

Dimensioni e quota del mercato della gestione della catena di fornitura sanitaria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.94 miliardo di dollari |
| Dimensione del mercato (2031) | 6.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
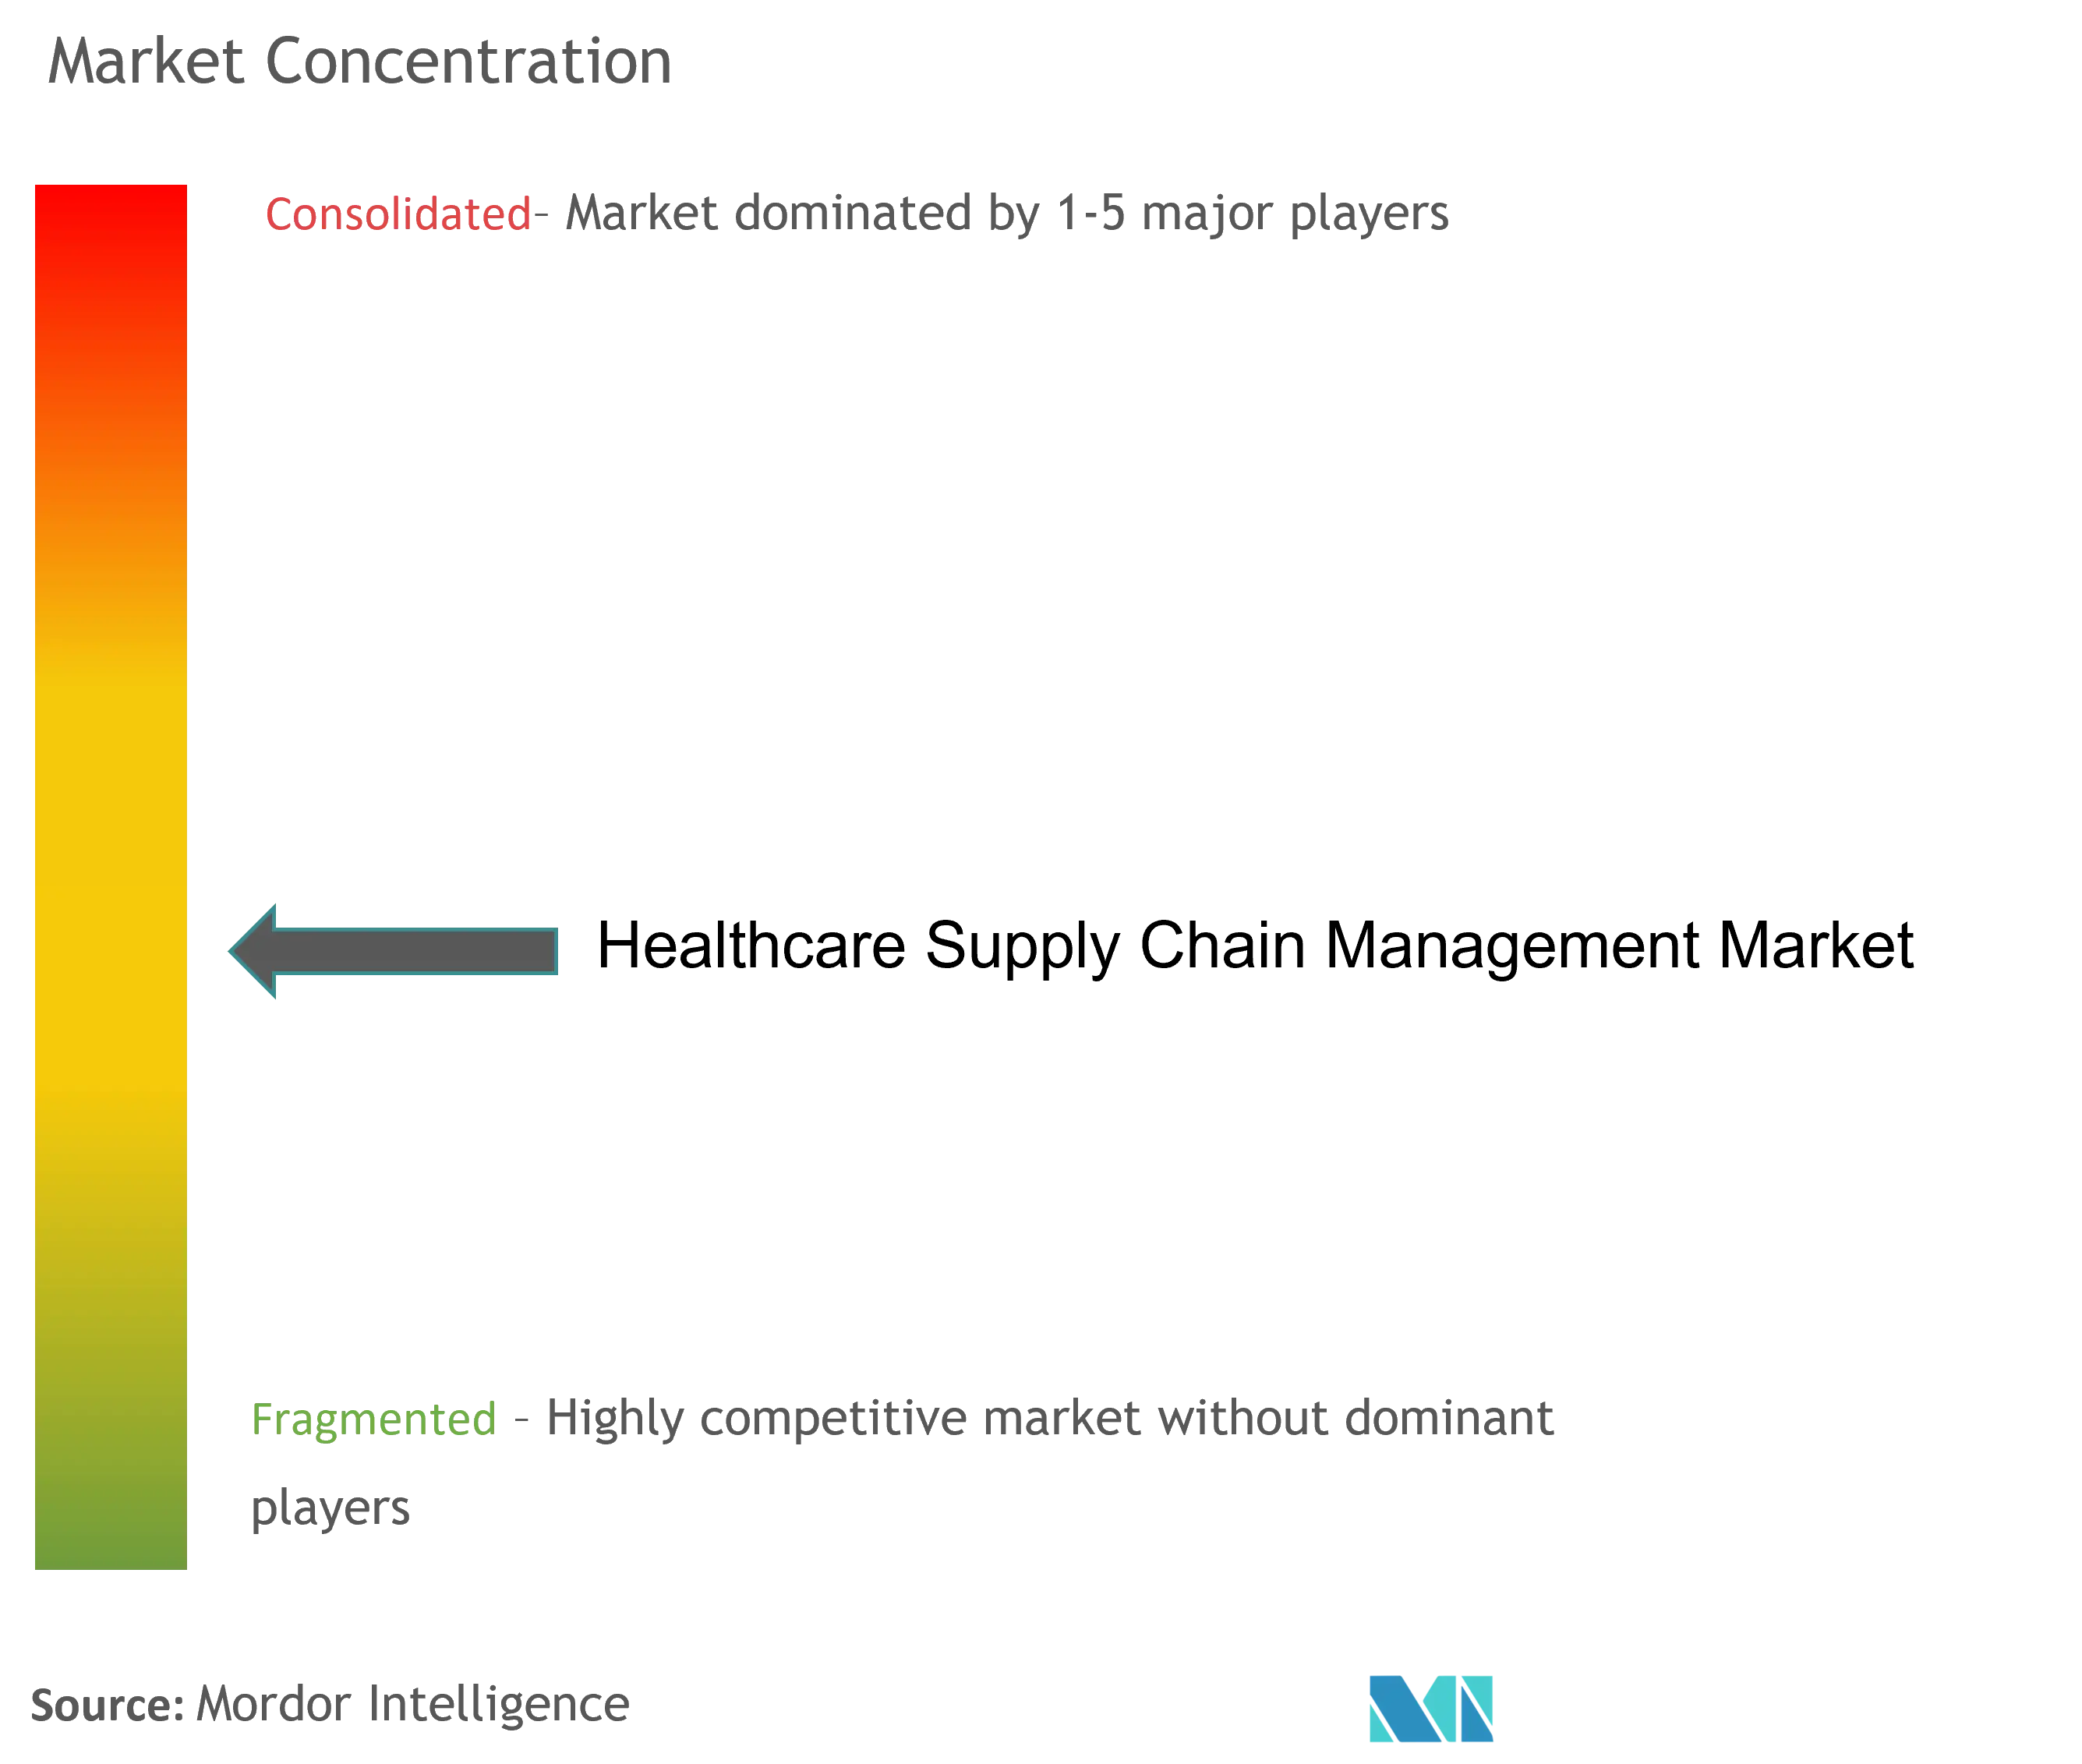
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato della gestione della catena di fornitura sanitaria di Mordor Intelligence
Il mercato della gestione della catena di approvvigionamento sanitaria aveva un valore di 3.56 miliardi di dollari nel 2025 e si prevede che crescerà da 3.94 miliardi di dollari nel 2026 a 6.52 miliardi di dollari entro il 2031, con un CAGR del 10.62% durante il periodo di previsione (2026-2031). La migrazione al cloud, il rilevamento della domanda basato sull'intelligenza artificiale e i mandati di tracciabilità end-to-end stanno ridefinendo il modo in cui ospedali, produttori farmaceutici e distributori pianificano, si approvvigionano e movimentano i prodotti. La serializzazione a livello di unità richiesta dal Drug Supply Chain Security Act (DSCSA) sta accelerando l'adozione di piattaforme che unificano i flussi di lavoro di acquisto, inventario, logistica e conformità. Le organizzazioni di acquisto di gruppo (GPO) stanno ampliando il loro ambito di attività, passando dall'aggregazione dei prezzi ai servizi di approvvigionamento basati sui dati, mentre gli aggiornamenti della progettazione della catena del freddo proteggono i farmaci biologici e le terapie cellulari e geniche di alto valore. Acquisizioni strategiche come quella di Andlauer Healthcare Group da parte di UPS confermano la svolta verso una logistica integrata e basata sulla tecnologia, che migliora la resilienza e riduce il costo totale di consegna.
Punti chiave del rapporto
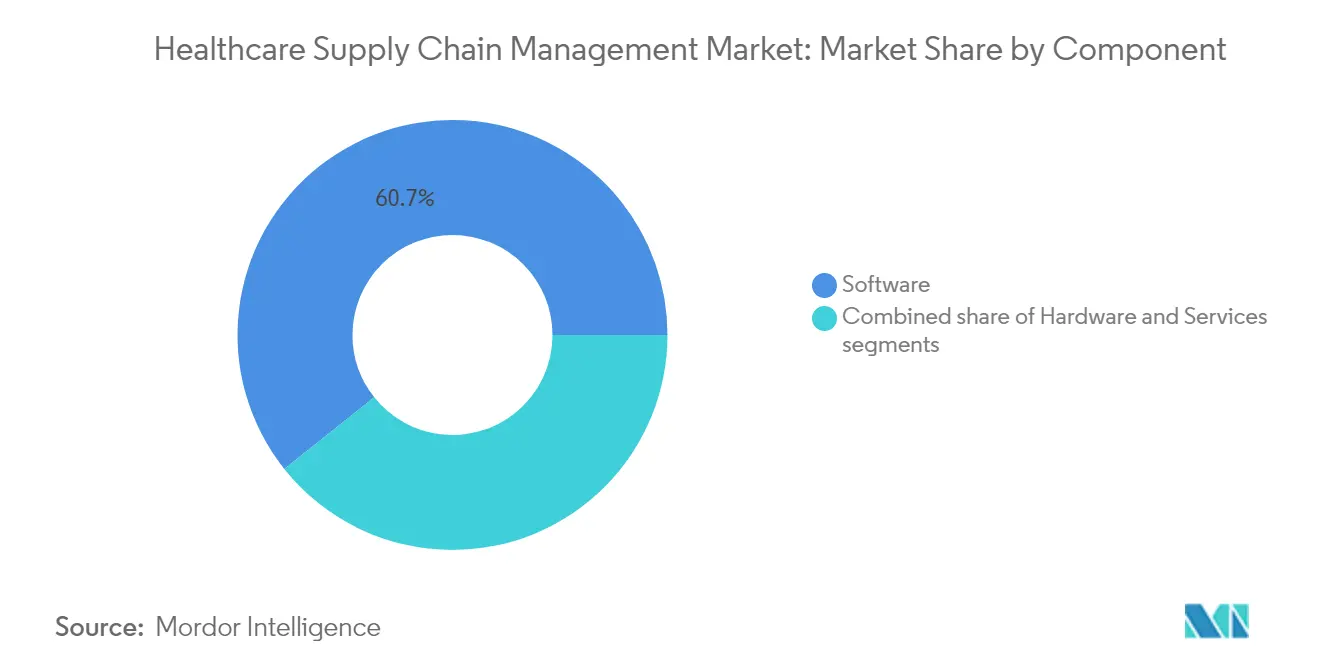
- Per componente, nel 60.70 le soluzioni software hanno conquistato il 2025% della quota di mercato della gestione della supply chain sanitaria, mentre si prevede che i servizi cresceranno a un CAGR dell'11.45% entro il 2031.
- In base alla modalità di distribuzione, nel 53.60 i sistemi on-premise hanno rappresentato una quota di fatturato del 2025%; si prevede che la distribuzione cloud avanzerà a un CAGR del 11.95% fino al 2031.
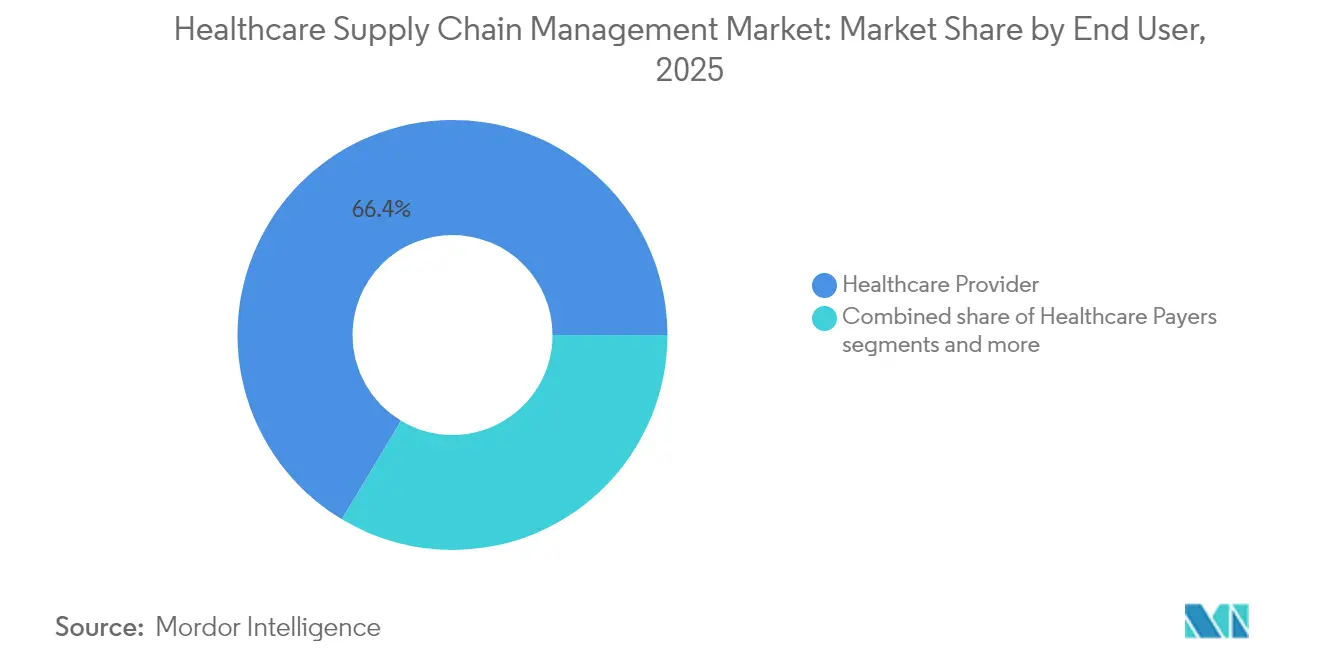
- In base all'utente finale, nel 66.40 i fornitori di servizi sanitari hanno detenuto una quota del 2025% del mercato della gestione della supply chain sanitaria, mentre le aziende farmaceutiche e biotecnologiche hanno registrato il CAGR del segmento più rapido, pari al 12.18% tra il 2026 e il 2031.
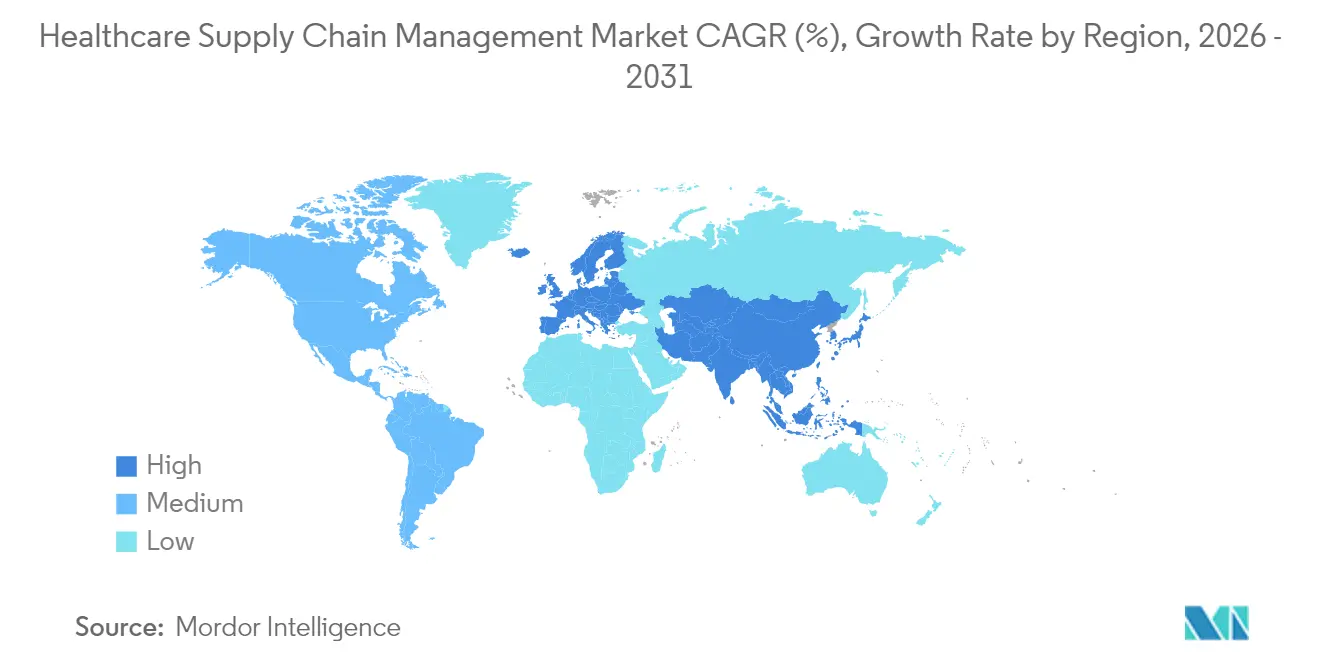
- In termini geografici, il Nord America è stato il leader del mercato della gestione della supply chain sanitaria con il 45.10% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 12.42% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione della catena di fornitura sanitaria
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aggiornamenti cloud-first per ridurre gli sprechi di inventario | + 2.1% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Norme obbligatorie UDI e tracciabilità | + 1.8% | Nord America e nucleo dell'UE, in espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Rilevamento della domanda basato sull'intelligenza artificiale e rifornimento predittivo | + 2.3% | Globale, guidato dai centri di innovazione del Nord America | Medio termine (2-4 anni) |
| Esternalizzazione rapida agli uffici di coordinamento per il contenimento dei costi | + 1.7% | Nord America e UE, emergente nell'APAC | A breve termine (≤ 2 anni) |
| Inventario gestito dal fornitore per farmaci critici | + 1.4% | Globale, con concentrazione del polo farmaceutico | Medio termine (2-4 anni) |
| Mandati di progettazione della catena del freddo resiliente al clima | + 1.2% | Globale, priorità nelle regioni sensibili alla temperatura | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aggiornamenti cloud-first per ridurre gli sprechi di inventario
Entro il 2026, quasi il 70% degli ospedali statunitensi prevede di gestire le principali operazioni di approvvigionamento su piattaforme cloud, ottenendo così una visibilità in tempo reale che consente di ridurre le scorte in eccesso e le rotture di stock. I motori di apprendimento automatico integrati in queste piattaforme analizzano i modelli di consumo, la stagionalità, i programmi delle procedure e i tempi di consegna dei fornitori per mantenere le scorte entro limiti clinicamente sicuri ma economicamente sostenibili. I sistemi sanitari che hanno completato la migrazione segnalano risparmi sulle scorte fino al 30%, oltre a una maggiore soddisfazione del personale medico grazie alla riduzione delle carenze di prodotti. L'architettura cloud semplifica inoltre l'integrazione con le cartelle cliniche elettroniche e il coordinamento tra più sedi, aspetto fondamentale in un contesto di consolidamento delle reti di assistenza sanitaria.
Norme obbligatorie UDI e Track-and-Trace
Il sistema di identificazione univoca dei dispositivi (UDI) della FDA e i requisiti di serializzazione del DSCSA obbligano ogni dispositivo e unità di farmaco a essere dotato di un codice leggibile da una macchina che percorre l'intera catena, dalla fabbrica al letto del paziente. Le piattaforme di conformità acquisiscono, archiviano e scambiano automaticamente questi dati, riducendo i tempi di indagine sui richiami da settimane a ore e rafforzando la sicurezza del paziente. I fornitori che si allineano tempestivamente ottengono vantaggi operativi grazie agli avvisi automatici di scadenza e alla verifica della provenienza end-to-end [1] Fonte: US Food and Drug Administration, “Drug Supply Chain Security Act Product Tracing Requirements – FAQs,” fda.gov.
Rilevamento della domanda basato sull'intelligenza artificiale e rifornimento predittivo
Ospedali e distributori ora integrano l'intelligenza artificiale nella pianificazione della domanda per prevedere l'utilizzo con maggiore precisione. I primi utilizzatori registrano un aumento del 22% della produttività della supply chain, poiché l'intelligenza artificiale integra dati storici sulla domanda, calendari chirurgici, allerte epidemiologiche e interruzioni esterne per attivare un rifornimento proattivo. I fornitori stanno abbinando questi algoritmi a programmi di inventario gestiti dai fornitori stessi, consentendo ai produttori di gestire le scorte da remoto ed evitare carenze critiche di farmaci.
Esternalizzazione rapida agli uffici di coordinamento per il contenimento dei costi
A fronte di un'inflazione a due cifre dei prezzi dei beni di consumo, il 93% degli ospedali statunitensi intende rafforzare la dipendenza dai GPO entro il 2026. I contratti GPO ora si estendono oltre il prezzo unitario, includendo analisi dei dati, scorecarding dei fornitori e monitoraggio della conformità. Gli ospedali affiliati segnalano un risparmio del 13.1% sugli acquisti e un accesso più rapido alle informazioni sull'allocazione delle carenze, vantaggi particolarmente apprezzati dalle strutture territoriali con margini ridotti.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di integrazione e formazione iniziali | -1.9% | Globale, particolarmente acuto nei mercati con risorse limitate | A breve termine (≤ 2 anni) |
| Responsabilità relative alla sicurezza informatica e alla privacy dei dati | -1.6% | Globale, con maggiore preoccupazione in Nord America e nell'UE | Medio termine (2-4 anni) |
| Carenza di talenti IT nella supply chain degli ospedali | -1.3% | Globale, più grave in Nord America e UE | Medio termine (2-4 anni) |
| Conformità al blocco dei dati ESG del fornitore opaco | -0.8% | Nucleo UE e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di integrazione e formazione iniziali
L'implementazione di una piattaforma full-stack richiede da 2 a 15 milioni di dollari per un sistema di medie dimensioni, coprendo software, hardware, interfacce e formazione del personale da sei a dodici mesi. I complessi collegamenti con le cartelle cliniche elettroniche e i moduli finanziari spesso raddoppiano i budget iniziali, estendendo gli orizzonti di ammortamento a 18-24 mesi e scoraggiando i fornitori più piccoli [2] Fonte: TECSYS, "Future Trends in Healthcare Supply Chain", tecsys.com.
Responsabilità in materia di sicurezza informatica e privacy dei dati
Le reti di fornitura digitali ampliano le superfici di attacco. Le violazioni sanitarie costano in media 10.9 milioni di dollari e il 40% dei team IT segnala competenze informatiche insufficienti. Ogni ulteriore integrazione con i partner commerciali moltiplica i rischi, costringendo i fornitori a verificare la conformità dei fornitori e dei distributori globali ai framework di sicurezza.
Analisi del segmento
Per componente: il dominio del software guida la trasformazione digitale
Nel 60.70, le piattaforme software rappresentavano il 2025% del mercato della gestione della supply chain sanitaria, riflettendo l'urgente domanda di centri di comando unificati che coordinassero approvvigionamento, contrattualizzazione, logistica e conformità. I servizi, sebbene di dimensioni più ridotte, registrano il CAGR più rapido, pari all'11.45%, grazie alla dipendenza dei fornitori dall'implementazione, dalla riprogettazione del flusso di lavoro e dal supporto alla gestione del cambiamento. L'hardware – lettori RFID, armadietti di distribuzione automatizzati e sensori IoT – rimane indispensabile per l'acquisizione di dati in tempo reale, anche se i budget si orientano verso le licenze cloud.
Il vantaggio del software deriva da analisi integrate che individuano le discrepanze, prevedono la domanda e rilevano lacune nella conformità. L'EHR di nuova generazione di Oracle Health integra moduli per la supply chain, consentendo ai medici di effettuare ordini di rifornimento automatico senza lasciare le cartelle cliniche dei pazienti. Tale convergenza allinea le decisioni di approvvigionamento con i percorsi clinici, riducendo gli sprechi e migliorando la gestione dei costi dei casi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: la migrazione al cloud accelera nonostante l'impronta legacy
Le installazioni on-premise detengono ancora una quota del 53.60%, un retaggio di infrastrutture sommerse e politiche di sovranità dei dati presso i grandi centri accademici. Tuttavia, il mercato della gestione della supply chain sanitaria si sta decisamente orientando verso il cloud, con una crescita prevista a un CAGR del 11.95%, poiché i CIO danno priorità a scalabilità, aggiornamenti continui e riduzione delle spese in conto capitale. I fornitori offrono opzioni ibride che segregano le informazioni sanitarie protette su server interni, indirizzando al contempo i carichi di lavoro di analisi verso cloud pubblici crittografati. Gli enti regolatori accettano sempre più spesso host cloud certificati HITRUST e ISO-27001, riducendo le barriere di sicurezza percepite.
Le implementazioni cloud accelerano l'implementazione dell'intelligenza artificiale e velocizzano gli aggiornamenti di conformità. I requisiti DSCSA per lo scambio di dati in tempo reale, in arrivo a novembre 2024, sono più facili da soddisfare quando i motori di serializzazione si basano su cloud elastici e compatibili con le API, anziché su server locali personalizzati.
Per l'utente finale: i fornitori guidano, l'industria farmaceutica accelera
Nel 2025, ospedali e sistemi sanitari hanno generato il 66.40% del fatturato. L'ampia gamma di prodotti offerti, i programmi chirurgici just-in-time e la forte pressione sui costi sostengono gli investimenti. Le aziende farmaceutiche e biotecnologiche, tuttavia, mostrano il più alto tasso di crescita annuo composto (CAGR) del 12.18%, trainato dai rigorosi requisiti delle GDP (Good Distribution Practice) e dalla crescita dei farmaci biologici termosensibili . Con la crescente complessità dei portafogli farmaceutici, i produttori integrano sensori connessi a Internet e registri blockchain per garantire l'integrità dei dati. Gli enti pagatori, pur con una spesa inferiore, ora richiedono trasparenza per conciliare l'utilizzo dei dispositivi con le richieste di rimborso, spingendoli verso piattaforme di dati condivise.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della gestione della catena di approvvigionamento sanitaria
Nel 45.10, il Nord America ha mantenuto una quota di mercato del 2025% nella gestione della supply chain sanitaria. Le scadenze DSCSA e un ecosistema GPO maturo sostengono una domanda stabile, mentre il consolidamento in corso tra gli IDN alimenta l'implementazione di piattaforme su scala aziendale. I sistemi sanitari canadesi finanziati a livello provinciale investono in centri di comando della supply chain per contenere l'aumento dei costi delle procedure.
Mercato della gestione della catena di approvvigionamento sanitaria nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più elevato, pari al 12.42%, al 2031. La rapida costruzione di ospedali in Cina e India, i programmi di autosufficienza vaccinale e la spinta governativa verso infrastrutture sanitarie digitali favoriscono l'adozione di queste tecnologie. I progetti pilota di inventario gestiti dai fornitori in Thailandia e i campus ospedalieri di Singapore dotati di IoT sono un esempio di innovazione regionale. Si prevede che le dimensioni del mercato della gestione della supply chain sanitaria per l'area Asia-Pacifico raddoppieranno entro il 2030, con l'aumento della catena del freddo per le terapie avanzate.
Mercato europeo della gestione della catena di approvvigionamento nel settore sanitario
L'Europa registra una crescita costante, sostenuta dalla normativa sui dispositivi medici (MDR), dai mandati ESG in linea con gli obiettivi climatici e dalle strategie di buffer-stock innescate dalla Brexit. I sistemi sanitari multinazionali cercano piattaforme che consolidino l'etichettatura multilingue, monitorino i parametri ambientali e si interfaccino con i portali di e-procurement specifici per Paese.
Panorama competitivo
Il settore rimane moderatamente frammentato, ma le fusioni sono in aumento, con gli operatori che puntano a offrire soluzioni complete. GHX, SAP, Oracle Health e McKesson presidiano la fascia dominante, sfruttando la solida presenza ospedaliera e l'ampia gamma di prodotti. L'acquisizione di Andlauer Healthcare Group da parte di UPS per 1.6 miliardi di dollari aggiunge magazzini a temperatura controllata, posizionando UPS come integratore logistico dominante. L'acquisizione di Specialty Networks da parte di Cardinal Health per 1.2 miliardi di dollari rafforza la distribuzione di prodotti farmaceutici specializzati e l'analisi dei dati.
La concorrenza ora si concentra sulle capacità di intelligenza artificiale, sull'automazione della conformità normativa e sull'apertura dell'ecosistema. L'assistente digitale clinico basato sull'intelligenza artificiale di Oracle indirizza le schede di preferenza del dispositivo direttamente negli ordini di acquisto, mentre il round di finanziamento iniziale da 10.5 milioni di dollari di Clarium punta ad algoritmi di intelligenza artificiale che riducono gli sprechi perioperatori. I fornitori tradizionali di soluzioni di gestione del magazzino come Manhattan Associates integrano l'intelligenza artificiale generativa negli strumenti di pianificazione per prevedere le carenze e consigliare fonti di approvvigionamento alternative. Poiché l'ampiezza della piattaforma prevale sulle soluzioni puntuali, i fornitori di medie dimensioni devono decidere se acquistare o meno o meno partner per rimanere competitivi.
Leader del settore della gestione della catena di fornitura sanitaria
Gruppo SAP AG
McKesson Corporation
Avery Dennison Corporation
Oracle Corporation
Tecsys Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: UPS annuncia l'acquisizione di Andlauer Healthcare Group per 1.6 miliardi di dollari, potenziando la portata globale della catena del freddo.
- Aprile 2025: McKesson accetta di acquisire una quota di controllo di PRISM Vision Holdings per 850 milioni di dollari, espandendo la distribuzione di prodotti specialistici nel settore dell'oftalmologia.
Ambito e metodologia
Nell'ambito del rapporto, la gestione della catena di fornitura sanitaria si riferisce al processo di approvvigionamento e gestione di tutti i prodotti necessari per il corretto funzionamento di un'organizzazione sanitaria e la fornitura delle cure necessarie ai pazienti. Il mercato della gestione della catena di fornitura sanitaria è segmentato per componente (applicazione software e tipo di hardware), modalità di consegna (on-premise e basata su cloud), utente finale (fornitori di servizi sanitari, produttori di servizi sanitari e altri utenti finali) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Software |
| Hardware |
| Servizi |
| On-premise |
| Cloud-based |
| Fornitori di servizi sanitari |
| Pagatori sanitari |
| Aziende farmaceutiche e biotecnologiche |
| Organizzazioni di produzione a contratto |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Software | |
| Hardware | ||
| Servizi | ||
| Per modalità di distribuzione | On-premise | |
| Cloud-based | ||
| Per utente finale | Fornitori di servizi sanitari | |
| Pagatori sanitari | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Organizzazioni di produzione a contratto | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della gestione della supply chain sanitaria?
Il mercato della gestione della supply chain sanitaria valeva 3.94 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.52 miliardi di dollari entro il 2031.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 12.42%, alimentato dall'aumento della spesa sanitaria, dall'espansione delle infrastrutture e dalle iniziative di digitalizzazione del governo.
Perché gli oggetti Criteri di gruppo stanno diventando sempre più importanti?
Gli ospedali si rivolgono ai GPO per il potere d'acquisto collettivo e il supporto analitico, ottenendo riduzioni medie dei costi di fornitura del 13.1% e delegando al contempo complesse attività di appalto.
In che modo le normative DSCSA influiscono sull'adozione della tecnologia per la gestione della supply chain?
Gli obblighi di serializzazione a livello di unità e di scambio elettronico di dati costringono i fornitori e i distributori a implementare piattaforme di tracciabilità integrate che migliorano la velocità di richiamo e la conformità normativa.
Quale ruolo gioca l'intelligenza artificiale nelle catene di fornitura sanitarie?
I modelli di intelligenza artificiale prevedono la domanda, automatizzano il rifornimento e segnalano le anomalie, ottenendo un incremento dell'efficienza del 22% e riducendo gli sprechi di inventario nei sistemi sanitari multi-sede.


