

Dimensioni e quota di mercato del rimborso sanitario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
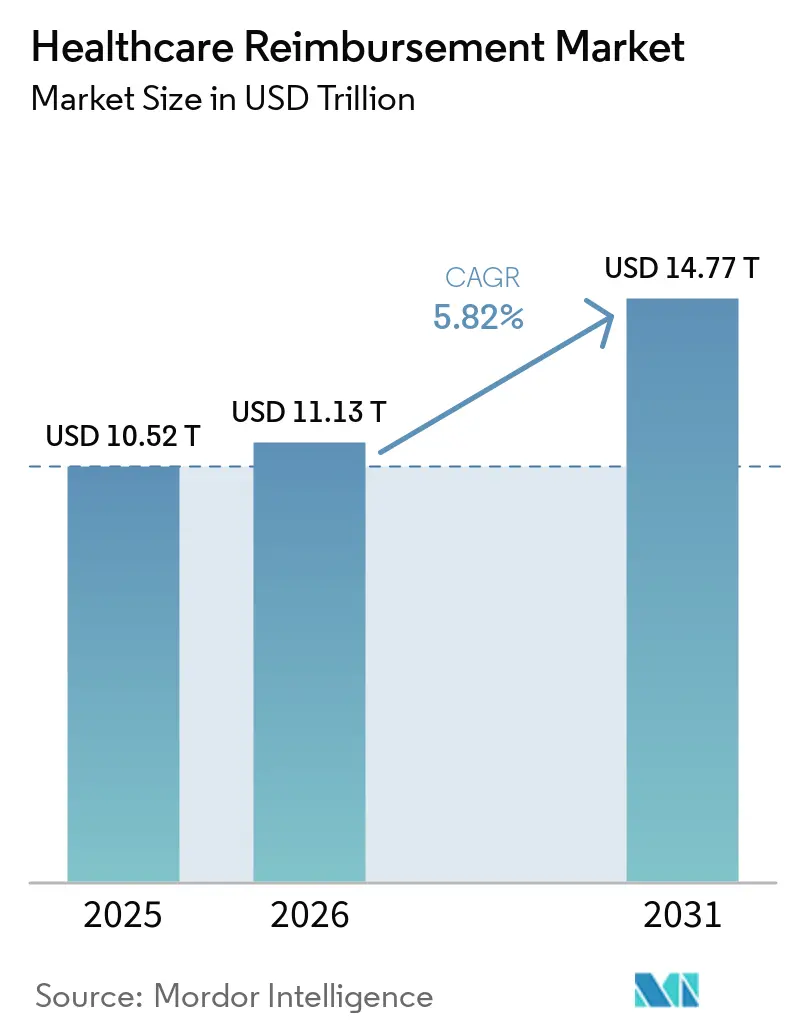
| Dimensione del mercato (2026) | 11.13 trilioni di dollari |
| Dimensione del mercato (2031) | 14.77 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
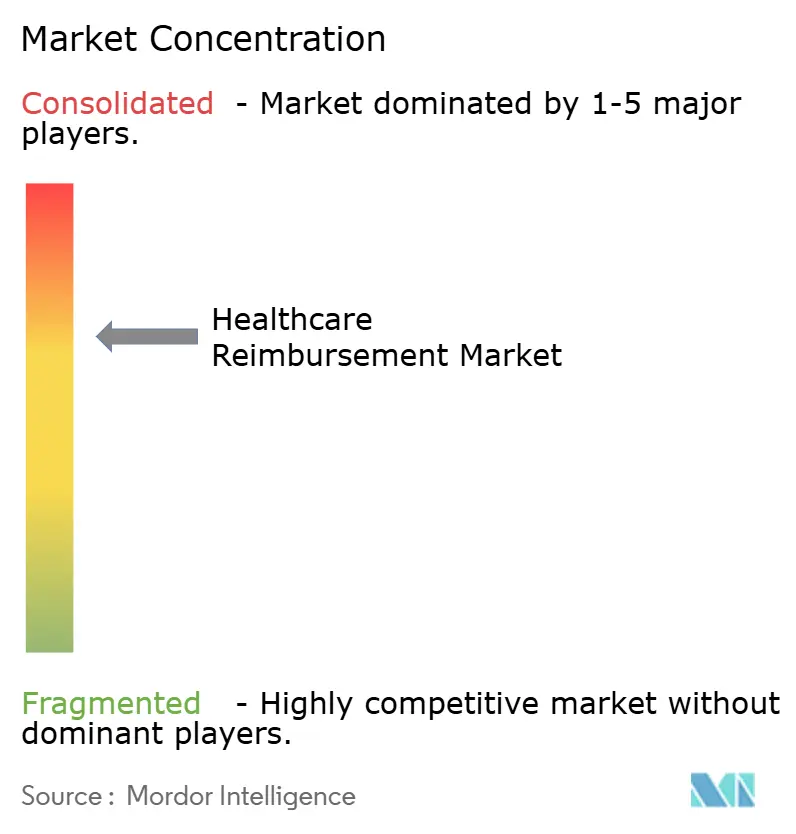
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del rimborso sanitario a cura di Mordor Intelligence
Si prevede che il mercato dei rimborsi sanitari crescerà da 10.52 trilioni di dollari nel 2025 e 11.13 trilioni di dollari nel 2026 a 14.77 trilioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.82% tra il 2026 e il 2031.
L'aumento dei costi delle cure sta incrementando il valore e la complessità delle richieste di rimborso gestite da fornitori e assicuratori. La riforma dei pagamenti sta spostando il rimborso da un modello basato sul volume delle prestazioni a uno incentrato sulla qualità dell'assistenza e sugli esiti per il paziente. Questo cambiamento richiede processi di reporting, riconciliazione e pagamento diversi a seconda del contesto assistenziale. Assicuratori e fornitori stanno inoltre investendo in strumenti che riducano i rifiuti di rimborso, migliorino l'accuratezza della codifica e gestiscano le autorizzazioni preventive. Questi requisiti stanno ampliando il ruolo delle piattaforme di gestione del ciclo di fatturazione nel mercato dei rimborsi sanitari.
Punti chiave del rapporto
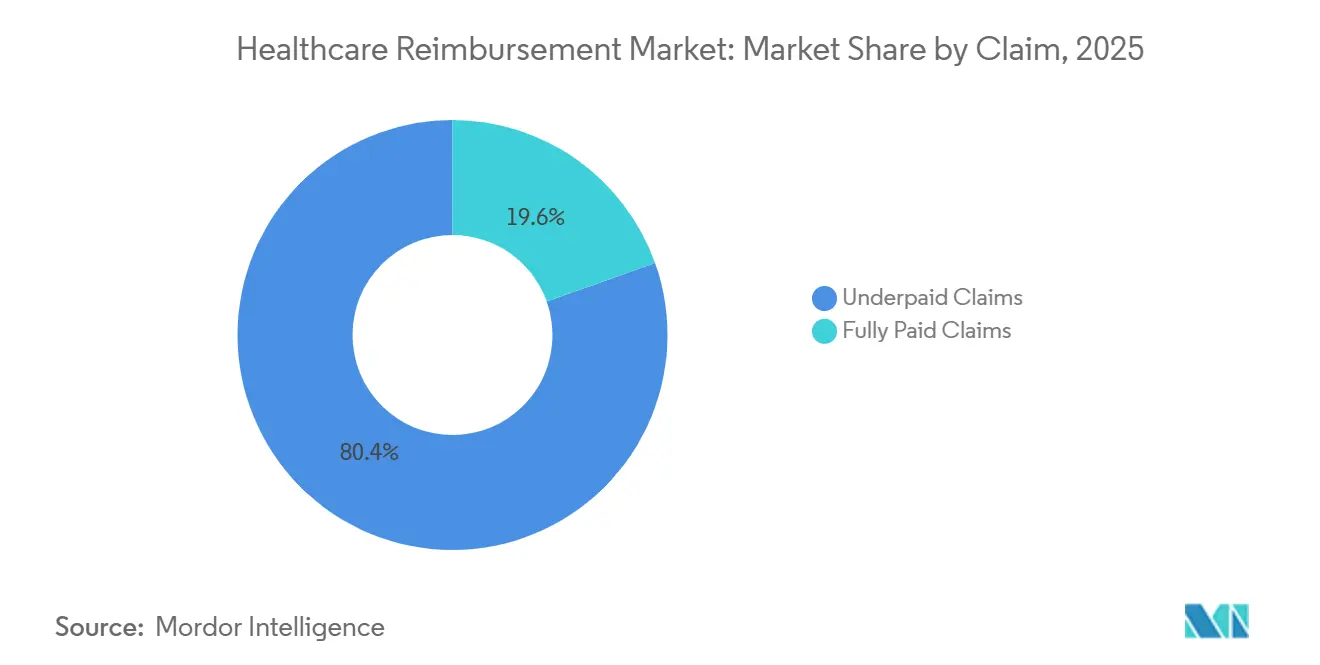
- Per tipologia di richiesta di rimborso, nel 2025 le richieste di rimborso parzialmente pagate detenevano l'80.43% della quota di mercato, mentre si prevede che le richieste di rimborso interamente pagate cresceranno a un tasso annuo composto del 7.43% fino al 2031.
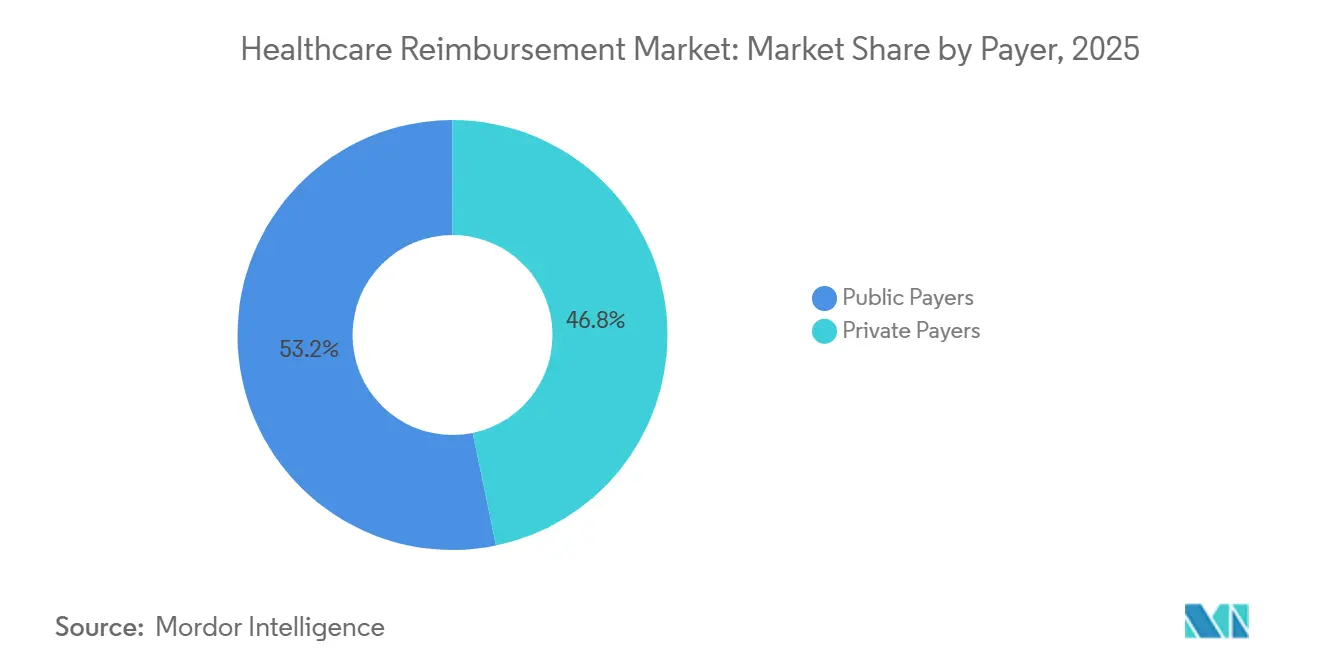
- Per tipologia di pagatore, nel 2025 gli enti pubblici detenevano il 46.76% della quota di mercato dei rimborsi sanitari, mentre si prevede che gli enti privati cresceranno a un tasso annuo composto del 7.84% fino al 2031.
- Per tipologia di fornitore di servizi, gli studi medici e le cliniche detenevano il 47.21% della quota di mercato dei rimborsi sanitari nel 2025, mentre si prevede che i laboratori di diagnostica cresceranno a un tasso annuo composto (CAGR) dell'8.43% fino al 2031.
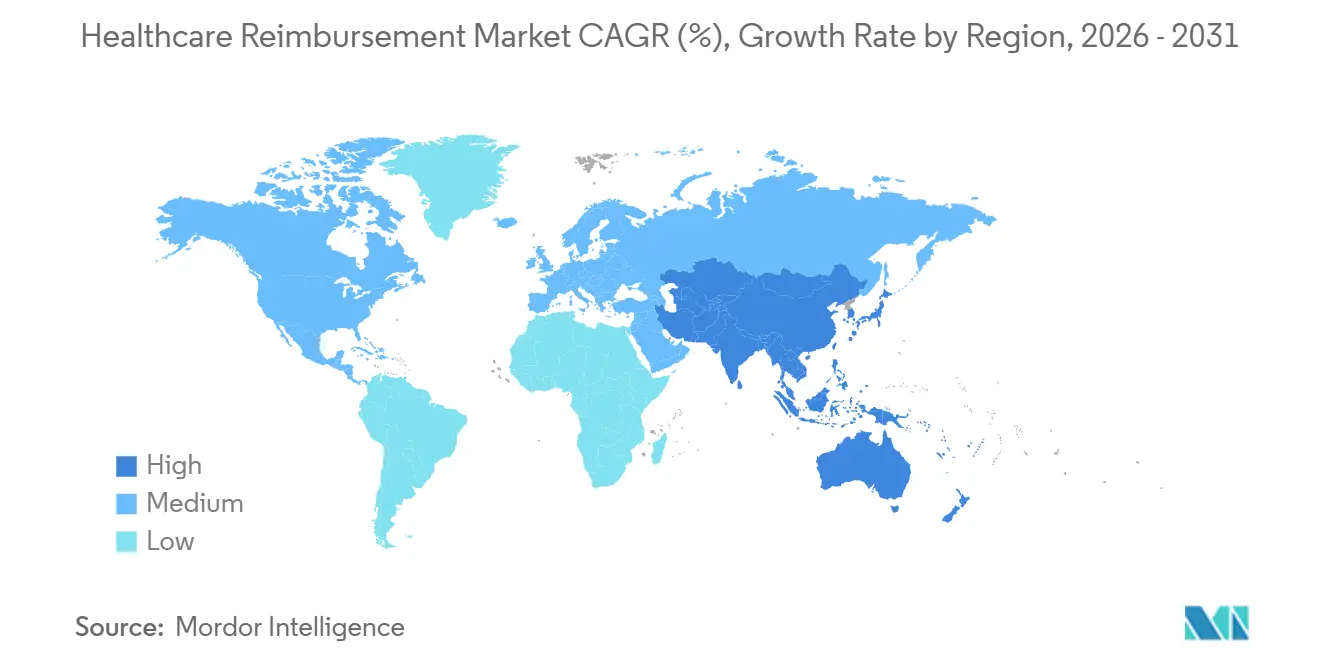
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 42.54% della quota di mercato dei rimborsi sanitari, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del rimborso delle spese sanitarie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei modelli di assistenza sanitaria basati sul valore | + 0.90% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei costi dei servizi e delle cure sanitarie | + 0.80% | A livello globale, i valori più alti si registrano nella regione Asia-Pacifico, in America Latina e in Nord America. | A breve termine (≤ 2 anni) |
| Crescita dell'utilizzo dei servizi sanitari dovuta a malattie croniche e invecchiamento. | + 0.70% | Globale, più acuto in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Espansione della copertura assicurativa pubblica e privata | + 0.50% | Nucleo dell'Asia-Pacifico, Medio Oriente e Africa in fase emergente, con ripercussioni sul Sud America. | Medio termine (2-4 anni) |
| Percorsi di rimborso per terapie digitali e intelligenza artificiale in ambito medico | + 0.50% | Nord America ed Europa, con i primi successi in Corea del Sud e Germania. | Medio termine (2-4 anni) |
| Prove concrete e interoperabili al momento del pagamento | + 0.40% | A livello globale, con i quadri normativi nordamericani ed europei in prima linea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei modelli di assistenza sanitaria basati sul valore
L'assistenza basata sul valore sta cambiando il modo in cui i partecipanti al mercato dei rimborsi sanitari misurano, inviano e riconciliano i pagamenti. Il programma Shared Savings del CMS includeva 511 Accountable Care Organizations (ACO) che servivano 12.6 milioni di beneficiari Medicare tradizionali nel gennaio 2026. La partecipazione è aumentata del 12.3% rispetto al 2025, ampliando il numero di organizzazioni che operano nell'ambito di accordi di condivisione dei risparmi [1] Centers for Medicare & Medicaid Services, “2026 Medicare Accountable Care Organization Initiatives Participation Highlights,” CMS, cms.gov. . Questi accordi richiedono la rendicontazione della qualità, la gestione dell'attribuzione e la riconciliazione dei pagamenti oltre alla normale fatturazione a tariffa per servizio. Il CMS ha fissato il fattore di conversione del modello di pagamento alternativo qualificante per l'anno solare 2026 a 33.57 dollari USA per unità di valore relativo, con un aumento del 3.77% rispetto al 2025. I fornitori, pertanto, necessitano di sistemi di pagamento in grado di supportare sia i processi di fatturazione consolidati sia i contratti legati ai risultati.
Aumento dei costi dei servizi e delle cure sanitarie
L'aumento dei costi dell'assistenza sanitaria accresce la pressione sui fornitori affinché riscuotano l'intero pagamento previsto dai loro contratti. Le spese ospedaliere sono aumentate del 7.5% nel 2025, mentre le spese per i farmaci sono aumentate del 13.6% e quelle per le forniture del 9.9% [2] American Hospital Association, “New AHA Report Hospitals Face Increased Challenges and Financial Pressures as They Care for Patients,” American Hospital Association, aha.org. . L'American Hospital Association ha riferito che il 56% dei costi ospedalieri era collegato a linee di servizio per le quali il rimborso non copriva il costo dell'assistenza. Questo divario rende più importanti l'acquisizione tempestiva delle spese, la codifica corretta e il follow-up dei rifiuti in tutto il mercato dei rimborsi sanitari. La spesa per i farmaci e i trattamenti ambulatoriali aggiungono anche richieste di rimborso che spesso necessitano di autorizzazione preventiva o di ulteriore documentazione di supporto. I fornitori stanno rispondendo prestando maggiore attenzione all'integrità dei pagamenti e ai flussi di lavoro di recupero delle entrate.
Crescita dell'utilizzo dei servizi sanitari dovuta a malattie croniche e invecchiamento.
Le patologie croniche stanno aumentando il numero di servizi che devono essere coordinati e rimborsati da più fornitori. I Centers for Disease Control and Prevention affermano che le patologie croniche e i disturbi mentali rappresentano il 90% della spesa sanitaria annuale negli Stati Uniti [3] Centers for Disease Control and Prevention, “Fast Facts Health and Economic Costs of Chronic Conditions,” CDC, cdc.gov. . Le cure più complesse spesso coinvolgono diversi specialisti, autorizzazioni e regole di pagamento per un singolo paziente. Il CMS ha lanciato il modello ACCESS nel luglio 2026 per supportare i pagamenti allineati ai risultati per le patologie croniche, tra cui diabete, malattia renale cronica, ipertensione e depressione. Il modello prevede pagamenti annuali da 90 a 420 dollari per beneficiario. Questo cambiamento aumenta la necessità di sistemi che colleghino l'attività clinica con la rendicontazione dei pagamenti nel mercato dei rimborsi sanitari.
Espansione della copertura assicurativa pubblica e privata
Una copertura assicurativa più ampia aumenta il numero di richieste di rimborso che richiedono verifiche di ammissibilità, codifica, invio e valutazione. I nuovi programmi di copertura sono particolarmente rilevanti laddove fornitori e assicuratori stanno creando sistemi di gestione dei sinistri senza disporre di sistemi consolidati da tempo. Il CMS ha dichiarato che i piani assicurativi "bronzo" e "catastrofici" del Marketplace sono diventati ammissibili ai Conti di Risparmio Sanitario (HSA) nel 2026, interessando 1.6 milioni di iscritti aggiuntivi. Lo stesso documento informativo del CMS prevedeva premi medi al netto delle imposte di 50 dollari al mese per il piano HealthCare.gov più economico. Ogni assicurato crea un percorso di pagamento amministrativo, oltre a un rapporto assicurativo. La gestione automatizzata dell'ammissibilità, dell'instradamento delle richieste di rimborso e dei rifiuti sta quindi diventando sempre più importante con la crescita della copertura nel mercato dei rimborsi sanitari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Politiche di rimborso complesse e requisiti di codifica | -0.80% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Pressione fiscale sui contribuenti pubblici e tassi di rimborso | -0.70% | Nord America, Europa e mercati emergenti con nuovi programmi pubblici | Medio termine (2-4 anni) |
| Frammentazione della proprietà dei dati clinici tra le reti di fornitori di servizi sanitari | -0.60% | Diffusione globale, con particolare gravità nelle regioni Asia-Pacifico e Sud America. | A lungo termine (≥ 4 anni) |
| Contratti a doppia remunerazione per servizio e a rischio di ribasso | -0.40% | Nord America, con una prima comparsa in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Politiche di rimborso complesse e requisiti di codifica
Le normative specifiche dei singoli pagatori e le continue modifiche ai codici di fatturazione rendono più difficile per gli operatori sanitari identificare e recuperare tutti i pagamenti dovuti. Nel 2025, gli ospedali statunitensi hanno speso 43 miliardi di dollari nel tentativo di riscuotere i pagamenti dalle compagnie assicurative per le cure già erogate. L'American Hospital Association ha collegato questo onere all'autorizzazione preventiva, al rifiuto dei rimborsi, alle ripetute richieste di documentazione e alle mutevoli regole di fatturazione. Gli operatori sanitari devono gestire diversi criteri di copertura e standard di codifica a seconda dei contratti con gli enti pagatori pubblici e privati. Ciò può ritardare i pagamenti e creare rettifiche contrattuali difficili da distinguere dalle valutazioni valide. Il carico di lavoro risultante può limitare i vantaggi in termini di efficienza attesi dalle tecnologie del mercato dei rimborsi sanitari.
Pressione fiscale sui contribuenti pubblici e tassi di rimborso
I bilanci degli enti pubblici di rimborso possono limitare la crescita dei pagamenti anche quando l'utilizzo dei servizi e i costi per i fornitori aumentano. Nel maggio 2026, il CMS ha proposto misure che, secondo le sue previsioni, avrebbero ridotto la spesa Medicaid di 775 miliardi di dollari in 10 anni. L'approccio proposto limiterebbe alcune tariffe di rimborso ospedaliere attraverso modifiche alle norme di pagamento stabilite dai singoli Stati. I fornitori con un'alta percentuale di pazienti Medicaid o Medicare potrebbero subire ulteriori pressioni per recuperare tempestivamente i crediti legittimi. L'American Hospital Association ha riportato che nel 2023 Medicare ha pagato 83 centesimi per ogni dollaro speso dagli ospedali. Questo contesto può rallentare la capacità di investimento, rafforzando al contempo la necessità di sistemi che riducano le perdite di pagamento nel mercato dei rimborsi sanitari.
Analisi del segmento
Per reclamo: i reclami non completamente pagati generano attività di rimborso
Nel 2025, le richieste di rimborso non completamente pagate rappresentavano l'80.43% della quota di mercato dei rimborsi sanitari. Questa situazione riflette la persistente discrepanza tra gli importi fatturati, le tariffe contrattuali e i pagamenti effettivamente ricevuti nei sistemi multi-payer. I fornitori di servizi sanitari devono esaminare i pagamenti e le rettifiche contrattuali per determinare la correttezza di un pagamento. Ciò richiede dati a livello di singola richiesta di rimborso, regole specifiche per ciascun pagatore e tempo del personale. Le mancanze nei pagamenti sono spesso difficili da individuare quando vengono elaborate come rettifiche di routine. Queste lacune operative alimentano la continua domanda di strumenti per la verifica dell'accuratezza dei pagamenti.
Si prevede che i rimborsi interamente pagati cresceranno a un tasso annuo composto (CAGR) del 7.43% fino al 2031. Tale crescita è legata all'individuazione precoce di lacune nella documentazione e nella codifica prima che la richiesta di rimborso raggiunga l'ente pagatore. L'automazione della verifica dell'ammissibilità e dell'autorizzazione preventiva può inoltre ridurre le rilavorazioni evitabili. Questi strumenti possono contribuire a una risoluzione delle richieste di rimborso al primo tentativo. Allo stesso modo, gli enti pagatori utilizzano la revisione automatizzata per applicare le regole di copertura e codifica in modo più coerente. Il mercato dei rimborsi sanitari, pertanto, si pone sia di fronte al recupero a seguito di un pagamento insufficiente, sia alla prevenzione prima dell'invio della richiesta di rimborso.
Per tipologia di pagatore: i pagatori pubblici sono in testa, mentre i pagatori privati crescono più rapidamente.
Nel 2025, gli enti pubblici detenevano il 46.76% della quota di mercato dei rimborsi sanitari. Medicare, Medicaid e i programmi sanitari nazionali generano un elevato volume di richieste di rimborso con requisiti di copertura e rendicontazione dettagliati. Le regole di pagamento pubbliche possono cambiare tramite i tariffari annuali e gli aggiornamenti dei programmi. Il tariffario medico CMS CY2026 ha mantenuto fattori di conversione separati per i partecipanti qualificati al Modello di Pagamento Alternativo e per i servizi degli altri fornitori, in modo accurato. Ciò preserva l'importante esigenza di amministrazione dei pagamenti dei programmi pubblici.
Si prevede che gli assicuratori privati cresceranno a un tasso annuo composto (CAGR) del 7.84% fino al 2031. Le assicurazioni commerciali aggiungono requisiti specifici per piano in materia di autorizzazione, prestazioni e ricorsi per i fornitori. I piani privati possono anche modificare le regole amministrative per ridurre le difficoltà tra assicurati e fornitori. UnitedHealthcare ha dichiarato nel 2026 che avrebbe eliminato i requisiti di autorizzazione preventiva per 1,700 codici medici. I fornitori che operano con contratti sia pubblici che privati devono mantenere flussi di lavoro separati per ciascun assicuratore. Ciò crea un'opportunità concreta per le piattaforme che consolidano le regole degli assicuratori senza eliminare i necessari controlli di conformità.
Per tipologia di fornitore di servizi: gli studi medici e le cliniche detengono la quota maggiore.
Nel 2025, gli studi medici e le cliniche rappresentavano il 47.21% della quota di mercato dei rimborsi sanitari. Questa quota riflette l'erogazione continuativa di cure in ambito ambulatoriale e ospedaliero. Queste organizzazioni gestiscono spesso elevati volumi di richieste di rimborso con risorse amministrative interne inferiori rispetto ai grandi sistemi ospedalieri. Inoltre, operano con piani sanitari pubblici, privati e aziendali. Una codifica accurata e verifiche rapide dell'ammissibilità sono fondamentali per mantenere un flusso di cassa costante in questi contesti. Il mercato dei rimborsi sanitari supporta queste funzioni attraverso strumenti di fatturazione, registrazione dei pagamenti e gestione dei rifiuti di pagamento.
Si prevede che i laboratori di diagnostica cresceranno a un tasso annuo composto (CAGR) dell'8.43% fino al 2031. L'aumento dei test ambulatoriali e del monitoraggio dei trattamenti specialistici incrementa il numero di richieste di rimborso per esami di laboratorio che richiedono una documentazione corretta. I pannelli di test complessi possono generare ulteriori controlli di codifica e copertura. Gli ospedali rimangono un'importante fonte di volume di rimborsi, sebbene l'aumento delle spese operative ne aumenti l'attenzione al recupero dei crediti. L'American Hospital Association ha riportato una crescita del 7.5% delle spese ospedaliere nel 2025. Altri fornitori di servizi sanitari, tra cui centri di chirurgia ambulatoriale, agenzie di assistenza domiciliare e piattaforme di telemedicina, aggiungono ulteriore variabilità ai processi di rimborso.
Analisi geografica
Nel 2025, il Nord America deteneva il 42.54% della quota di mercato dei rimborsi sanitari. La regione è caratterizzata da un ampio sistema multi-payer, un elevato utilizzo dei servizi e norme di pagamento dettagliate. I fornitori di servizi sanitari statunitensi devono operare nel rispetto dei programmi federali, dei requisiti statali e delle polizze assicurative private. Il CMS (Centers for Medicare & Medicaid Services) ha continuato ad aggiornare le norme di pagamento per i fornitori e le strutture di partecipazione all'assistenza responsabile nel 2026. Le pressioni sui costi ospedalieri rafforzano inoltre la domanda di strumenti per il recupero dei pagamenti. L'American Hospital Association ha riportato costi di riscossione per i pagamenti assicurativi pari a 43 miliardi di dollari nel 2025.
L'Europa rimane un importante mercato per il rimborso delle prestazioni sanitarie, poiché i sistemi nazionali stanno aggiornando i sistemi di pagamento ospedaliero e i percorsi di sanità digitale. I sistemi di pagamento pubblici definiscono le regole di rimborso per i fornitori di servizi sanitari in tutta la regione. La necessità di collegare la documentazione clinica ai requisiti di pagamento rimane fondamentale, nonostante l'evoluzione delle categorie di rimborso. Gli sviluppi relativi ai pagamenti del CMS negli Stati Uniti illustrano inoltre il più ampio passaggio a diverse modalità di pagamento per i partecipanti idonei ai programmi basati sul valore. I fornitori di servizi sanitari europei si trovano ad affrontare esigenze simili in termini di fatturazione accurata e documentazione coerente per i servizi rimborsabili. Questi requisiti favoriscono l'adozione di strumenti di gestione dei pagamenti.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.43% fino al 2031. La regione combina una crescente partecipazione assicurativa con una maggiore necessità di capacità di gestione dei sinistri. Cina e India rappresentano importanti mercati in termini di volume grazie alla loro vasta popolazione e al più ampio accesso ai servizi sanitari. I nuovi accordi di copertura assicurativa con i datori di lavoro e il settore pubblico aumentano la necessità di processi di verifica dell'ammissibilità e di gestione dei sinistri. Il Medio Oriente e l'Africa e il Sud America sono mercati in fase iniziale, con infrastrutture assicurative e di assistenza sanitaria in crescita. Il mercato dei rimborsi sanitari ha un'opportunità in queste regioni, dove è possibile creare piattaforme di pagamento man mano che i programmi di copertura si sviluppano.
Panorama competitivo
Il mercato dei rimborsi sanitari comprende grandi compagnie di assicurazione sanitaria e fornitori specializzati nella gestione del ciclo di fatturazione. Tra i principali operatori del settore figurano UnitedHealth Group, Elevance Health, CVS Health e Humana. I fornitori specializzati nella gestione dei pagamenti e del ciclo di fatturazione includono Waystar, Optum, R1 RCM, Zelis, FinThrive ed Experian Health. La concorrenza si concentra sull'elaborazione delle richieste di rimborso, sull'accuratezza dei pagamenti, sull'autorizzazione preventiva e sulla gestione dei rifiuti di pagamento. Le organizzazioni più grandi sfruttano ampi set di dati sui pagamenti per sviluppare e implementare strumenti di gestione dei flussi di lavoro, mentre i fornitori indipendenti si distinguono per le loro competenze specializzate e le solide relazioni con i fornitori di servizi sanitari.
UnitedHealth Group prevede di estendere l'utilizzo dell'intelligenza artificiale a tutte le sue attività nel 2026. La sua divisione Optum dimostra come gli assicuratori integrati possano sfruttare le capacità interne di gestione dei sinistri e dell'assistenza sanitaria per soddisfare le esigenze più ampie dei fornitori di servizi sanitari. UnitedHealthcare prevede inoltre di eliminare i requisiti di autorizzazione preventiva per 1,700 codici medici nel 2026. Zelis prevede di acquisire Rivet a gennaio 2026, aggiungendo analisi del ciclo di fatturazione e dashboard per la gestione dei sinistri alla sua piattaforma di pagamento. Queste iniziative sottolineano l'attenzione del settore alla riduzione delle rilavorazioni e al miglioramento della visibilità sulle operazioni di pagamento.
R1 RCM prevede di acquisire Humata Health nell'agosto 2026 per integrare l'automazione delle autorizzazioni preventive nella sua piattaforma Phare OS. IKS Health prevede di completare l'acquisizione di TruBridge nel luglio 2026, rafforzando il proprio supporto per gli ospedali rurali e di comunità. Queste transazioni riflettono la domanda costante di tecnologie e servizi integrati. I fornitori necessitano di un supporto concreto per gestire i flussi di lavoro di pagamento in diverse strutture sanitarie. La posizione competitiva di ciascun fornitore dipende dalla sua capacità di ridurre gli oneri amministrativi mantenendo la conformità. Poiché non sono stati forniti dati combinati sulla quota di mercato dei principali operatori, non è possibile calcolare un punteggio di concentrazione utilizzando la metodologia indicata.
Leader del settore del rimborso sanitario
UnitedHealth Group Incorporated
CVS Health Corporation
Elevance Health, Inc.
Il Gruppo Cigna
Società di servizi sanitari
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: R1 RCM ha annunciato l'acquisizione di Humata Health, azienda specializzata in tecnologie di autorizzazione preventiva automatizzate basate sull'intelligenza artificiale, al fine di integrare i flussi di lavoro automatizzati di Humata nella sua piattaforma per la gestione del ciclo di fatturazione Phare OS. La piattaforma di R1 gestisce già oltre 600 milioni di transazioni con i pagatori ogni anno, coinvolgendo 95 dei 100 principali sistemi sanitari statunitensi. Humata vanta un tasso di approvazione delle autorizzazioni al primo tentativo pari al 96%.
- Luglio 2026: IKS Health ha completato l'acquisizione di TruBridge, un fornitore di tecnologie sanitarie che serve oltre 1,500 ospedali rurali e di comunità con soluzioni di cartella clinica elettronica e gestione del ciclo di fatturazione.
- Gennaio 2026: Zelis ha acquisito Rivet, integrando le sue dashboard di analisi e gestione dei sinistri nella piattaforma Zelis.
Ambito del rapporto sul mercato globale del rimborso sanitario
Secondo quanto riportato nel documento, il rimborso delle prestazioni sanitarie si riferisce al processo mediante il quale gli operatori sanitari vengono retribuiti per i servizi resi, spesso da compagnie assicurative o programmi governativi. Comprende i meccanismi di compensazione che facilitano il pagamento di trattamenti e procedure mediche.
Il mercato dei rimborsi sanitari è segmentato in base a tipologia di richiesta di rimborso, pagatore, fornitore di servizi e area geografica. Per tipologia di richiesta di rimborso, il mercato è segmentato in richieste di rimborso parzialmente pagate e richieste di rimborso interamente pagate. Per pagatore, il mercato è segmentato in pagatori privati e pagatori pubblici. Per fornitore di servizi, il mercato è segmentato in ospedali, studi medici e cliniche, laboratori di diagnostica e altri fornitori di servizi. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le stime delle dimensioni e delle tendenze del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce valori (USD) per tutti i segmenti sopra menzionati.
| Risarcimenti non corrisposti correttamente |
| Risarcimenti interamente pagati |
| Pagatori privati |
| Pagatori pubblici |
| Ospedali |
| Studi medici e cliniche |
| Laboratori diagnostici |
| Altri fornitori di servizi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per rivendicazione | Risarcimenti non corrisposti correttamente | |
| Risarcimenti interamente pagati | ||
| Per Pagatore | Pagatori privati | |
| Pagatori pubblici | ||
| Per fornitore di servizi | Ospedali | |
| Studi medici e cliniche | ||
| Laboratori diagnostici | ||
| Altri fornitori di servizi | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita dei rimborsi sanitari?
La crescita è sostenuta dall'aumento dei costi delle cure, da una maggiore copertura assicurativa, dalla crescente domanda di assistenza per le malattie croniche e dal passaggio a modelli di pagamento basati sul valore.
A quanto ammonteranno i rimborsi sanitari nel 2026?
Il mercato dei rimborsi sanitari ha un valore di 11.13 miliardi di dollari nel 2026 e si prevede che raggiungerà i 14.77 miliardi di dollari entro il 2031.
Quale categoria di sinistri detiene la quota maggiore?
Nel 2025, le richieste di risarcimento non completamente erogate rappresentavano l'80.43% del totale, a testimonianza della necessità di individuare e recuperare i pagamenti che non corrispondono ai termini contrattuali.
Quale categoria di pagatori sta crescendo più rapidamente?
Si prevede che gli assicuratori privati cresceranno a un tasso di crescita annuo composto (CAGR) del 7.84% fino al 2031, grazie alla copertura assicurativa commerciale e a quella offerta dai datori di lavoro.
Quale tipologia di struttura sanitaria sta crescendo più rapidamente?
Si prevede che i laboratori di diagnostica cresceranno a un tasso annuo composto dell'8.43% fino al 2031, in quanto la domanda di test e monitoraggio ambulatoriali è in aumento.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.43% fino al 2031, grazie all'aumento delle esigenze in materia di copertura assicurativa e gestione dei sinistri.


