

Dimensioni e quota del mercato della gestione dei rifiuti pericolosi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
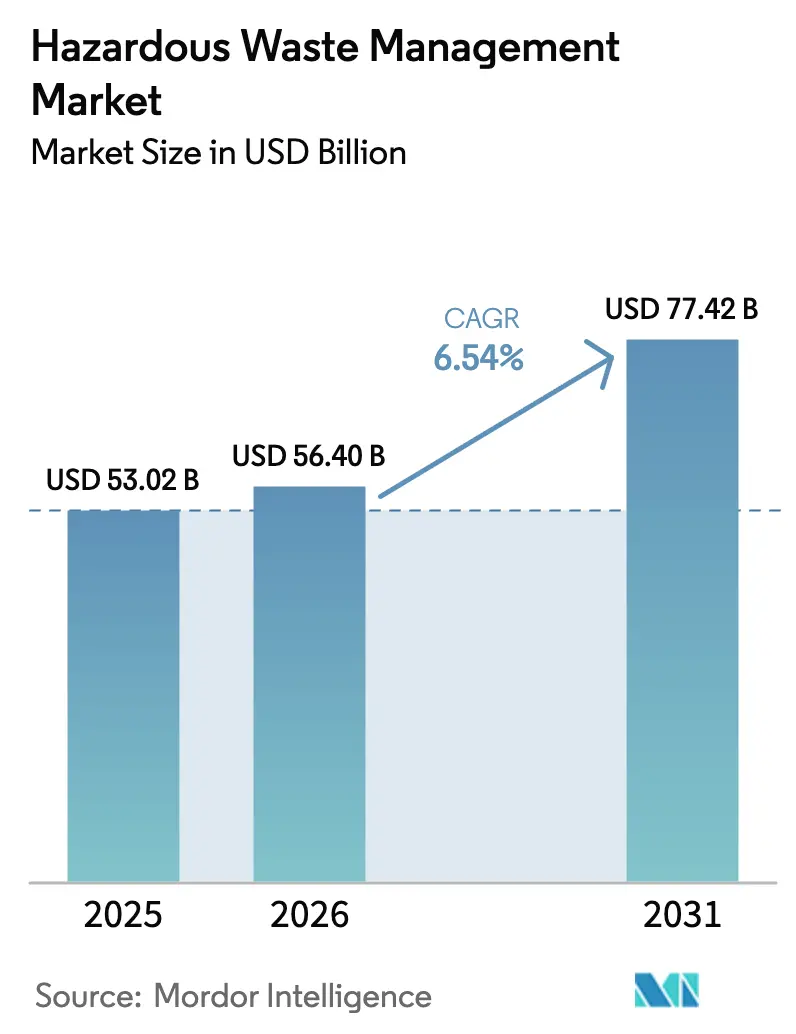
| Dimensione del mercato (2026) | 56.40 miliardo di dollari |
| Dimensione del mercato (2031) | 77.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione dei rifiuti pericolosi di Mordor Intelligence
Il mercato della gestione dei rifiuti pericolosi aveva un valore di 53.02 miliardi di dollari nel 2025 e si stima che crescerà da 56.40 miliardi di dollari nel 2026 a 77.42 miliardi di dollari entro il 2031, con un CAGR del 6.54% durante il periodo di previsione (2026-2031), a seguito di una più rigorosa applicazione a livello globale delle normative sui rifiuti elettronici, sulle batterie e sul co-trattamento. I flussi di liquidi, fanghi e prodotti chimici dominano i volumi attuali, tuttavia i segmenti dell'elettronica, del biomedico e del recupero delle risorse stanno accelerando a causa dell'inasprimento degli obiettivi di economia circolare. I produttori si stanno spostando dalla dipendenza dalle discariche verso percorsi termici avanzati, di riciclaggio e di stabilizzazione in loco in risposta al controllo ESG e all'aumento dei costi assicurativi per i carichi ad alto rischio. L'Asia-Pacifico è all'avanguardia nell'aumento della capacità produttiva grazie alla co-lavorazione nei forni per cemento e alla selezione basata sull'intelligenza artificiale, mentre il Nord America e l'Europa adottano tecnologie al plasma e supercritiche per conformarsi alle direttive sui PFAS e sulle batterie. Le multinazionali continuano a consolidare le flotte di raccolta, le piattaforme di analisi e le tecnologie di distruzione per garantire materie prime e permessi ambientali a lungo termine. [1] https://www.basel.int/
Punti chiave del rapporto
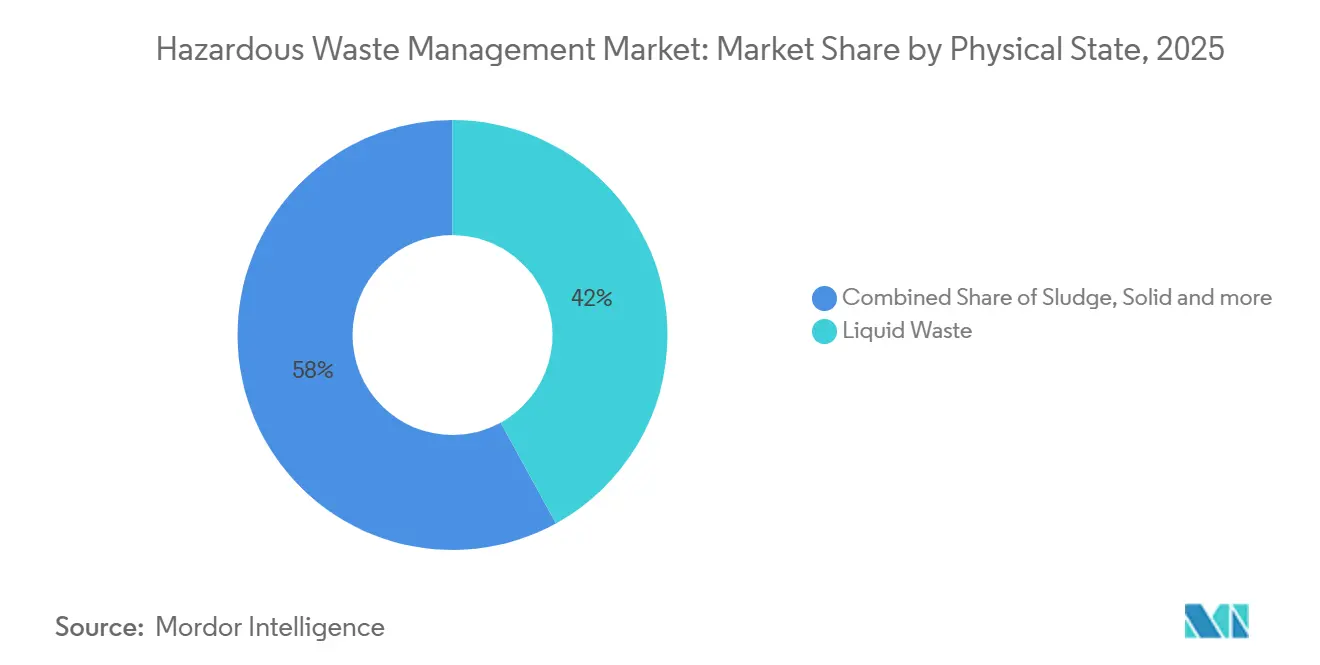
- In base allo stato fisico, nel 2025 i rifiuti liquidi detenevano il 42% della quota di mercato della gestione dei rifiuti pericolosi, mentre i flussi di fanghi stanno avanzando a un CAGR del 6.8% fino al 2031.
- Per categoria di rifiuti, i flussi chimici rappresentavano il 41% del mix nel 2025, mentre i rifiuti biomedici sono sulla buona strada per un CAGR dell'8.7% entro il 2031.
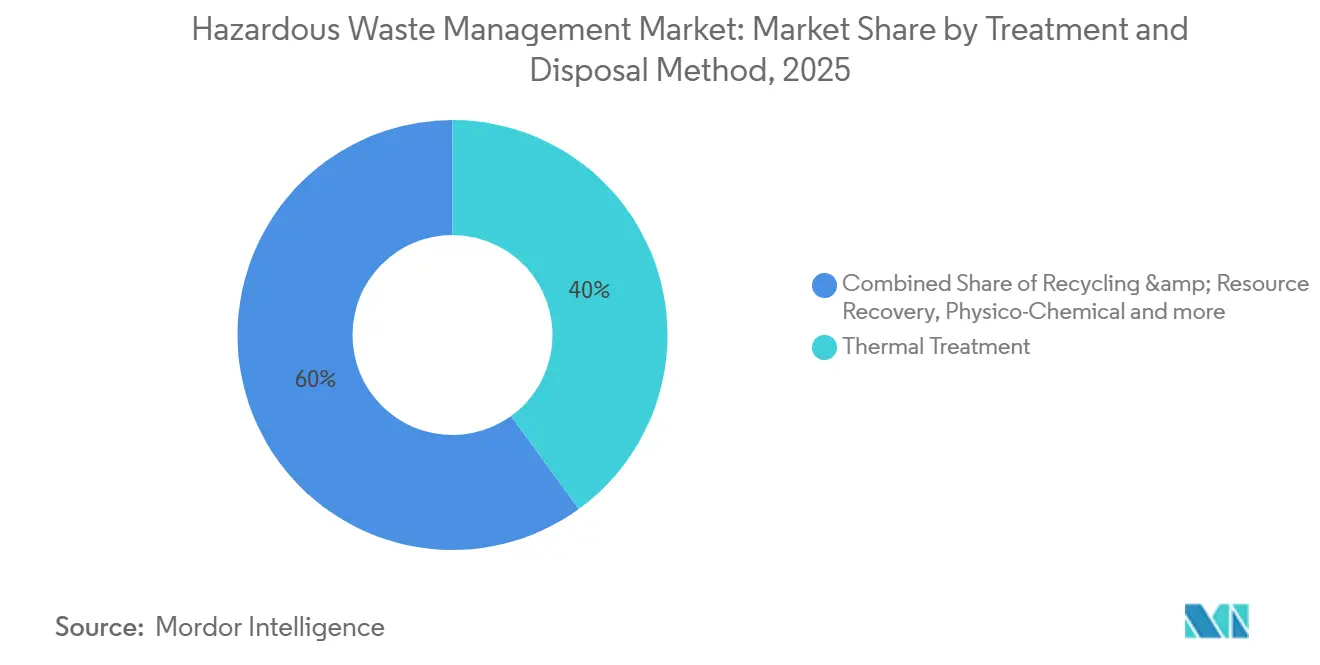
- In base al metodo di trattamento, i processi termici hanno rappresentato il 40% del fatturato nel 2025; il riciclaggio e il recupero delle risorse sono quelli in più rapida crescita, con un CAGR del 10.9%.
- Per quanto riguarda i servizi, la raccolta e il trasporto hanno conquistato il 32% nel 2025, ma i servizi di consulenza, audit e formazione stanno aumentando a un CAGR dell'8.9%.
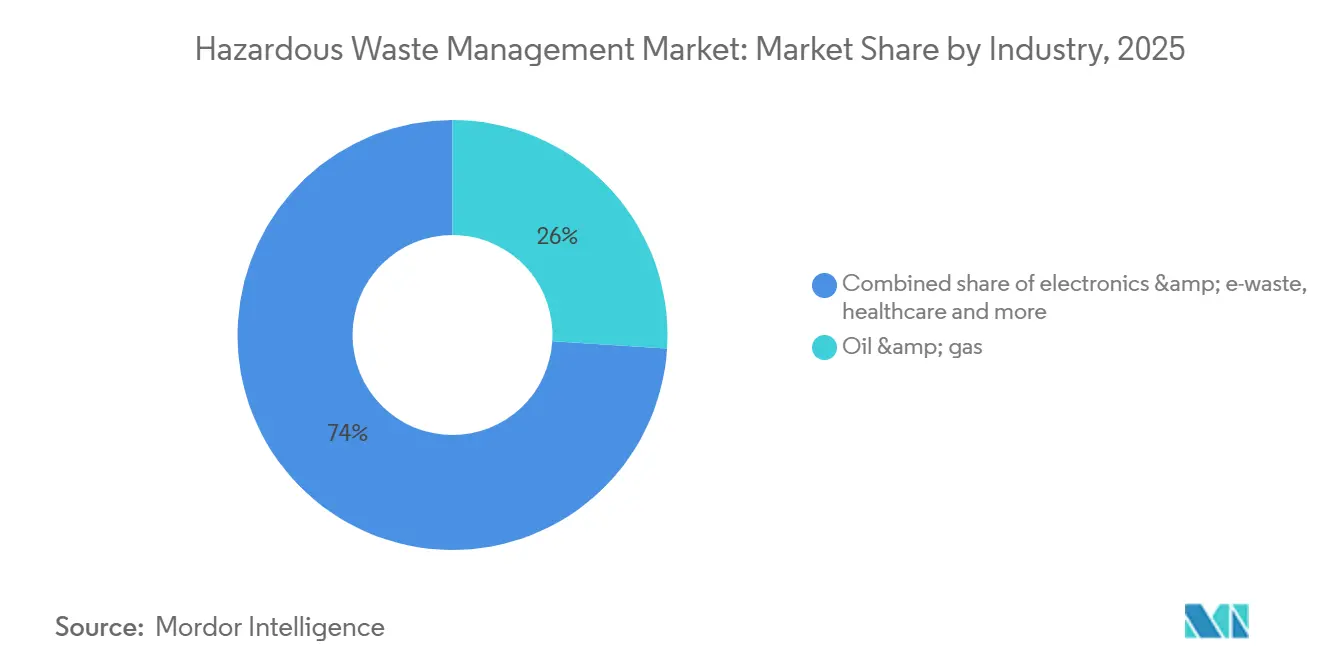
- Per settore, petrolio e gas hanno prodotto il 26% della domanda nel 2025, mentre i generatori elettronici sono quelli che hanno registrato la crescita più rapida, con un CAGR del 10.3%.
- Per area geografica, l'Asia-Pacifico ha contribuito per il 40.24% nel 2025 e manterrà un CAGR del 6.80% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione dei rifiuti pericolosi
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi del Green Deal dell'UE sul contenuto riciclato per batterie ed elettronica (2025) | + 1.2% | Nucleo dell'UE, ricadute sul Regno Unito e sugli stati EFTA | Medio termine (2-4 anni) |
| Incentivi del 15° piano quinquennale cinese per il co-trattamento dei rifiuti pericolosi (2026-2030) | + 1.0% | Cina, piloti in Vietnam e Indonesia | A lungo termine (≥4 anni) |
| Emendamenti alla Convenzione di Basilea sui rifiuti di plastica (2025) | + 0.8% | Globale con maggiore conformità nell'UE, in Giappone e in Corea del Sud | Medio termine (2-4 anni) |
| Monetizzazione dei crediti di carbonio per progetti di conversione dei rifiuti in energia | + 0.7% | Globale, primi guadagni in Giappone, Svizzera e Singapore | Medio termine (2-4 anni) |
| Ordinamento spettrale basato sull'intelligenza artificiale nei siti di produzione asiatici | + 0.6% | Cina, India, Tailandia, Malesia | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi del Green Deal dell'UE sul contenuto riciclato per batterie ed elettronica (2025)
Il regolamento 2023/1542 obbliga le batterie industriali e per veicoli elettrici vendute nell'UE a contenere il 16% di cobalto, il 6% di litio e il 6% di nichel da fonti riciclate entro il 2031. Le case automobilistiche, pertanto, collocano le linee di smantellamento presso le gigafactory e finanziano progetti pilota idrometallurgici che preservano la chimica del catodo. Le soglie di raccolta salgono al 63% nel 2027 e al 73% nel 2030, spingendo le aziende di logistica a installare il tracciamento GPS sui percorsi di ritiro. Il Regno Unito e gli Stati EFTA stanno armonizzando le norme per rimanere all'interno delle catene di approvvigionamento europee, mentre i produttori a contratto asiatici sentono la pressione a monte per raggiungere obiettivi paralleli. [2] https://commission.europa.eu/index_en
Incentivi del 15° piano quinquennale cinese per il co-trattamento dei rifiuti pericolosi (2026-2030)
Pechino offre agevolazioni fiscali e permessi accelerati agli impianti di cemento che adattano i forni per la sostituzione del combustibile con rifiuti pericolosi, puntando a un tasso del 20% entro il 2030. Solventi, fanghi e terreni contaminati entrano nel processo a 1,450 °C, sostituendo il carbone e riducendo l'uso delle discariche. Gli inceneritori indipendenti subiscono pressioni sui costi poiché i forni offrono tariffe di smaltimento inferiori a quelle reali. Vietnam e Indonesia stanno importando progetti cinesi per strategie di co-trattamento simili nelle zone di esportazione. [3] https://www.ndrc.gov.cn/
Emendamenti alla Convenzione di Basilea sui rifiuti di plastica (2025)
L'emendamento del 2025 ha riclassificato le plastiche miste e contaminate come pericolose, richiedendo il consenso informato preventivo per le spedizioni transfrontaliere. I paesi esportatori stanno potenziando la capacità interna di smistamento e riciclaggio chimico per evitare il rifiuto nei porti del Sud-est asiatico. Giappone e Corea del Sud hanno già commissionato nuovi treni di pirolisi adiacenti ai centri petrolchimici. I selezionatori a infrarossi dotati di intelligenza artificiale ora riducono i tassi di contaminazione al di sotto del 5% a velocità del nastro di due metri al secondo. I piccoli produttori raggruppano sempre più i volumi attraverso aggregatori di terze parti per ridurre i costi di movimentazione per tonnellata. [4] https://www.basel.int/
Monetizzazione dei crediti di carbonio per progetti di conversione dei rifiuti in energia
Gli accordi bilaterali previsti dall'Articolo 6 consentono agli operatori di guadagnare dai 20 ai 40 dollari per tonnellata di CO₂e per l'energia ricavata dai rifiuti che sostituisce la produzione di energia da fonti fossili. Giappone e Svizzera hanno approvato i primi crediti nel 2025, aggiungendo da due a tre punti percentuali ai rendimenti dei progetti. Gli inceneritori di rifiuti biomedici, già obbligatori per legge, ora monetizzano la loro inevitabile combustione. Il Regno Unito prevede di integrare l'energia ricavata dai rifiuti nel suo sistema di scambio di quote di emissione entro il 2028.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dei rivestimenti e degli assorbenti speciali causato dall'inflazione | -0.5% | Globale, acuto in Nord America e UE | A breve termine (≤2 anni) |
| Controllo ESG per limitare le esportazioni di rifiuti offshore | -0.4% | Il nucleo dell'OCSE e la pressione sui terminali di importazione dell'ASEAN | Medio termine (2-4 anni) |
| Il rischio di incendio delle batterie agli ioni di litio aumenta i premi assicurativi | -0.3% | Globale, concentrato nei corridoi ad alto volume | A breve termine (≤2 anni) |
| Disponibilità commerciale limitata delle tecnologie di distruzione dei PFAS | -0.3% | Nord America, UE, Australia | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei rivestimenti e degli assorbenti speciali causato dall'inflazione
I prezzi dei rivestimenti in polietilene, dell'argilla bentonitica e del carbone attivo sono aumentati del 15-25% nel 2024-2025 a causa della volatilità delle materie prime. Questi materiali rappresentano il 10-15% dei costi totali di trattamento, mettendo sotto pressione i gestori di discariche di fascia media in Nord America ed Europa. I grandi operatori sfruttano contratti all'ingrosso e clausole di pass-through, mentre le aziende più piccole testano sostituti a base biologica in attesa delle approvazioni normative. L'impennata dei costi accelera le fusioni, mentre le aziende indipendenti in difficoltà finanziarie cercano di espandersi.
Controllo ESG per limitare le esportazioni di rifiuti offshore
Gli investitori ora richiedono trasparenza sul fine vita nei report di sostenibilità, scoraggiando le spedizioni dai porti OCSE verso destinazioni ASEAN a basso costo. Rotterdam, Amburgo e Los Angeles si trovano ad affrontare ritardi perché la capacità locale di incenerimento e stabilizzazione non è riuscita a tenere il passo. I produttori rispondono installando unità di trattamento in loco e creando hub regionali conformi agli standard OCSE, riducendo le distanze di viaggio.
Analisi del segmento
Per stato fisico: predominio dei liquidi in mezzo all'accelerazione dei fanghi
Nel 2025, i flussi liquidi hanno rappresentato il 42% del mercato della gestione dei rifiuti pericolosi, principalmente per quanto riguarda gli effluenti petrolchimici e farmaceutici che richiedono incenerimento o trattamento fisico-chimico. I volumi di fanghi stanno aumentando a un CAGR del 6.8% fino al 2031, grazie all'ammodernamento degli impianti di trattamento delle acque reflue in seguito a normative di scarico più severe negli Stati Uniti e nell'UE. Gli operatori stanno aggiornando i sistemi a membrana e le unità di elettrocoagulazione per ridurre i volumi di liquidi prima della spedizione fuori sito, alleggerendo i costi di trasporto.
Gli investitori nel settore dei fanghi si concentrano su essiccatori termici, digestori anaerobici e linee di pirolisi che convertono i fanghi di depurazione in biochar e gas di sintesi, creando sottoprodotti vendibili. Le modifiche al Quadro Quadro UE sui Rifiuti, adottate nel 2024, danno priorità al recupero energetico dei fanghi non riciclabili. I fornitori di servizi per i rifiuti liquidi, nel frattempo, aggiungono impianti di filtrazione mobili per le operazioni di turnaround delle raffinerie, incrementando i ricavi ad alto margine derivanti dagli interventi di emergenza. Questo duplice percorso mantiene il mercato della gestione dei rifiuti pericolosi flessibile in base ai diversi profili di rifiuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria di rifiuti: Flussi chimici Piombo, picchi biomedici
I residui chimici hanno rappresentato il 41% del fatturato della categoria nel 2025, riflettendo l'elevato utilizzo di solventi, acidi e reagenti nei processi industriali. I rifiuti biomedici e clinici sono quelli che hanno registrato la crescita più rapida, con un CAGR dell'8.7%, alimentato dalle norme di controllo delle infezioni post-pandemia e dalla crescita dei dispositivi monouso. Le principali reti ospedaliere in India e Cina hanno installato linee di autoclavi con tracciamento GPS per conformarsi alle normative sui rifiuti aggiornate al 2024.
I progetti pilota di riciclo diretto per i rifiuti elettronici si intersecano con le strategie di gestione dei rifiuti chimici quando la lisciviazione idrometallurgica estrae metalli preziosi. I rifiuti contenenti agenti patogeni richiedono la disinfezione termica prima della triturazione e le autorità di regolamentazione ora insistono sul tracciamento tramite codice a barre per garantire il trattamento completo. Questi protocolli aumentano i costi di conformità, ma rafforzano la fiducia tra gli investitori istituzionali che richiedono l'allineamento ESG al settore della gestione dei rifiuti pericolosi.
Per metodo di trattamento/smaltimento: cavi termici, il riciclaggio prende slancio
I processi termici hanno contribuito al 40% del fatturato del 2025, premiati per la riduzione del volume del 90% e la distruzione di materiali organici a 1,200 °C. Il riciclo e il recupero delle risorse crescono a un CAGR del 10.9%, poiché i produttori di batterie ed elettronica perseguono obblighi in materia di contenuto riciclato. I team di gassificazione al plasma e pirolisi in Giappone e Corea del Sud ora gestiscono impianti che esportano elettricità e scorie vetrificate.
I limiti alla qualità dell'aria spingono gli operatori ad aggiungere scrubber e sistemi di monitoraggio continuo, incrementando la spesa in conto capitale di 5-15 milioni di dollari per camino. Gli impianti di recupero delle risorse compensano i costi più elevati attraverso i crediti di carbonio previsti dall'Articolo 6 e le vendite premium di metalli secondari. Questa dinamica è alla base della continua espansione delle dimensioni del mercato della gestione dei rifiuti pericolosi in questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per servizio: la raccolta domina, la consulenza accelera
Raccolta e trasporto hanno garantito il 32% del fatturato del 2025 grazie a cisterne specializzate e tracciamento GPS. Consulenza, audit e formazione cresceranno a un CAGR dell'8.9%, poiché i produttori globali integreranno parametri ESG nei contratti con i fornitori. Le tendenze all'outsourcing favoriscono i fornitori integrati che combinano camion, laboratori e team di consulenza nell'ambito di accordi pluriennali.
L'ottimizzazione digitale dei percorsi riduce i chilometri percorsi a vuoto e le emissioni di CO2, migliorando i punteggi delle offerte nelle gare d'appalto comunali. Le divisioni di consulenza certificano la norma ISO 14001 ed eseguono valutazioni del ciclo di vita, aiutando i clienti a evitare sanzioni e guidando il mercato della gestione dei rifiuti pericolosi verso servizi di conoscenza a più alto margine.
Per settore: cavi per petrolio e gas, sovratensioni elettroniche
I produttori di petrolio e gas hanno generato il 26% della domanda nel 2025 attraverso fanghi di perforazione e fanghi di raffinazione. I produttori di elettronica dovrebbero registrare un CAGR del 10.3% entro il 2031, grazie all'aumento dei volumi di batterie dovuto alla diffusione dei veicoli elettrici. I cicli di sostituzione degli smartphone si sono ridotti a due o tre anni, alimentando i crescenti mercati secondari per le batterie riutilizzate.
I clienti delle raffinerie adottano unità di desorbimento termico per recuperare gli idrocarburi, mentre i generatori elettronici si avvalgono di smantellatori che estraggono cobalto, litio e terre rare. I fornitori di servizi logistici stanno innovando le casse di raffreddamento passivo per ridurre i premi assicurativi sulle spedizioni di ioni di litio. Queste iniziative diversificano i ricavi e ampliano la presenza del settore della gestione dei rifiuti pericolosi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della gestione dei rifiuti pericolosi nella regione Asia-Pacifico
L'area Asia-Pacifico ha detenuto il 40.24% del fatturato di mercato nel 2025 e si prevede che il tasso di interesse composto salirà al 6.80% fino al 2031, grazie agli incentivi alla co-elaborazione della Cina, ai mandati EPR dell'India e agli investimenti dell'ASEAN negli impianti di termovalorizzazione. I cementifici cinesi ora sostituiscono fino a un quinto dei combustibili fossili con residui pericolosi, riducendo sia le emissioni che le tariffe di smaltimento. L'India ha ampliato i centri di smantellamento per l'elettronica nel 2025 e li ha collegati alle raffinerie idrometallurgiche che soddisfano le specifiche di produzione per le batterie.
Mercato della gestione dei rifiuti pericolosi in Nord America ed Europa
Il Nord America e l'Europa inaspriscono i limiti di smaltimento in discarica e le norme sui PFAS, promuovendo installazioni in loco di plasma e SCWO. Gli Stati Uniti hanno finalizzato i limiti di 4 ppt per PFOA e PFOS nel 2024, spingendo le aziende di servizi pubblici e i produttori a garantire la capacità di distruzione. L'UE ha aggiornato il suo quadro normativo sui rifiuti nel 2024 per dare priorità alla prevenzione, al riutilizzo e al riciclaggio rispetto allo smaltimento, con gli Stati membri che sperimentano manifesti di trasporto basati su blockchain per le spedizioni intra-UE al fine di dimezzare la burocrazia.
Mercato della gestione dei rifiuti pericolosi in Medio Oriente e Africa
Il Medio Oriente e l'Africa, sebbene più piccoli, stanno accelerando. Arabia Saudita, Emirati Arabi Uniti e Qatar hanno approvato complessi integrati che combinano incenerimento, discarica e recupero energetico nell'ambito di partenariati pubblico-privati. EnviroServ del Sudafrica ha ampliato la capacità di trattamento dei rifiuti minerari e sanitari, mentre Nigeria ed Egitto hanno ottenuto fondi dalle banche di sviluppo per studi di fattibilità. Queste iniziative ampliano l'accesso regionale allo smaltimento conforme e fanno crescere il mercato globale della gestione dei rifiuti pericolosi.
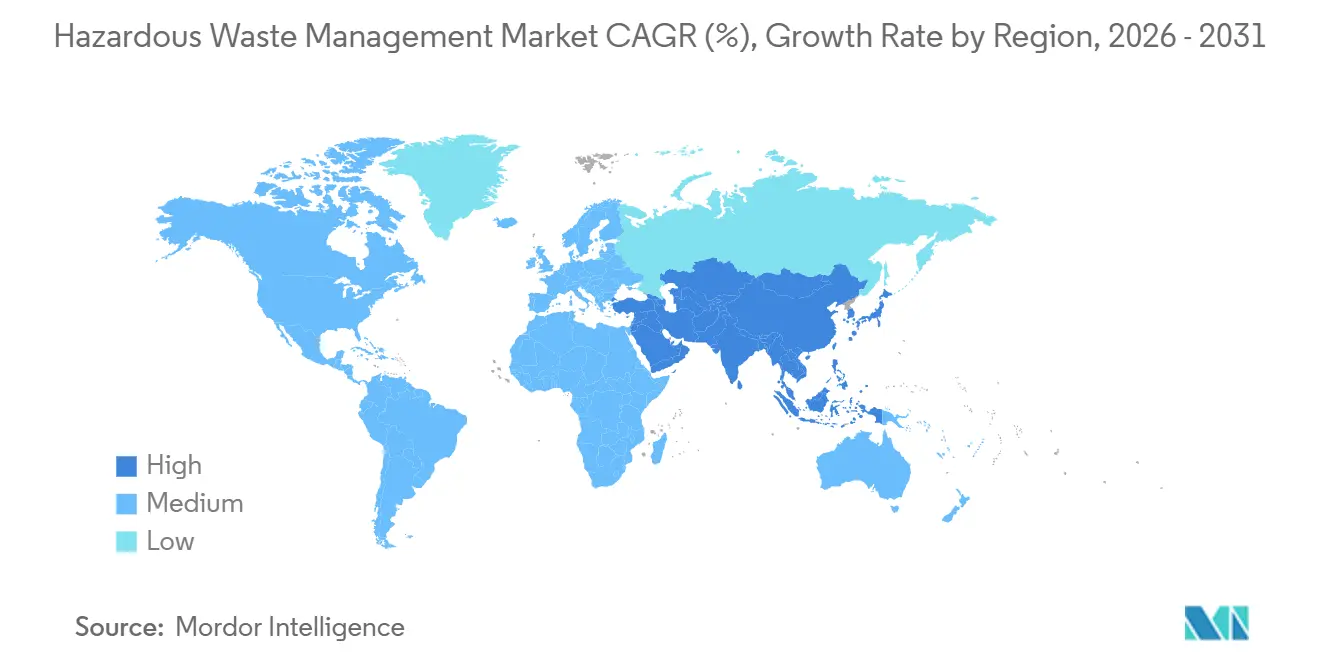
Nota: le quote di segmento di tutte le singole regioni sono disponibili al momento dell'acquisto del report
Panorama competitivo
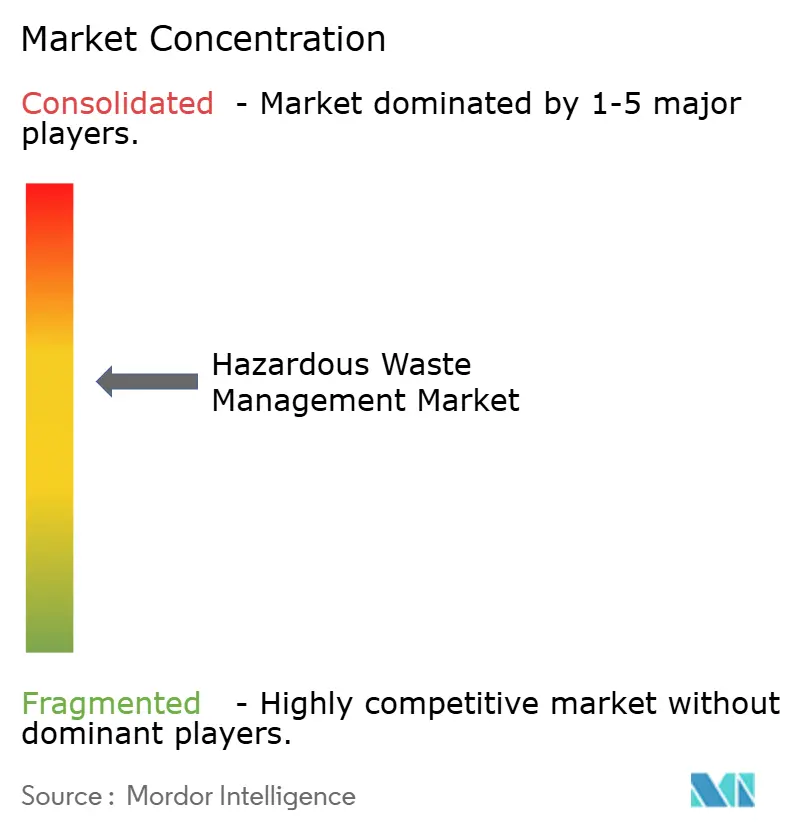
Il mercato della gestione dei rifiuti pericolosi è moderatamente concentrato. Le prime cinque aziende, Veolia, Suez, Waste Management Inc., Clean Harbors e Republic Services, controllano circa il 30% del fatturato globale, lasciando spazio agli specialisti regionali. L'integrazione verticale rimane il fulcro: Veolia ha recentemente assorbito le attività europee di Suez, aggiungendo inceneritori e discariche che vincolano le posizioni di materie prime e permessi. I concorrenti rispondono acquisendo flotte di raccolta o stipulando accordi a lungo termine per l'acquisto di energia per gli impianti di termovalorizzazione.
Le alleanze strategiche accelerano l'adozione della tecnologia. Le gigafabbriche di batterie collaborano con le aziende di smaltimento rifiuti per co-localizzare le linee di smantellamento, e i produttori di cemento firmano contratti pluriennali di prelievo per i residui pericolosi che sostituiscono il carbone. I fornitori di intelligenza artificiale integrano sensori e ID blockchain nei contenitori, offrendo ai clienti dei generatori la prova della custodia. Le domande di brevetto per la torcia al plasma e l'ossidazione elettrochimica sono aumentate del 15% su base annua nel 2025, segnalando un'intensificazione della rivalità in ambito R&S.
I nuovi operatori del settore puntano su punti critici di nicchia come la distruzione dei PFAS e la mitigazione degli incendi con batterie agli ioni di litio. Le aziende finanziate da venture capital sperimentano l'ossidazione supercritica dell'acqua con garanzie di produttività, mentre i produttori di container testano compositi di raffreddamento passivo che riducono il rischio di fuga termica. I mercati digitali raggruppano carichi di generatori di piccole quantità, migliorando l'utilizzo della flotta e garantendo ai clienti remoti l'accesso a trattamenti premium. Queste innovazioni ampliano l'offerta di servizi e stimolano la crescita organica nel mercato della gestione dei rifiuti pericolosi.
Leader del settore della gestione dei rifiuti pericolosi
Veolia Ambiente SA
Gestione dei rifiuti Inc.
Clean Harbours Inc.
Suez SA
Repubblica Servizi Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: General Atomics ha iniziato a dimostrare il suo sistema industriale SCWO presso il sito di Clean Earth nella Carolina del Nord, nell'ambito di un contratto del Dipartimento della Difesa, raggiungendo un'efficienza di distruzione dei PFAS del 99.99%.
- Gennaio 2025: entrano in vigore gli emendamenti della Convenzione di Basilea sui rifiuti elettronici, che riclassificano i rifiuti elettronici contaminati come pericolosi e impongono l'espansione del trattamento domestico.
- Dicembre 2024: Redwood Materials ha impegnato 1 miliardo di dollari per ampliare il suo impianto di riciclaggio delle batterie in Nevada, portando la capacità a 100 GWh entro il 2026.
- Novembre 2024: Veolia ha finalizzato l'acquisto per 14.3 miliardi di dollari delle attività europee di Suez nel settore dei rifiuti, consolidando la sua posizione di maggiore fornitore integrato della regione.
Ambito e metodologia
Il settore della gestione dei rifiuti pericolosi comporta la gestione di materiali di scarto che presentano rischi significativi per la salute umana e l'ambiente. Ciò include la raccolta, il trattamento, lo smaltimento e il riciclaggio di materiali considerati pericolosi, spesso a causa della loro tossicità, infiammabilità, corrosività, reattività o radioattività.
Il mercato della gestione dei rifiuti pericolosi è segmentato per tipo (solidi, liquidi e fanghi), rifiuti (chimici, biomedici, radioattivi e altri rifiuti (corrosivi, infiammabili, ecc.)) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Tinte Unite |
| Liquido |
| Fango |
| Rifiuti chimici (industriali) |
| Rifiuti elettronici (batterie, ecc.) |
| Rifiuti biomedici/clinici |
| Scorie radioattive |
| Altri (rifiuti infiammabili ed esplosivi, rifiuti corrosivi e ossidanti) |
| Trattamento fisico-chimico (neutralizzazione, precipitazione, stabilizzazione, solidificazione, ossidazione, ecc.) |
| Trattamento termico (incenerimento, arco al plasma, pirolisi) |
| Trattamento biologico (anaerobico, compostaggio) |
| discarica |
| Riciclaggio e recupero delle risorse |
| Altri (incapsulamento, pozzo profondo, ecc.) |
| Raccolta e trasporto |
| Deposito in loco |
| Trattamento e smaltimento |
| Consulenza, Audit e Formazione |
| Olio e gas |
| Produzione chimica e petrolchimica |
| Sanità e prodotti farmaceutici |
| Miniere e metallurgia |
| Produzione di energia (carbone, nucleare) |
| Costruzione e demolizione |
| Automotive e produzione generale |
| Riciclaggio di elettronica e rifiuti elettronici |
| Altri (marittimi, municipali, agricoli, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per stato fisico | Tinte Unite | |
| Liquido | ||
| Fango | ||
| Per categoria di rifiuti | Rifiuti chimici (industriali) | |
| Rifiuti elettronici (batterie, ecc.) | ||
| Rifiuti biomedici/clinici | ||
| Scorie radioattive | ||
| Altri (rifiuti infiammabili ed esplosivi, rifiuti corrosivi e ossidanti) | ||
| Per metodo di trattamento/smaltimento | Trattamento fisico-chimico (neutralizzazione, precipitazione, stabilizzazione, solidificazione, ossidazione, ecc.) | |
| Trattamento termico (incenerimento, arco al plasma, pirolisi) | ||
| Trattamento biologico (anaerobico, compostaggio) | ||
| discarica | ||
| Riciclaggio e recupero delle risorse | ||
| Altri (incapsulamento, pozzo profondo, ecc.) | ||
| Per servizio | Raccolta e trasporto | |
| Deposito in loco | ||
| Trattamento e smaltimento | ||
| Consulenza, Audit e Formazione | ||
| Per settore | Olio e gas | |
| Produzione chimica e petrolchimica | ||
| Sanità e prodotti farmaceutici | ||
| Miniere e metallurgia | ||
| Produzione di energia (carbone, nucleare) | ||
| Costruzione e demolizione | ||
| Automotive e produzione generale | ||
| Riciclaggio di elettronica e rifiuti elettronici | ||
| Altri (marittimi, municipali, agricoli, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della gestione dei rifiuti pericolosi?
Nel 56.40 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato entro il 2031?
Si prevede che registrerà un CAGR del 6.54%, raggiungendo i 77.42 miliardi di USD.
Quale regione è leader in termini di quota di mercato?
L'area Asia-Pacifico detiene il 40.24% del fatturato globale e manterrà un CAGR del 6.80% fino al 2031.
Quale metodo di trattamento si sta diffondendo più rapidamente?
Il riciclaggio e il recupero delle risorse aumenteranno a un CAGR del 10.9% tra il 2026 e il 2031.
Quale segmento industriale registra la crescita più rapida?
Si prevede che i produttori di apparecchiature elettroniche e rifiuti elettronici cresceranno a un CAGR del 10.3% entro il 2031.
Quali tecnologie sono soggette a carenze di fornitura?
I sistemi di distruzione dei PFAS su scala commerciale sono ancora scarsi: nel mondo sono operativi meno di dieci impianti.


