

Dimensioni e quota del mercato dei pavimenti in legno duro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
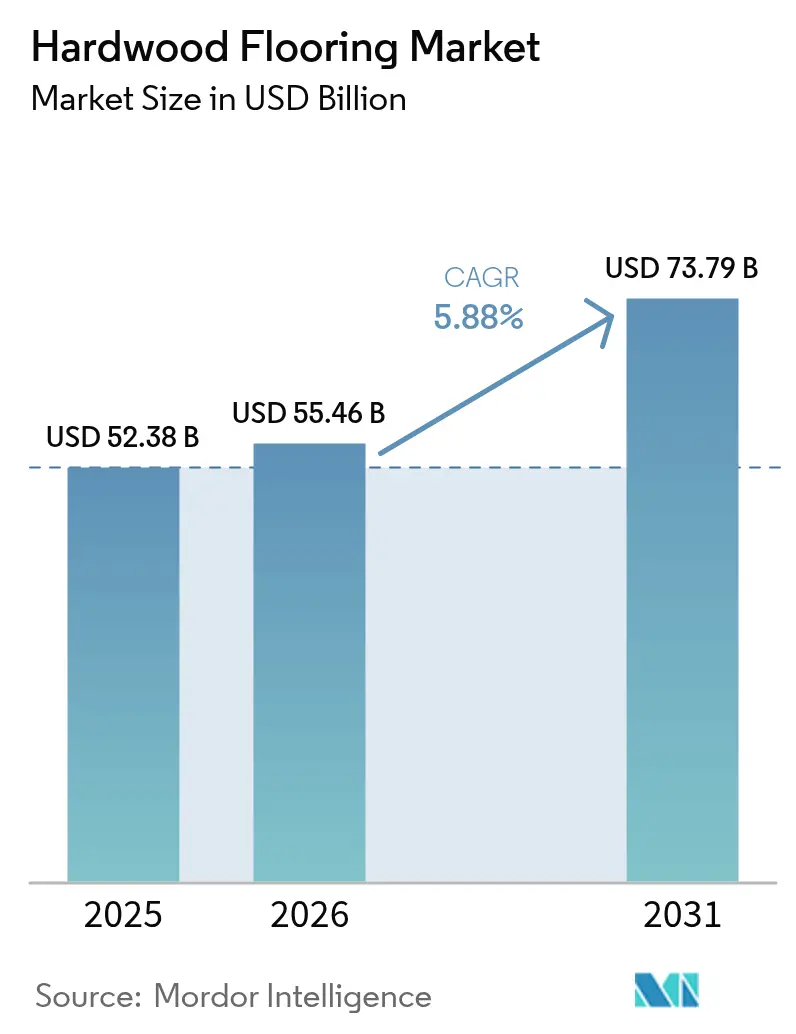
| Dimensione del mercato (2026) | 55.46 miliardo di dollari |
| Dimensione del mercato (2031) | 73.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.88% CAGR |
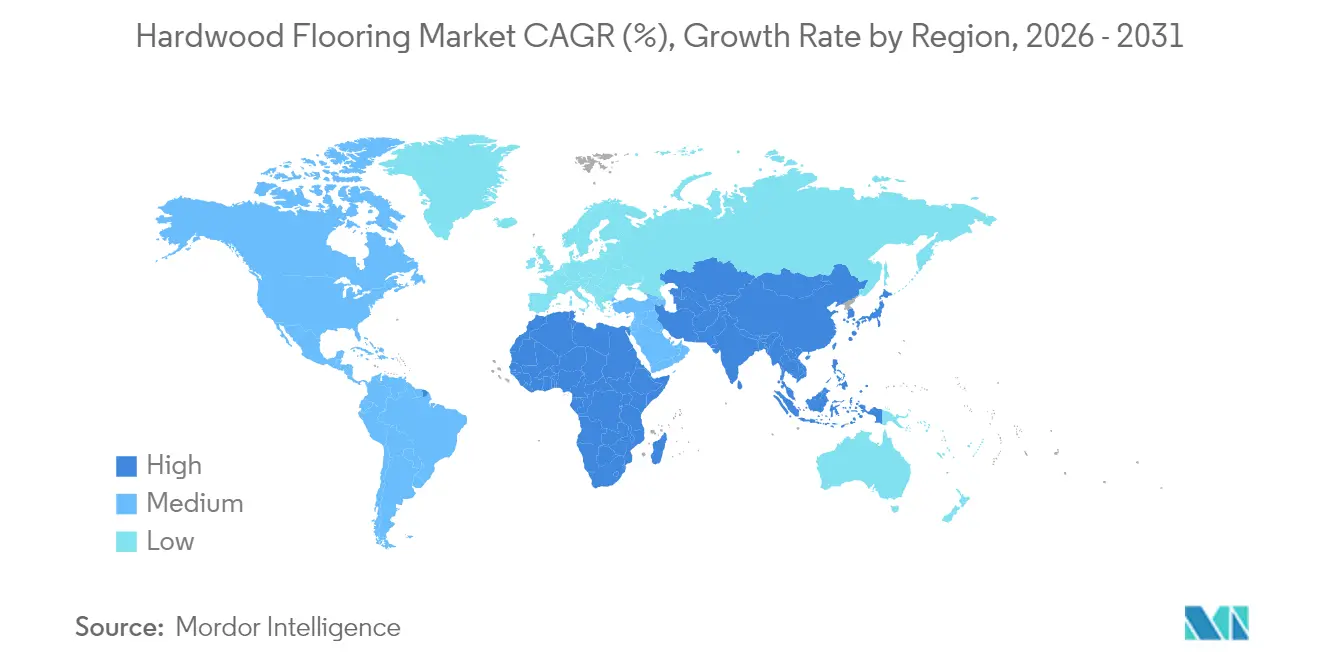
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
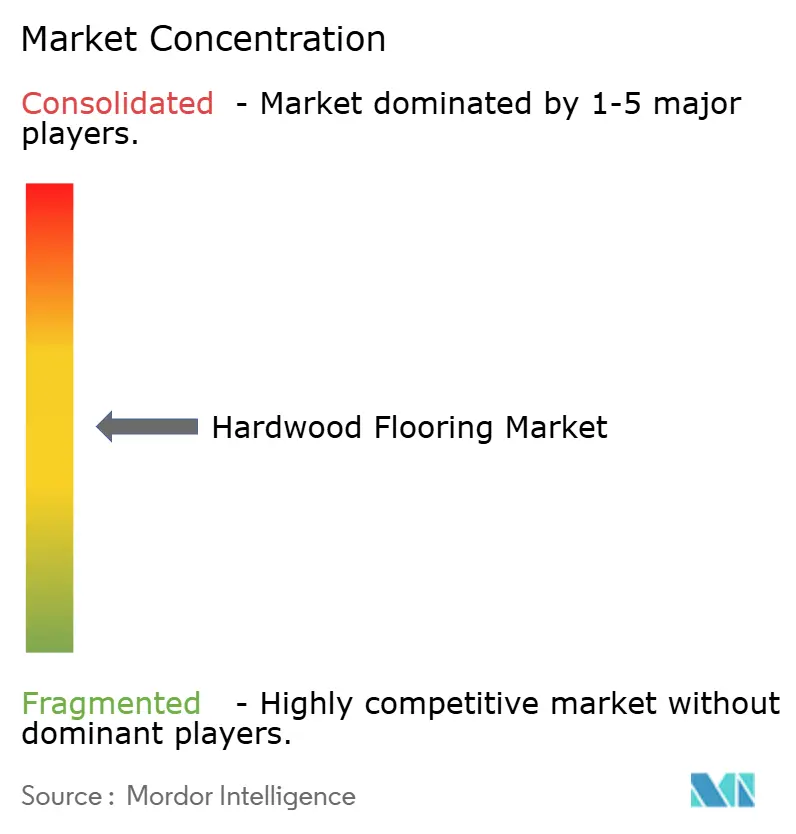
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pavimenti in legno duro di Mordor Intelligence
Si prevede che il mercato dei pavimenti in legno massello crescerà da 52.38 miliardi di dollari nel 2025 a 55.46 miliardi di dollari nel 2026, per poi raggiungere i 73.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.88% nel periodo 2026-2031. La spesa per la ristrutturazione nelle economie ad alto reddito, le rapide innovazioni nel settore del legno ingegnerizzato e l'adozione delle vendite digitali sostengono una traiettoria di espansione costante, nonostante la volatilità dei tassi di interesse rappresenti una sfida per il settore delle nuove costruzioni. La crescente domanda di interni biofilici, le rigide normative sulla tracciabilità del legno e la crescente popolarità del legno massello termotrattato espandono il mercato dei pavimenti in legno massello in nicchie che consentono di ottenere prezzi più elevati. Le aziende leader ampliano le basi di approvvigionamento per gestire i rischi fitosanitari e posizionare sul mercato prodotti certificati conformi alle nuove normative in materia di deforestazione. I sistemi di incastro a clic, basati sulla tecnologia, riducono i tempi di installazione, migliorando la competitività del prodotto rispetto ai pavimenti resilienti e contenendo al contempo la carenza di manodopera.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 il legno ingegnerizzato rappresentava il 71.98% della quota di mercato dei pavimenti in legno duro, mentre si prevede che il legno ingegnerizzato crescerà più rapidamente, con un CAGR del 6.05% tra il 2026 e il 2031.
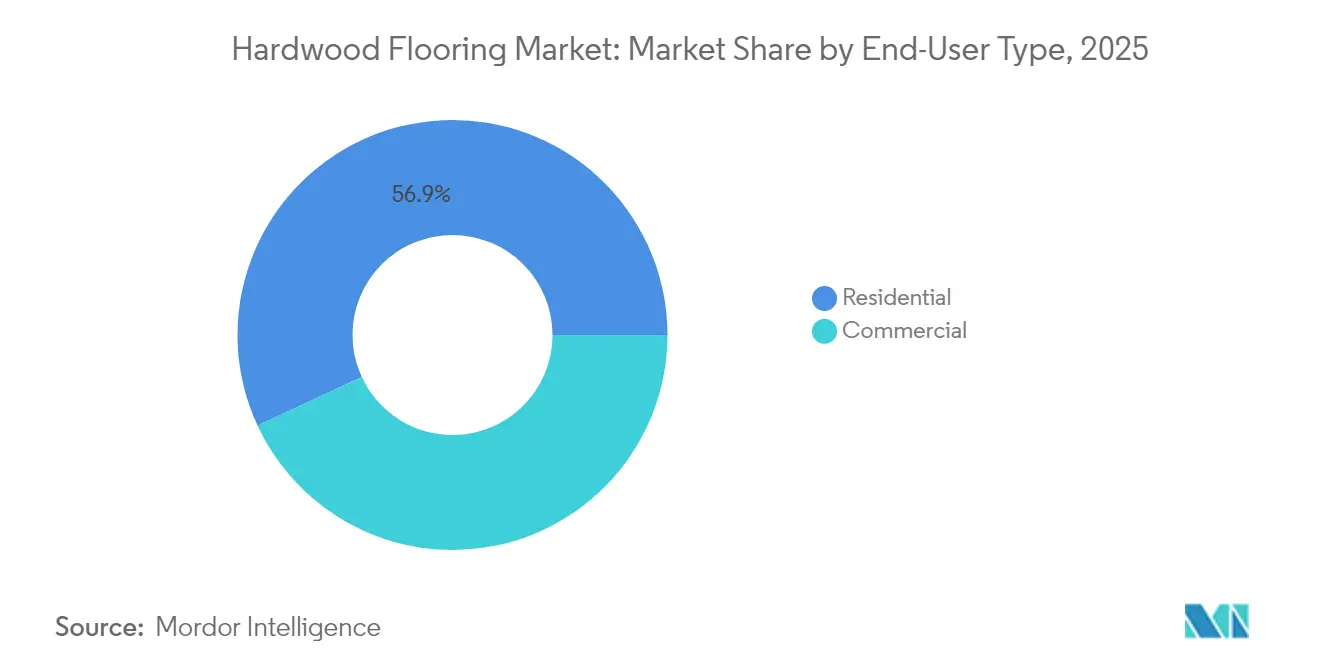
- Per utente finale, le applicazioni residenziali hanno conquistato il 56.92% della quota di mercato dei pavimenti in legno duro nel 2025, con una previsione di crescita dell'uso commerciale al CAGR più elevato del 7.42% nel periodo 2026-2031.
- Per canale di distribuzione, nel 2025 i negozi offline rappresentavano il 66.55% della quota di mercato dei pavimenti in legno, mentre si prevede che i negozi online cresceranno più rapidamente, con un CAGR del 14.60% dal 2026 al 2031.
- In termini geografici, nel 2025 l'Europa deteneva il 33.05% della quota di mercato dei pavimenti in legno duro, mentre si prevede che la regione Asia-Pacifico crescerà al CAGR più elevato, pari al 7.48%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pavimenti in legno duro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della spesa per la ristrutturazione delle case nelle economie sviluppate | + 1.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle tecnologie di bloccaggio a scatto in legno ingegnerizzato | + 1.2% | Global | A lungo termine (≥ 4 anni) |
| Crescente preferenza per l'estetica degli interni biofili | + 0.9% | Nord America ed Europa, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Crescente edilizia residenziale nell'Asia emergente | + 1.5% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Adozione commerciale di pavimenti in legno duro termicamente modificati | + 0.7% | Globale, primi guadagni in Nord America e Europa | Medio termine (2-4 anni) |
| Utilizzo di legno duro recuperato e riciclato nei progetti di economia circolare | + 0.4% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della spesa per la ristrutturazione delle case nelle economie sviluppate
Gli elevati costi dei mutui incoraggiano le famiglie a ristrutturare anziché trasferirsi, alimentando un costante rinnovamento dei pavimenti in legno in Nord America e in Europa. Le ricerche di mercato mostrano che i progetti di pavimentazione offrono un elevato valore di rivendita e tangibili vantaggi in termini di stile di vita, rendendo il legno pregiato un investimento privilegiato anche in periodi di incertezza macroeconomica. Questa tendenza attenua la ciclicità dei ricavi, cercando di incrementare la domanda per un parco immobiliare obsoleto piuttosto che per progetti di nuova costruzione volatili. I produttori sfruttano il ciclo di sostituzione raggruppando servizi di progettazione e pacchetti di estensione della garanzia che aumentano i margini. I rivenditori beneficiano di un traffico prevedibile e di prezzi dei biglietti più elevati, poiché i consumatori danno priorità ai miglioramenti degli spazi abitativi rispetto ai beni discrezionali. Lo slancio della crescita è quindi insito nei budget per le ristrutturazioni che rimangono resilienti nonostante il mutevole sentiment economico.
Espansione delle tecnologie Click-Lock per legno ingegnerizzato
Meccanismi di bloccaggio proprietari come Uniclic e profili pieghevoli Välinge 5G consentono installazioni flottanti che riducono i tempi di manodopera fino al 60%, espandendo il mercato dei pavimenti in legno massello tra gli appassionati del fai da te e i progettisti di piccole attività commerciali. I nuclei resistenti all'umidità attenuano i problemi di imbarcamento, consentendo a cucine e seminterrati di adottare doghe ingegnerizzate storicamente riservate al vinile. La protezione brevettuale sui sistemi di bloccaggio crea potere di determinazione dei prezzi e flussi di entrate derivanti dalle licenze per i proprietari di tecnologie, mentre la ricerca e sviluppo a livello di settore è mirata a costruzioni più snelle e dimensionalmente più stabili. Questa efficienza si traduce in minori costi totali di progetto, rendendo il legno massello ingegnerizzato un percorso di aggiornamento fattibile quando i budget potrebbero altrimenti sbilanciarsi verso pavimenti resilienti. Di conseguenza, l'innovazione del sistema di bloccaggio a scatto funge da motore di domanda strutturale con rilevanza globale a lungo termine.
Crescente preferenza per l'estetica degli interni biofili
Architetti e designer richiedono sempre più spesso superfici in legno autentico per soddisfare gli obiettivi di benessere in uffici, scuole e ambienti sanitari. Studi collegano i materiali naturali a una maggiore produttività e soddisfazione degli occupanti, spingendo i clienti aziendali a destinare budget più elevati alle finiture in legno massello. Le finiture a doghe larghe e naturali celebrano la variazione organica, un linguaggio progettuale incompatibile con le alternative in vinile stampate digitalmente. I produttori evidenziano finiture a basso contenuto di COV e l'approvvigionamento tracciabile per allinearsi ai parametri di certificazione per l'edilizia sostenibile, creando ulteriore attrattiva per gli SKU premium. Questo cambiamento della domanda si traduce in prezzi medi di vendita più elevati e stimola l'ampliamento delle linee di prodotti che abbinano essenze e texture contrastanti per spazi curati e ispirati alla natura.
Crescente edilizia residenziale nell'Asia emergente
La rapida urbanizzazione accelera l'avvio di progetti di edilizia residenziale multifamiliare in Cina, India, Vietnam e Indonesia, favorendo la penetrazione del legno duro oltre i complessi residenziali di lusso. Le segherie locali ampliano la lavorazione del legno di caucciù e dell'acacia, riducendo i tempi di consegna e i costi di sbarco per gli installatori regionali. Inoltre, l'aumento del reddito disponibile consente agli acquirenti della classe media di aggiornare i pacchetti di finitura dal laminato al legno duro ingegnerizzato. I fornitori globali collocano le linee di finitura nel Sud-est asiatico per sfruttare i vantaggi tariffari e la vicinanza ai mercati in crescita. Di conseguenza, l'Asia emergente rappresenta l'opportunità di volume più duratura per il mercato dei pavimenti in legno duro nel prossimo decennio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati rispetto alle alternative in vinile e laminato | -1.1% | Global | A breve termine (≤ 2 anni) |
| Norme più severe sulla sostenibilità e sulla deforestazione | -0.8% | Europa e Nord America, espansione in APAC | Medio termine (2-4 anni) |
| Interruzioni della catena di approvvigionamento dovute ai controlli fitosanitari sulle importazioni | -0.6% | Global | A breve termine (≤ 2 anni) |
| Volatilità nei prezzi delle resine adesive di origine biologica | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati rispetto alle alternative in vinile e laminato
Le piastrelle in vinile di lusso riproducono l'effetto legno a una frazione dei costi di materiale e manodopera, distogliendo la domanda di base dal legno massello. I picchi di prezzo del legname causati dall'inflazione ampliano il divario, amplificando la sensibilità dei consumatori al prezzo. Le assi resilienti, adatte al fai da te, non richiedono levigatura o finitura, con un ulteriore risparmio del 30-50% sulla manodopera di installazione. I progettisti commerciali che cercano di bilanciare budget e durata percepiscono un ROI limitato nel legno massello per le aree di servizio o esposte all'umidità. I produttori rispondono amplificando le proposte di valore in termini di longevità della rifinitura e riciclabilità a fine vita, ma la parità di costi rimane elusiva nelle offerte basate sul prezzo.
Normative più severe sulla sostenibilità e sulla deforestazione
Il Regolamento dell'Unione Europea sulla Deforestazione (EUDR), che entrerà in vigore nel dicembre 2025, obbliga gli importatori a fornire la tracciabilità completa fino all'origine a livello di appezzamento, aggiungendo costi di conformità del 2-4% lungo tutta la catena di approvvigionamento [1] Commissione europea, “Regolamento sulle catene di approvvigionamento senza deforestazione”, europa.eu. . Le certificazioni FSC e PEFC passano da differenziazione facoltativa a requisiti di base per l'accesso al mercato, aumentando i costi di audit e gli oneri di documentazione. Le segherie più piccole si trovano ad affrontare costi generali sproporzionati, accelerando il consolidamento verso gruppi verticalmente integrati. I rivenditori standardizzano a livello globale i quadri di approvvigionamento conformi all'EUDR, estendendo di fatto le norme europee alle vendite in paesi terzi. L'incertezza della transizione frena i volumi di esportazione a breve termine e allunga i cicli di spedizione mentre la documentazione viene verificata.
Analisi del segmento
Per tipo di prodotto: Innovazione delle unità in legno ingegnerizzato
Le tavole ingegnerizzate hanno conquistato il 71.98% della quota di mercato dei pavimenti in legno duro nel 2025 e si prevede che manterranno un CAGR del 6.05% fino al 2031, a conferma del loro predominio sia in termini di dimensioni che di slancio. Questa leadership deriva da anime multistrato che frenano i movimenti stagionali e accettano finiture applicate in fabbrica, il che si traduce in minori richiami e maggiore produttività per l'installatore. Si prevede che il legno ingegnerizzato nel mercato dei pavimenti in legno duro registrerà una crescita significativa entro il 2031, evidenziando la sua importanza sia nelle ristrutturazioni residenziali che nei progetti commerciali di ampia portata.
Il legno massello mantiene la sua importanza nei restauri di edifici storici e nelle case di lusso personalizzate, dove la possibilità di levigare più volte ne garantisce una durata di vita secolare. Le specie di quercia rossa e bianca hanno prezzi più elevati grazie all'uniformità delle venature e alla disponibilità sul mercato interno, mentre l'acero conquista una nicchia di domanda nelle pavimentazioni sportive per la sua durezza. Tuttavia, l'innovazione di prodotto scalabile si orienta verso formati ingegnerizzati: la densificazione superficiale Woodura di Välinge triplica la resistenza alle ammaccature e consente di ottenere strati di usura più sottili che ottimizzano la resa delle materie prime. I produttori integrano inoltre fibre di legno riciclato negli strati centrali, elevando le credenziali di sostenibilità senza compromettere la stabilità. Questi progressi consolidano lo status del legno ingegnerizzato come indicatore tecnologico del mercato dei pavimenti in legno massello.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di utente finale: accelerazione commerciale
Le ristrutturazioni residenziali hanno generato il 56.92% del fatturato nel 2025, ancorando il mercato dei pavimenti in legno con cicli di ammodernamento prevedibili legati all'invecchiamento del patrimonio immobiliare. La ristrutturazione di appartamenti durante la pandemia ha accelerato le ristrutturazioni di soggiorni e camere da letto, un andamento che si è normalizzato ma rimane strutturalmente elevato rispetto ai livelli precedenti al 2023. Spinta da una tendenza costante dei proprietari di case a rimanere e ristrutturare, si prevede che la domanda residenziale di pavimenti in legno aumenterà significativamente le dimensioni del mercato entro il 2031.
Al contrario, si prevede che il segmento commerciale si espanderà a un CAGR del 7.42%, il più rapido tra tutti i gruppi di utenti finali. I rinnovamenti degli spazi di lavoro aziendali si concentrano su temi legati al benessere, dando priorità alle superfici tattili e a basso contenuto di COV, posizionando il frassino e il rovere trattati termicamente come opzioni attraenti e durevoli. Le catene alberghiere utilizzano il legno massello nelle hall per rafforzare l'identità del marchio attraverso materiali naturali, mentre le boutique al dettaglio adottano assi di recupero per la narrazione. Le ristrutturazioni di uffici di grande formato stimolano ulteriormente la domanda, con volumi di superficie superiore a quelli dei nuovi uffici. Di conseguenza, la crescita commerciale contribuisce a riequilibrare il mercato dei pavimenti in legno massello, riducendo la dipendenza dalle oscillazioni del sentiment dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera
I punti vendita fisici hanno mantenuto una quota del 66.55% nel 2025, sfruttando le vignette in negozio e le reti di installazione professionale, che rimangono fondamentali per gli acquisti di pavimenti di alto valore. I sopralluoghi negli showroom consentono una valutazione sensoriale (colore, texture e assorbimento acustico) che le interfacce digitali non possono replicare completamente. Tuttavia, i percorsi omnicanale iniziano sempre più online; Floor & Decor riporta che gli ordini avviati tramite web hanno rappresentato il 19% delle vendite totali nel 2024.
Si prevede che i servizi online puri e ibridi "click-and-collect" cattureranno la maggior parte della crescita incrementale con un CAGR del 14.60% fino al 2031. Le configurazioni che utilizzano la realtà aumentata inseriscono le tavole nelle foto delle stanze dei clienti, riducendo l'attrito nella selezione. I programmi di campionatura via e-mail riducono i cicli decisionali, mentre gli installatori integrati colmano le lacune nei servizi. L'e-commerce accelera anche la penetrazione nelle zone rurali dove gli showroom sono scarsi, ampliando la portata geografica del mercato dei pavimenti in legno. Tuttavia, l'evasione degli ordini digitale impone nuove sfide logistiche: scatole ingombranti e pesanti richiedono corrieri specializzati e consegne con guanti bianchi, favorendo i rivenditori con capitale per costruire centri di distribuzione dedicati.
Analisi geografica
Mercato europeo dei pavimenti in legno
L'Europa ha mantenuto una quota del 33.05% del mercato dei pavimenti in legno massello nel 2025, sostenuta da rigorose norme di etichettatura ecologica e da un parco immobiliare orientato alla ristrutturazione. Le preferenze di design nordiche privilegiano il rovere ingegnerizzato dai toni chiari, rifinito con oli naturali, un aspetto che permea i mercati tedesco e olandese. L'imminente scadenza per la conformità all'EUDR incentiva le fabbriche nazionali ad ottenere certificazioni di catena di custodia, rafforzando la sicurezza dell'approvvigionamento regionale. Il sussidio francese MaPrimeRénov incentiva le ristrutturazioni residenziali, mentre gli aggiornamenti commerciali legati al programma legacy Parigi 2024 aumentano la domanda nel settore dell'ospitalità e degli spazi polifunzionali.
Mercato dei pavimenti in legno massello nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 7.48%, aggiungendo milioni di metri quadrati di nuovi appartamenti ogni anno. Le province costiere cinesi stanziano budget più elevati per le finiture in risposta ai cambiamenti dei consumatori verso i mercati più raffinati, mentre le città di secondo livello introducono sussidi locali che premiano i pavimenti a basso contenuto di formaldeide. I progetti Pradhan Mantri Awas Yojana in India e i programmi TOD di Giacarta includono clausole di bioedilizia che aumentano le percentuali di inclusione del legno ingegnerizzato. Le segherie regionali integrano linee di essiccazione in forno e di finitura UV per servire i mercati di esportazione soggetti a dazi antidumping, rafforzando il valore aggiunto intra-asiatico.
Mercato nordamericano dei pavimenti in legno
Il Nord America sostiene una base di domanda matura, ma considerevole, ancorata alla spesa per le ristrutturazioni. Le tariffe del legname e i controlli fitosanitari creano una periodica volatilità dell'offerta, ma l'abbondante quercia appalachiana certificata FSC stabilizza i costi di produzione per i produttori nazionali. I costruttori statunitensi specificano sempre più spesso specie termotrattate per terrazze e stanze per tre stagioni, vendendo anche assi per interni per garantire continuità progettuale. Gli installatori canadesi sfruttano le dinamiche valutarie favorevoli quando si riforniscono da segherie europee, diversificando l'offerta. Sebbene la crescita sia in ritardo rispetto all'Asia, la stabile domanda di sostituzione garantisce che il Nord America rimanga un elemento centrale del mix di ricavi delle multinazionali.
Panorama normativo
Le filiere di approvvigionamento dei pavimenti in legno massello sono sempre più influenzate dalla tracciabilità della deforestazione e dai requisiti di dichiarazione all'importazione per i prodotti vegetali. Nell'Unione europea, il Regolamento UE sulla deforestazione (EUDR) stabilisce obblighi di dovuta diligenza legati alla tracciabilità basata sulla geolocalizzazione, con scadenze di applicazione fissate al 30 dicembre 2026 per le grandi e medie imprese (e le micro/piccole imprese già coperte dal Regolamento UE sul legno) e al 30 giugno 2027 per le altre micro e piccole imprese. La Commissione europea ha inoltre pubblicato aggiornamenti e strumenti di attuazione nel luglio 2026 a supporto della conformità.
Negli Stati Uniti, i prodotti in legno importati sono soggetti a una complessa supervisione da parte dell'USDA APHIS e delle procedure doganali, inclusi i requisiti di dichiarazione del Lacey Act, ampliati con l'implementazione della Fase VII a partire dal 1° dicembre 2024 per i restanti codici di prodotti a base vegetale, con conseguenti ripercussioni sulle dichiarazioni relative a specie e origine dei pavimenti in legno. Parallelamente, le azioni previste dalla Sezione 232 e le relative notifiche del Federal Register del 2025-2026 hanno introdotto ulteriore incertezza in materia di dazi e tariffe per alcune importazioni di prodotti in legno, rafforzando la necessità di flussi di lavoro resilienti per l'approvvigionamento, la documentazione e la conformità tra produttori, distributori e rivenditori a livello globale.
Analisi della catena del valore
La catena del valore dei pavimenti in legno massello inizia con la gestione forestale, il taglio e l'approvvigionamento del legname, per poi proseguire con la segheria, l'essiccazione in forno e la classificazione. Per il legno ingegnerizzato, il processo continua con la preparazione dell'impiallacciatura o delle lamelle e la produzione dell'anima. Gli impianti di produzione intermedi assemblano le tavole ingegnerizzate (costruzione dell'anima, pressatura e profilatura), applicano le finiture di fabbrica (rivestimenti e oli polimerizzati ai raggi UV) e producono formati pronti per l'installazione, inclusi i sistemi a incastro a clic concessi in licenza dai proprietari della tecnologia. Le aspettative in termini di qualità e conformità si estendono sempre più a monte, richiedendo la documentazione relativa alla catena di custodia e alle emissioni chimiche, richiesta da distributori, rivenditori e progettisti a valle.
A valle, i prodotti transitano attraverso grossisti, rivenditori specializzati in pavimenti e canali di negozi di bricolage, mentre l'e-commerce aggiunge campionatura, visualizzazione e consegna con servizio "guanti bianchi". I cambiamenti nei canali di distribuzione nel 2026 riflettono la continua riconfigurazione della catena del valore, tra cui il passaggio di Johnson Hardwood alla distribuzione diretta nel sud-est degli Stati Uniti dopo la chiusura di un distributore regionale, e i cambiamenti di proprietà che aggiornano le strutture produttive, come l'acquisizione da parte di Mutares del ramo pavimenti di Hamberger Industriewerke (HARO) e l'aggiunta di siti automatizzati in Germania e Bulgaria. I colli di bottiglia rimangono concentrati sulla conformità alle normative sull'importazione (documentazione e controlli fitosanitari), la logistica dei prodotti ingombranti e la disponibilità di installatori, il che aumenta il valore strategico dei formati a incastro e delle posizioni di inventario localizzate.
Panorama competitivo
Il mercato dei pavimenti in legno massello presenta una moderata concentrazione; i cinque maggiori produttori hanno registrato un fatturato complessivo del 43% nel 2024. Mohawk Industries, AHF Products e Kährs Group sfruttano l'approvvigionamento verticalmente integrato e tecnologie di installazione proprietarie per proteggere i margini. La vendita degli asset di Armstrong Flooring ad AHF Products illustra le opportunità di consolidamento che emergono quando i player indebitati vacillano.
L'attenzione strategica si è spostata sull'ottimizzazione dei costi e sulla differenziazione sostenibile. La ristrutturazione di Mohawk per il 2025 mira a un risparmio annuo di 100 milioni di dollari attraverso la razionalizzazione e l'automazione degli impianti, attenuando la pressione sui margini derivante dall'aumento dei costi degli adesivi [3] Mohawk Industries, “Risultati del primo trimestre 2025”, mohawkindustries.com. . La proprietà intellettuale tecnologica rimane un altro campo di battaglia: Unilin applica in modo aggressivo i brevetti di protezione, riscuotendo le royalty di licenza che finanziano la ricerca e sviluppo di nuova generazione. Gli specialisti regionali di medie dimensioni si differenziano grazie a specie popolari a livello locale e programmi di colorazione personalizzati a ciclo rapido, un'agilità che i giganti globali faticano a eguagliare.
Le startup emergenti dell'e-commerce adottano modelli di vendita diretta al consumatore che aggirano i ricarichi all'ingrosso, sfruttando prezzi algoritmici e partnership di drop-shipping per ridurre i prezzi degli showroom. I rivenditori tradizionali rispondono integrando la visualizzazione in realtà aumentata e servizi di installazione in settimana, replicando il punto di vendita digitale della convenienza. La sostenibilità plasma ulteriormente la rivalità: le cartiere che ottengono Dichiarazioni Ambientali di Prodotto dalla culla al cancello ottengono la preferenza nelle specifiche nei progetti istituzionali, spingendo i ritardatari verso una chimica più ecologica e l'adozione di energia da biomassa.
Leader del settore dei pavimenti in legno duro
Mohawk Industries
Gruppo Shaw Industries
Prodotti AHF (Bruce Hardwood)
Tarkett SA
Gruppo Kährs
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Mohawk Industries ha stretto una partnership con il Montgomery Community College, il Gaston College e NCEdge per lanciare un programma pluriennale di formazione professionale collegato al suo stabilimento di produzione di Mount Gilead, nella Carolina del Nord. L'iniziativa mira a creare un bacino di talenti e a sviluppare competenze a supporto della continuità produttiva e dell'aggiornamento dei processi. Il rafforzamento della disponibilità di manodopera e della capacità formativa contribuisce a ridurre i vincoli operativi per la produzione di pavimenti su larga scala.
- Giugno 2025: AHF Products ha lanciato Armstrong Flooring TimberTones Densified Hardwood, prodotto a Somerset, nel Kentucky, e destinato agli spazi commerciali moderni. Il prodotto si concentra su una maggiore durabilità, mantenendo al contempo l'estetica del vero legno al centro dei progetti che richiedono specifiche elevate. Le nuove offerte di pavimenti ingegnerizzati ad alte prestazioni supportano strategie di mix premium nei canali in cui il parquet compete con i pavimenti resilienti in termini di funzionalità.
- Dicembre 2024: Cyncly ha acquisito Broadlume per integrare funzionalità CRM, siti web e visualizzazione per i rivenditori di pavimenti. La piattaforma combinata rafforza la gestione digitale dei lead e i flussi di lavoro di vendita online-to-offline, sempre più rilevanti per gli acquisti di pavimenti di fascia alta. Una migliore visualizzazione e l'integrazione con le tecnologie di vendita al dettaglio possono abbreviare i cicli decisionali e supportare la conversione omnicanale per le categorie di pavimenti in legno.
Ambito del rapporto sul mercato globale dei pavimenti in legno duro
Per pavimentazione in legno si intende qualsiasi prodotto realizzato in legno destinato a pavimentazioni strutturali o estetiche. Questo rapporto copre un’analisi completa del mercato dei pavimenti in legno. Comprende una valutazione delle tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il mercato dei pavimenti in legno duro è segmentato per tipo di prodotto (legno massiccio (quercia rossa, quercia bianca, acero e altro legno massiccio) e legno ingegnerizzato), utente finale (residenziale e commerciale), canale di distribuzione (negozi offline e negozi online), E geografia (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Legno massiccio | Red Oak |
| Quercia bianca | |
| Acero | |
| Altri legni massicci | |
| Legno ingegnerizzato |
| Residenziale |
| Commerciale |
| Negozi offline |
| Negozi on-line |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Legno massiccio | Red Oak |
| Quercia bianca | ||
| Acero | ||
| Altri legni massicci | ||
| Legno ingegnerizzato | ||
| Per tipo di utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione (valore) | Negozi offline | |
| Negozi on-line | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato mondiale dei pavimenti in legno duro nel 2026 e quale CAGR è previsto fino al 2031?
Nel 2026 ammonterà a 55.46 miliardi di dollari e si prevede che salirà a 73.79 miliardi di dollari entro il 2031, con un CAGR del 5.88%.
Quale tipologia di prodotto predomina attualmente nelle vendite di pavimenti in legno?
Il legno ingegnerizzato sarà il principale con una quota del 71.98% nel 2025 e registrerà anche la crescita prevista più rapida, con un CAGR del 6.05%.
Cosa rende il legno ingegnerizzato sempre più popolare tra i proprietari di case e gli appaltatori?
I nuclei multistrato garantiscono stabilità all'umidità e i sistemi di bloccaggio a scatto riducono i tempi di installazione fino al 60%, abbassando il costo totale del progetto.
In quale regione geografica si prevede che la domanda di pavimenti in legno duro crescerà maggiormente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.48% entro il 2031, trainato dalla rapida costruzione di edifici residenziali e dall'aumento del reddito disponibile.
Quanto sono importanti i canali online per l'acquisto di pavimenti in legno?
L'e-commerce rimane oggi un canale minoritario, ma si prevede che crescerà a un CAGR del 14.60%, alimentato dagli strumenti di visualizzazione AR e dai programmi di invio di campioni via e-mail.
Quanto è intensa la concorrenza tra i principali fornitori di pavimenti in legno?
Le prime cinque aziende detengono circa il 43% del fatturato globale, il che indica una concentrazione moderata, con spazio per specialisti regionali e nuovi operatori digitali.


