

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 78.23 miliardo di dollari |
| Dimensione del mercato (2031) | 101.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.25% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
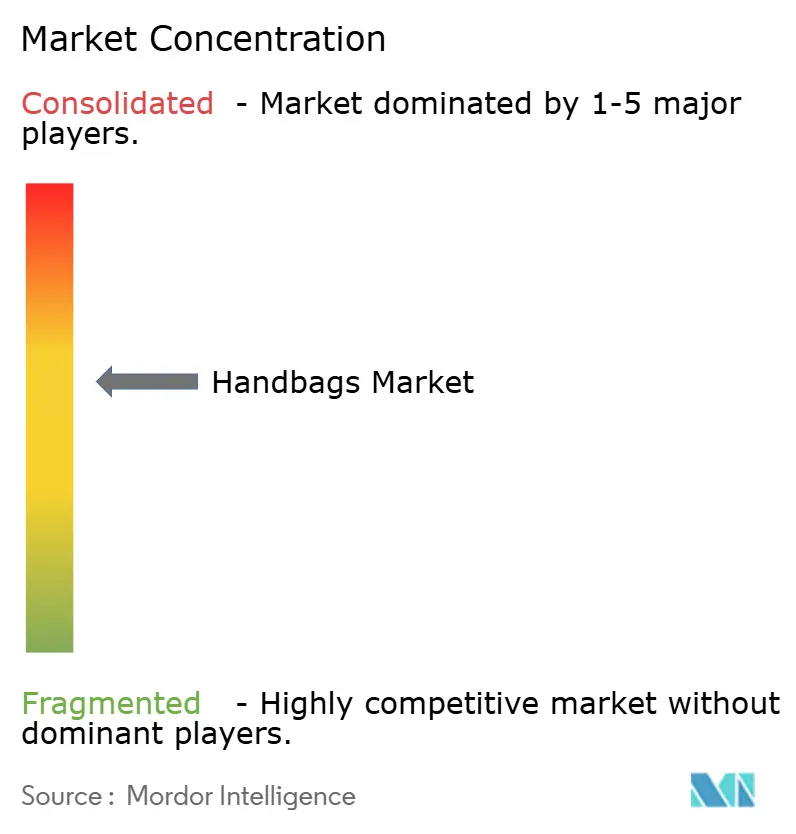
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle borse di Mordor Intelligence
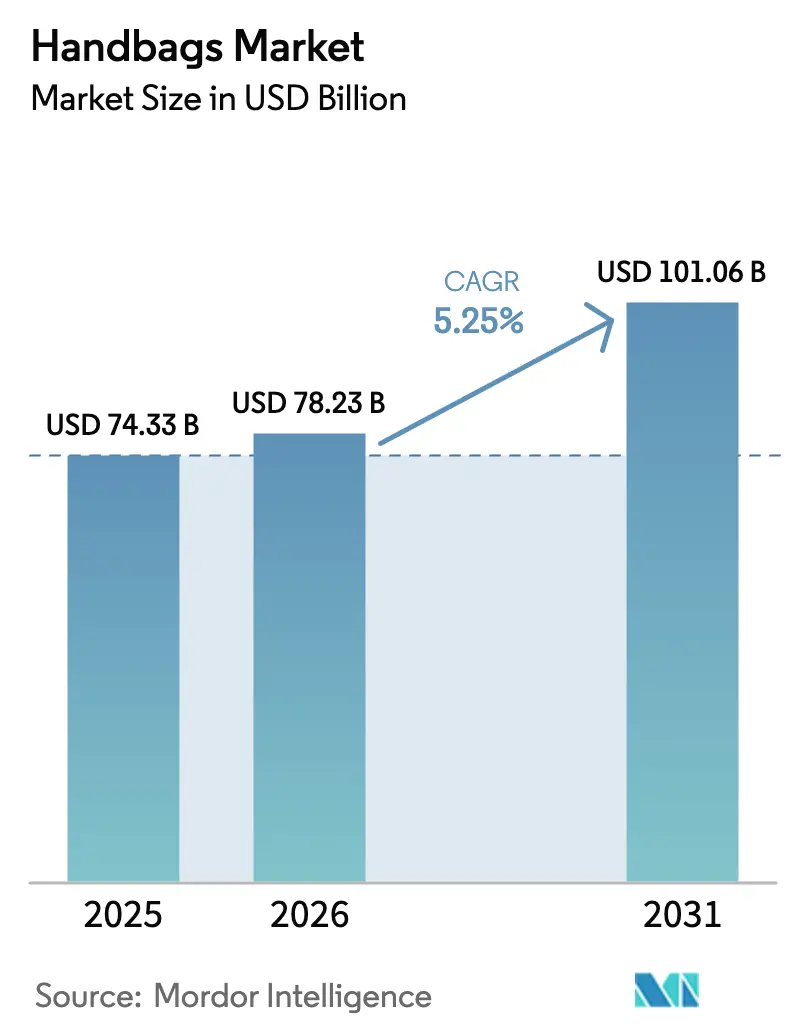
Il mercato delle borse è stato valutato a 74.33 miliardi di dollari nel 2025 e si stima che crescerà da 78.23 miliardi di dollari nel 2026 a 101.06 miliardi di dollari entro il 2031, con un CAGR del 5.25% durante il periodo di previsione (2026-2031), confermando una domanda globale stabile e la diversificazione dei marchi. La traiettoria suggerisce che il potere di determinazione dei prezzi si è stabilizzato, spingendo i marchi a spostare la propria attenzione sulla crescita dei volumi, sulla vendita esperienziale e sull'innovazione dei materiali per mantenere i margini. Le tote rimangono il prodotto di punta, il social commerce accelera la scoperta e la pressione normativa sui materiali spinge le aziende verso la pelle bio-fabbricata e un'economia circolare. Gli acquisti transfrontalieri, in particolare da parte dei viaggiatori cinesi, creano un arbitraggio geografico che influenza l'allocazione delle scorte, mentre il canale di rivendita comprime i prezzi del mercato primario e mette in risalto la provenienza. L'intensità competitiva è in aumento poiché i nuovi operatori diretti al consumatore sfruttano il marketing degli influencer e le catene di fornitura agili per conquistare quote di mercato nel settore delle borse.
Punti chiave del rapporto
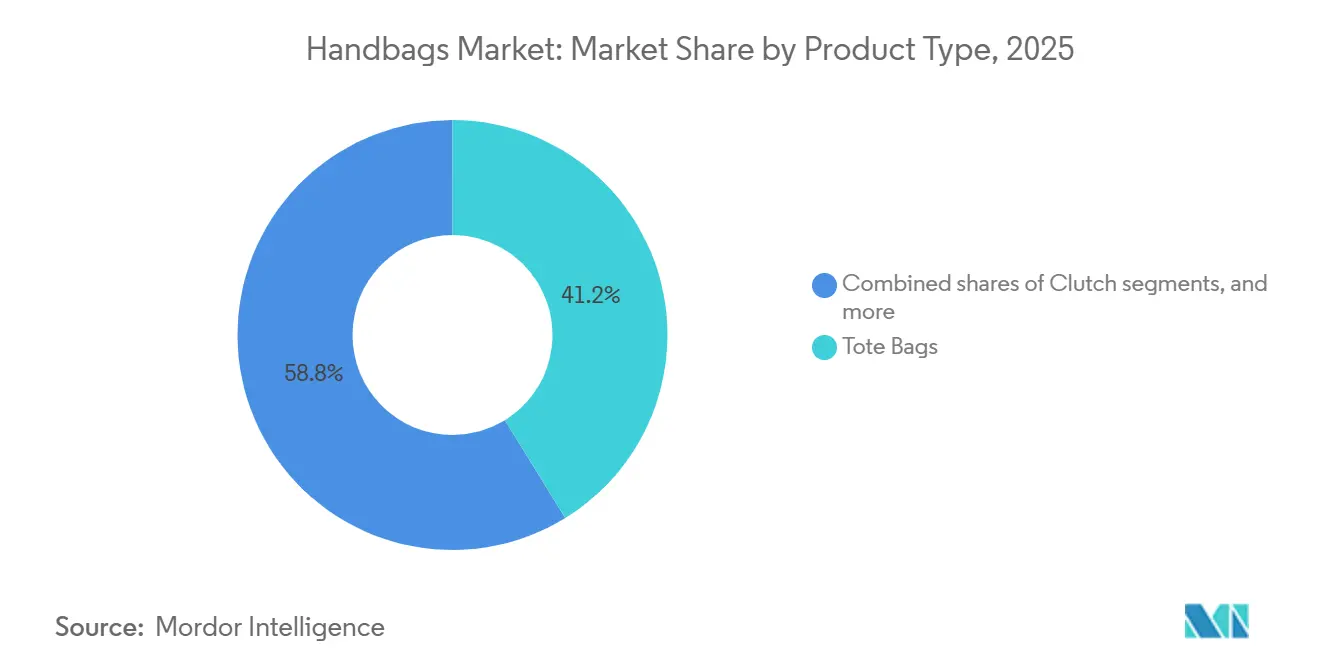
- Per tipologia di prodotto, nel 2025 le borse tote hanno rappresentato il 41.21% della quota di mercato delle borse, mentre si prevede che le borse a secchiello cresceranno a un CAGR del 5.49% entro il 2031.
- Per categoria, nel 2025 il segmento di massa deteneva una quota del 63.57% del mercato delle borse; si prevede che il segmento premium crescerà a un CAGR del 5.91% fino al 2031.
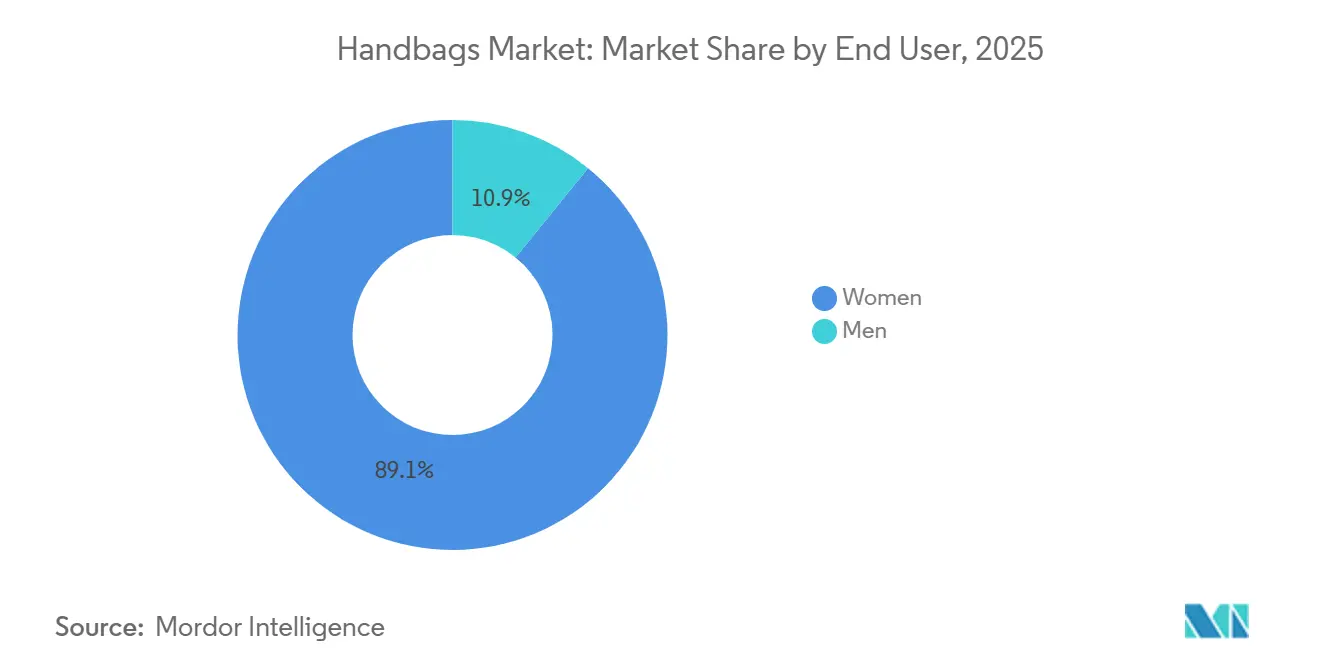
- Per quanto riguarda l'utenza finale, nel 2025 le donne rappresentavano l'89.14% della quota di mercato delle borse, mentre il segmento maschile mostra le prospettive di CAGR più elevate, pari al 5.79% entro il 2031.
- Per canale di distribuzione, nel 2025 la vendita al dettaglio offline ha mantenuto una quota del 62.68% del mercato delle borse; i canali online hanno guidato la crescita con un CAGR del 6.07% fino al 2031.
- In termini geografici, la regione Asia-Pacifico ha conquistato il 43.06% della quota di mercato delle borse nel 2025 e si prevede che aumenterà a un CAGR del 6.23% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle borse
Tabella di impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei viaggi fuori sede e di piacere | + 1.2% | Globale, con la ripresa più forte in Medio Oriente, Europa e nei mercati emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento della forza lavoro femminile e del potere d'acquisto | + 0.9% | India, Asia sud-orientale, Medio Oriente; diffusione nei centri urbani del Sud America e dell'Africa | A lungo termine (≥ 4 anni) |
| Cambiamento delle tendenze della moda e delle preferenze dei consumatori | + 0.8% | Globale, Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto e tendenze di sostenibilità | + 1.0% | Europa, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Scoperta del marchio guidata dai social media e dagli influencer | + 1.1% | Cina, Nord America, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto nelle materie prime e nel design | + 0.7% | Globale, Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei viaggi fuori sede e di piacere
La crescente popolarità dei viaggi fuori sede e di piacere sta aumentando significativamente la domanda di borse, in particolare quelle adatte ai viaggi e alla moda. Secondo il World Travel and Tourism Council (WTTC), nel 2024 il settore dei viaggi e del turismo ha contribuito per il 10% all'economia globale, per un valore di 10.9 trilioni di dollari. Il WTTC prevede che entro il 2035 il turismo inietterà 16.5 trilioni di dollari nell'economia globale, pari all'11.5% del PIL globale.[1]Fonte: Tourism Growth, "I viaggi e il turismo globali sono forti nonostante i venti contrari economici", wttc.orgQuesto aumento del turismo, supportato dall'allentamento delle restrizioni di viaggio e dalla disponibilità di compagnie aeree low cost, sta incoraggiando i consumatori a investire in valigie e articoli in pelle, comprese le borse, per le gite del fine settimana e le vacanze. Per soddisfare le esigenze dei viaggiatori, i marchi stanno introducendo prodotti innovativi. Ad esempio, Dagne Dover ha lanciato la sua Petra Convertible Tote, un'elegante borsa-zaino ibrida con scomparto imbottito per laptop, custodia per trolley e numerose tasche organizzative, progettata specificamente per i professionisti che cercano di bilanciare gli impegni di viaggio con quelli lavorativi.
Aumento della partecipazione femminile alla forza lavoro
Con l'aumento delle donne nel mondo del lavoro, la domanda di borse che siano al tempo stesso eleganti e funzionali è in aumento. Le donne ora cercano borse che possano contenere oggetti essenziali come laptop, documenti e oggetti personali, completando al contempo il loro abbigliamento professionale. Secondo la Banca Mondiale, il tasso di partecipazione femminile al mondo del lavoro ha raggiunto il 40.2% nel 2024, riflettendo questa tendenza crescente. [2]Fonte: Gruppo della Banca Mondiale, "Forza lavoro femminile (% della forza lavoro totale)", www.worldbank.orgLe borse adatte all'ufficio, come le tote strutturate, le cartelle e le borse a tracolla adatte al laptop, stanno diventando sempre più popolari perché combinano praticità e stile. Per soddisfare queste esigenze, i marchi stanno progettando borse con caratteristiche come scomparti multipli per una migliore organizzazione e praticità. Ad esempio, Michael Kors ha lanciato la Jet Set Travel Large Logo Tote nel 2024, che offre un interno spazioso e organizzato, rendendola ideale per le donne in carriera. Questo cambiamento dimostra come le borse non siano più solo un elemento di moda, ma siano diventate strumenti essenziali per le donne lavoratrici moderne, bilanciando stile e funzionalità per soddisfare le loro esigenze quotidiane.
Cambiamento delle tendenze della moda e delle preferenze dei consumatori
Il mercato delle borse si sta sempre più dividendo in base a prezzo e stile. Tra il 2021 e il 2024, le vendite unitarie nella fascia di prezzo 250-500 dollari sono aumentate, mentre le borse con un prezzo superiore a 1,000 dollari hanno registrato un calo dei volumi, riflettendo la resistenza dei consumatori a prezzi ambiziosi. Il Nord America mostra la più alta concentrazione nella fascia 250-500 dollari, mentre l'Asia-Pacifico mostra una maggiore accettazione dei prodotti entry-level. Questo cambiamento indica un cambiamento più ampio nelle priorità dei consumatori, con gli acquirenti che si concentrano sul costo per utilizzo piuttosto che sulla tradizione del marchio e prediligono silhouette versatili come tote e borse a tracolla adatte a più occasioni. Il mercato dell'usato, in espansione da due a tre volte più rapida rispetto alle vendite primarie, ha aggiunto un nuovo livello alle decisioni di acquisto. Gli acquirenti considerano sempre più le borse come beni su cui investire con un deprezzamento prevedibile, stimolando la domanda di marchi con una forte liquidità sul mercato secondario, tra cui Hermès, Chanel e Louis Vuitton. In Cina, anche i piccoli articoli in pelle, come portacarte e pochette, hanno registrato una crescita notevole nel 2024, a dimostrazione del fatto che i consumatori stanno riducendo i loro portafogli di prodotti di lusso, pur continuando a interagire con i loro marchi preferiti.
Innovazione di prodotto e tendenze di sostenibilità
L'innovazione dei materiali nell'industria delle borse è passata rapidamente dalle applicazioni sperimentali all'implementazione su larga scala, spinta sia dai requisiti normativi sia dalla domanda dei consumatori di alternative tracciabili ed ecocompatibili alla pelle tradizionale. In base al Regolamento UE sulla progettazione ecocompatibile per i prodotti sostenibili, che richiederà i passaporti digitali dei prodotti entro il 2027, i marchi dovranno segnalare l'impatto ambientale di ogni materiale utilizzato, dai prodotti chimici per la concia alle pellicole per l'imballaggio. Sebbene si preveda che ciò aggiunga il 2%-4% al costo dei beni venduti, offre anche ai marchi l'opportunità di posizionarsi come leader nelle catene di approvvigionamento trasparenti e sostenibili (Commissione europea) [3] Fonte: COMMISSIONE EUROPEA, “Regolamento sulla progettazione ecocompatibile per i prodotti sostenibili”, ec.europa.eu . Le pelli vegane ricavate da fonti vegetali come foglie di ananas, bucce di mela e cactus avevano un valore di 39.5 miliardi di dollari nel 2022 e si prevede che raggiungeranno i 74.5 miliardi di dollari entro il 2030. Le borse sono tra le principali applicazioni per questi materiali, poiché hanno requisiti di durabilità inferiori rispetto alle calzature (Commissione europea). Le normative sulla Responsabilità Estesa del Produttore (EPR) in paesi come Francia, Germania e Paesi Bassi ora impongono ai marchi di coprire i costi di raccolta e riciclo dei prodotti al termine del loro ciclo di vita. Se da un lato questo aumenta le spese operative, dall'altro apre la strada a sistemi a ciclo chiuso, in cui le borse usate vengono smontate e riutilizzate come materie prime per nuovi prodotti, supportando le iniziative di economia circolare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione della contraffazione e diluizione del marchio | -0.8% | Mercati globali, europei e online | A breve termine (≤ 2 anni) |
| Ostacoli normativi e problemi di conformità | -0.5% | Europa, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Preoccupazioni ambientali riguardanti i materiali | -0.4% | Europa, Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Prezzi volatili delle pelli e shock dell'offerta | -0.6% | Globale, Nord America, Asia-Pacifico e Sud America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione della contraffazione e diluizione del marchio
Le borse contraffatte non solo inondano il mercato, ma minano anche il valore del marchio, compromettono l'integrità dei prezzi ed erodono la fiducia dei consumatori. Nel 2024, la dogana e la protezione delle frontiere degli Stati Uniti hanno sequestrato borse, portafogli e accessori contraffatti per un valore di oltre 380 milioni di dollari, sottolineando l'importanza di questa categoria nelle violazioni della proprietà intellettuale [4] Fonte: US CUSTOMS AND BORDER PROTECTION, “Trade Enforcement Statistics 2024,” cbp.gov . I marketplace online sono diventati il principale canale di distribuzione per questi prodotti contraffatti. Tuttavia, il rilevamento algoritmico fatica a contrastare i venditori più astuti che ruotano le inserzioni, utilizzano nomi di marchi oscurati e sfruttano le scappatoie relative alle spedizioni transfrontaliere. L'emergere di "super falsi" di alta qualità che imitano fedelmente cuciture, componenti metallici e persino numeri di serie ha reso difficile l'autenticazione per i consumatori. Questa difficoltà ha spinto alcuni acquirenti a rivolgersi a piattaforme di rivendita autorizzate come The RealReal e Vestiaire Collective, che offrono una verifica da parte di terzi. Con la saturazione del mercato da parte dei prodotti contraffatti, il valore aspirazionale del possesso di un articolo autentico diminuisce, con conseguente diluizione del marchio. In risposta, i marchi stanno adottando tecnologie anticontraffazione avanzate, come la tracciabilità della provenienza basata su blockchain, i tag integrati con tecnologia NFC (Near Field Communication) e i marcatori di materiale di livello forense.
Ostacoli normativi e problemi di conformità
Negli Stati Uniti, i dazi di importazione sulle borse variano dal 5% al 20%, a seconda del materiale e del paese di origine. L'Unione Europea, d'altro canto, impone dazi che vanno dal 10% al 15% ai partner commerciali non preferenziali. La Commissione per il Commercio Internazionale degli Stati Uniti sottolinea che questi dazi variabili creano squilibri di costo, influenzando sia le strategie di approvvigionamento che quelle di prezzo al dettaglio. Gli obblighi di etichettatura richiedono la divulgazione di informazioni sul paese di origine, la composizione del materiale e le istruzioni per la cura. La non conformità può comportare sanzioni, richiami di prodotti e danni alla reputazione del marchio. Il regolamento REACH dell'UE, gestito dall'Agenzia europea per le sostanze chimiche, limita oltre 200 sostanze chimiche negli articoli in pelle [5] Fonte: AGENZIA EUROPEA PER LE SOSTANZE CHIMICHE, "Regolamento REACH", echa.europa.eu . Ciò include il divieto di cromo VI nella pelle conciata, coloranti azoici e plastificanti ftalati. Di conseguenza, i marchi devono sottoporre a verifica le concerie ed eseguire test sui lotti per garantire la conformità. Le restrizioni sulle sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS), già in vigore in California e nel Maine, sono oggetto di valutazione in diversi stati degli Stati Uniti e nell'UE. Tali restrizioni vietano l'uso di queste sostanze, spesso presenti nei rivestimenti idrorepellenti e nei trattamenti antimacchia. Il Dipartimento per il Controllo delle Sostanze Tossiche della California segnala che ciò ha reso necessaria una riformulazione dei processi di finitura, con un aumento dei costi delle materie prime dal 5% al 10%. In Francia, Germania e Paesi Bassi, gli obblighi di Responsabilità Estesa del Produttore (ERP) impongono ai marchi di finanziare la raccolta, la selezione e il riciclo dei prodotti a fine vita. Sebbene ciò comporti un aumento del 1%-2% del costo dei beni venduti, offre anche ai marchi l'opportunità di differenziarsi attraverso l'economia circolare, come sottolineato dalla Commissione Europea.
Analisi del segmento
Per tipo di prodotto: il predominio delle tote incontra lo slancio delle borse a secchiello
Nel 2025, le tote bag detenevano una quota di mercato del 41.21%, a dimostrazione della loro versatilità per il lavoro, i viaggi e l'uso quotidiano. Si prevede che le borse a secchiello cresceranno a un tasso del 5.49% fino al 2031, trainate dalla domanda di design minimalisti e pratici, apprezzati dai consumatori più giovani. Sebbene le cartelle mantengano un seguito di nicchia, la loro crescita si è arrestata a causa del passaggio al lavoro ibrido, con conseguente riduzione della domanda di modelli strutturati e incentrati sull'ufficio. Le pochette continuano a perdere rilevanza man mano che gli ambienti sociali diventano più informali, mentre formati di nicchia come hobo, saddle bag e belt bag rimangono di tendenza, con i belt bag che vedranno un rinnovato slancio nel 2024-2025 grazie alla loro integrazione nell'athleisure e nell'abbigliamento da festival.
Nel segmento maschile, le borse a tracolla in pelle e le borse da weekender stanno guadagnando terreno come alternative funzionali alle tradizionali cartelle, mentre le borse in nylon vengono sostituite da materiali più resistenti e facili da rivendere, come pelle e tela. Dal punto di vista dei prezzi, le tote con un prezzo compreso tra 250 e 500 dollari hanno guidato le vendite unitarie nel 2024, mentre i volumi si sono attenuati per le borse con un prezzo superiore a 1,000 dollari, a indicare una crescente sensibilità al prezzo. I marchi stanno rispondendo offrendo tote entry-level con design semplificati per preservare i volumi, limitando al contempo l'uso di materiali esotici e le edizioni limitate ai consumatori con un patrimonio netto ultra-elevato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Il premio supera la massa sulla disciplina del margine
Il segmento di massa rappresentava il 63.57% della quota di mercato nel 2025; tuttavia, si prevede che la categoria premium si espanderà a un CAGR del 5.91% fino al 2031, segnalando un cambiamento strategico da parte dei marchi verso la protezione dei margini piuttosto che perseguire la crescita dei volumi. Le borse per il mercato di massa, in genere con un prezzo inferiore a 250 dollari, si rivolgono a consumatori entry-level e acquirenti di fast fashion che apprezzano la convenienza e la rapida rotazione delle tendenze. Nonostante le sue dimensioni, questo segmento deve affrontare una crescente pressione sui margini dovuta all'aumento dei costi di produzione, all'intensificazione delle attività promozionali e alla concorrenza delle piattaforme di rivendita che offrono borse premium poco usate a prezzi comparabili. Le borse premium, generalmente con un prezzo compreso tra 500 e 2,000 dollari, occupano una posizione strategica intermedia in cui la tradizione del marchio, i materiali di qualità superiore e la lavorazione artigianale supportano i prezzi premium senza l'effetto deterrente associato ai prezzi ultra-lusso. Marchi come Coach, Michael Kors e Kate Spade hanno perfezionato le loro strategie di prodotto e distribuzione limitando l'esposizione nei punti vendita e dando priorità alla vendita a prezzo pieno, riconoscendo che gli sconti persistenti indeboliscono il valore del marchio e condizionano i consumatori a ritardare gli acquisti.
Il segmento premium beneficia anche di un effetto alone legato alla rivendita, poiché la forte liquidità del mercato secondario rafforza il valore percepito e abbassa la barriera d'ingresso per chi acquista per la prima volta prodotti di lusso. Nel frattempo, la durabilità del segmento di massa dipende dalla capacità di catturare gli acquisti d'impulso, le occasioni regalo e la domanda di sostituzione, aree sempre più sfidate dai marchi diretti al consumatore che sfruttano il social commerce e il marketing basato sugli influencer per evitare i tradizionali margini all'ingrosso. Per rafforzare le proposte di valore, i marchi premium stanno investendo in formati di vendita al dettaglio esperienziali come pop-up, trunk show e servizi di personalizzazione, rafforzando il coinvolgimento dei clienti oltre le semplici transazioni. Questa segmentazione riflette anche i modelli di consumo regionali: il Nord America privilegia il lusso accessibile, con la maggior parte delle borse a un prezzo compreso tra 250 e 500 dollari, mentre l'Asia-Pacifico mostra una domanda più forte per le offerte entry-level, in particolare per le borse con un prezzo inferiore a 250 dollari.
Per utente finale: le donne guidano, gli uomini accelerano
Nel 2025, le donne rappresentavano l'89.14% della domanda di borse, sebbene si preveda che il segmento maschile crescerà del 5.79% fino al 2031, trainato dai cambiamenti nelle norme sul posto di lavoro, dall'integrazione degli accessori e da un marketing che posiziona le borse come strumenti funzionali piuttosto che come semplici dichiarazioni di moda. La crescita delle borse in pelle da uomo riflette un passaggio dalle tradizionali cartelle e zaini a borse a tracolla, tote e borse da weekend adatte a orari di lavoro ibridi. I consumatori maschi danno priorità a funzionalità, durata, colori neutri, elementi essenziali e marchi con credenziali tradizionali, come Louis Vuitton, Prada ed Hermès. Il calo di interesse per le borse in nylon evidenzia una preferenza per materiali durevoli e adatti alla rivendita.
La domanda femminile, sebbene dominante, sta diventando sempre più segmentata in vari casi d'uso: tote professionali per il lavoro, borse a tracolla compatte per le commissioni e pezzi importanti per le occasioni mondane. Le tendenze verso guardaroba capsula e consumi consapevoli stanno allontanando gli acquisti dagli acquisti d'impulso dettati dalle tendenze e orientandoli verso capi d'investimento con longevità multistagionale e valore di rivendita. La piccola pelletteria, inclusi portacarte, pochette e marsupi, ha registrato una crescita in Cina nel 2024, poiché le donne stanno riducendo il portafoglio prodotti di lusso per mantenere l'engagement con i marchi. Le differenze di genere emergono anche nei canali di acquisto: le donne si affidano al social commerce e alla scoperta guidata dagli influencer, mentre gli uomini preferiscono i siti web dei marchi e le consulenze in negozio che enfatizzano l'artigianalità. I marchi stanno rispondendo con design gender-neutral e campagne unisex per espandere la portata senza alienare le consumatrici più tradizionali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'online guadagna quote nonostante la resilienza offline
Nel 2025, i negozi al dettaglio offline rappresentavano il 62.68% della distribuzione, ma si prevede che i canali online si espanderanno a un CAGR del 6.07% fino al 2031, trainati dall'aumento delle opzioni "compra ora, paga dopo", dalle prove in realtà aumentata e dalle funzionalità di social commerce che accorciano il percorso dalla scoperta all'acquisto. I negozi fisici continuano a svolgere un ruolo chiave negli acquisti di alta considerazione, in cui i clienti valutano la qualità della pelle, il peso degli accessori e la struttura degli interni prima di effettuare un acquisto. Tuttavia, la loro funzione si sta spostando da spazi puramente transazionali a destinazioni esperienziali che ospitano eventi, offrono personalizzazioni e servizi post-acquisto come monogrammi e riparazioni. Molti marchi del lusso stanno ridimensionando le loro partnership all'ingrosso con grandi magazzini e boutique multimarca per riconquistare margini e controllo sulla presentazione del marchio, investendo invece in flagship store e pop-up store che immergono gli acquirenti nella narrazione del marchio.
La vendita al dettaglio online, che comprende l'e-commerce di proprietà dei marchi, i marketplace di terze parti e il social commerce, beneficia di costi generali inferiori, una copertura geografica più ampia e una personalizzazione basata sui dati, consentendo raccomandazioni di prodotti personalizzate e prezzi dinamici basati sul comportamento di navigazione. Secondo l'US Census Bureau, l'e-commerce di abbigliamento e accessori negli Stati Uniti ha raggiunto i 134.5 miliardi di dollari nel 2024 e si prevede che raggiungerà i 219.3 miliardi di dollari entro il 2029, con le borse in testa alla categoria grazie alle taglie standardizzate e ai tassi di reso inferiori rispetto all'abbigliamento. Sebbene i negozi fisici offrano ancora vantaggi nel fidelizzare il marchio, catturare il traffico pedonale in luoghi ad alto traffico e soddisfare i consumatori che preferiscono una gratificazione immediata, si prevede che la loro quota diminuirà gradualmente con la crescita dei marchi nativi digitali e la crescente integrazione delle strategie omnicanale tra esperienze online e offline.
Analisi geografica
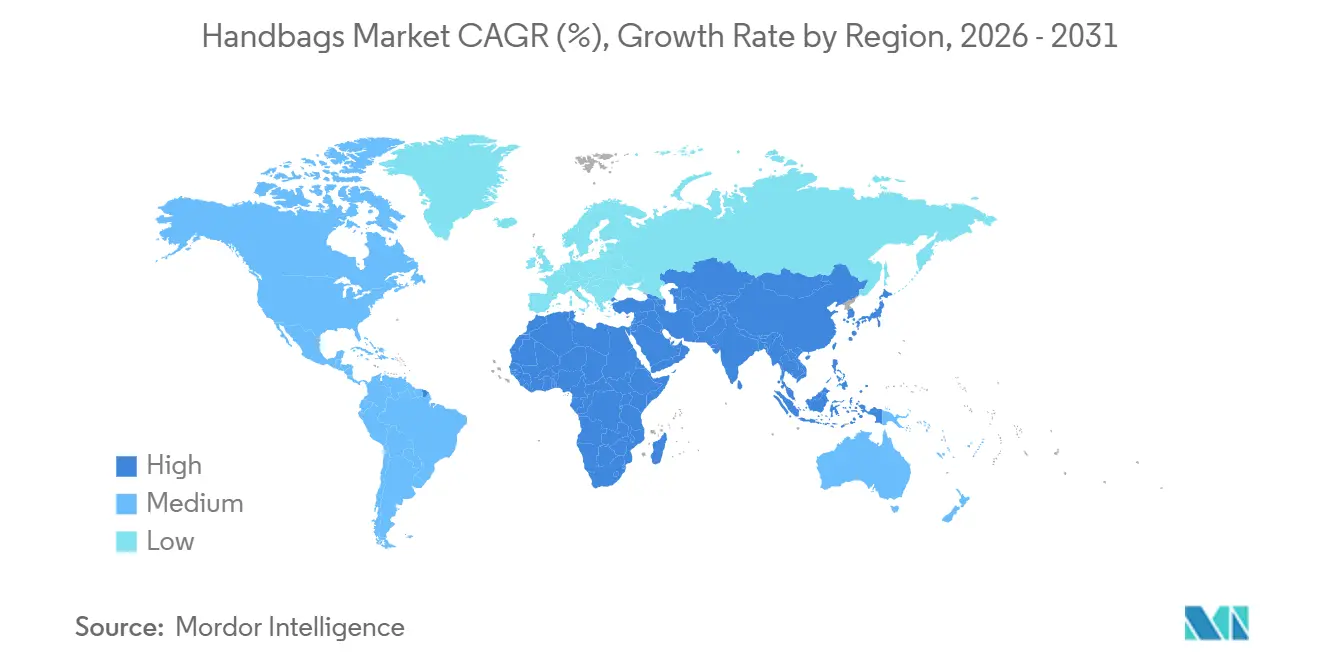
L'area Asia-Pacifico rappresentava il 43.06% del mercato globale nel 2025 e si prevede che crescerà a un CAGR del 6.23% fino al 2031, sebbene le performance varino significativamente da una regione all'altra. Il mercato del lusso cinese ha subito una contrazione del 18-20% nel 2024, con la divisione moda e pelletteria di LVMH che ha registrato un calo organico del fatturato del 5% nel terzo trimestre, a causa delle sfide del settore immobiliare e dell'aumento della disoccupazione giovanile. Al contrario, l'India sta vivendo una rapida espansione, trainata dall'urbanizzazione, dalla crescente partecipazione femminile alla forza lavoro e dalla crescita del commercio al dettaglio organizzato. Il Giappone continua a beneficiare del turismo in entrata, mentre la crescente classe media del Sud-est asiatico sta alimentando la domanda nonostante i limiti infrastrutturali e le complessità normative.
Il Nord America rimane un centro di profitto chiave grazie all'elevata spesa pro capite e a un ecosistema di e-commerce maturo. L'e-commerce di abbigliamento e accessori negli Stati Uniti ha raggiunto i 134.5 miliardi di dollari nel 2024 e si prevede che crescerà fino a 219.3 miliardi di dollari entro il 2029, con le borse che hanno registrato performance particolarmente positive grazie alle taglie standardizzate e ai minori tassi di reso (US Census Bureau). Le soluzioni "compra ora, paga dopo" hanno aumentato il valore medio delle transazioni, mentre la fascia di prezzo 250-500 dollari ha catturato la maggior parte delle vendite di borse nel 2024. Canada e Messico forniscono volumi aggiuntivi, con il Messico che beneficia delle tendenze di nearshoring e il robusto mercato della rivendita statunitense che esercita pressione sulle vendite primarie, spingendo i marchi a enfatizzare l'esclusività, la personalizzazione e i servizi post-acquisto.
Europa, Medio Oriente, Sud America e Africa presentano una serie diversificata di opportunità. L'Europa si trova ad affrontare sfide strutturali, con i conglomerati del lusso che hanno perso 240 miliardi di dollari di capitalizzazione di mercato da marzo 2024, sebbene importazioni ed esportazioni rimangano solide (Commissione Europea), e marchi ultra-lusso come Hermès continuino a registrare buone performance grazie alla distribuzione controllata. Il Medio Oriente, guidato da Emirati Arabi Uniti e Arabia Saudita, è un mercato in crescita ad alto margine, con il settore del lusso del Consiglio di cooperazione del Golfo che dovrebbe raggiungere i 15 miliardi di dollari entro il 2027 (Chalhoub Group), sostenuto da afflussi di capitali elevati e dal turismo. Il Sud America si trova ad affrontare volatilità e costi di importazione elevati, mentre l'Africa, in particolare il Sudafrica, rappresenta un mercato emergente ma in rapida crescita, con l'e-commerce di borse che mostra un forte potenziale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle borse è moderatamente concentrato, con i primi cinque attori, Michael Kors, LLC, Prada, LVMH, Hermès e Kering, che detengono una quota significativa ma non dominante. Questa struttura consente ai nuovi arrivati agili di ritagliarsi segmenti di nicchia attraverso strategie dirette al consumatore, iniziative di sostenibilità e marketing guidato dagli influencer. I conglomerati europei del lusso, che controllano molti marchi storici, stanno subendo una pressione sui margini a causa del rallentamento dei consumi in Cina, della diminuzione del potere di determinazione dei prezzi e della crescente necessità di investimenti in capacità digitali e programmi di economia circolare. La divisione moda e pelletteria di LVMH ha registrato solo l'1% di crescita organica nel terzo trimestre del 2024, in calo rispetto al 21% dell'anno precedente, mentre Kering e Hugo Boss hanno perso circa il 50% della capitalizzazione di mercato rispetto ai picchi di marzo 2024, e Burberry ha registrato un calo del 70%, riflettendo la sensibilità del settore ai cambiamenti macroeconomici e alle mutevoli preferenze dei consumatori. Al contrario, Hermès ha registrato una crescita delle vendite del 9.6% nel terzo trimestre del 2025, dimostrando che i marchi ultra-lusso con distribuzione controllata, scarsità di liste d'attesa e posizionamento artigianale possono rimanere resilienti.
In tutto il settore, l'integrazione verticale sta diventando una strategia chiave, con i marchi che acquisiscono concerie, atelier e reti logistiche per garantirsi la fornitura, garantire la qualità e recuperare i margini precedentemente persi a causa di fornitori terzi. Opportunità emergenti sono visibili nelle borse da uomo e nei materiali bio-fabbricati, dove i primi utilizzatori possono assicurarsi accordi di fornitura e proprietà intellettuale prima della mercificazione. Aziende rivoluzionarie come Dagne Dover, che punta sul design funzionale e sulla distribuzione diretta al consumatore, e Charles & Keith, che si concentra sul lusso accessibile con assortimenti in linea con le tendenze, stanno guadagnando quote di mercato sfruttando il social commerce e la gestione dell'inventario basata sui dati. La tecnologia sta giocando un ruolo crescente nel vantaggio competitivo, con prove di acquisto tramite realtà aumentata, autenticazione basata su blockchain e motori di personalizzazione basati sull'intelligenza artificiale che consentono raccomandazioni di prodotti personalizzate e prezzi dinamici.
Sostenibilità ed efficienza delle risorse stanno diventando sempre più fattori di differenziazione sul mercato. La piattaforma Nona Source di LVMH, originariamente dedicata alla rivendita di tessuti e finiture in stock, si è estesa agli scarti di pelle, offrendo ai marchi più piccoli l'accesso a materiali di alta qualità a costi inferiori e riducendo al contempo i rifiuti in discarica. La conformità al mandato UE sul Passaporto Digitale dei Prodotti, in vigore dal 2027, richiederà tag NFC o codici QR che rivelino l'origine dei materiali, l'impronta di carbonio e le istruzioni per il fine vita, offrendo ai pionieri un vantaggio competitivo (Commissione Europea). Nel complesso, il mercato si sta evolvendo verso modelli verticalmente integrati, digitali e incentrati sulla sostenibilità, privilegiando i marchi che combinano tradizione, innovazione e controllo operativo.
Leader del settore delle borse
-
Prada Holding B.V
-
LVMH Moët Hennessy Louis Vuitton SE
-
Hermes International SA
-
Kering SA
-
Michael Kors, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Nicola Morris ha presentato MAIA, una collezione speciale di rare borse Hermès ora disponibile a Dubai. Questo servizio esclusivo, disponibile solo su appuntamento, è ospitato presso ExecuJet, Al Maktoum International FBO, e offre a collezionisti e amanti della moda l'opportunità di ammirare pezzi unici del patrimonio in un ambiente privato e discreto.
- Marzo 2025: Stoney Clover Lane amplia la sua presenza nel mercato degli accessori con il lancio della sua prima collezione di pelletteria, segnando un'importante entrata nel segmento del lusso. Noto soprattutto per i suoi accessori da viaggio in nylon, giocosi e personalizzati, il marchio sta ora introducendo articoli in pelle a un prezzo più elevato in risposta alla crescente domanda di materiali più raffinati e pregiati.
- Febbraio 2025: Perfect Moment Ltd. ha lanciato la sua nuova collezione di borse tote imbottite, che coniugano un design funzionale con uno stile all'avanguardia. Ispirate alla filosofia "getta e vai", queste maxi borse imbottite sono perfette per i viaggi, le giornate in palestra o le giornate sugli sci.
- Febbraio 2024: Jacquemus e Nike lanciano congiuntamente "The Swoosh Bag", una silhouette in edizione limitata che fonde l'artigianato di lusso con il design sportivo, segnando una collaborazione di prodotto intercategoria di alto profilo.
Ambito e metodologia
Una borsa viene utilizzata per trasportare oggetti personali o accessori ed è disponibile in varie dimensioni e design.
Il mercato delle borse è segmentato per tipo di prodotto, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è stato segmentato in cartella, borsa a secchiello, pochette, borsa tote e altri tipi di prodotto. Per canale di distribuzione, il mercato è stato segmentato in negozi al dettaglio online e negozi al dettaglio offline. Per geografia, il mercato è stato segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Cartella |
| Borsa della benna |
| Frizione |
| Tote Bag |
| Altri tipi di prodotto |
Per Categoria
| Massa |
| Premium |
Per utente finale
| Donna |
| Uomo |
Per canale di distribuzione
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cartella | |
| Borsa della benna | ||
| Frizione | ||
| Tote Bag | ||
| Altri tipi di prodotto | ||
| Per Categoria | Massa | |
| Premium | ||
| Per utente finale | Donna | |
| Uomo | ||
| Per canale di distribuzione | Negozi al dettaglio offline | |
| Negozi al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle borse nel 2031?
Si prevede che il mercato delle borse raggiungerà i 101.06 miliardi di dollari entro il 2031.
Quale tipologia di prodotto ha detenuto la quota maggiore nel 2025?
Nel 2025, le borse tote hanno rappresentato il 41.21% della domanda globale, a dimostrazione della loro versatilità quotidiana.
Quanto velocemente sta crescendo la vendita al dettaglio di borse online?
Le vendite online stanno crescendo a un CAGR del 6.07% entro il 2031, spinte dal principio "acquista ora, paga dopo" e dal commercio sociale.
Quale regione ha avuto la maggiore quota di mercato nel 2025?
Nel 2025, l'area Asia-Pacifico ha rappresentato il 43.06% del fatturato e continua a crescere a tassi superiori a quelli globali.
Perché le borse di lusso stanno superando la crescita del mercato di massa?
Le linee premium coniugano tradizione e lusso accessibile, beneficiando al contempo di una forte liquidità di rivendita e di margini più elevati.
Come combattono i marchi la contraffazione?
I leader utilizzano la provenienza blockchain, i tag NFC e i marcatori forensi per proteggere l'autenticità e sostenere il valore del marchio.


