

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
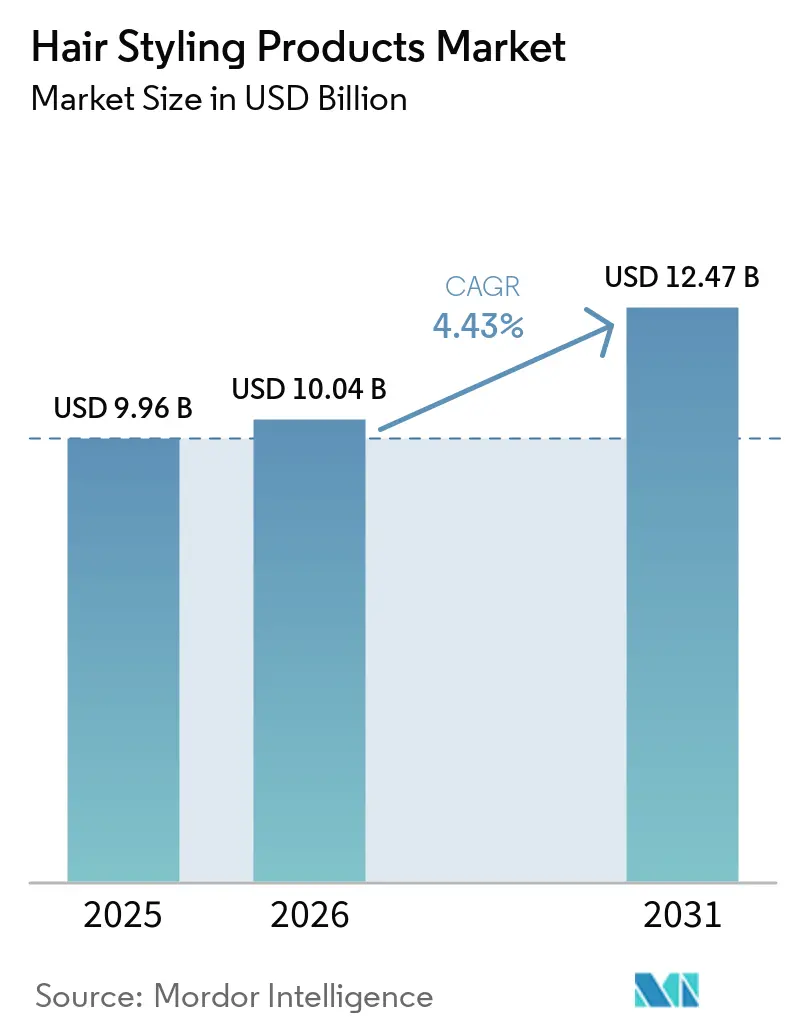
| Dimensione del mercato (2026) | 10.04 miliardo di dollari |
| Dimensione del mercato (2031) | 12.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.43% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei prodotti per lo styling dei capelli di Mordor Intelligence
Si prevede che il mercato dei prodotti per lo styling dei capelli crescerà da 9.96 miliardi di dollari nel 2025 a 10.04 miliardi di dollari nel 2026, per poi raggiungere i 12.47 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.43% nel periodo 2026-2031. La trasparenza degli ingredienti, il posizionamento inclusivo di genere e i benefici multifunzionali stanno sostituendo la tradizione del marchio come principali fattori trainanti per le decisioni di acquisto. La tendenza alla premiumizzazione sta guadagnando terreno, poiché i consumatori più giovani optano per prodotti con prestazioni comprovate, mentre le linee orientate al rapporto qualità-prezzo continuano a dominare le vendite in termini di unità. Di conseguenza, i marchi si sono concentrati su formulazioni con etichetta pulita, strategie di merchandising digitale migliorate e solidi sistemi di distribuzione omnicanale per mantenere lo slancio delle vendite in linea con le tendenze generali del mercato della bellezza. Sebbene le modifiche normative introdotte dal Modernization of Cosmetics Regulation Act (MoCRA) abbiano aumentato i costi di conformità per i produttori, hanno anche creato opportunità per i primi ad adottarle di dimostrare la sicurezza e la tracciabilità degli ingredienti. La scoperta digitale tramite video di breve formato ha accelerato il processo di acquisto, spingendo i marchi ad allineare i dati di inventario con le tendenze del social commerce in tempo reale. La regione Asia-Pacifico sta registrando la crescita più rapida, trainata dalla crescente prosperità nelle città di secondo livello e dagli ecosistemi di social commerce che bypassano i canali di vendita al dettaglio tradizionali.
Punti chiave del rapporto
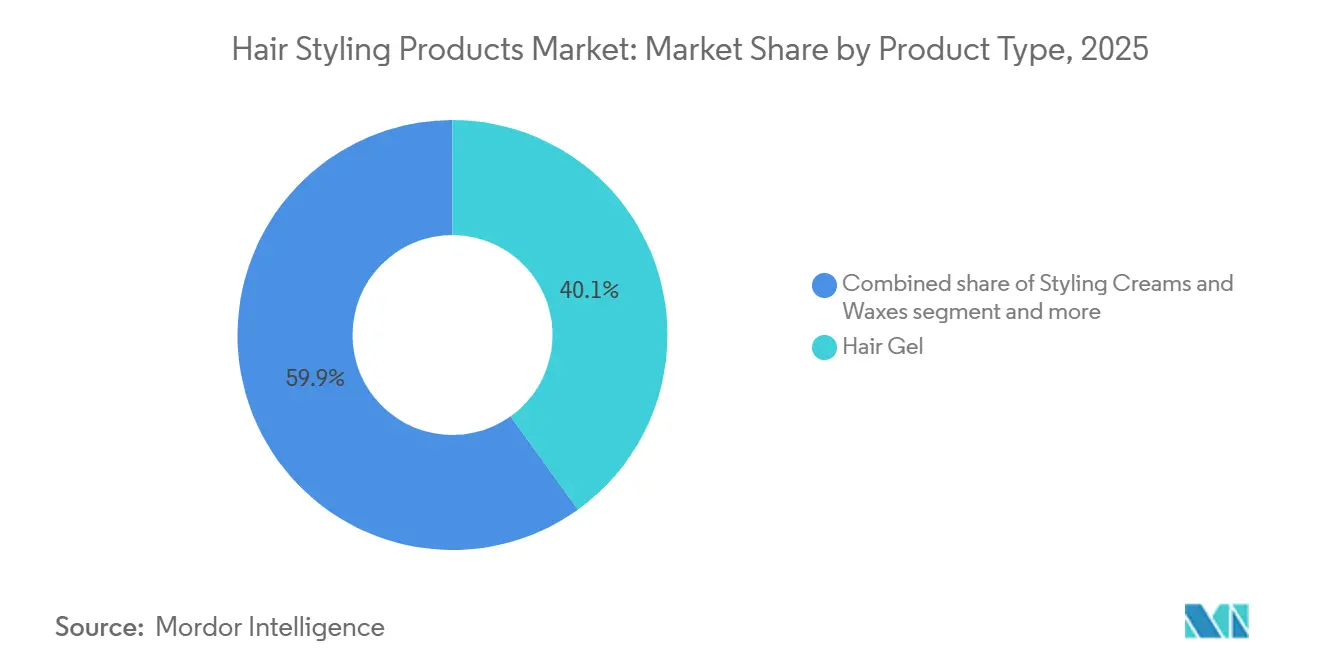
- Per tipologia di prodotto, il gel per capelli ha guidato il 40.09% della quota di mercato dei prodotti per lo styling dei capelli nel 2025, e si prevede che creme e cere per lo styling aumenteranno a un CAGR del 4.59% fino al 2031
- Per loro natura, le formulazioni sintetiche hanno controllato il 72.90% del valore nel 2025, mentre si prevede che le varianti organiche registreranno un CAGR del 5.80%, il più alto del segmento, entro il 2031.
- Per fascia di prezzo, le linee di massa hanno catturato il 78.16% dei ricavi del 2025; le offerte premium sono quelle che hanno registrato la crescita più rapida, con un CAGR del 5.67% fino al 2031.
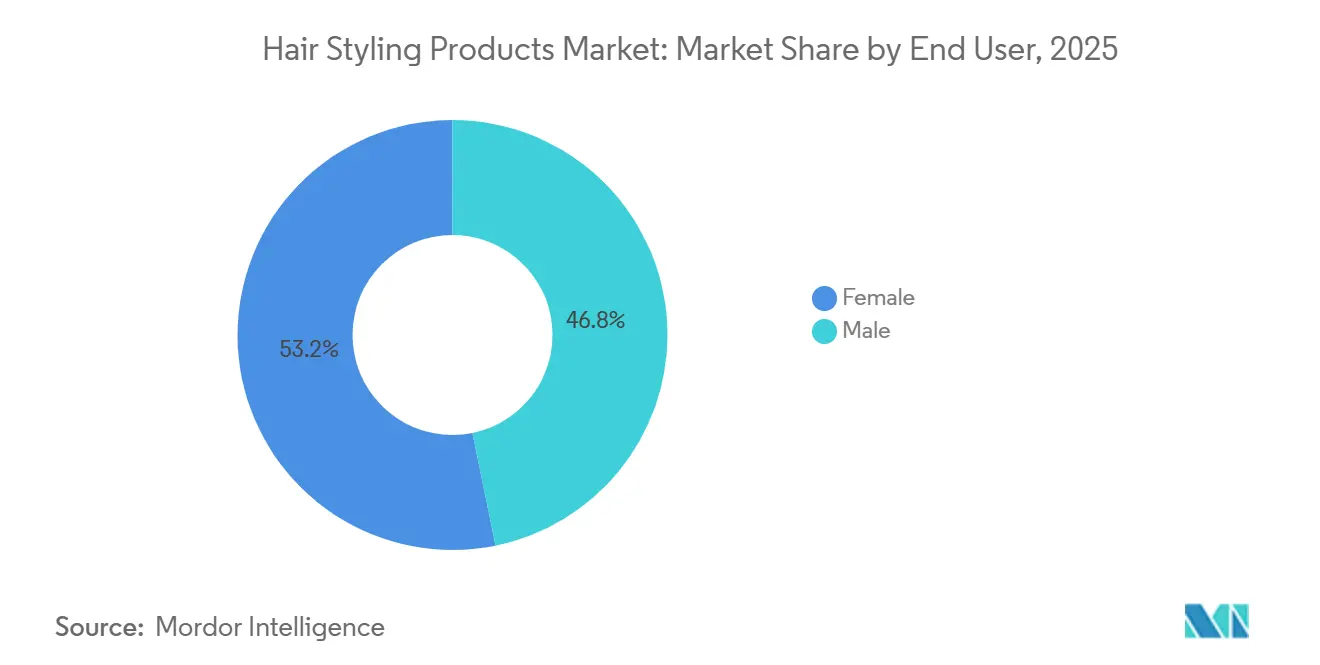
- Per utente finale, le donne rappresentavano il 53.21% della domanda nel 2025, mentre gli uomini registravano il CAGR più elevato, pari al 6.11% fino al 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno detenuto il 40.65% della distribuzione nel 2025, ma la vendita al dettaglio online crescerà a un CAGR del 6.97% fino al 2031.
- In termini geografici, il Nord America ha generato il 39.92% dei ricavi del 2025, mentre l'area Asia-Pacifico registra il CAGR più rapido, pari al 5.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti per lo styling dei capelli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione alla cura personale e all'aspetto | + 0.9% | Globale, con la più forte adozione nei centri urbani del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente influenza dei social media e degli influencer della bellezza | + 1.1% | Mercati globali, in particolare Nord America, Europa e Asia-Pacifico con elevata penetrazione digitale | A breve termine (≤ 2 anni) |
| Inclinazione verso formulazioni naturali e biologiche | + 0.8% | Europa e Nord America in testa; Asia-Pacifico emergente | Medio termine (2-4 anni) |
| Aumento della spesa e della consapevolezza per la cura degli uomini | + 0.7% | Città di livello 1 del Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Domanda di prodotti gender-neutral e inclusivi | + 0.5% | Nord America ed Europa, con adozione graduale nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione nei prodotti per lo styling multifunzionali | + 0.6% | Globale, con adozione anticipata nei segmenti premium in tutte le regioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione alla cura personale e all'aspetto
La crescente attenzione alla cura personale e all'aspetto fisico è un fattore chiave che guida l'espansione del mercato globale dei prodotti per lo styling dei capelli. I consumatori di diverse fasce d'età attribuiscono sempre più priorità alla cura dei capelli come aspetto essenziale dell'identità personale, della professionalità e della presenza sociale. Le acconciature sono ora ampiamente considerate una forma di espressione di sé, influenzate dalle tendenze della moda, dalle norme sul posto di lavoro e dai cambiamenti culturali. Questo cambiamento ha accresciuto l'importanza delle routine di styling quotidiane, aumentando la domanda di prodotti come gel, mousse, spray, sieri e termoprotettori che offrono risultati di qualità professionale anche a casa. Nel 2024, la spesa mensile media per trattamenti di bellezza e per capelli in Corea del Sud era di 35.52 KRW, secondo Statistics Korea. [1]Fonte: Statistics Korea, "Reddito e spesa mensili medi (tutte le famiglie)", kosos.krQuesto livello di spesa sottolinea la volontà dei consumatori di destinare budget costanti alla cura e allo styling dei capelli. Riflette una tendenza globale più ampia, in cui la cura dei capelli è integrata nelle spese quotidiane piuttosto che essere considerata discrezionale. Tale comportamento di spesa indica una forte domanda sia di servizi professionali in salone che di prodotti complementari per lo styling a casa. Poiché i consumatori danno sempre più priorità a un aspetto curato per i social media, gli ambienti professionali e la sicurezza personale, sono più inclini a sperimentare nuovi stili, texture e finiture. Questa tendenza stimola gli acquisti ripetuti e promuove l'innovazione nelle formulazioni di styling multifunzionali, che riducono i danni e durano a lungo.
Crescente influenza dei social media e degli influencer della bellezza
Il crescente impatto dei social media e degli influencer del settore beauty è un fattore chiave che guida l'espansione del mercato globale dei prodotti per l'hairstyling. Piattaforme come Instagram, TikTok, YouTube e Pinterest hanno ridefinito l'hairstyling, trasformandolo da un'attività di routine per la cura del corpo a un mezzo per l'espressione di sé e l'adozione di nuove tendenze. Contenuti come tutorial, recensioni di prodotti, sfide virali e trasformazioni prima e dopo aumentano la visibilità di prodotti per lo styling come gel, spray, sieri e termoprotettori, facilitando una più rapida scoperta dei prodotti e riducendo i tempi di decisione d'acquisto. Secondo la Banca Mondiale, il 68% della popolazione mondiale utilizzava attivamente Internet nel 2024, evidenziando il ruolo della connettività digitale nell'amplificare la portata dei contenuti relativi al settore beauty. [2]Fonte: Banca Mondiale, "Individui che usano Internet", worldbank.orgQuesta connettività consente ai brand di interagire direttamente con i consumatori attraverso campagne mirate, dimostrazioni dal vivo e contenuti generati dagli utenti. Inoltre, gli algoritmi dei social media personalizzano l'esposizione, garantendo che le soluzioni di styling pensate per specifici tipi di capelli, texture e problematiche raggiungano il pubblico più pertinente.
Propensione verso formulazioni naturali e biologiche
La crescente preferenza dei consumatori per formulazioni naturali e biologiche è un fattore chiave che guida il mercato dei prodotti per lo styling dei capelli. Con una crescente consapevolezza della sicurezza degli ingredienti, della salute del cuoio capelluto e del potenziale danno ai capelli a lungo termine, i consumatori sono attivamente alla ricerca di prodotti per lo styling privi di sostanze chimiche aggressive come parabeni, solfati, ftalati e alcoli sintetici. I consumatori moderni non sono interessati solo alla tenuta o alla finitura, ma anche all'impatto dei prodotti sulla consistenza dei capelli, sulla sensibilità del cuoio capelluto e sulla salute generale dei capelli. Questa tendenza ha portato a un aumento della domanda di gel a base vegetale, sieri a base di estratti botanici, creme per lo styling a base di aloe e semi di lino e termoprotettori di origine naturale. Uno studio condotto nel marzo 2025 da NSF, un'organizzazione globale per la salute e la sicurezza pubblica, ha rivelato che il 74% dei consumatori dà priorità agli ingredienti biologici nei prodotti per la cura della persona. [3]Fonte: NSF International, "Rapporto Consumer Insights 2025: Ingredienti biologici nella cura della persona", nsf.orgQuesta scoperta sottolinea la crescente importanza di formulazioni pulite e trasparenti nella categoria hair styling. I consumatori stanno esaminando più attentamente le liste degli ingredienti e si aspettano che i marchi comunichino chiaramente informazioni su approvvigionamento, pratiche di sostenibilità e standard di sicurezza. In risposta, i produttori stanno riformulando i prodotti per lo styling tradizionali per includere polimeri di origine naturale, oli essenziali e ingredienti biodegradabili, garantendo il mantenimento delle prestazioni e soddisfacendo al contempo la domanda dei consumatori di formulazioni più pulite.
Aumento della spesa e della consapevolezza per la cura degli uomini
L'aumento della spesa per la cura maschile e la crescente consapevolezza stanno diventando importanti motori di crescita qualitativa per il mercato globale dei prodotti per lo styling dei capelli. Storicamente meno sviluppata rispetto al segmento femminile, la categoria maschile ha subito una sostanziale evoluzione a causa del cambiamento delle norme sociali, della maggiore consapevolezza del proprio aspetto e dell'accettazione della cura di sé maschile. I consumatori maschili moderni investono progressivamente in prodotti per lo styling dei capelli come pomate, creme, cere, creme modellanti e spray texturizzanti per ottenere look raffinati, professionali e in linea con le tendenze. La cura del corpo si è espansa oltre la semplice cura del corpo, diventando strettamente associata al personal branding, alla presenza sul posto di lavoro e alla presenza sui social media. La crescente influenza della cultura del barbiere, degli atleti famosi e degli influencer digitali ha ulteriormente migliorato le routine di styling tra gli uomini, promuovendo la sperimentazione con sfumature, tagli strutturati, acconciature più lunghe e trattamenti di colore, tutti prodotti che richiedono prodotti per lo styling specializzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni riguardanti gli ingredienti nocivi | -0.6% | Globale, con un controllo più rigoroso in Europa e Nord America | Medio termine (2-4 anni) |
| Preoccupazioni ambientali legate a imballaggi, spray e aerosol | -0.5% | Europa e Nord America in testa; Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Pressioni normative e conformità più rigorosa degli ingredienti | -0.4% | Europa, Nord America e mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Elevata sensibilità ai prezzi nei mercati in via di sviluppo | -0.7% | Asia-Pacifico, Medio Oriente, Africa e America Latina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni riguardanti gli ingredienti nocivi
Le preoccupazioni relative a ingredienti nocivi o controversi rappresentano una sfida significativa nel mercato dei prodotti per lo styling dei capelli. La crescente consapevolezza dei consumatori sui potenziali effetti a lungo termine di sostanze chimiche come parabeni, solfati, conservanti che rilasciano formaldeide, ftalati e alcune fragranze sintetiche ha intensificato il controllo delle etichette dei prodotti. I prodotti per lo styling dei capelli sono particolarmente interessati a causa del loro uso frequente e del contatto prolungato con il cuoio capelluto, il che solleva preoccupazioni relative a irritazione del cuoio capelluto, danni ai capelli ed esposizione sistemica. Questa crescente consapevolezza ha influenzato il comportamento d'acquisto, con i consumatori che consultano sempre più spesso le liste degli ingredienti, cercano certificazioni di terze parti e preferiscono marchi che danno priorità alla trasparenza e alle formulazioni "clean-label". La copertura mediatica negativa, le discussioni sui social media e la promozione da parte degli influencer di prodotti di bellezza "toxic-free" amplificano ulteriormente queste preoccupazioni, scoraggiando potenzialmente l'acquisto ripetuto di formulazioni tradizionali. Di conseguenza, i marchi tradizionali che continuano a fare affidamento su polimeri e fissativi chimici convenzionali potrebbero subire un calo della fiducia dei consumatori, a meno che gli sforzi di riformulazione non vengano chiaramente comunicati al mercato.
Preoccupazioni ambientali legate a imballaggi, spray e aerosol
Le preoccupazioni ambientali legate al packaging e ai formati di distribuzione dei prodotti stanno limitando sempre più la crescita del mercato dei prodotti per lo styling dei capelli. Formati comuni come aerosol, spray a pompa e contenitori monouso in plastica, tradizionalmente utilizzati in prodotti come lacche, mousse e volumizzanti, sono sottoposti a un attento esame a causa del loro impatto ambientale. Tra i problemi vi sono componenti non riciclabili, il rilascio di composti organici volatili (COV) e le emissioni di gas serra derivanti dai propellenti. Sia i consumatori che le autorità di regolamentazione stanno esortando i marchi ad adottare alternative sostenibili, presentando sfide reputazionali e operative per le aziende. I consumatori attenti all'ambiente ora preferiscono imballaggi ricaricabili, materiali biodegradabili e flaconi riciclabili, e sono più propensi a perdere la fiducia nei marchi che trascurano le considerazioni ecologiche. Le campagne sui social media, la promozione dell'eco-etichettatura e la crescente consapevolezza pubblica sull'inquinamento da plastica e sui cambiamenti climatici hanno intensificato le aspettative per una progettazione di prodotti sostenibili. Ciò crea ulteriore pressione sui marchi affinché integrino soluzioni di packaging ecocompatibili, mantenendo al contempo i requisiti funzionali dei prodotti per lo styling, come stabilità, efficienza di erogazione e durata di conservazione.
Analisi del segmento
Per tipo di prodotto: il predominio del gel incontra l'innovazione della crema
I gel per capelli hanno rappresentato il 40.09% delle vendite del 2025, indicando una suddivisione tra le tradizionali formulazioni incentrate sulla tenuta e le alternative con finitura naturale. Nel frattempo, si prevede che creme e cere per lo styling cresceranno a un CAGR del 4.59% fino al 2031, segnando il tasso di crescita più rapido tra le tipologie di prodotto. Questa crescita è trainata dalla crescente domanda di prodotti che offrono una finitura naturale e una texture delicata, riflettendo le mutevoli preferenze dei consumatori. La crescente preferenza per le creme è guidata dall'estetica del posto di lavoro che enfatizza stili sobri rispetto alle finiture lucide, una tendenza ulteriormente influenzata dall'aumento del lavoro da remoto e dagli uffici ibridi, che hanno modificato le abitudini di cura della persona.
Altri prodotti per lo styling, come pomate e spray texturizzanti, soddisfano una domanda di nicchia da parte di clienti di barbieri e professionisti dei saloni che privilegiano la versatilità rispetto alle offerte di massa. Questi prodotti sono particolarmente apprezzati per la loro capacità di creare stili diversi mantenendo una qualità professionale. L'integrazione dei benefici dello styling e del trattamento sta influenzando l'innovazione di prodotto; ad esempio, il gel styling Bioré di Kao Corporation, che incorpora ceramidi per l'idratazione del cuoio capelluto, riflette la crescente tendenza alla "skinification". Questa tendenza sottolinea la combinazione di benefici cosmetici e per la cura della pelle nei prodotti per lo styling dei capelli per soddisfare le aspettative dei consumatori in termini di multifunzionalità. L'aderenza alla norma ISO 22716 (Buone Pratiche di Fabbricazione per i Cosmetici) è diventata essenziale, con i prodotti non conformi a rischio di essere ritirati dai principali canali di vendita al dettaglio, sottolineando ulteriormente l'importanza della conformità normativa per mantenere la presenza sul mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura: l'ondata organica sfida gli operatori sintetici storici
Si prevede che i prodotti sintetici o convenzionali rappresenteranno il 72.90% del fatturato nel 2025, riflettendo i compromessi tra costi e prestazioni che limitano l'adozione di prodotti biologici nei segmenti del mercato di massa. Si prevede che le formulazioni biologiche e naturali cresceranno a un CAGR del 5.80% fino al 2031. La certificazione Ecolabel dell'Unione Europea, che viene assegnata ai prodotti che soddisfano rigorosi criteri ambientali, si è affermata come un fattore di differenziazione competitiva, con prodotti certificati che registrano sovrapprezzi di prezzo dal 15% al 25%. I vincoli della catena di approvvigionamento per i prodotti botanici certificati biologici hanno limitato l'espansione dei margini, poiché i costi degli ingredienti sono dal 40% al 60% superiori a quelli delle alternative sintetiche. Le formulazioni sintetiche continuano a offrire vantaggi in termini di tenuta e resistenza all'umidità, caratteristiche essenziali per gli stilisti professionisti che operano in ambienti ad alta richiesta come sfilate di moda e set cinematografici.
Il movimento "clean beauty" ha portato alla proliferazione di molteplici certificazioni, tra cui COSMOS, Natrue ed EWG Verified, che hanno creato confusione tra i consumatori e diluito l'impatto delle singole etichette. Nel frattempo, le formulazioni sintetiche si stanno evolvendo per affrontare i problemi di sicurezza. I marchi stanno sostituendo i parabeni con conservanti alternativi come il fenossietanolo e adottando tensioattivi senza solfati che replicano le proprietà detergenti degli ingredienti naturali. Questi sviluppi riflettono i continui sforzi dei marchi per bilanciare la domanda di sicurezza e sostenibilità dei consumatori con i vantaggi in termini di prestazioni e costi dei prodotti sintetici.
Per fascia di prezzo: la massa mantiene il suo posto mentre il prezzo premium accelera
Si prevede che i prodotti per il mercato di massa rappresenteranno il 78.16% delle vendite nel 2025, mentre i prodotti per lo styling premium dovrebbero crescere a un CAGR del 5.67% fino al 2031. Ciò evidenzia un mercato a due livelli in cui la fedeltà al marchio varia significativamente a seconda delle fasce di reddito. La collezione Gold Lust di Oribe, con un prezzo compreso tra 50 e 70 dollari per unità, ha registrato una crescita del 22% nel 2025, trainata dalle partnership con i saloni e dalle sponsorizzazioni di influencer che posizionano il marchio come aspirazionale. In risposta, attori del mercato di massa come TRESemmé di Unilever e Pantene di Procter & Gamble hanno introdotto sottomarche "masstige", che incorporano elementi premium come estratti botanici e packaging minimalista a prezzi più accessibili. La sensibilità al prezzo rimane un fattore critico nei mercati in via di sviluppo, dove i marchi locali in paesi come India, Indonesia e Nigeria offrono prezzi inferiori del 30-40% rispetto alle multinazionali attraverso formulazioni semplificate e confezioni in bustina.
Le piattaforme di e-commerce hanno ampliato l'accesso ai prodotti premium, con servizi di abbonamento che offrono formati di prova che riducono la barriera all'ingresso. Ad esempio, Birchbox ha riferito che il 38% dei suoi abbonati è passato ai prodotti di styling premium in formato standard dopo aver effettuato la campionatura. Il segmento di fascia media, composto da prodotti con un prezzo compreso tra 10 e 25 dollari, subisce pressioni sui margini poiché i consumatori gravitano sempre più verso opzioni convenienti o di lusso, costringendo i marchi a riposizionare la propria offerta o a uscire dal mercato.
Per utente finale: il segmento maschile supera la crescita femminile
Si prevede che le consumatrici rappresenteranno il 53.21% della domanda nel 2025, riflettendo modelli di acquisto costanti e una gamma più ampia di offerte di prodotti. Nel frattempo, si prevede che gli utenti finali maschili guideranno un tasso di crescita annuo composto (CAGR) del 6.11% fino al 2031, rendendoli il segmento demografico in più rapida crescita. La normalizzazione della cura della persona maschile ha subito un'accelerazione dopo la pandemia, con il rientro sul posto di lavoro che ha aumentato l'attenzione all'aspetto professionale. I marchi gender-neutral, tra cui Hairstory e Function of Beauty, hanno guadagnato popolarità evitando il marketing binario e dando priorità all'efficacia degli ingredienti rispetto al targeting demografico specifico.
Le consumatrici rimangono il principale target demografico; tuttavia, la crescita in questo segmento ha subito un rallentamento nei mercati maturi, con la penetrazione dei prodotti vicina alla saturazione. Gli sforzi di innovazione si concentrano sempre più sulla soddisfazione delle esigenze di specifiche tipologie di capelli, come ricci, crespi e crespi, che storicamente sono state poco soddisfatte dalle formulazioni per il mercato di massa. I marchi che non sviluppano formulazioni specifiche per l'uomo, come texture più leggere, assorbimento più rapido e fragranze delicate, rischiano di perdere quote di mercato a favore di specialisti come Uppercut Deluxe e Baxter of California.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canali di distribuzione: la vendita al dettaglio online sconvolge i tradizionali gatekeeper
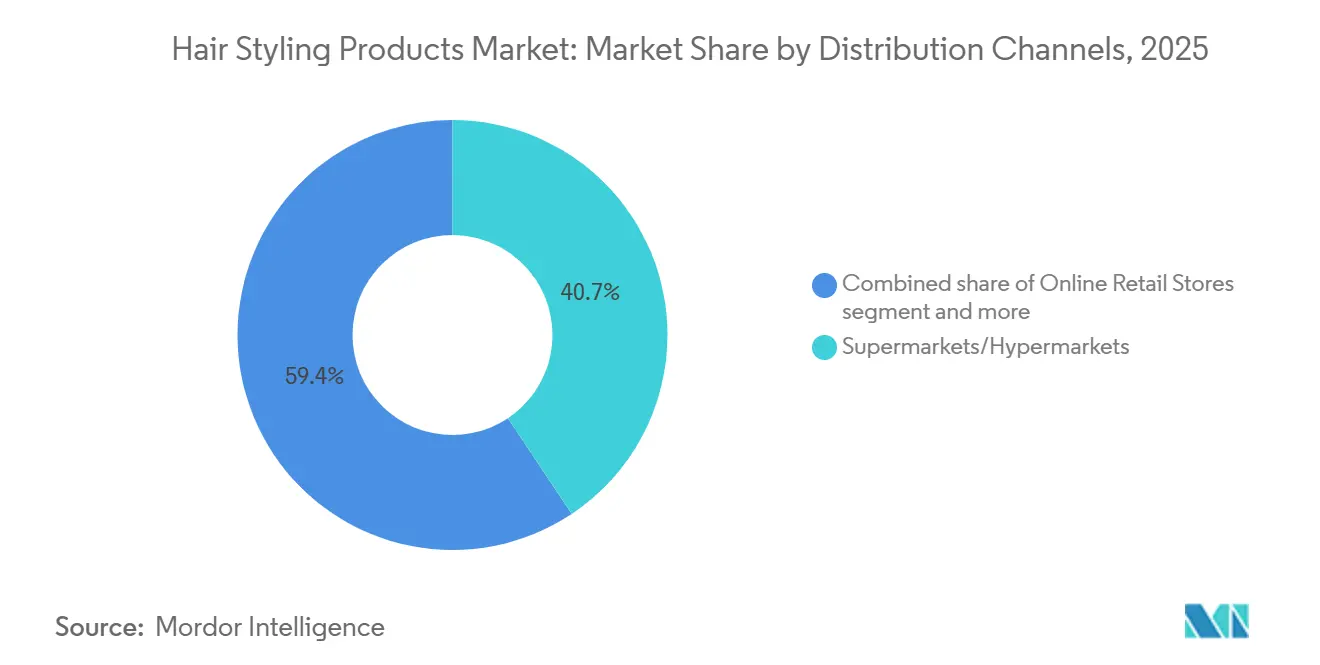
Supermercati e ipermercati rappresentavano il 40.65% della quota di distribuzione nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un CAGR del 6.97% fino al 2031, rappresentando il canale di distribuzione in più rapida crescita. Ciò evidenzia un passaggio strutturale verso modelli diretti al consumatore e digitali. Le piattaforme di e-commerce stanno semplificando il processo dalla scoperta all'acquisto. Tuttavia, i minimarket e i negozi specializzati stanno subendo pressioni sui margini a causa del calo del traffico pedonale. I rivenditori specializzati di prodotti di bellezza, come Ulta e Sephora, stanno adottando strategie omnicanale che integrano le consulenze in negozio con l'evasione degli ordini online.
Supermercati e ipermercati continuano a beneficiare degli acquisti d'impulso e della disponibilità immediata dei prodotti. Tuttavia, la loro quota di mercato sta diminuendo, poiché i consumatori più giovani danno sempre più priorità alla praticità e ai consigli personalizzati rispetto alla tradizionale navigazione in negozio. Rivenditori come Walmart e Target hanno risposto ampliando il loro assortimento di prodotti di bellezza e collaborando con marchi prestigiosi che in precedenza erano riservati esclusivamente ai canali specializzati. Si prevede che il mix di canali distributivi diventerà più frammentato, poiché i marchi esplorano approcci innovativi, come negozi pop-up, distributori automatici e partnership con hotel, per interagire con i consumatori in contesti non tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
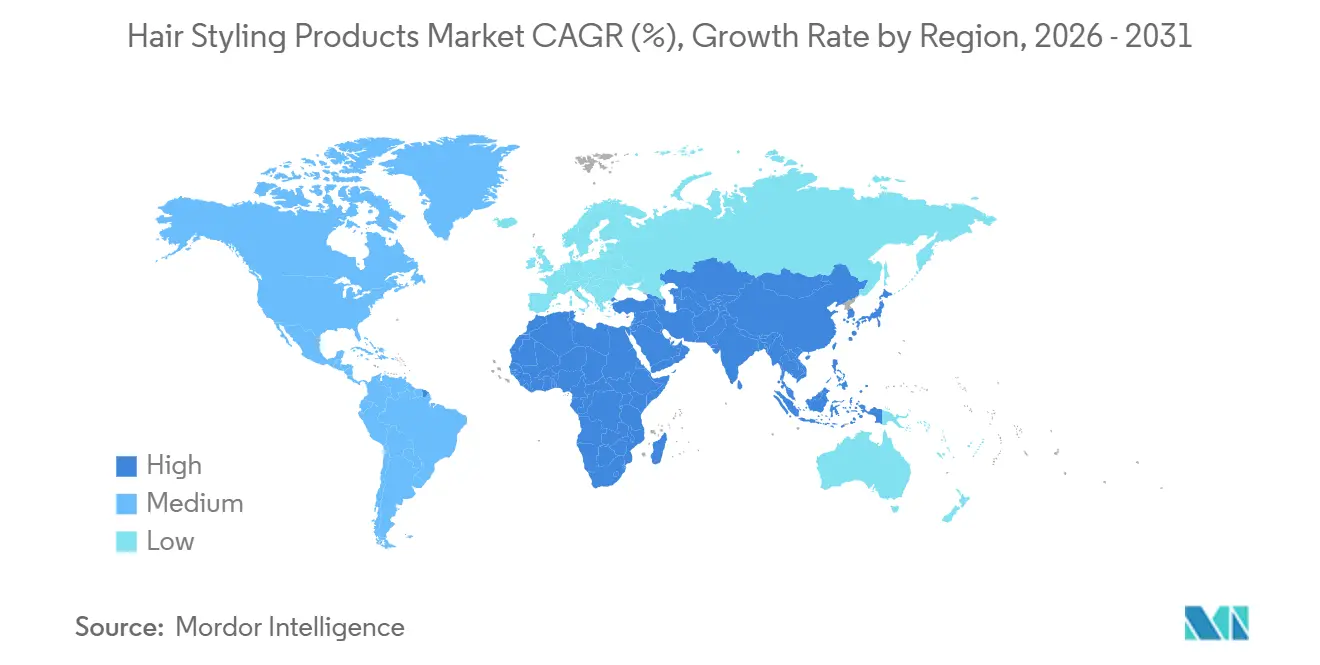
Il Nord America ha rappresentato il 39.92% del fatturato previsto per il 2025, a dimostrazione della sua significativa quota di mercato. Tuttavia, la maturità della regione è evidente nei suoi tassi di crescita a una cifra, inferiori alla media globale. Gli Stati Uniti rimangono il più grande mercato nazionale, con stati come la California e New York che contribuiscono in modo significativo alle vendite nazionali grazie agli elevati redditi pro capite e a una fitta rete di saloni di bellezza. In Canada, i requisiti di etichettatura bilingue e le normative più severe sugli ingredienti previste dalla Cosmetic Ingredient Hotlist di Health Canada hanno aumentato i costi di conformità, costringendo alcuni marchi più piccoli a uscire dal mercato. Il mercato messicano è diviso, con le importazioni premium concentrate nei centri urbani come Città del Messico e Monterrey, mentre i marchi locali di largo consumo dominano le aree rurali.
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 5.11% fino al 2031, alimentata dall'aumento dei redditi della classe media e dalla popolarità delle tendenze K-beauty e J-beauty, che enfatizzano l'estetica minimalista e le formulazioni multifunzionali. In Cina, la tendenza alla "skinification" si è estesa alla cura dei capelli, con i consumatori che cercano prodotti per lo styling che includano ingredienti per la salute del cuoio capelluto come niacinamide e centella asiatica. Il mercato indiano è in rapida espansione, con città di secondo livello come Pune, Jaipur e Lucknow che guidano una domanda incrementale con l'aumento del reddito disponibile e l'evoluzione delle norme di cura della persona. In Giappone, l'invecchiamento della popolazione ha spostato la domanda verso formulazioni anti-età per capelli, spingendo aziende come Kao Corporation e Shiseido a lanciare prodotti per lo styling mirati al diradamento e all'ingrigimento dei capelli.
Il mercato europeo è fortemente influenzato dal regolamento REACH dell'UE, che limita oltre 1,300 ingredienti cosmetici. Questo regolamento obbliga i marchi a riformulare i prodotti per i 27 Stati membri dell'Unione, aumentando i costi di ricerca e sviluppo ma creando un vantaggio competitivo per i marchi conformi rispetto ai concorrenti non conformi. Sud America, Medio Oriente e Africa rimangono mercati emergenti, ma stanno attirando investimenti crescenti. Ad esempio, Unilever ha ampliato la sua presenza produttiva in Brasile nel 2025 per soddisfare la crescente classe media della regione. In Sudafrica, il mercato sta beneficiando della maggiore disponibilità e penetrazione di prodotti per capelli testurizzati.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
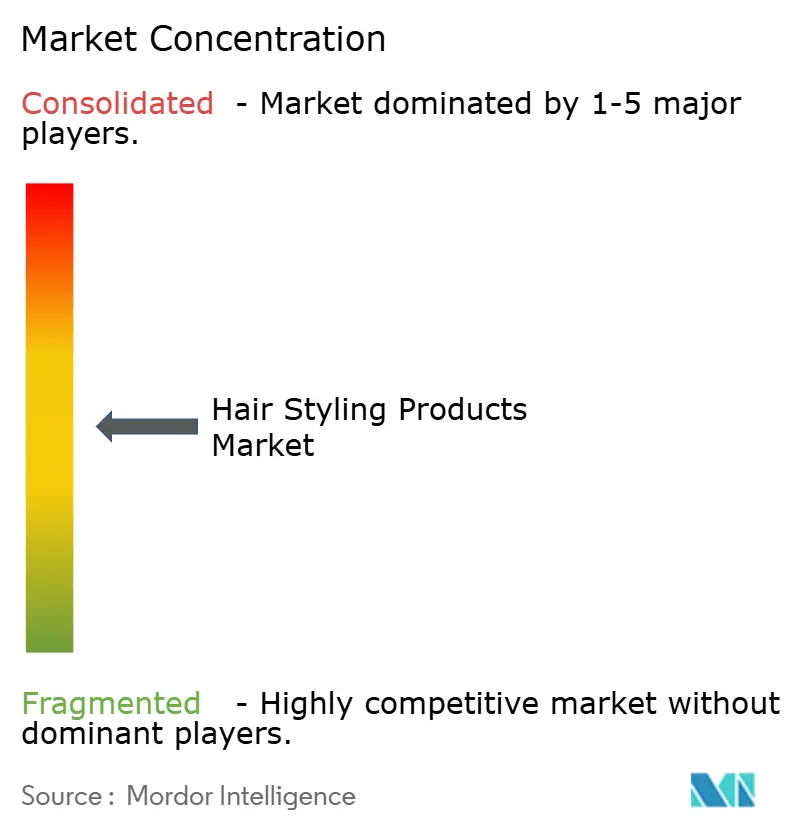
Il mercato dei prodotti per lo styling dei capelli presenta una moderata frammentazione, con multinazionali come L'Oréal, Unilever e Procter & Gamble che rappresentano circa il 45% del fatturato globale. Tuttavia, queste aziende si trovano ad affrontare una continua erosione delle quote di mercato da parte di marchi specializzati che utilizzano canali di distribuzione in salone e partnership con influencer per bypassare i tradizionali modelli di vendita al dettaglio. I marchi specializzati sfruttano sempre più strategie di vendita diretta al consumatore e marketing di nicchia per attrarre specifici segmenti di consumatori. Le tendenze strategiche indicano una divisione nell'approccio: i player del mercato di massa si concentrano sulla leadership di costo attraverso l'integrazione verticale e le collaborazioni con marchi privati per mantenere l'accessibilità, mentre i marchi premium enfatizzano la validazione clinica e le credenziali di sostenibilità per supportare prezzi più elevati e costruire la fiducia dei consumatori.
Restano opportunità nelle formulazioni ibride che combinano tenuta e benefici per la salute del cuoio capelluto, trainate dalla crescente tendenza alla "skinification" nella cura dei capelli, dove i principi della cura della pelle vengono applicati ai prodotti per capelli. Questa tendenza è esemplificata dai brevetti depositati da Kao Corporation per i gel styling a base di ceramidi, che mirano a fornire sia funzionalità di styling che nutrimento del cuoio capelluto. Inoltre, l'adozione della tecnologia sta trasformando le dinamiche competitive, con i marchi che sfruttano strumenti di prova basati sulla realtà aumentata per consentire ai consumatori di visualizzare gli effetti dei prodotti e raccomandazioni basate sull'intelligenza artificiale per personalizzare l'esperienza di acquisto. Queste innovazioni contribuiscono a ridurre i tassi di reso e a migliorare i tassi di conversione, aumentando la soddisfazione e la fidelizzazione dei clienti.
La conformità normativa è diventata un fattore critico per mantenere la presenza sul mercato, in particolare l'aderenza alla norma ISO 22716 (Buone Pratiche di Fabbricazione per i Cosmetici) e al regolamento REACH dell'UE. Questi standard garantiscono la sicurezza e la qualità dei prodotti, offrendo un vantaggio competitivo ai marchi conformi. I marchi non conformi affrontano rischi significativi, tra cui la rimozione dai principali rivenditori al dettaglio e dalle piattaforme di e-commerce, che può avere gravi ripercussioni sul loro accesso al mercato. Con l'intensificarsi dei controlli normativi, le aziende stanno investendo sempre più in misure di conformità per salvaguardare la propria posizione sul mercato e soddisfare le aspettative dei consumatori in termini di prodotti sicuri e affidabili.
Leader del settore dei prodotti per lo styling dei capelli
-
L'Oréal SA
-
Kao Corporation
-
PLC Unilever
-
Henkel AG e Co. KGaA
-
The Procter and Gamble Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: John Frieda, sotto la guida della sua società madre Kao Corporation, ha intrapreso un significativo rinnovamento del marchio. Questo include prodotti riformulati, packaging premium ridisegnato e tecnologia di profumazione migliorata per rafforzare la sua posizione nel mercato di massa dei prodotti per la cura e lo styling dei capelli di alta gamma. Il rilancio presenta formulazioni vegane con ingredienti in numero inferiore, più efficaci e biodegradabili, l'eliminazione di tensioattivi e conservanti aggressivi e l'integrazione della tecnologia di profumazione AuraBoost di DSM-Firmenich, in grado di migliorare l'umore.
- Agosto 2024: Dyson lancia i suoi sieri pre-style e post-style, che contengono chitosano, una macromolecola derivata dai funghi ostrica. Questi sieri, sviluppati utilizzando la tecnologia Triodetic brevettata da Dyson, offrono una tenuta flessibile per tutto il giorno.
- Luglio 2024: Henkel, produttore globale di prodotti industriali e di consumo, ha inaugurato un nuovo stabilimento produttivo per la cura della bellezza a Riyadh. Lo stabilimento produce una varietà di prodotti a marchio Pert, tra cui shampoo, balsami e prodotti specializzati per lo styling dei capelli, rispondendo alla crescente domanda di prodotti di alta qualità per la cura della persona in Medio Oriente.
Ambito del rapporto sul mercato globale dei prodotti per lo styling dei capelli
I prodotti per lo styling dei capelli si riferiscono ai prodotti utilizzati per creare diverse acconciature su capelli naturali. Questi prodotti possono essere utilizzati singolarmente e anche con strumenti per lo styling dei capelli. Il mercato dei prodotti per lo styling dei capelli è segmentato in base al tipo di prodotto, al canale di distribuzione e all’area geografica. In base al tipo di prodotto, il mercato è segmentato in gel per capelli, mousse per capelli, lacca per capelli, creme e cere per lo styling e altri prodotti per lo styling. Il mercato è segmentato in base ai canali di distribuzione: minimarket, supermercati/ipermercati, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Inoltre, il mercato è segmentato geograficamente in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in miliardi di dollari).
Per tipo di prodotto
| Gel per capelli |
| Mousse per capelli |
| Lacca per capelli |
| Creme e cere per lo styling |
| Altri prodotti per lo styling |
Dalla natura
| Sintetico/Convenzionale |
| Biologico/Naturale |
Per fascia di prezzo
| Massa |
| Premium |
Per utente finale
| Maschio |
| Femmina |
Per canali di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Gel per capelli | |
| Mousse per capelli | ||
| Lacca per capelli | ||
| Creme e cere per lo styling | ||
| Altri prodotti per lo styling | ||
| Dalla natura | Sintetico/Convenzionale | |
| Biologico/Naturale | ||
| Per fascia di prezzo | Massa | |
| Premium | ||
| Per utente finale | Maschio | |
| Femmina | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei prodotti per lo styling dei capelli entro il 2031?
Si prevede che crescerà a un CAGR del 4.43% dal 2026 al 2031, portando il valore da 10.04 miliardi di USD a 12.47 miliardi di USD.
Quale tipologia di prodotto sta prendendo piede rispetto al tradizionale gel per capelli?
Le creme e le cere per lo styling sono i prodotti in più rapida crescita, con un CAGR del 4.59% entro il 2031, poiché i consumatori preferiscono look con finitura naturale.
Perché la regione Asia-Pacifico è considerata la regione chiave in termini di crescita?
L'aumento del reddito disponibile nelle città di secondo livello e le piattaforme di social-commerce dominanti stanno determinando un CAGR del 5.11% nella regione.
Quali fattori spingono la domanda di formulazioni biologiche per lo styling dei capelli?
Le misure repressive sulle sostanze chimiche controverse e la preferenza dei consumatori per elenchi di ingredienti trasparenti stanno determinando una crescita annua del 5.80% nei prodotti biologici.


