

Dimensioni e quota del mercato dei prodotti per la cura dei capelli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
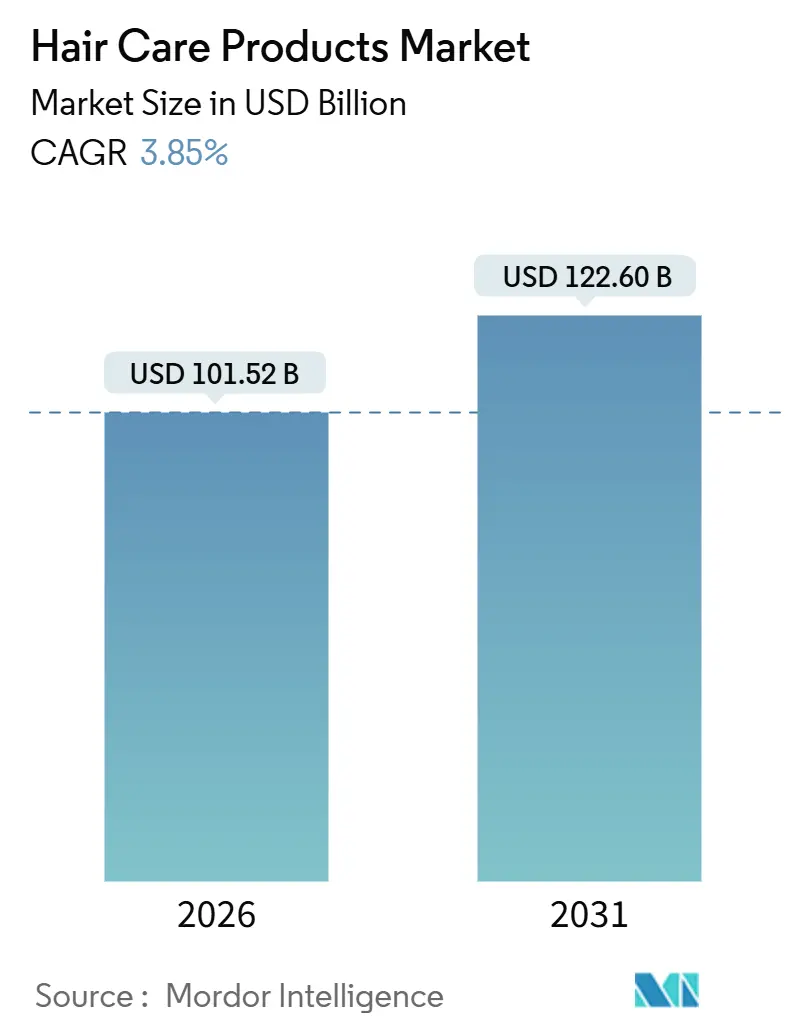
| Dimensione del mercato (2026) | 101.52 miliardo di dollari |
| Dimensione del mercato (2031) | 122.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
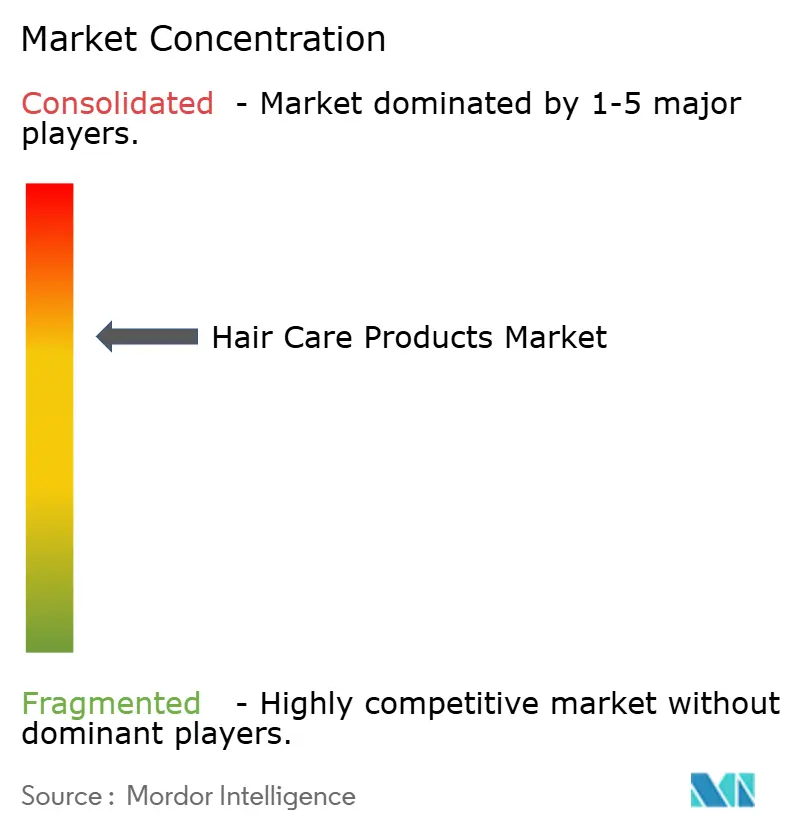
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti per la cura dei capelli di Mordor Intelligence
Il mercato della cura dei capelli è stimato in 101.52 miliardi di dollari nel 2026 e si prevede che raggiungerà i 122.60 miliardi di dollari entro il 2031, con un CAGR del 3.85%. La crescente insistenza dei consumatori su formulazioni scientificamente validate, i rapidi cambiamenti normativi e i modelli di vendita al dettaglio digitali ne determinano l'espansione. La ricerca dermatologica che collega il microbioma del cuoio capelluto alla vitalità del follicolo sta indirizzando i budget per la ricerca e lo sviluppo verso attivi probiotici e prodotti chimici per la riparazione dei legami. L'armonizzazione normativa e la rapida crescita della classe media nell'area Asia-Pacifico mantengono la regione in vantaggio sia in termini di volume che di premiumizzazione. Nel frattempo, strumenti di e-commerce come le prove virtuali comprimono i cicli dalla scoperta all'acquisto, rimodellando le dinamiche competitive. Sebbene il mercato della cura dei capelli rimanga frammentato, i disruptor di nicchia che sfruttano la diagnostica personalizzata e il packaging ricaricabile stanno costantemente conquistando quote di mercato rispetto ai concorrenti tradizionali.
Punti chiave del rapporto
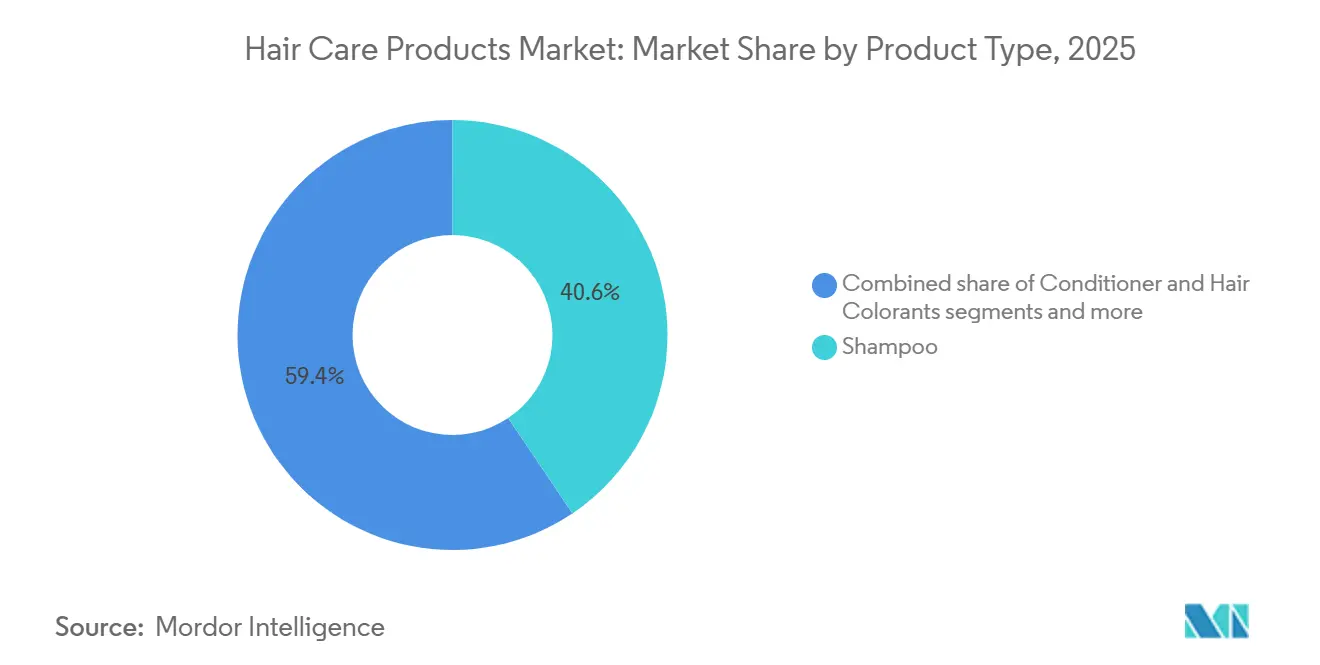
- Per tipologia di prodotto, nel 2025 lo shampoo ha dominato il mercato della cura dei capelli con una quota del 40.58%, mentre si prevede che i prodotti per lo styling cresceranno a un CAGR del 6.54% entro il 2031.
- Per categoria, i prodotti di massa hanno detenuto una quota del 75.68% nel 2025; si prevede che le linee premium registreranno un CAGR del 6.27% entro il 2031.
- Per tipologia di ingrediente, le formulazioni convenzionali hanno dominato con una quota del 75.12% nel 2025, mentre i prodotti naturali e biologici sono sulla buona strada per un CAGR del 5.97% tra il 2026 e il 2031.
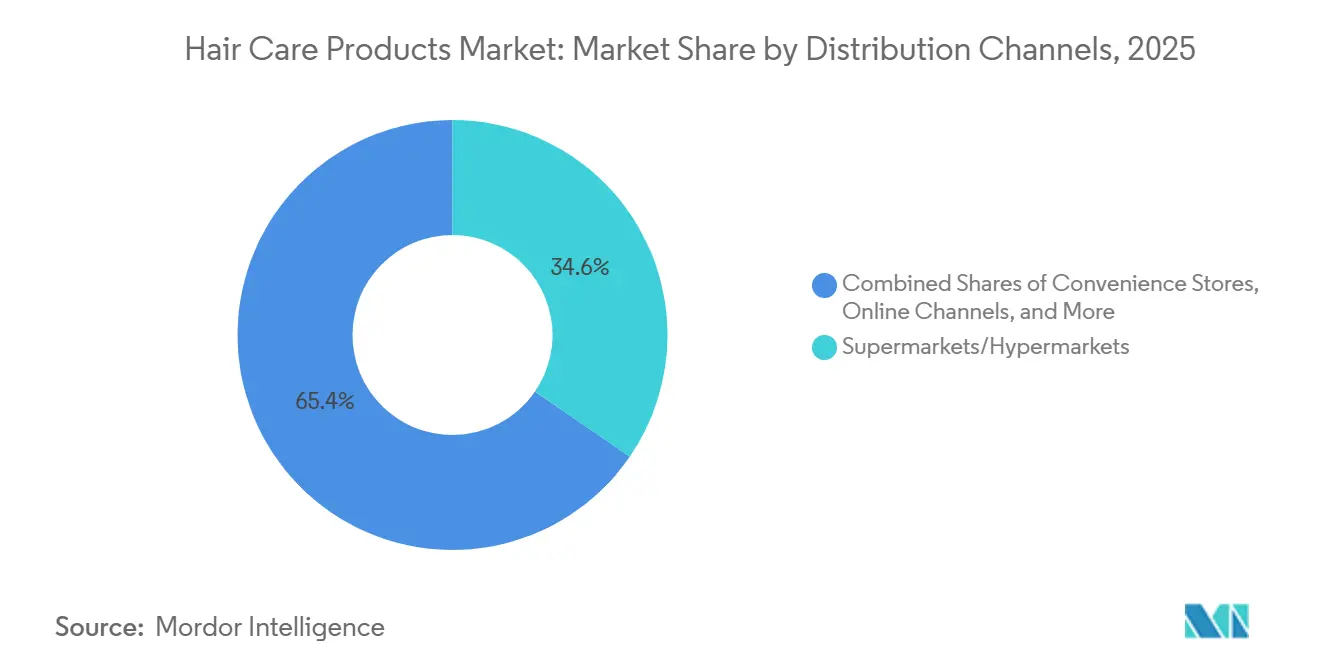
- Per canale di distribuzione, supermercati e ipermercati si sono assicurati il 34.58% della quota del 2025, ma la vendita al dettaglio online è il canale in più rapida crescita, con un CAGR del 6.53% fino al 2031.
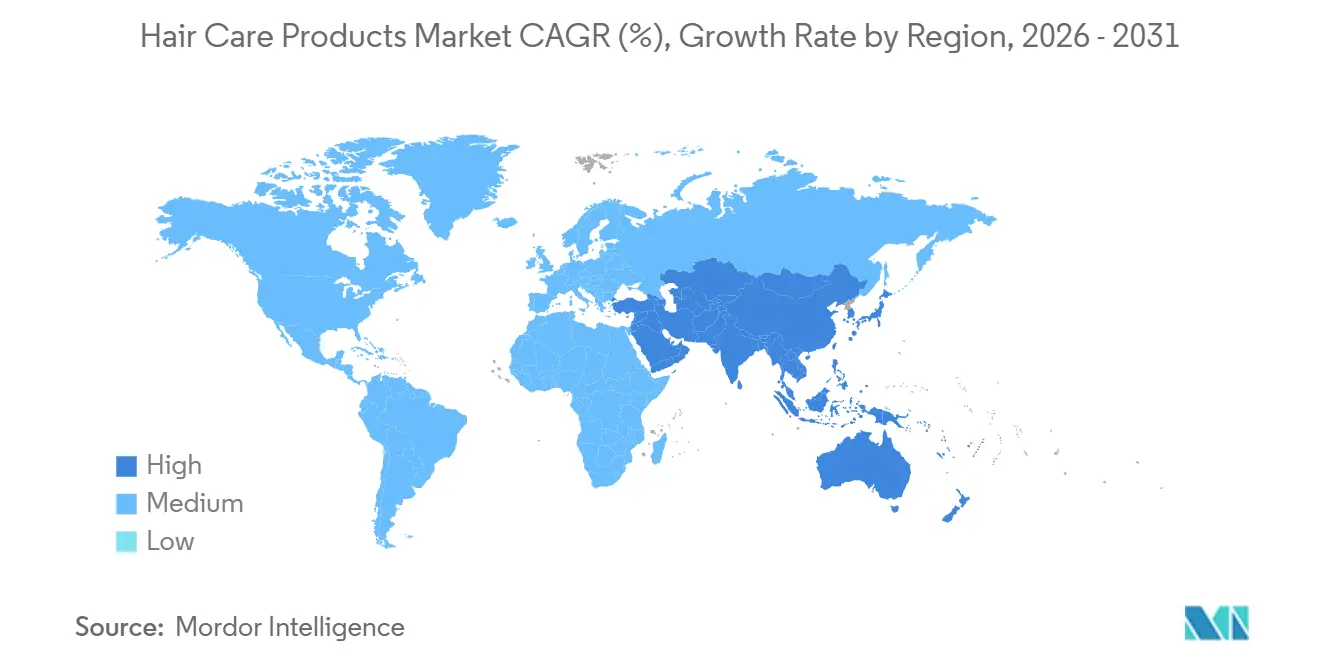
- In termini geografici, l'area Asia-Pacifico deteneva il 35.63% della quota di mercato nel 2025 e si prevede che crescerà del 5.92% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti per la cura dei capelli
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte domanda di prodotti formulati con ingredienti Clean Label | + 1.2% | Globale, con picco di adozione in Nord America e UE | Medio termine (2-4 anni) |
| Innovazioni tecnologiche nelle formulazioni dei prodotti | + 1.5% | Globale, guidato da Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Domanda di prodotti multifunzionali e per il controllo dei danni | + 1.1% | Globale, particolarmente forte nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute del cuoio capelluto | + 0.9% | Globale, con i primi guadagni in Nord America, UE e Giappone | A lungo termine (≥ 4 anni) |
| Influenza dei social media e degli influencer | + 0.8% | Globale, più forte nei mercati con elevata penetrazione dei social media (APAC, Nord America) | A breve termine (≤ 2 anni) |
| Crescente consapevolezza dei consumatori sull'igiene personale | + 0.6% | Globale, con particolare attenzione ai mercati emergenti (Sud America, MEA) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte domanda di prodotti formulati con ingredienti Clean Label
Nel 2024, la FDA statunitense ha scelto di non definire il termine "naturale" per i cosmetici, lasciando ai marchi la gestione delle normative a livello statale, come la legge californiana che impone la divulgazione di 26 allergeni delle fragranze [1] Fonte: US Food and Drug Administration, “Natural Cosmetics,” fda.gov . Al contrario, il Regolamento UE 1223/2009 impone valutazioni di sicurezza pre-commercializzazione e vieta oltre 1,300 sostanze, uno standard che molti marchi globali adottano per evitare le difficoltà delle doppie formulazioni. Questa disparità normativa sta guidando l'innovazione degli ingredienti; i marchi stanno sostituendo i conservanti sintetici, come i parabeni, con alternative derivate dalla fermentazione, come il fermento di radice di ravanello Leuconostoc, riconosciuto per le sue proprietà antimicrobiche e il basso rischio di allergeni, come riportato nelle riviste di dermatologia. Il cambiamento si estende anche al packaging. I formati ricaricabili rappresentano ora il 12% delle vendite di prodotti per la cura dei capelli di alta gamma nell'Europa occidentale, spinti dalle direttive sulla responsabilità estesa del produttore che impongono tasse di riciclaggio sulla plastica monouso. Tuttavia, il movimento "clean label" si trova ad affrontare delle sfide; sebbene le diciture "naturali" siano diffuse, meno del 15% dei prodotti possiede certificazioni di terze parti come USDA Organic o Ecocert, generando confusione tra i consumatori che i concorrenti sfruttano attraverso un marketing incentrato sulla trasparenza.
Innovazioni tecnologiche nelle formulazioni dei prodotti
L'intelligenza artificiale si sta trasformando da strumento di marketing a risorsa fondamentale nella formulazione dei prodotti, influenzando significativamente i cicli di sviluppo. Nel 2025, L'Oréal ha utilizzato la sua piattaforma di intelligenza artificiale VOYAGER per valutare 100,000 combinazioni di ingredienti per valutarne l'efficacia nella riparazione dei legami. Questa iniziativa ha ridotto i tempi di test di laboratorio del 60% e ha scoperto nuove sequenze peptidiche che hanno superato le tecnologie esistenti nelle valutazioni della resistenza alla trazione. Analogamente, l'intelligenza artificiale generativa di Shiseido esamina le immagini del cuoio capelluto dei consumatori per fornire raccomandazioni personalizzate sui trattamenti. Elaborando i dati del microbioma e le metriche di produzione di sebo, raggiunge un'incredibile precisione dell'85% nel prevedere le prestazioni del prodotto. Questi progressi stanno ampliando la portata della personalizzazione; i marchi che un tempo limitavano le formulazioni su misura alle linee ultra-premium stanno ora introducendo prodotti per il mercato di massa con sistemi di ingredienti modulari, consentendo ai consumatori di miscelare e personalizzare a casa. Anche le biotecnologie stanno trasformando i metodi di approvvigionamento. La fermentazione di precisione consente ora la produzione di squalano, cheratina e acido ialuronico senza ricorrere all'estrazione animale o vegetale. Questo approccio non solo soddisfa gli standard di certificazione vegana, ma riduce anche i costi di produzione del 30%. Tra il 2023 e il 2025, le domande di brevetto per le tecnologie di microincapsulazione sono aumentate del 40%, poiché i marchi mirano a stabilizzare principi attivi volatili come retinolo e vitamina C negli shampoo, ingredienti che tradizionalmente si degradavano entro poche settimane dall'apertura, come riportato dall'OMPI. Tuttavia, il rapido ritmo dell'innovazione presenta delle sfide. La rapida rotazione degli ingredienti spesso supera i tempi previsti per studi di sicurezza completi a lungo termine. Inoltre, enti regolatori come l'Agenzia europea per le sostanze chimiche stanno applicando protocolli di test allergenici più rigorosi, causando ritardi nel lancio dei prodotti da 6 a 12 mesi.
Domanda di prodotti multifunzionali e per il controllo dei danni
Nel 2025, i trattamenti per la ricostruzione dei legami capillari sono diventati un segmento significativo, rappresentando il 18% delle vendite di prodotti per lo styling e mettendo in evidenza il mercato multimiliardario per la riparazione dei danni causati dallo styling termico. Il fulcro di questa innovazione risiede nel bis-aminopropil diglicole dimaleato, una molecola che penetra nella corteccia del capello per riconnettere i legami disolfuro rotti, riparando efficacemente i danni strutturali causati da decolorazione e calore. I marchi stanno migliorando queste formulazioni integrando filtri UV, antiossidanti e polimeri resistenti all'umidità nei termoprotettori. Questo progresso semplifica le routine in tre fasi, riducendole a una singola applicazione, risultando attraente per i consumatori con poco tempo a disposizione. Tuttavia, questa multifunzionalità complica la conformità normativa, poiché le affermazioni devono essere validate attraverso test approfonditi. Nel 2024, il Comitato scientifico per la sicurezza dei consumatori della Commissione europea ha richiesto studi di efficacia separati per ciascun beneficio dichiarato, aumentando i costi di sviluppo del prodotto di 50,000-100,000 dollari. La narrativa del controllo dei danni ha una forte risonanza nella regione Asia-Pacifico, dove l'elevata umidità e i frequenti trattamenti chimici accelerano il danneggiamento della cuticola. A riprova di questa domanda, il Ministero della Sicurezza Alimentare e Farmaceutica della Corea del Sud ha approvato 42 nuove formulazioni per la riparazione dei legami nel 2025, con un aumento del 35% rispetto all'anno precedente [2] Fonte: Ministero della Sicurezza Alimentare e Farmaceutica, "Approvazioni Cosmetiche 2025", mfds.go.kr. Questi prodotti rispondono sia alle esigenze di styling immediate che alla salute dei capelli a lungo termine. Tuttavia, l'affidabilità delle affermazioni di efficacia rimane una preoccupazione. Test indipendenti condotti da gruppi di tutela dei consumatori hanno rilevato che il 40% dei prodotti per la riparazione dei legami non ha mostrato miglioramenti misurabili nella resistenza alla trazione, minando la fiducia dei consumatori e attirando il controllo normativo.
Crescente consapevolezza della salute del cuoio capelluto
In un cambio di paradigma, la ricerca dermatologica sta ora posizionando la cura dei capelli come una disciplina incentrata sulla salute del cuoio capelluto, ampiamente influenzata dai progressi nella scienza del microbioma. Uno studio del 2024, pubblicato su Frontiers in Cellular and Infection Microbiology, ha individuato 15 generi batterici collegati alle condizioni di salute del cuoio capelluto. In particolare, specie come Cutibacterium e Staphylococcus sono state evidenziate per il loro ruolo nella produzione di peptidi antimicrobici. Questi peptidi svolgono un ruolo cruciale nel frenare la crescita eccessiva di Malassezia, il principale responsabile della forfora. Nel tentativo di perfezionare questo equilibrio microbico, i marchi si stanno ora rivolgendo a prebiotici, come l'inulina, e postbiotici, come l'acido propionico. Questo segna un cambiamento significativo rispetto ai tradizionali agenti antimicotici, che spesso eliminano indiscriminatamente la flora benefica. Nel 2025, la giapponese KOSÉ Corporation ha presentato un siero per il cuoio capelluto, sfruttando il potere del lisato di fermento di Lactobacillus. Studi clinici ne hanno dimostrato l'efficacia, evidenziando una riduzione del 28% dell'ossidazione del sebo e un aumento della densità follicolare in individui affetti da alopecia androgenetica. L'ascesa degli strumenti diagnostici è evidente, con dispositivi portatili che sfruttano la spettroscopia per valutare la composizione del sebo e la carica microbica. Questi dispositivi elaborano protocolli di trattamento personalizzati, che i dermatologi convalidano successivamente durante le consulenze di telemedicina. Con un significativo sostegno, l'American Academy of Dermatology, nel 2025, ha integrato l'analisi del microbioma del cuoio capelluto nelle sue linee guida per la pratica clinica, conferendo credibilità a un settore un tempo liquidato dagli scettici come mera pseudoscienza.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di soluzioni tradizionali per la cura dei capelli a casa | -0.7% | Forte nell'Asia meridionale (India, Pakistan), moderato nel Sud-est asiatico e in America Latina | Medio termine (2-4 anni) |
| Preoccupazioni per la salute dovute agli ingredienti chimici | -0.6% | Globale, con pressione normativa concentrata nell'UE e in California | A lungo termine (≥ 4 anni) |
| Disponibilità di prodotti contraffatti | -0.4% | Concentrato nella regione Asia-Pacifico e MEA, in particolare nei canali di e-commerce | A breve termine (≤ 2 anni) |
| Concorrenza di mercato intensa | -0.3% | Globale, con guerre di prezzo più gravi nei segmenti del mercato di massa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di soluzioni tradizionali per la cura dei capelli a casa
I rimedi tradizionali stanno vivendo una significativa rinascita, in particolare nelle regioni in cui i trattamenti ayurvedici ed erboristici sono culturalmente radicati. Nel 2024, il settore della medicina tradizionale indiana ha raggiunto una valutazione considerevole di 18.1 miliardi di dollari. La cura dei capelli, alimentata da ingredienti come amla, bhringraj e shikakai, considerati alternative più sicure alle opzioni sintetiche, ha rappresentato il 28% di queste vendite, secondo il Ministero dell'AYUSH [3] Fonte: Ministero dell'AYUSH, "Mercato della medicina tradizionale", ayush.gov.in . Aziende come Dabur e Himalaya hanno capitalizzato su questa tendenza lanciando prodotti per il mercato di massa che combinano ingredienti botanici tradizionali con conservanti moderni, garantendo una maggiore durata di conservazione senza refrigerazione. I marchi multinazionali si trovano ad affrontare una sfida significativa: questi rimedi tradizionali hanno un prezzo inferiore del 50-70% rispetto ai prodotti importati, creando un divario prezzo-prestazioni che gli sforzi di marketing faticano a colmare. Anche le formulazioni fai-da-te stanno guadagnando popolarità sulle piattaforme dei social media; I video su TikTok che mostrano risciacqui con acqua di riso e maschere all'olio di cocco hanno totalizzato oltre 5 miliardi di visualizzazioni, con gli utenti che citano il rapporto qualità-prezzo e la trasparenza degli ingredienti come motivazioni principali. Tuttavia, l'efficacia di questi rimedi è variabile. Studi scientifici dimostrano che, sebbene l'olio di cocco contribuisca a ridurre la perdita di proteine durante il lavaggio, non ripara i danni preesistenti, una limitazione efficacemente superata dai trattamenti commerciali specifici per la riparazione dei legami capillari.
Preoccupazioni per la salute dovute agli ingredienti chimici
I dibattiti sulla sicurezza degli ingredienti si stanno intensificando, con le agenzie di regolamentazione che ampliano i loro elenchi di sostanze soggette a restrizioni. Il Safe Cosmetics Act della California, in vigore da gennaio 2025, vieterà 24 sostanze chimiche, tra cui conservanti che rilasciano formaldeide e specifici coloranti azoici. Questo regolamento impone ai marchi di riformulare i prodotti venduti nello stato, pena sanzioni di 5,000 dollari per violazione. Nel 2024, l'Unione Europea ha aggiunto 12 sostanze, come alcuni filtri UV e ftalati, all'Allegato II del Regolamento 1223/2009, citando studi tossicologici che hanno identificato rischi di interferenza endocrina. Queste restrizioni aumentano i costi di conformità, poiché i marchi devono eseguire test di stabilità, valutazioni degli allergeni e revisioni tossicologiche per gli ingredienti sostitutivi, prolungando i tempi di sviluppo del prodotto di 9-15 mesi. Le associazioni di difesa dei consumatori, come l'Environmental Working Group, amplificano queste problematiche. La loro lista "Dirty Dozen" aggiornata annualmente, che evidenzia molecole specifiche, influenza le decisioni di acquisto di circa 35 milioni di consumatori statunitensi. Tuttavia, la percezione pubblica spesso supera il consenso scientifico. Ad esempio, i parabeni sono stati ampiamente criticati dopo che uno studio del 2004 ha suggerito un legame con il cancro al seno. Sebbene ricerche successive non abbiano trovato alcuna relazione causale, i marchi continuano a riformulare i prodotti per mitigare i rischi reputazionali.
Analisi del segmento
Per tipo di prodotto: lo shampoo domina attraverso l'evoluzione funzionale
Lo shampoo ha mantenuto il 40.58% del fatturato del 2025 e si è confermato il punto di riferimento del mercato della cura dei capelli. Al contrario, si prevede che i prodotti per lo styling registreranno un CAGR del 6.54%, riflettendo l'adozione di strumenti termici e la popolarità degli spray riparatori dei legami. Questa oscillazione illustra una categoria di prodotti per lo styling in fase di maturazione, in cui ritocchi graduali di profumazione o di delicatezza non giustificano più premi. Le linee di styling incentrate sui legami che ripristinano i ponti disolfuro sono particolarmente apprezzate da chi effettua frequenti colorazioni. I balsami, con una quota del 28%, avanzano a un 4.8% più delicato, poiché i consumatori sperimentano creme senza risciacquo e regimi di co-washing. Le colorazioni per capelli, al 18%, risentono della pressione dei movimenti di accettazione dei capelli bianchi, ma mantengono una posizione di forza nei saloni perché l'applicazione professionale mitiga l'esposizione all'ammoniaca.
Le spedizioni globali di piastre e ferri arricciacapelli hanno superato i 180 milioni di unità nel 2025, alimentando la domanda di sieri termoprotettivi che prevengono la degradazione delle cuticole a temperature superiori a 200 °C. Il lancio di Bond Repair di L'Oréal nel 2024 ha incassato 320 milioni di dollari nel suo primo anno, conquistando il 12% della nicchia di mercato dei bond repair. La certificazione GMP (ISO 22716), con precisione millimetrica, funge da segnale di fiducia online, aumentando i tassi di conversione del 15% per le linee di styling certificate nei mercati asiatici, soggetti a contraffazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: I prodotti di massa si evolvono verso la premiumizzazione
Le linee di largo consumo hanno controllato il 75.68% del fatturato del 2025, ma le collezioni premium sono destinate a un CAGR del 6.27%, ovvero 112 punti base in più rispetto al mercato totale della cura dei capelli. Il sottosettore premium prospera grazie alle raccomandazioni dei dermatologi e alle affermazioni clinicamente comprovate che giustificano aumenti di prezzo dal 35% al 50%. Il Nord America e l'Europa occidentale rimangono roccaforti in cui convergono reddito disponibile e consapevolezza ambientale. I marchi ancorati ai saloni di bellezza sfruttano la fiducia degli stilisti per eludere le guerre dei prezzi diffuse sugli scaffali dei supermercati.
I pilastri del mercato di massa dipendono dalla profondità promozionale e dall'ampia distribuzione. La presenza sugli scaffali dei supermercati mantiene il volume, anche se l'e-commerce sta prosciugando la quota di mercato urbana. I canali online premiano i concorrenti premium esperti in alleanze con influencer e modelli di abbonamento, che possono spingere i tassi di riacquisto oltre il 60% per formule personalizzate come Function of Beauty. L'accelerazione digitale dell'era pandemica ha consolidato questi comportamenti d'acquisto e le linee premium continuano a superare i concorrenti di massa nella crescita diretta al consumatore.
Per tipo di ingrediente: le formulazioni naturali migliorano nonostante le lacune nelle prestazioni
La chimica convenzionale continuerà a rappresentare il 75.12% delle vendite nel 2025, ma le linee naturali e biologiche si stanno dirigendo verso un CAGR del 5.97%, con l'inasprimento dei requisiti normativi e degli standard halal. Il segmento halal del Medio Oriente richiede input privi di alcol e di origine animale; gli Emirati Arabi Uniti hanno aggiornato le norme di certificazione nel 2024 per richiedere audit indipendenti. In Europa, la certificazione COSMOS richiede che il 95% degli input botanici sia biologico, alimentando un aumento del 18% del fatturato biologico nel 2025.
Nonostante la domanda, gli shampoo senza solfati spesso richiedono dosaggi più elevati per creare schiuma, aumentando il costo per lavaggio fino al 30%. Le formule ibride che combinano tensioattivi naturali con una minima quantità di booster sintetici tentano di raggiungere un equilibrio tra prestazioni ed etica, ma vengono criticate per il compromesso percepito. La fermentazione ora fornisce cheratina vegana e squalano senza sacrificare l'efficacia, dando alle affermazioni di naturalità una base tangibile per le prestazioni. La FTC statunitense ha avvertito nel 2024 che le etichette "naturali" devono dimostrare una lavorazione minima, uno standard che meno del 30% delle SKU autoidentificate come naturali soddisfa.
Per canale di distribuzione: l'e-commerce sconvolge il commercio al dettaglio tradizionale
Supermercati e ipermercati hanno raccolto il 34.58% della spesa del 2025, ma i punti vendita online sono cresciuti del 6.53%, grazie alla realtà aumentata e alle box in abbonamento che hanno rimodellato la scoperta. ModiFace di L'Oréal ha registrato oltre 2 miliardi di prove virtuali nel 2025, convertendo il 30% degli utenti in acquirenti entro 48 ore, una percentuale tripla rispetto ai siti statici. I rivenditori specializzati e i saloni di bellezza, che detengono una quota del 28%, devono fare i conti con strategie di vendita diretta al consumatore che reinvestono i margini risparmiati in contenuti personalizzati.
I programmi di abbonamento rappresentano già l'8% delle ricevute digitali per la cura dei capelli, fornendo dati di prima parte che convogliano in uno sviluppo agile dei prodotti. L'e-commerce, tuttavia, aumenta il rischio di contraffazione: 1 articolo per la cura dei capelli su 5 venduto tramite marketplace di terze parti nel 2025 era falsificato o importato dal mercato grigio. Il Digital Services Act europeo ora attribuisce la responsabilità alle piattaforme che non eliminano le inserzioni contraffatte entro 48 ore, incentivando solidi livelli di verifica del marchio.
Analisi geografica
Mercato dei prodotti per la cura dei capelli nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 35.63% del fatturato del 2025 e si prevede che aumenterà del 5.92% fino al 2031. Il cambio di politica cinese del 2024 ha ridotto i tempi di approvazione delle importazioni da 18 mesi a 90 giorni e ha eliminato gli obblighi di sperimentazione animale per la maggior parte degli SKU, abbattendo le barriere all'ingresso per i marchi occidentali. Il meccanismo di mutuo riconoscimento della Direttiva Cosmetica dell'ASEAN riduce i costi di lancio regionali del 40% e accelera la distribuzione transfrontaliera. Le influenze della K-beauty rimangono tangibili: shampoo e sieri per il cuoio capelluto sudcoreani a basso pH stanno guadagnando terreno in Giappone, Cina e Sud-est asiatico, dove i temi della detersione delicata trovano riscontro tra i consumatori inclini all'umidità. L'India illustra la divergenza, con importazioni premium in piena espansione nelle città, mentre pilastri ayurvedici come Dabur e Himalaya detengono una quota nazionale del 32% nel 2025. L'invecchiamento demografico del Giappone aumenta la domanda di prodotti anti-grigio e per il rinfoltimento; La linea Segreta di Kao ha venduto 180 milioni di dollari nel 2025, con un aumento del 22% rispetto all'anno precedente.
Mercato dei prodotti per la cura dei capelli in Nord America ed Europa
Nord America ed Europa hanno generato insieme il 42% delle vendite del 2025, ma hanno registrato un'espansione più contenuta del 4.8% a causa della saturazione e dell'invasione dei marchi privati. Il Regolamento europeo 1223/2009 stabilisce di fatto il livello globale degli ingredienti, incoraggiando l'adozione a livello mondiale di prodotti per evitare doppie formulazioni. I sostenitori nordamericani della bellezza pulita hanno aumentato la loro quota di fatturato statunitense al 18% nel 2025, sebbene i deficit di performance nelle linee senza solfati e parabeni continuino a scoraggiare la conversione al mercato mainstream. La cooperazione normativa tra Canada e Stati Uniti facilita il commercio transfrontaliero, ma la normativa del Quebec sul packaging in lingua francese allunga i tempi di consegna per i piccoli operatori.
Mercato dei prodotti per la cura dei capelli in Sud America e Medio Oriente e Africa
Sud America, Medio Oriente e Africa registrano complessivamente un tasso di crescita del 5.8%, sostenuto dall'urbanizzazione e dall'aumento dei redditi nonostante gli ostacoli logistici. La categoria brasiliana per la definizione dei ricci e i trattamenti alla cheratina prosperano in condizioni di umidità, alimentando un'espansione del mercato del 12% entro il 2025. Gli standard halal guidano la domanda mediorientale: il mercato dei cosmetici halal della regione ha raggiunto i 24 miliardi di dollari nel 2024, con la cura dei capelli che detiene una quota del 30%; gli Emirati Arabi Uniti ora impongono audit di terze parti che richiedono fino a nove mesi per i lanci. Nel Sudafrica urbano, la promozione dei prodotti per capelli naturali ha aumentato le vendite di linee per la definizione dei ricci del 28% nel 2025, segnalando un allontanamento dai prodotti liscianti chimici.
Panorama normativo
I prodotti per la cura dei capelli venduti come cosmetici sono soggetti a normative sempre più stringenti in materia di ingredienti e sicurezza nelle principali regioni. Nell'Unione Europea, il Regolamento (CE) n. 1223/2009 continua a rappresentare il punto di riferimento a livello globale, con il Comitato scientifico per la sicurezza dei consumatori (SCCS) che fornisce frequenti aggiornamenti degli allegati. Il Regolamento (UE) 2026/78 della Commissione, in vigore dal 1° maggio 2026, limita l'uso di alcune sostanze classificate come CMR nei cosmetici, compresi i prodotti per la cura dei capelli. L'onere della conformità si è ulteriormente ampliato con il Regolamento (UE) 2026/909 della Commissione (27 aprile 2026), che modifica gli allegati II, III, V e VI per diversi ingredienti, inclusi aggiornamenti relativi agli allergeni delle fragranze e alle tinture per capelli. Di conseguenza, i portafogli multinazionali si trovano ad affrontare cicli più rapidi di riformulazione e rivalutazione delle dichiarazioni.
Nel Regno Unito, il Regolamento sui prodotti cosmetici (CE) n. 1223/2009 (Restrizione delle sostanze chimiche) (Modifiche e disposizioni transitorie) del 2026 è entrato in vigore il 15 luglio 2026, vietando il 3-(4'-metilbenzilidene)-canfora, aggiornando le etichette di avvertenza per i conservanti che rilasciano formaldeide e introducendo un successivo divieto su alcune sostanze CMR a partire dal 15 agosto 2026. Negli Stati Uniti, la FDA non richiede l'approvazione pre-commercializzazione per i prodotti cosmetici per la cura dei capelli, ma il Modernization of Cosmetics Regulation Act del 2022 (MoCRA) aumenta la conformità operativa attraverso la registrazione degli stabilimenti e l'inserimento dei prodotti nell'elenco, la comprovata sicurezza e la segnalazione obbligatoria di eventi avversi gravi. Insieme, questi requisiti aumentano le aspettative in termini di documentazione e sistema di qualità per i marchi che vendono a livello nazionale attraverso i canali di distribuzione tradizionali e online.
Panorama competitivo
Il mercato dei prodotti per la cura dei capelli mostra un moderato consolidamento, caratterizzato dal predominio delle multinazionali e da una crescente presenza di operatori di nicchia basati sulla scienza. I leader di mercato L'Oréal, Procter & Gamble Company e Unilever mantengono le loro posizioni attraverso l'innovazione continua e le acquisizioni strategiche, con la Divisione Prodotti di Consumo di L'Oréal che ha registrato una crescita dell'8.9% trainata da innovazioni come Elvive Glycolic Gloss. Questa integrazione tecnologica si estende alle innovazioni rivolte al consumatore, come gli strumenti diagnostici, con My Hair [iD] Hair Reader di L'Oréal che analizza la salute e il colore dei capelli per fornire consigli personalizzati.
Gli schemi strategici rivelano una crescente attenzione alla premiumizzazione in tutte le fasce di prezzo, con i marchi di massa che introducono linee a prezzi più elevati per capitalizzare sulla crescente propensione dei consumatori a investire nella salute dei capelli. P&G ha registrato un'elevata crescita a una cifra nelle vendite di prodotti biologici per la cura dei capelli, trainata dall'aumento dei prezzi, da un mix di prodotti premium e dalla crescita dei volumi, in particolare in Nord America.
Stanno emergendo opportunità di mercato in trattamenti specializzati che affrontano problematiche specifiche come la salute del cuoio capelluto e la prevenzione dei danni, con approcci preventivi che stanno guadagnando terreno rispetto alle soluzioni correttive. Il panorama competitivo continua a evolversi attraverso acquisizioni strategiche, come dimostra l'acquisizione da parte di Henkel del marchio Vidal Sassoon nella Grande Cina da Procter & Gamble, rafforzando la sua posizione nel segmento retail premium.
Leader del settore dei prodotti per la cura dei capelli
PLC Unilever
L'Oreal SA
Estée Lauder Companies
Henkel AG e Co. KGaA
Società Procter and Gamble
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Gattefosse convalida cinque ingredienti cosmetici per la produzione presso il suo stabilimento di Lufkin, in Texas, a testimonianza del continuo investimento dei fornitori nella resilienza nordamericana. Questo sviluppo supporta i marchi che puntano a tempi di consegna più brevi per tensioattivi, emollienti e principi attivi funzionali, in un contesto di crescenti costi di trasporto e volatilità dei componenti di imballaggio.
- Giugno 2026: L'Oréal ha annunciato un accordo pluriennale per l'esternalizzazione della logistica in Europa occidentale a GXO Logistics, che prevede anche lo sviluppo di una nuova struttura di 20,000 metri quadrati a Lavicky, nella Repubblica Ceca, la cui apertura è prevista per la metà del 2027. Questa mossa rafforza la capacità di evasione degli ordini e i livelli di servizio per le linee di prodotti per la cura dei capelli ad alta rotazione, supportando lanci e rifornimenti più rapidi attraverso i canali di vendita omnicanale.
- Giugno 2025: L'Oréal ha firmato un accordo per acquisire Color Wow, un marchio di prodotti professionali per la cura dei capelli con una forte presenza negli Stati Uniti e nel Regno Unito, specializzato in soluzioni per il controllo dell'effetto crespo e per dare volume. L'accordo amplia il portfolio professionale di L'Oréal e aggiunge un marchio di nicchia ad alta crescita, incentrato su styling e trattamenti ad alte prestazioni.
Ambito e metodologia
Il segmento dei prodotti per la cura dei capelli comprende formulazioni che detergono, condizionano, modellano, proteggono e trattano capelli e cuoio capelluto. Il portfolio prodotti include shampoo, balsami, oli, sieri, gel modellanti, spray e trattamenti. Questi prodotti migliorano la salute e l'aspetto dei capelli, intervenendo su specifici problemi come secchezza, effetto crespo, forfora, caduta e danni.
Il mercato dei prodotti per la cura dei capelli è segmentato per tipologia di prodotto, categoria, tipo di ingrediente, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in shampoo, balsami, coloranti per capelli, prodotti per lo styling dei capelli e altre tipologie di prodotti. Per categoria, il mercato è segmentato in premium e mass. In base al tipo di ingrediente, il mercato è segmentato in naturale e biologico e convenzionale/sintetico. In base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Shampoo |
| Condizionatore |
| Coloranti per capelli |
| Prodotti per lo styling dei capelli |
| Altri tipi di prodotto |
| Prodotti premium |
| Prodotti di massa |
| Naturale e Biologico |
| Convenzionale / Sintetico |
| Supermercati/Ipermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri Canale di distribuzione |
| Nord America | Stati Uniti |
| Messico | |
| Canada | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Giappone |
| Cina | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Shampoo | |
| Condizionatore | ||
| Coloranti per capelli | ||
| Prodotti per lo styling dei capelli | ||
| Altri tipi di prodotto | ||
| Per Categoria | Prodotti premium | |
| Prodotti di massa | ||
| Per tipo di ingrediente | Naturale e Biologico | |
| Convenzionale / Sintetico | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri Canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Messico | ||
| Canada | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Giappone | |
| Cina | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato globale della cura dei capelli entro il 2031?
Si prevede che il mercato della cura dei capelli raggiungerà i 122.60 miliardi di dollari entro il 2031, con un CAGR del 3.85%.
Quale regione è leader nel fatturato attuale del settore della cura dei capelli?
L'area Asia-Pacifico è in testa con il 35.63% delle vendite globali del 2025 e mantiene le prospettive di crescita regionale più rapide.
Perché i prodotti per lo styling stanno crescendo più velocemente degli shampoo?
Le linee di styling integrano tecnologie di riparazione dei legami e di protezione dal calore che contrastano i danni causati dall'uso diffuso di utensili termici, determinando un CAGR previsto del 6.54%.
Quale ruolo gioca l'e-commerce nella crescita delle vendite di prodotti per la cura dei capelli?
I canali online crescono del 6.53% annuo, trainati dalla tecnologia di prova virtuale, dai modelli di abbonamento e dagli strumenti di personalizzazione diretti al consumatore.


