

Dimensioni e quota di mercato dei sistemi di rilevamento degli spari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
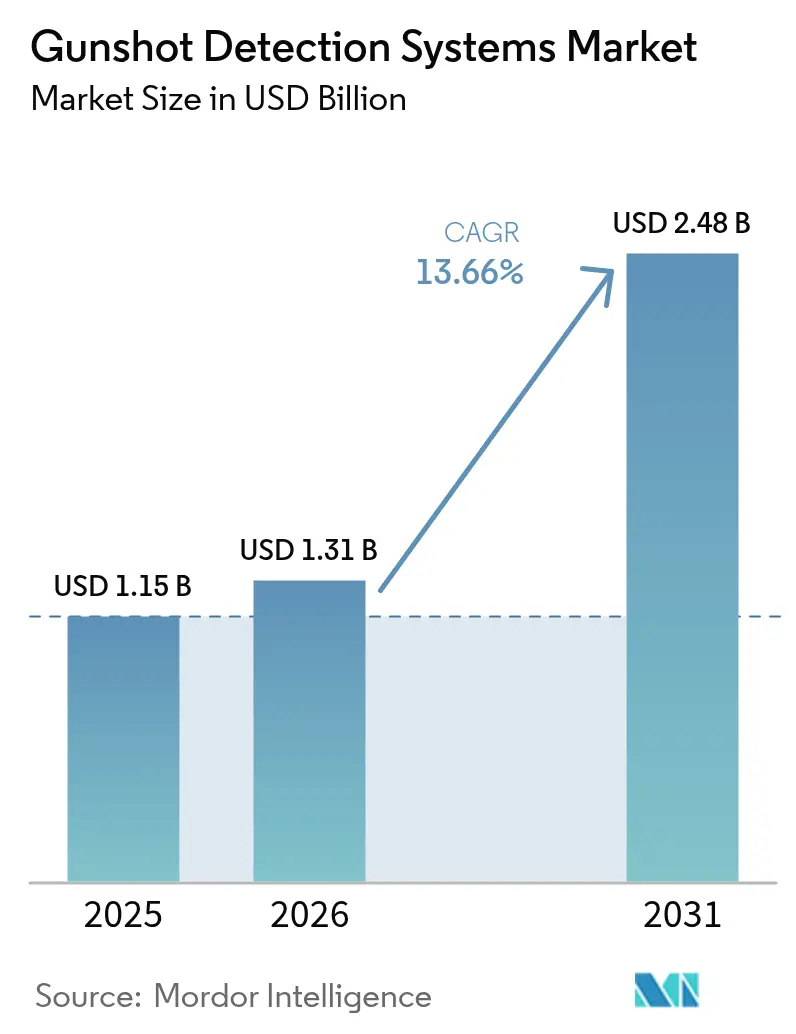
| Dimensione del mercato (2026) | 1.31 miliardo di dollari |
| Dimensione del mercato (2031) | 2.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.66% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
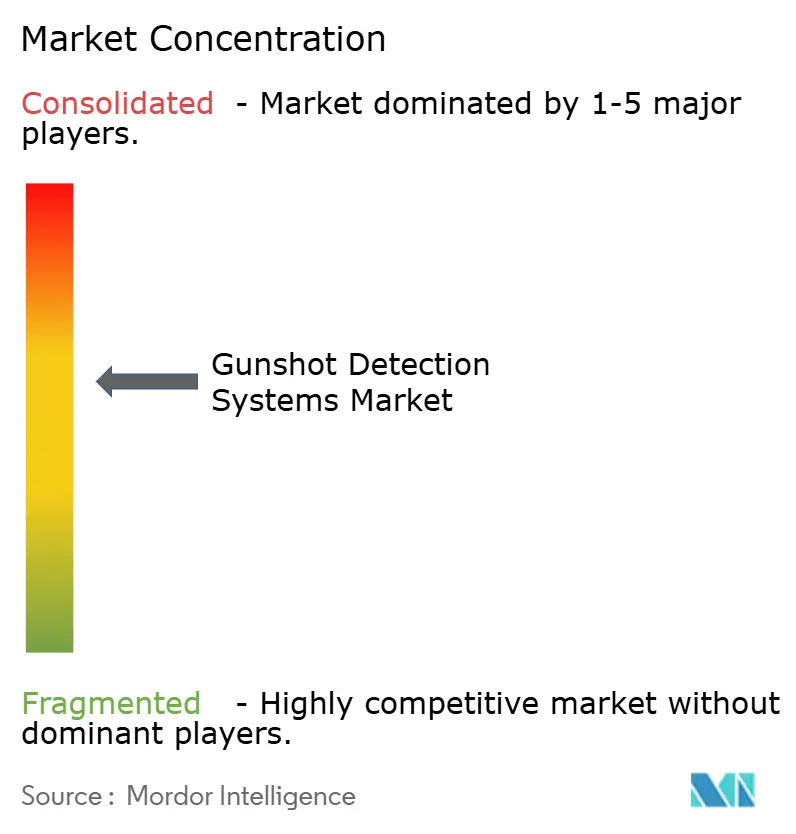
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di rilevamento degli spari di Mordor Intelligence
Si prevede che il mercato dei sistemi di rilevamento degli spari crescerà da 1.15 miliardi di dollari nel 2025 a 1.31 miliardi di dollari nel 2026, per poi raggiungere i 2.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.66% nel periodo 2026-2031. La crescita è trainata dall'aumento della violenza armata nelle aree urbane, dai costanti finanziamenti pubblici e dalla comprovata capacità delle piattaforme a doppio sensore di ridurre i falsi allarmi. I fornitori sono passati dalla vendita di hardware ai servizi in abbonamento, offrendo ai comuni l'accesso ad aggiornamenti continui senza ingenti investimenti iniziali. La convergenza tecnologica con l'analisi video, i droni autonomi e le piattaforme per i centri di monitoraggio della criminalità in tempo reale amplia il potenziale di mercato includendo settori come l'istruzione, le infrastrutture critiche e la consapevolezza della situazione sul campo di battaglia. Il Nord America è in testa grazie alle implementazioni su vasta scala nelle città e a un solido flusso di finanziamenti, mentre la regione Asia-Pacifico sta accelerando grazie alla spesa per le smart city e all'innovazione nazionale nel settore dei sensori.
Punti chiave del rapporto
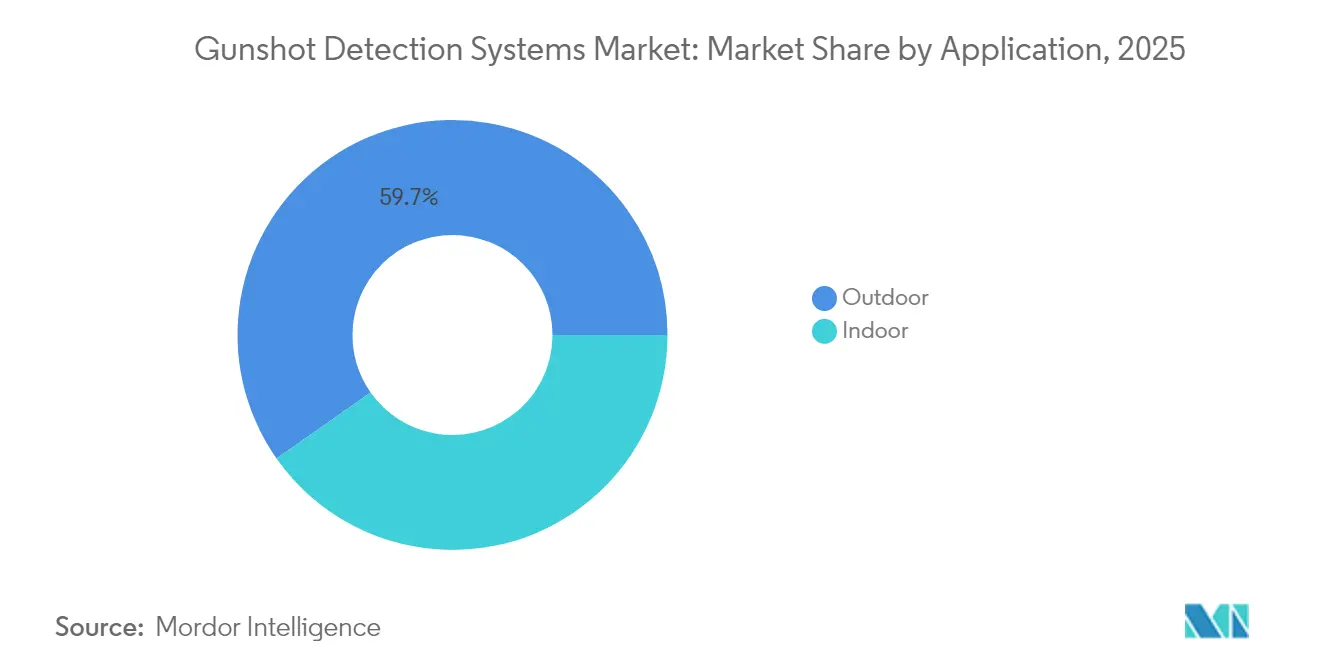
- Per applicazione, nel 59.74 gli ambienti esterni detenevano il 2025% della quota di mercato dei sistemi di rilevamento degli spari; si prevede che le installazioni interne cresceranno a un CAGR dell'11.22% fino al 2031.
- Nel 52.10, i sistemi fissi rappresentavano il 2025% del mercato dei sistemi di rilevamento degli spari; si prevede che le unità montate dai soldati cresceranno a un CAGR del 15.21% tra il 2026 e il 2031.
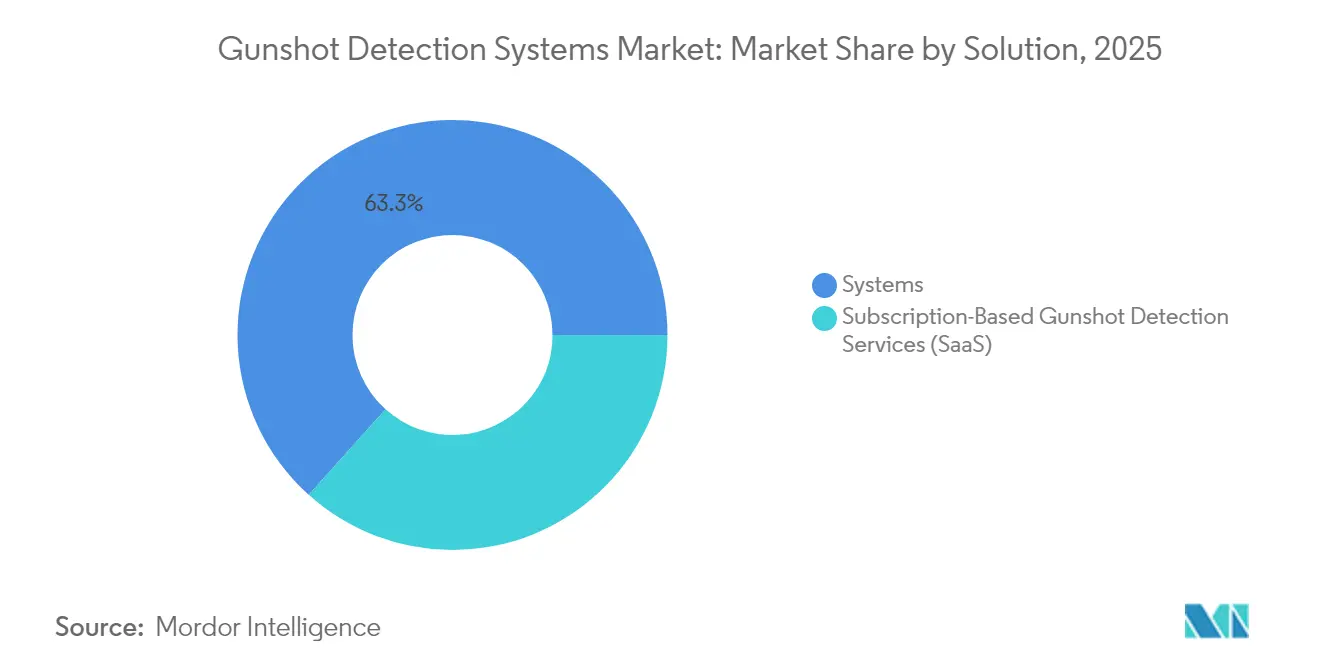
- In termini di soluzione, i sistemi integrati hanno registrato una quota di fatturato del 63.34% nel 2025, mentre i servizi in abbonamento stanno crescendo a un CAGR del 14.12% entro il 2031.
- In base all'utente finale, nel 48.62 le forze dell'ordine rappresentavano il 2025% della quota di mercato dei sistemi di rilevamento degli spari; i campus e gli istituti scolastici sono destinati a registrare un CAGR del 13.97% entro il 2031.
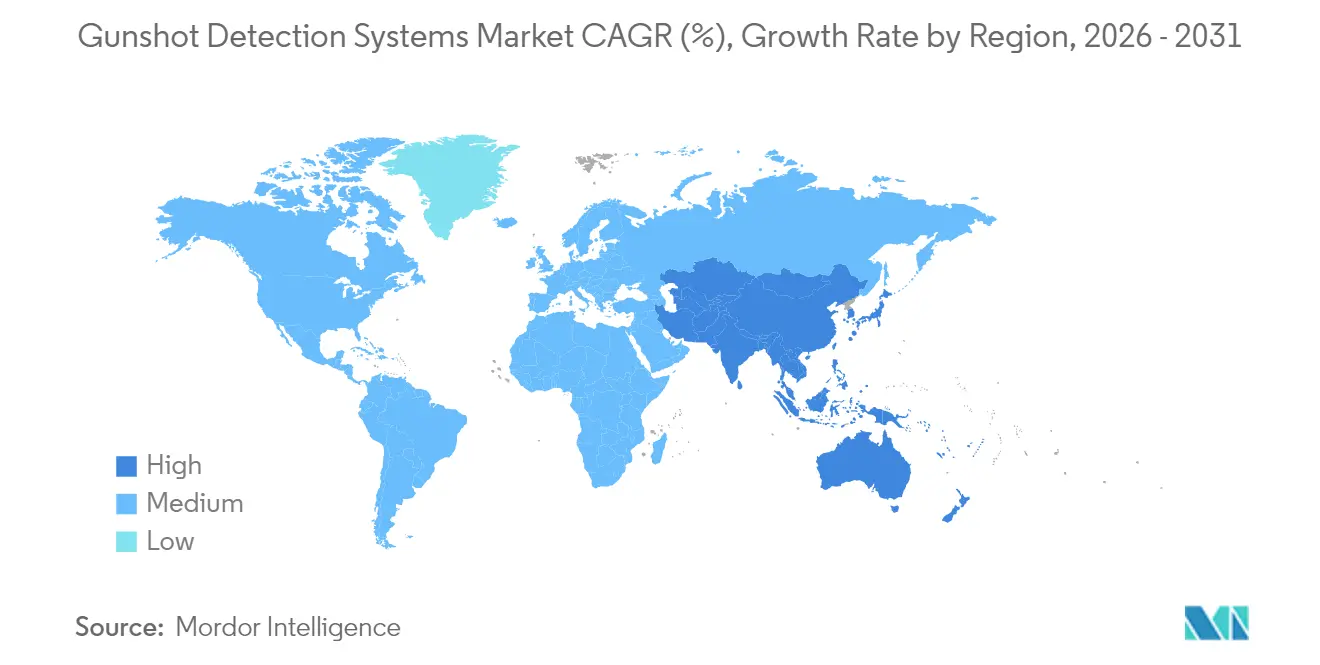
- In termini geografici, nel 40.15 il Nord America rappresentava il 2025% del mercato dei sistemi di rilevamento degli spari, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR del 9.12% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di rilevamento degli spari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente violenza legata alle armi nelle principali città | + 4.1% | Nord America, America Latina, alcuni centri urbani europei | A breve termine (≤ 2 anni) |
| Aumento delle sovvenzioni federali e comunali per la sicurezza tecnologica | + 3.4% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Aumento della precisione grazie alla fusione di sensori acustici e IR | + 2.7% | Globale, con enfasi sui mercati sviluppati | Medio termine (2-4 anni) |
| Modernizzazione dei kit di consapevolezza situazionale dei soldati | + 2.0% | Nord America, Medio Oriente, Europa | A lungo termine (≥ 4 anni) |
| Sconti sui premi assicurativi per i siti protetti | + 1.4% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Richiesta di feed API-ready da parte dei centri anticrimine in tempo reale | + 1.1% | Nord America, alcuni centri urbani europei e asiatici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente violenza legata alle armi nelle principali città
Le città che registrano un numero maggiore di incidenti con armi da fuoco stanno adottando reti di rilevamento come infrastruttura di prima linea. Gli Stati Uniti hanno registrato 40,886 morti e 31,652 feriti a causa della violenza armata nel 2024, creando un onere economico di 557 miliardi di dollari. Solo il 15% degli spari è stato segnalato tramite il 911 a San Francisco, ma i sensori audio hanno catturato il resto, fornendo agli operatori del centralino avvisi geolocalizzati in meno di un minuto. [1] San Francisco Police Department, “Surveillance Technology Policy: Audio Recorder – ShotSpotter,” sanfranciscopolice.org La ricerca clinica indipendente ha anche dimostrato che i tempi di trasporto per le vittime di colpi d'arma da fuoco si sono ridotti da 4 minuti a 2 minuti dopo l'installazione, migliorando le probabilità di sopravvivenza. Questi benefici rafforzano la necessità di finanziamenti per una maggiore copertura su un'area più ampia.
Aumento delle sovvenzioni federali e comunali per la sicurezza tecnologica
I programmi di sovvenzione dedicati stanno abbassando le barriere all'adozione per le giurisdizioni di medie dimensioni. Diversi stati degli Stati Uniti hanno stanziato fondi specifici per il rilevamento di armi da fuoco basato sull'intelligenza artificiale nelle strutture scolastiche K-12, insieme ad allocazioni a livello cittadino che coprono le tariffe di abbonamento. Una valutazione tecnologica nazionale ha sottolineato l'importanza di soluzioni con API aperte e integrazione CAD, indirizzando ulteriormente i finanziamenti verso fornitori interoperabili. [2] Dipartimento della Sicurezza Interna degli Stati Uniti, "Rapporto di valutazione operativa sul campo del sistema di rilevamento di colpi di arma da fuoco", dhs.gov
Aumento della precisione grazie alla fusione di sensori acustici e IR
I nodi a doppio sensore che fondono le firme acustiche delle onde d'urto con il riconoscimento del bagliore della volata a infrarossi raggiungono ora una precisione del 99.9% nei test a fuoco reale, promuovendo progressi nel mercato dei sistemi di rilevamento degli spari. Gli algoritmi brevettati analizzano simultaneamente i due flussi, consentendo una classificazione affidabile anche quando si verificano allarmi o fuochi d'artificio contemporaneamente. Il salto di qualità ha rinnovato la fiducia degli acquirenti e ampliato l'idoneità per ambienti interni ad alta densità di persone.
Modernizzazione dei kit di consapevolezza situazionale dei soldati
I rilevatori leggeri da indossare sulla spalla localizzano il fuoco dei cecchini in meno di 0.25 secondi e inviano le coordinate ai display dei caschi, supportando l'innovazione nel mercato dei sistemi di rilevamento degli spari e migliorando la sopravvivenza delle piccole unità. I ministeri della difesa stanno integrando questi moduli in programmi più ampi per il soldato digitale, aprendo la strada a chip robusti e a basso consumo energetico che in seguito verranno impiegati in prodotti civili.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati CAPEX e OPEX per distribuzioni multi-nodo | -4.1% | Mercati globali, in particolare emergenti | Medio termine (2-4 anni) |
| Affidabilità delle prove e preoccupazioni sui falsi allarmi | -2.7% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Rischio di contenzioso sulla privacy/libertà civili | -2.0% | Nord America, Europa | Medio termine (2-4 anni) |
| I budget si spostano verso le piattaforme di droni multisensore | -1.4% | Nord America, Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di distribuzione ostacolano l'adozione diffusa
Le reti tradizionali costano dai 65,000 ai 95,000 dollari al miglio quadrato all'anno, limitandone l'implementazione al di fuori delle grandi città. I modelli di abbonamento che convertono il capitale in spese operative stanno guadagnando terreno, mentre le unità di elaborazione edge come l'ATD-300 riducono il carico dei server e il numero di sensori, riducendo il costo totale di proprietà.
Affidabilità delle prove e preoccupazioni sui falsi allarmi
Valutazioni accademiche in diverse città degli Stati Uniti hanno rilevato che alcuni allarmi avevano il 15% di probabilità in più di essere infondati rispetto a chiamate al 911 comparabili, spingendo i tribunali a esaminare l'uso delle prove. [3] Eric L. Piza, “Assessing ShotSpotter Deployments,” nij.ojp.gov Anche i difensori delle libertà civili hanno messo in discussione la registrazione ambientale continua, innescando dibattiti politici sui periodi di conservazione e sulle tracce di audit. I fornitori stanno rispondendo con una revisione umana più rigorosa e registri di audit trasparenti per mantenere la fiducia degli utenti.
Analisi del segmento
Per applicazione: i nodi esterni ancorano la leadership del mercato
Le installazioni esterne hanno rappresentato il 59.74% del fatturato del 2025, consolidando il loro status di livello primario di intelligence sugli incendi urbani. Array mesh ad ampia area triangolano le onde d'urto attraverso vicoli, parchi e arterie stradali, colmando il divario di segnalazione dell'85% rilevato nei set di dati urbani. Il collegamento degli avvisi alle telecamere di sorveglianza consente una verifica audiovisiva congiunta, fornendo alle pattuglie prove fruibili entro 60 secondi. Questa integrazione supporta il più ampio mandato delle smart city di sovrapporre sensori diversi su una piattaforma di comando unificata.
Le soluzioni per interni stanno accelerando a un CAGR dell'11.22%, mentre enti scolastici, stadi e campus aziendali rispondono all'aumento degli incidenti con sparatorie. Dispositivi a doppia emissione acustica-infrarossa come Guardian raggiungono una precisione in situ del 99.9%, anche in corridoi ricchi di eco. Studi pilota nei corridoi scolastici, utilizzando microfoni calibrati in laboratorio, hanno ulteriormente migliorato la classificazione fino a una precisione del 99.99%, stabilendo un nuovo punto di riferimento per le prestazioni in spazi chiusi. L'integrazione degli avvisi con i sistemi di automazione degli edifici attiva blocchi e canali di notifica di massa, estendendo il valore oltre il primo intervento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per installazione: l'infrastruttura fissa fornisce la copertura di base
Nel 52.10, le installazioni fisse rappresentavano il 2025% del mercato dei sistemi di rilevamento degli spari, grazie alla loro idoneità ai quartieri ad alta densità. Le agenzie cittadine ne apprezzano il monitoraggio continuo e l'integrazione con le dorsali in fibra ottica esistenti. I dati provenienti dalle verifiche della polizia hanno mostrato che solo il 15% degli spari all'aperto raggiungeva le linee di emergenza, evidenziando l'importanza dei nodi fissi nell'individuazione di incidenti silenziosi.
Si prevede che i formati portatili e montati sui soldati registreranno un CAGR del 15.21%, poiché le forze di difesa daranno priorità a dispositivi compatti per la consapevolezza situazionale. I sensori indossati a spalla, con un peso inferiore a 230 grammi, comunicano con le cuffie radio, migliorando la sopravvivenza durante le operazioni urbane. I sistemi integrati montati sui veicoli completano la categoria, fornendo alle auto di pattuglia e ai mezzi corazzati un rilevamento in movimento che viene automaticamente trasmesso alle console di dispatch per la modifica del percorso.
Per soluzione: i sistemi rimangono dominanti, i servizi aumentano
I pacchetti hardware-software integrati hanno comunque generato il 63.34% della spesa del 2025, supportati da progetti infrastrutturali pianificati da tempo. I fornitori integrano classificatori sofisticati in questi nodi, filtrando fuochi d'artificio, scoppiettii di scarico e cassonetti con una latenza inferiore al secondo. La base installata rassicura i consigli comunali che stanno valutando futuri aggiornamenti.
I servizi, tuttavia, stanno crescendo a un CAGR del 14.12% grazie ai contratti SaaS che fatturano a miglio quadrato. Gli abbonamenti annuali includono analisi cloud, aggiornamenti firmware e revisione umana 24 ore su 7, 1,076 giorni su 177, convertendo la manutenzione imprevedibile in budget operativi prevedibili. Un fornitore leader ora copre 20 miglia quadrate in XNUMX città e XNUMX università, a dimostrazione dei vantaggi di scalabilità di un modello di servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le forze dell'ordine dominano, l'istruzione cresce rapidamente
Nel 48.62, le forze dell'ordine detenevano il 2025% della quota di mercato dei sistemi di rilevamento degli spari. Le installazioni inviano avvisi in tempo reale al software di gestione computerizzata, consentendo agli agenti di arrivare prima e raccogliere i bossoli prima che vengano rimossi dalle intemperie o dai pedoni. Le mappe termiche ricche di dati guidano l'allocazione delle risorse e gli interventi a livello di comunità.
I campus universitari rappresentano il gruppo di acquirenti in più rapida crescita, con un CAGR del 13.97%, trainato dalle 330 sparatorie nelle scuole segnalate nel 2024. I distretti stanno integrando sensori di spari alle reti di telecamere esistenti per soddisfare i requisiti di sovvenzione statali che impongono soluzioni verificate. Le certificazioni per la sicurezza nazionale e i bassi livelli di falsi allarmi influenzano il punteggio degli appalti, spingendo i fornitori a pubblicare report di convalida sottoposti a revisione paritaria.
Analisi geografica
Il Nord America ha generato la quota maggiore, con il 40.15% nel 2025. I persistenti incidenti con armi da fuoco, uniti a programmi federali come il Justice Assistance Grant, sostengono la continua spesa per l'espansione del mercato dei sistemi di rilevamento degli spari. L'integrazione con i centri di rilevamento in tempo reale dei crimini a New York, Chicago e San Francisco dimostra la maturità operativa, mentre i flussi di finanziamento filantropici estendono la copertura ai quartieri svantaggiati.
L'Europa è caratterizzata da rigidi quadri normativi in materia di privacy che ne orientano la progettazione dell'implementazione. I fornitori devono rispettare le regole di minimizzazione dei dati e i periodi di conservazione limitati, privilegiando gli avvisi elaborati in edge piuttosto che la registrazione continua. L'adozione da parte dei servizi di polizia metropolitana di Regno Unito, Francia e Paesi Bassi si concentra sulla protezione degli hub di transito e delle aree turistiche.
Si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più rapido, pari al 9.12%, con l'implementazione di programmi per le smart city in Cina, India e Sud-est asiatico. I produttori nazionali di sensori beneficiano di incentivi governativi e la crescente urbanizzazione accresce la domanda di sicurezza perimetrale scalabile. I ministeri della Difesa della regione stanno inoltre sperimentando varianti montate sui soldati, ispirandosi all'esperienza maturata sui campi di battaglia negli Stati Uniti e in Europa.
Il Sud America registra alti tassi di omicidio in diverse capitali, il che sta spingendo i progetti pilota municipali nonostante i budget limitati. I piani di abbonamento che evitano ingenti costi iniziali stanno guadagnando terreno. Il Medio Oriente e alcune parti dell'Africa adottano la tecnologia principalmente per proteggere infrastrutture energetiche critiche ed eventi su larga scala, spesso abbinando il rilevamento degli spari alla sorveglianza tramite droni per un'interdizione rapida.
Panorama normativo
La regolamentazione dei sistemi di rilevamento degli spari è sempre più influenzata dai quadri normativi locali in materia di sorveglianza, che subordinano l'implementazione a politiche di utilizzo documentate, revisione pubblica e verifiche periodiche. Negli Stati Uniti, la supervisione a livello cittadino si è tradotta in requisiti formali come i rapporti sulle specifiche delle tecnologie di sorveglianza (STSR) e le approvazioni del consiglio comunale per i sistemi acustici di rilevamento degli spari, come si evince dalla documentazione di Detroit. Anche agenzie come il NYPD hanno pubblicato politiche di impatto e utilizzo che limitano l'accesso alle registrazioni audio e definiscono i controlli per la conservazione e la condivisione.
Sul fronte della difesa e delle transazioni transfrontaliere, i fornitori devono gestire l'esposizione al controllo delle esportazioni per le configurazioni a duplice uso. Le norme statunitensi sul controllo delle esportazioni legate alla United States Munitions List (USML) possono interessare determinate tecnologie di rilevamento e localizzazione orientate alla difesa e il relativo software, aumentando gli oneri di conformità per i fornitori che servono sia clienti militari che civili. Allo stesso tempo, l'affidabilità delle prove e il rischio di contenzioso in materia di privacy continuano a influenzare le politiche operative e la valutazione degli acquisti, mantenendo le tracce di audit, i flussi di lavoro di revisione umana e le chiare limitazioni ai casi d'uso di sorveglianza vocale al centro delle decisioni di adozione.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento dei componenti e la produzione dei nodi (microfoni acustici, sensori a infrarossi opzionali, temporizzazione GPS, moduli di elaborazione edge, comunicazioni), per poi passare allo sviluppo di algoritmi e all'integrazione in ambienti di comando e controllo. Le implementazioni per la difesa e la sicurezza nazionale pongono maggiore enfasi sulla robustezza, sulle considerazioni EMI/EMC e sull'interoperabilità con C4I/BMS e radio tattiche, mentre le implementazioni in ambito municipale privilegiano l'integrazione CAD, i flussi di dati in tempo reale dai centri di controllo criminale e la gestione dei dati conforme alle normative. Tra i fornitori figurano aziende specializzate e orientate alla difesa come SoundThinking, Acoem (serie ATD), Thales (Acusonic), ASELSAN (serie SEDA) e QinetiQ (sistemi EARS), insieme a integratori e reti di distribuzione che offrono pacchetti completi di installazione e assistenza.
L'approvvigionamento e la distribuzione a valle si basano in genere su gare d'appalto pubbliche, strumenti di acquisto cooperativo e contratti di servizio a lungo termine che includono monitoraggio, analisi, aggiornamenti del firmware e supporto. Ad esempio, Wytec International ha ottenuto l'accesso a un canale di acquisto cooperativo multistatale (TXShare), ampliando le possibilità di commercializzazione per gli enti pubblici, mentre segnali di domanda da parte del settore della difesa emergono nell'attività contrattuale del governo statunitense relativa alle tecnologie di rilevamento a supporto del C5ISR. Le operazioni e la manutenzione, tra cui la continua messa a punto della classificazione e la revisione umana, sono elementi ricorrenti della catena, rafforzando il passaggio dalle vendite una tantum di hardware a un modello di ricavi basato su abbonamenti e rinnovi.
Panorama competitivo
Il mercato dei sistemi di rilevamento degli spari presenta una moderata concentrazione, con circa una dozzina di fornitori che si suddividono la maggior parte dei contratti. SoundThinking, azienda leader specializzata, gestisce il più grande centro di analisi cloud, elaborando oltre 328,000 eventi di spari nel 2024. Aziende leader nel settore della difesa come Raytheon, BBN e Thales sfruttano la ricerca acustica approfondita per servire clienti militari e della sicurezza nazionale. QinetiQ mantiene un ruolo di primo piano nelle soluzioni indossabili per i soldati, fornendo oltre 19,500 sistemi a livello globale.
Le alleanze strategiche stanno ampliando la portata della distribuzione. PSA Security Network ha recentemente aggiunto Shooter Detection Systems al suo catalogo di integratori, consentendo a oltre 700 membri di quotare progetti chiavi in mano. L'acquisizione di Shooter Detection Systems da parte di Alarm.com ha ampliato il suo ecosistema di servizi per edifici connessi, segnalando la convergenza tra il rilevamento delle intrusioni tradizionale e la mitigazione degli attacchi di tiratori attivi. I nuovi operatori di Edge-AI come Acoem offrono nodi a sensore singolo che si integrano nelle reti Ethernet esistenti, riducendo la complessità di installazione e mettendo alla prova gli operatori storici che utilizzano più sensori.
I fornitori si differenziano in base al tasso di falsi allarmi, all'apertura delle API e alla registrazione di dati attendibili. La certificazione da parte di agenzie come il Dipartimento per la Sicurezza Interna degli Stati Uniti (DHS) è ormai un requisito comune per le gare d'appalto, favorendo le aziende con dati di test trasparenti. Con l'espansione del mercato, gli standard consortili sullo scambio di dati e sui formati di audit probabilmente spingeranno i ritardatari verso la collaborazione o l'acquisizione.
Leader del settore dei sistemi di rilevamento degli spari
SoundThinking, Inc.
Sistemi di rilevamento del tiratore LLC
Raytheon BBN (RTX Corporation)
QinetiQ Group plc
Gruppo ACOEM
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: SoundThinking ha annunciato il rinnovo di diversi contratti pluriennali con i clienti di ShotSpotter, conclusi nel secondo trimestre del 2026, per un valore complessivo di oltre 23 milioni di dollari, incluse estensioni fino al 2029 per alcune agenzie. Questa serie di rinnovi conferma la tendenza del mercato verso modelli di abbonamento, in cui le città finanziano analisi continue, supporto e aggiornamenti tramite impegni di servizio pluriennali.
- Marzo 2025: Shooter Detection Systems ha annunciato un'integrazione con Genea Security per collegare gli eventi di rilevamento di spari in ambienti chiusi a una piattaforma di controllo accessi cloud utilizzata negli istituti di istruzione superiore e in altre strutture. Il collegamento supporta flussi di lavoro automatizzati più rapidi, come il blocco di sicurezza e il coordinamento degli interventi, e posiziona il rilevamento di spari come componente nativo all'interno di sistemi operativi di sicurezza degli edifici più ampi.
- Maggio 2024: Shooter Detection Systems è entrata a far parte del PSA Security Network come partner tecnologico per ampliare l'accesso alle sue soluzioni di intelligence per la gestione di sparatorie attive attraverso un vasto ecosistema di integratori. Una maggiore disponibilità di integratori semplifica le implementazioni in ambito commerciale e universitario, offrendo servizi di progettazione, installazione e supporto continuo attraverso canali di approvvigionamento consolidati.
Ambito e metodologia
Un localizzatore di spari, noto anche come sistema di rilevamento di colpi di arma da fuoco, è progettato per individuare e trasmettere l'origine degli spari o degli scarichi di armi. Ciò avviene attraverso una rete di sensori, inclusi quelli acustici, di vibrazione e ottici, a volte in combinazione. Questi sistemi trovano applicazione nelle forze dell'ordine, nella sicurezza, nell'esercito, nel governo, nelle scuole e in contesti commerciali, aiutando a identificare la posizione, e talvolta la direzione e il tipo di arma, degli spari.
Tipicamente, un sistema di rilevamento di spari comprende tre elementi principali: una serie di sensori, come microfoni, accelerometri e rilevatori a infrarossi, che possono essere raggruppati o distribuiti geograficamente; un'unità centrale di elaborazione; e un'interfaccia utente per la visualizzazione di avvisi relativi agli spari.
Il mercato dei sistemi di rilevamento di spari è segmentato per tipo, applicazione, installazione e area geografica. Per tipologia, il mercato è segmentato in interni ed esterni. Per applicazione, il mercato è segmentato in difesa e forze dell’ordine. In base all'installazione, il mercato è segmentato in installazione fissa e installazione su veicolo. Il rapporto copre anche le dimensioni e le previsioni del mercato nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Indoor |
| All'aperto |
| Fisso |
| Montato su veicolo |
| Montato sul soldato/portatile |
| Sistemi |
| Servizi di rilevamento di colpi d'arma da fuoco basati su abbonamento (SaaS) |
| Difesa e Militare |
| Le forze dell'ordine |
| Infrastrutture commerciali e critiche |
| Campus e istituzioni educative |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Indoor | ||
| All'aperto | |||
| Per installazione | Fisso | ||
| Montato su veicolo | |||
| Montato sul soldato/portatile | |||
| Per soluzione | Sistemi | ||
| Servizi di rilevamento di colpi d'arma da fuoco basati su abbonamento (SaaS) | |||
| Per utente finale | Difesa e Militare | ||
| Le forze dell'ordine | |||
| Infrastrutture commerciali e critiche | |||
| Campus e istituzioni educative | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sistemi di rilevamento degli spari?
Nel 1.31 il mercato era valutato 2026 miliardi di dollari e si prevede che raggiungerà i 2.48 miliardi di dollari entro il 2031, con un CAGR del 13.66%.
Quale segmento di utenti finali si sta espandendo più rapidamente?
Si prevede che gli istituti scolastici cresceranno a un CAGR del 13.97% man mano che le scuole integreranno piattaforme a doppio sensore in ecosistemi più ampi di sicurezza del campus.
Quanto sono precisi i moderni sistemi di rilevamento degli spari?
I sistemi che combinano rilevamento acustico e infrarosso raggiungono una precisione fino al 99.9% nei test di tiro a fuoco vivo, riducendo notevolmente i falsi allarmi e aumentando la fiducia degli utenti.
Perché le città optano per l'abbonamento anziché per l'acquisto diretto del sistema?
I modelli di abbonamento convertono i costi di capitale in spese operative prevedibili e includono aggiornamenti continui di software e firmware, semplificando l'approvazione del budget.
Quale mercato geografico dovrebbe registrare il tasso di crescita più elevato entro il 2031?
L'area Asia-Pacifico è destinata a guidare la crescita con un CAGR del 9.12%, trainata dagli investimenti nelle città intelligenti e dalle crescenti preoccupazioni in materia di sicurezza urbana.
Quali fattori limitano un'adozione più ampia nei comuni più piccoli?
Gli elevati costi per miglio quadrato e le preoccupazioni relative all'affidabilità delle prove creano barriere, sebbene i nuovi dispositivi edge-processed e le sovvenzioni stiano iniziando a compensare queste sfide.


