

Dimensioni e quota del mercato delle costruzioni in Guatemala
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
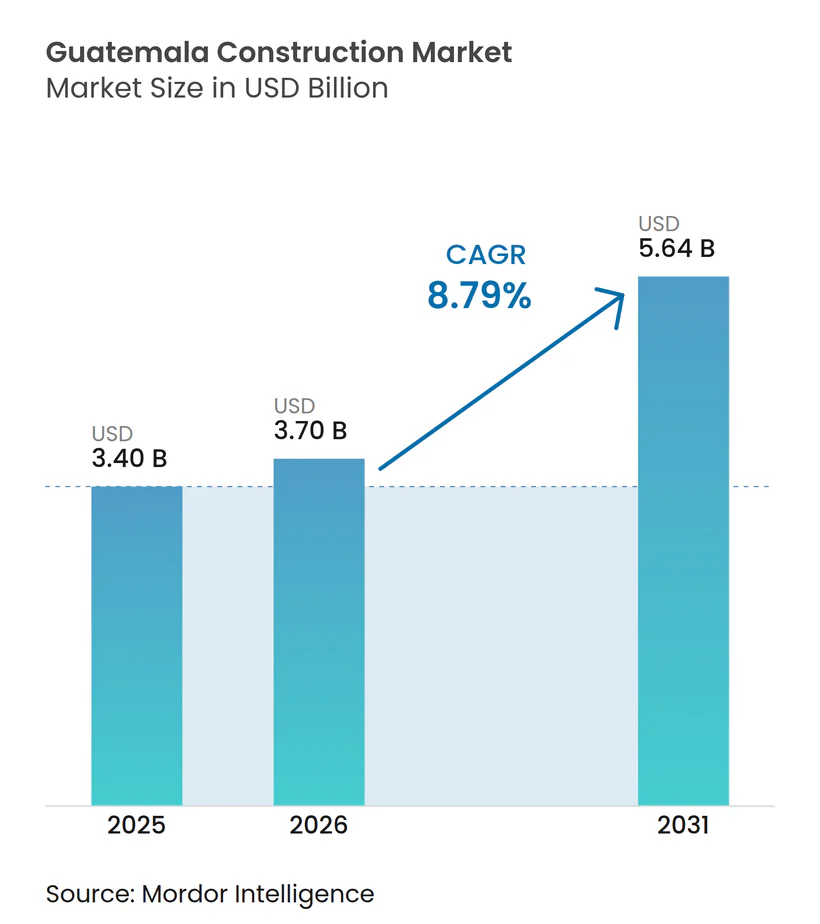
| Dimensione del mercato (2026) | 3.7 miliardo di dollari |
| Dimensione del mercato (2031) | 5.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.79% CAGR |
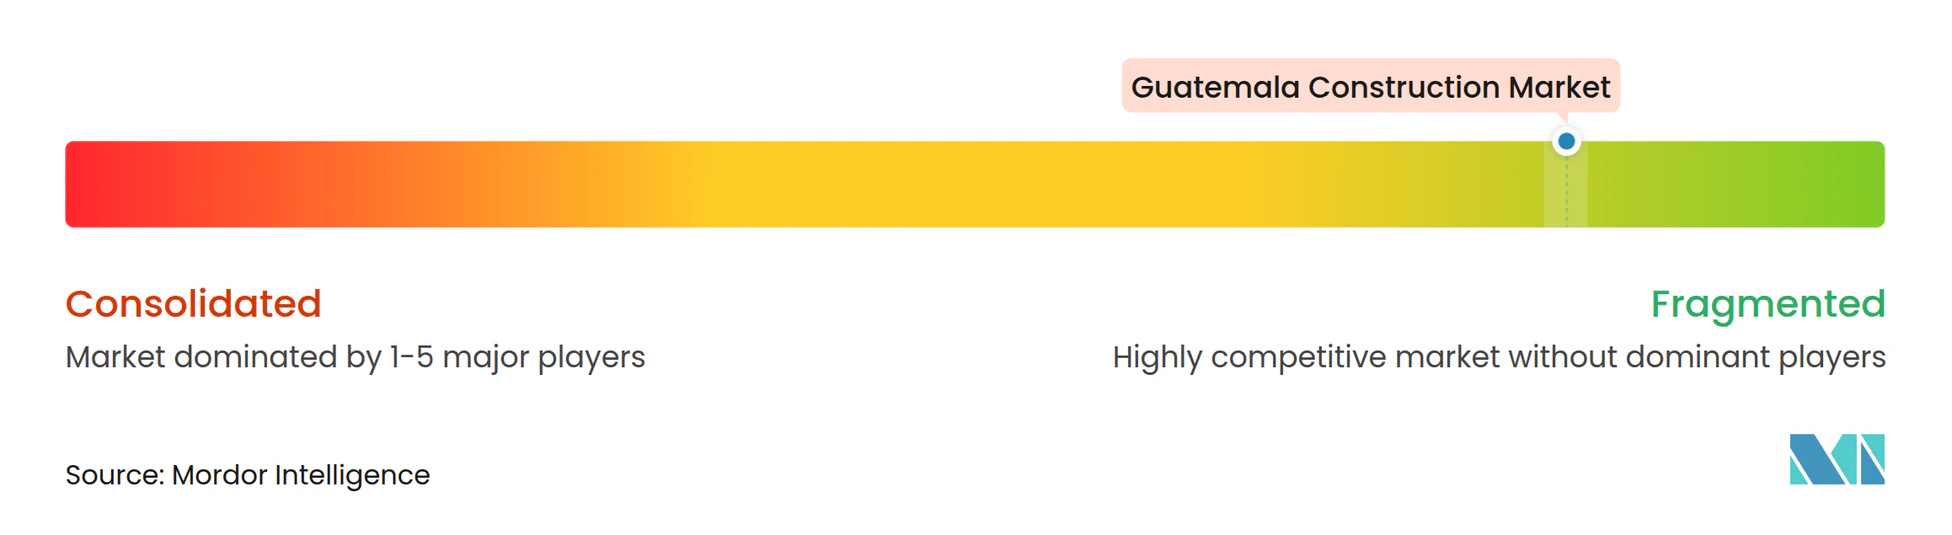
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni in Guatemala di Mordor Intelligence
Si prevede che il mercato delle costruzioni in Guatemala crescerà da 3.40 miliardi di dollari nel 2025 a 3.70 miliardi di dollari nel 2026, per poi raggiungere i 5.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.79% nel periodo 2026-2031. Questa espansione è trainata da solidi investimenti pubblici nell'edilizia sociale, da una rinnovata spesa per le infrastrutture e da un crescente investimento estero diretto in strutture orientate al nearshoring. La domanda è concentrata nei centri urbani, in particolare a Città del Guatemala, dove i complessi residenziali verticali e i complessi commerciali dominano i nuovi progetti in cantiere. I parchi industriali e i corridoi logistici di Escuintla sostengono la crescita al di fuori della capitale, mentre i progetti di energia rinnovabile garantiscono un flusso costante di lavori per le infrastrutture. Nonostante le persistenti difficoltà derivanti dal rischio politico e dalla carenza di manodopera qualificata, il mercato delle costruzioni in Guatemala sta beneficiando del crescente interesse del capitale privato per gli sviluppi industriali, energetici e a uso misto, segno di un graduale miglioramento della fiducia degli investitori.
Punti chiave del rapporto
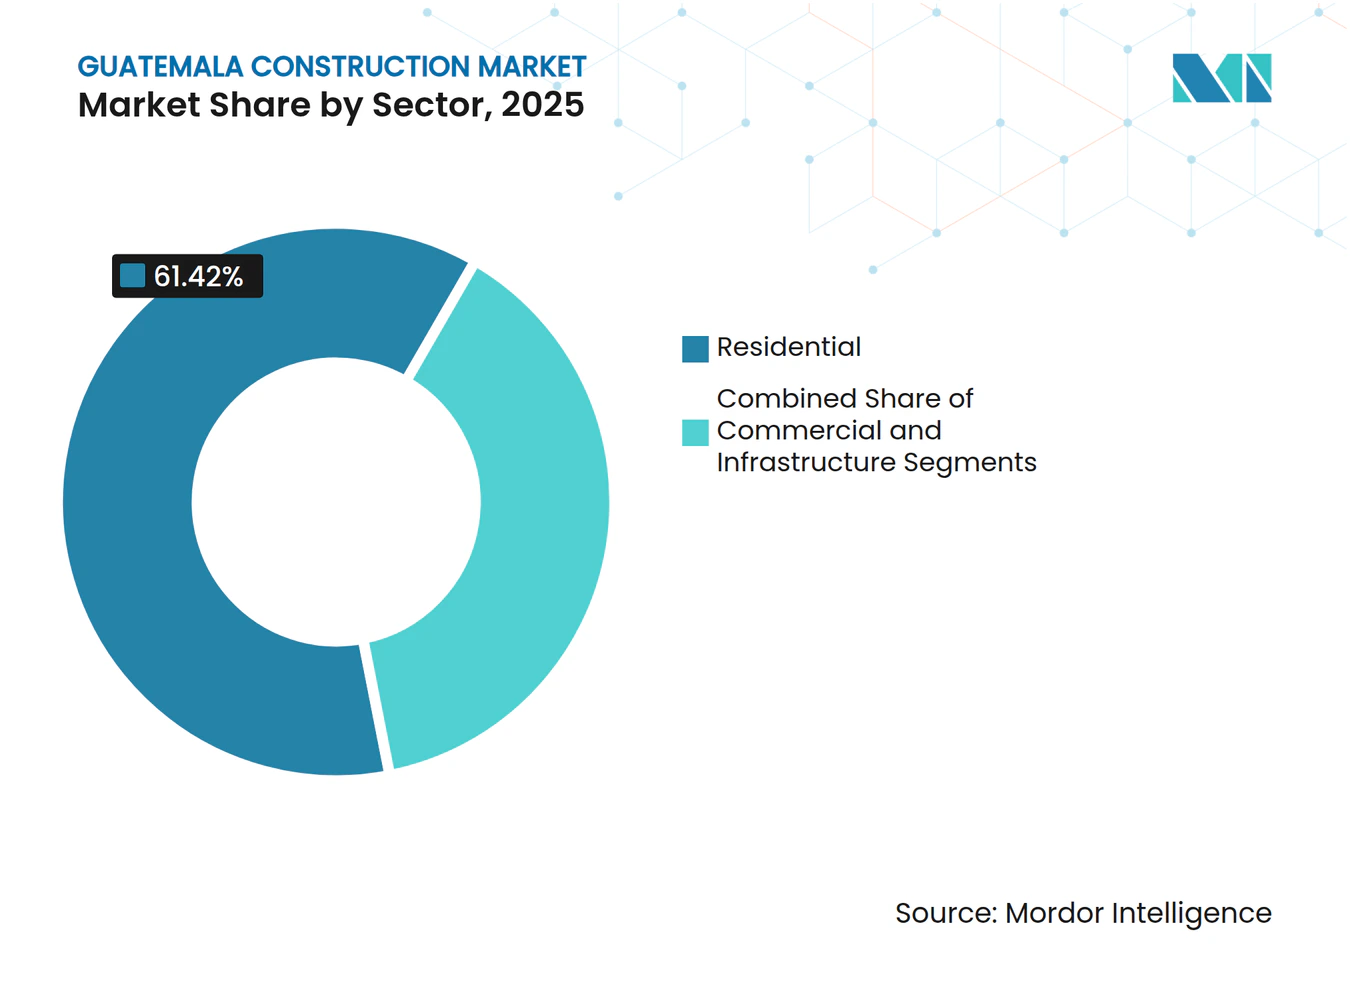
- Per settore, il segmento residenziale ha conquistato il 61.42% della quota di mercato delle costruzioni in Guatemala nel 2025. Si prevede che le dimensioni del mercato delle costruzioni in Guatemala per il segmento delle infrastrutture cresceranno a un CAGR del 10.26% tra il 2026 e il 2031.
- In base alla tipologia di costruzione, nel 57.35 le nuove costruzioni hanno conquistato il 2025% della quota di mercato delle costruzioni in Guatemala. Si prevede che le dimensioni del mercato delle costruzioni in Guatemala per le nuove costruzioni cresceranno a un CAGR del 9.96% tra il 2026 e il 2031.
- In base alla fonte di investimento, nel 64.35 i finanziamenti pubblici hanno conquistato il 2025% della quota di mercato delle costruzioni in Guatemala. Si prevede che le dimensioni del mercato delle costruzioni in Guatemala per gli investimenti privati cresceranno a un CAGR del 10.18% tra il 2026 e il 2031.
- Per regione, Città del Guatemala ha conquistato il 45.55% della quota di mercato delle costruzioni in Guatemala nel 2025. Si prevede che le dimensioni del mercato delle costruzioni in Guatemala per la regione di Escuintla cresceranno a un CAGR del 10.34% tra il 2026 e il 2031.
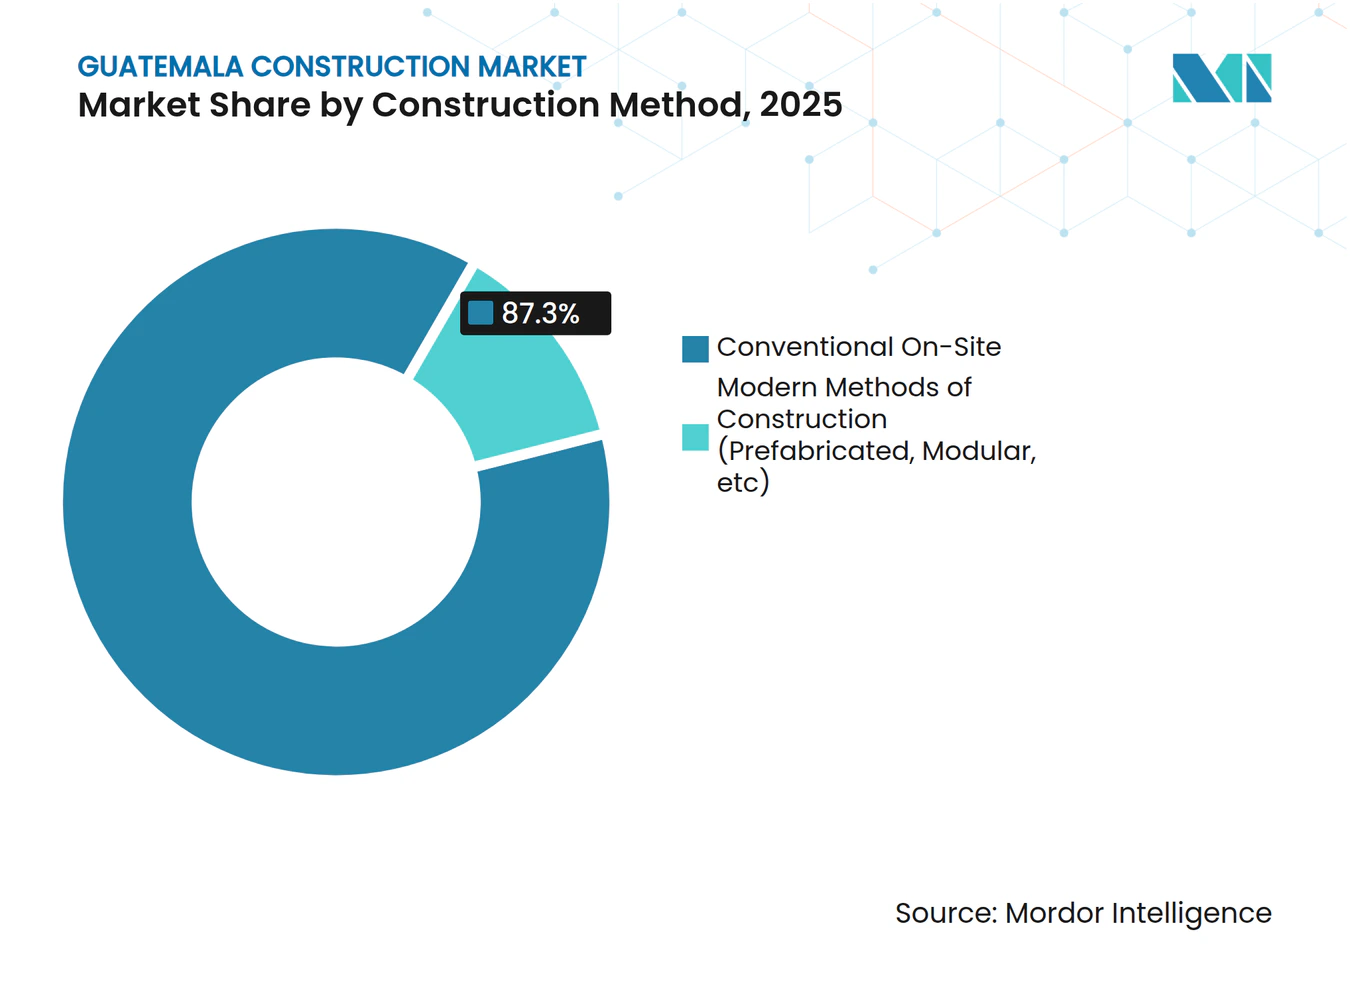
- In base al metodo di costruzione, le tecniche convenzionali in loco hanno conquistato l'87.30% della quota di mercato delle costruzioni in Guatemala nel 2025. Si prevede che le dimensioni del mercato delle costruzioni in Guatemala per i metodi di costruzione moderni cresceranno a un CAGR dell'11.15% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni in Guatemala
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La spinta del settore pubblico per un'edilizia abitativa a prezzi accessibili | + 2.3% | Città del Guatemala, Mixco, Villa Nueva | Medio termine (2-4 anni) |
| Espansione delle infrastrutture di trasporto nazionali e regionali | + 2.8% | A livello nazionale; corridoi verso i porti | A lungo termine (≥ 4 anni) |
| Investimenti in energie rinnovabili | + 1.9% | Escuintla, Quetzaltenango | Medio termine (2-4 anni) |
| Zone logistiche industriali dall'integrazione commerciale | + 1.5% | Escuintla, periferia di Città del Guatemala | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il settore pubblico spinge per l'edilizia abitativa a prezzi accessibili per affrontare i deficit urbani
Le riforme governative volte a colmare il divario abitativo di 1.9 milioni di unità in Guatemala si concentrano su mutui a basso interesse e procedure di autorizzazione semplificate. I programmi di microfinanza come Génesis Empresarial combinano il credito con l'assistenza tecnica, migliorando la qualità costruttiva e la conformità. Progetti esemplare come "Trasciende La Parroquia" a Città del Guatemala dimostrano che le caratteristiche di sostenibilità possono coesistere con una progettazione economicamente vantaggiosa. L'aumento del valore dei terreni urbani sta determinando un incremento del 3-7% dei prezzi degli immobili nel 2025, intensificando la domanda di abitazioni verticali. Queste dinamiche rafforzano l'enfasi del mercato delle costruzioni guatemalteco sulla produzione residenziale su larga scala e sulle moderne soluzioni prefabbricate che riducono i tempi di realizzazione. [1] Dipartimento del Commercio degli Stati Uniti, "Guatemala - Attrezzature e servizi per l'edilizia"
Espansione continua delle infrastrutture di trasporto nazionali e regionali
Dopo un decennio di sottosfruttamento, le spese per i trasporti superano 1.6 miliardi di dollari nell'ambito dell'Agenzia Nazionale per le Alleanze per le Infrastrutture Economiche. L'impegno di Taiwan di 100 milioni di dollari per la strada Atlantico e la pianificazione di un corridoio interoceanico da 7-9 miliardi di dollari segnalano aggiornamenti generazionali. I partenariati pubblico-privati sono fondamentali per l'esecuzione, sfruttando modelli di concessione che riducono il rischio di grandi progetti di investimento. Il miglioramento delle autostrade e dei collegamenti ferroviari riduce i tempi di trasporto merci da Città del Guatemala a Puerto Quetzal, aumentando la competitività per gli esportatori. Di conseguenza, il mercato edile guatemalteco sta assistendo a un aumento delle offerte per ponti, viadotti e tunnel che richiedono maggiori capacità ingegneristiche.
Investimenti in energie rinnovabili che alimentano progetti di servizi pubblici e infrastrutture
L'impianto solare da 65 MWp di MPC Energy Solutions e il Piano di Espansione del Sistema di Trasporto (PET 2024-2054) creano un arretrato continuo di progetti di trasmissione. Lo status di esportatore netto del Guatemala nel commercio energetico regionale evidenzia la resilienza della rete e incoraggia ulteriori aggiunte di energia solare ed eolica. Le gare d'appalto PEG-4-2022 e PEG-5 stanno appaltando nuova capacità di generazione, consolidando i flussi di lavoro di costruzione per opere civili, palificazione e sottostazioni. Il finanziamento rimane solido, come dimostrano gli 11 milioni di dollari garantiti per l'ampliamento del parco eolico di San Antonio. Questi progetti di pubblica utilità diversificano il mercato edile guatemalteco oltre al settore residenziale e stradale, attraendo società di progettazione e realizzazione di impianti (EPC) specializzate.
Emersione di zone logistiche industriali attraverso l'integrazione commerciale centroamericana
Le strategie di nearshoring sfruttano la vicinanza del Guatemala al Messico e agli Stati Uniti, attraendo investitori nei settori tessile, BPO e manifatturiero leggero. I parchi industriali di Escuintla offrono accesso immediato a terreni e porti, a supporto di magazzini e fabbriche. Impegni come l'impianto da 45 milioni di dollari di Protela e il complesso da 300 milioni di dollari di Hansae convalidano la domanda di strutture produttive su larga scala. L'espansione della rete di distribuzione al dettaglio di Wal-Mart, da 530 milioni di dollari, segnala una crescita sostenuta della logistica al dettaglio. I permessi di costruzione semplificati previsti dal programma "Guatemala No Se Detiene" riducono i tempi di consegna, rafforzando la svolta del mercato edile guatemalteco verso immobili industriali con tempi critici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La persistente instabilità politica e la corruzione erodono la fiducia degli investitori e ritardano i lavori pubblici | -1.8% | Nazionale, con un impatto maggiore nelle regioni rurali | Medio termine (2-4 anni) |
| Mercati dei capitali sottosviluppati che limitano l'accesso ai finanziamenti locali a lungo termine | -1.2% | il | A lungo termine (≥ 4 anni) |
| Carenza cronica di manodopera qualificata nel settore edile e di talenti nell'ingegneria digitale | -0.9% | Nazionale, con un impatto acuto nei segmenti edilizi specializzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La persistente instabilità politica e la corruzione erodono la fiducia degli investitori
Le turbolenze politiche limitano le approvazioni dei progetti e prolungano i cicli di appalto, come sottolineato nel rapporto Articolo IV del FMI del 2024. La valutazione dei rischi del governo britannico rileva che solo un PPP ha raggiunto la chiusura finanziaria dalla legge del 2010, evidenziando attriti amministrativi. Sebbene siano in corso riforme della trasparenza, la discrezionalità decisionale continua a scoraggiare gli investitori a lungo termine. Le riallocazioni di bilancio negli anni elettorali interrompono i flussi di cassa per le costruzioni, ritardando la mobilitazione. Queste incertezze riducono la crescita del mercato edile guatemalteco, aumentando i prezzi di contingenza e scoraggiando gli impegni pluriennali.
Carenza cronica di manodopera qualificata nel settore edile e di talenti nell'ingegneria digitale
Il Guatemala certifica meno di 2,000 apprendisti edili all'anno, ben al di sotto della domanda. Il programma "Nuevas Oportunidades" di Swisscontact forma i migranti di ritorno, ma il divario di competenze persiste. I bassi finanziamenti per l'istruzione tecnica e l'emigrazione di personale qualificato limitano l'adozione del BIM e dei sistemi modulari. La valutazione del lavoro di FHI 360 collega l'elevata povertà a un accesso professionale limitato, amplificando le disparità regionali. Di conseguenza, i metodi convenzionali prevalgono perché gli appaltatori non riescono a dotare il personale di tecniche avanzate, rallentando l'aumento di produttività del mercato edile guatemalteco.
Analisi del segmento
Per settore: il predominio residenziale incontra lo slancio delle infrastrutture
Nel 61.42, il segmento residenziale rappresentava il 2025% del mercato edile guatemalteco, sostenuto da sussidi statali per i mutui e da un vivace ecosistema di microfinanza. I condomini verticali e le comunità suburbane recintate hanno registrato un'impennata, in risposta alla scarsità di terreni e ai mutamenti nelle preferenze di vita. L'aumento dei prezzi degli immobili urbani del 3-7% nel 2025 incentiva ulteriormente l'apertura di nuove unità. Le torri di lusso nella Zona 14 di Città del Guatemala integrano tetti verdi e facciate a risparmio energetico, a dimostrazione della domanda di servizi sostenibili. Le infrastrutture, sebbene oggi di dimensioni ridotte, dovrebbero registrare il CAGR più rapido, pari al 10.26%, a dimostrazione degli impegni per il rinnovamento stradale dell'Atlantico da 119 milioni di dollari e per il corridoio interoceanico previsto da 7-9 miliardi di dollari. Questi megaprogetti si estenderanno per oltre un decennio, consolidando le pipeline di appaltatori a lungo termine.
L'imminente espansione delle infrastrutture sta rimodellando le strategie degli appaltatori, con costruttori locali che formano joint venture per soddisfare le soglie di prequalificazione per ponti, tunnel e pacchetti ferroviari. I finanziamenti taiwanesi accelerano i lavori iniziali, posizionando gli appalti per l'inizio dei lavori nel 2026. Allo stesso tempo, gli sviluppatori residenziali stanno adottando la prefabbricazione per comprimere i tempi, come dimostrato da un aumento del 25% degli inizi di costruzione di alloggi ecocompatibili lo scorso anno. Pertanto, il mercato edile guatemalteco bilancia l'edilizia sociale ad alto volume con trasporti e servizi ad alta intensità di capitale, ampliando le opportunità lungo le catene del valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di costruzione: le nuove costruzioni stimolano l'espansione del mercato
Le nuove costruzioni rappresentavano il 57.35% del mercato edile guatemalteco nel 2025 e si prevede che manterranno la posizione dominante con un CAGR del 9.96% fino al 2031. Le roadmap governative come "Guatemala No Se Detiene" danno priorità a parchi industriali greenfield, autostrade transregionali ed estensioni della rete elettrica, garantendo un solido portafoglio ordini. I prestiti della Banca Mondiale stanziano 2.5 miliardi di dollari per scuole e strutture sanitarie resilienti, creando una domanda civica costante. Le ristrutturazioni, sebbene di entità minore, beneficiano degli interventi di riqualificazione dei quartieri storici, dove gli investitori europei ristrutturano beni coloniali per trasformarli in boutique hotel, capitalizzando sulla ripresa del turismo.
I requisiti di resilienza stanno elevando le specifiche per le nuove opere civili. La Politica Integrale per la Sicurezza Scolastica impone progetti antisismici, spingendo gli ingegneri verso standard basati sulle prestazioni. Le compagnie assicurative condizionano sempre più la copertura al rispetto di questi codici, spingendo gli sviluppatori a integrare isolatori di base e muratura rinforzata. Di conseguenza, i fornitori di materiali moderni guadagnano terreno e il mercato edile guatemalteco assiste a una graduale transizione da blocchi non rinforzati a soluzioni ingegnerizzate.
Per metodo di costruzione: transizione tecnologica in corso
Le tecniche convenzionali in loco rappresentano ancora l'87.30% dell'attività del 2025, riflettendo tradizioni artigianali radicate e strutture frammentate degli appaltatori. Tuttavia, i metodi di costruzione moderni si stanno espandendo a un CAGR dell'11.15%, mentre le agenzie per l'edilizia popolare sperimentano sistemi modulari in acciaio e CLT. L'iniziativa "Construyendo Guatemala" ad Antigua mette in mostra le prestazioni sismiche del legno lamellare incrociato, ottenendo un rapido completamento pur preservando l'estetica coloniale. Le società EPC internazionali introducono travi da ponte prefabbricate e gabbie di armatura automatizzate nei progetti di trasporto, riducendo i tempi di ribaltamento.
L'adozione, tuttavia, è disomogenea. Le torri urbane di alto profilo utilizzano il BIM per la rilevazione delle interferenze, mentre i piccoli edifici provinciali si affidano alla progettazione manuale. Le lacune nella formazione e la limitata profondità della catena di fornitura impediscono l'adozione su larga scala di metodi industrializzati. Ciononostante, le pressioni sui costi e i vincoli di superficie urbana spingono gli sviluppatori a esplorare moduli volumetrici per residenze per studenti e appartamenti di media altezza, rafforzando un cambiamento graduale ma irreversibile nel mercato edile guatemalteco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di investimento: leadership pubblica con slancio del settore privato
I fondi pubblici hanno fornito il 64.35% della spesa totale del 2025, convogliata in programmi sociali e infrastrutture di punta. Il programma PPP di ANADIE, del valore di 1.6 miliardi di dollari, combina il sostegno del Tesoro con il capitale di rischio privato per ampliare la portata fiscale. Con il miglioramento della stabilità macroeconomica, si prevede che gli investimenti privati cresceranno del 10.18% annuo, trainati dai produttori multinazionali che trasferiranno le catene di approvvigionamento più vicino ai clienti nordamericani. Gli sviluppatori di energie rinnovabili, supportati da finanziatori internazionali, rappresentano un altro nodo di crescita, con la capacità solare connessa alla rete destinata a raddoppiare entro il 2027.
Il capitale privato finanzia anche sviluppi urbani a uso misto, dove le aziende commerciali finanziano i miglioramenti del settore pubblico tramite tasse d'impatto. Questo modello collaborativo riduce gli oneri fiscali e accelera i cicli di autorizzazione. Di conseguenza, il mercato edile guatemalteco si sta evolvendo verso flussi di finanziamento equilibrati, consentendo una diversificazione che vada oltre le opere pubbliche a breve termine.
Analisi geografica
Mercato delle costruzioni di Città del Guatemala
Città del Guatemala è il fulcro del mercato edilizio guatemalteco, con condomini verticali che rimodellano lo skyline, mentre gli sviluppatori rispondono alla scarsità di terreni. La domanda di appartamenti tecnologici, dotati di contatori intelligenti e fibra ottica ad alta velocità, sta crescendo rapidamente. I progetti di lusso nelle Zone 10 e 14 uniscono facciate a risparmio energetico a un sistema di sicurezza 24 ore su 7, XNUMX giorni su XNUMX, sostenendo valutazioni elevate. I complessi residenziali suburbani recintati ai margini della città si rivolgono a famiglie a medio reddito che migrano dai centri urbani congestionati, creando un contesto residenziale a doppio binario che sostiene sia la domanda di edifici alti che di edifici a bassa densità. I miglioramenti infrastrutturali comunali, tra cui tunnel per le acque piovane e cavalcavia agli incroci, rafforzano il predominio della capitale nel mercato edilizio guatemalteco.
Mercato edile di Escuintla
L'impennata industriale di Escuintla è radicata nella sua vicinanza a Puerto Quetzal, il principale punto di accesso del Guatemala al Pacifico. I corridoi logistici che collegano il porto a Città del Guatemala facilitano le esportazioni urgenti, spingendo gli sviluppatori a costruire magazzini di cross-docking e strutture a temperatura controllata. Parchi solari ed eolici si concentrano nelle vicinanze, richiedendo sottostazioni ed edifici di servizio che impieghino personale specializzato in carpenteria metallica. Il piano di trasmissione PET 2024-2054 stanzia capitali per l'ammodernamento delle sottostazioni, garantendo energia affidabile per gli stabilimenti in espansione. I miglioramenti ai trasporti, come il tratto autostradale Atlantico-El Rancho, ridurranno i tempi di trasporto, rafforzando l'attrattiva di Escuintla come nodo di distribuzione regionale nel mercato edile guatemalteco.
Mercato delle costruzioni nelle città secondarie e nelle zone rurali del Guatemala
Le città secondarie – Quetzaltenango, Mixco e Villa Nueva – stanno beneficiando dell'espansione residenziale dovuta all'aumento dei prezzi delle case nella capitale. I prestiti di microfinanza di Génesis Empresarial supportano l'autocostruzione e gli ampliamenti incrementali che migliorano la qualità del patrimonio immobiliare. I fondi di sviluppo dell'UE mirano alla costruzione di acqua, servizi igienici e scuole, incrementando il volume di lavori pubblici. I progetti di ampliamento stradale nell'ambito di "Guatemala No Se Detiene" migliorano i collegamenti tra queste città e i centri economici, promuovendo una crescita basata sui corridoi. Le regioni rurali beneficiano di iniziative di elettrificazione come il Progetto Ohio 2025, che estende le linee a bassa tensione alle comunità svantaggiate. Con il miglioramento della connettività, emergono mercati edili localizzati, ampliando la presenza geografica del mercato edile guatemalteco oltre il suo nucleo storico.
Panorama normativo
In Guatemala, il sistema di regolamentazione edilizia è frammentato: le autorizzazioni e i controlli sull'uso del suolo sono gestiti principalmente a livello comunale attraverso i piani locali di gestione del territorio (POT), anche a Città del Guatemala, dove si concentrano progetti residenziali verticali e a uso misto. A livello nazionale, il Paese non dispone di un codice edilizio unico e unificato. I requisiti tecnici e le prassi di conformità sono invece definiti da regolamenti comunali, quadri normativi settoriali e dall'ecosistema di standard coordinato dal Ministero dell'Economia attraverso la Direzione del Sistema Nazionale della Qualità (DSNC), che sovrintende a norme, accreditamento e metrologia.
Per la realizzazione di grandi infrastrutture, il quadro di partenariato pubblico-privato previsto dal Decreto 16-2010 è strutturato e supervisionato dall'Agencia Nacional de Infraestructura (ANADIE), che gestisce la pianificazione, la strutturazione e la supervisione fiscale dei partenariati pubblico-privato per progetti che spaziano dai trasporti ad altre infrastrutture economiche. La governance e la progettazione dei processi di ANADIE sono rimaste un tema politico attivo, compreso il dibattito del 2025 sulla composizione del consiglio di amministrazione e sul ruolo dei rappresentanti del settore privato, come CACIF e la Camara Guatemalteca de la Construccion, che influenzano la fiducia degli investitori, la partecipazione alle gare d'appalto e i tempi di preparazione dei progetti.
Analisi della catena del valore
La catena del valore delle costruzioni in Guatemala inizia con la fase di ideazione dei progetti, guidata da enti pubblici, tra cui ANADIE per i gasdotti APP, e da sviluppatori privati concentrati a Città del Guatemala e nei principali corridoi. Il processo prosegue poi con studi di fattibilità, progettazione e ingegneria, fino all'appalto e all'esecuzione in cantiere. Attori locali integrati e imprese di medie dimensioni supportano la realizzazione di opere residenziali, commerciali e di ingegneria civile, mentre associazioni come la Camara Guatemalteca de la Construccion (CGC), insieme a gruppi legati al settore edile e abitativo, coordinano le pratiche del settore in materia di sicurezza e norme contrattuali.
I servizi di progettazione, ingegneria e costruzione sono forniti da aziende che spaziano dalla consulenza all'esecuzione, tra cui AICSA Corporacion (progetti industriali, aziendali e infrastrutturali) e specialisti in lavori stradali come Corporacion San Francisco SA. A valle, la disponibilità e la conformità di materiali e attrezzature dipendono sempre più dagli sforzi di standardizzazione, comprese le iniziative guidate dal settore, evidenziate dal II Encuentro Nacional de Construccion Segura 2025, incentrato su criteri tecnici uniformi per i materiali da costruzione e la sicurezza. Con l'inasprirsi delle specifiche, il coordinamento tra progettisti, appaltatori e fornitori diventa più critico, soprattutto per i progetti di ingegneria più complessi nei settori dei trasporti, delle utenze e dell'industria.
Panorama competitivo
Il mercato edile guatemalteco è frammentato. L'acquisizione da parte di Holcim degli asset di CEMEX per 200 milioni di dollari ha consolidato il segmento del cemento, garantendo a Holcim il controllo di un mulino di macinazione, tre impianti di betonaggio e cinque centri di distribuzione. Appaltatori locali come Corporacion San Francisco SA e Corporacion San Francisco SA sfruttano le reti politiche per aggiudicarsi appalti pubblici per autostrade ed edilizia sociale. Specialisti di medie dimensioni come Precon forniscono componenti prefabbricati che soddisfano la crescente domanda di componenti modulari. Le società di ingegneria e costruzione (EPC) internazionali, tra cui COMSA Corporación, apportano la loro competenza nel settore ferroviario, collaborando con i costruttori guatemaltechi per gestire i requisiti permessi.
La tecnologia è un fattore di differenziazione chiave. Le aziende che adottano il BIM e piattaforme di project management basate su cloud riducono le rilavorazioni e migliorano le previsioni di flusso di cassa, superando i concorrenti vincolati a processi cartacei. I sostenitori dell'edilizia sostenibile guadagnano quote di mercato integrando calcestruzzo a basse emissioni di carbonio e facciate ad alta efficienza energetica, rispondendo ai potenziali schemi di tariffazione del carbonio delineati dal Ministero dell'Ambiente e dalla Convenzione quadro delle Nazioni Unite sui cambiamenti climatici (UNFCCC). La carenza di manodopera qualificata pone tuttavia rischi di esecuzione, spingendo le imprese più grandi a investire in centri di formazione in loco e a collaborare con i programmi di certificazione di Swisscontact.
Stanno emergendo opportunità specifiche per segmento. I pacchetti EPC per le energie rinnovabili richiedono competenze elettriche e civili, creando nicchie per le aziende con protocolli di sicurezza certificati ISO. I contratti di build-to-suit industriali legati al nearshoring richiedono finanziamenti ibridi, che combinano il capitale azionario degli sviluppatori con le garanzie di spesa in conto capitale degli inquilini. Mentre gli sviluppatori stranieri cercano partner locali, le alleanze tra appaltatori guatemaltechi e fornitori di materiali multinazionali diventano sempre più diffuse, ridefinendo i confini competitivi all'interno del mercato edile guatemalteco.
Leader del settore edile in Guatemala
Corporazione San Francisco SA
Costruttore AICSA SA
Metro Proyectos SA
CVG ITSA SA
Futuros Constructivos Sobre la Roca SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Inizio dei lavori per il progetto Metroplaza El Rancho in Guatemala. L'avvio del progetto dà impulso al programma di costruzione di complessi a uso misto in Guatemala e rafforza lo slancio della riqualificazione urbana nella regione della capitale. La sua realizzazione consolida il portafoglio di progetti locali di Metroproyectos SA e accelera le attività a breve termine nei quartieri del centro città.
- Giugno 2025: Completata la gettata dell'ultima soletta per il progetto ATARAH. Questo traguardo segna la realizzazione di un polo residenziale e industriale di grandi dimensioni a scopo difensivo per il periodo in esame e dimostra la capacità di consegnare importanti strutture in cemento armato nei tempi previsti. Ciò supporta la cadenza di progetto a breve termine nella regione della capitale e rafforza la credibilità dell'impresa appaltatrice presso gli stakeholder pubblici e privati.
- Maggio 2025: Chiusura finanziaria di un progetto solare da 65 MWp in Guatemala. Lo sviluppo amplia le opportunità EPC nel settore delle energie rinnovabili e supporta la realizzazione a breve termine di impianti su larga scala. L'iniziativa amplia il portafoglio di energie rinnovabili e sblocca opportunità EPC nel mercato guatemalteco.
Ambito e metodologia
La costruzione è l'installazione, la manutenzione e la riparazione di edifici e altre strutture fisse, nonché la costruzione di strade e strutture di servizio che costituiscono componenti fondamentali delle strutture e sono necessari per il loro funzionamento.
Il mercato delle costruzioni in Guatemala è segmentato per tipologia (edilizia residenziale, edilizia commerciale, edilizia industriale, edilizia istituzionale, costruzione di infrastrutture e costruzione di energia e servizi pubblici).
Il rapporto offre dimensioni del mercato e previsioni per il mercato delle costruzioni in Guatemala in valore (USD) per tutti i segmenti di cui sopra.
| Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) |
| Energia e servizi | |
| Altro |
| Nuove Costruzioni |
| Ristrutturazione |
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
| Pubblico |
| Privata |
| Città del Guatemala |
| Mixco e Villa Nueva |
| Città di Quetzaltenango |
| Regione di Escuintla |
| Resto del Guatemala |
| Per settore | Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Altro | ||
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) | |
| Energia e servizi | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per metodo di costruzione | Convenzionale in loco | |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per regione chiave | Città del Guatemala | |
| Mixco e Villa Nueva | ||
| Città di Quetzaltenango | ||
| Regione di Escuintla | ||
| Resto del Guatemala | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato edile in Guatemala?
Nel 3.70 il mercato edile del Guatemala avrebbe avuto un valore di 2026 miliardi di dollari e si prevede che raggiungerà i 5.64 miliardi di dollari entro il 2031.
Quale segmento detiene la quota maggiore del mercato?
Nel 61.42, l'edilizia residenziale è in testa alla classifica del mercato edile del Guatemala, con una quota del 2025%.
Quale regione sta crescendo più velocemente?
Si prevede che la regione di Escuintla crescerà a un CAGR del 10.34% tra il 2026 e il 2031, il tasso più rapido tra tutte le regioni.
Quali sono i principali fattori di crescita del settore?
Tra i principali fattori trainanti figurano gli investimenti pubblici in alloggi a prezzi accessibili, l'ammodernamento delle infrastrutture di trasporto su larga scala, i progetti di energia rinnovabile e l'ascesa di zone logistiche industriali legate al nearshoring.
Quanto sono significativi gli investimenti privati nelle prospettive future del mercato?
Si prevede che il capitale privato crescerà a un CAGR del 10.18% entro il 2031, sostenuto dallo sviluppo della produzione, della logistica e delle energie rinnovabili.
Quali sfide potrebbero rallentare la crescita del mercato?
L'instabilità politica, i mercati dei capitali sottosviluppati e la carenza di manodopera qualificata nel settore edile continuano a rappresentare gravi limitazioni per il mercato edile del Guatemala.


