

Dimensioni e quota di mercato delle batterie per reti elettriche su larga scala.
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 111.08 miliardo di dollari |
| Dimensione del mercato (2031) | 323.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
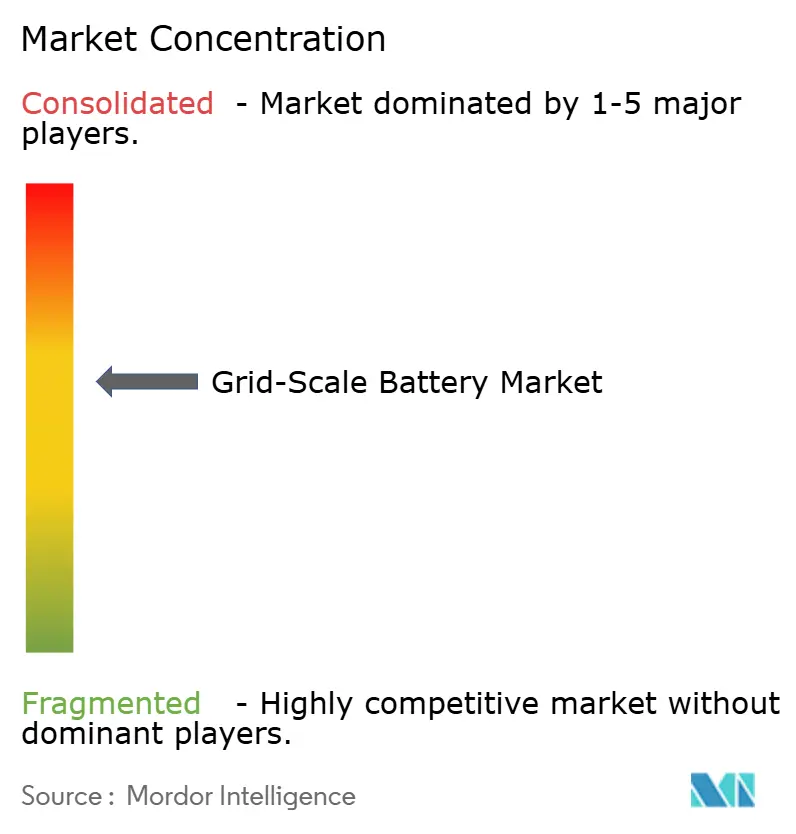
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle batterie per reti elettriche su larga scala a cura di Mordor Intelligence
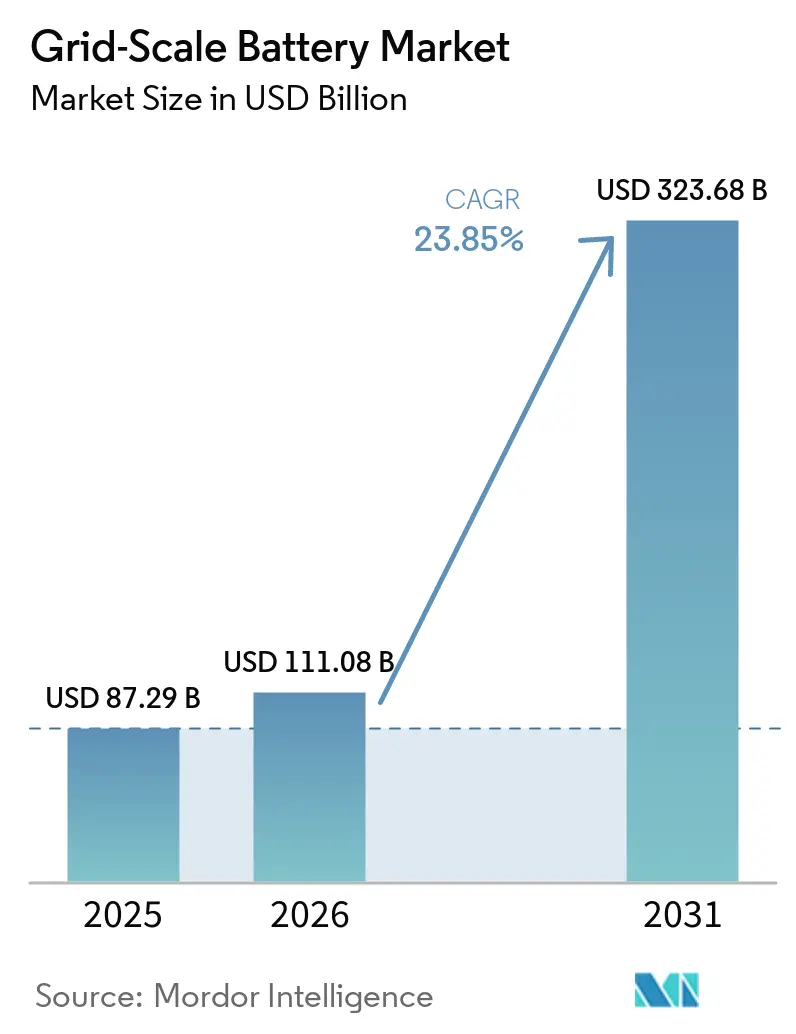
Il mercato delle batterie per reti elettriche su larga scala aveva un valore di 87.29 miliardi di dollari nel 2025 e si stima che crescerà da 111.08 miliardi di dollari nel 2026 a 323.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 23.85% durante il periodo di previsione (2026-2031).
Il forte calo dei costi delle batterie agli ioni di litio, le politiche favorevoli come l'Inflation Reduction Act statunitense e i requisiti obbligatori di stoccaggio in Cina e nell'Unione Europea stanno accelerando i cicli di approvvigionamento delle utility. La concorrenza si sta polarizzando tra i produttori verticalmente integrati che possiedono competenze in materia di celle, pacchi batteria e software, mentre gli integratori puri si differenziano grazie a inverter per la formazione della rete e sistemi di controllo avanzati. La sovrapposizione dei ricavi tra energia, capacità e servizi ancillari sta maturando, creando profili di flusso di cassa sostenibili che attraggono gli investitori in infrastrutture. La resilienza della catena di approvvigionamento si sta rivelando un vantaggio decisivo, poiché le strozzature nell'approvvigionamento di minerali e le normative antincendio stanno rimodellando la selezione dei prodotti chimici e la progettazione degli impianti.
Punti chiave del rapporto
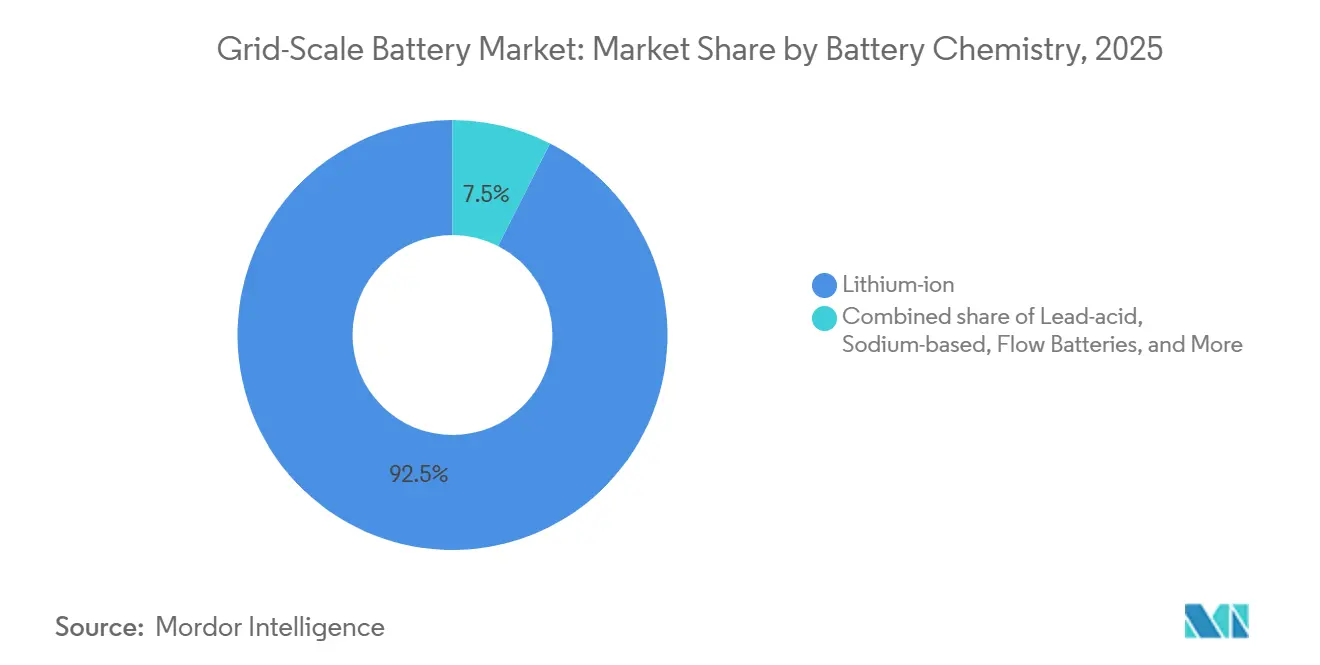
- Per tipologia di batteria, le tecnologie agli ioni di litio hanno dominato il mercato con una quota di fatturato del 92.5% nel 2025, mentre si prevede che le batterie al litio ferro fosfato cresceranno a un tasso annuo composto del 24.2% fino al 2031.
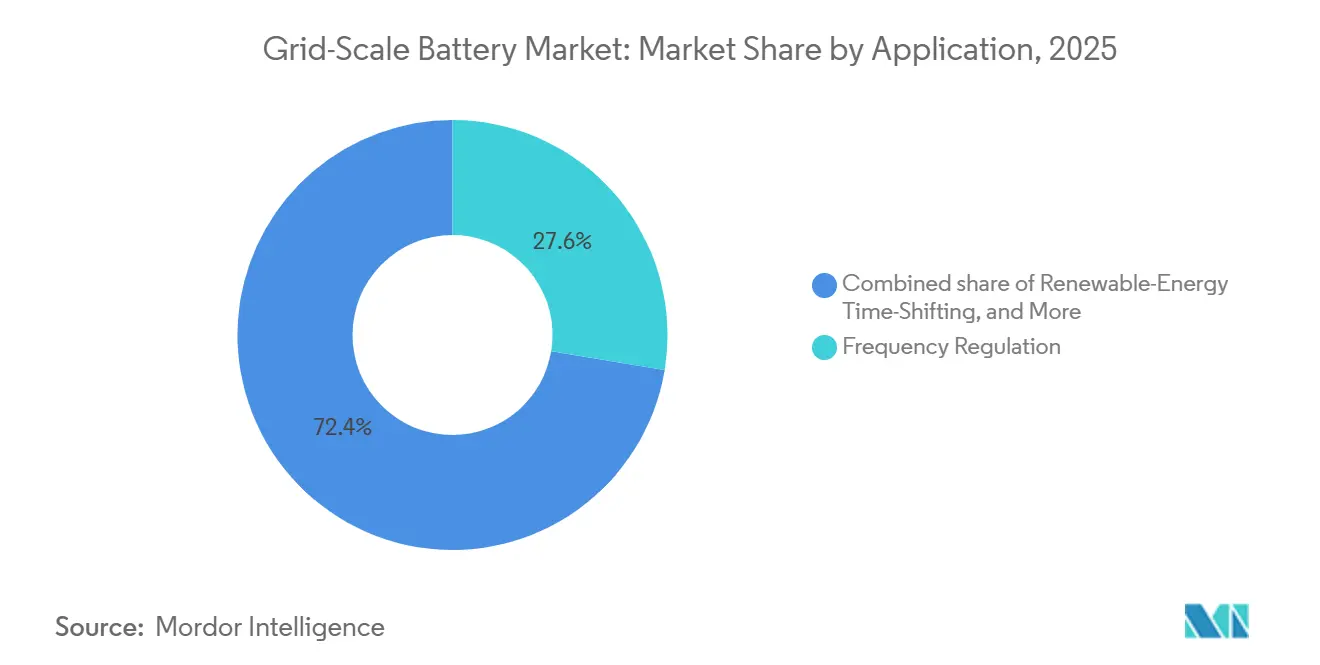
- Nel 2025, la regolazione della frequenza deteneva il 27.6% della quota di mercato globale delle batterie per reti elettriche, mentre si prevede che lo spostamento temporale delle energie rinnovabili si espanderà a un tasso di crescita annuo composto (CAGR) del 26.3% fino al 2031.
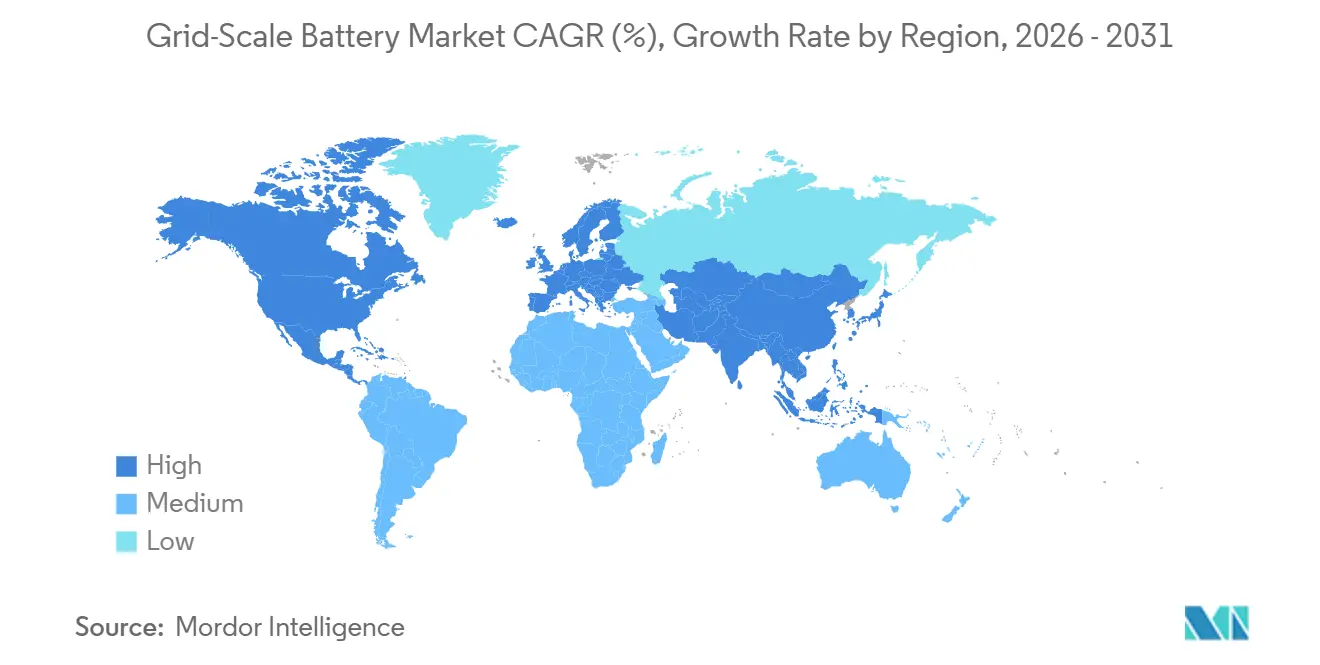
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 47.4% degli allestimenti previsti per il 2025 e si prevede che crescerà a un tasso annuo composto del 25.4% fino al 2031, trainata da Cina e India.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie per reti elettriche.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei costi delle batterie agli ioni di litio | + 6.2% | Diffusione globale con picchi in Nord America, Europa e Cina. | Medio termine (2-4 anni) |
| Mandati di integrazione delle energie rinnovabili | + 5.8% | UE, Cina, India, ASEAN emergente e America Latina | A lungo termine (≥ 4 anni) |
| esigenze di affidabilità e resilienza della rete | + 4.1% | Nord America, Australia, Europa nordica | A breve termine (≤ 2 anni) |
| Incentivi politici favorevoli | + 4.7% | Nord America, nucleo dell'UE, ripercussioni sul Medio Oriente e sul Sud America. | Medio termine (2-4 anni) |
| Contratti di acquisto di energia ibridi solari con accumulo e accumulo di ricavi | + 3.4% | Nord America, Australia, Spagna, Italia | Medio termine (2-4 anni) |
| Le microreti dei data center richiedono un'alimentazione elettrica stabile e pulita. | + 2.9% | Nord America, UE, inizialmente a Singapore e in Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi in calo delle batterie agli ioni di litio
Nel 2025, i prezzi delle celle al litio ferro fosfato sono scesi a 89 dollari per kWh, con una riduzione del 36% rispetto al 2023, grazie al raggiungimento del 95% di rendimento da parte delle gigafactory cinesi, che ha spinto i sistemi a quattro ore al di sotto dei costi di picco del gas naturale nei mercati con prezzi del carbonio. L'architettura Qilin ad alta densità di CATL ha ridotto del 12% le spese per i componenti ausiliari e ha consentito la modernizzazione di impianti esistenti in siti a carbone dismessi. I nuovi prodotti agli ioni di sodio, con prezzi prossimi ai 60 dollari per kWh, ampliano il mix di tecnologie per lo stoccaggio a lungo termine. Le previsioni indicano un prezzo di 70 dollari per kWh entro il 2028, riducendo il vantaggio in termini di costi delle opzioni idroelettriche a pompaggio e ad aria compressa.
Mandati di integrazione delle energie rinnovabili
La norma cinese che impone agli impianti eolici e solari di abbinare un accumulo del 10-20% ha innescato ordini di batterie per 18 GW nel 2025 e ha ridotto i tassi di limitazione nelle province ad alta produzione di energie rinnovabili al di sotto del 3%. [2] Amministrazione nazionale dell'energia della Cina, "Requisiti di accumulo per i nuovi impianti eolici e solari", nea.gov.cn L'India ora richiede un consolidamento di due ore per i certificati di energia rinnovabile, aggiungendo 6 GW di domanda, mentre la Direttiva III sulle energie rinnovabili dell'UE richiederà 45 GW di accumulo co-localizzato entro il 2030. I test standardizzati secondo la norma IEC 62933 stanno allungando i tempi di messa in servizio, ma garantiscono finanziamenti riducendo il rischio di prestazioni.
Esigenze di affidabilità e resilienza della rete elettrica
Il Texas e la California hanno implementato regole che valorizzano la capacità dispacciabile dopo i recenti blackout, indirizzando 17 GW di appalti verso le batterie tra il 2024 e il 2026. [3] Federal Energy Regulatory Commission, “Reliability Standards Update,” ferc.gov L'Australia ha classificato le batterie di formazione della rete come risorse di resistenza del sistema, sbloccando pagamenti di capacità separati e consentendo implementazioni remote. Le utility ora pagano di più per la disponibilità che per la pura energia, con la capacità e le entrate ancillari che passano dal 30% del flusso di cassa del progetto nel 2023 alla metà nel 2026.
Incentivi politici favorevoli
L'Inflation Reduction Act statunitense ha ridotto il costo al netto delle imposte di un impianto da 100 MW / 400 MWh da 60 milioni di dollari a 36 milioni di dollari, riducendo il periodo di ammortamento da nove a 5.5 anni. [4] Dipartimento dell'Energia degli Stati Uniti, "Inflation Reduction Act Battery Storage Guidance", energy.gov. Le sovvenzioni e i prestiti agevolati dell'UE incoraggiano il contenuto locale, mentre il programma sull'idrogeno dell'Arabia Saudita impone 4 GW di stoccaggio. Questi incentivi rimodellano le catene di approvvigionamento verso la produzione regionale anche con un sovrapprezzo dell'8-12%.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli della catena di approvvigionamento dei minerali critici | -3.8% | A livello globale, con casi acuti in Australia, Cile e Repubblica Democratica del Congo. | Medio termine (2-4 anni) |
| Problemi di sicurezza e rischio di incendio legati allo stoccaggio delle batterie. | -2.1% | Nord America, Europa, Corea del Sud | A breve termine (≤ 2 anni) |
| Colli di bottiglia delle code di interconnessione | -2.6% | Stati Uniti, India, Spagna, Italia | Medio termine (2-4 anni) |
| Cannibalizzazione dei ricavi derivanti dai servizi accessori | -1.9% | California, Texas, Australia, Regno Unito, Germania | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli della catena di fornitura dei minerali critici
Nel 2025 la domanda di litio ha superato l'offerta di 200,000 tonnellate, facendo salire i prezzi spot del 50% all'inizio del 2026, nonostante il precedente rallentamento. I ritardi nelle autorizzazioni in Australia e nella Repubblica Democratica del Congo hanno rafforzato la tendenza verso tecnologie chimiche prive di cobalto e stimolato l'adozione precoce delle batterie agli ioni di sodio e ferro-aria, che hanno conquistato il 3% degli impianti.
Problemi di sicurezza e rischio di incendio relativi allo stoccaggio delle batterie.
Gli incidenti dovuti a fughe termiche in Corea del Sud, California e Germania sono costati 120 milioni di dollari e hanno portato all'emanazione delle norme UL 9540A e NFPA 855, che aumentano del 15-20% l'ingombro dei progetti. I premi assicurativi sono aumentati del 60%, favorendo i fornitori verticalmente integrati che possono autoassicurarsi.
Analisi del segmento
A cura di Battery Chemistry: la svolta orientata alla sicurezza verso le batterie LFP prende slancio
Nel 2025, i prodotti agli ioni di litio hanno dominato il mercato globale delle batterie per reti elettriche con una quota del 92.5%. All'interno di questo segmento, le batterie al litio ferro fosfato hanno acquisito la maggior parte dei nuovi ordini, poiché le autorità di regolamentazione in California e Germania ora prediligono le tecnologie che superano rigorosi test di propagazione del fuoco. Il tasso di crescita annuo composto (CAGR) del 24.2% previsto per questo segmento fino al 2031 lo rende il principale motore della crescita del mercato globale delle batterie per reti elettriche. I sistemi a flusso di ioni di sodio e vanadio si stanno ritagliando una nicchia per applicazioni di otto ore e oltre, dove la densità energetica è meno importante dell'indipendenza dalle fonti minerali e della durata di vita.
La crescita delle batterie al litio-ferro-fosfato riduce la densità energetica media ma migliora la stabilità termica, diminuendo i premi assicurativi e soddisfacendo al contempo i requisiti UL 9540A. Si prevede che il mercato globale delle batterie per reti elettriche ad alta potenza, basato su tecnologie agli ioni di litio, crescerà da 97 miliardi di dollari nel 2026 a 281 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24%. Le tecnologie metallo-aria e a stato solido rimangono sperimentali, ma attraggono finanziamenti per la ricerca e lo sviluppo, poiché le aziende elettriche cercano alternative al rischio di approvvigionamento del litio. Normative come la IEC 62933 e la NFPA 855 inaspriscono i requisiti di qualificazione, accelerando la diversificazione chimica nell'intero settore globale delle batterie per reti elettriche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: lo spostamento temporale porta alla creazione di valore commerciale
Nel 2025, la regolazione della frequenza rappresentava il 27.6% del fatturato globale del mercato delle batterie per reti elettriche, a testimonianza della prima ondata di implementazioni da parte delle utility. Tuttavia, lo spostamento temporale dell'energia rinnovabile sta ora avanzando a un tasso di crescita annuo composto (CAGR) del 26.3%, superando il mercato complessivo e assorbendo l'eccesso di energia solare ed eolica durante i cali di potenza di mezzogiorno. Si prevede che la quota di mercato globale delle batterie per reti elettriche destinata alla regolazione della frequenza scenderà al di sotto del 20% entro il 2031, in quanto i sistemi multi-ora si orienteranno verso l'arbitraggio energetico e i prodotti a capacità garantita.
Le aziende, come ad esempio gli operatori di data center, utilizzano le batterie per la gestione dei picchi di consumo e il supporto alla qualità dell'energia, aggiungendo una fonte di reddito prevedibile che migliora la copertura del servizio del debito. Il differimento della trasmissione e della distribuzione, sebbene oggi sia una nicchia, avvantaggia le reti rurali in Australia e nel Midwest degli Stati Uniti, dove i costi di ammodernamento superano 1 milione di dollari per miglio. Le capacità di riavvio a freddo e di formazione della rete sono sempre più integrate nelle specifiche di acquisto, consolidando il loro ruolo nelle strategie di resilienza e ampliando le opportunità per gli integratori nel mercato globale delle batterie su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle batterie su larga scala nella regione Asia-Pacifico
La regione Asia-Pacifico ha guidato il mercato globale delle batterie su larga scala con il 47.4% delle installazioni previste per il 2025, e il suo tasso di crescita annuo composto (CAGR) del 25.4% fino al 2031 deriva dalla costruzione di 25 GW in Cina entro il 2025 e dalle nuove normative indiane sui servizi ancillari. La regione beneficia di catene di approvvigionamento interne che attutiscono gli shock dei prezzi dei minerali e di normative che prevedono l'abbinamento dello stoccaggio alle energie rinnovabili, creando portafogli ordini prevedibili per CATL, BYD e Gotion High-Tech. La riduzione della produzione a livello provinciale in Cina è scesa al di sotto del 3% grazie ai rapporti di stoccaggio obbligatori che hanno ridotto gli episodi di eccesso di offerta, rafforzando lo slancio delle politiche.
Mercato nordamericano delle batterie su larga scala per reti elettriche.
Il Nord America ha registrato una forte crescita dopo che l'Inflation Reduction Act ha sbloccato 20 miliardi di dollari in annunci nel periodo 2024-2025. Texas e California rappresentano oltre due terzi delle nuove capacità, incoraggiati dagli standard di resilienza e dai mandati per le aziende a basso impatto ambientale. Gli appalti per i data center in Virginia, Oregon e Arizona stanno catalizzando sistemi a sei ore che garantiscono energia pulita 24 ore su 24, 7 giorni su 7. Le norme UL 9540A e NFPA 855 standardizzano la sicurezza, estendendo le tempistiche dei progetti ma aumentando la fiducia degli investitori. Si prevede che il mercato globale delle batterie su larga scala attribuibile al Nord America aumenterà da 29 miliardi di dollari nel 2026 a 85 miliardi di dollari nel 2031, pari a un CAGR del 23%.
Mercato europeo delle batterie su larga scala per reti elettriche.
L'Europa sta modernizzando la propria rete elettrica, con Germania, Spagna e Paesi nordici in prima linea. L'obiettivo di produzione di batterie da 90 GW previsto dalla legge europea sull'industria a zero emissioni nette (Net-Zero Industry Act) e i prestiti agevolati accelerano le catene di approvvigionamento regionali. I gestori delle reti di trasmissione richiedono studi di stabilità dinamica per le risorse basate su inverter, stimolando la domanda di capacità di formazione della rete. L'Europa orientale e il Mediterraneo sono tra i primi ad adottare queste tecnologie, ma considerano lo stoccaggio come una copertura contro la riduzione della produzione da fonti rinnovabili e l'aumento dei prezzi del gas. Nel complesso, questi fattori sostengono una crescita annua del 22% nel mercato globale delle batterie su larga scala per la rete elettrica in Europa fino al 2031.
Panorama competitivo
Il potere di mercato si sta concentrando nelle mani di CATL, BYD e Tesla, che combinano la fornitura di celle, l'assemblaggio dei pacchi e piattaforme proprietarie di gestione dell'energia. Le loro dimensioni consentono prezzi aggressivi che superano quelli degli integratori che si affidano alle celle del mercato spot, mentre il software interno cattura fino al 70% del valore del sistema. Fluence e Wärtsilä rimangono competitive grazie agli inverter per la formazione della rete e alle garanzie di prestazioni che attraggono gli operatori di trasmissione alla ricerca di servizi di inerzia e di riavvio a freddo.
Lo stoccaggio a lungo termine rappresenta un terreno fertile per le nuove tecnologie. La batteria a flusso di ferro di ESS Tech si è aggiudicata un contratto da 500 MW in Australia, e il progetto pilota a metallo liquido di Ambri ha dimostrato la capacità di stoccaggio per diversi giorni nel Massachusetts. Questi sistemi aggirano i limiti del litio e del cobalto, rispettando le normative di sicurezza senza il rischio di instabilità termica. Le aziende con impegni a raggiungere emissioni nette zero stanno stipulando contratti quindicennali che garantiscono un numero minimo di cicli di carica/scarica, generando flussi di cassa stabili e attraenti per i fondi pensione e gli investitori sovrani.
Dopo il 2024, i depositi di brevetti relativi alla gestione termica avanzata e al controllo degli inverter hanno registrato un'impennata, a testimonianza di una corsa all'innovazione per soddisfare i requisiti più stringenti delle normative UL 9540A, IEC 62933 e NFPA 855. La conformità crea barriere per i piccoli operatori, ma offre ai leader di mercato un vantaggio competitivo se riescono a ottenere la certificazione più rapidamente. Nel complesso, le dinamiche competitive rafforzano la concentrazione del mercato, pari al 6% nella fascia di brevetti proprietari da 1 a 10, poiché i primi tre fornitori detengono insieme circa due terzi delle spedizioni annuali.
Leader del settore delle batterie su scala industriale
Tesla (Megapack)
Fluence
Alimentatore Sungrow
CATL
Wärtsilä
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: NUVVE Japan prevede di implementare un sistema di accumulo di energia a batteria su scala di rete da 2 MW/8 MWh nella città di Mino, prefettura di Gifu, entro novembre 2026. Utilizzando la piattaforma Nuvve e la tecnologia Sungrow, il sistema contribuirà alla stabilità della rete, consentirà la partecipazione al mercato e genererà flussi di entrate, ampliando al contempo la presenza di Nuvve nel settore dell'accumulo di energia in Giappone.
- Ottobre 2025: Energy Vault ha annunciato l'acquisizione del sistema di accumulo di energia a batterie SOSA Energy Center da 150 MW/300 MWh in Texas, nell'ambito della sua piattaforma Asset Vault. L'inizio dei lavori di costruzione è previsto per il quarto trimestre del 2025, con l'avvio delle operazioni previsto per il primo trimestre del 2027. Il progetto mira a supportare l'integrazione delle energie rinnovabili, migliorare la resilienza della rete e ampliare il portafoglio di sistemi di accumulo su larga scala dell'azienda.
- Agosto 2025: Peak Energy ha lanciato il primo sistema di accumulo di energia a batterie agli ioni di sodio su scala di rete in un progetto pilota negli Stati Uniti, in collaborazione con aziende di servizi pubblici e produttori indipendenti di energia. Caratterizzato da un design di raffreddamento passivo, il sistema riduce i costi operativi e migliora l'affidabilità, rappresentando un passo significativo verso soluzioni di accumulo a batterie agli ioni di sodio scalabili ed economicamente vantaggiose a supporto della resilienza della rete.
- Luglio 2025: Honeywell ha completato l'acquisizione della divisione Li-ion Tamer da Nexceris per migliorare il rilevamento precoce delle emissioni gassose nei sistemi di batterie agli ioni di litio. Questa acquisizione potenzia il monitoraggio della sicurezza per i sistemi di accumulo di energia su larga scala, i sistemi di energia rinnovabile e le infrastrutture per veicoli elettrici, affrontando i crescenti rischi di instabilità termica dovuti all'aumento della domanda di sistemi di accumulo energetico.
Ambito del rapporto sul mercato globale delle batterie per reti elettriche
Il mercato delle batterie su larga scala comprende l'industria globale coinvolta nello sviluppo, nella produzione, nell'installazione e nella gestione di sistemi di accumulo di energia a batteria (BESS) su larga scala, progettati per immagazzinare e fornire elettricità direttamente alle reti elettriche.
Il rapporto sul mercato globale delle batterie per reti elettriche è segmentato per tipologia di batteria (ioni di litio (LFP, NMC, NCA), piombo-acido, a base di sodio (NAS, ioni di sodio), batterie a flusso (vanadio, ferro, zinco-bromo) e altre tecnologie emergenti (metallo-aria, stato solido)), applicazione (regolazione della frequenza, arbitraggio energetico/gestione delle bollette, spostamento del carico e riduzione dei picchi, time-shifting delle energie rinnovabili, differimento della trasmissione e distribuzione e supporto al riavvio a freddo e alla formazione della rete) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (miliardi di dollari USA).
| Ioni di litio (LFP, NMC, NCA) |
| Al piombo |
| A base di sodio (NAS, ione sodio) |
| Batterie a flusso (vanadio, ferro, zinco-bronzo) |
| Altre sostanze chimiche emergenti (metallo-aria, stato solido) |
| Regolazione della frequenza |
| Arbitraggio energetico/gestione delle bollette |
| Load Shifting e Peak Shaving |
| Spostamento temporale delle energie rinnovabili |
| Differimento della trasmissione e della distribuzione |
| Supporto per la partenza in nero e la formazione della griglia |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Dalla chimica delle batterie | Ioni di litio (LFP, NMC, NCA) | |
| Al piombo | ||
| A base di sodio (NAS, ione sodio) | ||
| Batterie a flusso (vanadio, ferro, zinco-bronzo) | ||
| Altre sostanze chimiche emergenti (metallo-aria, stato solido) | ||
| Per Applicazione | Regolazione della frequenza | |
| Arbitraggio energetico/gestione delle bollette | ||
| Load Shifting e Peak Shaving | ||
| Spostamento temporale delle energie rinnovabili | ||
| Differimento della trasmissione e della distribuzione | ||
| Supporto per la partenza in nero e la formazione della griglia | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto diventeranno grandi le batterie su scala di rete entro il 2031?
Si prevede che il mercato globale delle batterie per reti elettriche raggiungerà un valore di 323.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 23.85% dal 2026 al 2031.
Quale tipologia di batteria sta crescendo più rapidamente?
Il litio ferro fosfato è in testa con un tasso di crescita annuo composto (CAGR) previsto del 24.2% fino al 2031 grazie ai vantaggi in termini di sicurezza e alla riduzione dei costi.
Perché i contratti ibridi di energia solare con accumulo sono così popolari?
La combinazione di energia, capacità e ricavi derivanti da crediti per energie rinnovabili aumenta la redditività del progetto di circa 4 punti percentuali rispetto al solo impianto solare.
In che modo gli incentivi politici influenzano l'economia dello stoccaggio?
Il credito d'imposta del 30% previsto per i conti IRA statunitensi e i prestiti a basso interesse dell'UE riducono i tempi di rimborso a circa 5-6 anni per i sistemi a quattro ore.
Quali sono i fattori che limitano la diffusione dei sistemi di archiviazione negli Stati Uniti?
Le code per l'interconnessione hanno ora una media di oltre cinque anni di attesa, ritardando la realizzazione di circa 2.6 TW di capacità di generazione e stoccaggio proposte.
Stanno emergendo alternative al litio a lunga durata d'azione?
Sì, le batterie agli ioni di sodio, a flusso di ferro e a metallo liquido hanno rappresentato complessivamente il 3% delle installazioni previste per il 2025, destinate a casi d'uso di otto ore o più.


