

Dimensioni e quota del mercato del tè verde
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 22.34 miliardo di dollari |
| Dimensione del mercato (2031) | 33.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.24% CAGR |
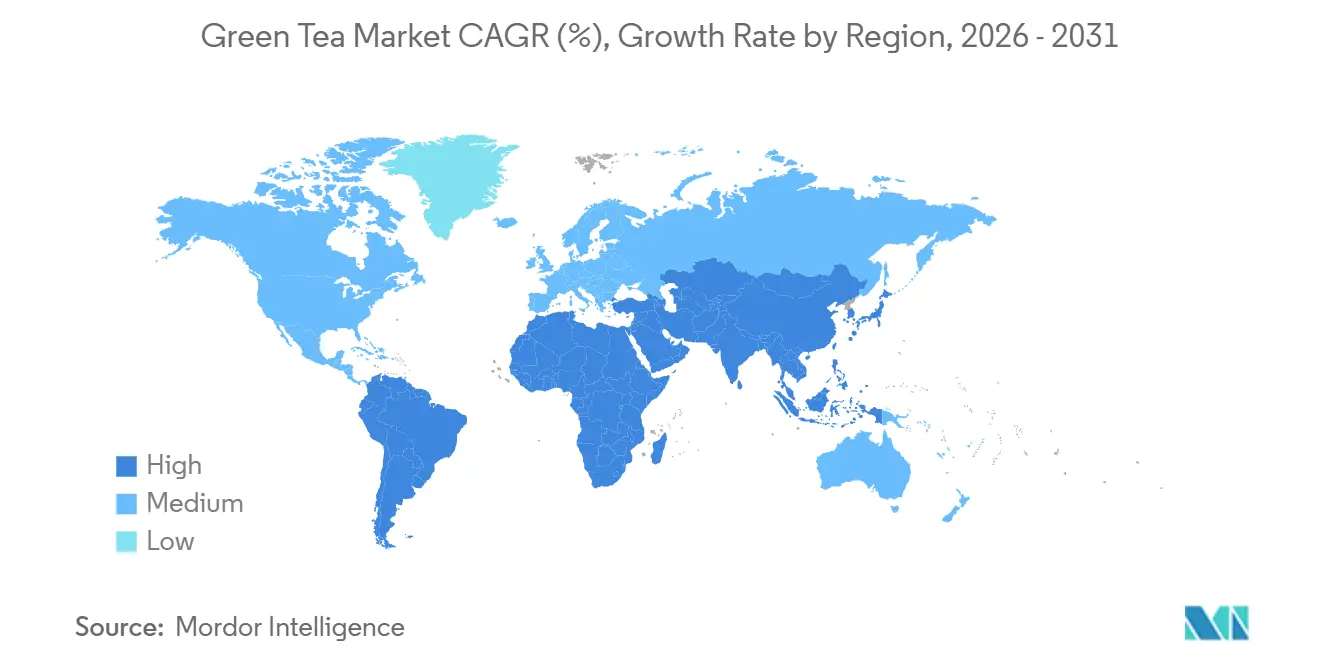
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
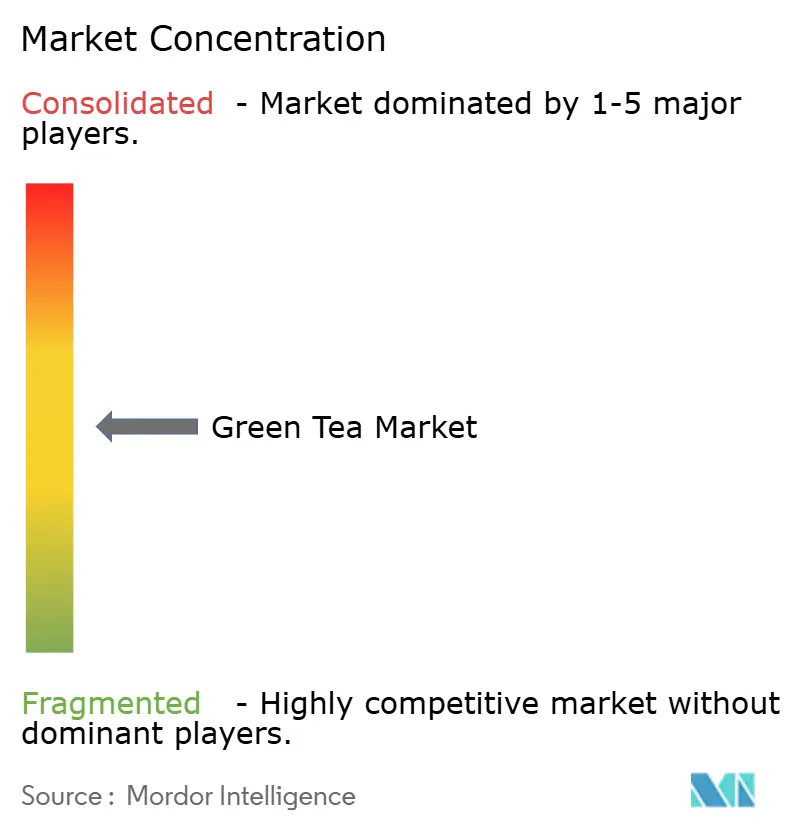
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del tè verde di Mordor Intelligence
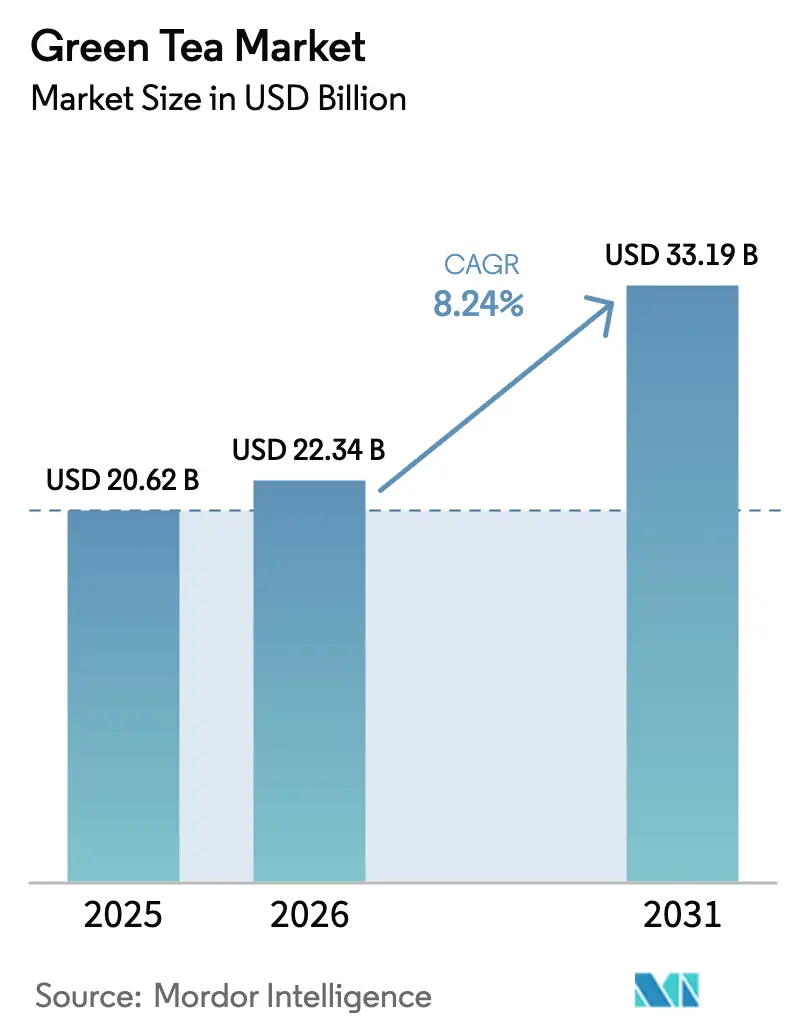
Si prevede che il mercato del tè verde crescerà da 20.62 miliardi di dollari nel 2025 a 22.34 miliardi di dollari nel 2026, raggiungendo i 33.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.24% nel periodo 2026-2031. L'urbanizzazione, le crescenti evidenze cliniche sui catechine e la combinazione di praticità e funzionalità stanno gradualmente spostando la spesa per le bevande verso i formati di tè verde fortificato. Mentre si prevede che i prodotti convenzionali domineranno il fatturato nel 2025, il segmento biologico di fascia alta sta registrando la crescita più rapida. Questa crescita è trainata da fattori quali la certificazione, gli imballaggi privi di microplastiche e le filiere trasparenti, che attraggono i Millennials attenti al benessere. La regione Asia-Pacifico continua a essere leader sia nella produzione che nel consumo; tuttavia, il Sud America sta registrando la crescita incrementale più elevata. Questa crescita è principalmente trainata dall'espansione della classe media in Brasile e dalla crescente diffusione del matcha in Argentina. Le principali opportunità di crescita si concentrano nei prodotti pronti da bere (RTD) arricchiti con adattogeni e probiotici, nei canali di vendita online diretta al consumatore (DTC) supportati da una logistica di consegna rapida e nelle soluzioni di imballaggio sostenibili conformi alle normative sulla plastica monouso.
Punti chiave del rapporto
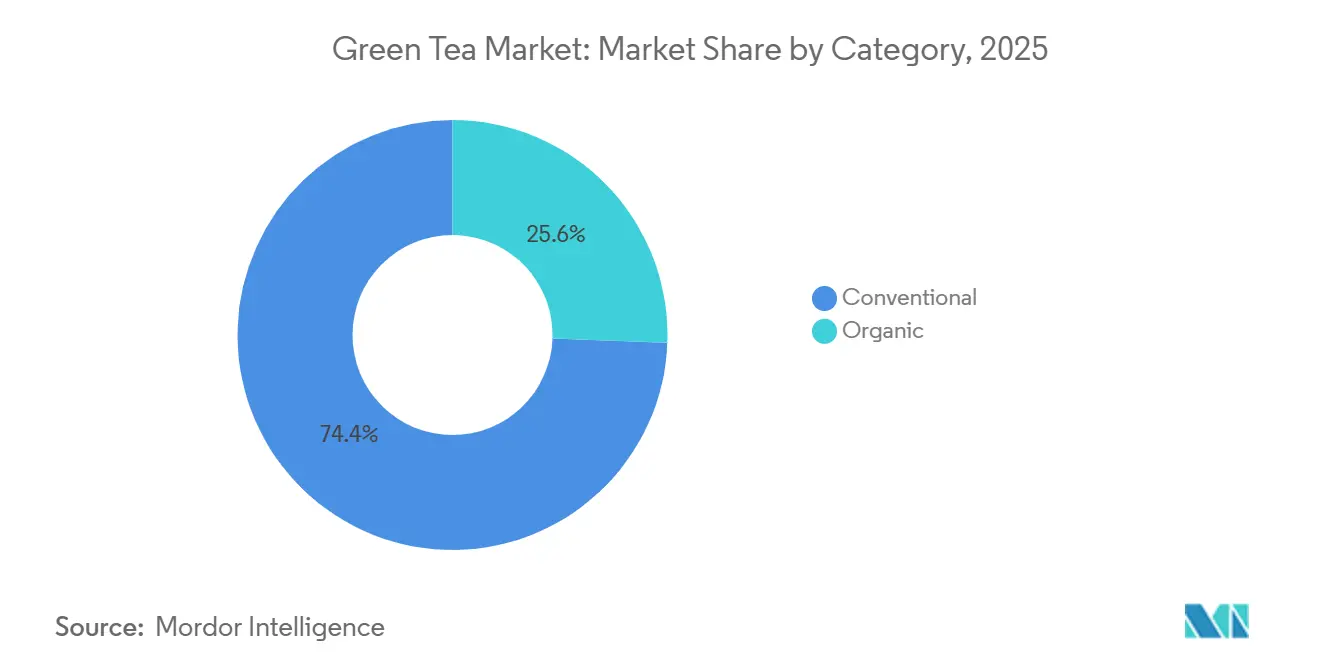
- Per categoria, il tè verde convenzionale ha dominato con una quota di fatturato del 74.43% nel 2025, mentre si prevede che il tè verde biologico crescerà a un tasso annuo composto (CAGR) dell'8.94% fino al 2031.
- Per tipologia di aroma, le varianti non aromatizzate detenevano una quota del 56.53% del mercato del tè verde nel 2025, mentre si prevede che il tè verde aromatizzato crescerà a un tasso annuo composto del 9.32% fino al 2031.
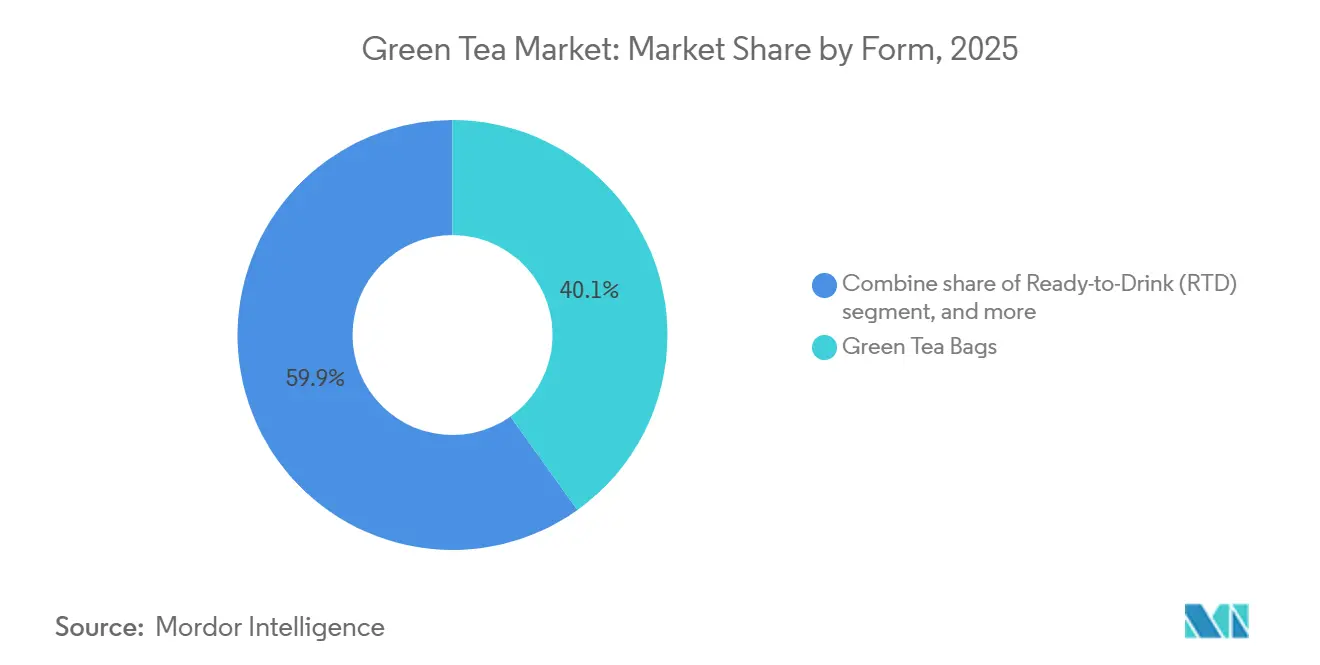
- Nel 2025, le bustine di tè verde rappresentavano il 40.13% del mercato del tè verde, ma si prevede che il tè verde pronto da bere (RTD) crescerà a un tasso annuo composto (CAGR) del 10.21% nel periodo 2026-2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 45.83% del fatturato nel 2025, ma si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 9.04% durante il periodo di previsione.
- Dal punto di vista geografico, la regione Asia-Pacifico ha conquistato una quota di mercato del 36.22% in termini di valore nel 2025, mentre si prevede che il Sud America registrerà la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 9.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del tè verde
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente consapevolezza globale in materia di salute promuove il tè verde come bevanda ricca di antiossidanti. | + 1.8% | Globale, con concentrazione in Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Aumentare la consapevolezza dei benefici come la gestione del peso e il rafforzamento del sistema immunitario | + 1.5% | Centri urbani del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| La tendenza verso prodotti naturali e biologici attrae i consumatori attenti al benessere. | + 1.4% | Nord America, Europa, con ripercussioni sulle aree urbane del Sud America e dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Crescente preferenza per le bevande funzionali con proprietà benefiche per la salute. | + 1.3% | Globale, guidato dai centri di innovazione del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Gli stili di vita urbani alimentano la domanda di tè verde pronto da bere in formati pratici e facili da consumare. | + 1.2% | Centri urbani globali, in particolare quelli dell'Asia-Pacifico, del Nord America e del Sud America. | A breve termine (≤ 2 anni) |
| Innovazioni di prodotto nelle varietà aromatizzate, funzionali e miscelate. | + 1.0% | Globale, con posizionamento premium in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente consapevolezza globale in materia di salute promuove il tè verde come bevanda ricca di antiossidanti.
Un tempo elemento culturale imprescindibile, il tè verde si è affermato come ingrediente funzionale scientificamente validato, grazie al riconoscimento della sua catechina dominante, l'epigallocatechina gallato (EGCG). Questo cambiamento ha trovato riscontro tra i consumatori attenti alla salute che privilegiano il benessere basato su prove scientifiche. Diversi studi hanno confermato che l'EGCG svolge un ruolo fondamentale nella modulazione del catabolismo lipidico, nell'aumento della termogenesi e nella composizione del microbiota intestinale, fattori che contribuiscono ai vantaggi metabolici del tè verde. Meta-analisi pubblicate negli ultimi anni hanno evidenziato che i consumatori di tè verde hanno riscontrato notevoli miglioramenti nei parametri di gestione del peso, tra cui riduzioni del peso corporeo, dell'indice di massa corporea, della circonferenza vita e della percentuale di grasso corporeo. Questi risultati sono stati particolarmente evidenti quando il tè verde è stato abbinato all'esercizio fisico. Tuttavia, è necessaria cautela. L'Autorità europea per la sicurezza alimentare (EFSA), insieme ad altri enti regolatori, ha lanciato l'allarme sulla potenziale tossicità epatica in individui che consumano dosi elevate di EGCG quotidianamente per periodi prolungati. Questo controllo ha spinto i marchi non solo a riformulare i propri integratori, ma anche a indicare in modo trasparente il contenuto di catechine sull'etichetta, trovando un equilibrio tra efficacia e sicurezza. Tale validazione scientifica eleva il tè verde da semplice fonte di benefici aneddotici a un alleato credibile nella gestione del peso e nella salute metabolica, soprattutto nelle regioni che lottano contro l'obesità e la crescente consapevolezza delle malattie croniche.
Aumentare la consapevolezza dei benefici come la gestione del peso e il rafforzamento del sistema immunitario
Le strategie di gestione del peso si sono evolute, passando da un marketing generico incentrato sulla "detox" a messaggi precisi supportati da ricerche scientifiche peer-reviewed. Questo approccio consente ai marchi di rivolgersi a specifici gruppi di consumatori, come le persone prediabetiche e gli appassionati di fitness alla ricerca di integratori basati su evidenze scientifiche. Uno studio clinico randomizzato e controllato ha rivelato che l'integrazione con 400 milligrammi di catechina in combinazione con l'inulina ha migliorato i marcatori di insulino-resistenza, misurati tramite l'indice HOMA-IR (Homeostatic Model Assessment for Insulin Resistance). Tuttavia, non ha ridotto il grasso viscerale, evidenziando il profilo di efficacia sfumato che i consumatori informati si aspettano oggi. Allo stesso tempo, il posizionamento incentrato sul sistema immunitario ha acquisito importanza, con i polifenoli del tè verde che hanno dimostrato effetti immunomodulatori in studi di laboratorio. Tuttavia, la mancanza di studi clinici su larga scala crea una zona grigia a livello normativo, spingendo i marchi a enfatizzare il benessere generale piuttosto che affermazioni specifiche su determinate patologie. Il marchio giapponese Ayataka, di proprietà di Coca-Cola, ha sfruttato questa tendenza introducendo quattro nuove varianti funzionali nella primavera del 2026, tra cui un hojicha arricchito con acido gamma-aminobutirrico (GABA) pensato per ridurre lo stress e migliorare la qualità del sonno. Questa innovazione ha contribuito al miglior risultato di vendite di sempre per il marchio nel 2025. L'integrazione di messaggi relativi alla salute metabolica e immunitaria posiziona il tè verde in modo unico nel mercato delle bevande funzionali. Attira i consumatori che percepiscono il consumo quotidiano come una forma di prevenzione sanitaria piuttosto che come una semplice fonte di ristoro.
La tendenza verso prodotti naturali e biologici attrae i consumatori attenti al benessere.
Il tè verde biologico riflette una crescente tendenza dei consumatori verso filiere certificate e tracciabili, motivata dalle preoccupazioni relative alla contaminazione da microplastiche e ai residui di pesticidi nei prodotti convenzionali. Le bustine di tè in polipropilene rilasciano circa 1.2 miliardi di frammenti di microplastica per millilitro di infuso, aumentando la domanda di alternative come l'abacá, l'acido polilattico derivato dall'amido di mais e i materiali in cellulosa NatureFlex, che marchi come Tea Repertoire ed Esah Tea hanno iniziato a commercializzare nel 2024. Le valutazioni del ciclo di vita indicano che le bustine di tè compostabili a casa in succinato di polibutilene e cellulosa hanno un impatto ambientale inferiore rispetto alle opzioni in polipropilene, in linea con le tempistiche di conformità della Direttiva europea sulla plastica monouso e con le preferenze dei consumatori nordamericani per gli imballaggi biodegradabili. Gli enti di certificazione biologica, tra cui il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) Organic, l'Unione Europea (UE) Organic e India Organic, impongono rigorosi standard di coltivazione senza pesticidi. Tuttavia, permangono delle limitazioni all'offerta, dato che la produzione globale di tè biologico ha raggiunto solo 150,000 tonnellate nel 2022, rappresentando una piccola frazione della produzione convenzionale.
Crescente preferenza per le bevande funzionali con proprietà benefiche per la salute.
Le formulazioni funzionali a base di tè verde stanno rivoluzionando il panorama del benessere. Unendo le catechine tradizionali con adattogeni, nootropi e probiotici, queste innovazioni attraggono i consumatori che un tempo si affidavano a una moltitudine di prodotti per la propria routine di benessere. Il tè verde, grazie alla sua capacità di fortificare e mascherare i sapori, gioca un ruolo significativo in questo segmento in crescita. Un esempio calzante è l'Energy Shot di tè verde biologico rigenerativo certificato di Wild Orchard. Lanciato nel 2025 e proveniente dall'isola di Jeju, questo energy shot unisce l'epigallocatechina gallato (EGCG) a caffeina naturale e vitamine del gruppo B, posizionandosi come un valido concorrente delle bevande energetiche sintetiche. Allo stesso tempo, il kombucha, un tè fermentato ricco di probiotici, sottolinea il potenziale del mercato, dimostrando la disponibilità dei consumatori a investire in prodotti che offrono sia gusto che benefici concreti. Tuttavia, mentre i marchi intensificano le loro affermazioni sulla salute, gli enti regolatori come la Food and Drug Administration (FDA) statunitense e l'Autorità europea per la sicurezza alimentare (EFSA) stanno inasprendo i controlli. Ora impongono che tali affermazioni, soprattutto quelle relative alla struttura e alla funzione, siano supportate da studi clinici randomizzati e controllati. Questo requisito rappresenta una sfida per le piccole aziende innovative, che spesso non dispongono delle risorse finanziarie necessarie per condurre ricerche di livello farmaceutico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normative relative alle indicazioni sulla salute e agli standard di etichettatura | -0.6% | Globale, con un controllo più rigoroso in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di approvvigionamento e complessità nella tracciabilità | -0.5% | Globale, con un impatto acuto nelle regioni di approvvigionamento dell'Asia-Pacifico | Medio termine (2-4 anni) |
| I problemi di controllo qualità e le preoccupazioni sull'autenticità minano la fiducia | -0.4% | A livello globale, con particolare impatto sui segmenti convenzionali nei mercati sensibili al prezzo. | Medio termine (2-4 anni) |
| Fluttuazioni dei prezzi delle materie prime dovute ai cambiamenti climatici e alla variabilità meteorologica. | -0.5% | A livello globale, con gravi ripercussioni sulle zone di coltivazione di Giappone, Cina e India. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità normative relative alle indicazioni sulla salute e agli standard di etichettatura
I diversi quadri normativi nei principali mercati richiedono ai marchi di creare formulazioni, etichette e dossier di validazione clinica specifici per ciascuna giurisdizione. Ciò aumenta i costi di conformità e ritarda il lancio dei prodotti. Negli Stati Uniti, la Food and Drug Administration (FDA) consente le dichiarazioni relative alla struttura e alla funzione degli integratori alimentari ai sensi del Dietary Supplement Health and Education Act, ma vieta le dichiarazioni specifiche per determinate patologie senza l'approvazione della New Drug Application. [1]Fonte: Food and Drug Administration degli Stati Uniti, "Dichiarazioni relative a struttura/funzione", fda.govNell'Unione Europea, l'Autorità europea per la sicurezza alimentare (EFSA) richiede l'autorizzazione preventiva all'immissione sul mercato per le indicazioni salutistiche e impone un elenco restrittivo di relazioni salutistiche botaniche approvate. [2]Fonte: Autorità europea per la sicurezza alimentare, "Indicazioni sulla salute", efsa.europa.euIn India, l'Autorità indiana per la sicurezza e gli standard alimentari (FSSAI) ha introdotto nel 2024 normative aggiornate sugli estratti botanici negli alimenti e nelle bevande, imponendo protocolli di test standardizzati e limiti massimi di residui per i pesticidi. Tuttavia, l'applicazione delle norme rimane incoerente tra i vari stati, creando incertezza in termini di conformità per i marchi multinazionali. Il sistema giapponese "Alimenti con indicazioni funzionali" consente l'autocertificazione basata su prove scientifiche, ma richiede la sorveglianza post-commercializzazione e la segnalazione degli eventi avversi, aspetti che i piccoli esportatori spesso trovano difficili da implementare. [3]Fonte: Agenzia giapponese per la tutela dei consumatori (CAA), "È stato lanciato il sistema di 'Alimenti con indicazioni funzionali'", caa.go.jpQuesti sistemi normativi frammentati rendono difficile raggiungere economie di scala nello sviluppo e nella commercializzazione dei prodotti, poiché un'unica unità di gestione delle scorte (SKU) globale non può soddisfare simultaneamente i requisiti di tutte le giurisdizioni. I marchi che investono in informazioni normative e mantengono team dedicati alla conformità ottengono un vantaggio competitivo, ma questo onere di costi fissi incide in modo sproporzionato sulle aziende di medie dimensioni che non dispongono delle risorse delle grandi multinazionali.
Interruzioni della catena di approvvigionamento e complessità nella tracciabilità
La volatilità climatica, le tensioni geopolitiche e i modelli di coltivazione frammentati dei piccoli produttori contribuiscono all'opacità della catena di approvvigionamento, compromettendo gli sforzi di tracciabilità ed esponendo i marchi a rischi reputazionali, come l'uso non dichiarato di pesticidi o le violazioni dei diritti dei lavoratori. Secondo Plant Science, si prevede che i cambiamenti climatici ridurranno significativamente le aree idonee alla coltivazione del tè in Cina entro la metà del secolo. L'aumento delle temperature e le alterazioni dei modelli di precipitazione stanno già avendo un impatto sulle rese nelle regioni di coltivazione tradizionali. Ad esempio, le rese del matcha in Giappone hanno registrato un forte calo negli ultimi raccolti a causa di gelate fuori stagione e stress da calore, mentre i prezzi d'asta sono aumentati sostanzialmente di anno in anno. Ciò evidenzia come gli shock dell'offerta influenzino i segmenti premium in cui le opzioni di sostituzione sono limitate. Le piattaforme di tracciabilità basate su blockchain e i sensori dell'Internet delle cose (IoT) rappresentano potenziali soluzioni tecniche, ma la loro adozione rimane limitata. I piccoli produttori spesso non possiedono le competenze digitali e le risorse finanziarie necessarie per implementare questi sistemi, perpetuando lacune informative che favoriscono le aziende integrate verticalmente rispetto ai modelli cooperativi.
Analisi del segmento
Per categoria: la certificazione biologica favorisce il riposizionamento del segmento premium
Il tè verde convenzionale ha rappresentato il 74.43% del fatturato previsto per il 2025, trainato dai marchi del mercato di massa che sfruttano le economie di scala nell'approvvigionamento, nella lavorazione e nella distribuzione. Tuttavia, si prevede che il tè verde biologico crescerà a un tasso di crescita annuo composto (CAGR) dell'8.94% fino al 2031, poiché i consumatori danno sempre più priorità alla coltivazione senza pesticidi e alle filiere di approvvigionamento trasparenti. Ottenere la certificazione biologica richiede un periodo di transizione di tre anni durante il quale le aziende agricole devono rinunciare all'uso di input sintetici, il che spesso comporta cali di resa dal 10% al 20%. Queste difficoltà finanziarie limitano la produzione biologica alle aziende agricole e alle cooperative ben capitalizzate con accesso a capitali a lungo termine.
Sebbene il tè verde tradizionale benefici di consolidate reti di distribuzione e di una forte notorietà del marchio, deve affrontare sfide come gli scandali legati alla contaminazione da microplastiche e le preoccupazioni sui residui di pesticidi, che minano la fiducia dei consumatori attenti alla salute. Uno studio del 2024 pubblicato su Chemosphere ha evidenziato che le bustine di tè a base di polipropilene, comunemente utilizzate nei prodotti tradizionali, rilasciano circa 1.2 miliardi di frammenti di microplastica per millilitro. In risposta, marchi come Esah Tea hanno introdotto nel 2024 alternative in cotone prive di microplastiche.
Per tipologia di sapore: l'innovazione sensoriale attrae nuovi consumatori
Il tè verde non aromatizzato ha rappresentato il 56.53% del fatturato previsto per il 2025, riflettendo le preferenze di consumo tradizionali nei mercati dell'Asia-Pacifico. Attributi come la purezza monorigine e l'espressione del terroir rimangono molto apprezzati, in particolare nelle categorie sencha giapponese e Longjing cinese. Si prevede che il tè verde aromatizzato crescerà a un tasso di crescita annuo composto (CAGR) del 9.32% fino al 2031, trainato da miscele fruttate e infusi floreali che attenuano l'astringenza e le note erbacee spesso sgradevoli ai consumatori occidentali non abituati ai profili aromatici tradizionali del tè verde. I marchi premium stanno incorporando aromi botanici come gelsomino, rosa, osmanto e sakura per creare prodotti differenziati, applicando sovrapprezzi dal 30% al 50% e posizionando il tè verde come un prodotto di lusso piuttosto che come una bevanda di base.
Le bevande a base di frutta con gusti come litchi, ube, mirtillo e melograno, ananas e mango, frutto della passione e pesca sono particolarmente apprezzate dai consumatori più giovani, offrendo profili aromatici familiari che riducono le barriere all'assaggio in mercati dominati da caffè e tè nero. AriZona Beverages ha dimostrato la sua capacità di innovazione in questo settore lanciando nel 2025 Good Brew, una linea di bevande naturali a base di foglie con sei gusti, tra cui il tè verde. A questo ha fatto seguito, nel settembre 2025, una collaborazione con Mike's Hot Honey per introdurre una variante speziata al tè verde, a dimostrazione di come la rapida evoluzione del prodotto possa mantenere vivo l'interesse dei consumatori.
Per formato: i formati RTD (Ready-to-Drink) soddisfano la domanda di praticità urbana
Nel 2025, le bustine di tè verde hanno rappresentato il 40.13% del fatturato, grazie alle consolidate abitudini di consumo, alla forte presenza sugli scaffali dei negozi e alla loro idoneità sia per la preparazione a casa che in ufficio. Tuttavia, si prevede che il tè verde pronto da bere (RTD) crescerà a un tasso di crescita annuo composto (CAGR) del 10.21% fino al 2031, sostenuto dagli stili di vita urbani che privilegiano la portabilità e il consumo immediato. Le foglie di tè verde sfuse attraggono gli intenditori che apprezzano il controllo sui parametri di infusione e associano il formato a foglia intera a una qualità superiore. Ciononostante, questo segmento deve affrontare delle sfide a causa dei vincoli di tempo e della crescente popolarità delle alternative monodose, che offrono risultati costanti senza richiedere attrezzature specializzate.
Le miscele di tè verde istantaneo offrono praticità, ma presentano limitazioni qualitative, poiché i processi di liofilizzazione e essiccazione a spruzzo possono ridurre il contenuto di catechine e la complessità aromatica. Ciò ne limita l'attrattiva per i consumatori sensibili al prezzo, che privilegiano la velocità rispetto all'esperienza sensoriale. Il tasso di crescita annuo composto (CAGR) del 10.21% per il tè verde pronto da bere (RTD) riflette il suo allineamento con le tendenze delle bevande funzionali, con i marchi che migliorano i formati RTD incorporando adattogeni, probiotici e nootropi, trasformando il tè verde in un prodotto orientato al benessere. Ad esempio, la linea di tè freddo alcolico di Lipton, che combinava il 5% di alcol con tè verde agli agrumi e rappresentava il 46% delle vendite RTD del marchio nel 2025, dimostra come i formati RTD si stiano espandendo in categorie di bevande adiacenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'e-commerce sconvolge il commercio al dettaglio tradizionale
Nel 2025, supermercati e ipermercati rappresentavano il 45.83% della quota di distribuzione, beneficiando di un elevato flusso di clienti, opportunità di acquisto d'impulso e consolidate partnership con marchi multinazionali. Tuttavia, si prevede che il commercio al dettaglio online crescerà a un tasso di crescita annuo composto (CAGR) del 9.04% fino al 2031, trainato dai modelli di vendita diretta al consumatore e dalle piattaforme di commercio rapido che bypassano i canali di distribuzione tradizionali. Dal 2021 al 2024, il mercato indiano delle bevande online ha registrato una crescita significativa, trainata dalle piattaforme di commercio rapido che offrono consegne in pochi minuti. Questa capacità ha portato a un aumento sostanziale delle vendite di bevande in un breve periodo, consentendo ai marchi nativi digitali di conquistare una quota di mercato notevole a scapito degli operatori consolidati in un solo anno. Ad esempio, Vahdam India ha registrato un fatturato impressionante nell'anno fiscale 2025, con la maggior parte dei suoi guadagni provenienti dalle esportazioni. Ciò evidenzia come l'e-commerce consenta ai marchi di nicchia di accedere ai mercati globali senza richiedere gli ingenti investimenti di capitale associati all'espansione del commercio al dettaglio fisico.
I negozi specializzati continuano ad attrarre consumatori di fascia alta offrendo selezioni curate e consulenza di esperti. Tuttavia, la loro quota di mercato è in graduale calo, poiché le piattaforme di e-commerce si concentrano su strategie come il content marketing, le partnership con influencer e i modelli di abbonamento che replicano online l'esperienza di scoperta. La forte crescita del commercio al dettaglio online fino al 2031 riflette i suoi vantaggi strutturali, come la capacità di acquisire dati sui clienti, fornire raccomandazioni personalizzate e stabilire cicli di feedback diretti per uno sviluppo più rapido dei prodotti. Queste capacità sono difficili da raggiungere per i negozi fisici tradizionali senza investimenti significativi in tecnologia. In risposta alla crescente concorrenza dell'e-commerce, i rivenditori tradizionali stanno collaborando con i marchi per mantenere la propria presenza sul mercato. Ad esempio, nel marzo 2025, AriZona Beverages ha stretto una partnership con 7-Eleven per lanciare il caffè freddo a marchio privato Southland Reserve, che include foglie di tè verde. Questa collaborazione dimostra come i rivenditori tradizionali stiano lavorando per contrastare la crescente influenza del commercio al dettaglio online.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 36.22% del fatturato globale, trainata dalla posizione della Cina come maggiore produttore e consumatore di tè verde. In Giappone, il tè verde ha dominato le vendite interne, rappresentando oltre la metà del mercato, con volumi annui che hanno raggiunto livelli significativi. Nell'ultimo anno, il Giappone ha esportato tè per miliardi di yen, principalmente matcha, e punta a raggiungere obiettivi di esportazione più ambiziosi entro la metà del decennio. Tuttavia, queste ambizioni si scontrano con le difficoltà di approvvigionamento, tra cui il calo dei raccolti e l'aumento dei prezzi. In India, i millennial urbani, influenzati dalle tendenze del benessere, hanno spostato le loro preferenze dal tè nero al tè verde, determinando una notevole crescita dei consumi. Marchi emergenti come Vahdam India e Blue Tea hanno utilizzato strategie di vendita diretta al consumatore e piattaforme di commercio rapido per conquistare quote di mercato significative a scapito dei player consolidati in un breve lasso di tempo.
Si prevede che il Sud America crescerà a un tasso di crescita annuo composto (CAGR) del 9.42% fino al 2031, il più rapido tra tutte le regioni, trainato dalla classe media brasiliana attenta al benessere e dalla crescente diffusione del matcha in Argentina. I consumatori della regione considerano sempre più il tè verde come un'alternativa più salutare alle bevande zuccherate e al mate tradizionale. I formati di tè pronti da bere hanno registrato una rapida crescita in Sud America, alimentata dagli stili di vita urbani in città come San Paolo, Buenos Aires e Santiago, che privilegiano la praticità e la portabilità. I mercati emergenti come Cile e Perù offrono opportunità, poiché l'aumento dei redditi e l'esposizione alle tendenze del benessere nordamericane creano domanda di tè verde di alta qualità. Tuttavia, sfide come la limitata infrastruttura di distribuzione e la necessità di educare i consumatori richiedono ai marchi di collaborare con i rivenditori locali e di sfruttare campagne di influencer marketing.
Altre regioni, tra cui Nord America, Europa, Medio Oriente e Africa, mostrano dinamiche diverse. Nord America ed Europa presentano modelli di consumo maturi, ma continuano a crescere grazie alla premiumizzazione, all'innovazione funzionale e a un posizionamento incentrato sulla sostenibilità, che consentono prezzi più elevati rispetto ai prodotti di base. Nel novembre 2025, Lipton si è espansa nel settore dei concentrati e delle tisane, con l'intenzione di introdurre il matcha nel 2026, a dimostrazione di come i produttori affermati diversifichino i propri portafogli per competere con i marchi specializzati. In Europa, i quadri normativi come gli standard dell'Autorità europea per la sicurezza alimentare (EFSA) in materia di indicazioni salutistiche e la Direttiva dell'Unione europea (UE) sulla plastica monouso stimolano l'innovazione negli imballaggi biodegradabili e nel posizionamento funzionale dei prodotti. Queste normative creano costi di conformità che favoriscono le aziende consolidate con team normativi dedicati. Nel frattempo, il Medio Oriente e l'Africa rimangono mercati emergenti dove il tè nero e il caffè dominano le preferenze culturali. Tuttavia, stanno emergendo sacche di crescita nei centri urbani come Dubai, Johannesburg e Lagos, dove le comunità di espatriati e i consumatori benestanti attenti alla salute stanno integrando il tè verde in stili di vita più orientati al benessere.
Panorama competitivo
Il mercato del tè verde presenta un livello di concentrazione moderato, che riflette un panorama competitivo. Importanti multinazionali come Unilever, Tata Consumer Products e Ito En competono con specialisti regionali e marchi direct-to-consumer che utilizzano piattaforme digitali e strategie incentrate sulla sostenibilità. Gli operatori consolidati stanno adottando sempre più l'integrazione verticale per migliorare le proprie catene di approvvigionamento. Ad esempio, Lipton ha collaborato con Browns Investments per ottenere l'accesso alle piantagioni di tè in Kenya, Ruanda e Tanzania. Allo stesso modo, Ito En ha ampliato la sua presenza globale creando un'unità europea in Germania nell'aprile 2024 e prevedendo una filiale indiana a Mumbai entro l'aprile 2026, con un investimento di 300 milioni di rupie indiane (INR). Tata Consumer Products si è impegnata a investire 2,000 crore di rupie indiane (INR) in cinque anni attraverso un memorandum d'intesa firmato nel settembre 2025, concentrandosi sull'espansione nel settore del tè di specialità. Inoltre, marchi come Teapigs e Good Earth hanno registrato tassi di crescita rispettivamente del 35% e del 100% nell'anno fiscale 2026.
Le opportunità di mercato inesplorate si concentrano nei formati funzionali pronti da bere (RTD), negli imballaggi sostenibili e nelle offerte di matcha premium. Se da un lato i vincoli di approvvigionamento creano barriere all'ingresso, dall'altro offrono vantaggi in termini di prezzo per i marchi con solide partnership di fornitura. L'adozione di tecnologie nel mercato si concentra sulla tracciabilità tramite blockchain, sul monitoraggio della qualità abilitato dall'Internet delle cose (IoT) e sulla previsione della domanda basata sull'intelligenza artificiale (IA). Tuttavia, i piccoli fornitori si trovano ad affrontare sfide come la scarsa alfabetizzazione digitale e la limitata disponibilità di capitali, che ostacolano un'implementazione su larga scala.
Le fusioni e acquisizioni stanno prendendo piede, con gli operatori consolidati che acquisiscono marchi di nicchia per promuovere l'innovazione e raggiungere nuovi segmenti di consumatori. Ad esempio, Luxmi Group ha acquisito una partecipazione dell'80% nella britannica Brew Tea Co nel luglio 2025, segnando la sua prima acquisizione nel settore della vendita al dettaglio all'estero. Si prevede che l'intensità competitiva aumenterà ulteriormente, poiché le offerte di marchi privati da parte dei rivenditori, come la partnership di 7-Eleven con AriZona Beverages per il caffè freddo Southland Reserve nel marzo 2025, metteranno sotto pressione i marchi di fascia media. Questi marchi potrebbero faticare a mantenere i margini a meno che non si differenzino attraverso la sostenibilità, la funzionalità o le relazioni dirette con i consumatori.
Leader del settore del tè verde
-
Ito En, Ltd.
-
Prodotti di consumo Tata
-
Alimenti britannici associati
-
Starbucks Corporation
-
Tè e infusi Lipton
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Mizkan Holdings lancia Fibee Maroyaka Blend Tea, che combina tè verde, hojicha e tè nero giapponese con 6.0 g di fibre alimentari fermentabili per bottiglia da 500 ml, rivolgendosi ai consumatori attenti alla salute intestinale attraverso il suo negozio online ufficiale.
- Luglio 2025: ITO EN ha lanciato la sua iniziativa globale "Green Tea for Good" con Shohei Ohtani, con una bottiglia in edizione limitata e una campagna pubblicitaria in 62 paesi, a dimostrazione di come i marchi stiano sfruttando le partnership con celebrità e i messaggi di sostenibilità per costruire un riconoscimento internazionale. L'iniziativa include attività di tutela ambientale e materiali in carta riciclata ricavati dalle foglie di tè usate.
- Giugno 2025: Peet's Coffee and Tea ha acquisito Mighty Leaf Tea per arricchire il suo portfolio di tè premium, consentendo a Mighty Leaf di continuare a operare in modo indipendente, beneficiando al contempo delle risorse e della rete di distribuzione di Peet. Questa acquisizione rafforza la posizione di Peet's nel settore del tè speciale, in un contesto di crescente domanda di prodotti premium.
- Marzo 2025: Luxmi Tea Estates ha lanciato le bevande fredde al tè "Zero Proof", tra cui il tè verde "Citrine Oasis" con estratti d'arancia, prodotto con tè himalayano d'alta quota senza zuccheri né conservanti aggiunti, a risposta della crescente domanda di alternative analcoliche più salutari. Questo lancio fa seguito alla proficua collaborazione con Coca-Cola per la produzione di tè freddo biologico.
Ambito del rapporto sul mercato globale del tè verde
Il mercato del tè verde si riferisce alla produzione, commercializzazione e consumo globale di tè verde come bevanda salutare. Questo mercato è in crescita grazie alla crescente consapevolezza del benessere, alla continua innovazione di prodotto e alla tendenza alla premiumizzazione sia del tè verde tradizionale che di quello pronto da bere (RTD). Il mercato è segmentato per categoria in biologico e convenzionale; per tipo di aroma in aromatizzato e non aromatizzato; per formato in bustine di tè verde, foglie di tè verde sfuse, miscele di tè verde istantaneo, tè verde pronto da bere (RTD), capsule e compresse e polvere di foglie sfuse; per canale di distribuzione in supermercati e ipermercati, negozi specializzati, vendita al dettaglio online e altri; e per area geografica in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. La stima delle dimensioni del mercato è stata effettuata in termini di valore in USD e di volume in tonnellate per tutti i segmenti sopra menzionati.
| Organic |
| Convenzionale |
| aromatizzato |
| Unflavored |
| Bustine di tè verde |
| Foglie di tè verde sfuse |
| Miscele di tè verde istantaneo |
| Tè verde pronto da bere (RTD) |
| Capsule e Compresse |
| Polvere di foglie sfuse |
| Supermercati e ipermercati |
| Negozi specializzati |
| Vendita al dettaglio online |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per Categoria | Organic | |
| Convenzionale | ||
| Per tipo di sapore | aromatizzato | |
| Unflavored | ||
| Per modulo | Bustine di tè verde | |
| Foglie di tè verde sfuse | ||
| Miscele di tè verde istantaneo | ||
| Tè verde pronto da bere (RTD) | ||
| Capsule e Compresse | ||
| Polvere di foglie sfuse | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Negozi specializzati | ||
| Vendita al dettaglio online | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
A quanto ammonteranno le vendite di tè verde entro il 2031?
Si prevede che il mercato del tè verde raggiungerà i 33.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.24%.
Quale formato di prodotto sta crescendo più rapidamente?
Il mercato del tè verde pronto da bere sta crescendo a un tasso annuo composto del 10.21%, superando quello delle bustine, del tè sfuso e delle miscele istantanee.
Perché il tè verde biologico viene venduto a prezzi elevati?
La limitata superficie certificata e le crescenti preoccupazioni relative alle microplastiche consentono ai prodotti biologici di avere prezzi superiori del 20-40% rispetto a quelli convenzionali.
Quale regione sta generando il maggior numero di nuove entrate?
Il Sud America registra la crescita regionale più rapida, con un CAGR del 9.42%, trainata dall'adozione di approcci al benessere in Brasile e Argentina.
Qual è il principale ostacolo normativo che i marchi devono affrontare?
Le diverse normative in materia di indicazioni sulla salute adottate da FDA, EFSA e FSSAI fanno lievitare i costi di conformità e rallentano il lancio dei prodotti.


