

Dimensioni e quota del mercato della logistica verde
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.5 trilioni di dollari |
| Dimensione del mercato (2031) | 2.18 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.79% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica verde di Mordor Intelligence
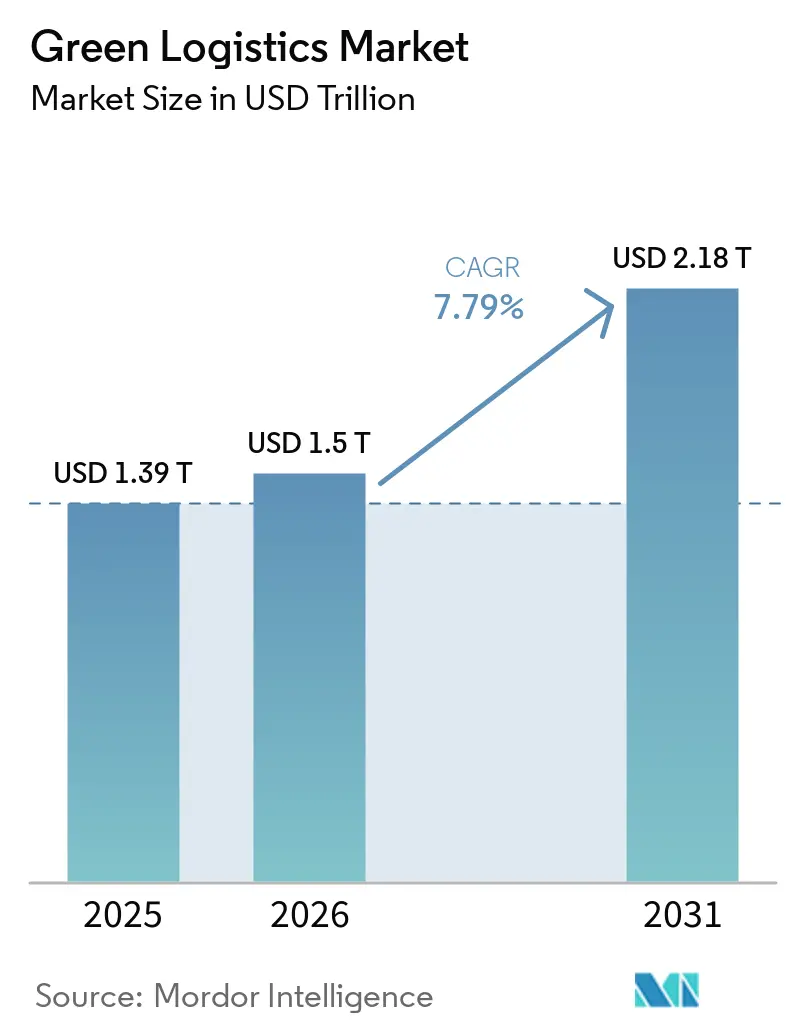
Il mercato della logistica verde aveva un valore di 1.39 trilioni di dollari nel 2025 e si prevede che crescerà da 1.5 trilioni di dollari nel 2026 a 2.18 trilioni di dollari entro il 2031, con un CAGR del 7.79% durante il periodo di previsione (2026-2031).
Un controllo normativo più rigoroso, la rapida elettrificazione delle risorse di trasporto e il calo dei costi delle energie rinnovabili stanno rimodellando i criteri di appalto, poiché gli spedizionieri collegano la selezione dei fornitori a riduzioni verificabili delle emissioni di Scope 3. La pianificazione digitale dei percorsi, la parità tra camion elettrici e a batteria e l'aumento dei contratti "green-as-a-service" stanno rafforzando l'adozione di questo tipo di servizi nelle catene di approvvigionamento industriali e di consumo. I fornitori di servizi logistici in grado di dimostrare una rendicontazione trasparente e verificata delle emissioni si stanno già aggiudicando contratti premium, mentre quelli in ritardo nella decarbonizzazione si trovano ad affrontare una riduzione della domanda indirizzabile sulle principali rotte commerciali. Il capitale continua a migrare verso aziende che combinano scalabilità e partnership tecnologiche, creando un divario di capacità sempre più ampio che accelera il consolidamento nel mercato della logistica green.
Punti chiave del rapporto
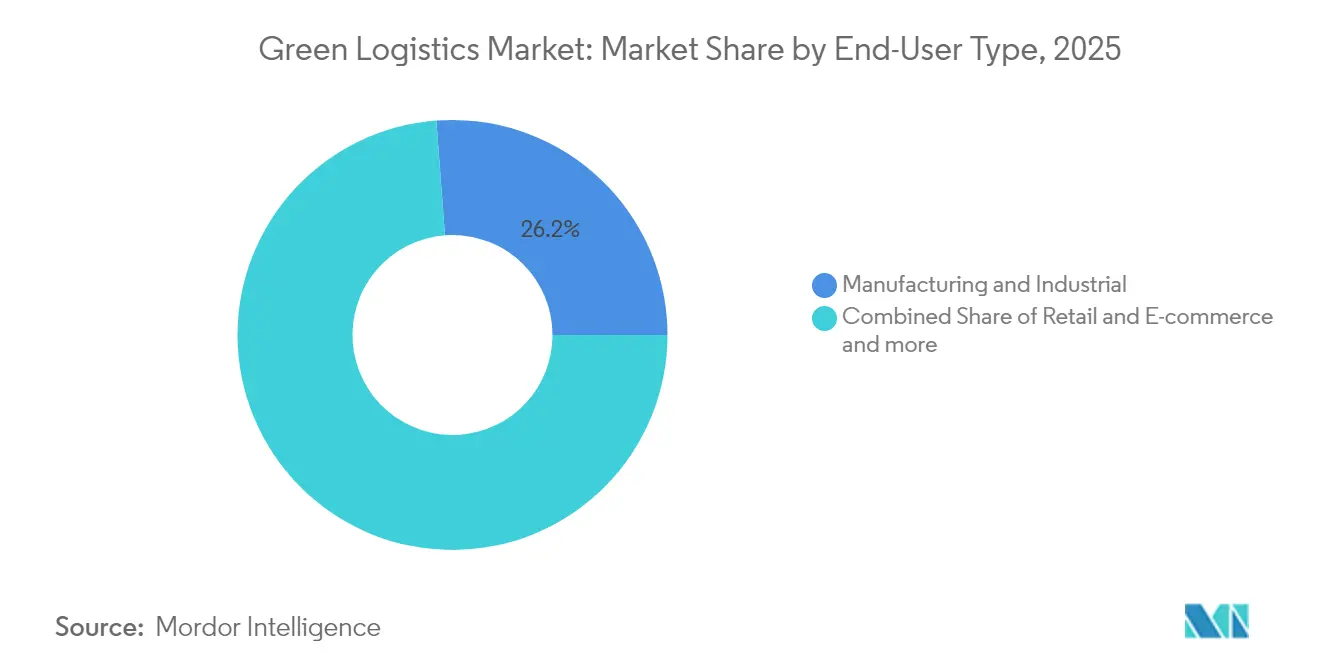
- Per quanto riguarda l'utente finale, nel 26.20 i settori manifatturiero e industriale erano in testa con il 2025% della quota di mercato della logistica verde; si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un CAGR del 17.35% tra il 2026 e il 2031.
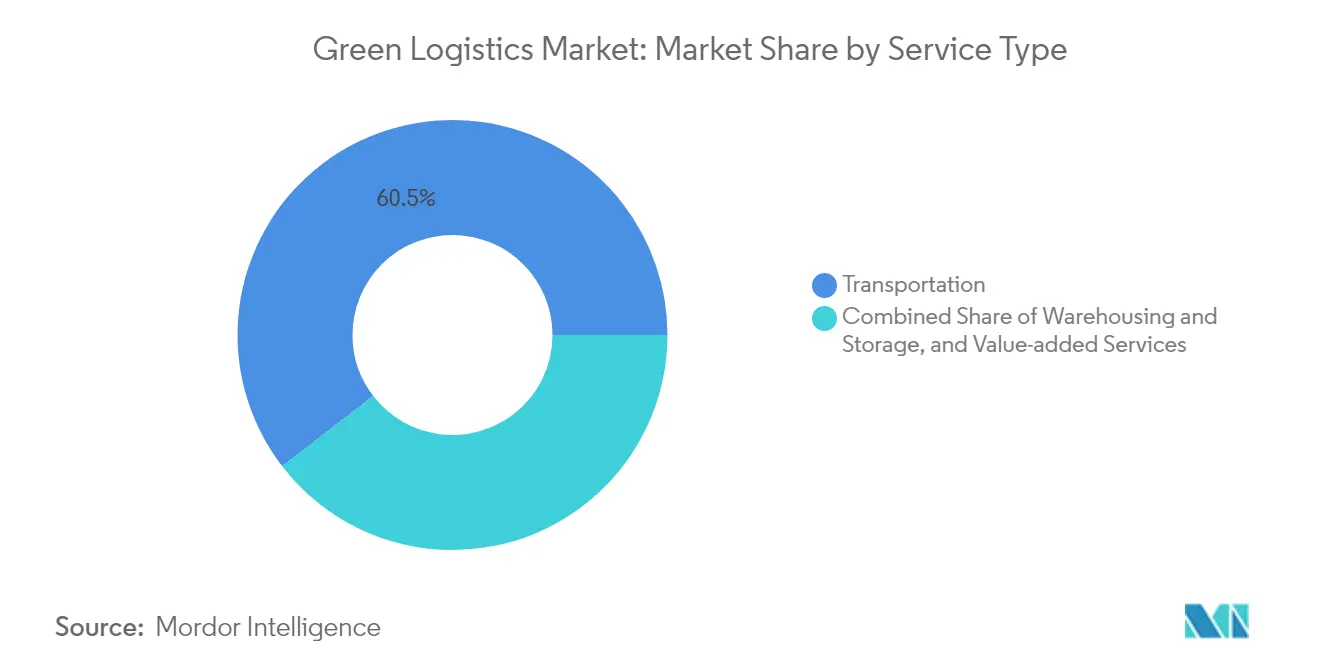
- In base alla tipologia di servizio, nel 60.45 i servizi di trasporto hanno detenuto il 2025% della quota di mercato della logistica verde, mentre la logistica di ritorno e di ritorno sta avanzando a un CAGR del 20.16% tra il 2026 e il 2031.
- Per modalità di trasporto, nel 71.30 la strada rappresentava il 2025% della quota di mercato della logistica verde; si prevede che i sistemi stradali elettrici registreranno un CAGR del 18.14% tra il 2026 e il 2031.
- In termini geografici, nel 36.65 la regione APAC ha detenuto il 2025% della quota di mercato della logistica verde e si prevede che aumenterà a un CAGR del 8.62% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della logistica verde
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Gli obblighi di zero emissioni nette si stanno inasprendo lungo le catene di approvvigionamento | + 1.8% | Globale (UE, California leader) | Medio termine (2-4 anni) |
| Boom dell'e-commerce e ultimo miglio a basse emissioni di carbonio | + 1.5% | centri urbani globali | A breve termine (≤ 2 anni) |
| Calo dei costi dei camion elettrici a batteria e a celle a combustibile | + 1.2% | Nord America, UE, APAC | Medio termine (2-4 anni) |
| Ottimizzazione del percorso e del carico abilitata dall'intelligenza artificiale | + 0.9% | Mercati globali sviluppati per primi | A breve termine (≤ 2 anni) |
| Introduzione di sistemi stradali elettrici | + 0.7% | Progetti pilota nordici UE e APAC | A lungo termine (≥ 4 anni) |
| Modelli contrattuali “Green-as-a-service” | + 0.6% | Nord America, UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli obblighi di zero emissioni nette si stanno inasprendo lungo le catene di approvvigionamento
Le norme di divulgazione obbligatoria, come la Direttiva UE sulla rendicontazione di sostenibilità aziendale e la normativa californiana Advanced Clean Truck, stanno costringendo gli spedizionieri a integrare i criteri di carbonio nelle offerte, accelerando la domanda di servizi certificati a basse emissioni [1] Commissione europea, “Direttiva sulla rendicontazione di sostenibilità aziendale”, ec.europa.eu . DHL punta già al 30% di miscelazione di carburante per l'aviazione sostenibile (SAF) entro il 2030, mentre UPS prevede la neutralità carbonica dell'intera flotta entro il 2050. I responsabili degli acquisti ora destinano fino al 3% dei budget logistici a progetti di decarbonizzazione legati alla conformità, trasformando le prestazioni in termini di emissioni in un fattore di differenziazione vincente per i contratti. I fornitori che mostrano dati pronti per l'audit godono di vantaggi da pioniere nell'assegnazione delle tratte, soprattutto sui flussi commerciali UE-USA. In assenza di roadmap credibili, i vettori rischiano l'esclusione dagli elenchi dei fornitori preferenziali già a partire dal 2027.
Il boom dell'e-commerce accelera le soluzioni last-mile a basse emissioni di carbonio
L'aumento dei volumi di spedizione concentra le emissioni nei nodi urbani più densi, dove i comuni implementano zone a zero emissioni e tariffe di congestione. Il routing guidato dall'intelligenza artificiale dei furgoni elettrici ha ridotto i tempi di consegna del 15-20%, riducendo al contempo le emissioni di CO2 fino al 40% nelle grandi capitali europee. Rivenditori come Mars stanno cofinanziando 300 camion elettrici Classe 8 con Einride, con l'obiettivo di ridurre le emissioni annuali di 20,000 tonnellate entro il 2030. Sebbene la disponibilità dei consumatori a pagare costi aggiuntivi rimanga bassa, gli incentivi normativi e gli impegni dei marchi stanno spingendo la "consegna ecologica" verso lo status di standard nel mercato della logistica verde.
Rapido calo dei costi dei camion elettrici a batteria e a celle a combustibile
I prezzi dei pacchi batteria per veicoli pesanti sono diminuiti del 64-75% dal 2020 e si prevede che si dimezzeranno nuovamente entro il 2030, mentre i sistemi a celle a combustibile seguono curve simili. Una ricerca del Lawrence Berkeley National Laboratory dimostra che i veicoli elettrici di Classe 8 offrono già costi per miglio inferiori del 13% durante il ciclo di vita del bene. Operatori di flotte come Schneider National hanno superato i 6 milioni di miglia elettriche nel 2024, evitando 20 milioni di libbre di CO2 e confermando la fattibilità commerciale su tratte ad alta densità. Sono ora fattori economici, piuttosto che normativi, a guidare la tempistica degli investimenti per il rinnovo delle flotte.
Ottimizzazione del percorso e del carico basata sull'intelligenza artificiale, riducendo le emissioni
Modelli di apprendimento automatico che incorporano variabili di altitudine, meteo e traffico hanno ridotto il consumo di carburante fino al 5.7%, migliorando al contempo la puntualità (mit.edu). Le piattaforme di trasporto merci digitali riducono i chilometri a vuoto, migliorando l'economia d'uso delle risorse e la precisione dei report Scope 3 (supplychainmanagementreview.com). Startup come Finmile segnalano un risparmio del 20-30% sul gasolio nelle operazioni dell'ultimo miglio grazie alla ripianificazione dinamica, dimostrando leve di decarbonizzazione a basso costo di capitale.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevati investimenti iniziali per flotte e infrastrutture a zero emissioni | -1.4% | Globale, acuto nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Standard globali frammentati per la rendicontazione delle emissioni di carbonio e dei carburanti verdi | -0.8% | Globale, severo nelle operazioni transfrontaliere | A lungo termine (≥ 4 anni) |
| Infrastruttura di ricarica e di carburante verde limitata al di fuori delle rotte di livello 1 | -1.1% | Globale, grave nei corridoi rurali e secondari | A lungo termine (≥ 4 anni) |
| Aumento di contenziosi e sanzioni legate alle affermazioni di greenwashing ESG | -0.5% | Principalmente Nord America e UE, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali per flotte e infrastrutture a zero emissioni
I premi di acquisto per i camion elettrici a batteria variano da 70,000 a 113,000 dollari per unità, mentre i caricabatterie da megawatt possono superare i 3.1 milioni di dollari per chilometro nei progetti dedicati alle strade elettriche [2] International Council on Clean Transportation, “Total Cost of Ownership for Zero-Emission Trucks,” theicct.org . I trasportatori più piccoli faticano ad ottenere finanziamenti e l'incertezza sui valori residui frena ancora i modelli di finanziamento basati sulla rivendita. Sebbene i risparmi operativi si accumulino nel tempo, le difficoltà di flusso di cassa a breve termine ostacolano l'adozione su larga scala nelle economie emergenti prive di strutture di credito verde.
Infrastruttura di ricarica e di carburante verde limitata al di fuori delle rotte di livello 1
Le stazioni di ricarica ad alta velocità rimangono concentrate intorno ai porti e alle principali autostrade, lasciando le corsie rurali e secondarie sottoservite. L'Associazione Europea dei Costruttori di Automobili avverte che la scarsa copertura aumenta del 16-32% i tempi di percorrenza dei camion a batteria sulle tratte transfrontaliere. Gli investitori in infrastrutture esitano senza certezza di portata, perpetuando un circolo vizioso che rallenta il mercato della logistica verde nelle regioni a bassa densità.
Analisi del segmento
Per utente finale: la produzione mantiene la leadership mentre l'e-commerce alimenta lo slancio
Nel 2025, gli spedizionieri del settore manifatturiero e industriale rappresentavano il 26.20% del mercato della logistica green, riflettendo una cultura di conformità decennale e modelli di spedizione prevedibili che semplificano la verifica delle emissioni. Le loro scorecard integrate indirizzano i budget di trasporto verso fornitori con roadmap di decarbonizzazione basate sulle risorse, rafforzando il predominio della quota di mercato. Gli stabilimenti ad alta intensità energetica negoziano sempre più pacchetti integrati di energia rinnovabile e camion elettrici che garantiscono riduzioni di carbonio pluriennali. Il commercio al dettaglio e l'e-commerce, sebbene oggi più piccoli, stanno avanzando a un CAGR del 17.35%, spinti dai microcentri di distribuzione urbani e dalle finestre di consegna a zero emissioni obbligatorie nelle aree metropolitane. Le dimensioni del mercato della logistica green per le spedizioni e-commerce sono destinate a crescere rapidamente con l'aumento dei volumi di resi e l'internalizzazione da parte dei commercianti del costo della consegna "gratuita". Nel frattempo, gli OEM del settore automobilistico stanno sperimentando i trasportatori di auto elettriche per ridurre le emissioni di distribuzione del 40% per unità, mentre i marchi del settore sanitario coinvestiranno in corridoi SAF per salvaguardare l'integrità della catena del freddo senza aumentare l'intensità di carbonio.
La densità dei veicoli elettrici , i pallet standardizzati e i sistemi digitalizzati di polizza di carico offrono ai produttori visibilità sull'intero percorso di produzione, consentendo un'ottimizzazione continua. Al contrario, gli operatori dell'e-commerce sfruttano l'intelligenza artificiale per orchestrare armadietti per pacchi, corrieri in bicicletta e reti di dark store che eliminano i tentativi di consegna falliti. Entrambi gli archetipi convergono su dashboard di performance incentrate sui dati che trasformano il monitoraggio delle emissioni in una variabile di approvvigionamento competitiva, illustrando come diversi utenti finali amplifichino la crescita nel mercato della logistica verde.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: il trasporto è in testa, ma la logistica inversa accelera
I servizi di trasporto hanno contribuito al 60.45% dei ricavi del 2025, poiché flotte, carburante e manodopera rimangono gli elementi più costosi e a più elevata emissione di carbonio delle catene di approvvigionamento. L'elettrificazione di asset leggeri, medi e pesanti, abbinata agli impegni SAF per il trasporto aereo, domina la spesa in conto capitale. La logistica di ritorno e di ritorno, tuttavia, è il settore in più rapida crescita, con un'espansione del 20.16% annuo, poiché le politiche di economia circolare costringono i rivenditori a recuperare prodotti e imballaggi. I fornitori rispondono con hub automatizzati di smistamento, ricondizionamento e ricommercio che convertono i flussi di rifiuti in entrate secondarie. L'acquisizione di Inmar Supply Chain Solutions da parte di DHL ha consolidato 14 centri in un'unica piattaforma, posizionando l'azienda in modo da catturare i crescenti flussi di reso di abbigliamento ed elettronica. Sebbene rappresenti ancora meno del 10% del mercato della logistica verde, la logistica di ritorno consente risparmi di emissioni sproporzionati rispetto ai ricavi, rendendola una leva strategica nei manuali di decarbonizzazione.
Il trasporto su strada elettrico, la ripresa ferroviaria e le vie navigabili interne diversificano i portafogli modali. La strada ha mantenuto una quota del 71.30% nel 2025, ma la capacità della ferrovia di sostituire 300 camion per treno offre vantaggi strutturali in termini di emissioni su tratte idonee. Nel frattempo, i magazzini con standard BREEAM elevati, alimentati da pannelli solari in loco e batterie per l'accumulo, delineano la prossima frontiera della decarbonizzazione degli asset, dimostrando che la progettazione degli impianti può azzerare le emissioni operative entro un decennio dalla messa in servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
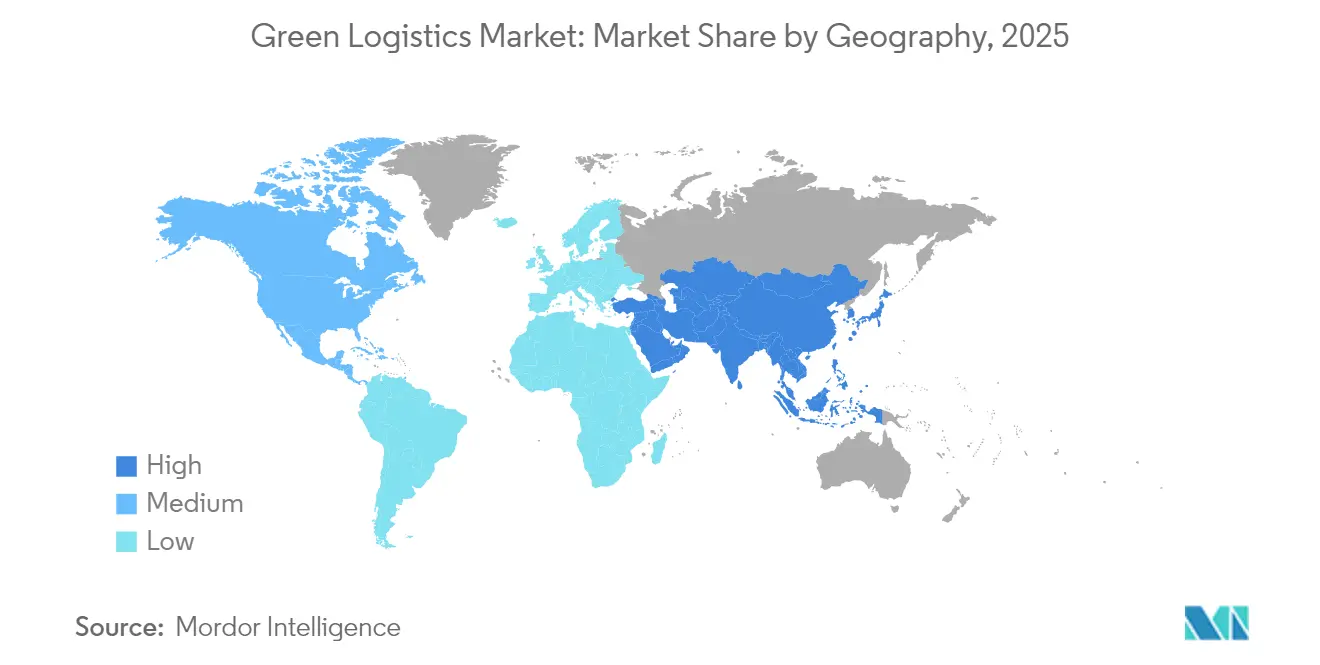
Mercato della logistica verde nella regione Asia-Pacifico
La regione APAC ha guidato il mercato della logistica verde con una quota di fatturato del 36.65% nel 2025 e sta crescendo più rapidamente con un CAGR dell'8.62% fino al 2031. I corridoi merci verdi a livello nazionale della Cina e i sussidi per i camion elettrici di Classe 8 accelerano il ricambio della flotta, mentre l'India sfrutta i nuovi parchi industriali per integrare fin dall'inizio sistemi fotovoltaici sui tetti e sistemi di ricarica per veicoli elettrici. Il Giappone continua a modernizzare il trasporto merci su rotaia, espandendo il suo programma di trasferimento modale per ridurre la congestione autostradale e ridurre le emissioni di CO2 della logistica. Le nazioni del Sud-Est asiatico capitalizzano il trasferimento tecnologico, integrando soluzioni di sostituzione delle batterie e microreti nell'espansione dei porti per superare le infrastrutture obsolete.
Mercato nordamericano della logistica verde
Il Nord America rimane il secondo maggiore contributore regionale, sostenuto dall'obiettivo federale statunitense di raggiungere il 100% di vendite di camion a zero emissioni entro il 2040 e dai crediti d'imposta che riducono i costi di acquisizione per i veicoli elettrici di Classe 7-8. La normativa californiana "Advanced Clean Truck" obbliga già gli OEM a rispettare quote crescenti di vendita di ZEV, promuovendo l'implementazione anticipata di hub di ricarica lungo i corridoi I-5 e I-10. La legislazione canadese anti-greenwashing, in vigore da giugno 2024, impone multe fino a 10 milioni di dollari canadesi per dichiarazioni ambientali fuorvianti, spingendo i vettori a fornire informazioni pronte per la verifica, mentre il Messico promuove programmi "green-border" che sincronizzano gli standard sulle emissioni lungo le rotte commerciali Nord-Sud.
Mercato europeo della logistica verde
L'Europa gode del mix di politiche più sofisticato al mondo – tariffazione del carbonio, progetti pilota di autostrade elettriche e obblighi di riduzione del 43% delle emissioni di CO2 per i camion pesanti entro il 2030 – rendendo il trasporto merci a zero emissioni una certezza normativa. In Svezia, le classi di strade elettriche sono state estese a oltre 50 km nel 2025, generando dati sulle prestazioni che orientano l'implementazione nazionale in Germania. Le aziende di logistica utilizzano flotte a basse emissioni di carbonio come licenza operativa; l'aggiunta di 23 camion elettrici da parte di CEVA riduce di 38,300 tonnellate le emissioni di CO2 all'anno, mentre le reti di ricarica integrate garantiscono i tempi di attività. Le rotte dell'Europa orientale, sebbene infrastrutturalmente in ritardo, attraggono i fondi di coesione dell'UE destinati ai corridoi verdi, promettendo una convergenza entro la fine del decennio.
Mercato della logistica verde in Medio Oriente e Africa
Il Medio Oriente e l'Africa sono in fase nascente, ma si stanno mobilitando rapidamente. La strategia Net Zero 2050 degli Emirati Arabi Uniti sostiene parchi logistici alimentati a energia solare a Jebel Ali, e l'Arabia Saudita collega progetti pilota di idrogeno verde alle sperimentazioni di trasporto merci sul corridoio Riyadh-Jedda. La tassa sulle emissioni di COXNUMX del Sudafrica spinge i vettori verso le miscele di biodiesel, ma i problemi di affidabilità della rete rallentano l'elettrificazione diffusa della flotta. Nel complesso, l'eterogeneità regionale fa sì che incentivi politici localizzati, preparazione delle infrastrutture e basi industriali determinino la velocità di adozione, ma ogni area geografica presenta ora progetti di ancoraggio che segnalano uno slancio irreversibile nel mercato della logistica verde.
Panorama competitivo
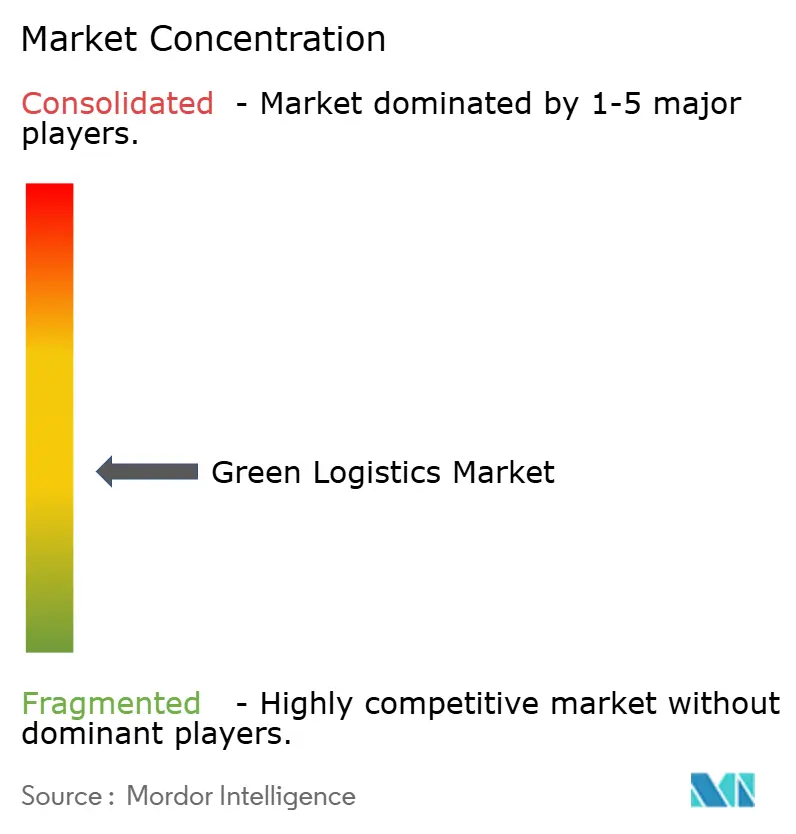
Il mercato della logistica verde rimane moderatamente frammentato, ma il consolidamento sta accelerando, poiché scalabilità e profondità di capitale diventano prerequisiti per una decarbonizzazione su larga scala. L'acquisizione di DB Schenker da parte di DSV per 14.3 miliardi di euro ha creato un fornitore con 41.6 miliardi di euro di fatturato e prevede sinergie per 9 miliardi di corone danesi, a sottolineare il vantaggio offerto dalla densità di rete e dall'utilizzo condiviso delle risorse. DHL abbina l'integrazione verticale a un ecosistema di partner energetici – Neste per SAF, E.ON per la ricarica ed Envision per l'energia rinnovabile – per garantire un accesso diversificato al carburante verde e stabilizzare i costi operativi.
UPS ha stanziato 1 miliardo di dollari per i veicoli a carburante alternativo e registra una penetrazione del 28.8% di questi carburanti nelle operazioni di terra, sfruttando la telematica proprietaria per un continuo aumento dell'efficienza. FedEx investe 2 miliardi di dollari nella sostenibilità, concentrandosi su veicoli terrestri autonomi e strutture a zero emissioni di carbonio. Gli spedizionieri asset-light si affidano ad alleanze strategiche: Kuehne + Nagel amplia gli accordi SAF per garantire l'accesso al book-and-claim per i clienti chiave, mentre GXO integra l'automazione di magazzino basata sull'intelligenza artificiale per ridurre i consumi energetici per prelievo. Esiste ancora spazio per l'innovazione nelle infrastrutture del mercato secondario, nei software di logistica inversa e nei servizi integrati di contabilità delle emissioni di carbonio, offrendo opportunità di ingresso per operatori specializzati.
La concorrenza sui prezzi è attenuata dal costo dei programmi di green-capex; di conseguenza, la differenziazione si basa sempre più sulla trasparenza delle emissioni, sulla flessibilità multimodale e sulla capacità di tradurre i parametri di sostenibilità nelle informative ESG degli spedizionieri. Con i primi cinque operatori che controllano circa il 38% del fatturato, il mercato offre ancora spazio agli specialisti regionali, ma tende a dinamiche oligopolistiche. I partecipanti di successo convertono la conformità alla sostenibilità in ricavi diretti, integrando dashboard di reporting delle emissioni di carbonio, servizi di consulenza e tratte premium a basse emissioni. Gli operatori meno performanti rischiano di essere relegati allo status di price-taker o di essere acquisiti con l'aumento dei requisiti di capitale.
Leader del settore della logistica verde
Gruppo DHL
United Parc Service (UPS)
FedEx Corporation
GEODIS
XPO Logistics
Bollore Logistica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: il gruppo DHL ha completato le prove di autocarri elettrici a lungo raggio con Scania, registrando una riduzione del 90% delle emissioni di CO2 su 22,000 km, con un utilizzo del 90% dei cicli di lavoro in modalità elettrica.
- Aprile 2025: DSV conclude l'acquisizione di DB Schenker per 14.3 miliardi di euro, dando vita a un colosso con un fatturato di 41.6 miliardi di dollari e con l'obiettivo di ottenere 9 miliardi di corone danesi in sinergie legate alla sostenibilità entro il 2028.
- Febbraio 2025: DHL e Neste ampliano il loro accordo di prelievo SAF a 300,000 tonnellate all'anno entro il 2030, esplorando ulteriormente il diesel rinnovabile per le flotte stradali.
- Gennaio 2025: DHL Supply Chain ha acquisito Inmar Supply Chain Solutions, aggiungendo 14 centri di reso e 800 dipendenti per rafforzare la capacità di logistica inversa
Ambito e metodologia
La logistica verde si riferisce all’applicazione di pratiche sostenibili nella gestione della catena di fornitura per ridurre l’impatto ambientale negativo delle attività logistiche. Incorpora soluzioni di trasporto ecocompatibili, pianificazione ottimizzata dei percorsi, stoccaggio ad alta efficienza energetica e tecniche di gestione dei rifiuti.
Un’analisi di fondo completa del mercato della logistica verde, che include una valutazione del settore e il contributo dell’industria all’economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti critici, regioni chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e le statistiche essenziali sulla produzione e sul consumo sono trattate nella relazione.
Il mercato della logistica verde è segmentato per utente finale (sanità, produzione, settore automobilistico, servizi bancari e finanziari, vendita al dettaglio ed e-commerce e altri), per tipo di attività (magazzinaggio, distribuzione e servizi a valore aggiunto), per modalità di operazione (stoccaggio, distribuzione stradale, distribuzione marittima e altro) e per regione (Nord America, Europa, Asia-Pacifico e LAMEA). Il rapporto offre dimensioni del mercato e previsioni per il mercato della logistica verde in valore (USD) per tutti i segmenti di cui sopra.
| Vendita al dettaglio ed e-commerce |
| Produzione e industria |
| Automotive |
| Sanità e prodotti farmaceutici |
| Cibo e bevande |
| Prodotti chimici e materiali pericolosi |
| Altro |
| Magazzinaggio e Stoccaggio | |
| Trasporti | Strada |
| Traversa | |
| Mare e vie d'acqua interne | |
| Aria | |
| Servizi a valore aggiunto (imballaggio, kitting, etichettatura) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per utente finale (valore, miliardi di USD) | Vendita al dettaglio ed e-commerce | |
| Produzione e industria | ||
| Automotive | ||
| Sanità e prodotti farmaceutici | ||
| Cibo e bevande | ||
| Prodotti chimici e materiali pericolosi | ||
| Altro | ||
| Per tipo di servizio (valore) | Magazzinaggio e Stoccaggio | |
| Trasporti | Strada | |
| Traversa | ||
| Mare e vie d'acqua interne | ||
| Aria | ||
| Servizi a valore aggiunto (imballaggio, kitting, etichettatura) | ||
| Geografia (Valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato della logistica verde?
Nel 2026, si prevede che le dimensioni del mercato della logistica verde raggiungeranno 1.5 trilioni di dollari.
Quanto velocemente si prevede che crescerà il mercato della logistica verde?
Si prevede che registrerà un CAGR dell'7.79%, raggiungendo i 2.18 trilioni di dollari entro il 2031.
Quale regione domina il mercato della logistica verde?
La regione APAC detiene la quota maggiore, pari al 36.65%, ed è anche la regione in più rapida crescita, con un CAGR del 8.62% entro il 2031.
Quale segmento di servizi si sta espandendo più rapidamente?
Si prevede che la logistica di ritorno e di ritorno crescerà a un CAGR del 20.16%, superando tutte le altre linee di servizio.
Quali sono i maggiori ostacoli all'adozione della logistica ecologica?
Gli elevati costi di capitale iniziali per le flotte a zero emissioni e le infrastrutture di ricarica limitate sulle tratte secondarie continuano a rappresentare sfide importanti.
In che modo le principali aziende di logistica stanno decarbonizzando le loro attività?
I leader di mercato investono in veicoli elettrici e a carburante alternativo, accordi per carburanti sostenibili per l'aviazione e strumenti di ottimizzazione dell'intelligenza artificiale, stringendo al contempo partnership energetiche strategiche per garantire forniture di carburante verde a lungo termine.


