

Dimensioni e quota di mercato dei fertilizzanti ecologici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
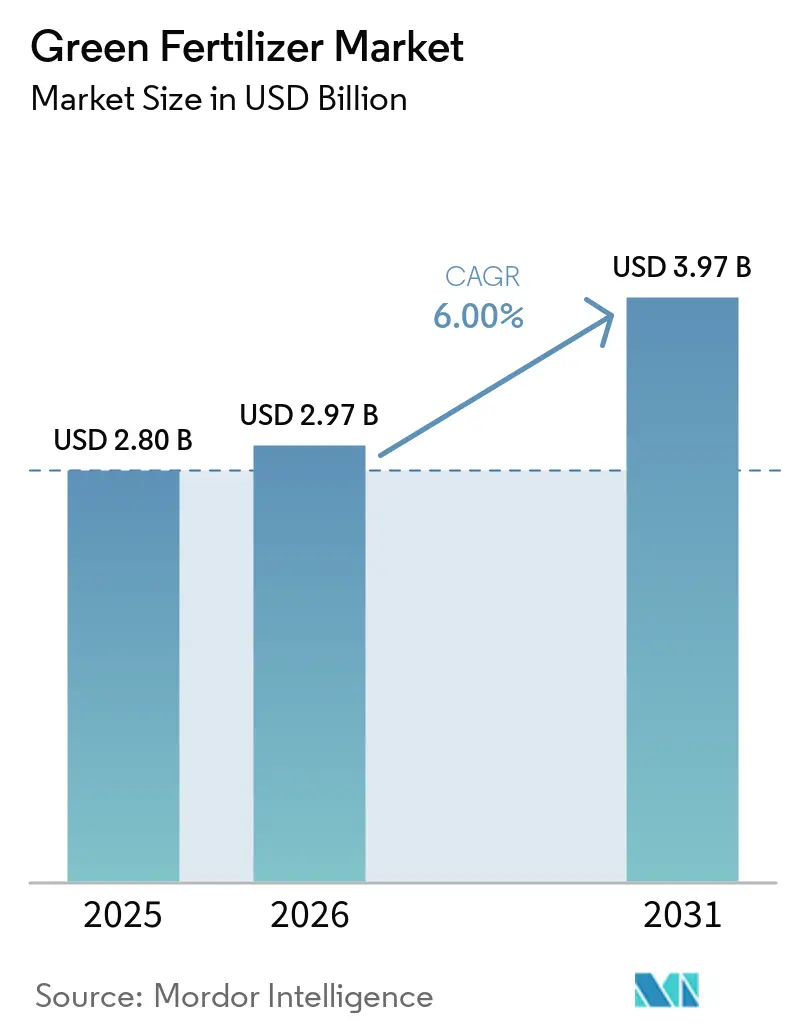
| Dimensione del mercato (2026) | 2.97 miliardo di dollari |
| Dimensione del mercato (2031) | 3.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.00% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
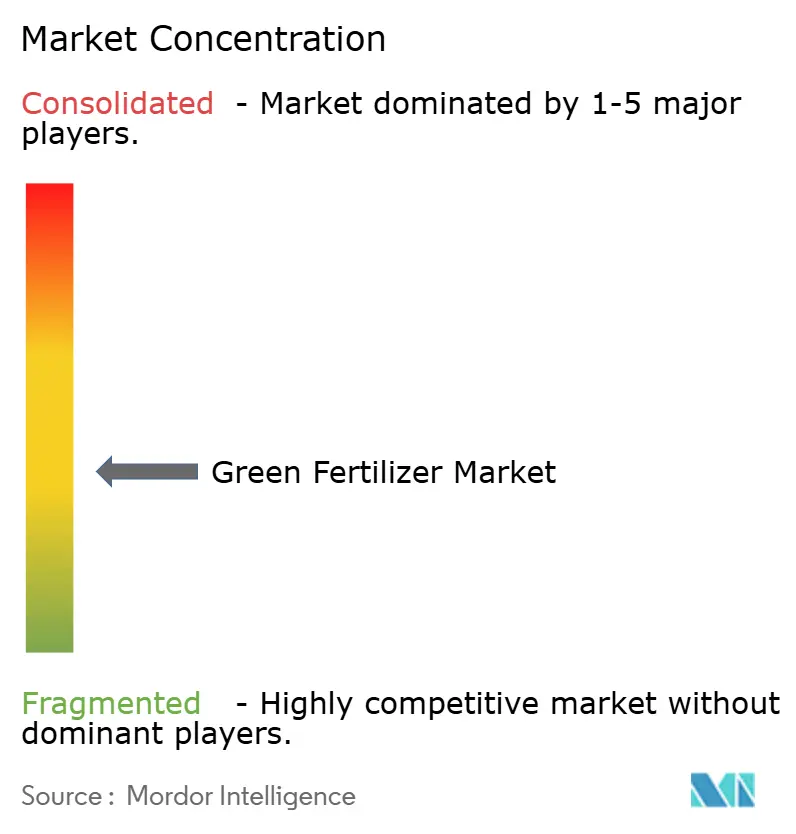
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti ecologici a cura di Mordor Intelligence
Si prevede che il mercato dei fertilizzanti ecologici crescerà da 2.80 miliardi di dollari nel 2025 a 2.97 miliardi di dollari nel 2026, per poi raggiungere i 3.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.0% nel periodo 2026-2031. Le politiche di transizione energetica stanno influenzando l'economia dell'azoto, poiché l'ammoniaca svolge un duplice ruolo, sia come nutriente per le colture che come combustibile marittimo emergente, creando nuove opportunità di domanda. I meccanismi di adeguamento del carbonio alle frontiere e il sistema giapponese di contratti per differenza stanno spostando la tolleranza al premio per i fertilizzanti ecologici dall'adozione volontaria ai requisiti di conformità, riducendo il divario di prezzo tra ammoniaca convenzionale e ammoniaca ecologica. Il calo dei costi dell'energia rinnovabile, combinato con i crediti d'imposta per l'idrogeno pulito, sta riducendo i tempi di ammortamento dei progetti di elettrolisi. Inoltre, le iniziative municipali di conversione dei rifiuti in idrogeno stanno promuovendo gli sforzi per l'economia circolare, mentre gli strumenti di agricoltura di precisione stanno ampliando il mercato delle miscele liquide che minimizzano le perdite per volatilizzazione.
Punti chiave del rapporto
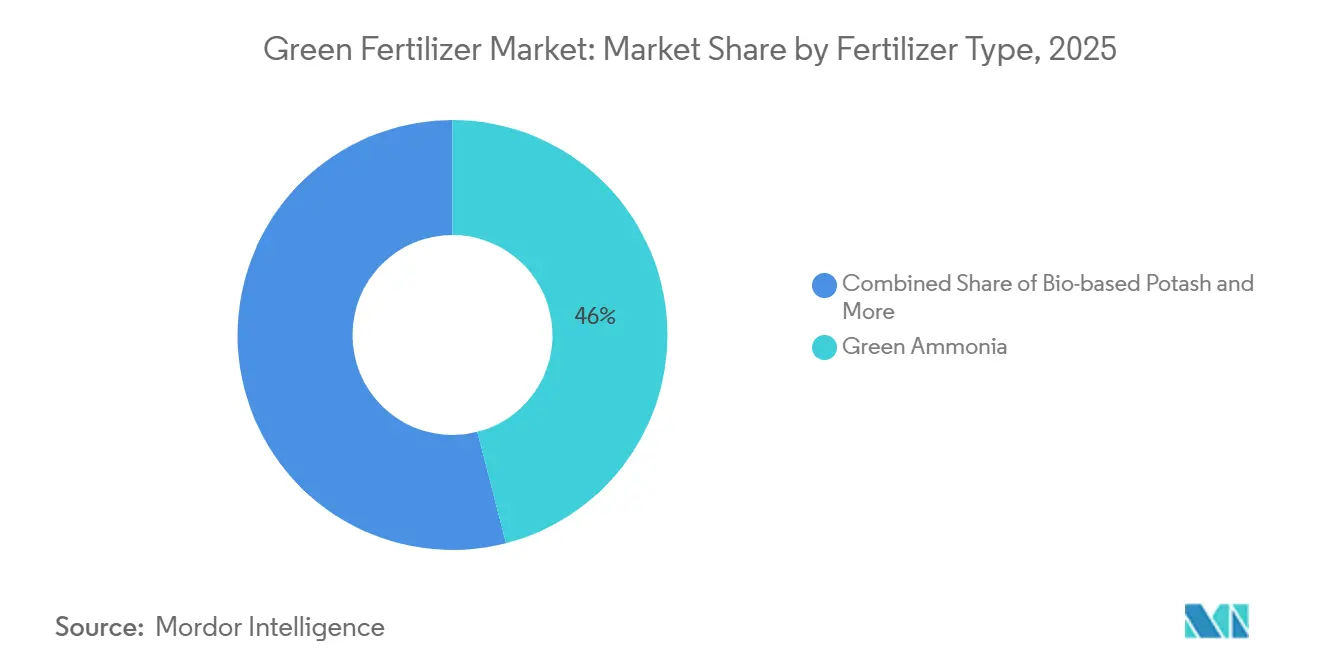
Per tipologia di fertilizzante, l'ammoniaca verde deteneva la quota di mercato maggiore, pari al 46%, nel 2025, mentre si prevede che la potassa di origine biologica crescerà al tasso annuo composto (CAGR) più rapido, pari al 9.0%, dal 2026 al 2031.
In base alla tecnologia di origine, l'idrogeno elettrolitico ha rappresentato la quota maggiore del mercato dei fertilizzanti ecologici nel 2025, con il 54%, mentre si prevede che la produzione di idrogeno dai rifiuti crescerà al tasso annuo composto (CAGR) più rapido, pari al 10.0%, dal 2026 al 2031.
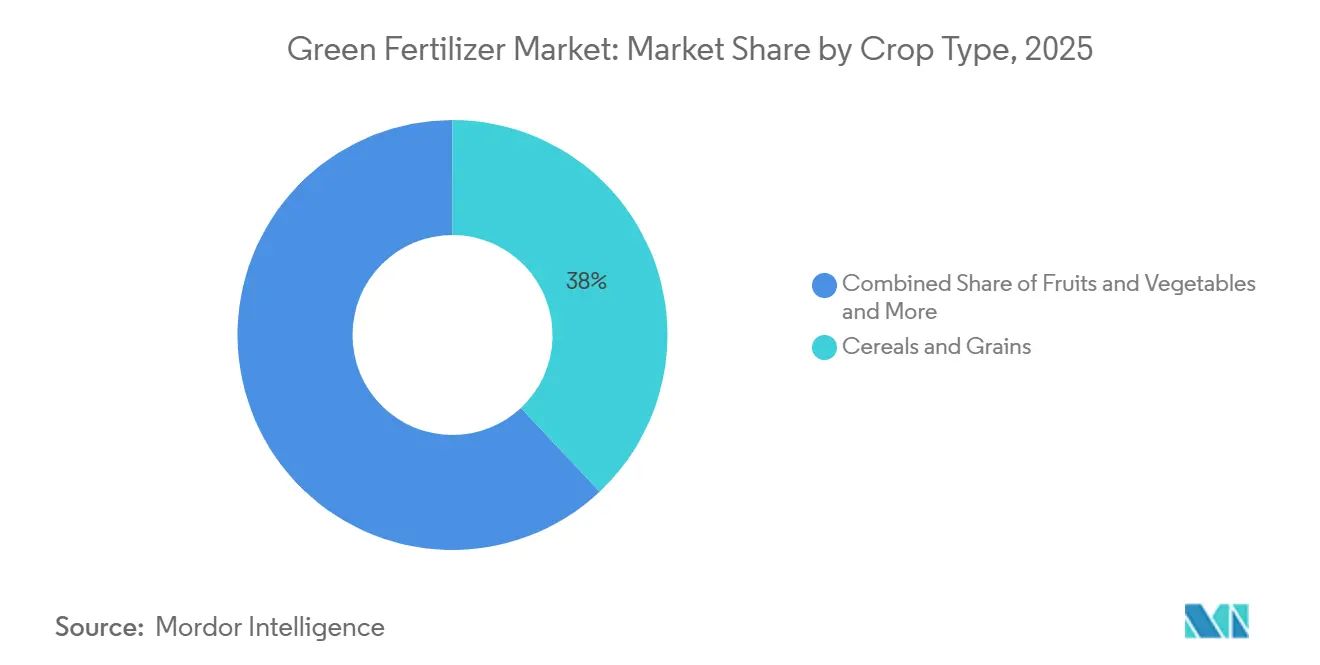
Per tipologia di coltura, i cereali hanno rappresentato la quota maggiore, pari al 38%, del mercato dei fertilizzanti verdi nel 2025, mentre si prevede che frutta e verdura registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.5%, dal 2026 al 2031.
In base alla forma, i fertilizzanti solidi detenevano la quota maggiore del mercato, pari al 65%, nel 2025, mentre si prevede che i fertilizzanti liquidi cresceranno al tasso annuo composto (CAGR) più rapido, pari al 7.2%, dal 2026 al 2031.
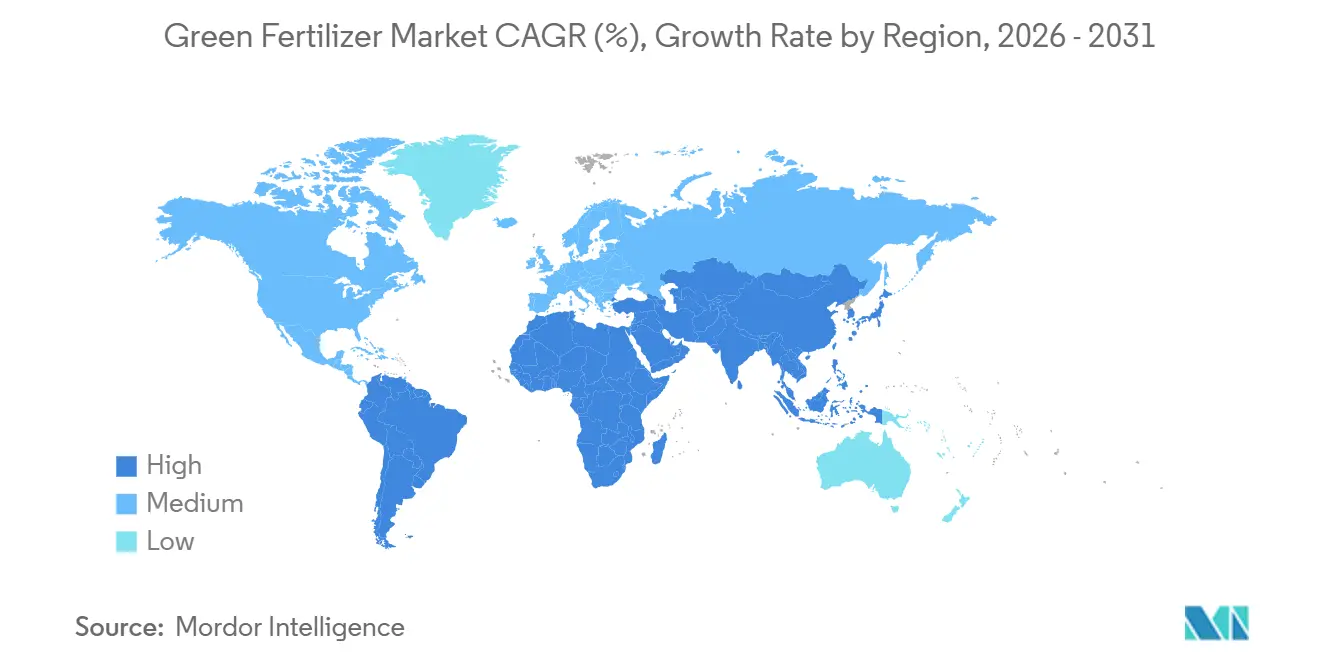
Dal punto di vista geografico, nel 2025 l'Europa deteneva la quota maggiore del mercato dei fertilizzanti ecologici, pari al 32%, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.8%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti ecologici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi sull'uso di fertilizzanti a impatto zero sul carbonio | + 1.2% | Europa, Giappone e Corea del Sud | Medio termine (2–4 anni) |
| Parità di costo dell'energia rinnovabile | + 1.0% | Medio Oriente, Australia e Cile | A breve termine (≤ 2 anni) |
| Programmi aziendali di agricoltura a zero emissioni nette | + 0.8% | Globale (focus su Nord America ed Europa) | Medio termine (2–4 anni) |
| Aumento della domanda di rifornimento di ammoniaca per il carburante marittimo | + 0.9% | Europa, Asia-Pacifico e Norvegia | A lungo termine (≥ 4 anni) |
| Meccanismi di adeguamento delle frontiere del carbonio | + 0.7% | Unione europea e partner commerciali | A breve termine (≤ 2 anni) |
| Crediti d'imposta per l'idrogeno verde negli Stati Uniti | + 0.6% | Stati Uniti (Costa del Golfo e Midwest) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi sull'uso di fertilizzanti a impatto zero sul carbonio
Le normative sui fertilizzanti a impatto zero in termini di emissioni di carbonio stanno promuovendo l'adozione di input azotati a basse emissioni attraverso quadri normativi vincolanti. Secondo la Commissione europea, il Regolamento sulla condivisione degli sforzi (ESR) impone agli Stati membri dell'UE di raggiungere una riduzione del 40% delle emissioni di gas serra entro il 2030 nei settori non inclusi nel Sistema di scambio delle quote di emissione (ETS), compresa l'agricoltura. Tale regolamento sta obbligando i produttori di fertilizzanti a decarbonizzare i processi produttivi e a passare all'ammoniaca verde e a input di origine rinnovabile per rispettare le scadenze normative ed evitare sanzioni legate alle emissioni di carbonio.
Parità di costo tra energie rinnovabili
La riduzione dei costi dell'energia rinnovabile gioca un ruolo cruciale nel migliorare la redditività dei fertilizzanti ecologici, diminuendo le spese di produzione dell'idrogeno. Secondo il Global Hydrogen Review 2024 dell'Agenzia Internazionale dell'Energia, si prevede che il divario di costo tra l'idrogeno a basse emissioni e l'idrogeno di origine fossile si ridurrà da 1.5-8 USD/kg nel 2024 a 1-3 USD/kg entro il 2030 [1] Fonte: Agenzia Internazionale dell'Energia (IEA), Global Hydrogen Review 2024, iea.org . Questa riduzione è attribuita principalmente alla disponibilità di elettricità rinnovabile a basso costo e all'espansione dell'installazione di elettrolizzatori. La riduzione del divario di costo aumenta la competitività dell'ammoniaca e dei fertilizzanti ecologici, in particolare nelle regioni con risorse di energia solare ed eolica abbondanti e a prezzi accessibili, come il Medio Oriente, l'Australia e il Cile.
Programmi aziendali di agricoltura a zero emissioni nette
Gli impegni aziendali in materia di sostenibilità stanno influenzando sempre più le filiere agricole, con i fertilizzanti che rappresentano una delle principali fonti di emissioni. Le aziende del settore alimentare e delle bevande stanno collaborando con i fornitori di input per adottare fertilizzanti a basso impatto ambientale e a basso contenuto di carbonio, puntando a riduzioni misurabili delle emissioni nelle attività di approvvigionamento. Questi sforzi includono accordi di fornitura a lungo termine, incentivi per gli agricoltori e sistemi di certificazione per garantire una domanda costante di input sostenibili. Anche le aziende agrochimiche stanno promuovendo iniziative agricole a basso impatto ambientale, incoraggiando gli agricoltori a passare a fertilizzanti di origine biologica attraverso modelli di prezzo maggiorati e programmi di supporto. Questo allineamento tra obiettivi di sostenibilità e pratiche agricole sta guidando l'adozione globale di fertilizzanti ecologici.
Aumento della domanda di carburante marittimo per il rifornimento di ammoniaca.
Il bunkeraggio di ammoniaca si sta affermando come una forte opportunità di crescita per i fertilizzanti ecologici, grazie all'accelerazione dello sviluppo infrastrutturale dovuta alla decarbonizzazione del settore marittimo. Secondo l'Autorità Portuale di Rotterdam, nell'aprile 2025 il porto ha completato il suo primo progetto pilota di bunkeraggio di ammoniaca da nave a nave, che ha comportato il trasferimento di 800 metri cubi di ammoniaca, dimostrando la prontezza operativa per l'ammoniaca come combustibile marino [2] Fonte: Autorità Portuale di Rotterdam, Progetto Pilota di Bunkeraggio di Ammoniaca (aprile 2025), portofrotterdam.com . Questa pietra miliare riflette la transizione verso ecosistemi di combustibili a base di ammoniaca, dove i contratti a lungo termine per il combustibile marittimo offrono una maggiore certezza di volume rispetto alla domanda stagionale di fertilizzanti. Con l'espansione di tali infrastrutture portuali, i produttori stanno sempre più orientando la produzione verso mercati a duplice uso, rafforzando la visibilità della domanda di ammoniaca e fertilizzanti ecologici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale per gli elettrolizzatori superiori a 1 GW | -0.5% | Globale (focus su Nord America ed Europa) | Medio termine (2–4 anni) |
| La congestione della rete limita gli accordi di acquisto di energia rinnovabile nei principali hub. | -0.4% | Texas, California, Germania e Australia | A breve termine (≤ 2 anni) |
| Scarsità di risorse idriche verdi certificate nelle zone aride | -0.3% | Medio Oriente, Nord Africa e Australia | A lungo termine (≥ 4 anni) |
| Dati di validazione agronomica lenti per le nuove formulazioni | -0.2% | A livello globale (con particolare attenzione ai prodotti di origine biologica e liquidi). | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale degli elettrolizzatori superiori a 1 GW
L'elevata intensità di capitale rimane un ostacolo significativo allo sviluppo di progetti su larga scala per la produzione di fertilizzanti verdi, principalmente a causa dei ritardi nella realizzazione dei progetti e delle difficoltà di finanziamento. Secondo il Global Hydrogen Review 2024 dell'Agenzia Internazionale dell'Energia, solo circa il 4% dei progetti globali di elettrolizzatori, stimati in circa 520 GW entro il 2030, ha raggiunto la fase di decisione finale di investimento o è in fase di costruzione. Ciò sottolinea le considerevoli sfide in termini di investimenti e realizzazione che il settore si trova ad affrontare. La limitata transizione dalla capacità annunciata ai progetti operativi evidenzia le ingenti esigenze di capitale e i rischi finanziari associati agli impianti di elettrolisi su scala gigawatt, ostacolando così l'espansione della produzione di idrogeno verde e la sua applicazione a valle nella produzione di fertilizzanti verdi.
La congestione della rete limita gli accordi di acquisto di energia rinnovabile nei principali hub.
La congestione della rete elettrica sta ostacolando sempre più l'integrazione delle energie rinnovabili, ritardando la stipula dei contratti di acquisto di energia per i progetti di produzione di fertilizzanti ecologici. L'Electric Reliability Council of Texas (ERCOT) ha segnalato che entro il 2026 la coda di richieste di interconnessione avrebbe raggiunto circa 410 GW, superando significativamente il picco di domanda dello Stato ed evidenziando gravi colli di bottiglia nella rete di trasmissione. Questo considerevole arretrato suggerisce ritardi pluriennali per i progetti di energia rinnovabile che cercano di accedere alla rete, limitando la disponibilità di elettricità a basso costo. Di conseguenza, gli sviluppatori stanno esplorando soluzioni alternative, come i sistemi di energia rinnovabile off-grid, che aumentano i costi di produzione e rallentano la scalabilità della produzione di ammoniaca e fertilizzanti ecologici.
Analisi del segmento
Per tipo di fertilizzante: l'ammoniaca si stabilizza mentre il potassio accelera
Nel 2025, l'ammoniaca verde deteneva la quota maggiore del mercato dei fertilizzanti verdi, pari al 46.0%, grazie alla sua compatibilità con le infrastrutture esistenti per i fertilizzanti a base di ammoniaca e alla sua duplice applicazione in agricoltura e nei mercati emergenti dei combustibili. La sua scalabilità è supportata da metodi di produzione consolidati, come l'adattamento del processo Haber-Bosch con idrogeno rinnovabile. Allo stesso tempo, la potassa di origine biologica sta guadagnando terreno grazie al supporto normativo per i nutrienti derivati dai rifiuti e al suo contributo alla gestione sostenibile del suolo. Questi fattori, nel loro insieme, rafforzano il dominio di mercato dell'ammoniaca, posizionando al contempo la potassa come un segmento di nicchia ma in rapida crescita.
Si prevede che il mercato del potassio di origine biologica crescerà al tasso annuo composto (CAGR) più rapido, pari al 9.0%, dal 2026 al 2031, trainato dalla crescente adozione di sistemi circolari di recupero dei nutrienti e dalla domanda di alternative sostenibili nelle colture di alto valore. La crescita è ulteriormente supportata dagli incentivi politici che promuovono l'uso di input riciclati e di origine biologica. Al contrario, l'ammoniaca beneficia di economie di scala grazie a una logistica consolidata e a un'ampia accettazione agronomica. Ciò crea una struttura di mercato a doppio binario, con l'ammoniaca che domina in termini di volume, mentre il potassio di origine biologica si espande nelle applicazioni premium e regolamentate a livello ambientale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di origine: l'elettrolisi genera un'impennata nei percorsi di smaltimento dei rifiuti.
Nel 2025, l'idrogeno elettrolitico (energia rinnovabile) ha rappresentato la quota maggiore, pari al 54.0%, del mercato dei fertilizzanti ecologici, grazie al forte sostegno politico e alla crescente diffusione di sistemi di produzione di idrogeno alimentati da fonti rinnovabili. La sua importanza è attribuita alla scalabilità e all'allineamento con gli obiettivi di decarbonizzazione nei settori energetico e agricolo. Inoltre, le vie di produzione di idrogeno da rifiuti stanno guadagnando terreno grazie alla loro capacità di utilizzare flussi di rifiuti urbani e industriali, consentendo la produzione localizzata e supportando le iniziative di economia circolare.
Si prevede che la produzione di idrogeno da rifiuti crescerà al tasso annuo composto (CAGR) più rapido, pari al 10.0% dal 2026 al 2031, trainata dal crescente interesse per l'efficienza delle risorse e le soluzioni di gestione dei rifiuti. Sebbene l'elettrolisi rimanga la tecnologia dominante grazie a quadri normativi ben definiti e a investimenti costanti, la produzione di idrogeno da rifiuti si sta espandendo nelle regioni con abbondante disponibilità di materie prime. Questa tendenza evidenzia una distinzione geografica: le aree ricche di energie rinnovabili privilegiano l'elettrolisi, mentre le regioni ad alta densità di rifiuti adottano tecnologie alternative per la produzione di idrogeno.
Per tipologia di coltura: i cereali sono in testa, mentre l'orticoltura registra rapidi progressi.
Nel 2025, i cereali e i granagli hanno conquistato la quota maggiore del mercato dei fertilizzanti ecologici, pari al 38.0%, grazie alle vaste aree di coltivazione e all'elevata domanda di azoto. Questo predominio è ulteriormente rafforzato dalle consolidate pratiche agricole su larga scala e dai modelli tradizionali di utilizzo dei fertilizzanti. La crescita del segmento è sostenuta dal ruolo cruciale dei cereali e dei granagli come colture di base, che richiedono rese costanti e una gestione ottimale della fertilità del suolo. Inoltre, la crescente attenzione alla sostenibilità nelle filiere globali dei cereali ha amplificato la domanda di fertilizzanti azotati ecologici, garantendo che questo segmento rimanga un attore chiave nel mercato dei fertilizzanti ecologici.
Si prevede che il settore ortofrutticolo registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.5%, dal 2026 al 2031, sostenuto dalla crescente domanda di prodotti sostenibili e di alta qualità. L'adozione di pratiche agricole avanzate, come le tecniche di agricoltura di precisione e i sistemi di fertirrigazione, sta incentivando l'utilizzo di fertilizzanti ecologici specializzati in orticoltura. Questo segmento beneficia inoltre di un maggiore potere di determinazione dei prezzi e di standard di approvvigionamento incentrati sulla sostenibilità. Con il progressivo spostamento delle preferenze dei consumatori verso prodotti ecocompatibili, si prevede che il settore ortofrutticolo supererà in crescita quello dei cereali sfusi, consolidando la propria posizione sul mercato.
Per forma: i comandi solidi, mentre i liquidi acquisiscono precisione
Nel 2025, i fertilizzanti solidi rappresentavano la quota maggiore, pari al 65.0%, del mercato dei fertilizzanti ecologici. Questo predominio è attribuito alla facilità di stoccaggio e trasporto, nonché alla compatibilità con le attrezzature agricole convenzionali. Le consolidate catene di approvvigionamento e la convenienza economica li rendono la soluzione preferita per le grandi aziende agricole, in particolare nella produzione di colture di base. I fertilizzanti solidi sono ampiamente utilizzati nella coltivazione di cereali e granaglie grazie alla loro capacità di fornire nutrienti per periodi prolungati e di supportare metodi di applicazione su larga scala. Inoltre, la loro stabilità in diverse condizioni ambientali ne favorisce l'adozione, soprattutto nelle regioni con infrastrutture limitate e tecnologie di applicazione avanzate.
Si prevede che i fertilizzanti liquidi registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.2%, dal 2026 al 2031. Questa crescita è trainata dalla crescente adozione dell'agricoltura di precisione e dei sistemi di distribuzione dei nutrienti tramite irrigazione. Le formulazioni liquide offrono un migliore assorbimento dei nutrienti e perdite ridotte, risultando particolarmente adatte alle colture di alto valore. La loro compatibilità con la fertirrigazione e i sistemi di applicazione controllata consente agli agricoltori di ottimizzare l'efficienza d'uso dei nutrienti e migliorare le prestazioni delle colture. Questa tendenza riflette una crescente attenzione all'efficienza e al rispetto dell'ambiente, soprattutto nelle regioni con normative rigorose in materia di deflusso superficiale e una maggiore consapevolezza delle pratiche agricole sostenibili.
Analisi geografica
Mercato europeo dei fertilizzanti ecologici
Nel 2025, l'Europa deteneva la quota maggiore del mercato dei fertilizzanti ecologici, pari al 32.0%, grazie a solidi quadri normativi e alla tempestiva adozione di input agricoli a basse emissioni. I meccanismi di tariffazione del carbonio e gli obblighi in materia di sostenibilità stanno agevolando la transizione verso una produzione di fertilizzanti basata su fonti rinnovabili. Paesi come la Germania e i Paesi Bassi stanno integrando le energie rinnovabili con i sistemi di produzione di idrogeno e ammoniaca, rafforzando così le filiere di approvvigionamento regionali. Nonostante i vincoli di rete e le differenze politiche tra i vari Paesi, la costante pressione normativa continua a sostenere la leadership della regione nell'adozione di fertilizzanti sostenibili.
Mercato dei fertilizzanti ecologici nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.8%, dal 2026 al 2031, trainato dalla rapida industrializzazione e dalle forti iniziative governative a favore dell'integrazione delle energie pulite. Paesi come Cina, India e Australia stanno espandendo la capacità di produzione di idrogeno rinnovabile per supportare la produzione di fertilizzanti. La regione beneficia di abbondanti risorse solari ed eoliche, che offrono vantaggi in termini di costi, mentre gli investimenti guidati dalle politiche stanno accelerando lo sviluppo delle infrastrutture. Nonostante sfide come la disponibilità di acqua e i limiti della rete elettrica, la regione rimane un fattore chiave di crescita grazie alle sue dimensioni e alla disponibilità di risorse.
Mercato dei fertilizzanti ecologici in Nord America e Medio Oriente
Il Nord America sta promuovendo le catene del valore dei fertilizzanti a basse emissioni di carbonio attraverso solidi incentivi politici e dinamiche commerciali transfrontaliere. Il credito d'imposta per la produzione di idrogeno pulito previsto dalla Sezione 45V fornisce fino a 3.00 USD per chilogrammo di idrogeno per un periodo di 10 anni, migliorando la redditività dei progetti e facilitando gli interventi di ammodernamento lungo la costa del Golfo e nel Midwest [3] Fonte: Dipartimento dell'Energia degli Stati Uniti, Risorse per il credito d'imposta per la produzione di idrogeno pulito (45V), 2025. Il Canada sta portando avanti le strategie di esportazione di ammoniaca blu, mentre il Messico sta valutando le importazioni dal sud-ovest degli Stati Uniti. Allo stesso tempo, il Medio Oriente sta sviluppando progetti di ammoniaca su larga scala alimentati da fonti rinnovabili, posizionandosi come un importante hub di esportazione per l'Europa e l'Asia.
Panorama competitivo
Il panorama competitivo è moderatamente frammentato, con attori principali come Yara International ASA, CF Industries Holdings Inc., Nutrien Ltd., OCI NV e Fertiglobe PLC che guidano gli investimenti nella produzione di fertilizzanti a basse emissioni. Queste aziende si stanno espandendo nelle filiere integrate dell'idrogeno e dell'ammoniaca per garantire la sicurezza dell'approvvigionamento a lungo termine e raggiungere gli obiettivi di sostenibilità. I fornitori di tecnologie che offrono elettrolizzatori e soluzioni di integrazione delle energie rinnovabili sono essenziali per facilitare la produzione su larga scala. I nuovi operatori si concentrano su sistemi modulari e decentralizzati, con l'obiettivo di servire i mercati agricoli regionali con modelli di implementazione flessibili.
L'innovazione rappresenta un fattore di differenziazione cruciale, con le aziende che sviluppano tecnologie di produzione alternative per ridurre i costi e migliorare l'efficienza. Gli sforzi di ricerca si concentrano sul miglioramento dei processi di generazione di idrogeno, sintesi di ammoniaca e recupero dei nutrienti. L'accesso alle energie rinnovabili, alle risorse idriche e alle infrastrutture rimane un fattore chiave che influenza il posizionamento competitivo. Le aziende che si assicurano accordi di fornitura a lungo termine e ottimizzano l'economia della produzione sono meglio attrezzate per espandere le proprie attività e soddisfare efficacemente la domanda emergente.
L'integrazione tecnologica, le partnership strategiche e gli investimenti in progetti su larga scala continuano a plasmare il posizionamento competitivo dei principali attori nel mercato dei fertilizzanti ecologici. Le aziende collaborano sempre più lungo l'intera catena del valore dell'idrogeno e dell'ammoniaca per accelerare la produzione e la distribuzione di fertilizzanti a basse emissioni. Ad esempio, Air Products and Chemicals Inc. e Yara International ASA hanno stretto una partnership nel dicembre 2025 per sviluppare e commercializzare ammoniaca a basse emissioni. Questa partnership integra la produzione di idrogeno con le reti globali di distribuzione dei fertilizzanti, riflettendo la crescente attenzione del settore alla decarbonizzazione, alla produzione di ammoniaca ecologica su larga scala e all'integrazione intersettoriale.
Leader del settore dei fertilizzanti ecologici
Yara International ASA
CF Industrie Holdings Inc.
Nutrien Ltd.
OCI NV
Fertiglobe PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Yara International ASA e Air Products and Chemicals Inc. hanno avviato trattative avanzate per progetti di produzione di ammoniaca a basse emissioni negli Stati Uniti e in Arabia Saudita, con l'obiettivo di raggiungere una decisione finale di investimento entro la metà del 2026.
- Maggio 2025: ACME Group ha firmato accordi per l'avanzamento delle fasi 2 e 3 del suo progetto di idrogeno e ammoniaca verdi a Duqm, in Oman, nell'ambito del quadro normativo e del portafoglio nazionale per l'idrogeno. Si prevede che ciascuna fase produca circa 71,000 tonnellate di idrogeno verde e 400,000 tonnellate di ammoniaca verde all'anno.
- Marzo 2024: Yara International ASA ha stipulato un accordo vincolante a lungo termine con ACME Group per la fornitura di 100,000 tonnellate metriche all'anno di ammoniaca rinnovabile proveniente dal progetto ACME in Oman. Questo accordo rappresenta uno dei primi contratti di fornitura commerciale su larga scala di ammoniaca verde a livello globale.
Ambito del rapporto sul mercato globale dei fertilizzanti verdi
Per fertilizzanti verdi si intendono i fertilizzanti prodotti utilizzando fonti di energia rinnovabile o materie prime sostenibili, come l'ammoniaca verde prodotta da idrogeno ottenuto tramite elettrolisi alimentata da energia solare o eolica. Questi fertilizzanti mirano a ridurre le emissioni di carbonio in agricoltura, preservando al contempo la fertilità del suolo e la produttività delle colture. Il rapporto sul mercato dei fertilizzanti verdi è segmentato per tipologia di fertilizzante (ammoniaca verde, urea verde, fosfato verde, potassio di origine biologica e altri fertilizzanti), per tecnologia di produzione (idrogeno elettrolitico (energia rinnovabile), gassificazione della biomassa, conversione dei rifiuti in idrogeno e altre fonti), per forma (solida e liquida), per tipologia di coltura (cereali, frutta e verdura, semi oleosi e legumi e altre colture) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono espresse in termini di valore (USD).
| Ammoniaca Verde |
| Urea verde |
| Fosfato verde |
| Potassio di origine biologica |
| Altro |
| Idrogeno elettrolitico (energia rinnovabile) |
| Gassificazione della biomassa |
| Rifiuti in idrogeno |
| Altre tecnologie emergenti |
| Tinte Unite |
| Liquido |
| Cereali e Cereali |
| Frutta e verdura |
| Semi oleosi e legumi |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di fertilizzante | Ammoniaca Verde | |
| Urea verde | ||
| Fosfato verde | ||
| Potassio di origine biologica | ||
| Altro | ||
| A cura di Source Technology | Idrogeno elettrolitico (energia rinnovabile) | |
| Gassificazione della biomassa | ||
| Rifiuti in idrogeno | ||
| Altre tecnologie emergenti | ||
| Per modulo | Tinte Unite | |
| Liquido | ||
| Per tipo di coltura | Cereali e Cereali | |
| Frutta e verdura | ||
| Semi oleosi e legumi | ||
| Altro | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei fertilizzanti ecologici?
Il mercato dei fertilizzanti ecologici aveva un valore di 2.97 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.97 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo il mercato dei fertilizzanti ecologici?
Si prevede che il mercato crescerà a un tasso annuo composto del 6.0% tra il 2026 e il 2031, trainato dagli obblighi di neutralità carbonica e dalla diminuzione dei costi delle energie rinnovabili.
Quale tipo di fertilizzante genera la maggior parte dei ricavi?
Nel 2025, l'ammoniaca verde deteneva la quota di mercato maggiore nel settore dei fertilizzanti ecologici, pari al 46.0%.
Quale regione è leader nell'adozione?
Nel 2025, l'Europa deteneva la quota maggiore del mercato dei fertilizzanti ecologici, pari al 32.0%.


