

Dimensioni e quota del mercato degli edifici verdi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 461.23 miliardo di dollari |
| Dimensione del mercato (2031) | 763.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.59% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
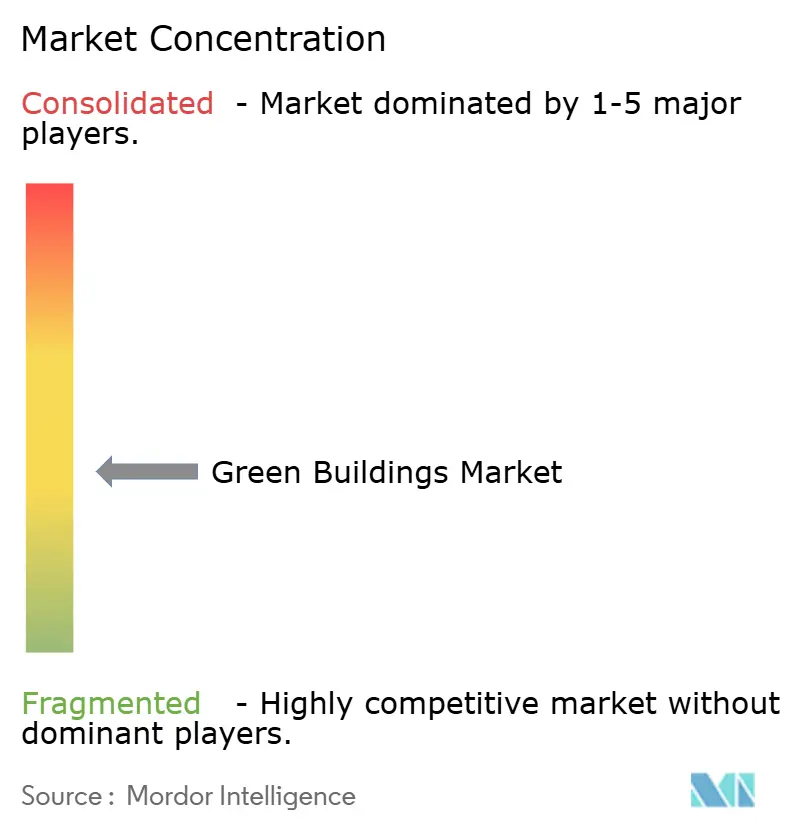
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli edifici verdi di Mordor Intelligence
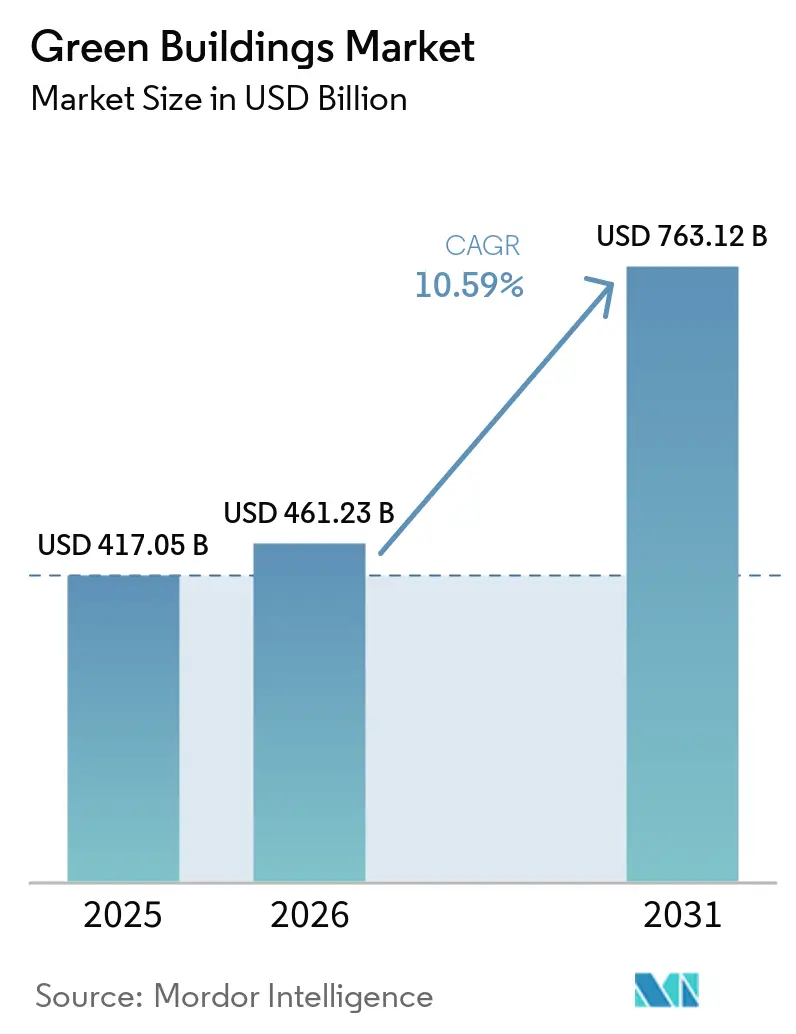
Si prevede che il mercato degli edifici verdi raggiungerà i 417.05 miliardi di dollari nel 2025, i 461.23 miliardi di dollari nel 2026 e i 763.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.59% dal 2026 al 2031.
Protocolli obbligatori di contabilizzazione del carbonio, certificati di prestazione energetica e strumenti di debito legati alla sostenibilità hanno trasformato l'efficienza da un requisito preferenziale a un prerequisito finanziario, riducendo la finestra di ammortamento degli involucri edilizi ad alte prestazioni e dei sistemi di smart building. I premi di locazione per gli asset certificati, uniti ai minori costi di finanziamento delle obbligazioni verdi, stanno indirizzando il capitale istituzionale verso progetti i cui dati operativi confermano riduzioni energetiche. Allo stesso tempo, gli obblighi di retrofit nelle economie mature e i progetti greenfield su larga scala nelle regioni emergenti ampliano il mercato dell'edilizia sostenibile diversificando la domanda tra le diverse fasi di costruzione. Le innovazioni nei materiali, dal calcestruzzo a basse emissioni di carbonio alle schiume poliuretaniche di origine biologica, rafforzano questo slancio offrendo ai proprietari percorsi verificabili per ridurre le emissioni di carbonio.
Punti chiave del rapporto
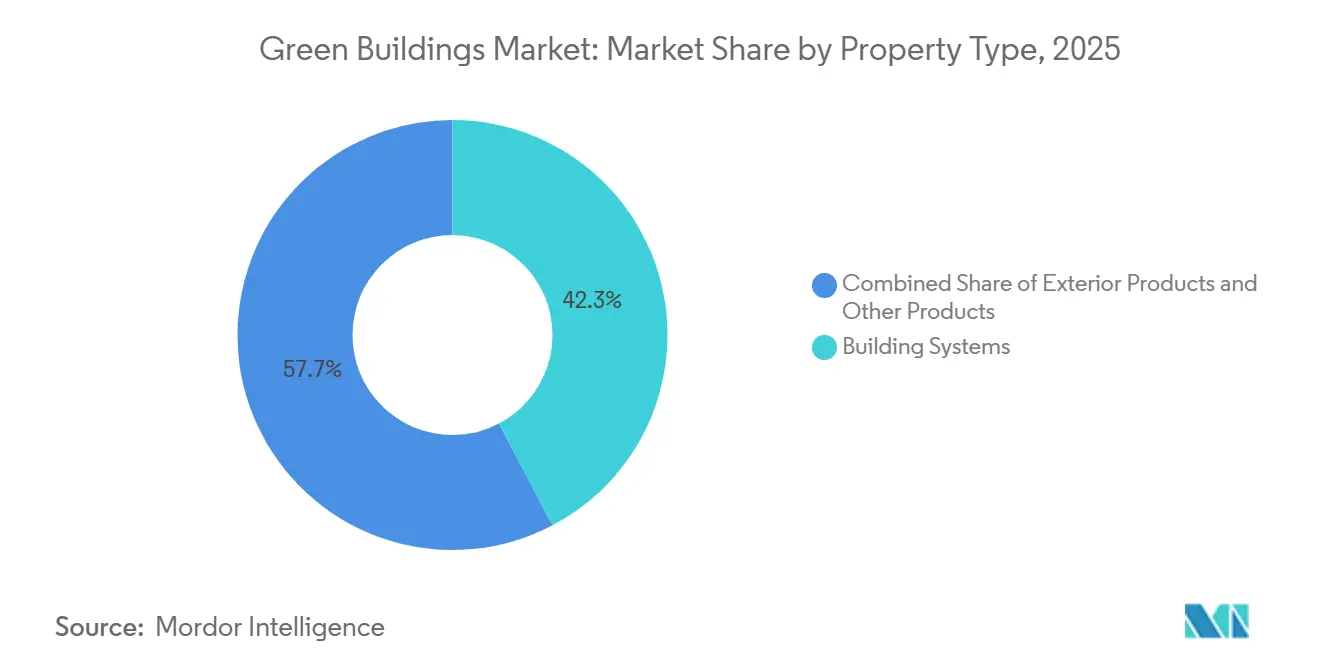
- Per tipologia di prodotto, nel 2025 i sistemi edilizi detenevano il 42.3% della quota di mercato dell'edilizia ecologica, mentre i prodotti per esterni hanno registrato la crescita più rapida, con un CAGR dell'11.21% fino al 2031.
- Per tipologia di utente finale, i progetti commerciali hanno dominato il settore dell'edilizia sostenibile con il 53.7% del fatturato nel 2025; si prevede che le strutture logistiche cresceranno a un tasso annuo composto (CAGR) dell'11.76% fino al 2031.
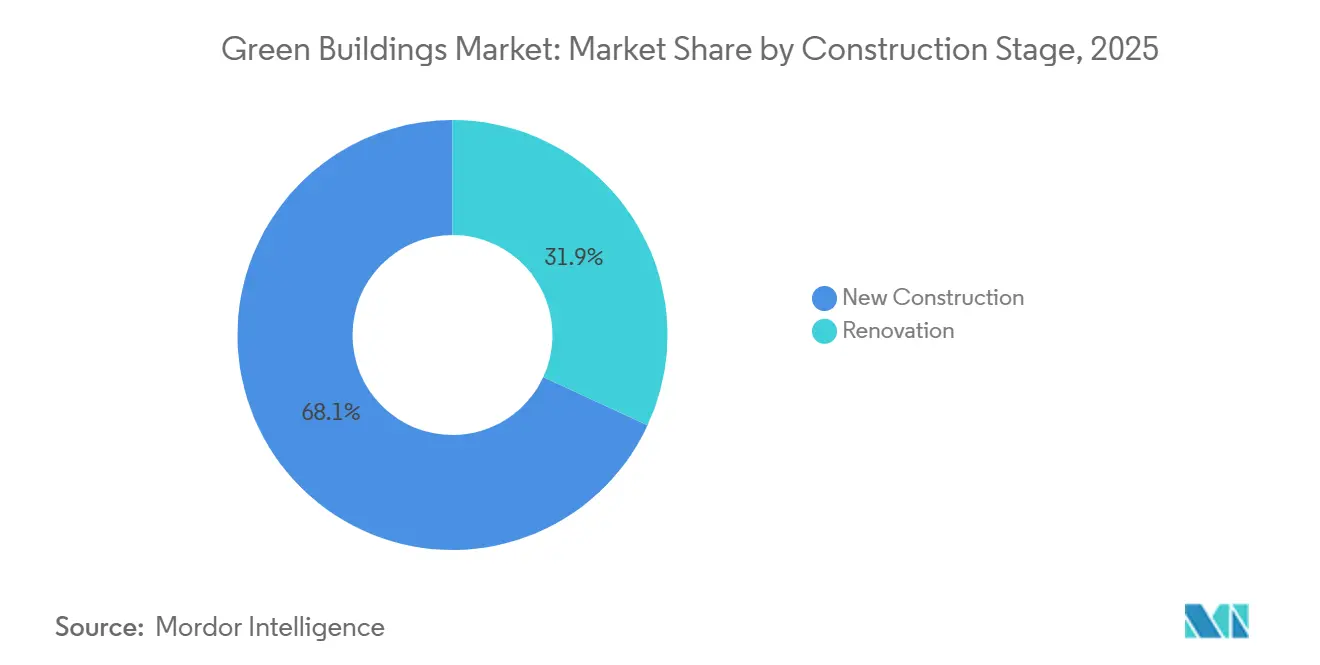
- Per quanto riguarda la fase di costruzione, le nuove costruzioni hanno rappresentato il 68.1% dell'attività del 2025, mentre la ristrutturazione sta procedendo a un CAGR dell'11.55%, il più rapido tra tutte le fasi.
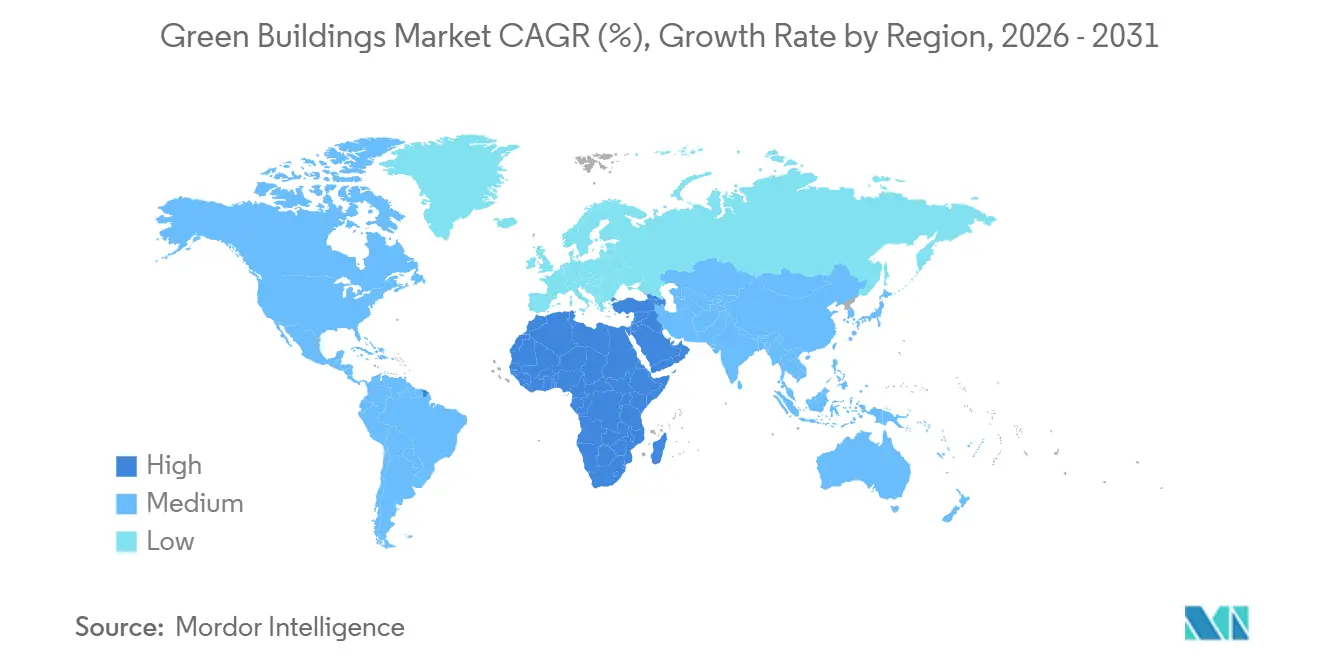
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il settore dell'edilizia sostenibile con il 37.6% del valore previsto per il 2025, mentre la regione del Medio Oriente e dell'Africa dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 12.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli edifici verdi
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe per l'edilizia ecologica e obblighi di certificazione | + 2.8% | Città UE, California, APAC di primo livello | Medio termine (2–4 anni) |
| L'aumento dei prezzi dell'energia sta incrementando la domanda di involucri ad alte prestazioni | + 2.1% | Europa, Nord America e APAC, dipendenti dalle importazioni di energia | A breve termine (≤2 anni) |
| Gli obiettivi ESG aziendali puntano all'apertura di finanziamenti green-bond e legati alla sostenibilità | + 2.5% | Centri finanziari del Nord America, Europa e APAC | Medio termine (2–4 anni) |
| Programmi di urbanizzazione rapida con codici di edilizia ecologica nell'area APAC | + 1.9% | Cina, India, Asia sud-orientale | A lungo termine (≥4 anni) |
| Obbligo di comunicazione delle emissioni di carbonio incorporate negli appalti pubblici | + 1.2% | UE, Regno Unito, selezione del Nord America, progetto pilota APAC | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme rigorose per l'edilizia ecologica e obblighi di certificazione
Le normative sugli edifici a emissioni zero ora dettano la valutazione dei progetti. La direttiva UE, rivista nel 2024, obbliga tutte le nuove strutture consegnate dopo il 2030 a raggiungere zero emissioni di carbonio operative e impone agli immobili non residenziali esistenti di soddisfare i requisiti minimi entro il 2027 [1] Commissione europea, “Direttiva sulla prestazione energetica degli edifici – Revisione”, europa.eu . Il Titolo 24 della California aggiunge tetti predisposti per l'installazione di pannelli solari e cablaggi per l'accumulo di energia tramite batterie alla progettazione di base, eliminando la possibilità di rimandare l'integrazione delle energie rinnovabili. Organismi di certificazione come LEED e BREEAM sono diventati i custodi della finanza verde perché gli istituti di credito richiedono la prova delle prestazioni prima della chiusura. Queste politiche anticipano le spese di conformità, ma allo stesso tempo sbloccano prestiti a costi inferiori, accelerando l'adozione in tutto il mercato dell'edilizia verde. Gli sviluppatori che non riescono a raggiungere i parametri di riferimento si trovano ad affrontare il rischio di immobilizzazioni non recuperabili, garantendo che le normative continuino a guidare la domanda.
L'aumento dei prezzi dell'energia aumenta la domanda di involucri ad alte prestazioni
La persistente volatilità dei prezzi dei carburanti dal 2023 ha portato l'efficienza energetica in cima alla lista dei desideri degli inquilini. Gli occupanti commerciali sono ora disposti a pagare affitti più elevati per edifici con tripli vetri, facciate a taglio termico e tetti riflettenti che riducono i carichi HVAC fino al 40% [2] International Energy Agency, “Energy Efficiency 2025,” iea.org . I data center e gli hub logistici delle zone a clima caldo si uniscono agli uffici delle zone a clima freddo nella specificazione di involucri a tenuta d'aria perché i costi di raffreddamento spesso superano le bollette del riscaldamento. Con periodi di ammortamento che si riducono a sette anni o meno, i proprietari possono giustificare rivestimenti e pacchetti di finestre di alta qualità anche nei mercati secondari. Gli involucri ad alte prestazioni, pertanto, sono un fattore trainante per la crescita della spesa per la riqualificazione energetica nell'intero mercato dell'edilizia verde.
Gli obiettivi ESG aziendali puntano all'apertura di finanziamenti green-bond e legati alla sostenibilità
I mercati del debito ora fissano un prezzo per il carbonio. L'emissione di obbligazioni verdi immobiliari ha superato i 150 miliardi di dollari nel 2024, mentre i prestiti legati alla sostenibilità sono aumentati del 40% nel 2025, con l'adeguamento dei tassi di interesse ai guadagni energetici verificati. I piccoli costruttori ottengono accesso ai finanziamenti impegnandosi a garantire prestazioni superiori, ampliando la partecipazione al mercato dell'edilizia sostenibile. Le compagnie assicurative rafforzano questa tendenza riducendo i premi per gli asset con intensità energetica inferiore a 100 kWh/m². Il circolo vizioso di capitale più economico per edifici migliori sostiene una domanda sostenuta di sistemi ad alta efficienza.
Programmi di urbanizzazione rapida con codici di edilizia ecologica nell'area APAC
La regione Asia-Pacifico aggiunge ogni anno quasi 1 miliardo di m² di superficie urbana, praticamente tutta soggetta a normative obbligatorie per l'edilizia sostenibile. La Smart Cities Mission indiana concede bonus di superficie per i progetti classificati IGBC, incentivando i costruttori privati a superare i requisiti minimi. Vietnam e Indonesia adottano questo approccio nelle zone economiche speciali per soddisfare gli standard degli inquilini multinazionali. Poiché i parametri ecologici sono integrati nei piani regolatori, i costi di conformità rimangono bassi, alimentando un volume costante per gli integratori di sistemi nel mercato dell'edilizia sostenibile della regione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di capitale e certificazione | -1.4% | Globale, più forte nei mercati residenziali sensibili ai costi | A breve termine (≤2 anni) |
| Catene di fornitura frammentate per materiali a basse emissioni di carbonio | -0.9% | APAC emergente, MEA, Sud America | Medio termine (2–4 anni) |
| Carenza di manodopera qualificata nei metodi sostenibili avanzati | -1.1% | Nord America, Europa, APAC avanzato | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di capitale e certificazione
LEED Gold aggiunge comunque l'8-12% ai budget di costruzione, con onorari di consulenza per la modellazione e la verifica che superano i 50,000 dollari per progetti di medie dimensioni. Gli sviluppatori di edilizia residenziale a prezzi accessibili faticano a monetizzare questo sovrapprezzo, rallentando l'adozione nei segmenti a basso reddito del mercato dell'edilizia sostenibile. Alcune aziende di servizi pubblici cofinanziano gli aggiornamenti di efficienza energetica, ma i programmi rimangono frammentati, lasciando un divario di finanziamento che limita la crescita a breve termine.
Catene di fornitura frammentate per materiali a basse emissioni di carbonio
Gli impianti per la lavorazione del legno lamellare a strati incrociati (CLT) e per la produzione di cemento a basse emissioni di carbonio sono concentrati in Europa e Nord America. Le imprese edili dell'area Asia-Pacifico e del Medio Oriente sono costrette a importare materiali da costruzione ecocompatibili , pagando costi di trasporto aggiuntivi che erodono i profitti dei progetti. Ritardi di sei mesi o più compromettono le tempistiche legate alle scadenze normative. Le iniziative di produzione regionali e l'armonizzazione degli standard dei materiali attenueranno il collo di bottiglia, ma i progressi saranno graduali.
Analisi del segmento
Per tipo di prodotto: i sistemi di costruzione dominano attraverso risparmi verificati
I sistemi di gestione degli edifici hanno rappresentato il 42.3% del fatturato del 2025, diventando la fetta più grande del mercato dell'edilizia sostenibile. I retrofit HVAC, le pompe di calore a flusso di refrigerante variabile e i refrigeratori avanzati rafforzano questa categoria riducendo la dipendenza dai combustibili fossili e rispettando le nuove normative sui refrigeranti. Le piattaforme di gestione intelligente degli edifici integrano HVAC, illuminazione e controllo degli accessi in un'unica dashboard unificata che i proprietari utilizzano per dimostrare i miglioramenti in termini di efficienza agli istituti di credito. Con gli ammodernamenti degli involucri edilizi prossimi ai limiti fisici, i dati sulle prestazioni dei sistemi forniscono il percorso più chiaro per il ROI e sostenere una crescita a due cifre.
I prodotti per esterni – pannelli isolanti, vetrate ad alte prestazioni, tetti riflettenti – rimangono essenziali, ma crescono più modestamente con la saturazione dell'adozione basata sul codice. Elementi per interni come vernici a basso contenuto di COV e pavimenti riciclati cavalcano l'onda della certificazione per il benessere, soprattutto negli uffici di lusso. Linee emergenti – cartongesso a cambiamento di fase e vetro elettrocromico – offrono un potenziale di crescita, ma attendono riduzioni dei costi. Fondamentalmente, i fornitori che garantiscono l'interoperabilità plug-and-play con gli hub IoT possono offrire prezzi più elevati, mentre i prodotti stand-alone tradizionali rischiano la commoditizzazione. Di conseguenza, si prevede che i prodotti per esterni supereranno altre categorie con un CAGR dell'11.21% fino al 2031, riducendo il divario con i sistemi di costruzione nel mercato dell'edilizia sostenibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le proprietà commerciali sono sotto pressione da parte degli inquilini
Nel 2025, gli immobili commerciali hanno rappresentato il 53.7% della spesa globale, a testimonianza della crescente domanda da parte degli inquilini di efficienza verificabile e di rendicontazione delle emissioni di carbonio. I proprietari di uffici si trovano ad affrontare una corsa verso la qualità, mentre gli occupanti puntano a minori emissioni di Scope 3. I rivenditori ristrutturano i negozi per ridurre i costi energetici a fronte della pressione sui margini, mentre gli operatori logistici investono in magazzini a temperatura controllata con pannelli solari sui tetti per soddisfare gli standard della catena del freddo. Gli enti istituzionali, come università e ospedali, ricorrono ai green bond con scadenza ventennale, in linea con i tempi di ammortamento derivanti dal risparmio energetico.
L'adozione residenziale è biforcuta. Il mercato degli appartamenti di lusso considera la sostenibilità un elemento distintivo dello stile di vita, ma l'adozione di massa è in ritardo nonostante gli incentivi politici. I progetti multifamiliari nei centri urbani devono ora raggiungere punteggi energetici minimi in tutta Europa e in diverse aree metropolitane dell'Asia-Pacifico, spingendo gli scaldacqua a pompa di calore e i sistemi di smaltimento delle acque grigie verso la progettazione di massa. Si prevede che le strutture logistiche, il sottosegmento commerciale in più rapida crescita, si espanderanno a un CAGR dell'11.76% fino al 2031, poiché l'e-commerce traina la costruzione di magazzini legata alle scadenze per l'azzeramento delle emissioni nette. Il predominio commerciale persisterà quindi, aiutato da periodi di mantenimento più lunghi che si allineano con i tempi di ammortamento del sistema nel mercato dell'edilizia sostenibile.
Per fase di costruzione: la ristrutturazione accelera con l'avvicinarsi delle scadenze
Le nuove costruzioni hanno rappresentato il 68.1% della spesa del 2025, grazie ai megaprogetti nei mercati emergenti e alla più facile integrazione delle specifiche ecologiche fin dal primo giorno. Tuttavia, la ristrutturazione è il settore più dinamico, destinato a registrare un CAGR dell'11.55%, poiché le autorità di regolamentazione ora richiedono interventi di ristrutturazione radicali per gli edifici con le performance più scarse. Le normative UE impongono interventi di ammodernamento per il 15% degli edifici con le performance peggiori entro il 2027, determinando un aumento dell'isolamento, della sostituzione delle finestre e dei controlli intelligenti nelle economie mature.
Le città con vincoli territoriali preferiscono progetti di riutilizzo adattivo che riducono le emissioni di carbonio attraverso la conservazione degli involucri strutturali. Gli appaltatori specializzati che offrono pacchetti di retrofit chiavi in mano - isolamento, tenuta all'aria, sostituzione di pompe di calore - segnalano una crescita del portafoglio ordini di oltre il 25% su base annua. Le vendite di isolamenti per retrofit di Kingspan in Europa sono aumentate del 28% nel 2025, a dimostrazione di questa svolta. Sebbene i progetti greenfield in Asia e Medio Oriente continuino a dominare i volumi, la quota di mercato delle ristrutturazioni nel settore dell'edilizia sostenibile continuerà a crescere con l'invecchiamento del patrimonio esistente e le sanzioni normative per la demolizione.
Analisi geografica
Mercato degli edifici verdi nell’area APAC
L'area Asia-Pacifico ha rappresentato il 37.6% del fatturato del mercato dell'edilizia sostenibile nel 2025, sostenuto dalla politica cinese a doppia emissione di carbonio e dalla rapida adozione da parte dell'India di obbligazioni verdi per il finanziamento delle infrastrutture urbane. La Cina ha superato i 10 miliardi di m² di superficie coperta certificata nel 2024 e le quotazioni IGBC in India sono cresciute del 25% nel 2025. Giappone e Corea del Sud hanno adeguato gli uffici degli anni '1990 alle nuove e rigorose normative, mentre i sussidi statali australiani accelerano l'installazione di pannelli solari e sistemi di accumulo sui tetti delle abitazioni suburbane. Queste dinamiche garantiscono che l'area Asia-Pacifico rimanga leader in termini di volume, sebbene la crescita si attenui con l'avanzare delle normative.
Mercato degli edifici verdi in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa è quella che cresce più rapidamente nel settore dell'edilizia verde, con una previsione di crescita annua composta (CAGR) del 12.23% fino al 2031, grazie ai progetti Vision 2030 dell'Arabia Saudita da 500 miliardi di dollari e ai mandati per le città a zero emissioni degli Emirati Arabi Uniti [3] Fondo per gli investimenti pubblici (Arabia Saudita), "Vision 2030 Investment Report", pif.gov.sa. Gli appalti su scala giga di NEOM integrano fin dall'inizio sistemi di energia rinnovabile, raffreddamento centralizzato e riciclo dell'acqua, creando mega-ordini per i fornitori di involucri e sistemi. Gli Emirati Arabi Uniti richiedono che il 75% degli edifici sia in possesso di una certificazione verde entro il 2030, dando il via a un'ondata di riqualificazione del patrimonio edilizio esistente. Il Sudafrica investe in impianti solari e batterie in loco per sfuggire all'instabilità della rete, e Lagos sperimenta codici per l'edilizia popolare, lasciando intendere una più ampia adozione a livello continentale.
Mercato degli edifici ecocompatibili in Nord America, Europa e America Latina
Il Nord America e l'Europa, sebbene maturi, rimangono fondamentali. Gli Stati Uniti hanno emesso 45 miliardi di dollari in obbligazioni verdi immobiliari nel 2024, finanziando gli aggiornamenti LEED nelle principali aree metropolitane. Il Canada impone edifici federali a zero emissioni nette entro il 2030, consolidando la politica provinciale. Le ristrutturazioni europee accelerano nell'ambito del pacchetto Fit-for-55, con Germania e Francia che destinano i sussidi a riqualificazioni energetiche profonde. Il Regno Unito lega i parametri di efficienza energetica alle norme di sicurezza degli edifici, promuovendo il rivestimento delle facciate e nuovi impianti di riscaldamento, ventilazione e condizionamento (HVAC). L'America Latina cresce in modo selettivo; il Brasile è leader con le azioni LEED a San Paolo, mentre il Messico adotta standard verdi per soddisfare gli inquilini statunitensi che si stanno spostando verso il nearshoring. Nel complesso, queste regioni mantengono elevati i volumi di ristrutturazione, sostenendo il mercato globale dell'edilizia verde.
Panorama normativo
La conformità agli standard per l'edilizia sostenibile è sempre più influenzata da requisiti obbligatori in materia di prestazioni energetiche e da regimi di divulgazione, piuttosto che dalla sola adozione volontaria. In Europa, la Direttiva sulla prestazione energetica nell'edilizia (EPBD) rivista, adottata nel 2024, inasprisce le aspettative minime di prestazione per il patrimonio edilizio esistente e stabilisce un obiettivo di zero emissioni di carbonio per i nuovi edifici consegnati dopo il 2030. Ciò sta accelerando i programmi di riqualificazione e aumentando le esigenze di documentazione in ambito di progettazione, materiali e gestione. Un simile slancio politico è visibile nelle città asiatiche ad alta attività, con l'entrata in vigore, nel gennaio 2025, del Regolamento sull'edilizia sostenibile di Shanghai, che introduce i requisiti di certificazione per le nuove costruzioni.
I codici e la trasparenza influenzano anche gli appalti e i finanziamenti. L'introduzione degli standard IFRS S1 e IFRS S2 in materia di sostenibilità aumenta la pressione su proprietari e sviluppatori affinché comprovino le dichiarazioni relative al clima e all'energia con dati verificabili, il che rafforza la domanda di sistemi di misurazione, sistemi di gestione degli edifici e documentazione certificata dei materiali. Iniziative più ampie, promosse da organismi come la Global Alliance for Buildings and Construction (GlobalABC), tra cui gli impegni verso codici energetici edilizi obbligatori, rafforzano la convergenza verso prestazioni misurabili e documentazione di prodotto conforme alle normative.
Analisi della catena del valore
La catena del valore degli edifici verdi inizia con le materie prime a monte e gli input a basse emissioni di carbonio (cemento, vetro, isolanti chimici, metalli, legno), prosegue con la produzione del prodotto (involucro, finiture interne e sistemi costruttivi) e passa poi alla fase di progettazione e specifica (architetti, ingegneri, modellatori energetici e consulenti per la certificazione). Da qui, la fase di appalto e installazione (imprese edili generali e aziende specializzate in interventi di riqualificazione) alimenta la gestione e la verifica delle prestazioni, che comprende la messa in servizio, le piattaforme di gestione degli edifici e il monitoraggio continuo per finanziatori e occupanti. Per aiutare i progetti a dimostrare i risultati in termini di energia e emissioni di carbonio, i principali fornitori offrono sempre più spesso pacchetti di materiali con servizi digitali e documentazione, in linea con la tendenza del mercato verso finanziamenti basati sulle prestazioni.
La trasparenza sulle emissioni di carbonio incorporate sta diventando uno standard nei flussi di lavoro di approvvigionamento, favorendo i fornitori in grado di fornire valutazioni del ciclo di vita e dichiarazioni ambientali di prodotto (EPD) su larga scala e nei tempi previsti. I grandi produttori stanno inoltre inasprendo i requisiti dei fornitori per i dati sulle emissioni primarie al fine di gestire l'impronta di Scope 3, mentre gli acquisti si stanno strutturando maggiormente attraverso marketplace selezionati che pre-approvano i prodotti sostenibili (ad esempio, piattaforme come ROOT to Market, citata in diverse fonti del settore). Questo sta gradualmente riducendo la frammentazione dei materiali a basse emissioni di carbonio, ma aumenta anche l'importanza della tracciabilità, della verifica da parte di terzi e dello scambio di dati interoperabile tra fornitori di prodotti, appaltatori e piattaforme di gestione degli edifici.
Panorama competitivo
I giganti globali dell'isolamento e delle facciate – Kingspan, Saint-Gobain, Owens Corning – sfruttano la scalabilità e la ricerca e sviluppo per abbinare materiali ad alte prestazioni al monitoraggio digitale, consolidando così i rapporti con i clienti. Gli ecosistemi EcoStruxure di Schneider Electric e OpenBlue di Johnson Controls uniscono hardware e abbonamenti di analisi che convertono le vendite una tantum in annualità di servizi. La concorrenza ruota attorno alla dimostrazione del risparmio energetico, non solo alle specifiche di prodotto, costringendo i ritardatari a collaborare per non rischiare l'esclusione dalle grandi gare d'appalto.
L'innovazione dei materiali accresce la rivalità. Il cemento a basse emissioni di carbonio di Holcim e le piastrelle per moquette a emissioni negative di carbonio di Interface si differenziano in base al carbonio incorporato, un parametro che ora viene monitorato dagli appalti pubblici. Startup come Sublime Systems puntano su tecnologie per cementi elettrochimici che eliminano le emissioni di processo, potenzialmente superando gli operatori tradizionali. I fornitori in grado di certificare gli impatti dalla culla al cancello si aggiudicano rapidamente quote di progetti soggetti a regole di divulgazione, a dimostrazione della crescente intensità di dati del mercato dell'edilizia sostenibile.
L'edilizia industrializzata aggiunge un altro fronte. Binderholz e RedBuilt ampliano le fabbriche di legno lamellare incrociato e pareti a pannelli per compensare la carenza di manodopera qualificata e ridurre gli sprechi in cantiere. Tuttavia, i progettisti si preoccupano dell'uniformità estetica, quindi le soluzioni ibride – nuclei in legno massiccio con facciate su misura – guadagnano terreno. Proliferano alleanze strategiche: Johnson Controls ha stretto una partnership con Microsoft Azure per l'analisi predittiva e Schneider Electric ha acquisito un'azienda di software statunitense per offerte di energia come servizio. Queste iniziative illustrano la convergenza tra prodotti per l'edilizia e piattaforme cloud, rimodellando le dinamiche competitive.
Leader del settore degli edifici verdi
Kingspan Group PLC
Saint Gobain SA
BASF SE
Johnson Controls International plc
Owens Corning
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: BASF SE ha ampliato il proprio portafoglio di additivi certificati a bilancio di biomassa per rivestimenti architettonici. L'ampliamento rafforza le credenziali di sostenibilità ed estende l'offerta di materiali per l'edilizia verde nel segmento dei rivestimenti. Supporta l'adozione di materiali a basso contenuto di carbonio incorporato negli edifici moderni e sostenibili.
- Luglio 2026: Il sistema di copertura solare integrato powerPanel di Kingspan Group PLC ha superato i test di conformità allo standard FM 4478. Questo traguardo convalida il fotovoltaico integrato nell'involucro edilizio come opzione realizzabile e conforme alle normative, favorendone l'adozione nel mercato del retrofit. Amplia così le possibilità di ristrutturazione degli edifici commerciali con opzioni di copertura solare.
- Maggio 2026: Kingspan Group PLC ha stretto una partnership con Zestec Renewable Energy per lanciare una soluzione di copertura solare finanziata per progetti di ristrutturazione commerciale. Questa soluzione accelera la domanda di rivestimenti solari integrati negli edifici commerciali ristrutturati. La partnership introduce interventi di ammodernamento dei tetti con finanziamenti agevolati, che consentono la realizzazione di progetti di retrofit.
Ambito e metodologia
Il mercato della bioedilizia riguarda gli edifici progettati, costruiti e gestiti in modo sostenibile. Ciò include edifici con efficienza energetica, energia rinnovabile, efficienza idrica, riduzione dei rifiuti e qualità ambientale interna.
Il mercato degli edifici verdi è segmentato per prodotto (prodotti per esterni, prodotti per interni e altri prodotti (sistemi di costruzione, sistemi solari, ecc.)), per utente finale (residenziale, ufficio, vendita al dettaglio, istituzionale e altri utenti finali), per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e previsioni per il mercato degli edifici verdi in valore (USD) per tutti i segmenti di cui sopra.
| Prodotti per esterni |
| Prodotti per interni |
| Sistemi di costruzione |
| Altro |
| Residenziale | Appartamenti e condomini |
| Ville e case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Logistica | |
| Istituzioni | |
| Altri (immobili industriali, immobili ricettivi, ecc.) |
| Nuove Costruzioni |
| Ristrutturazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Prodotti per esterni | |
| Prodotti per interni | ||
| Sistemi di costruzione | ||
| Altro | ||
| Per utente finale | Residenziale | Appartamenti e condomini |
| Ville e case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Logistica | ||
| Istituzioni | ||
| Altri (immobili industriali, immobili ricettivi, ecc.) | ||
| Per fase di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli edifici verdi nel 2026?
Nel 2026, il mercato degli edifici verdi varrà circa 461.23 miliardi di dollari.
Quale CAGR è previsto per gli edifici verdi fino al 2031?
Si prevede che il mercato degli edifici verdi crescerà a un CAGR del 10.59%, raggiungendo i 763.12 miliardi di dollari entro il 2031.
Quale categoria di prodotti contribuisce maggiormente al fatturato?
I sistemi di costruzione, tra cui HVAC, controlli intelligenti e illuminazione, saranno in testa con il 42.3% della spesa del 2025.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un CAGR del 12.23% entro il 2031, guidata da Arabia Saudita ed Emirati Arabi Uniti.
Perché le ristrutturazioni stanno prendendo piede?
Le scadenze normative nell'UE e nelle principali città degli Stati Uniti impongono l'ammodernamento energetico degli edifici esistenti, determinando un CAGR dell'11.55% nella spesa per le ristrutturazioni.
Cosa ostacola una più rapida adozione di costruzioni sostenibili?
I sovrapprezzi iniziali, le catene di fornitura frammentate di materiali a basse emissioni di carbonio e la carenza di manodopera qualificata rallentano una più ampia diffusione sul mercato.


