

Dimensione e quota del mercato dei Green Bond
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
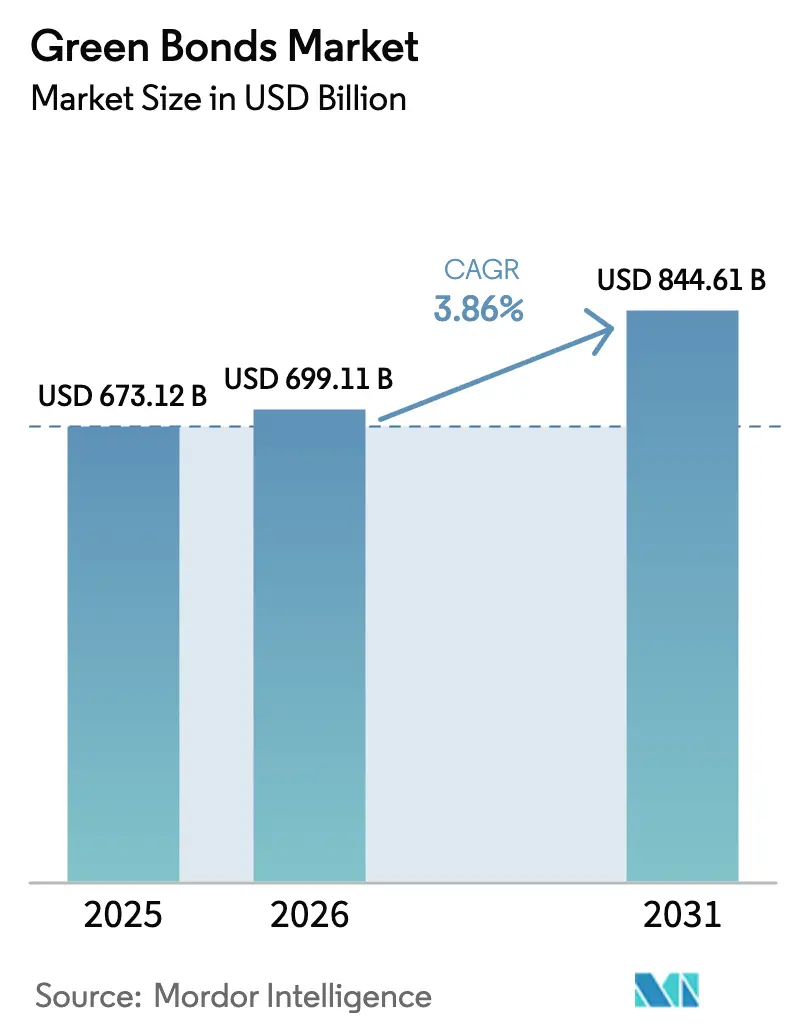
| Dimensione del mercato (2026) | 699.11 miliardo di dollari |
| Dimensione del mercato (2031) | 844.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.86% CAGR |
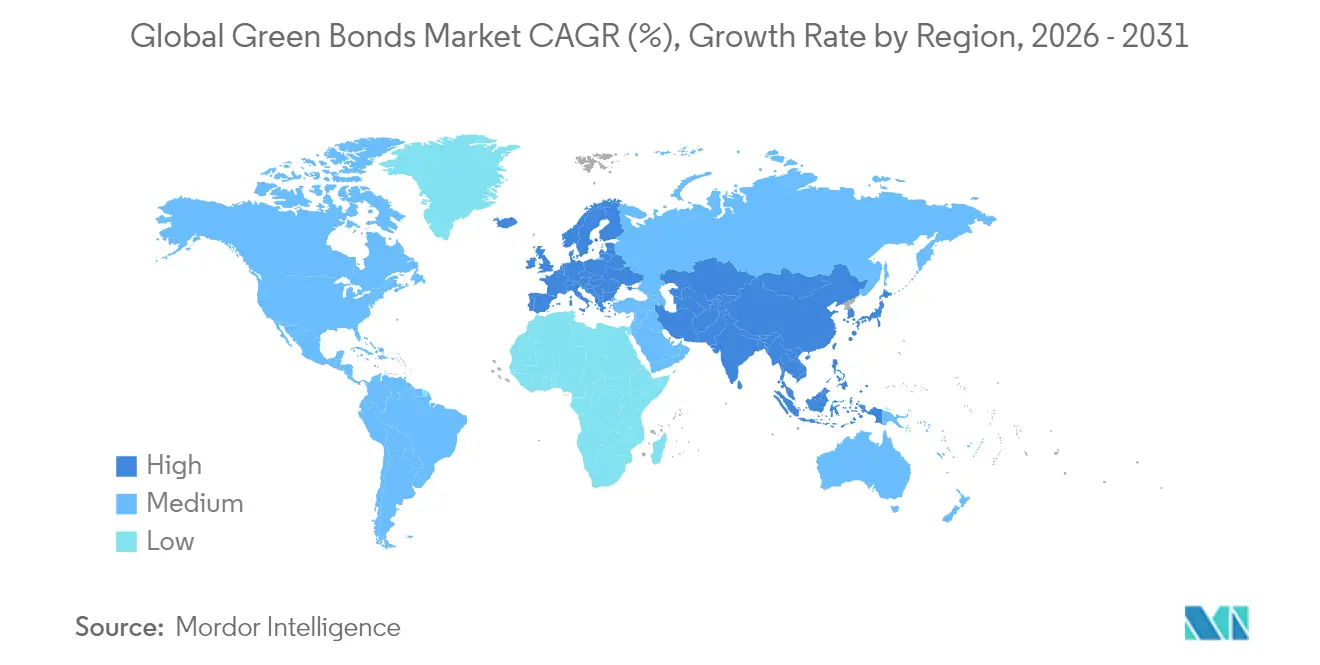
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
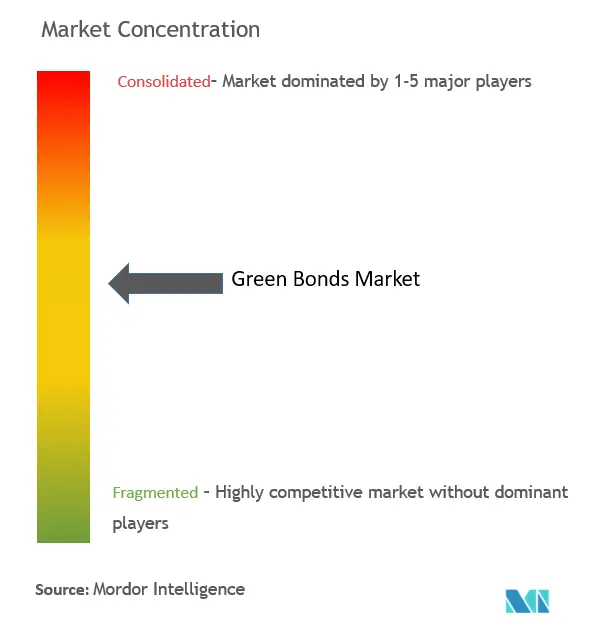
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei Green Bond di Mordor Intelligence
Si prevede che le dimensioni del mercato dei green bond cresceranno da 673.12 miliardi di dollari nel 2025 a 699.11 miliardi di dollari nel 2026 e si prevede che raggiungeranno gli 844.61 miliardi di dollari entro il 2031, con un CAGR del 3.86% nel periodo 2026-2031.
La domanda riflette la fusione dei segnali di una politica di zero emissioni nette con gli obblighi degli investitori per la decarbonizzazione, mentre i costi di emissione continuano a diminuire, poiché i progetti pilota di tokenizzazione e i registri digitali semplificano la documentazione. La convergenza normativa è lenta, eppure il nuovo sistema di etichettatura dell'Unione Europea spinge gli emittenti verso una rendicontazione più granulare, affinando la determinazione dei prezzi e assottigliando il greenium. I programmi sovrani globali ora inquadrano i green bond come strumenti di diplomazia climatica del settore pubblico, creando benchmark liquidi che attraggono capitali privati. Parallelamente, l'offerta aziendale accelera, poiché il calo dei costi livellati delle energie rinnovabili migliora i flussi di cassa dei progetti, ampliando l'universo investibile nel mercato dei green bond.
Punti chiave del rapporto
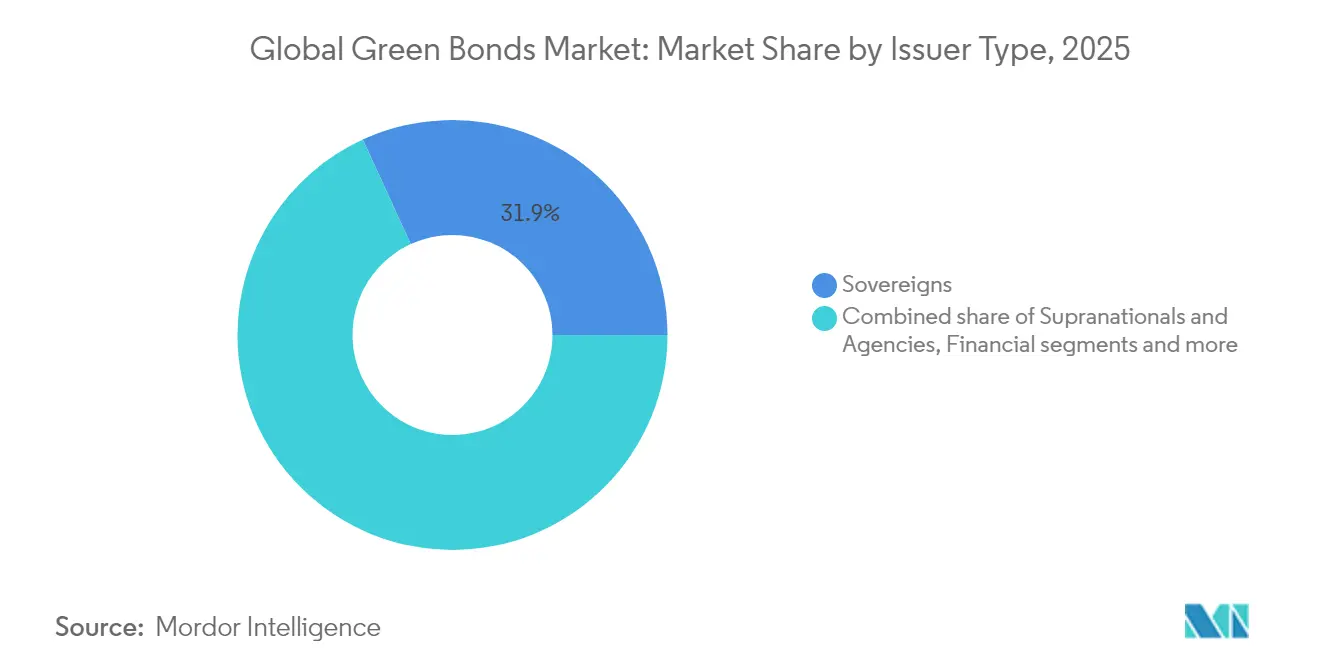
- In base alla tipologia di emittente, nel 31.85 i titoli sovrani erano in testa con il 2025% della quota di mercato delle obbligazioni verdi, mentre le società finanziarie hanno registrato il CAGR previsto più elevato, pari al 4.65% fino al 2031.
- In base all'utilizzo dei proventi, nel 28.15 i progetti energetici hanno catturato il 2025% delle dimensioni del mercato delle obbligazioni verdi; si prevede che i finanziamenti per l'uso del suolo e la biodiversità cresceranno a un CAGR del 6.72% entro il 2031.
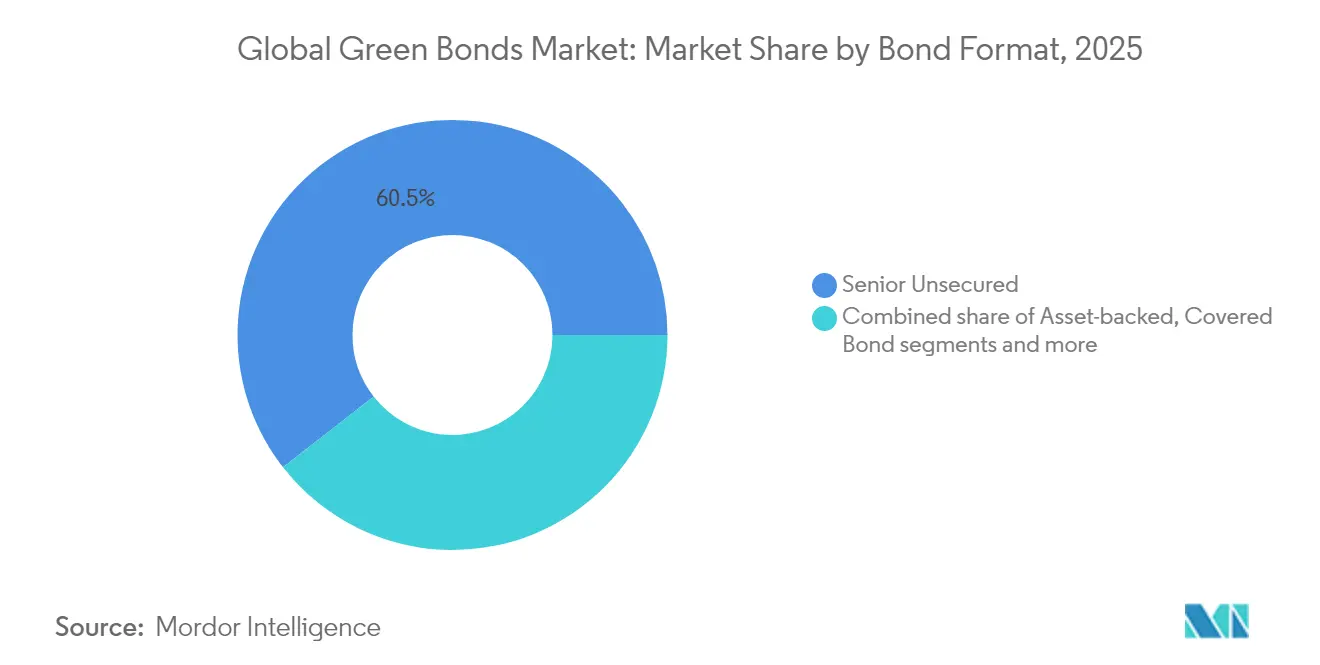
- In base al formato obbligazionario, nel 60.55 gli strumenti senior non garantiti rappresentavano una quota del 2025% del mercato delle obbligazioni verdi, mentre i formati sukuk stanno registrando un CAGR del 5.78% fino al 2031.
- In termini geografici, il mercato dei green bond in Europa ha detenuto una quota di fatturato del 43.70% nel 2025, mentre l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei green bond
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli impegni sovrani a zero emissioni nette accelerano l'emissione di titoli sovrani | + 0.8% | Globale; leadership iniziale in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Lo standard UE per le obbligazioni verdi stimola l'offerta aziendale | + 0.6% | Primarie in Europa; ricaduta globale | A breve termine (≤ 2 anni) |
| Il calo dell'LCOE dell'energia pulita migliora la bancabilità del progetto | + 0.9% | Globale; più forte nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Obbligazioni verdi "collegate alla biodiversità" che sbloccano la finanza della natura | + 0.4% | America Latina e Africa; espansione dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Obbligazioni verdi tokenizzate riducono i costi di emissione per le banche dei mercati emergenti | + 0.3% | Mercati emergenti, in particolare Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| I mandati di decarbonizzazione dei fondi comuni di investimento stimolano la domanda di energia verde da parte dei comuni | + 0.5% | Nord America ed Europa, con ricadute sull'Asia sviluppata | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Impegni a zero emissioni nette sovrane che accelerano l'emissione di titoli sovrani
L'emissione sovrana funge ormai da ancoraggio per la liquidità e le curve dei prezzi, come dimostra il debutto della Cina a Londra con un'emissione da 824 milioni di dollari che ha stabilito un benchmark transfrontaliero in RMB [1] Climate Bonds Initiative, “China Issues First Sovereign Green Bond on LSE,” climatebonds.net . L'obbligazione verde australiana da 4.41 miliardi di dollari ha attratto ordini per 13.86 miliardi di dollari, illustrando il ruolo catalitico della sovrasottoscrizione nell'afflusso di capitali privati. Il Canada ha ampliato il suo quadro di riferimento per includere le spese nucleari, allargando gli asset ammissibili senza diluire il rigore ambientale. Un'analisi della BIS rileva che i programmi sovrani aumentano del 23% l'emissione nazionale di obbligazioni sostenibili da parte delle imprese, sottolineando gli effetti dimostrativi. Con la COP30 all'orizzonte, i governi stanno pianificando gli accordi per definire gli standard regionali e assicurarsi i vantaggi reputazionali derivanti dall'essere i primi a muoversi.
Lo standard UE per le obbligazioni verdi stimola l'offerta aziendale
Lo standard europeo per le obbligazioni verdi (EuGB) è entrato in vigore nel dicembre 2024, introducendo la registrazione dei revisori esterni presso l'ESMA e le relazioni obbligatorie sull'allocazione [2] Unione europea, “Regolamento (UE) 2023/2631 che istituisce lo standard europeo per le obbligazioni verdi”, eur-lex.europa.eu . Finora solo tre emittenti hanno adottato l'EuGB, poiché i costi di conformità ne scoraggiano una rapida adozione. L'emissione di EuGB da 3.15 miliardi di dollari della Banca europea per gli investimenti stabilisce un punto di riferimento di liquidità per le aziende desiderose di attingere al pool di investitori europei allineati alla tassonomia, pari a 261.45 miliardi di dollari. Gli istituti finanziari sono tra i primi ad adottare lo standard perché già divulgano gli asset allineati alla tassonomia, ottenendo un vantaggio in termini di costi di finanziamento che potrebbe stimolare risposte competitive in altre regioni. Poiché le giurisdizioni esterne fanno riferimento ai criteri dell'UE, emergono opportunità di arbitraggio per gli emittenti in grado di gestire più tassonomie.
Il calo dell'LCOE dell'energia pulita migliora la bancabilità del progetto
I costi del solare su larga scala sono diminuiti dell'85% dal 2010 e quelli dell'eolico onshore del 56%, raggiungendo rispettivamente 0.057 USD/kWh e 0.039 USD/kWh [3] Agenzia internazionale per le energie rinnovabili, "Costi di generazione di energia rinnovabile nel 2024", irena.org . I minori costi di generazione rafforzano i rapporti di servizio del debito, comprimendo gli spread creditizi per i progetti di qualità. Tuttavia, i maggiori costi di capitale hanno fatto aumentare i prezzi dell'elettricità sul mercato del 30% nel 2024, creando temporanei ostacoli per gli sviluppatori a seguito del ripristino dei tassi di sconto. I costi di finanziamento variano ancora ampiamente: l'eolico onshore tedesco ha una media dell'1.1%, mentre il solare ucraino supera il 10%, evidenziando la dispersione del rischio macroeconomico. I proventi ora sono destinati agli aggiornamenti della rete e allo stoccaggio a batteria, essenziali per integrare le energie rinnovabili economiche ma variabili, rafforzando un circolo virtuoso di riduzione dei costi.
Obbligazioni verdi "collegate alla biodiversità" che sbloccano la finanza della natura
I nuovi modelli normativi della Colombia hanno aperto la strada a un'obbligazione per la biodiversità da 70 milioni di dollari, che finanzia specificamente iniziative agroforestali volte a promuovere l'uso sostenibile del suolo e la conservazione della biodiversità. Nel frattempo, la Banca Mondiale ha introdotto un'obbligazione da 225 milioni di dollari, che collega i rendimenti direttamente alle rimozioni di carbonio verificate, a dimostrazione del suo impegno per la riforestazione dell'Amazzonia e la lotta al cambiamento climatico. Con una mossa significativa, l'Uruguay ha lanciato un'obbligazione sovrana da 1.5 miliardi di dollari legata alla sostenibilità, che incorpora KPI relativi alle foreste native per garantire risultati ambientali misurabili, creando così un precedente a livello sovrano per l'integrazione della sostenibilità negli strumenti finanziari. Il Climate Bonds Standard ha ampliato il suo ambito di applicazione per includere i criteri di deforestazione agroalimentare, garantendo un approccio disciplinato e trasparente ai processi di verifica. Con la maturazione degli strumenti di misurazione, gli investitori istituzionali sono ora in grado di attingere ai mercati del capitale naturale, ottenendo esposizione a investimenti sostenibili, mantenendo al contempo rigorosi controlli del rischio e allineandosi agli obiettivi ambientali globali.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati tassi reali ampliano gli spread creditizi per gli emittenti con rating inferiore a investment grade | -0.7% | Globale; acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Le persistenti preoccupazioni sul greenwashing aumentano i costi delle opinioni di terze parti | -0.4% | Globale; focus normativo in Europa e Nord America | Medio termine (2-4 anni) |
| La mancanza di tassonomie asiatiche interoperabili blocca i flussi transfrontalieri | -0.3% | Primarie Asia-Pacifico, con ricadute sugli investitori istituzionali globali | Medio termine (2-4 anni) |
| La riduzione del "greenium" erode gli incentivi sui prezzi | -0.2% | Globale, con l'impatto più forte nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati tassi reali ampliano gli spread creditizi per gli emittenti con rating inferiore a quello di investimento
Una politica monetaria più restrittiva ha aumentato i rendimenti dei titoli del Tesoro decennali di 10 punti base all'inizio del 40, gonfiando i costi di indebitamento per gli emittenti con rating inferiore. Una ricerca della BCE mostra che gli spread statunitensi compressi sono vulnerabili, poiché 2025 miliardi di dollari di debito societario attendono di essere rifinanziati. Gli studi della Federal Reserve confermano che il geranio si accumula principalmente sui grandi titoli investment grade, lasciando gli sviluppatori più piccoli esposti a spread più ampi. I tassi di sconto più elevati erodono i valori attuali netti dei progetti rinnovabili a lungo termine, ritardando alcuni asset in pipeline nei mercati emergenti dove i buffer di sussidi sono esigui. Gli emittenti con passività in valuta estera affrontano un ulteriore livello di rischio poiché un dollaro forte amplifica gli oneri del servizio del debito, spingendo alcuni a coprire l'esposizione al tasso di interesse e al tasso di cambio con costi derivati più elevati. In risposta, le banche multilaterali stanno estendendo le strutture di finanza mista che assorbono le tranche di prima perdita, ma l'assorbimento rimane limitato dai massimali di garanzia sovrana.
Le persistenti preoccupazioni sul greenwashing aumentano i costi delle opinioni di terzi
Solo gli emittenti con solide credenziali si assicurano un geranio significativo, secondo un lavoro empirico di pricing pubblicato su riviste peer-reviewed. Le regole più severe dell'ESMA sulla denominazione dei fondi costringono i gestori patrimoniali a verificare gli asset sottostanti, aumentando la domanda di revisioni di terze parti che aggiungono 15-25 punti base ai costi di emissione. Il volume delle obbligazioni sostenibili a livello di mercato ha superato i 6 miliardi di dollari nel 2024, ma l'incoerenza nell'informativa alimenta lo scetticismo, spingendo a richiedere strumenti basati sui risultati che colleghino le cedole alla performance. Un controllo più rigoroso potrebbe consolidare l'emissione tra operatori esperti in grado di assorbire i costi di verifica. Anche le sanzioni reputazionali stanno aumentando; le autorità di regolamentazione in Europa possono ora multare gli emittenti fino al 5% del fatturato annuo per dichiarazioni di sostenibilità fuorvianti, aumentando il rischio di un uso improprio delle etichette. Come difesa, gli emittenti stanno adottando strumenti di reporting basati su blockchain che applicano la marcatura temporale ai feed di dati a livello di progetto, sebbene i problemi di interoperabilità tra le piattaforme rimangano irrisolti.
Analisi del segmento
Per tipo di emittente: i titoli sovrani mantengono la loro scala mentre le aziende accelerano
Nel 2025, i titoli sovrani hanno conquistato il 31.85% della quota di mercato delle obbligazioni verdi, sfruttando l'emissione di questi titoli per segnalare il proprio impegno climatico in vista dei forum multilaterali. Ciò evidenzia il ruolo crescente dei governi nel promuovere iniziative di finanza sostenibile . Le società finanziarie sono destinate a vedere crescere la propria quota di mercato nelle obbligazioni verdi a un tasso annuo composto del 4.65% fino al 2031, grazie alle normative sull'adeguatezza patrimoniale che incoraggiano le banche a dare priorità agli asset legati ai criteri ESG (ambientali, sociali e di governance). Questa tendenza riflette la crescente integrazione di considerazioni ambientali, sociali e di governance nelle strategie finanziarie. Inoltre, l'emissione obbligazionaria della Banca Mondiale da 1.10 miliardi di dollari per il 2025, che ha attratto ordini per ben 1.95 miliardi di dollari, ha sottolineato la solidità dei benchmark e la sicurezza percepita associata ai titoli delle banche di sviluppo, consolidando ulteriormente la fiducia degli investitori nelle emissioni sovranazionali.
Le società non finanziarie stanno reagendo alle pressioni di decarbonizzazione della catena di approvvigionamento; il debutto di Dow Chemical da 1.25 miliardi di dollari canalizza i proventi verso il suo programma Path2Zero. Le emissioni municipali rimangono sottopesate al 23% del volume verde statunitense, nonostante un mercato municipale annuo di 400 miliardi di dollari, segnalando un potenziale rialzo latente una volta che i protocolli di informativa saranno maturi. L'agenzia per l'edilizia popolare di Singapore ha emesso 703 milioni di dollari in obbligazioni verdi, dimostrando come i paesi sub-sovrani possano replicare le strategie sovrane per finanziare infrastrutture resilienti. Un crescente gruppo di agenzie di credito all'esportazione sta inoltre intervenendo con programmi di garanzia che riducono le cedole per gli esportatori industriali, vincolando i proventi delle obbligazioni verdi alle norme sui contenuti nazionali. Nel frattempo, i miglioramenti dei margini per le società investment-grade stanno incoraggiando programmi di emissione ripetuta che standardizzano la documentazione e riducono i tempi di esecuzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo dei proventi: il dominio dell'energia affronta la sfida della biodiversità
Nel 2025, il settore energetico ha conquistato il 28.15% del mercato dei green bond, trainato dal calo dei costi delle energie rinnovabili e dagli investimenti strategici nella rete elettrica. Questa posizione dominante evidenzia la capacità del settore di attrarre capitali significativi, poiché gli stakeholder danno priorità alle soluzioni energetiche sostenibili. La crescita del settore è ulteriormente supportata dagli sforzi globali per la transizione verso fonti energetiche più pulite e la riduzione delle emissioni di carbonio. Nel frattempo, il segmento Uso del Suolo e Biodiversità si è affermato come la categoria in più rapida crescita, destinata a raggiungere un CAGR del 6.72%. Questa crescita è alimentata dalla monetizzazione dei servizi ecosistemici verificati, che stanno creando flussi di cassa sempre più investibili e attirando l'attenzione degli investitori alla ricerca di opportunità di impatto ambientale. L'espansione del segmento riflette anche un crescente riconoscimento del valore economico della conservazione della biodiversità e delle pratiche di uso sostenibile del suolo.
I finanziamenti per l'edilizia acquistano slancio grazie a programmi di ammodernamento allineati alla tassonomia UE, mentre i proventi dei trasporti finanziano sempre più corridoi di ricarica per veicoli elettrici e carburante sostenibile per l'aviazione. Le infrastrutture idriche attraggono emittenti in aree geografiche soggette a siccità e gli stanziamenti industriali mirano all'elettrificazione dei processi e all'efficienza dei data center. I titoli obbligazionari per la biodiversità, come l'accordo con Amazon della Banca Mondiale, convalidano i percorsi di finanziamento della natura, diversificando la base patrimoniale oltre le energie rinnovabili convenzionali. I progetti legati all'idrogeno sono ora ammissibili in diversi quadri normativi, il che indica l'emergere di una pipeline di asset per elettrolizzatori e sistemi di stoccaggio che potrebbero rimodellare gli stanziamenti energetici dopo il 2027. Anche i finanziamenti per l'adattamento all'agricoltura resiliente ai cambiamenti climatici e alla difesa costiera si stanno insinuando nelle etichette "use of proven", ampliando il mix settoriale a disposizione degli investitori.
Per formato obbligazionario: la stabilità senior non garantita incontra l'innovazione dei Sukuk
Nel 2025, le strutture senior non garantite hanno conquistato una quota dominante del 60.55% sul mercato dei green bond, apprezzate per la loro semplicità e la solida liquidità secondaria. Gli investitori prediligono particolarmente queste strutture per la loro semplicità, che riduce la complessità di emissione e negoziazione. La loro elevata liquidità sul mercato secondario garantisce agli investitori la possibilità di acquistare e vendere facilmente queste obbligazioni, rendendole un'opzione interessante sia per gli investitori istituzionali che per quelli retail. Inoltre, l'ampia adozione delle strutture senior non garantite riflette la loro capacità di soddisfare la crescente domanda di strumenti di finanziamento green trasparenti e accessibili. Nel frattempo, gli strumenti sukuk stanno registrando una crescita del CAGR del 5.78%, poiché gli investitori islamici armonizzano la conformità alla Sharia con i requisiti ESG.
Il programma sovrano indonesiano ha stanziato ben 9.17 miliardi di dollari in sukuk verdi, destinando fondi a iniziative di controllo delle inondazioni e di ripristino delle mangrovie. In Europa, le strutture di covered bond stanno rafforzando l'erogazione di mutui ipotecari verdi, mentre nei mercati emergenti, i project bond garantiti da asset stanno finanziando singoli progetti energetici o di trasporto, spesso supportati da finanziamenti multilaterali. Innovazioni come il green bond digitale di Hong Kong sottolineano una tendenza istituzionale verso una maggiore efficienza dei costi e trasparenza. Inoltre, le obbligazioni legate alla sostenibilità, che adeguano gli step-up delle cedole in base agli indicatori di performance, stanno guadagnando terreno accanto ai tradizionali formati basati sull'utilizzo dei proventi. Questa tendenza offre agli emittenti un margine di manovra per finanziare spese in conto capitale che potrebbero non essere strettamente in linea con i criteri degli asset verdi. Infine, stanno emergendo programmi di mini-bond, in genere inferiori a 50 milioni di dollari, per progetti solari e di termovalorizzazione incentrati sulla comunità, sostenuti da esenzioni semplificate dal prospetto che alleviano i costi legali per gli sviluppatori locali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dei green bond
Nel 2025, l'Europa deteneva il 43.70% del mercato dei green bond, sostenuta dalla domanda dei fondi pensione e dall'introduzione del Green Bond Standard dell'UE. L'innovativa strategia "twin-bond" della Germania, che emette sia tranche convenzionali che green con scadenze sincronizzate, ha creato differenziali di rendimento distinti, rafforzando la trasparenza nella determinazione del prezzo secondario. Il programma BTP Green dell'Italia ha stanziato un significativo importo di 14.49 miliardi di dollari, prevedendo una potenziale riduzione delle emissioni di CO₂ nel corso della vita utile di 66.6 milioni di tonnellate. Tuttavia, solo il 9% dei green bond europei è pienamente allineato alla tassonomia dell'UE, evidenziando un notevole divario di conformità che potrebbe ostacolare le emissioni future. Questo divario sottolinea la necessità di un maggiore allineamento normativo e di un adattamento degli emittenti per soddisfare i rigorosi requisiti della tassonomia dell'UE, che potrebbero influenzare il ritmo di crescita del mercato dei green bond nella regione.
Mercato dei Green Bond nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.98%, sostenuta dall'emissione di obbligazioni verdi sovrane cinesi denominate in RMB a Londra e dal programma obbligazionario di transizione giapponese da 11 miliardi di dollari. Gli innovativi green bond basati su blockchain da 765 milioni di dollari di Hong Kong hanno ottenuto un notevole risparmio del 15-20% sui costi di emissione, creando un precedente che probabilmente verrà emulato dagli hub limitrofi. Singapore, nell'ambito di un quadro consolidato, punta a un ambizioso obiettivo di 35 miliardi di dollari in emissioni verdi entro il 2030, a dimostrazione del suo impegno a diventare un polo leader della finanza verde. Nel frattempo, l'Australia ha celebrato la sua prima operazione da 4.41 miliardi di dollari, attirando l'interesse degli investitori globali e segnalando la crescente attenzione del Paese alla finanza sostenibile. I diversi approcci della regione, dall'integrazione della blockchain ai programmi sovrani su larga scala, evidenziano la sua adattabilità e il suo potenziale per guidare l'innovazione nell'ambito dei green bond.
Il mercato dei green bond delle Americhe e del Medio Oriente e Africa
In Nord America, i progressi sono disomogenei. Mentre i comuni statunitensi detengono una quota modesta del mercato dei green bond, gli obblighi climatici a livello statale a New York e in California suggeriscono un'adozione più rapida, soprattutto con l'introduzione di informative standardizzate. Si prevede che questi obblighi, uniti alla crescente consapevolezza degli investitori, accelereranno l'adozione dei green bond negli Stati Uniti. Il quadro normativo ampliato del Canada, che ora include anche gli asset nucleari, diversifica le categorie ammissibili e segnala un solido sostegno federale, riflettendo l'approccio strategico del Paese all'espansione del mercato della finanza verde. In Sud America, gli enti sovrani sono pionieri con gli swap debito-natura; l'Uruguay si distingue, legando gli incrementi delle cedole dei suoi KPI bond agli obiettivi di conservazione delle foreste. Questo approccio innovativo allinea gli incentivi finanziari ai risultati ambientali, stabilendo un punto di riferimento per la finanza sostenibile nella regione. In Medio Oriente e Africa, gli Emirati Arabi Uniti e l'Arabia Saudita sono all'avanguardia nel settore dei sukuk sostenibili, fondendo sapientemente i principi della finanza islamica con gli impegni ESG. La loro leadership in questa nicchia di mercato sottolinea la capacità della regione di integrare i principi culturali e finanziari con gli standard globali di sostenibilità, aprendo la strada a un'ulteriore crescita della finanza sostenibile.
Panorama normativo
Il quadro normativo per le obbligazioni verdi è definito sia da linee guida volontarie di mercato che da standard ufficiali vincolanti. Lo Standard UE per le obbligazioni verdi (Regolamento (UE) 2023/2631), in vigore da dicembre 2024, introduce norme prescrittive sull'utilizzo dei proventi, sulla rendicontazione dell'allocazione e sui requisiti di revisione esterna che operano in parallelo con i Principi ICMA per le obbligazioni verdi. Nel giugno 2026, l'ICMA ha pubblicato un documento della sua Task Force sugli standard ufficiali che confronta la sterlina britannica (GBP) e lo Standard UE per le obbligazioni verdi (EuGBS) per aiutare gli emittenti a gestire l'esecuzione e la documentazione con doppia etichetta.
L'attenzione delle autorità di vigilanza in materia di verifica e divulgazione delle informazioni sta aumentando. Dal 21 giugno 2026, i revisori esterni indipendenti per le obbligazioni verdi europee dovranno essere registrati presso l'ESMA, formalizzando così la supervisione di una funzione che incide sulle tempistiche e sui costi di emissione. Al di fuori dell'UE, le autorità di regolamentazione stanno rafforzando l'allineamento delle informative sulla sostenibilità, come dimostra la consultazione della FCA del Regno Unito (CP26/5, marzo 2026) relativa ai futuri standard britannici di rendicontazione sulla sostenibilità basati sui framework ISSB, e le linee guida della MAS sulla gestione del rischio ambientale (5 marzo 2026), che innalzano le aspettative in materia di pianificazione della transizione per gli istituti finanziari attivi nei mercati del debito con rating.
Analisi della catena del valore
La catena del valore delle obbligazioni verdi inizia con l'individuazione di attività ammissibili e lo sviluppo del quadro di riferimento da parte degli emittenti (sovrani, agenzie, società finanziarie, società non finanziarie e sub-sovrani), per poi proseguire con la strutturazione, la documentazione, l'esecuzione, la quotazione e la rendicontazione post-emissione. I lead manager e le banche del consorzio (tra cui sottoscrittori globali come HSBC, BNP Paribas, Credit Agricole CIB e JP Morgan) traducono i quadri di riferimento degli emittenti in formati negoziabili in diverse valute e scadenze, coordinano la formazione degli investitori e supportano la liquidità del mercato secondario.
I revisori esterni e i fornitori di servizi di assurance fungono da filtro tra i quadri normativi degli emittenti e l'accettazione da parte degli investitori, fornendo pareri di seconda parte, verifiche o garanzie. Nell'ambito del quadro normativo EuGB, operano sotto la supervisione dell'ESMA attraverso la registrazione obbligatoria a partire dal 21 giugno 2026. Dopo l'emissione, gli emittenti forniscono report sull'allocazione e sull'impatto che fanno sempre più riferimento ad architetture di informativa standardizzate, inclusi gli approcci di reporting collegati all'ISSB, mentre le infrastrutture di mercato come le borse e le piattaforme di regolamento supportano la distribuzione e la negoziazione, comprese le quotazioni multi-mercato utilizzate dagli emittenti internazionali che cercano di raggiungere un pubblico di investitori più ampio.
Panorama competitivo
Obbligazioni verdi: la quota di mercato tra i sottoscrittori è concentrata. BofA Securities è stata in testa con 62.7 miliardi di dollari in transazioni verdi nel 2024. Crédit Agricole ha superato SEB in cima alla classifica globale nel terzo trimestre del 2024, riflettendo il premio associato alle capacità di consulenza ESG a servizio completo. Banche europee come Société Générale hanno impegnato 541.1 miliardi di dollari in finanza sostenibile entro il 2030, riservando 108.2 milioni di dollari per le obbligazioni verdi, sfruttando le competenze tassonomiche per differenziarsi.
Gli operatori statunitensi e canadesi sottolineano l'ampiezza delle reti di distribuzione; RBC Capital Markets e JP Morgan hanno entrambe superato i 40 miliardi di dollari nelle emissioni del 2024, supportate da portafogli di investitori consolidati. Tra i nuovi entranti figurano gli arranger di piattaforme blockchain che si rivolgono a emittenti sovrani dei mercati emergenti alla ricerca di costi di esecuzione inferiori; l'Autorità Monetaria di Hong Kong indica un risparmio del 15-20% rispetto ai processi tradizionali. Anche i framework di certificazione si evolvono: la Climate Bonds Initiative consente ora la certificazione a livello di entità, consentendo agli emittenti abituali di semplificare le operazioni ripetute.
Le mosse strategiche evidenziano impegni crescenti. Goldman Sachs ha alzato il suo obiettivo di finanza sostenibile per il 2030 a 750 miliardi di dollari, includendo esplicitamente allocazioni per la finanza di transizione. Deutsche Bank ha registrato un finanziamento sostenibile cumulativo di 403.4 milioni di dollari dal 2020 e ha emesso la sua prima obbligazione sociale nel 2024. Istituti di credito multilaterali come la Banca Centroamericana per l'Integrazione Economica hanno collocato un'obbligazione sostenibile record di 1.5 miliardi di dollari a marzo 2025, a conferma dell'interesse per i titoli dei mercati emergenti ad alto impatto.
Leader del settore delle obbligazioni verdi
HSBC
Crédit Agricole CIB
BNP Paribas
Bank of America
JP Morgan
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Crédit Agricole CIB ha agito come Joint Global Coordinator, Joint Bookrunner e Joint Lead Manager per l'emissione inaugurale di obbligazioni verdi in euro di MTR Corporation, suddivisa in tre tranche, per un valore di 3 miliardi di euro. L'operazione rafforza il ruolo di leader di mercato di CA CIB nel settore del debito verde multi-tranche in valuta europea per importanti emittenti infrastrutturali.
- Maggio 2026: Crédit Agricole CIB ha supportato il governo della Repubblica Popolare Cinese nella definizione del prezzo della sua seconda emissione di obbligazioni verdi sovrane per un valore di 6 miliardi di RMB. Questo incarico sottolinea il coinvolgimento di CA CIB in importanti emissioni di debito verde sovrano e in mandati rivolti alla Cina.
- Aprile 2026: Crédit Agricole CIB ha sostenuto un'emissione di obbligazioni verdi in dollari di Hong Kong (HKD) di MTR Corporation. L'emissione, con sede a Hong Kong, amplia la presenza di CA CIB nel settore della finanza verde di Hong Kong e nelle operazioni di debito verde multivaluta.
Ambito e metodologia
Le obbligazioni verdi sono titoli di debito emessi da aziende per finanziare o rifinanziare iniziative con un impatto positivo sul clima e sull'ambiente. Tra i nomi alternativi per le obbligazioni verdi si annoverano le obbligazioni climatiche. Questo rapporto si propone di fornire un'analisi dettagliata del mercato delle obbligazioni verdi. L'analisi si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti e nei mercati regionali, nonché sulle diverse tipologie di prodotto e applicazione. Il rapporto analizza inoltre i principali operatori e il panorama competitivo. Il mercato delle obbligazioni verdi è segmentato per emittente, che comprende emittenti del settore pubblico e privato, per settore, inclusi enti governativi, società finanziarie, società non finanziarie, banche di sviluppo, enti locali e altri, e per area geografica, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente. Il rapporto offre stime delle dimensioni del mercato e previsioni per il mercato delle obbligazioni verdi in termini di fatturato (USD) per tutti i segmenti sopra menzionati.
| sovrani |
| Sovranazionali e agenzie |
| Società finanziarie |
| Società non finanziarie |
| Autorità comunali e locali |
| Energy |
| Edifici |
| Trasporti |
| Acque chiare e reflue |
| Uso del suolo e biodiversità |
| Industriale e ICT |
| Senior non garantito |
| Obbligazioni garantite da attività/progetto obbligazionario |
| Obbligazioni coperte |
| sukuk |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di emittente | sovrani | |
| Sovranazionali e agenzie | ||
| Società finanziarie | ||
| Società non finanziarie | ||
| Autorità comunali e locali | ||
| Per settore di utilizzo dei proventi | Energy | |
| Edifici | ||
| Trasporti | ||
| Acque chiare e reflue | ||
| Uso del suolo e biodiversità | ||
| Industriale e ICT | ||
| Per formato obbligazionario | Senior non garantito | |
| Obbligazioni garantite da attività/progetto obbligazionario | ||
| Obbligazioni coperte | ||
| sukuk | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual era la dimensione del mercato globale delle obbligazioni verdi nel 2026?
Nel 699.11 il mercato globale delle obbligazioni verdi ha raggiunto i 2026 miliardi di dollari.
Quale segmento di emittenti sta crescendo più rapidamente?
Si prevede che le società finanziarie cresceranno a un CAGR del 4.65% fino al 2031, il più rapido tra i gruppi di emittenti.
Perché lo standard UE sulle obbligazioni verdi è importante per gli emittenti extra-europei?
La conformità all'EuGB può sbloccare l'accesso al pool di capitali europei allineato alla tassonomia pari a 249 miliardi di euro, offrendo agli emittenti non europei un vantaggio in termini di prezzi e distribuzione.
In che modo il calo dei costi delle energie rinnovabili influenza le obbligazioni verdi?
La riduzione dei costi livellati incrementa i flussi di cassa del progetto, favorendo spread creditizi più ristretti e ampliando la pipeline di attività bancarie.
Quale ruolo svolgono i green bond legati alla biodiversità nella crescita del mercato?
Incanalano capitali in progetti di conservazione e ripristino, determinando un CAGR del 6.72% nel segmento Uso del suolo e biodiversità.
I tassi di interesse più elevati rappresentano una minaccia per l'emissione di obbligazioni verdi?
Gli elevati tassi reali ampliano gli spread per gli emittenti con rating inferiore all'investment grade, ritardando potenzialmente i progetti nei mercati emergenti finché le condizioni di finanziamento non si attenueranno.


