

Dimensioni e quota di mercato dei fertilizzanti verdi ad ammoniaca
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
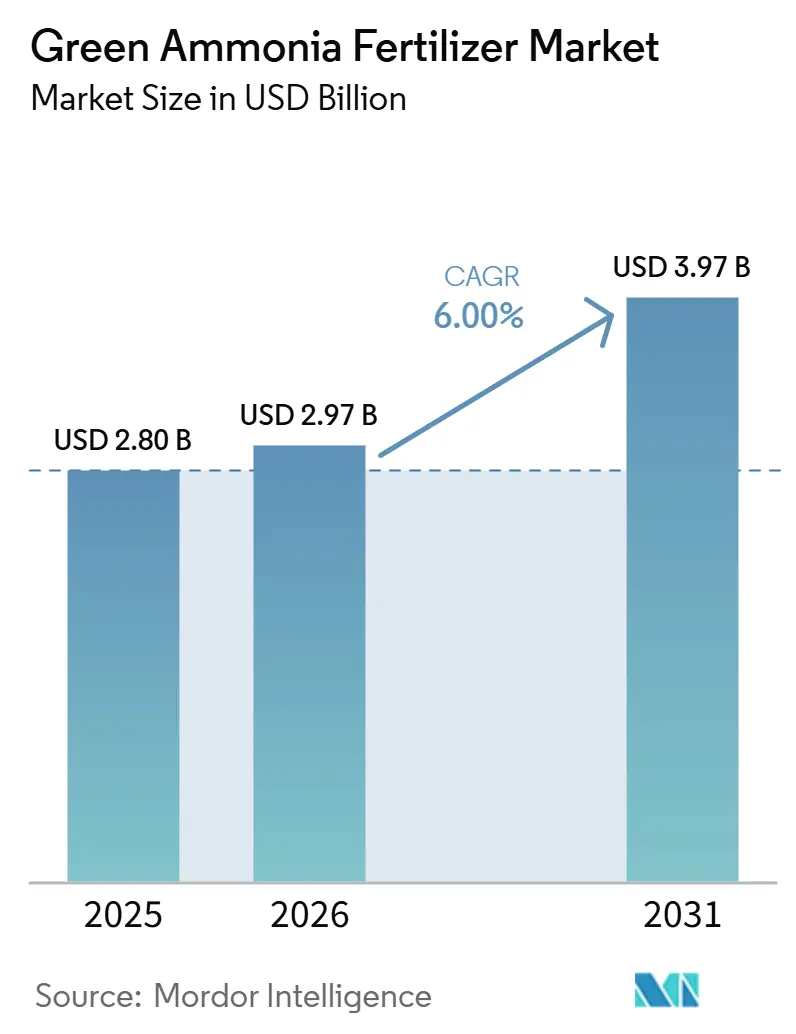
| Dimensione del mercato (2026) | 2.97 miliardo di dollari |
| Dimensione del mercato (2031) | 3.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.00% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei fertilizzanti verdi a base di ammoniaca a cura di Mordor Intelligence
Si prevede che il mercato dei fertilizzanti a base di ammoniaca verde crescerà da 2.80 miliardi di dollari nel 2025 a 2.97 miliardi di dollari nel 2026, raggiungendo i 3.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.0% nel periodo di previsione 2026-2031. Il mercato è in espansione grazie alle politiche di decarbonizzazione, alla riduzione dei costi degli elettrolizzatori e alla domanda di input certificati a basse emissioni, che spostano le decisioni di acquisto dalle attività pilota ai contratti commerciali. Il duplice ruolo dell'ammoniaca verde come nutriente per le colture e potenziale combustibile offre ai produttori una base di domanda più ampia e supporta grandi progetti di investimento. In Europa, la fissazione del prezzo del carbonio e i costi di conformità legati alle importazioni continuano a sostenere il mercato, mentre la regione Asia-Pacifico sta guadagnando slancio grazie all'aggregazione da parte dei governi della domanda di acquisto a lungo termine per l'uso interno di fertilizzanti. Il mercato rimane moderatamente concentrato, con le aziende di fertilizzanti consolidate che detengono la quota di fatturato maggiore. La principale opportunità commerciale risiede nell'ottenimento di contratti a lungo termine e nella credibilità delle certificazioni, mentre il rischio principale rimane la sensibilità della redditività del progetto ai prezzi del gas fossile, alla continuità dei sussidi e ai cicli di validazione agronomica per le nuove formulazioni.
Punti chiave del rapporto
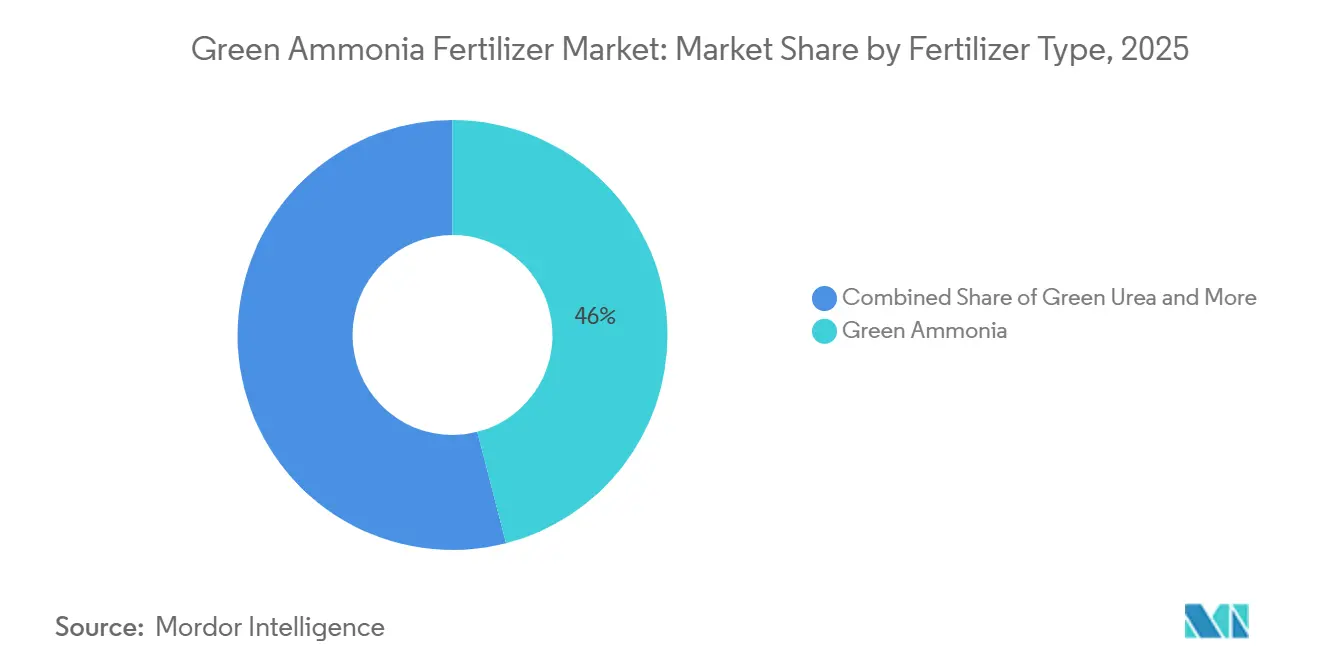
- Per tipologia di fertilizzante, l'ammoniaca verde rappresentava il segmento più ampio, detenendo il 46.0% della quota di mercato dei fertilizzanti a base di ammoniaca verde nel 2025. È inoltre il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 6.8% tra il 2026 e il 2031.
- In base alla tecnologia di origine, la produzione di idrogeno elettrolitico rappresentava il segmento più ampio, detenendo il 54.0% del mercato dei fertilizzanti a base di ammoniaca verde nel 2025, mentre la produzione di idrogeno da rifiuti è il segmento in più rapida crescita e si prevede che si espanderà a un CAGR del 10.0% tra il 2026 e il 2031.
- Per tipologia di prodotto, i prodotti solidi rappresentavano il segmento più ampio, con una quota del 65.0% nel 2025, mentre i prodotti liquidi sono il segmento in più rapida crescita e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) del 7.2% tra il 2026 e il 2031.
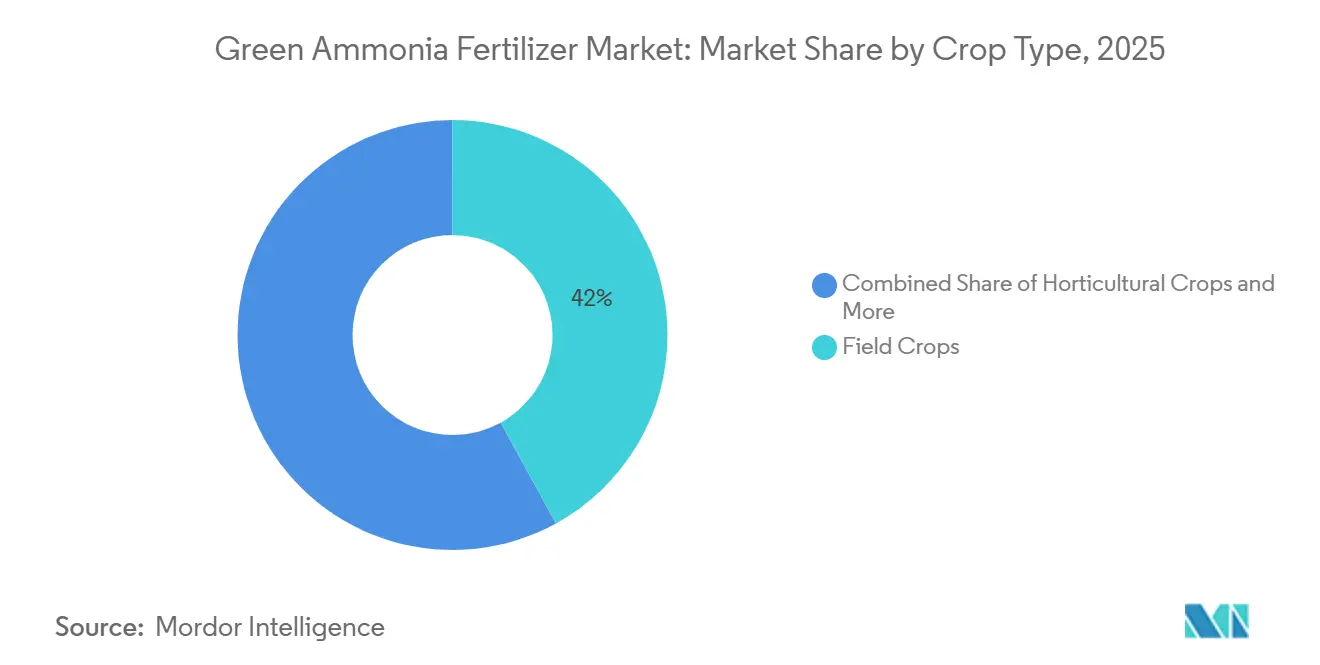
- Per tipologia di coltura, le colture da campo rappresentavano il segmento più ampio, con una quota del 42.0% nel 2025, mentre le colture orticole sono il segmento in più rapida crescita e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) del 7.5% tra il 2026 e il 2031.
- Dal punto di vista geografico, l'Europa rappresenta il segmento più ampio, con una quota del 32.0% nel 2025, mentre l'Asia-Pacifico è il segmento in più rapida crescita e si prevede che si espanderà a un tasso annuo composto (CAGR) del 7.6% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti verdi a base di ammoniaca
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi sull'uso di fertilizzanti a impatto zero sul carbonio | + 1.2% | Europa, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Parità di costo dell'energia rinnovabile nei centri di produzione | + 1.0% | Stati Uniti, Australia, Arabia Saudita, Cile | A breve termine (≤ 2 anni) |
| Approvvigionamento aziendale di prodotti agricoli a zero emissioni nette | + 0.8% | Stati Uniti, Canada, Regno Unito, Giappone | Medio termine (2-4 anni) |
| Crediti d'imposta e incentivi alla produzione per l'idrogeno verde | + 0.9% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| pressioni sul commercio di fertilizzanti dovute all'adeguamento delle frontiere del carbonio | + 0.7% | Stati membri dell'Unione europea, Turchia | A breve termine (≤ 2 anni) |
| La domanda di rifornimento di ammoniaca è trainata dalla decarbonizzazione del settore marittimo. | + 0.6% | Norvegia, Singapore, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi sull'uso di fertilizzanti a impatto zero sul carbonio
Le normative vincolanti sulle emissioni stanno trasformando l'approvvigionamento di azoto a basse emissioni di carbonio da opzione volontaria a requisito contrattuale in diverse filiere agricole. Il Regolamento sulla condivisione degli sforzi (ESR) dell'Unione Europea (UE) 2021-2030 impone agli Stati membri di ridurre le emissioni di gas serra nei settori non inclusi nel Sistema di scambio di quote di emissione (SST), compresa l'agricoltura, spingendo gli acquirenti di fertilizzanti verso input certificati a basse emissioni. Questo cambiamento di politica sta anche aumentando il valore della tracciabilità, poiché gli acquirenti richiedono sempre più spesso la verifica del ciclo di vita anziché solo dichiarazioni basate sulla compensazione, il che favorisce i produttori più grandi e le filiere più integrate. La legge giapponese sulla promozione della società dell'idrogeno del 2024 sta creando un modello di domanda simile nell'Asia orientale, sostenendo le importazioni attraverso una struttura politica che consente contratti a lungo termine. Di conseguenza, gli standard di conformità stanno ora influenzando le decisioni di investimento a monte nell'intero mercato dei fertilizzanti a base di ammoniaca verde.
Parità di costo dell'energia rinnovabile nei centri di produzione
Il calo dei costi dell'elettricità da fonti rinnovabili e degli elettrolizzatori sta riducendo il divario commerciale tra la produzione di ammoniaca elettrolitica e quella convenzionale. L'Agenzia Internazionale dell'Energia (IEA) ha riportato nel suo Global Hydrogen Review del 2025 che i costi di installazione degli elettrolizzatori al di fuori della Cina variavano da 2,000 a 2,600 dollari per kilowatt nel 2024.[1]Fonte: Rapporto IEA, "Global Hydrogen Review 2025", iea.orgIl vantaggio in termini di costi favorisce i progetti con un accesso affidabile alla rete elettrica da fonti rinnovabili, in quanto possono combinare costi operativi inferiori con prestazioni migliori in termini di emissioni. La modellazione flessibile della produzione, pubblicata nel 2025 da MDPI, ha inoltre indicato costi futuri dell'ammoniaca significativamente inferiori con sistemi eolici e ibridi solare-eolico ottimizzati, a supporto dell'idea che la competitività dei costi migliorerà con l'aumentare delle dimensioni dei progetti e la maturazione della progettazione del sistema. Man mano che questo divario di costi si riduce, il mercato dei fertilizzanti a base di ammoniaca verde diventa meno dipendente dal sostegno politico e più capace di espandersi su base commerciale.
Approvvigionamento aziendale da agricoltura a zero emissioni nette
Le aziende del settore alimentare e agroalimentare stanno generando domanda di fertilizzanti a base di ammoniaca ecocompatibili, impegnate a ridurre le emissioni di Scope 3 lungo tutta la filiera produttiva delle colture. Nel gennaio 2026, CF Industries Holdings Inc., POET, LLC. e le principali cooperative agricole statunitensi hanno lanciato un progetto pilota per fertilizzanti a basse emissioni di carbonio, che traccia la certificazione dell'intensità di carbonio dalla produzione di ammoniaca fino alla vendita al dettaglio di mais.[2]Fonte: Notiziario, "CF Industries, POET e importanti cooperative agricole lanciano un progetto pilota per fertilizzanti a basso contenuto di carbonio per ridurre l'intensità di carbonio nella produzione di etanolo", cfindustries.comAnche i trasformatori e i rivenditori europei stanno aggiungendo requisiti di certificazione per fertilizzanti a basse emissioni ai contratti con i fornitori, in quanto gli obblighi di trasparenza e gli impegni degli acquirenti si fanno più stringenti. Questi accordi stanno acquisendo sempre maggiore importanza, poiché molti sono strutturati come contratti a volume fisso della durata di 10-15 anni, che migliorano la visibilità dei ricavi per sviluppatori e finanziatori. Le cooperative cerealicole nordamericane stanno creando strutture di approvvigionamento per proteggersi dall'aumento dei costi dei fattori produttivi legati al carbonio, il che suggerisce che questa domanda sta iniziando a sostenersi autonomamente anziché dipendere esclusivamente da incentivi diretti. Questo cambiamento supporta una base commerciale più solida per il mercato.
Crediti d'imposta e incentivi alla produzione per l'idrogeno verde
Crediti d'imposta, contratti e aste competitive per sovvenzioni stanno riducendo i tempi necessari affinché i progetti di ammoniaca verde raggiungano la decisione finale di investimento. Ai sensi della Sezione 45V dell'Inflation Reduction Act (IRA) negli Stati Uniti, i produttori di idrogeno pulito qualificati possono ricevere fino a 3.0 dollari USA per chilogrammo di idrogeno per 10 anni, il che migliora significativamente la redditività dei progetti per gli impianti di ammoniaca elettrolitica. Nel 2026, Fertiglobe ha dichiarato che il suo progetto Egypt Green Hydrogen era supportato da un contratto H2Global del valore massimo di 397 milioni di euro (437 milioni di dollari USA) per la fornitura di ammoniaca rinnovabile alla Germania a partire dal 2027. Nel 2025, CF Industries Holdings, Inc., JERA Co., Inc. e Mitsui and Co., Inc. hanno confermato la decisione finale di investimento per il Blue Point Complex in Louisiana, un progetto destinato a diventare il più grande impianto di ammoniaca al mondo. Nel luglio 2026, la joint venture tra ACME Group e IHI Corporation nello stato di Odisha ha ottenuto il supporto del programma Contract for Difference (CDF) giapponese per un progetto da 405,000 tonnellate metriche all'anno, con un sostegno dei prezzi per 25 anni legato alle esportazioni verso il Giappone. Questi meccanismi riducono l'incertezza dei prezzi e migliorano l'accesso ai finanziamenti sul mercato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale per gli elettrolizzatori e i sistemi di sintesi su larga scala. | -1.5% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| La congestione della rete elettrica ritarda gli accordi di acquisto di energia rinnovabile. | -1.2% | Texas, California, Germania, Australia, India | A breve termine (≤ 2 anni) |
| Scarsità di risorse idriche verdi certificate nelle zone di produzione aride | -1.0% | Arabia Saudita, Emirati Arabi Uniti, Australia, Cile | A lungo termine (≥ 4 anni) |
| Lenta validazione agronomica di nuove formulazioni di fertilizzanti ecologici | -0.8% | Azienda globale, con particolare attenzione ai prodotti di origine biologica e liquidi. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale degli elettrolizzatori e dei treni di sintesi su larga scala
L'elevato costo di costruzione di grandi impianti per la produzione di fertilizzanti verdi a base di ammoniaca rimane l'ostacolo più significativo a una più rapida espansione dell'offerta. L'Agenzia Internazionale dell'Energia ha riferito nel 2025 che solo il 4% dei progetti globali di elettrolizzatori previsti per il 2030 aveva raggiunto la decisione finale di investimento o avviato la costruzione, nonostante un portafoglio di progetti di 520 gigawatt. Questo dato è rilevante perché i progetti di fertilizzanti verdi a base di ammoniaca hanno in genere tempi di costruzione di 3-5 anni, il che significa che qualsiasi modifica al prezzo del carbonio o alle normative sui sussidi durante la costruzione può ridurre i rendimenti prima dell'inizio della produzione. Il finanziamento è più difficile nei mercati emergenti, dove il debito a lungo termine per i progetti è limitato e i premi per il rischio sovrano aumentano il costo effettivo del capitale. I progressi dipendono quindi da contratti di fornitura a lungo termine, stabilità politica e supporto per la gestione del rischio durante il periodo di costruzione.
La congestione della rete elettrica ritarda gli accordi di acquisto di energia rinnovabile.
Le strozzature nella rete di trasmissione stanno ritardando gli accordi di acquisto di energia rinnovabile, necessari a molti progetti di idrogeno verde e ammoniaca prima che il finanziamento possa essere finalizzato. L'Electric Reliability Council of Texas (ERCOT) ha segnalato richieste di interconnessione per 410 gigawatt nel 2026, con molte tempistiche di studio che si estendono oltre i quattro anni, rallentando direttamente i progetti lungo la costa del Golfo degli Stati Uniti e nel Midwest. La Germania si trova ad affrontare una sfida simile, poiché la domanda industriale è concentrata lontano dalle principali zone di generazione da fonti rinnovabili, allungando i tempi dei progetti e indebolendo la fiducia nella disponibilità di energia. Ciò conferisce un vantaggio relativo ai progetti basati su porti o su impianti di generazione dedicati, come il progetto Slagen in Norvegia, dove la fornitura di energia rinnovabile appositamente realizzata e l'integrazione di elettrolizzatori riducono l'esposizione ai vincoli della rete. Anche India e Australia si trovano ad affrontare ritardi nell'interconnessione, nonostante entrambi i paesi dispongano di ingenti risorse rinnovabili e di un significativo interesse da parte degli sviluppatori. Il risultato è un numero più ristretto di progetti finanziariamente sostenibili, con gli impianti meglio posizionati che risultano essere quelli in grado di garantire energia dedicata o strutturare un approvvigionamento energetico garantito da contratti di acquisto.
Analisi del segmento
Per tipologia di fertilizzante: l'ammoniaca verde è in testa sia per volume che per previsioni di crescita.
Nel 2025, il fertilizzante a base di ammoniaca verde ha rappresentato il 46.0% del fatturato di mercato, risultando il segmento di prodotto più importante nel mercato dei fertilizzanti ecologici. La sua posizione dominante è supportata dalla compatibilità con gli impianti di produzione Haber-Bosch, i terminali per l'ammoniaca e le infrastrutture di movimentazione esistenti, utilizzati nell'industria dei fertilizzanti azotati convenzionali. Questa infrastruttura consolidata riduce i costi di transizione per gli acquirenti, consentendo l'adozione di ammoniaca a basse emissioni senza richiedere modifiche sostanziali alle reti di produzione e logistica esistenti. L'ammoniaca verde beneficia inoltre di una domanda che va oltre il settore agricolo, poiché il suo utilizzo come combustibile marino fornisce un ulteriore canale di approvvigionamento che contribuisce a migliorare l'utilizzo degli impianti durante i periodi di minore domanda agricola.
Si prevede che l'ammoniaca verde crescerà a un tasso di crescita annuo composto (CAGR) del 6.8% tra il 2026 e il 2031, rafforzando ulteriormente la sua posizione man mano che le categorie di fertilizzanti verdi correlate continuano a evolversi. Le iniziative governative che promuovono la produzione di fertilizzanti a basse emissioni di carbonio e l'uso di ammoniaca verde nella produzione di fertilizzanti stanno migliorando le prospettive commerciali per l'urea verde e altri prodotti azotati sostenibili. Allo stesso tempo, il mix di prodotti fertilizzanti si sta gradualmente ampliando, passando dalla sostituzione convenzionale dell'azoto a un portafoglio più ampio di soluzioni nutritive a basse emissioni e circolari. Nonostante questa diversificazione, si prevede che l'ammoniaca verde rimarrà il pilastro commerciale del mercato, in quanto serve sia gli utenti finali agricoli che industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Source Technology: l'idrogeno elettrolitico è in testa, mentre la conversione dei rifiuti in idrogeno guadagna slancio.
Nel 2025, la produzione di idrogeno tramite elettrolisi ha rappresentato il 54.0% del fatturato derivante dalle tecnologie di origine, detenendo la quota maggiore del mercato dei fertilizzanti a base di ammoniaca verde. Questa posizione è rafforzata dal diretto allineamento con i requisiti di certificazione a zero emissioni di carbonio e dall'ammissibilità a importanti programmi di incentivazione negli Stati Uniti, in Europa e in Giappone. Questo percorso beneficia inoltre di un ecosistema più maturo di enti certificatori, assicuratori, fornitori di servizi di ingegneria e acquirenti, il che riduce gli attriti transazionali per i grandi progetti. Gli sviluppatori che optano per la produzione elettrolitica sono spesso in grado di procedere più rapidamente perché le controparti hanno una comprensione più chiara della logica di certificazione e della struttura di finanziamento. La produzione basata sulla gassificazione della biomassa mantiene una presenza nei mercati in cui i residui delle colture offrono forti vantaggi in termini di materie prime locali, in particolare nell'Asia meridionale e sudorientale.
Si prevede che la produzione di idrogeno da rifiuti crescerà a un tasso annuo composto (CAGR) del 10.0% tra il 2026 e il 2031, diventando così la tecnologia di produzione di idrogeno a più rapida crescita. Questa soluzione suscita interesse perché combina la gestione dei rifiuti e la decarbonizzazione dei fertilizzanti in un unico modello di business, ampliando così il bacino di capitali disponibili per i progetti. Le maggiori opportunità si presentano nelle aree in cui le entrate derivanti dalle tariffe di smaltimento o dagli obblighi di gestione dei rifiuti urbani possono sostenere direttamente la redditività della produzione di idrogeno. Altre tecnologie, come la sintesi assistita da plasma e la riduzione elettrochimica dell'azoto, sono ancora in una fase iniziale e vanno considerate opzioni tecnologiche a lungo termine piuttosto che fattori di crescita immediata nel mercato dei fertilizzanti a base di ammoniaca verde.
Per forma: i prodotti solidi mantengono la scala, mentre i formati liquidi avanzano nell'agricoltura di precisione.
Nel 2025, i fertilizzanti solidi rappresentavano il 65.0% del fatturato per forma, costituendo la quota maggiore del mercato dei fertilizzanti verdi a base di ammoniaca. La loro posizione dominante riflette la compatibilità diretta con le attrezzature agricole, i sistemi di stoccaggio e le reti di trasporto alla rinfusa esistenti, riducendo i costi di cambio fornitore per distributori e agricoltori. Anche le cooperative agricole e i canali di vendita al dettaglio sono strutturati per la gestione dei prodotti solidi, il che rafforza ulteriormente la posizione dei prodotti granulari e in granuli. Di conseguenza, l'adozione può essere più rapida nei sistemi di coltivazione tradizionali, poiché gli acquirenti non necessitano di investimenti immediati a livello aziendale o di magazzino. Il vantaggio consolidato dei fertilizzanti solidi è destinato a rimanere significativo nell'agricoltura intensiva su larga scala, dove la semplicità e l'efficienza logistica continuano a influenzare i comportamenti d'acquisto.
Si prevede che i prodotti liquidi cresceranno a un tasso annuo composto (CAGR) del 7.2% tra il 2026 e il 2031, con questo segmento in forte espansione grazie alla diffusione degli strumenti per l'agricoltura di precisione. I sistemi di applicazione a tasso variabile, il targeting della zona radicale e il monitoraggio basato su sensori stanno migliorando il rapporto costo-efficacia dei fertilizzanti liquidi, consentendo un rilascio di nutrienti più controllato. Questo formato è particolarmente interessante in orticoltura, fertirrigazione e coltivazione protetta, dove la tempistica di applicazione e l'efficienza degli input hanno un forte impatto sulla qualità del raccolto e sui margini di profitto. Nell'aprile 2026, Siemens Energy e Shomax hanno annunciato la collaborazione per NitroLEAF, un concetto di fertilizzante liquido a zero emissioni di carbonio basato sull'elettrolisi rinnovabile off-grid per gli agricoltori statunitensi. Il passaggio ai fertilizzanti liquidi sarà quindi selettivo piuttosto che universale, con i vantaggi più evidenti che si registreranno laddove l'agronomia e le attrezzature supportano già il rilascio mirato di nutrienti.
Per tipologia di coltura: le colture da campo forniscono volume, mentre l'orticoltura soddisfa la domanda di prodotti di alta qualità.
Nel 2025, le colture da campo rappresentavano il 42.0% della domanda per tipologia di coltura, costituendo il segmento più ampio del mercato dei fertilizzanti verdi a base di ammoniaca. Cereali, granella, semi oleosi e legumi consumano grandi quantità di azoto, pertanto anche un piccolo sovrapprezzo per unità di prodotto verde diventa significativo su larga scala. Questo rende le colture da campo la principale base di volume per i grandi progetti di ammoniaca, in quanto possono assorbire quantitativi considerevoli una volta definiti i meccanismi di approvvigionamento. L'espansione commerciale in questo segmento dipende in larga misura dalla capacità degli sviluppatori di ridurre sufficientemente il divario tra costo di fornitura e costi effettivi per i grandi coltivatori e le cooperative. Il tappeto erboso e le piante ornamentali rimangono il segmento più piccolo per tipologia di coltura, sebbene siano rilevanti nelle applicazioni urbane e paesaggistiche regolamentate, dove le normative sul deflusso dei nutrienti stanno diventando sempre più severe.
Si prevede che le colture orticole cresceranno a un tasso annuo composto (CAGR) del 7.5% tra il 2026 e il 2031, sostenute da filiere di esportazione di alta qualità. Gli esportatori di prodotti ortofrutticoli freschi si trovano sempre più spesso a dover affrontare controlli sui residui, audit di sostenibilità e requisiti di provenienza che privilegiano input certificati a basse emissioni. Cile e Argentina esemplificano questa tendenza nelle filiere della frutta e del vino, dove le dichiarazioni di input a basse emissioni di carbonio possono supportare il posizionamento per l'esportazione. Gli acquirenti in questi sistemi colturali spesso accettano un maggiore controllo sugli input perché il valore dell'accesso al mercato e del marchio premium prevale sulle considerazioni di costo tipiche delle colture di base. Ciò mantiene l'orticoltura rilevante per l'espansione dei margini, anche se le colture in campo aperto continuano a definire la base di volume per il mercato dei fertilizzanti verdi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
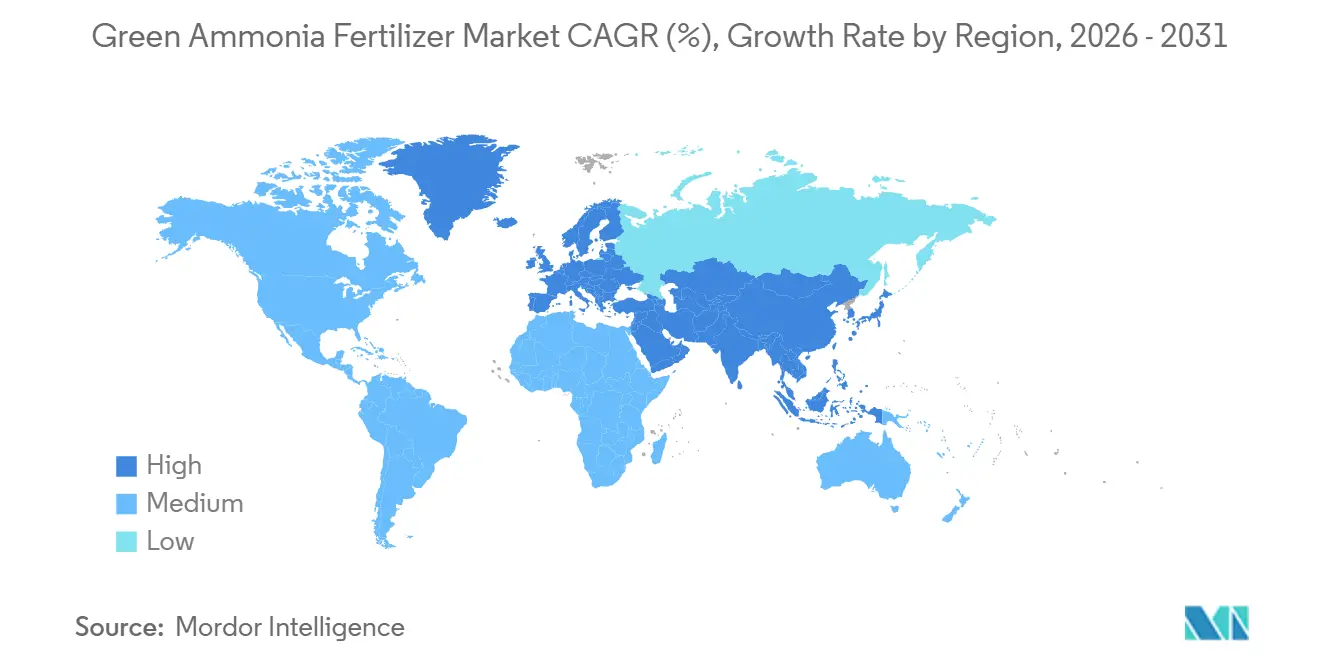
Nel 2025, l'Europa deteneva il 32.0% della quota di mercato dei fertilizzanti ecologici, risultando la regione leader del settore. Questa posizione è rafforzata dalla fissazione di un prezzo per il carbonio, da una maggiore responsabilità nelle importazioni e da una maggiore disponibilità da parte degli acquirenti a pagare prezzi più elevati per l'ammoniaca certificata a basse emissioni e per i fertilizzanti derivati. Il Meccanismo di adeguamento del carbonio alle frontiere (CBAM) è entrato nella sua fase definitiva nel gennaio 2026, migliorando la competitività relativa dell'offerta di fertilizzanti a basse emissioni, in particolare per gli acquirenti con un'esposizione a lungo termine all'ammoniaca convenzionale importata. L'Europa rimane inoltre un importante centro di domanda, poiché i produttori cercano di ridurre la dipendenza dalle materie prime legate al gas russo e di riorganizzare le proprie catene di approvvigionamento attorno a fonti a basse emissioni di carbonio.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.6% tra il 2026 e il 2031, diventando così la regione a più rapida crescita. La crescita è trainata dai governi di India, Giappone, Corea del Sud, Cina e Australia, che combinano la creazione della domanda con il sostegno agli investimenti sul lato dell'offerta. Nel giugno 2026, l'India ha firmato accordi decennali tramite la Solar Energy Corporation of India (SECI) per la fornitura di 670,000 tonnellate metriche all'anno di ammoniaca verde a 11 impianti nazionali di fertilizzanti nell'ambito della National Green Hydrogen Mission. Il Giappone sta sostenendo l'espansione regionale attraverso sistemi di sostegno dei prezzi che aiutano i progetti transfrontalieri di ammoniaca verde ad assicurarsi una domanda di esportazione finanziabile.[3]Fonte: Articolo di notizie, "L'India si assicura 670,000 tonnellate di ammoniaca verde all'anno per gli impianti di fertilizzanti a metà del prezzo di riferimento globale", fertilizerdaily.comAnche l'Asia occidentale sta acquisendo importanza, poiché Arabia Saudita, Emirati Arabi Uniti ed Egitto combinano risorse rinnovabili a basso costo con strategie progettuali orientate all'esportazione, rivolte ad acquirenti europei e dell'Asia orientale.
Il Nord America rimane commercialmente significativo, poiché il quadro normativo statunitense offre ai progetti di idrogeno pulito e ammoniaca a basse emissioni di carbonio un maggiore sostegno finanziario e una più chiara visibilità degli investimenti. Il Sud America sta generando domanda attraverso l'agricoltura esportatrice, in particolare laddove coltivatori ed esportatori necessitano di un utilizzo sostenibile e verificabile degli input per mantenere l'accesso ai mercati di fascia alta. L'Africa presenta un portafoglio di progetti più ridotto ma comunque rilevante, con Egitto e Sudafrica che si distinguono come mercati in cui la qualità delle risorse e la domanda di fertilizzanti supportano una valida prospettiva di espansione a lungo termine. La Russia rimane un mercato più lento, poiché il gas naturale a basso costo, la limitata spinta politica verso le energie pulite e il ridotto accesso alle partnership tecnologiche occidentali continuano a frenare il ritmo del cambiamento.
Panorama competitivo
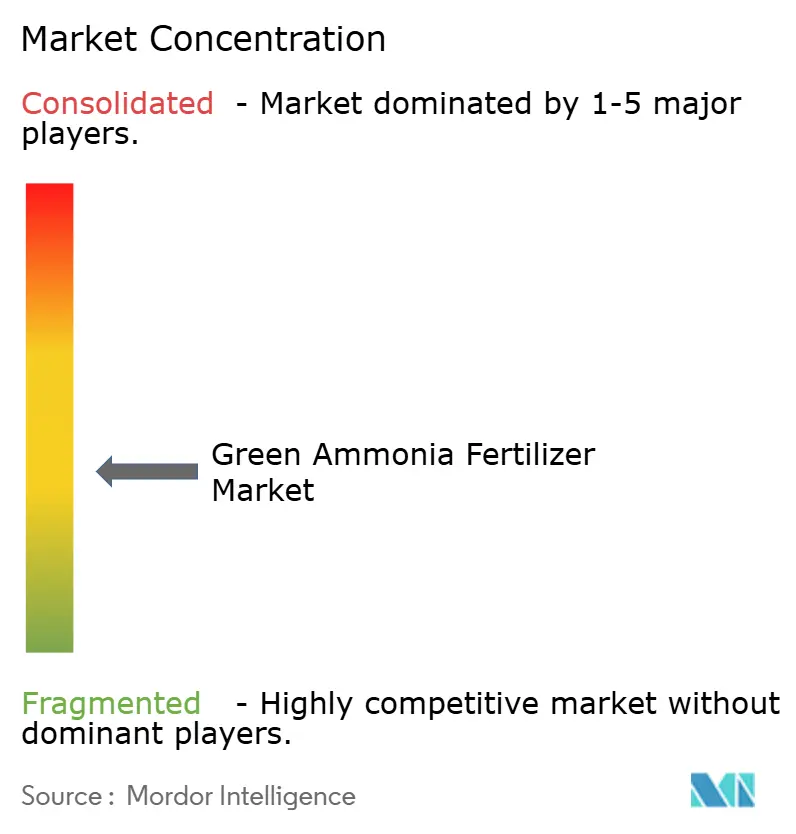
Il mercato dei fertilizzanti ecologici rimane moderatamente concentrato, con le prime cinque aziende che deterranno una quota di mercato significativa nel 2025. Yara International ASA, CF Industries Holdings Inc., Nutrien Ltd., OCI NV e Fertiglobe PLC sono attualmente i pilastri della struttura commerciale, ma le loro posizioni sono messe in discussione dagli sviluppatori di energie rinnovabili e dai promotori di progetti specializzati. Le aziende con accesso a energia solare o eolica a basso costo possono competere con i produttori di fertilizzanti tradizionali, poiché i costi energetici determinano sempre più chi è in grado di produrre idrogeno e fertilizzanti a base di ammoniaca ecologici certificati a un costo sostenibile. Anche i fornitori di elettrolizzatori come Nel ASA e Siemens Energy stanno rimodellando il panorama competitivo, poiché la diminuzione dei costi di sistema rende più fattibili per i mercati regionali impianti di dimensioni più ridotte o modulari. Ciò lascia il mercato dei fertilizzanti a base di ammoniaca ecologici aperto alla concorrenza di aziende che storicamente hanno operato al di fuori della catena di approvvigionamento dei fertilizzanti convenzionali.
Un chiaro trend del mercato è la crescita di partnership intersettoriali che combinano produzione di fertilizzanti, fornitura di energia, tecnologia e capacità di commercializzazione sotto un'unica struttura. Questo modello è significativo perché i grandi progetti ora richiedono contemporaneamente ingenti capitali, credibilità delle certificazioni e contratti di fornitura sicuri. Le opportunità di crescita rimangono più consistenti nei prodotti biointegrati, nei sistemi di conversione dei rifiuti in idrogeno collegati ai flussi di rifiuti industriali o urbani e nelle soluzioni modulari a base di ammoniaca per le regioni con elevati costi logistici per il trasporto di grandi quantità di prodotto. I programmi di certificazione come Verified Ammonia Carbon Intensity (VACI) stanno diventando fattori di differenziazione sempre più importanti, in quanto aiutano i produttori a tradurre le dichiarazioni di basse emissioni in prezzi più elevati e nello status di fornitore preferenziale.
Nel luglio 2026, Yara ha raggiunto un accordo per l'acquisizione dello stabilimento di Texas City di Gulf Coast Ammonia, rafforzando la propria piattaforma produttiva nordamericana e aprendo la strada a un'ammoniaca a basse emissioni. Nel maggio 2026, Nel ASA ha lanciato la sua piattaforma di elettrolizzatori alcalini pressurizzati di nuova generazione, che consente di ridurre i costi di sistema e di ampliare la fattibilità dei progetti. Nel complesso, queste iniziative riflettono un cambiamento più ampio del mercato, volto al consolidamento degli impianti di produzione, al progresso della tecnologia degli elettrolizzatori e all'espansione della capacità di esportazione di fertilizzanti a base di ammoniaca a basse emissioni di carbonio.
Leader del settore dei fertilizzanti verdi a base di ammoniaca
-
Yara Clean Ammonia AS (Yara International ASA)
-
CF Industrie Holdings Inc.
-
Nutrien Ltd.
-
OCI Global (OCI NV)
-
Fertiglobe PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Yara International ASA ha raggiunto un accordo per l'acquisizione dello stabilimento di produzione di Gulf Coast Ammonia a Texas City, in Texas, per 1.3 miliardi di dollari da GCA Holdings LLC, aggiungendo una capacità di produzione di ammoniaca convenzionale su larga scala, convertibile a una produzione a basse emissioni, e rafforzando la presenza di Yara nel mercato nordamericano.
- Luglio 2026: La joint venture per l'ammoniaca verde tra ACME Group e IHI Corporation ha ottenuto la certificazione "Contract for Difference" del Giappone, del valore di 480 miliardi di yen (3 miliardi di dollari), ai sensi dell'Hydrogen Society Promotion Act, per il suo progetto da 405,000 tonnellate metriche all'anno a Gopalpur, Odisha, che prevede un sostegno di prezzo di 25 anni per 228,000 tonnellate metriche all'anno di esportazioni di ammoniaca verde verso il Giappone a partire dal 2030.
- Marzo 2026: L'India ha firmato accordi decennali di acquisto e fornitura di ammoniaca verde tramite SECI, per un quantitativo di 670,000 tonnellate metriche all'anno destinate a 11 impianti di fertilizzanti nazionali nell'ambito della Missione Nazionale per l'Idrogeno Verde. Si prevede che questo progetto sostituirà il 25% dell'ammoniaca grigia negli impianti di produzione di fertilizzanti non a base di urea e consentirà un risparmio di 2.5 miliardi di dollari in valuta estera durante il periodo contrattuale.
Ambito del rapporto sul mercato globale dei fertilizzanti verdi ad ammoniaca
Il fertilizzante verde a base di ammoniaca è ammoniaca prodotta utilizzando energia rinnovabile, offrendo un'alternativa a basse emissioni di carbonio ai fertilizzanti convenzionali, pur mantenendo la stessa efficacia in agricoltura.
Il mercato dei fertilizzanti a base di ammoniaca verde è segmentato per tipologia di fertilizzante (ammoniaca verde, urea verde e altri tipi di fertilizzanti), per tecnologia di origine (a base di idrogeno elettrolitico, a base di gassificazione di biomassa e a base di rifiuti per la produzione di idrogeno), per forma (solida e liquida), per tipologia di coltura (colture da campo, colture orticole e tappeti erbosi e piante ornamentali) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Ammoniaca Verde | Ammoniaca completamente verde |
| Fertilizzanti verdi misti a base di ammoniaca | |
| Fertilizzanti biointegrati a base di ammoniaca, ecologici | |
| Urea verde | |
| Altri tipi di fertilizzanti |
| A base di idrogeno elettrolitico |
| Gassificazione della biomassa basata |
| Basato sui rifiuti per la produzione di idrogeno |
| Altre tecnologie emergenti |
| Tinte Unite |
| Liquido |
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di fertilizzante | Ammoniaca Verde | Ammoniaca completamente verde |
| Fertilizzanti verdi misti a base di ammoniaca | ||
| Fertilizzanti biointegrati a base di ammoniaca, ecologici | ||
| Urea verde | ||
| Altri tipi di fertilizzanti | ||
| A cura di Source Technology | A base di idrogeno elettrolitico | |
| Gassificazione della biomassa basata | ||
| Basato sui rifiuti per la produzione di idrogeno | ||
| Altre tecnologie emergenti | ||
| Per modulo | Tinte Unite | |
| Liquido | ||
| Per tipo di coltura | Campi coltivati | |
| Colture orticole | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato dei fertilizzanti verdi a base di ammoniaca nel 2026?
Nel 2026, il mercato dei fertilizzanti a base di ammoniaca verde ha raggiunto un valore di 2.97 miliardi di dollari.
Quale segmento di prodotto è leader nella domanda di fertilizzanti verdi a base di ammoniaca?
L'ammoniaca verde ha trainato la domanda di prodotti con una quota di fatturato del 46.0% nel 2025, grazie alla sua compatibilità con le infrastrutture e i sistemi logistici esistenti per l'ammoniaca.
Perché l'Europa è all'avanguardia nell'adozione di fertilizzanti ecologici?
L'Europa è all'avanguardia perché la fissazione del prezzo del carbonio, i requisiti di tracciabilità e i costi del carbonio legati alle importazioni spingono gli acquirenti verso fertilizzanti a basse emissioni.
Qual è la sfida più grande per i progetti di fertilizzanti verdi a base di ammoniaca?
La sfida principale è rappresentata dall'elevata intensità di capitale, poiché i grandi progetti di elettrolisi e sintesi necessitano ancora di stabilità politica, contratti di fornitura a lungo termine ed energia rinnovabile a prezzi accessibili prima che il finanziamento possa essere finalizzato.


