

Dimensioni e quota del mercato della fusione a gravità
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
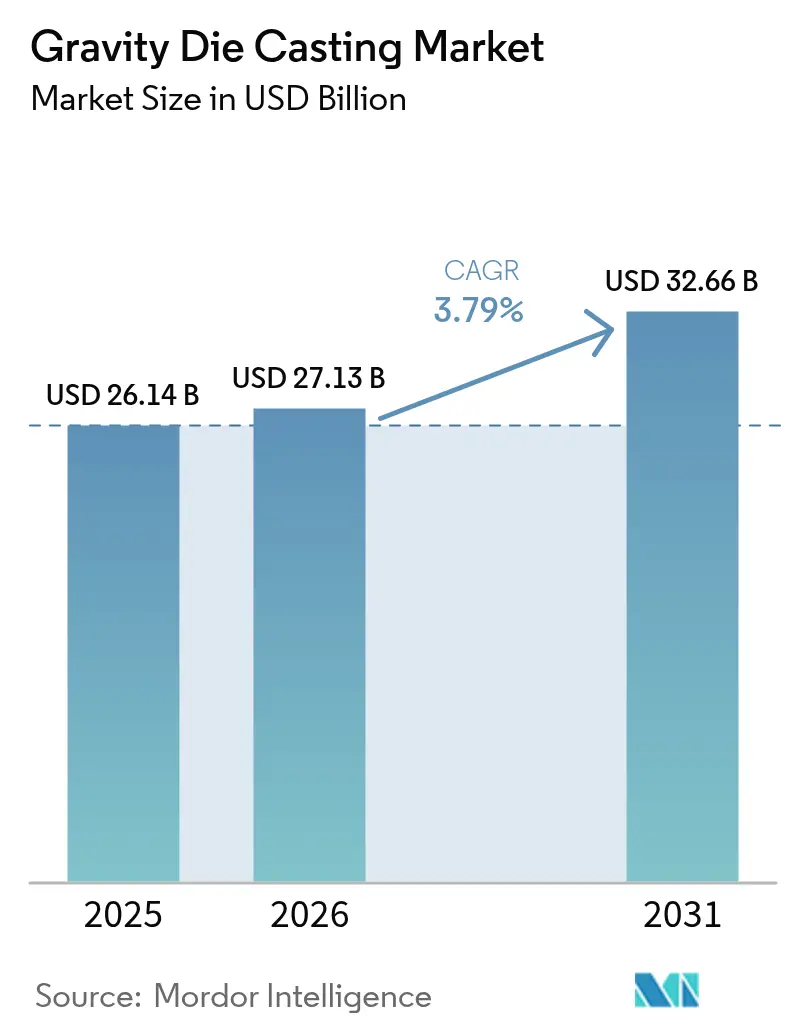
| Dimensione del mercato (2026) | 27.13 miliardo di dollari |
| Dimensione del mercato (2031) | 32.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.79% CAGR |
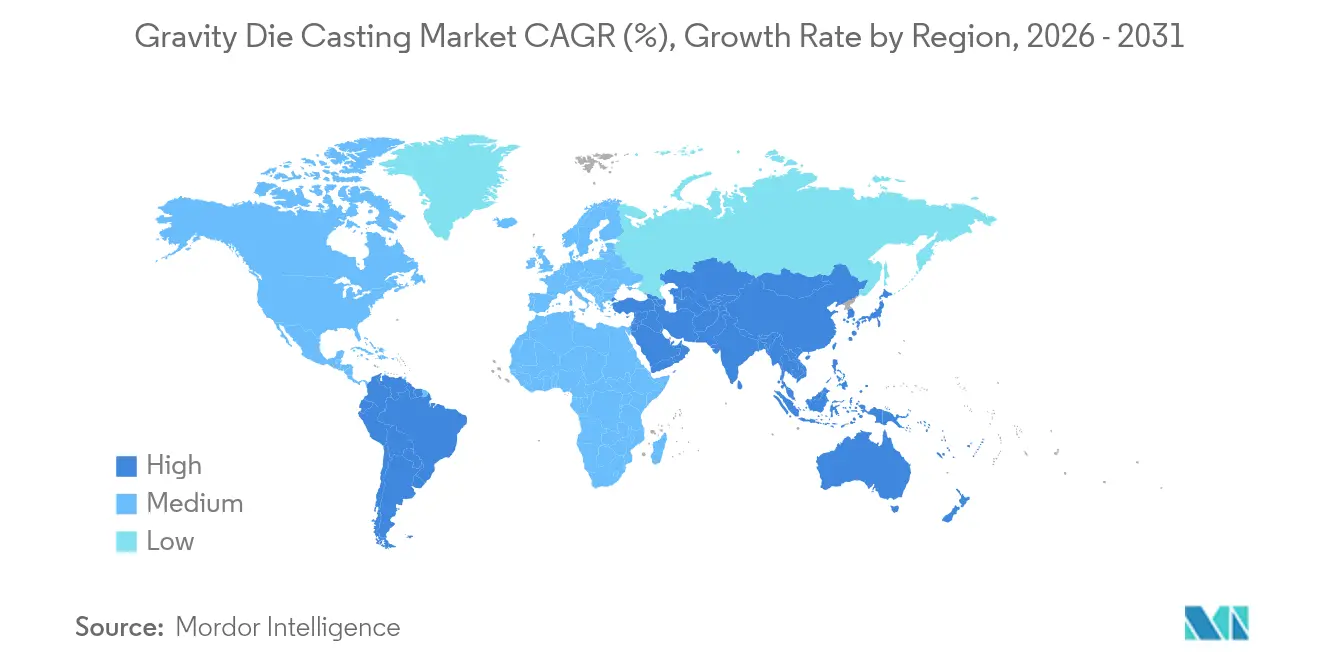
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
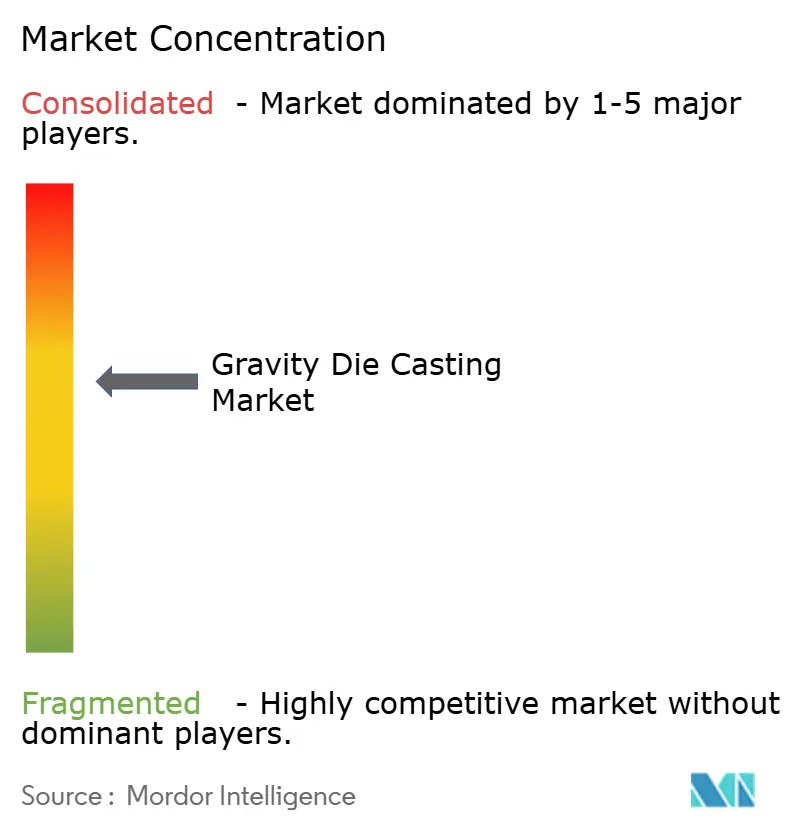
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della fusione a gravità di Mordor Intelligence
Si stima che il mercato della fusione a gravità raggiungerà i 27.13 miliardi di dollari nel 2026, in crescita rispetto ai 26.14 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 32.66 miliardi di dollari, con un CAGR del 3.79% nel periodo 2026-2031. La domanda di architetture per veicoli leggeri, il più ampio utilizzo di leghe di alluminio e magnesio ad alta resistenza e l'adozione di sistemi di automazione tilt-pour sono i principali fattori di crescita del mercato target. Le unità tilt-pour avanzate, supportate dalla tecnologia, stanno riducendo significativamente i cicli di produzione. Questo aumento della produttività contribuisce a mantenere l'efficienza dei costi, nonostante le continue fluttuazioni dei prezzi dell'energia e delle leghe. Allo stesso tempo, le anime prodotte con la tecnica additiva consentono alle fonderie di fondere geometrie interne complesse, orientando il mercato della fusione a gravità verso componenti di precisione di alto valore per trasmissioni elettriche e turbine aerospaziali. La concorrenza proviene dalla pressofusione ad alta pressione per componenti di grandi volumi, ma la fusione per gravità mantiene un vantaggio laddove stabilità dimensionale, tenuta alla pressione e resistenza meccanica determinano prezzi più elevati. Gli operatori che si allineano agli standard delle migliori tecniche disponibili guadagnano un vantaggio, poiché le severe normative dell'Unione Europea sulle emissioni di COV accelerano il passaggio ad agenti distaccanti a base d'acqua e tecnologie di fusione più pulite.
Punti chiave del rapporto
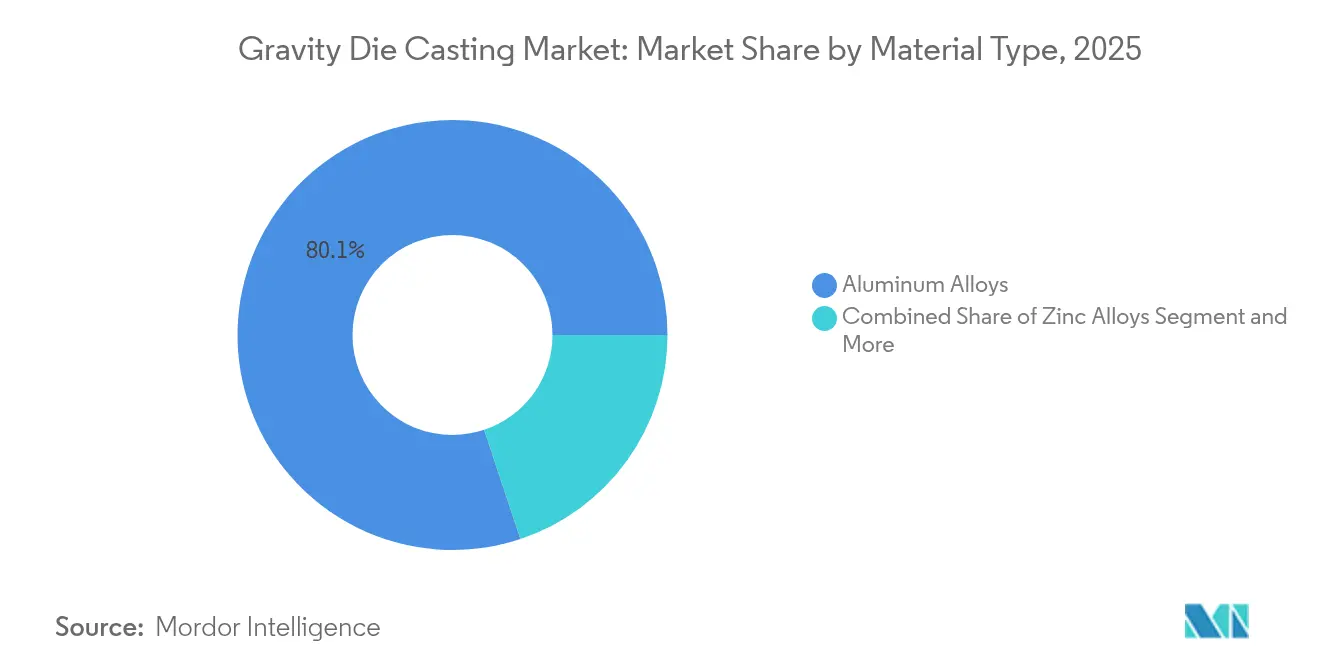
- Per tipologia di materiale, le leghe di alluminio hanno guidato il mercato della fusione a gravità con l'80.12% della quota di mercato nel 2025, mentre si prevede che le leghe di magnesio cresceranno a un CAGR del 4.68% fino al 2031.
- Per applicazione, i componenti automobilistici hanno contribuito con una quota del 62.55% al mercato della fusione per gravità nel 2025, mentre si prevede che i componenti aerospaziali cresceranno a un CAGR del 4.61% fino al 2031.
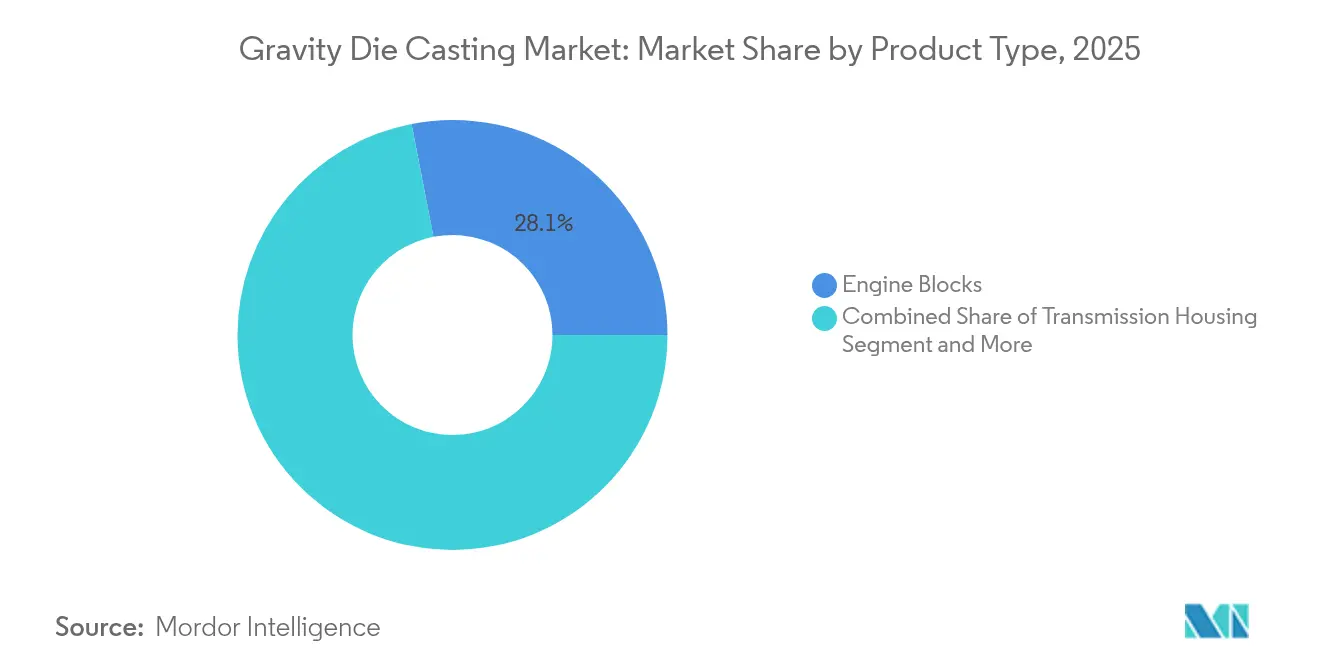
- Per tipologia di prodotto, nel 2025 i blocchi motore rappresentavano il 28.05% della quota di mercato della fusione per gravità e si prevede che i componenti strutturali cresceranno a un CAGR del 4.97% fino al 2031.
- In base al tipo di processo, la fusione a gravità standard ha detenuto una quota del 73.84% del mercato della fusione a gravità nel 2025; si prevede che le varianti tilt-pour registreranno il CAGR più elevato, pari al 5.06%, dal 2026 al 2031.
- In termini geografici, la regione Asia-Pacifico deteneva una quota di mercato del 46.78% nella fusione a gravità nel 2025, mentre si prevede che il Sud America registrerà il CAGR regionale più rapido, pari al 4.78% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della fusione a gravità
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto della previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di leghe ad alta resistenza | + 1.2% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Guadagni nell'automazione del Tilt-Pour | + 0.9% | Adozione globale e precoce nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Spinta alla riduzione del peso dei veicoli elettrici | + 0.8% | Globale, Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Mandati di efficienza del carburante | + 0.6% | UE e Nord America | Medio termine (2-4 anni) |
| Richiesta di conformità a basso contenuto di COV | + 0.4% | Unione Europea | A lungo termine (≥ 4 anni) |
| Progetti complessi di nuclei AM | + 0.3% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di leghe ad alta resistenza fuse in gravità
Le formulazioni avanzate A356 e A380 migliorano la fluidità mantenendo l'integrità meccanica, consentendo ai progettisti di sostituire le parti fuse con forgiati nelle staffe del telaio e negli alloggiamenti dello sterzo. L'AA7075 rinforzato con nanoparticelle raggiunge proprietà di trazione quasi pari a quelle della lavorazione e risparmi di massa nelle ruote delle turbine a parete sottile, illustrando come le innovazioni nelle leghe consentano alle parti complesse di rimanere nel mercato della pressofusione per gravità [1] Guan-Cheng Chen et al., “Nanotechnology Enabled Casting of Aluminum Alloy 7075 Turbines,” nature.com . Incorporando elementi delle terre rare, gli sviluppatori di leghe di magnesio hanno affrontato le problematiche relative alla corrosione galvanica e all'infiammabilità. Questo progresso apre la strada alla fusione del magnesio nelle strutture aerospaziali e nei coperchi dei cambi dei veicoli elettrici. I brevetti di Safran sui semilavorati per pale in superlega avanzata sottolineano il crescente predominio della pressofusione per gravità rispetto alla microfusione negli stadi delle turbine a media temperatura. Con la disponibilità di un numero maggiore di leghe per operazioni ad alta temperatura, le applicazioni della pressofusione per gravità si stanno espandendo.
Aumento della produttività con automazione e Tilt-Pour
Le celle di colata inclinata servo-controllate riducono la turbolenza del riempimento e l'inclusione di ossido, aumentando i tassi di resa del primo passaggio e accorciando il tempo di ciclo [2] John Hall, “Principles of Gravity Die Casting (GDC) Using Reverse Tilt,” cmhfoundry.com . In tutta Europa e negli Stati Uniti, la robotica sta affrontando la carenza di manodopera qualificata, facilitando le operazioni continue senza equipaggio e aumentando la flessibilità produttiva. Ad esempio, le celle automatizzate di KUKA stanno perfezionando i flussi di lavoro registrando i profili di colata e trasmettendoli a dashboard basate su cloud. Tali informazioni consentono la manutenzione predittiva, che si attiva quando i modelli termici cambiano, garantendo una qualità costante e riducendo al minimo i tempi di inattività. Inoltre, i produttori cinesi stanno migliorando l'efficienza dei materiali e riducendo gli sprechi adottando tecniche di fusione a inclinazione inversa, in particolare per gli alloggiamenti degli ingranaggi simmetrici. Questo approccio, che elimina i sistemi di canali estesi, non solo ottimizza l'uso del metallo ma semplifica anche la produzione. Nel loro insieme, queste innovazioni stanno trasformando l'industria della pressofusione, combinando automazione, analisi dei dati e progressi di processo per migliorare l'efficienza, ridurre gli scarti e soddisfare le esigenze della produzione ad alta varietà.
Spinta alla riduzione del peso nel settore automobilistico e dei veicoli elettrici
Con il passaggio delle case automobilistiche ai veicoli elettrici, i componenti leggeri in alluminio e magnesio sono sempre più preferiti per ridurre il peso dei veicoli. La fusione a gravità sta guadagnando terreno per la produzione di componenti critici, come involucri per batterie, alloggiamenti per motori e giunti delle sospensioni, grazie alla sua integrità strutturale e alla flessibilità di progettazione. L'integrazione da parte di Tesla dei principali componenti ottenuti tramite fusione a gravità nei suoi pacchi batteria strutturali non solo semplifica l'assemblaggio, ma aumenta anche la rigidità. Questa mossa sta rimodellando gli standard del settore e spingendo altri OEM a riconsiderare i propri approcci produttivi. Inoltre, Honda e altre aziende stanno promuovendo la sostenibilità utilizzando materiali riciclati e metodi di fusione efficienti. Con la transizione dei propulsori elettrici verso piattaforme ad alta tensione, la domanda di componenti in grado di gestire i carichi termici è in aumento. L'alluminio fuso a gravità, con una resistenza superiore agli shock termici, sta guadagnando terreno. Gli OEM in Nord America e Asia stanno adottando la fusione a gravità per componenti che richiedono stabilità dimensionale sottoposta a cicli termici, sottolineandone il ruolo crescente nella produzione automobilistica.
Mandati normativi sull'efficienza del carburante
Le normative più restrittive in materia di risparmio di carburante ed emissioni negli Stati Uniti e nell'UE stanno spingendo le case automobilistiche ad adottare strategie di riduzione del peso. La fusione in gravità consente un notevole risparmio di peso e una produzione semplificata, riducendo i costi e favorendo la conformità ambientale. In Cina, le politiche che collegano la conformità dei veicoli a combustione interna alla produzione di veicoli a nuove energie stanno accelerando l'adozione della fusione di alluminio per componenti come collettori di scarico e bracci oscillanti, ridefinendo le priorità degli OEM nazionali. Inoltre, si prevede che le prossime normative, come Euro 7, che limita le emissioni di particolato da freni e pneumatici, stimoleranno la domanda di componenti non sospesi leggeri, evidenziando il valore dell'alluminio fuso in gravità per la sua resistenza e la massa ridotta. L'aumento dei costi di conformità sta spingendo le case automobilistiche a investire in soluzioni di fusione di alta qualità. La fusione in gravità, con i suoi vantaggi, sta diventando una scelta strategica per bilanciare sostenibilità e prestazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione della pressofusione ad alta pressione in parti ad alto volume | -0.7% | Hub globali, in particolare automobilistici | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi di alluminio/magnesio | -0.5% | Globale, più elevato nelle regioni sensibili ai costi | Medio termine (2-4 anni) |
| Carenza di operatori di Tilt-Pour | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Rischio di cannibalizzazione del Giga-Casting | -0.4% | Zone di produzione di veicoli elettrici globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione HPDC in parti ad alto volume
La pressofusione ad alta pressione (HPDC) è sempre più utilizzata per la produzione di componenti come alloggiamenti e staffe, grazie ai suoi tempi di ciclo rapidi e alla sua economicità. L'espansione della capacità produttiva migliora la scalabilità, riduce i costi unitari e rende l'HPDC un'alternativa competitiva alla fusione a gravità. I progressi nelle leghe ad alta duttilità consentono di ottenere pareti più sottili che soddisfano gli standard di sicurezza, favorendo l'alleggerimento senza compromettere la sicurezza. La condivisione globale della piattaforma tra gli OEM consente di utilizzare un singolo set di stampi in più siti senza richiedere una nuova convalida, semplificando la logistica e accelerando il time-to-market. Le finiture superficiali superiori dell'HPDC spesso eliminano la necessità di lavorazioni secondarie su componenti come ruote e staffe, rafforzando ulteriormente il suo vantaggio in termini di costi rispetto alla fusione a gravità in applicazioni ad alto volume e sensibili ai costi.
Rischio di cannibalizzazione del Giga Casting OEM
Grandi case automobilistiche, come Tesla, BMW e Volvo, stanno ora producendo internamente importanti componenti strutturali del sottoscocca posteriore. Questo segna un netto distacco dalla precedente dipendenza da fornitori esterni di fusione a gravità. Questo passaggio verso l'integrazione verticale non è solo una mossa strategica; sta modificando le dinamiche competitive del settore. I fornitori tradizionali di fusione strutturale stanno già risentendo della crisi, con notevoli riduzioni dei volumi di ordini. Le celle di fusione Giga sono sistemi massicci ad alto tonnellaggio progettati per produrre componenti complessi e consolidati, che richiedono ingenti investimenti di capitale. Questo ostacolo finanziario funge da barriera, consentendo solo ai principali attori del settore, così come agli OEM, di accedere. Con l'adozione di questo modello di fusione avanzato da parte di un numero crescente di case automobilistiche, i fornitori di fusione a gravità di primo livello si trovano in difficoltà, soprattutto in termini di fatturato nel segmento strutturale.
Analisi del segmento
Per tipo di materiale: il predominio dell'alluminio affronta la sfida del magnesio
L'alluminio ha detenuto una quota di mercato dell'80.12% nella fusione a gravità nel 2025, trainata da iniziative globali di riciclo e leghe standard, che garantiscono un equilibrio tra fluidità e resistenza alla trazione. Il magnesio è destinato a superare il mercato con un CAGR del 4.68% fino al 2031, poiché le innovazioni nelle leghe di terre rare affrontano il problema dell'infiammabilità, spingendo il mercato della fusione a gravità verso involucri motore più leggeri nei veicoli elettrici di alta gamma. L'alluminio beneficia di una vasta rete di rottami che fornisce la maggior parte delle materie prime per la fonderia, attenuando le oscillazioni dei costi delle materie prime e supportando le dichiarazioni di sostenibilità dei prodotti nell'ambito degli audit di ecodesign dell'UE. Le fonderie asiatiche offrono alluminio primario a basse emissioni di carbonio, alimentato da energia idroelettrica, suscitando l'interesse degli OEM europei che mirano a ridurre le emissioni di Scope 3.
Il predominio dell'alluminio persiste nelle piastre degli scambiatori di calore, nelle testate dei cilindri e nei coperchi degli alloggiamenti degli inverter, dove l'aggiunta di silicio conferisce fluidità alla fusione e tenuta alla pressione. Il magnesio, nel frattempo, si sta espandendo oltre le scatole del cambio pressofuse, includendo rinforzi per paratie e telai dei sedili, grazie alla tempra superficiale mediante pallinatura, che aumenta la resistenza alla fatica fino a 10 milioni di cicli a 100 MPa. Gli incentivi in Europa per i veicoli con un peso a vuoto inferiore a 1,000 kg aggiungono ulteriore impulso alla penetrazione del magnesio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la leadership automobilistica incontra l'accelerazione aerospaziale
Nel 2025, la componente automobilistica rappresentava il 62.55% del mercato della fusione in gravità, principalmente grazie a contratti a lungo termine per blocchi motore e scatole del cambio. Al contrario, si prevede che i componenti aerospaziali cresceranno al ritmo più rapido, con un CAGR del 4.61% dal 2026 al 2031. Le case automobilistiche che passano a piattaforme ibride e a batterie mantengono i blocchi motore fusi in gravità per i moduli range-extender e i programmi turbodiesel più ampi destinati ai pick-up commerciali. Le parti strutturali dei veicoli, come i telai ausiliari e i fusi a snodo delle sospensioni, spesso giustificano la fusione in gravità quando i requisiti di resistenza superano quelli delle leghe HPDC.
Nel settore aerospaziale, le nervature in alluminio fuso e i raccordi delle winglet riducono gli scarti di lavorazione rispetto ai percorsi di billettatura, rappresentando un'interessante argomentazione in termini di costi, dato che le compagnie aeree stanno incrementando le consegne dopo la crisi del 2020-2023. I programmi di difesa che mirano a turbine con un rapporto spinta/peso più elevato stanno valutando le palette statoriche in superlega ottenute tramite fusione a gravità, che sostituiscono le più costose fusioni a cera persa. Le fusioni per componenti elettronici rappresentano un altro punto di forza; gli alloggiamenti delle stazioni base 5G richiedono schermature EMI e percorsi termici che l'alluminio fuso a gravità fornisce in modo più efficiente rispetto alle scatole estruse.
Per tipo di prodotto: i blocchi motore sono in testa mentre i componenti strutturali sono soggetti a sovratensioni
I blocchi motore hanno mantenuto una quota del 28.05% del mercato della fusione per gravità nel 2025. I produttori stanno passando all'alluminio ad alto contenuto di silicio per ridurre l'usura delle canne, consentendo la creazione di blocchi motore più leggeri che mantengono comunque una robusta durata dell'alesaggio. I componenti strutturali, che dovrebbero crescere a un CAGR del 4.97% entro il 2031, beneficiano dell'ispirata fusione di design di Tesla, che sostituisce più stampaggi e saldature con un'unica struttura del sottoscocca posteriore, migliorando così l'efficienza e riducendo l'utilizzo di materiali. L'adozione di strutture in fusione si estende alle piastre del pianale della batteria e alle staffe delle torri degli ammortizzatori, che non possono sopportare l'energia di deformazione nella zona di impatto con le sole estrusioni.
Gli alloggiamenti delle trasmissioni si affidano ancora alla fusione a gravità per la tenuta alla pressione nei formati automatici, DCT e assali elettrici, mantenendo un elevato utilizzo della fonderia anche con il calo della domanda di motori a combustione interna. Le fusioni dei cerchi affrontano una stagnazione poiché i cerchi in alluminio forgiato attraggono clienti premium; gli OEM posizionano i cerchi fusi a gravità per i modelli di fascia media, dove il costo è una priorità rispetto al risparmio di peso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di processo: i metodi standard prevalgono nonostante l'innovazione Tilt-Pour
La fusione a gravità standard ha rappresentato il 73.84% del mercato della fusione a gravità nel 2025, riflettendo decenni di ammortamento del capitale e familiarità con il settore da parte degli operatori. La progettazione di colonne di colata, le simulazioni di gate e i plug-in di automazione incrementale continuano ad aumentare la produzione per linea di produzione. Le linee di colata a inclinazione, in espansione con un CAGR del 5.06% fino al 2031, si aggiudicano ordini per alloggiamenti complessi a parete sottile in cui il riempimento laminare riduce i difetti di ossido. Il riempimento a inclinazione inversa consente il riempimento di componenti simmetrici dal centro, rimuovendo i canali di colata e risparmiando massa metallica. Gli OEM che valutano zero difetti per milione (ppm) per gli alloggiamenti critici dei motori elettrici pagano premi che coprono il costo più elevato delle celle.
I profili di inclinazione dei servocomandi acquisiti dai sensori IoT alimentano algoritmi di intelligenza artificiale che prevedono la degradazione del rivestimento dello stampo ore prima che si verifichino perdite. Gli impianti che integrano la colata robotizzata e il dosaggio automatico dei forni segnalano l'efficacia complessiva delle apparecchiature sulle linee manuali. Tuttavia, molte piccole fonderie ritardano gli aggiornamenti finché le migrazioni di volume non giustificano le spese in conto capitale, il che prolunga il predominio della colata verticale standard.
Analisi geografica
Mercato della pressofusione per gravità nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 46.78% della quota di mercato della fusione in conchiglia, forte dell'ampia filiera di fornitura di leghe della Cina e dei distretti di fusione verticalmente integrati. I governi regionali sovvenzionano i retrofit dell'Industria 4.0 che integrano sensori in siviere e stampi, promuovendo l'adozione del digitale più rapidamente che in Europa. I settori aerospaziale e dell'elettronica di precisione del Giappone sostengono la domanda premium di fusioni ad alta integrità, mentre i fornitori di primo livello della Corea del Sud sfruttano la robotica per esportare alloggiamenti per assali elettrici verso gli Stati Uniti.
Il mercato della pressofusione per gravità nelle Americhe e nell'area EMEA
Si prevede che il Sud America registrerà il CAGR più rapido, pari al 4.78%, fino al 2031, trainato dal nearshoring del settore automobilistico in Brasile e Messico, mentre gli OEM statunitensi diversificano i loro approvvigionamenti. L'espansione mineraria in Cile e Perù richiede grandi telai di frantoi e bracci di escavatori, che privilegiano componenti a sezione spessa, ottenuti per fusione a gravità, rispetto a quelli prefabbricati. Gli obblighi di contenuto locale in Brasile stimolano i centri di progettazione di stampi regionali, riducendo i tempi di consegna e i dazi all'importazione sugli utensili critici. Il Nord America dà priorità all'automazione per contrastare la carenza di manodopera qualificata, con stabilimenti in Michigan e Ontario che installano linee robotizzate di colata inclinata collegate a dashboard di qualità basate su cloud. Le procedure di autorizzazione ambientale rimangono relativamente permissive rispetto alle normative UE, tuttavia l'aumento dei costi energetici incoraggia progetti di recupero del calore dai forni a circuito chiuso. L'Europa inasprisce le normative su COV e polveri, aumentando i costi di conformità ma creando opportunità per l'esportazione di getti di alluminio a basse emissioni di carbonio. Il Medio Oriente e l'Africa stanno emergendo come mercati chiave, concentrandosi su componenti MRO per aeromobili e gusci di difesa.
Panorama normativo
La regolamentazione relativa alla pressofusione per gravità è influenzata dalle aspettative di qualità del prodotto per le fusioni di alluminio per il settore automobilistico e dai requisiti di divulgazione ambientale legati all'economia circolare dei veicoli e alla rendicontazione delle emissioni di carbonio. In Cina, la norma QC/T 273-2025 (entrata in vigore il 1° novembre 2025) formalizza i requisiti tecnici e i metodi di prova per le fusioni di leghe di alluminio per il settore automobilistico, inasprendo le aspettative di qualificazione per i fornitori che operano nei programmi OEM nazionali.
Le esigenze di conformità ambientale e tracciabilità stanno diventando un ostacolo insormontabile per le fonderie che riforniscono piattaforme globali. Nel marzo 2026, l'Associazione cinese delle fonderie ha implementato la norma T/CFA 0501-2026 (Standard di valutazione della fusione verde), introducendo elementi di valutazione quantitativa come il calcolo dell'impronta di carbonio, i tassi di materiale riciclato e il monitoraggio dei VOC (composti organici volatili). Agli esportatori che operano nell'UE è stato richiesto di fornire documentazione di autovalutazione in conformità a tale standard. Nell'Unione europea, la documentazione del Consiglio e del Parlamento del 2026 sulla divulgazione dei materiali nella catena di approvvigionamento e sulla circolarità dei veicoli pone maggiore enfasi sulla trasparenza dei dati sui materiali lungo tutta la catena del valore del settore automobilistico, mentre l'introduzione graduale del CBAM (Conventional Blocking and Analysis Model) a partire dal 2026 sottolinea l'importanza della rendicontazione delle emissioni per i componenti importati ad alta intensità di metallo, comprese le fusioni.
Analisi della catena del valore
La catena del valore della pressofusione per gravità inizia con l'alluminio e il magnesio (metallo primario e rottami), seguiti da processi di lega, fusione e mantenimento in forno, nonché dalla progettazione e produzione di stampi permanenti. Le operazioni di fonderia prevedono quindi la colata (standard per gravità o con inclinazione), il trattamento termico, la rifinitura e l'ispezione, con fasi successive che includono la lavorazione meccanica, il trattamento superficiale e la verniciatura, l'assemblaggio in moduli e la spedizione a OEM e integratori di primo livello per applicazioni nei settori automobilistico, aerospaziale, elettronico e dei macchinari industriali.
I fornitori di attrezzature e tecnologie di processo (celle di colata inclinata, robotica, MES e sistemi di qualità) e gli enti di normazione influenzano gli aggiornamenti delle capacità e la qualificazione, mentre la logistica e l'approvvigionamento regionale determinano i costi di consegna. I recenti cambiamenti nella catena del valore includono il consolidamento e l'espansione della presenza sul territorio: nel febbraio 2026, Nemak ha completato l'acquisizione della divisione automotive di GF Casting Solutions, aggiungendo un centro di ricerca e sviluppo in Svizzera e nove stabilimenti in Austria, Cina, Germania, Romania e Stati Uniti, aumentando così la sua capacità di fornire programmi multiregionali e standardizzare i processi tra i vari siti. La localizzazione della capacità produttiva è visibile anche in Europa, dove Horse Powertrain ha investito 45 milioni di euro in un impianto di pressofusione a gravità inclinata a Valladolid, in Spagna, progettato per aumentare del 20% la produzione annua di testate cilindri, supportando catene di approvvigionamento più brevi per la domanda regionale di propulsori e percorsi di fusione con un maggiore controllo di processo.
Panorama competitivo
Specialisti regionali e gruppi metallurgici diversificati mantengono frammentato il settore della pressofusione per gravità, sebbene sia iniziato un consolidamento poiché le economie di scala e la conformità ambientale stanno diventando sempre più importanti. L'acquisizione da parte di Nemak nel 2025 della divisione automotive di GF Casting Solutions per 336 milioni di dollari la rende il più grande fornitore indipendente con 47 stabilimenti e un mix di linee standard e a colata inclinata [3] “Nemak Completes Acquisition of GF Casting Solutions' Automotive Business,” Nemak, nemak.com.
Safran ha brevettato un nuovo metodo di fusione a gravità per i grezzi delle pale delle turbine, riducendo gli scarti rispetto alla tradizionale tecnica di fusione a cera persa. Nell'Asia orientale, produttori come Sinto ed EKK Eagle stanno valutando progetti greenfield. Offrono soluzioni integrate di colata a gravità, forni di fusione, robotica e software MES in un unico pacchetto integrato, il tutto nel tentativo di rafforzare la propria presenza sul mercato attraverso un'implementazione efficiente.
Nonostante i lanci di colata giga interna di OEM di alto profilo, i fornitori di primo livello si aggiudicano ancora alloggiamenti complessi, coperchi per inverter e scatole di distribuzione elettrica, dove i cicli di qualificazione e le specifiche metallurgiche scoraggiano l'ingresso verticale. I fornitori con capacità di additivazione del nucleo e rivestimenti di stampo conformi ai VOC applicano sovrapprezzi del 10-15%, ma gli OEM li accettano per ridurre gli scarti e accelerare l'approvazione PPAP. Il mercato rimane aperto agli specialisti di medio livello per acquisire componenti aerospaziali e per il settore delle energie rinnovabili che richiedono tolleranze strette e leghe resistenti alla corrosione.
Leader del settore della fusione a gravità
Georg Fisher AG
Nemak SAB de CV
Ryobi Limited.
Società Linamar
Endurance Technologies Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Nemak ha completato l'acquisizione della divisione automotive di GF Casting Solutions, integrando nel proprio portafoglio un centro di ricerca e sviluppo in Svizzera e nove stabilimenti produttivi in Austria, Cina, Germania, Romania e Stati Uniti. L'operazione consolida la capacità di fusione leggera e il know-how di processo sotto un unico fornitore di primo livello, rafforzando le opzioni di fornitura multiregionali per le piattaforme OEM. Supporta inoltre il riposizionamento del portafoglio verso l'elettrificazione e le fusioni ad alto valore aggiunto, dove l'automazione e la profonda qualificazione sono fattori determinanti per i margini di profitto.
- Luglio 2025: Nemak ha firmato un accordo definitivo per l'acquisizione della divisione automotive di GF Casting Solutions per un valore aziendale di 336 milioni di dollari. L'operazione ha rappresentato un'importante mossa di consolidamento nel settore globale dei componenti fusi per l'industria automobilistica, aumentando le dimensioni e ampliando l'accesso ai clienti in diverse regioni. L'accordo ha inoltre rafforzato la crescente importanza delle operazioni conformi alle normative e delle capacità tecnologiche come fattori di differenziazione nell'approvvigionamento.
- Maggio 2024: GF Casting Solutions ha annunciato un piano di investimenti di 184 milioni di dollari presso il suo stabilimento di Augusta per potenziare la capacità produttiva e l'efficienza operativa. L'espansione mirava a ottenere fusioni di qualità superiore e a migliorare la competitività nella fornitura di componenti per i programmi automobilistici più esigenti. Tale investimento rifletteva l'elevata intensità di capitale necessaria per ammodernare le attività di fonderia al fine di soddisfare requisiti più stringenti in termini di qualità, produttività e sostenibilità.
Ambito del rapporto sul mercato globale della fusione a gravità
Il rapporto sul mercato della fusione a gravità è segmentato per tipo di materiale (leghe di alluminio e altro), applicazione (componenti automobilistici, componenti elettrici ed elettronici e altro), tipo di prodotto (blocchi motore, scatole del cambio, ruote e altro), tipo di processo (fusione a gravità standard e fusione a gravità con colata inclinata) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Leghe di alluminio |
| ZnNi, ZnFe, Geomet, Dacromet |
| Leghe di magnesio |
| Componenti automobilistici |
| Elettrico ed Elettronica |
| Parti aerospaziali |
| Macchinario industriale |
| Beni di Consumo |
| Blocchi motore |
| Alloggiamenti di trasmissione |
| Ruote |
| Alloggiamenti pressofusi |
| Componenti strutturali |
| Altro |
| Fusione a gravità standard |
| Colata a gravità con colata inclinata |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materiale | Leghe di alluminio | |
| ZnNi, ZnFe, Geomet, Dacromet | ||
| Leghe di magnesio | ||
| Per Applicazione | Componenti automobilistici | |
| Elettrico ed Elettronica | ||
| Parti aerospaziali | ||
| Macchinario industriale | ||
| Beni di Consumo | ||
| Per tipo di prodotto | Blocchi motore | |
| Alloggiamenti di trasmissione | ||
| Ruote | ||
| Alloggiamenti pressofusi | ||
| Componenti strutturali | ||
| Altro | ||
| Per tipo di processo | Fusione a gravità standard | |
| Colata a gravità con colata inclinata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato della fusione a gravità?
Nel 2026 il mercato della fusione per gravità valeva 27.13 miliardi di dollari e si prevede che raggiungerà i 32.66 miliardi di dollari entro il 2031.
Quale regione domina la domanda di prodotti ottenuti tramite fusione a gravità?
La regione Asia-Pacifico è in testa, rappresentando il 46.78% della quota di mercato globale della fusione a gravità nel 2025.
In che modo le norme ambientali incidono sulle attività delle fonderie?
Gli standard UE sulle migliori tecniche disponibili (BAT) stanno riducendo le emissioni di COV, stimolando il passaggio a rivestimenti per stampi a base d'acqua e stimolando il consolidamento tra gli stabilimenti conformi.
Quale materiale cattura la porzione maggiore dei volumi di fusione per gravità?
Le leghe di alluminio rappresentano l'80.12% dei volumi totali di fusione, grazie a cicli di riciclo maturi e a specifiche diffuse nei componenti automobilistici e aerospaziali.


