

Dimensioni e quota di mercato degli elettrodi di grafite
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
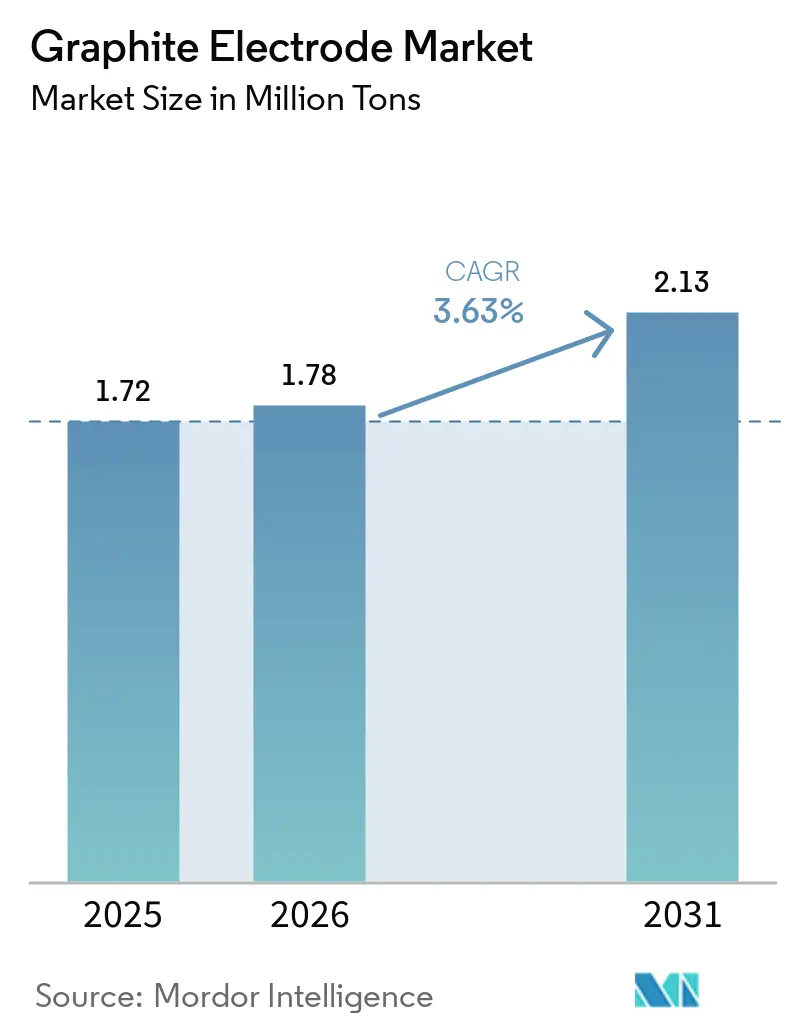
| Volume di mercato (2026) | 1.78 milioni di tonnellate |
| Volume di mercato (2031) | 2.13 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.63% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodi di grafite di Mordor Intelligence
Si prevede che il mercato degli elettrodi di grafite aumenterà da 1.72 milioni di tonnellate nel 2025 e 1.78 milioni di tonnellate nel 2026 a 2.13 milioni di tonnellate entro il 2031, registrando un CAGR del 3.63% tra il 2026 e il 2031. Diversi cambiamenti strutturali stanno guidando questa crescita costante dei volumi. I produttori di acciaio con forno elettrico ad arco (EAF) stanno abbandonando i tradizionali metodi di produzione ad altoforno. Ogni ciclo di fusione EAF ora incorpora colonne ad altissima potenza (UHP) di diametro maggiore, che aiutano a gestire correnti d'arco più elevate e a migliorare l'intensità dell'elettrodo per tonnellata di acciaio liquido. Le politiche cinesi sulle quote energetiche stanno limitando la grafitizzazione interna, portando le acciaierie in India, Vietnam e Malesia a importare pezzi grezzi da impianti cinesi, completare la finitura localmente e fornirli agli operatori EAF regionali. In Europa, i produttori con basse emissioni di carbonio beneficiano di premi di prezzo dovuti al Carbon Border Adjustment Mechanism (CBAM), che richiede dati sulle emissioni incorporate per gli acquisti.
Punti chiave del rapporto
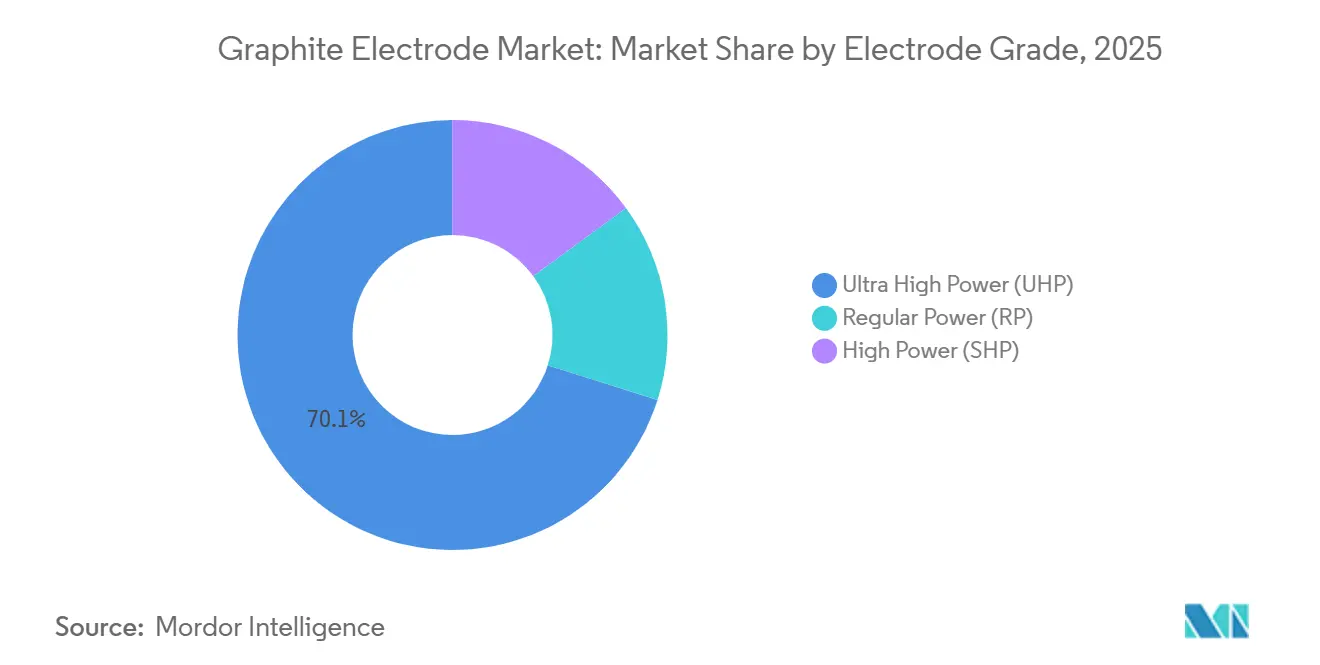
- In base al grado di elettrodo, i prodotti UHP hanno rappresentato il 70.11% della quota di mercato degli elettrodi in grafite nel 2025 e si prevede che cresceranno a un CAGR del 4.12% fino al 2031.
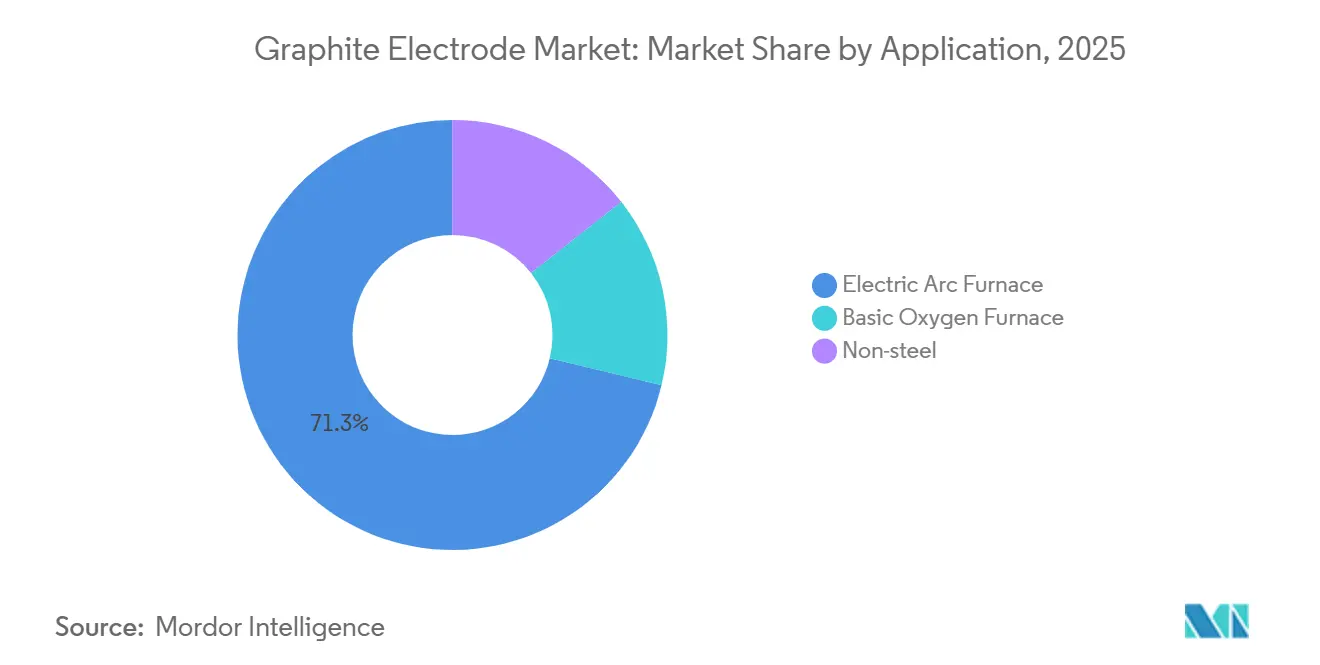
- Per applicazione, la produzione di acciaio tramite EAF ha rappresentato il 71.25% delle dimensioni del mercato degli elettrodi di grafite nel 2025 e si prevede che crescerà a un CAGR del 4.41% entro il 2031.
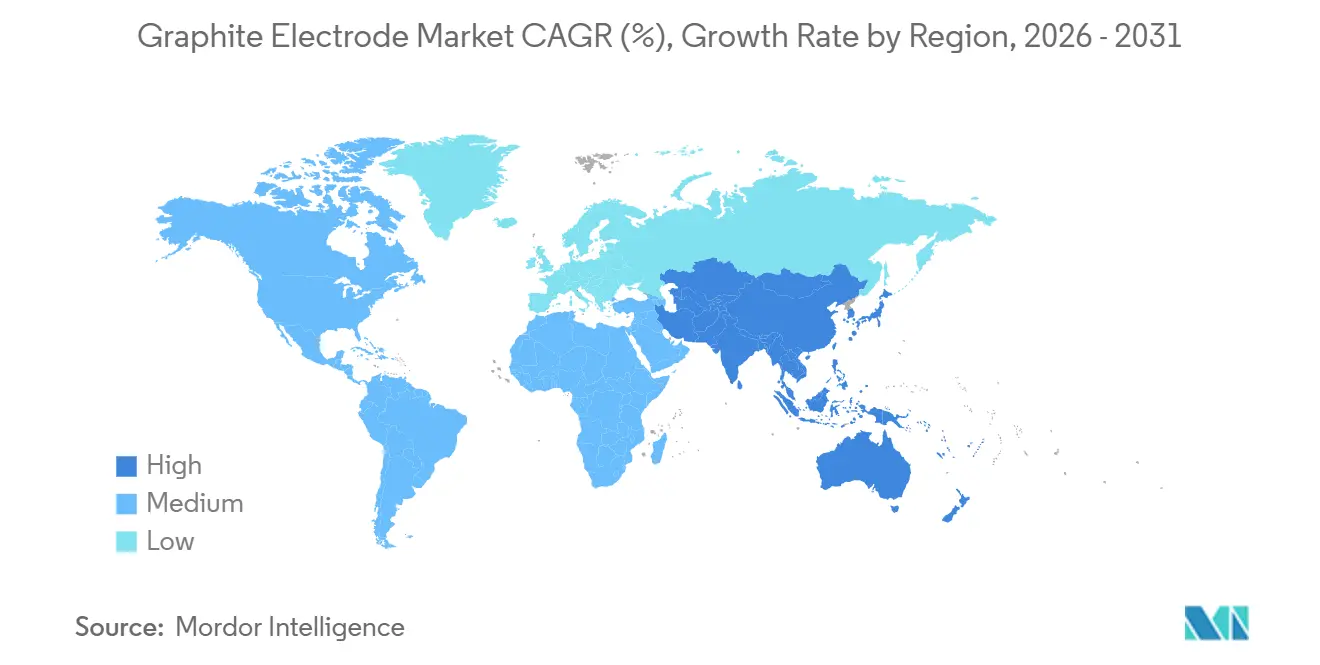
- In termini geografici, l'area Asia-Pacifico ha detenuto il 60.34% della domanda globale nel 2025 e si prevede che aumenterà a un ritmo annuo del 4.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elettrodi di grafite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto | |
|---|---|---|---|---|
| Aumento della disponibilità globale di rottami di acciaio | + 0.90% | Globale, con concentrazione in Nord America, Europa e Asia orientale | Medio termine (2-4 anni) | |
| Accelerazione della domanda di elettrodi ad altissima potenza (UHP) | + 1.20% | Globale, guidato dalle espansioni EAF in Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) | |
| Ibridi DRI-EAF a idrogeno che richiedono elettrodi di diametro maggiore | + 0.60% | Progetti in Europa, Medio Oriente e alcuni progetti nordamericani | A lungo termine (≥ 4 anni) | |
| Le fonderie di silicio-metallo a zero emissioni di carbonio espandono la domanda di UHP | + 0.40% | Asia-Pacifico (Cina, India, Malesia) e Nord America | Medio termine (2-4 anni) | |
| Obblighi di tracciabilità degli elettrodi premium a bassa impronta di CO₂ | + 0.50% | Europa (conformità CBAM), Nord America, con ricadute sugli esportatori dell'Asia-Pacifico | A breve termine (≤ 2 anni) | |
| Fonte: Intelligenza di Mordor | ||||
Aumento della disponibilità globale di rottami di acciaio
In Nord America ed Europa, il ritiro dei veicoli fuori uso, unito alla demolizione delle infrastrutture obsolete in Cina, sta determinando un'impennata nella produzione di rottami di acciaio. L'offerta globale di rottami ferrosi è aumentata significativamente negli ultimi anni [1] OECD Steel Committee, “Steel Market Developments Q4 2024,” oecd.org . Tuttavia, la qualità dei rottami varia; i rottami obsoleti tendono ad avere una maggiore contaminazione da rame e stagno rispetto ai rottami industriali di nuova produzione. Di conseguenza, le officine che utilizzano forni ad arco elettrico (EAF) stanno sempre più spesso aggiungendo ferro ridotto direttamente (DRI) per ottenere le composizioni chimiche desiderate per il settore automobilistico. Questa pratica non solo prolunga i tempi di fusione, ma aumenta anche l'amperaggio e il consumo di elettrodi per colata. Pertanto, mentre l'offerta di rottami è aumentata annualmente, l'intensità dell'uso degli elettrodi è cresciuta a un ritmo più rapido. I produttori in grado di garantire una capacità di trasporto di corrente costante possono trarre notevoli vantaggi dall'attuale superciclo dei rottami.
Accelerazione della domanda di elettrodi ad altissima potenza
Gli elettrodi UHP, con una densità apparente superiore a 1.68 g/cm³ e una resistività inferiore a 5.5 µΩ·m, stanno soppiantando i tradizionali tipi ad alta potenza. Jiangsu Shagang ha lanciato un complesso EAF da 6 milioni di tonnellate nel 2024, utilizzando esclusivamente colonne UHP da 700 mm per ottenere pesi di colata significativi. Sebbene i prodotti UHP siano più costosi delle loro controparti ad alta potenza, offrono una maggiore durata utile e un consumo energetico ridotto. Ciò si traduce in una riduzione del costo totale degli elettrodi per tonnellata di acciaio, in particolare quando l'utilizzo del forno è elevato. I produttori di fascia media, che non hanno accesso a coke aghiforme di qualità superiore, stanno assistendo a un calo della quota di mercato. In risposta, diverse acciaierie cinesi stanno chiudendo le linee di estrusione ad alta potenza, riallocando i fondi ai centri di lavorazione UHP. Con un numero crescente di forni che passano a trasformatori da 150 MVA o più, si prevede che il predominio dell'UHP nel mercato degli elettrodi di grafite si espanderà ulteriormente.
Ibridi DRI-EAF a idrogeno che richiedono elettrodi di diametro maggiore
Le sperimentazioni commerciali del ferro ridotto direttamente (DRI) a base di idrogeno sono passate dalle fasi pilota a quelle dimostrative. Entro il 2024, lo stabilimento ArcelorMittal di Amburgo ha aggiornato le colonne Ultra High Power (UHP) da 600 mm a 650 mm, iniziando a caricare un DRI a idrogeno [2] ArcelorMittal, “Hamburg Works Hydrogen-DRI Project Update,” arcelormittal.com . Questo passaggio si è reso necessario perché i pellet di ferro a bassa densità richiedono una corrente più elevata per raggiungere la temperatura di colata desiderata. Il consorzio HYBRIT ha raggiunto un'intensità dell'elettrodo durante le colate utilizzando DRI a idrogeno, che era superiore a quella delle operazioni che si basavano esclusivamente su rottami in forni ad arco elettrico (EAF). Sfruttando l'elettricità solare a basso costo, i produttori di acciaio mediorientali hanno scelto in via preventivamente elettrodi da 700 mm per la linea da 1.5 milioni di tonnellate di Qatar Steel, il cui avvio è previsto per il 2028. Di conseguenza, il panorama della domanda si sta diversificando: i forni ad arco elettrico tradizionali alimentati a rottami metallici continuano a utilizzare set da 500-600 mm, mentre gli ibridi a idrogeno si stanno rapidamente espandendo nel segmento da 650-800 mm, una nicchia attualmente servita solo da pochi fornitori selezionati.
Obblighi di tracciabilità degli elettrodi Premium a basso impatto di CO₂
Nel 2023, l'Europa ha introdotto il suo Carbon Border Adjustment Mechanism (CBAM), che richiede agli importatori di acquistare certificati che tengano conto delle emissioni legate a ogni elettrodo che entra nel continente. Il processo di grafitizzazione Acheson, che in genere utilizza 2,000 kWh per tonnellata, emette oltre 2 tonnellate di CO₂ equivalente per ogni tonnellata di elettrodo finito, soprattutto se alimentato da una rete a carbone. I produttori in grado di documentare emissioni inferiori a 1.5 tonnellate di CO₂ equivalente stanno beneficiando di premi di prezzo. SGL Carbon e GrafTech hanno riferito che i contratti per questi lotti premium a basse emissioni di carbonio costituivano una quota sostanziale delle loro vendite in Europa. Con l'inasprimento degli obiettivi Scope 3 da parte dei clienti del settore dell'acciaio e delle batterie, la domanda, un tempo di nicchia, di elettrodi tracciabili a basse emissioni di carbonio si è evoluta in una pratica di approvvigionamento standard.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto | |
|---|---|---|---|---|
| Ciclicità della produzione mondiale di acciaio | -0.80% | Globale, particolarmente acuto in Cina e in Europa | A breve termine (≤ 2 anni) | |
| Elettrodi compositi emergenti in grafite amorfa (sostituzione) | -0.30% | Applicazioni sperimentali in Asia-Pacifico e Nord America; distribuzione commerciale limitata | A lungo termine (≥ 4 anni) | |
| Limiti delle quote di emissione per l'espansione della capacità di grafitizzazione | -0.50% | Cina (primaria), con ricadute in India e nel Sud-est asiatico | Medio termine (2-4 anni) | |
| Fonte: Intelligenza di Mordor | ||||
Ciclicità della produzione globale di acciaio
All'inizio del 2025, la produzione globale di acciaio grezzo ha registrato un calo su base annua, trainato principalmente dalla crisi in Cina. Questa fluttuazione è stata intensificata dalla domanda di elettrodi, poiché gli operatori di forni ad arco elettrico (EAF) hanno scelto di posticipare il rifornimento quando il loro utilizzo è sceso al di sotto di una soglia specifica. Dal quarto trimestre del 2024 al primo trimestre del 2025, GrafTech ha registrato un calo sequenziale del suo prezzo medio di vendita, una variazione legata al passaggio delle acciaierie dai contratti a termine agli acquisti spot. I trend storici mostrano che una flessione della produzione di acciaio EAF si traduce spesso in un netto calo delle spedizioni di elettrodi, principalmente perché le acciaierie danno priorità all'esaurimento delle scorte esistenti. Inoltre, la ripresa non è istantanea; gli acquirenti ricostituiscono con cautela le proprie scorte, con conseguenti tempi di consegna più lunghi e una minore chiarezza nella pianificazione della capacità produttiva per i produttori. Data la continua instabilità della domanda globale di acciaio, questa leva operativa sfavorevole è destinata a gravare in modo persistente sul mercato degli elettrodi di grafite durante il periodo di previsione 2026-2031.
Limiti delle quote di emissione per l'espansione della capacità di grafitizzazione
La politica di doppio controllo della Cina, volta a ridurre sia il consumo energetico totale che l'intensità energetica, ha di fatto bloccato la costruzione di nuovi forni di grafitizzazione nello Shandong, nell'Hebei e nella Mongolia Interna. Queste regioni un tempo erano fondamentali per la capacità produttiva del Paese. Dopo non essere riuscita a ottenere una quota energetica, Fangda Carbon ha abbandonato il suo progetto nello Shandong, reindirizzando i suoi investimenti nel Gansu, dove i crediti per l'energia rinnovabile sono più facilmente reperibili. Gli attuali detentori di quota stanno lavorando a pieno ritmo, esportando semilavorati in India e Vietnam per la lavorazione finale. Al contrario, i nuovi entranti si trovano ad affrontare ritardi significativi. L'HEG indiana ha ottenuto l'approvazione per una linea di grafitizzazione pronta a processare questi semilavorati, sottolineando l'effetto a catena della politica cinese sulle catene di approvvigionamento regionali. Questo collo di bottiglia ha bloccato la crescita della capacità produttiva globale, nonostante l'aumento della domanda di elettrodi di diametro maggiore, riducendo l'offerta durante i periodi di punta e potenzialmente facendo aumentare i prezzi per gli acquirenti.
Analisi del segmento
Per grado di elettrodo: la predominanza UHP riflette l'aumento della potenza della fornace
Nel 2025, gli elettrodi UHP rappresentavano il 70.11% del volume globale e si prevede che la loro quota di mercato degli elettrodi di grafite aumenterà ulteriormente con un CAGR del 4.12% fino al 2031. Gli operatori di forni con potenza superiore a 150 MVA prediligono le colonne UHP grazie alla loro struttura a grana più fine e ai ridotti coefficienti di dilatazione termica, che minimizzano gli incidenti di rottura. I dati di Jilin Carbon indicano che nel 2025 il consumo di UHP per tonnellata di acciaio EAF era inferiore rispetto ai gradi ad alta potenza, con conseguente notevole vantaggio in termini di costi totali di esercizio. La quota di mercato degli elettrodi ad alta potenza è diminuita, poiché ora vengono utilizzati principalmente per la raffinazione in forno a siviera o in forni con pesi di colata inferiori. Al contrario, i gradi a potenza standard sono utilizzati prevalentemente nella fusione del fosforo giallo e del carburo di calcio , dove le considerazioni di costo prevalgono sulle prestazioni. Gli investimenti sul lato dell'offerta favoriscono ulteriormente l'adozione degli UHP. Nel 2025, Liaoning Dantan ha investito in modo significativo in un centro di lavorazione UHP da 700 mm, rispondendo alle richieste di elettrodi UHP che costituivano una parte consistente del suo portafoglio ordini. In India, si osservano cambiamenti simili, con HEG che dedica l'intera capacità incrementale della sua nuova linea a prodotti da 600 mm e 700 mm. I produttori che si affidano a vecchi utensili ad alta potenza rischiano di perdere risorse a meno che non adattino le presse per estrusione a billette di dimensioni maggiori. Con l'ascesa degli ibridi idrogeno-DRI, si prevede che la domanda di diametri superiori a 650 mm consoliderà il dominio dell'UHP, potenzialmente relegando la quota combinata di elettrodi ad alta e media potenza a una porzione minore del mercato degli elettrodi di grafite entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: crescita degli ancoraggi in acciaio EAF, emergono nicchie non in acciaio
La produzione di acciaio tramite forno elettrico ad ossigeno (EAF) ha detenuto il 71.25% della quota di mercato degli elettrodi di grafite nel 2025 e si prevede che crescerà a un CAGR del 4.41% fino al 2031, sostenuta dalla dismissione degli altiforni in Cina e dalla localizzazione della filiera automobilistica nordamericana. Gli utilizzatori di forni a ossigeno basico (BOF), che rappresentano una piccola parte della domanda, utilizzano gli elettrodi principalmente per l'agitazione di fondo e la raffinazione in siviera a bassa intensità. Questo utilizzo limitato ne limita il potenziale di crescita. Nel frattempo, il settore non siderurgico, che comprende silicio metallico, ferroleghe, fosforo giallo e carburo di calcio, si è espanso con la transizione delle fonderie di silicio di grado fotovoltaico all'utilizzo di elettrodi UHP con un contenuto minimo di ceneri.
I modelli di approvvigionamento pluriennali evidenziano le distinzioni tra i segmenti. I leader statunitensi nel settore EAF si assicurano i volumi attraverso accordi di prelievo a lungo termine, con prezzi che si adeguano trimestralmente in base agli indici del needle-coke. Questa strategia fornisce un cuscinetto ai produttori durante le flessioni della domanda, ma limita la loro capacità di trasferire i costi quando i prezzi delle materie prime aumentano. Nel diversificato settore non siderurgico, la sensibilità al prezzo rimane elevata; ad esempio, i produttori cinesi di carburo di calcio spesso cambiano fornitore per ottenere piccoli sconti, riducendo i margini di profitto. In prospettiva, si prevede che il predominio dell'EAF persisterà. La sua costante intensità di elettrodi e la sua stabile contrazione rappresentano una quota significativa del tonnellaggio globale. Al contrario, sebbene i segmenti non siderurgici presentino opportunità cicliche, soprattutto con la crescita del silicio di grado solare, rimangono più volatili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli elettrodi di grafite in Asia-Pacifico, Nord America e Medio Oriente
L'area Asia-Pacifico ha rappresentato il 60.34% del consumo globale nel 2025 e si prevede un'espansione del 4.74% annuo fino al 2031, ma la crescita è disomogenea. Nella prima metà del 2025, la produzione cinese ha subito una notevole contrazione. Ciò è stato dovuto in gran parte alle restrizioni imposte dai governi provinciali sugli orari di funzionamento dei forni di grafitizzazione. Di conseguenza, i produttori hanno iniziato a esportare grezzi semilavorati anziché le loro consuete colonne finite. Nel frattempo, l'India ha capitalizzato su questo divario. HEG, che si rivolge ad acquirenti in Medio Oriente e nel Sud-est asiatico che in precedenza dipendevano dalle forniture cinesi, è pronta a potenziare la propria capacità entro il 2027. Con una mossa strategica, la giapponese Tokai Carbon ha rafforzato la sua presenza in Nord America acquisendo due officine meccaniche statunitensi. Questa acquisizione ha notevolmente ridotto i tempi di consegna per i clienti. Inoltre, Vietnam e Malesia, approfittando delle tariffe elettriche ridotte, hanno approvato tre impianti di finitura nel 2025. Questi impianti lavoreranno i pezzi grezzi cinesi, ottenendo costi di sbarco più bassi e diversificando ulteriormente le dinamiche commerciali regionali.
Mercato degli elettrodi di grafite in Nord America
Nel 2025, il Nord America ha rappresentato una quota considerevole della domanda globale e si trova in una traiettoria di crescita. Nucor e Steel Dynamics hanno annunciato una nuova capacità EAF. Questa mossa è destinata a rafforzare l'acquisizione di elettrodi, garantita da contratti pluriennali a vantaggio dei centri di lavorazione locali. Lo stabilimento di GrafTech in Ohio, l'unico impianto integrato nella regione, ha gestito la maggior parte delle sue spedizioni del 2025 a livello nazionale. Ciò sottolinea la preferenza degli acquirenti regionali per catene di fornitura resilienti e tracciabili. Nell'ambito di una partnership strategica, la canadese Algoma Steel, passata all'EAF nel 2024, ha firmato un accordo a lungo termine per l'acquisto di colonne UHP dallo stabilimento di Tokai Carbon in Pennsylvania. Ciò garantisce una fornitura costante di elettrodi per le imminenti sperimentazioni di Algoma con tecnologia DRI a idrogeno. Nel frattempo, il Messico si distingue come un hotspot di crescita, con Ternium e ArcelorMittal che stanno potenziando le loro linee EAF per soddisfare la domanda di acciaio per auto trainata dall'USMCA.
Mercato europeo degli elettrodi di grafite
L'Europa, che rappresenterà una quota significativa del consumo globale nel 2025, sta assistendo a una crescita costante, in gran parte influenzata dal Meccanismo di Adeguamento al Carbonio alle Frontiere (CBAM). In base al CBAM, gli importatori sono tenuti a presentare certificati corrispondenti al carbonio incorporato. Questa normativa impone costi aggiuntivi sulle spedizioni prive della certificazione ISO 14067 per l'impronta di carbonio. Sfruttando i suoi prodotti ecocompatibili, SGL Carbon, con una bassa impronta di carbonio, si è assicurata contratti a un prezzo più alto rispetto ai concorrenti asiatici. Nonostante la Turchia dipenda dalle importazioni per la maggior parte dei suoi elettrodi, l'aumento dei costi del CBAM sta stimolando gli investimenti interni. Una testimonianza di questo cambiamento è la linea di produzione inaugurata da Karabük Demir Çelik nel 2025. Nel frattempo, il mercato russo si trova ad affrontare distorsioni dovute alle sanzioni che limitano le importazioni di needle coke. Sebbene le esportazioni cinesi siano aumentate di mese in mese a gennaio 2025, le continue sfide logistiche hanno frenato questa crescita.
Panorama competitivo
Il mercato globale degli elettrodi di grafite è moderatamente consolidato, ma l'eccesso di offerta e la presenza di numerose aziende cinesi di medie dimensioni hanno indebolito il potere di determinazione dei prezzi. I leader del settore si stanno differenziando attraverso l'integrazione a monte nel coke calcinato ad aghi, l'arbitraggio normativo con semilavorati e la certificazione dell'impronta di carbonio. Ad esempio, lo stabilimento di Fangda Carbon nel Gansu (operativo dal 2024) ha ridotto i costi delle materie prime, mentre le aziende indiane sfruttano i minori costi energetici per riesportare gli elettrodi finiti. SGL Carbon e GrafTech hanno sfruttato i premi CBAM europei con certificazioni di emissioni di CO₂ inferiori a 1.5 tonnellate.
I progressi tecnologici evidenziano un divario. I principali produttori utilizzano l'automazione e il rilevamento a infrarossi per ridurre i tassi di scarto, mentre le acciaierie cinesi più piccole devono affrontare costi di rottura più elevati a causa dei processi manuali. Il settore sta passando a diametri maggiori (700 mm e oltre) e rivestimenti resistenti all'ossidazione per i forni a idrogeno-DRI. HEG e Graphite India, in seguito alla partecipazione azionaria di Graphite India in GrafTech nel 2025, hanno depositato brevetti congiuntamente. Meno di sei operatori possiedono credenziali di needle-coke captive, lavorazioni di grandi diametri e basse emissioni di carbonio certificate ISO, che li posizionano come leader di mercato.
I cambiamenti geografici aggiungono complessità alle catene di approvvigionamento. Resonac ha chiuso il suo stabilimento di Omuta in Giappone alla fine del 2025, trasferendo la produzione a una joint venture malese a costi contenuti. In Vietnam, tre impianti di finitura, la cui apertura è prevista per il 2025, amplieranno la capacità di lavorazione meccanica, ma escluderanno la grafitizzazione, rafforzando il commercio di semilavorati. Il progetto di Shanghai Jiazhihua nel Sichuan introdurrà capacità UHP per diametri pari o superiori a 650 mm, destinate ai forni EAF a idrogeno. I fornitori tecnologicamente avanzati e certificati per le emissioni di carbonio stanno guadagnando un vantaggio, mentre l'industria siderurgica si concentra sulla decarbonizzazione.
Leader del settore degli elettrodi di grafite
Fangda Carbon New Material Technology Co. Ltd
GrafTech Internazionale
HEG limitata
Resonac Holding Corporation
Tokai Carbon Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Agosto 2025: Graphite India Limited ha annunciato l'intenzione di espandere la capacità della sua divisione elettrodi di grafite di 25,000 TPA, portando la capacità totale da 80,000 TPA a 105,000 TPA. Questa espansione da 600 crore di rupie sarà realizzata in due fasi nell'arco di 36 mesi.
- Agosto 2025: HEG Limited sta potenziando le proprie capacità produttive con l'obiettivo di aumentare la capacità produttiva di elettrodi di grafite e prodotti correlati di 15,000 tonnellate all'anno (TPA). Questa iniziativa strategica mira a capitalizzare un cambiamento strutturale del settore che sta determinando una maggiore domanda di elettrodi.
Ambito del rapporto sul mercato globale degli elettrodi di grafite
Gli elettrodi di grafite vengono utilizzati per trasferire l'energia elettrica dall'alimentatore all'acciaio fuso nel bagno EAF. Normalmente sono prodotti utilizzando coke di petrolio ad ago di qualità, pece di catrame di carbone e alcuni additivi.
Il mercato degli elettrodi di grafite è segmentato in base al grado dell’elettrodo, all’applicazione e all’area geografica. In base al grado dell’elettrodo, il mercato è segmentato in potenza ultraelevata (UHP), alta potenza (SHP) e potenza normale (RP). Per applicazione, il mercato è segmentato in forni elettrici ad arco, forni a ossigeno di base e applicazioni non siderurgiche. Il rapporto copre anche le dimensioni del mercato e le previsioni per 27 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del volume (tonnellate) e dei ricavi (USD).
| Altissima potenza (UHP) |
| Alta potenza (SHP) |
| Potenza regolare (RP) |
| Forno ad arco elettrico |
| Forno a ossigeno di base |
| Non in acciaio |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Russia | |
| Spagna | |
| Turchia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Qatar | |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per grado di elettrodo | Altissima potenza (UHP) | |
| Alta potenza (SHP) | ||
| Potenza regolare (RP) | ||
| Per Applicazione | Forno ad arco elettrico | |
| Forno a ossigeno di base | ||
| Non in acciaio | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Spagna | ||
| Turchia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Qatar | ||
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale crescita in termini di volume è prevista per il mercato degli elettrodi di grafite entro il 2031?
Nel 2026 il mercato globale degli elettrodi di grafite ammontava a 1.78 milioni di tonnellate e si prevede che raggiungerà i 2.13 milioni di tonnellate entro il 2031, con un CAGR del 3.63%.
Perché gli elettrodi ad altissima potenza stanno guadagnando terreno?
I gradi UHP resistono alle correnti più elevate dei moderni forni ad arco elettrico, riducono il consumo energetico di circa il 18% e durano il 25% in più rispetto alle alternative ad alta potenza, abbassando il costo totale per tonnellata di acciaio.
In che modo il CBAM influenza l'approvvigionamento di elettrodi in Europa?
Gli importatori devono acquistare certificati di carbonio, quindi le cartiere pagano sempre più spesso premi del 15%-20% per gli elettrodi a basso tenore di carbonio certificati ISO-14067, per evitare sovrapprezzi.
Quali regioni saranno interessate da nuovi aumenti di capacità?
L'area Asia-Pacifico rimane dominante, ma India, Vietnam e Malesia stanno aggiungendo linee di finitura, mentre il Nord America sta espandendo la domanda tramite nuovi impianti siderurgici EAF.
Quali sono i rischi a cui vanno incontro i produttori di elettrodi?
I picchi dei prezzi del coke ad aghi, legati all'economia delle raffinerie a coke ritardato, possono aumentare i costi di produzione di oltre il 20%, favorendo i produttori con attività di calcinazione vincolate.
In che modo il DRI basato sull'idrogeno influirà sulle specifiche degli elettrodi?
Gli ibridi idrogeno-DRI necessitano di colonne UHP da 650 mm–800 mm e consumano fino a 2.1 kg di elettrodi per tonnellata di acciaio, circa un terzo in più rispetto ai forni ad arco elettrico che utilizzano solo rottami.


