

Dimensioni e quota di mercato delle unità di elaborazione grafica (GPU)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
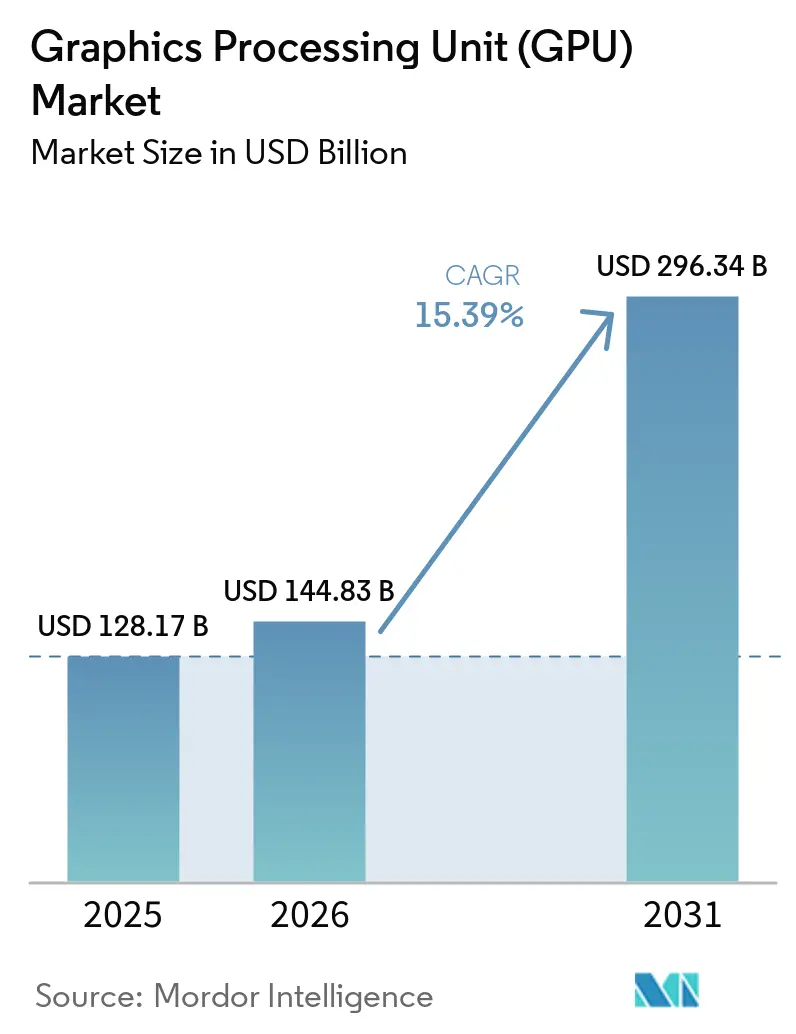
| Dimensione del mercato (2026) | 144.83 miliardo di dollari |
| Dimensione del mercato (2031) | 296.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.39% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
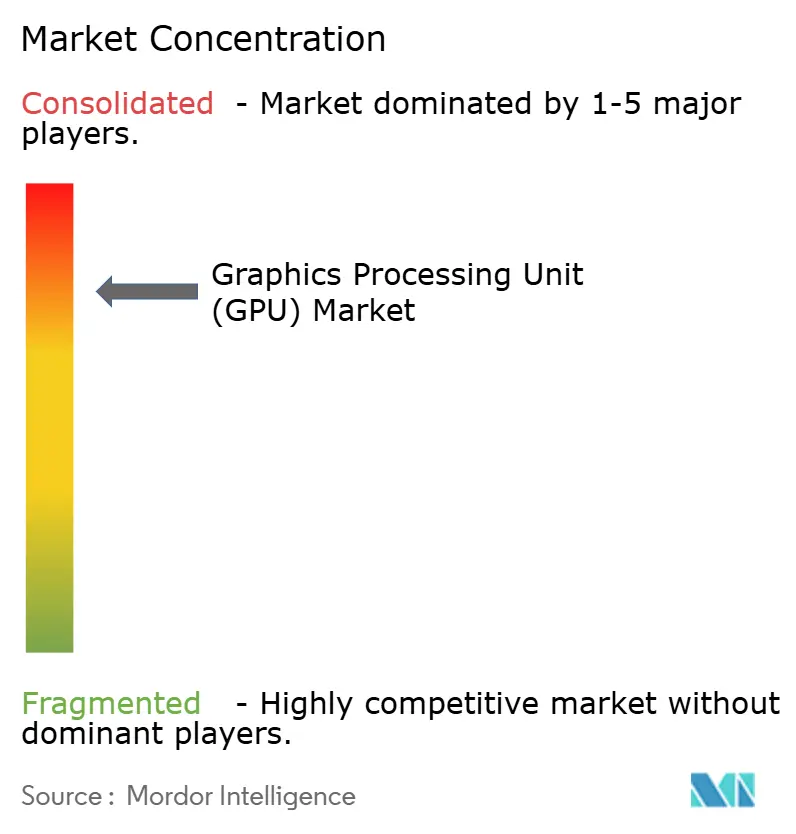
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle unità di elaborazione grafica (GPU) di Mordor Intelligence
Si prevede che il mercato delle GPU aumenterà da 128.17 miliardi di dollari nel 2025 a 144.83 miliardi di dollari nel 2026, raggiungendo i 296.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.39% nel periodo 2026-2031. Il mercato delle GPU ha superato il suo precedente ruolo di nicchia, diventando un elemento centrale dell'infrastruttura aziendale, poiché il calcolo per l'intelligenza artificiale (IA) è diventato il principale fattore limitante per la crescita più rapida della spesa IT. Il forte aumento degli investimenti di capitale da parte di Amazon, Google, Meta e Microsoft nel 2026, con la maggior parte del budget destinato all'infrastruttura per l'IA, ha dimostrato che la domanda di GPU è ora legata a investimenti in piattaforme a lungo termine piuttosto che a una fase di sviluppo di breve durata. Il mercato delle GPU ha beneficiato anche del crescente peso dei server e degli acceleratori per data center, mentre la regione Asia-Pacifico è rimasta in testa alla domanda grazie alla spinta degli acquisti interni in Cina, alla posizione della Corea del Sud nel settore HBM (High-Based Machine), allo sviluppo di infrastrutture hyperscale in Giappone e alla crescente presenza del cloud nel Sud-est asiatico. L'intensità competitiva è rimasta elevata, ma la concentrazione è rimasta marcata a livello di piattaforma poiché le dimensioni, la posizione nel settore software e lo stack di rete di NVIDIA hanno continuato a influenzare i modelli di acquisto, anche con l'espansione di AMD. Il mercato delle GPU si è inoltre ampliato oltre i grandi produttori su larga scala, grazie al miglioramento dei costi di produzione tramite chiplet e all'introduzione di modelli di accesso basati sui servizi che hanno attratto un maggior numero di clienti.
Punti chiave del rapporto
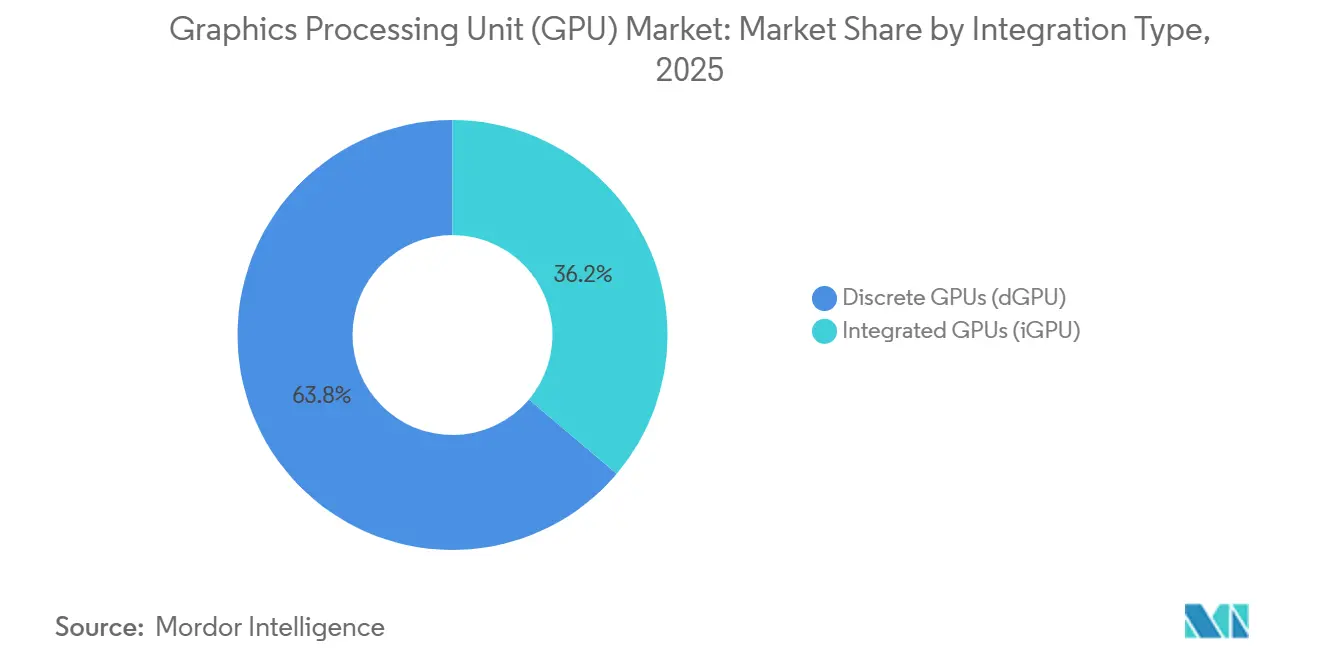
- Per tipologia di integrazione, le GPU discrete hanno rappresentato il 63.84% del fatturato del mercato delle unità di elaborazione grafica (GPU) nel 2025, e si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 15.78% fino al 2031.
- Per quanto riguarda le applicazioni, i server e gli acceleratori per data center rappresentavano il 33.51% del mercato delle GPU nel 2025, e si prevede che questo segmento registrerà il CAGR più elevato, pari al 16.59%, fino al 2031.
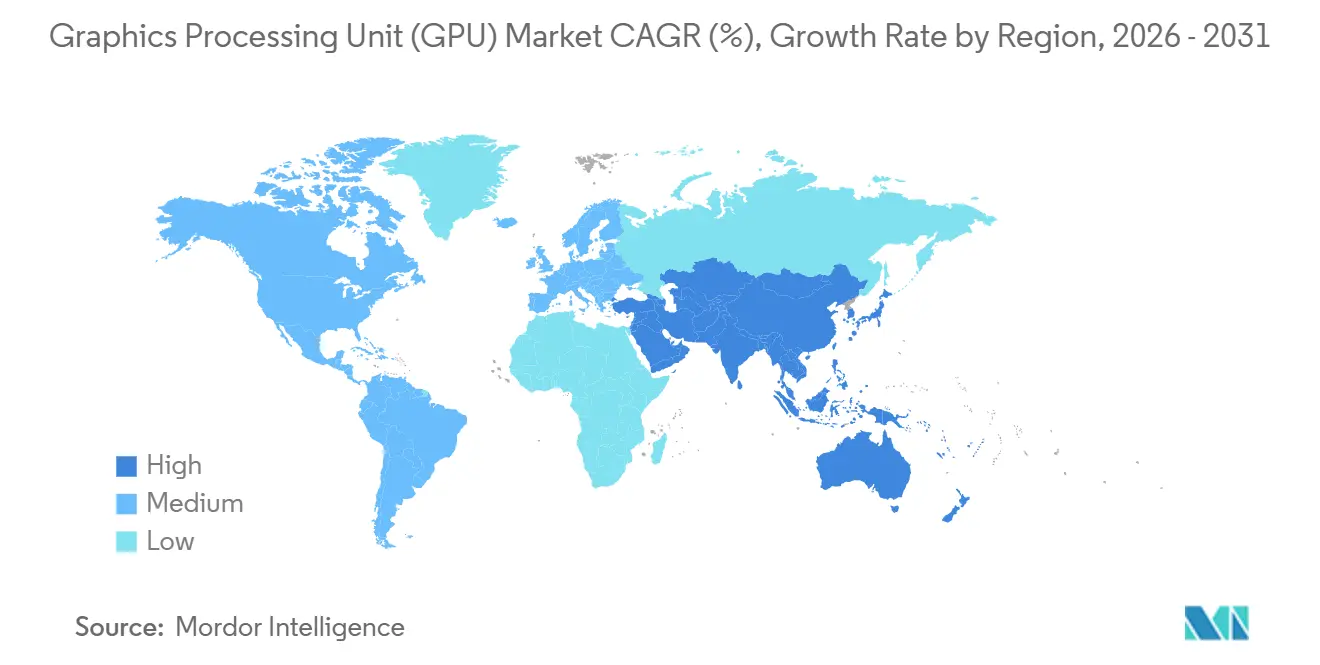
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 43.16% della quota di mercato delle GPU nel 2025 e si prevede che il mercato regionale delle GPU crescerà a un tasso annuo composto del 15.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle unità di elaborazione grafica (GPU)
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del cluster di addestramento e inferenza di intelligenza artificiale su scala iperscalabile | + 3.8% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fabbrica di IA aziendale e approvvigionamento di risorse di calcolo sovrane | + 2.7% | Presente a livello globale, con una leadership iniziale in Medio Oriente, Europa e Sud-est asiatico. | Medio termine (2-4 anni) |
| Ciclo di aggiornamento dell'IA edge su PC e dispositivi mobili | + 1.9% | A livello globale, trainato dai mercati OEM dell'Asia-Pacifico e dalle flotte aziendali nordamericane. | Medio termine (2-4 anni) |
| Aumento dei sistemi ADAS e dei contenuti di elaborazione in cabina per veicolo | + 1.4% | Con una presenza globale e radicata in Europa, Cina e Nord America. | A lungo termine (≥ 4 anni) |
| Piani strategici per le GPU basate su chiplet: miglioramento della resa e della scalabilità del prodotto | + 1.1% | Presente a livello globale, con una concentrazione di fonderie a Taiwan e in Corea del Sud. | Medio termine (2-4 anni) |
| GPU-as-a-Service: un accesso più ampio anche al di fuori dei grandi fornitori di servizi cloud. | + 0.9% | Diffusione globale, con i tassi di adozione più rapidi in Asia-Pacifico ed Europa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del cluster di addestramento e inferenza di intelligenza artificiale su scala iperscalabile
Il mercato delle GPU è spinto al rialzo dal passaggio dall'addestramento periodico dei modelli alle operazioni di "fabbriche di IA" sempre attive, che mantengono i cluster occupati nelle fasi di addestramento, post-addestramento e inferenza. Amazon, Google, Meta e Microsoft hanno confermato una spesa in conto capitale combinata di 725 miliardi di dollari nel 2026, in aumento rispetto ai 410 miliardi di dollari del 2025, e la maggior parte di questo incremento è stata destinata alle infrastrutture per l'IA, dove le GPU rimangono la principale voce di costo hardware. I risultati dal lato dell'offerta hanno indicato lo stesso andamento: i ricavi dei data center di NVIDIA hanno raggiunto i 75.2 miliardi di dollari nel primo trimestre dell'anno fiscale 2027, mentre i ricavi del calcolo hanno raggiunto i 60.4 miliardi di dollari e quelli del networking sono saliti a 14.8 miliardi di dollari. Il mercato delle GPU si sta quindi espandendo per soddisfare la domanda sia di calcolo che di rete, poiché le fabbriche di IA più grandi richiedono interconnessioni dense e acceleratori. NVIDIA ha anche affermato che gli hyperscaler rappresentavano solo la metà dei suoi ricavi derivanti dai data center, indicando che la domanda si è estesa agli specialisti del cloud, alle implementazioni aziendali e ai programmi sovrani. Questo è importante per il mercato delle GPU perché riduce la dipendenza da un singolo gruppo di acquirenti e rende la domanda attuale più duratura rispetto a un ciclo ristretto tipico dei grandi produttori di schede video.
Fabbrica di IA aziendale e approvvigionamento di risorse di calcolo sovrane
Il mercato delle GPU ha visto l'emergere di un nuovo flusso di domanda, in quanto i programmi nazionali di calcolo e le aziende che sviluppano soluzioni di intelligenza artificiale hanno iniziato a considerare i cluster di GPU come infrastrutture strategiche piuttosto che come capacità tecnologiche opzionali. Gli acquisti in Medio Oriente e in Europa hanno aggiunto un ulteriore livello di clientela, esterno al tradizionale canale degli hyperscaler, ampliando la portata geografica degli acquisti di GPU di fascia alta. L'EU AI Act e le norme più stringenti sulla residenza dei dati nei settori regolamentati hanno inoltre spinto una maggiore quantità di risorse di calcolo a rimanere entro i confini nazionali, rendendo l'acquisto di acceleratori locali una questione di conformità oltre che di prestazioni. Ciò ha modificato il comportamento dei prezzi, poiché gli acquirenti statali spesso operavano al di fuori dei modelli di volume degli hyperscaler e assorbivano l'offerta a prezzi pari o superiori a quelli di listino. Il mercato delle GPU è diventato inoltre più difficile da raggiungere per le aziende tradizionali, poiché le code di assegnazione per gli acceleratori di fascia alta sono rimaste lunghe, nonostante l'espansione dell'accesso al cloud. Di conseguenza, le aziende statali e regolamentate richiedono un rafforzamento della visibilità futura del mercato, pur riducendo l'equilibrio dell'offerta per gli acquirenti più piccoli.
Ciclo di aggiornamento dell'IA edge su PC e dispositivi mobili
Il mercato delle GPU è inoltre sostenuto dalla transizione verso PC con intelligenza artificiale e dispositivi mobili più performanti, dove l'inferenza on-device è diventata un requisito pratico piuttosto che un semplice test di funzionalità. AMD ha lanciato la serie Ryzen AI 400 al CES 2026 con fino a 60 TOPS di potenza di calcolo NPU e grafica integrata Radeon serie 800M, e i sistemi di Acer, ASUS, Dell, HP, GIGABYTE e Lenovo sono diventati disponibili commercialmente nel primo trimestre del 2026. AMD ha anche introdotto la piattaforma di sviluppo Ryzen AI Halo, con prestazioni grafiche RDNA 3.5 fino a 60 TFLOPS e 128 GB di memoria unificata, estendendo le capacità di intelligenza artificiale locale ai sistemi professionali e di sviluppo. [1] AMD, “AMD espande la leadership nell’IA su client, grafica e software con i nuovi annunci di Ryzen, Ryzen AI e AMD ROCm al CES 2026”, AMD Newsroom, amd.com La documentazione della serie M di Apple del 2026 ha mostrato un ulteriore aumento della capacità di inferenza del modello locale, supportando il più ampio spostamento verso dispositivi client in grado di gestire carichi di lavoro AI più grandi senza dipendere costantemente dal cloud. Il mercato delle GPU beneficia di questo ciclo perché la grafica integrata, la larghezza di banda della memoria locale e l’accelerazione AI vengono ora valutate insieme nelle decisioni di aggiornamento dei PC commerciali. Meno del 10% delle nuove vendite di PC ha raggiunto la soglia di 40 TOPS AI PC nel 2025, quindi l’ondata di lancio del 2026 ha creato un notevole margine di manovra per l’ampliamento nel tempo della domanda di GPU lato client.
Aumento dei sistemi ADAS e dei contenuti di elaborazione in cabina per veicolo
Anche il mercato delle GPU nel settore automobilistico presenta un percorso di crescita a ciclo più lungo, poiché la percezione ADAS, la fusione dei sensori e il rendering dell'abitacolo si stanno spostando su piattaforme di calcolo centralizzate. La piattaforma DRIVE Thor di NVIDIA ha raggiunto 2,000 TOPS per applicazioni di Livello 4, a dimostrazione di come la progettazione automobilistica si stia orientando verso una densità di calcolo per veicolo molto più elevata. Il consolidamento dei carichi di lavoro ADAS e dell'abitacolo su un numero inferiore di processori più potenti aumenta il contenuto di semiconduttori per piattaforma e supporta una domanda sostenuta di GPU attraverso le diverse generazioni di modelli. Questo stesso cambiamento favorisce anche i fornitori con software e capacità di sicurezza validati per il settore automobilistico, poiché le vittorie in fase di progettazione dipendono tanto dalla conformità quanto dalle pure prestazioni. Le normative relative ai veicoli definiti via software e alla sicurezza dei veicoli stanno rafforzando questa direzione, aumentando la necessità di inferenza continua in tempo reale nelle flotte di produzione. Nel mercato delle GPU, ciò significa che i ricavi del settore automobilistico crescono più lentamente rispetto a quelli dei data center, ma la crescita dei contenuti per veicolo sta diventando strutturalmente più solida.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controlli sulle esportazioni e volatilità delle tariffe | -2.3% | Globale, con una forte concentrazione nei corridoi commerciali bilaterali tra Stati Uniti e Cina. | A breve termine (≤ 2 anni) |
| I prezzi elevati di GPU e memoria rallentano l'adozione su larga scala. | -1.8% | A livello globale, l'impatto più grave si registra nei mercati emergenti e nel segmento delle PMI. | Medio termine (2-4 anni) |
| Distorsione di allocazione HBM e CoWoS verso i rack AI | -1.4% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Ritardi di interconnessione alla rete per campus GPU ad alta densità | -1.0% | Nord America ed Europa, con pressioni iniziali nel Sud-est asiatico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controlli sulle esportazioni e volatilità delle tariffe
Il mercato delle GPU si trova ad affrontare una limitazione diretta dovuta ai controlli sulle esportazioni e alle modifiche tariffarie che influenzano i luoghi in cui gli acceleratori avanzati possono essere venduti e come vengono pianificate le catene di approvvigionamento. Il quadro normativo statunitense sulle licenze del gennaio 2026 ha modificato le modalità di revisione delle spedizioni di H200 e MI325X in Cina, introducendo condizioni più stringenti in merito a volume, verifica e controlli sull'utilizzo finale. I rapporti del maggio 2026 mostravano che gli Stati Uniti avevano autorizzato gli acquisti di H200 per 10 aziende cinesi, ma le consegne non erano ancora avvenute, poiché Pechino aveva scoraggiato gli acquisti dopo l'approvazione. NVIDIA ha quindi escluso i ricavi derivanti dal calcolo nei data center provenienti dalla Cina dalle sue previsioni future, indicando che l'effetto normativo si era già trasformato in un effetto commerciale. [2] NVIDIA Corporation, “First Quarter Fiscal Year 2027 CFO Commentary,” US Securities and Exchange Commission, sec.gov Il mercato delle GPU, pertanto, perde parte della sua domanda accessibile in una delle più grandi regioni di acquisto al mondo, mentre allo stesso tempo i fornitori cinesi locali ottengono maggiore spazio per commercializzare. Le difficoltà legate all'esportazione aggiungono inoltre incertezza alla pianificazione per fornitori, provider di servizi cloud e clienti, poiché le decisioni di approvvigionamento dipendono ora tanto dalle tempistiche delle politiche quanto da quelle dei prodotti.
I prezzi elevati di GPU e memoria rallentano l'adozione su larga scala.
Il mercato delle unità di elaborazione grafica (GPU) è inoltre limitato dagli elevati prezzi di acceleratori, memorie e packaging avanzato, il che riduce il numero di organizzazioni in grado di passare dalla sperimentazione sull'IA all'implementazione hardware diretta. I grandi acquirenti sono stati comunque in grado di investire durante questo ciclo di prezzi, ma ogni dollaro di budget di capitale ha permesso di acquistare una minore potenza di calcolo fisica rispetto ai precedenti livelli di costo dei componenti. Ciò ha avuto il maggiore impatto sulle aziende tradizionali, sugli operatori di cloud regionali e sui clienti nei mercati emergenti, privi di bilanci da hyperscale o di sostegno statale. Le memorie e il packaging di fascia alta sono rimasti un problema importante, poiché gli acceleratori leader dipendono da una fornitura limitata di HBM ad alta densità e da una scarsa capacità di packaging avanzato. Questa struttura dei costi ha sostenuto la crescita dei ricavi per i fornitori, ma ha anche rallentato il ritmo con cui il mercato delle GPU avrebbe potuto espandersi in una base installata più ampia. Il risultato è stato un mercato frammentato, in cui gli acquirenti di fascia alta hanno continuato a ordinare su larga scala, mentre i clienti più piccoli si sono affidati maggiormente alla capacità noleggiata e hanno rimandato gli acquisti diretti.
Analisi del segmento
Per tipologia di integrazione: la diffusione delle GPU discrete aumenta con l'intensificarsi dei carichi di lavoro di intelligenza artificiale.
Nel 2025, le GPU dedicate detenevano il 63.84% della quota di mercato delle GPU e si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 15.78% fino al 2031. La leadership di questo segmento riflette la perfetta combinazione tra memoria dedicata, elevata larghezza di banda e carichi di lavoro intensivi di intelligenza artificiale, caratteristiche che le risorse di sistema condivise di fascia alta non sono in grado di eguagliare. La generazione Blackwell di NVIDIA ha incrementato notevolmente la memoria on-package, con la B200 che integra 192 GB di HBM3e rispetto agli 80 GB della H100, sottolineando la rapidità con cui i requisiti di memoria sono aumentati all'interno di un singolo ciclo di prodotto. NVIDIA ha inoltre utilizzato un design a doppio die connesso tramite NV-HBI a 10 TB/s, dimostrando come i design discreti di fascia alta stiano superando i limiti monolitici per sostenere la densità di calcolo. [3] NVIDIA Corporation, “NVIDIA dà il via alla prossima generazione di IA con Rubin - Sei nuovi chip, un incredibile supercomputer per l'IA”, NVIDIA Newsroom, nvidianews.nvidia.com Il mercato delle GPU ha continuato a privilegiare i prodotti discreti nell'addestramento e nell'inferenza di grandi batch perché questi carichi di lavoro rimangono limitati dalla larghezza di banda della memoria e dalla capacità dell'acceleratore locale.
Nel 2026 le GPU integrate hanno registrato un significativo miglioramento, ampliando il loro ruolo nei sistemi di intelligenza artificiale per client e nelle configurazioni di inferenza a basso costo. La serie Ryzen AI 400 di AMD combinava fino a 60 TOPS di potenza di calcolo NPU con la grafica integrata Radeon serie 800M, e la piattaforma Ryzen AI Halo ha esteso questo modello con maggiori capacità grafiche e ampi pool di memoria unificata. Questi progressi hanno reso l'inferenza locale più pratica per notebook professionali, sistemi di sviluppo e dispositivi di classe workstation che necessitano di costi inferiori e consumi energetici più contenuti. Ciononostante, il settore delle GPU si affida ancora a prodotti discreti per l'addestramento di frontiera e l'inferenza ad alto throughput, poiché le piattaforme di memoria unificata non eguagliano ancora la larghezza di banda degli acceleratori basati su HBM. È quindi probabile che il mercato delle unità di elaborazione grafica (GPU) continui a vedere i prodotti integrati guadagnare rilevanza nell'edge computing, mentre i prodotti discreti manterranno la frontiera delle prestazioni e la maggior parte dei profitti.
Per applicazione del dispositivo: i server sono in testa, la domanda nel settore automobilistico cresce partendo da una base più ristretta
Nel 2025, server e acceleratori per data center rappresentavano il 33.51% del mercato delle GPU, e si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 16.59% fino al 2031. Questa posizione è dovuta alla transizione verso le "fabbriche di intelligenza artificiale", dove i cluster di training, post-training e inferenza ora operano come risorse infrastrutturali a lungo termine, anziché come sistemi di ricerca occasionali. I risultati del primo trimestre dell'anno fiscale 2027 di NVIDIA hanno mostrato quanto fosse elevata questa domanda, con un fatturato per i data center pari a 75.2 miliardi di dollari, per il calcolo a 60.4 miliardi di dollari e per il networking a 14.8 miliardi di dollari. Il mercato delle GPU ha quindi beneficiato non solo delle spedizioni di acceleratori, ma anche della più ampia piattaforma server che collega nodi di calcolo, fabric e accelerazione dello storage. Si prevede che questo gruppo di applicazioni rimarrà il principale centro di domanda, poiché hyperscaler, fornitori di cloud per l'IA, aziende e acquirenti statali stanno espandendo le implementazioni.
PC e workstation sono rimasti importanti perché i cicli di aggiornamento dell'IA hanno iniziato ad aumentare la domanda di schede grafiche locali più performanti e di elaborazione IA mista. Il lancio di AMD al CES 2026 ha introdotto sul mercato sistemi client con capacità IA più ampie, mentre la documentazione di Apple del 2026 ha mostrato continui progressi nell'inferenza locale sui sistemi della serie M. Anche i dispositivi mobili e i tablet si sono orientati verso un'IA on-device più potente, mentre le console e i dispositivi portatili per videogiochi sono rimasti una parte stabile, seppur a crescita più lenta, del mercato delle GPU. Il settore automobilistico e ADAS si è distinto per la crescita dei contenuti a lungo termine, poiché l'elaborazione centralizzata dei veicoli sta spingendo verso requisiti di processore più elevati per la percezione, le funzioni dell'abitacolo e l'inferenza in tempo reale. Altri dispositivi embedded e edge hanno ampliato la loro base installata, con la robotica, i sistemi industriali e i terminali di inferenza per la vendita al dettaglio che hanno adottato moduli GPU specifici per l'elaborazione locale.
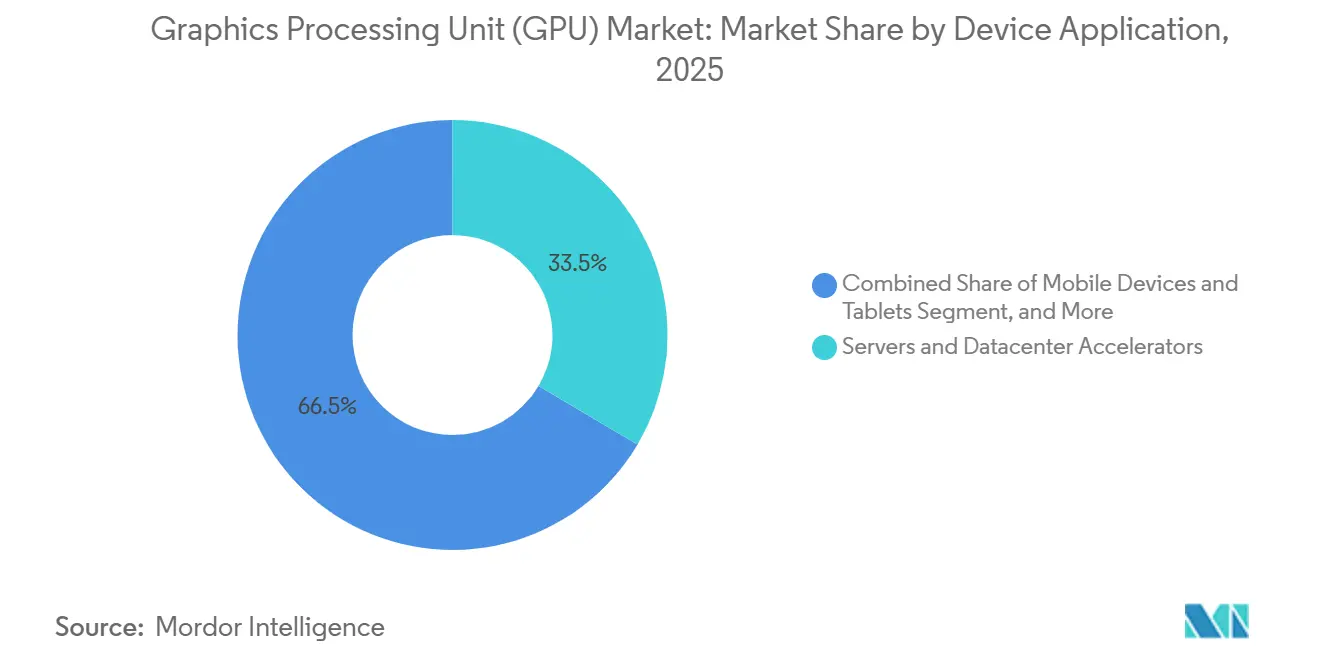
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle unità di elaborazione grafica (GPU) nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 43.16% del fatturato globale e si prevede che il mercato regionale delle GPU crescerà a un tasso annuo composto (CAGR) del 15.37% fino al 2031. La regione ha dominato il mercato grazie alla combinazione di una forte domanda finale e di posizioni strategiche nelle catene di fornitura di memorie, packaging e produzione di sistemi. La Cina è rimasta centrale nel mercato delle GPU, con i fornitori nazionali che hanno accelerato la commercializzazione grazie a una maggiore spinta all'approvvigionamento locale. Biren e Iluvatar CoreX hanno entrambe registrato una crescita del fatturato a tre cifre nel 2025, a testimonianza del crescente supporto della domanda cinese per i fornitori locali in un contesto di esportazioni più restrittivo. La Corea del Sud si è confermata fondamentale grazie a Samsung e SK Hynix, fornitori degli stack HBM che sono alla base delle prestazioni di accelerazione all'avanguardia, mentre il Giappone ha contribuito alla domanda attraverso i data center hyperscale e l'adozione del digital twin industriale.
Mercato nordamericano delle unità di elaborazione grafica (GPU)
Il Nord America è rimasto il secondo centro più importante del mercato delle GPU, poiché ospita i maggiori acquirenti di hyperscale e rappresenta la principale autorità di acquisto per le implementazioni globali di cluster di intelligenza artificiale. Amazon, Google, Meta e Microsoft hanno pianificato insieme spese in conto capitale per 725 miliardi di dollari nel 2026, e questo profilo di spesa ha mantenuto gli Stati Uniti al centro degli acquisti di acceleratori. Il Nord America ha inoltre plasmato il mercato globale attraverso le proprie politiche, poiché il quadro normativo statunitense sul controllo delle esportazioni ha influenzato direttamente i mercati esteri che i fornitori di GPU avanzate potevano servire. L'introduzione da parte del Canada di iniziative sovrane per il calcolo ha ampliato il profilo della domanda nella regione, andando oltre i soli hyperscaler privati, e ha supportato l'idea che gli appalti del settore pubblico avrebbero assunto un'importanza maggiore nel tempo. La regione, pertanto, ha influenzato sia la domanda che l'offerta del mercato delle GPU più di qualsiasi altra area geografica.
Mercato delle unità di elaborazione grafica (GPU) in EMEA e Sud America
Il mercato europeo delle GPU ha compiuto progressi grazie alla conformità normativa, alla sovranità digitale e all'adozione dell'IA nei settori regolamentati, che hanno spinto gli investimenti locali nel settore del calcolo ad una fase più strutturata. Il Medio Oriente e l'Africa hanno acquisito maggiore importanza perché i programmi sovrani del Golfo hanno iniziato a commissionare cluster di fascia alta su una scala che superava quanto suggerito dalla sola dimensione della popolazione. Il Sud America è rimasto in una fase iniziale del suo ciclo di sviluppo, con il Brasile a fungere da base principale per la crescita del colocation e la domanda di IA nei servizi finanziari. In Europa, Medio Oriente e Africa e Sud America, il mercato delle GPU si è espanso più per esigenze strategiche e allineamento politico che per pura domanda dei consumatori, rendendo i modelli di crescita regionali più diversificati rispetto ai cicli precedenti.
Panorama competitivo
Il mercato delle GPU è rimasto fortemente concentrato a livello di architettura di piattaforma, nonostante la concorrenza si sia ampliata nei settori della grafica client, del calcolo per il settore automobilistico e dell'IP embedded. NVIDIA ha mantenuto la leadership combinando la scalabilità hardware con CUDA, NVLink e risorse software di inferenza che hanno reso più difficile il passaggio a soluzioni alternative una volta che i carichi di lavoro erano già in produzione. I risultati del primo trimestre dell'anno fiscale 2027 hanno rafforzato questa posizione, con NVIDIA che ha registrato un fatturato di 75.2 miliardi di dollari nel settore dei data center e una forte crescita sia nel calcolo che nel networking, legata all'adozione di Blackwell e delle reti. Ciò significa che il mercato delle unità di elaborazione grafica (GPU) non era più plasmato esclusivamente dalle prestazioni dei chip, poiché la profondità dell'ecosistema e l'architettura di sistema implementabile erano diventate altrettanto importanti. Questa combinazione ha mantenuto alta la pressione competitiva, preservando al contempo la leadership.
AMD è rimasta la sfidante più chiara su larga scala, espandendo il suo portfolio software ROCm e spingendosi più aggressivamente nei sistemi AI nelle categorie client e data center. AMD ha affermato che il supporto ROCm 7.2 è raddoppiato nelle sue linee di prodotti Ryzen e Radeon nel 2025 e che i download sono decuplicati di anno in anno, dimostrando chiari progressi nella riduzione dell'attrito del software per gli sviluppatori. Un'altra mossa strategica è arrivata dal suo ciclo di lancio client del 2026, che ha spinto i PC AI in canali OEM più ampi e ha rafforzato la sua presenza nella grafica integrata e nel calcolo AI locale. Anche Intel è rimasta attiva nell'inferenza AI per workstation con i lanci di Arc Pro B60 e B50 nel 2025, contribuendo a mantenere la sua rilevanza nella grafica professionale piuttosto che nelle infrastrutture di training di fascia alta. [4] Intel Corporation, “Computex 2025, Intel Unveils New GPUs for AI and Workstations,” Intel Corporation Press Releases, intc.com
I concorrenti cinesi hanno aggiunto un ulteriore livello di competizione, con Biren, Moore Threads, MetaX e Iluvatar CoreX che hanno intensificato la commercializzazione e ottenuto finanziamenti tramite quotazioni in borsa. Le quotazioni concentrate tra la fine del 2025 e l'inizio del 2026 hanno segnalato che gli investitori locali e i programmi di approvvigionamento stavano supportando un'alternativa nazionale in risposta a controlli sulle esportazioni più stringenti. Il mercato delle GPU, quindi, si trovava ad affrontare la presenza di un leader globale dominante, di un concorrente di secondo livello in fase di rafforzamento e di un concorrente regionale cinese sempre più sostenuto dalle politiche governative. L'accesso al packaging, la maturità del software e il controllo dell'ecosistema sono rimasti i principali fattori competitivi, motivo per cui la leadership è cambiata più lentamente di quanto i titoli di lancio dei prodotti potrebbero suggerire.
Leader del settore delle unità di elaborazione grafica (GPU)
NVIDIA Corporation
Advanced Micro Devices Inc.
Intel Corporation
Apple Inc.
Qualcomm Incorporated
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: NVIDIA ha riportato risultati record per il primo trimestre dell'anno fiscale 2027, conclusosi il 26 aprile 2026, con un fatturato totale di 81.6 miliardi di dollari, in crescita dell'85% rispetto all'anno precedente, un fatturato derivante dai data center di 75.2 miliardi di dollari, in crescita del 92% rispetto all'anno precedente, un fatturato derivante dalle soluzioni di calcolo per data center di 60.4 miliardi di dollari, in crescita del 77%, e un fatturato derivante dalle soluzioni di rete per data center di 14.8 miliardi di dollari, in crescita del 199%.
- Maggio 2026: Il Dipartimento del Commercio degli Stati Uniti ha autorizzato 10 aziende cinesi, tra cui Alibaba, Tencent, ByteDance e JD.com, ad acquistare GPU NVIDIA H200 nell'ambito del quadro di licenze BIS di gennaio 2026, consentendo a ciascun acquirente autorizzato di acquistare fino a 75,000 chip.
- Marzo 2026: la CPU Vera di NVIDIA, dotata di 88 core Olympus personalizzati, piena compatibilità con Armv9.2 e connettività NVLink-C2C, è stata consegnata personalmente ad Anthropic, OpenAI, SpaceXAI e Oracle Cloud Infrastructure.
- Gennaio 2026: NVIDIA ha lanciato ufficialmente la piattaforma Rubin, composta da sei nuovi chip: la CPU Vera, la GPU Rubin, 50 petaflops di potenza di calcolo NVFP4, lo switch NVLink di sesta generazione, 3.6 TB/s per GPU, la SuperNIC ConnectX-9, la DPU BlueField-4 e lo switch Ethernet Spectrum-6.
Ambito e metodologia
Un'unità di elaborazione grafica (GPU) è un circuito elettronico progettato per manipolare e alterare rapidamente la memoria per accelerare la creazione di immagini in un frame buffer destinato all'output su un dispositivo di visualizzazione. Le GPU vengono utilizzate in dispositivi mobili, personal computer, workstation, data center edge, automobili e console di gioco.
Il mercato delle unità di elaborazione grafica (GPU) è segmentato per tipo (GPU discrete, GPU integrate e GPU ibride), applicazioni (dispositivi mobili, PC e workstation, server/data center, veicoli automobilistici/a guida autonoma, console di gioco e altro). applicazioni) e geografia (America del Nord, Europa, Asia-Pacifico, Australia e Nuova Zelanda, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| GPU integrate (iGPU) |
| GPU discrete (dGPU) |
| Dispositivi mobili e tablet |
| PC e postazioni di lavoro |
| Server e acceleratori di data center |
| Console di gioco e dispositivi portatili |
| Automotive e ADAS |
| Altri dispositivi embedded e edge |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tipo di integrazione | GPU integrate (iGPU) | |
| GPU discrete (dGPU) | ||
| Per applicazione dispositivo | Dispositivi mobili e tablet | |
| PC e postazioni di lavoro | ||
| Server e acceleratori di data center | ||
| Console di gioco e dispositivi portatili | ||
| Automotive e ADAS | ||
| Altri dispositivi embedded e edge | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e previste del mercato delle GPU?
Il mercato delle GPU ha raggiunto un valore di 144.83 miliardi di dollari nel 2026 e si prevede che raggiungerà i 296.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.39% nel periodo 2026-2031.
Quale applicazione genera il maggior fatturato per le GPU?
Nel 2025, i server e gli acceleratori per data center hanno rappresentato la quota maggiore del fatturato, pari al 33.51%, e si prevede che registreranno la crescita più rapida, con un aumento del 16.59% fino al 2031.
Perché i fornitori di servizi cloud su larga scala sono così importanti per la domanda di GPU?
Amazon, Google, Meta e Microsoft hanno confermato insieme una spesa in conto capitale di 725 miliardi di dollari per il 2026, con la maggior parte dell'aumento legato alle infrastrutture per l'intelligenza artificiale, dove le GPU rimangono la principale voce di spesa hardware.
Quale tipologia di integrazione si prevede prevarrà nel periodo di previsione?
Nel 2025, le GPU dedicate rappresentavano il 63.84% del fatturato e si prevede che cresceranno a un tasso annuo composto del 15.78%, grazie alla maggiore capacità di memoria, alle maggiori esigenze di larghezza di banda e ai carichi di lavoro intensivi legati all'intelligenza artificiale.
Quale regione è leader nella domanda globale di GPU?
Nel 2025, la regione Asia-Pacifico deteneva il 43.16% del fatturato globale e rimane la regione leader grazie alla spinta degli acquisti interni in Cina, alla posizione di rilievo della Corea del Sud nel settore HBM e all'espansione dei data center in Giappone e nel Sud-est asiatico.
Quali sono i principali rischi che ostacolano l'adozione delle GPU?
I controlli sulle esportazioni, le modifiche tariffarie e gli elevati prezzi di GPU e memorie rappresentano i principali ostacoli, in quanto limitano l'accesso al mercato, aumentano i costi di importazione e rallentano gli acquisti diretti da parte delle aziende tradizionali.


