

Dimensioni e quota del mercato delle pellicole grafiche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
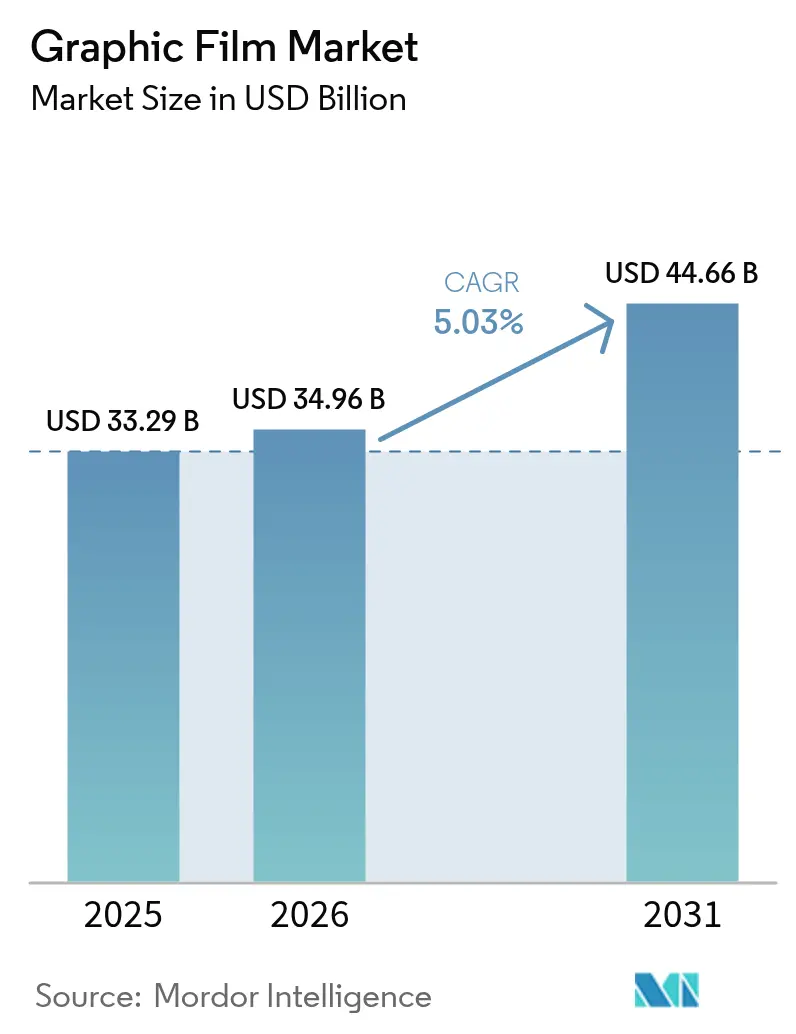
| Dimensione del mercato (2026) | 34.96 miliardo di dollari |
| Dimensione del mercato (2031) | 44.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
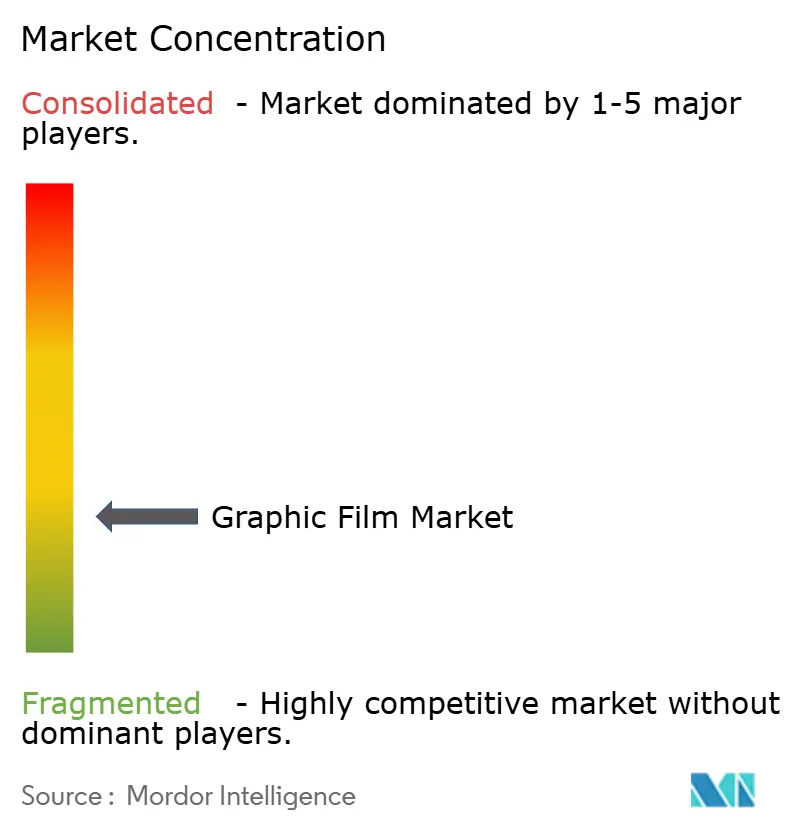
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle pellicole grafiche di Mordor Intelligence
Si stima che il mercato delle pellicole grafiche raggiungerà i 34.96 miliardi di dollari nel 2026, in crescita rispetto ai 33.29 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 44.66 miliardi di dollari, con un CAGR del 5.03% nel periodo 2026-2031. La crescente modernizzazione dell'edilizia, la rapida adozione della stampa digitale e le crescenti esigenze di promozione del marchio mantengono la domanda resiliente. I produttori stanno concentrando gli sforzi di ricerca e sviluppo su prodotti compatibili con la stampa a getto d'inchiostro UV che riducono i tempi di polimerizzazione, migliorano la fedeltà dei colori e riducono le emissioni di composti organici volatili. Nel frattempo, la regione Asia-Pacifico beneficia di una crescente produzione di polimeri e di infrastrutture in rapida espansione, diventando il motore di volume e crescita del mercato delle pellicole grafiche. Nonostante il predominio del PVC, la pressione normativa sta indirizzando la crescita più rapida verso substrati in PET riciclabile, mentre i prezzi volatili delle materie prime e la carenza di fotoiniziatori erodono a intermittenza i margini.
Punti chiave del rapporto
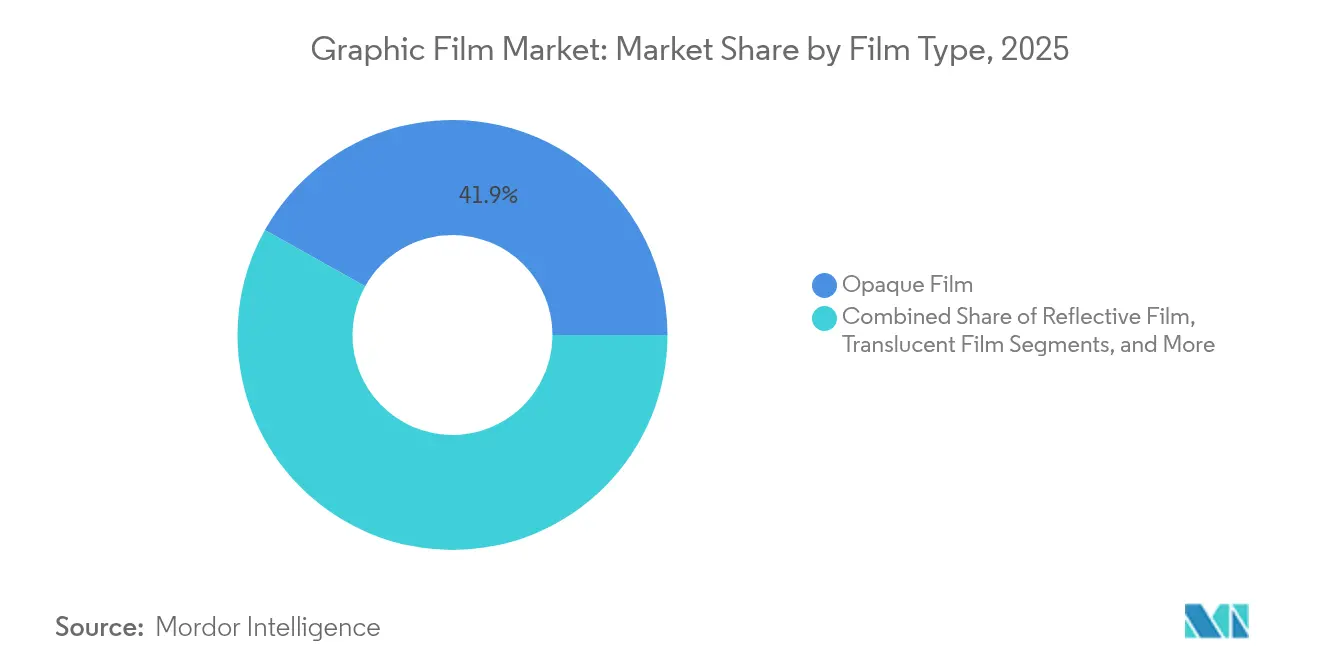
- Per tipologia di pellicola, nel 2025 le pellicole opache rappresentavano il 41.88% della quota di mercato delle pellicole grafiche.
- Per polimero, si prevede che il mercato delle pellicole grafiche in PET crescerà a un CAGR del 6.12% tra il 2026 e il 2031.
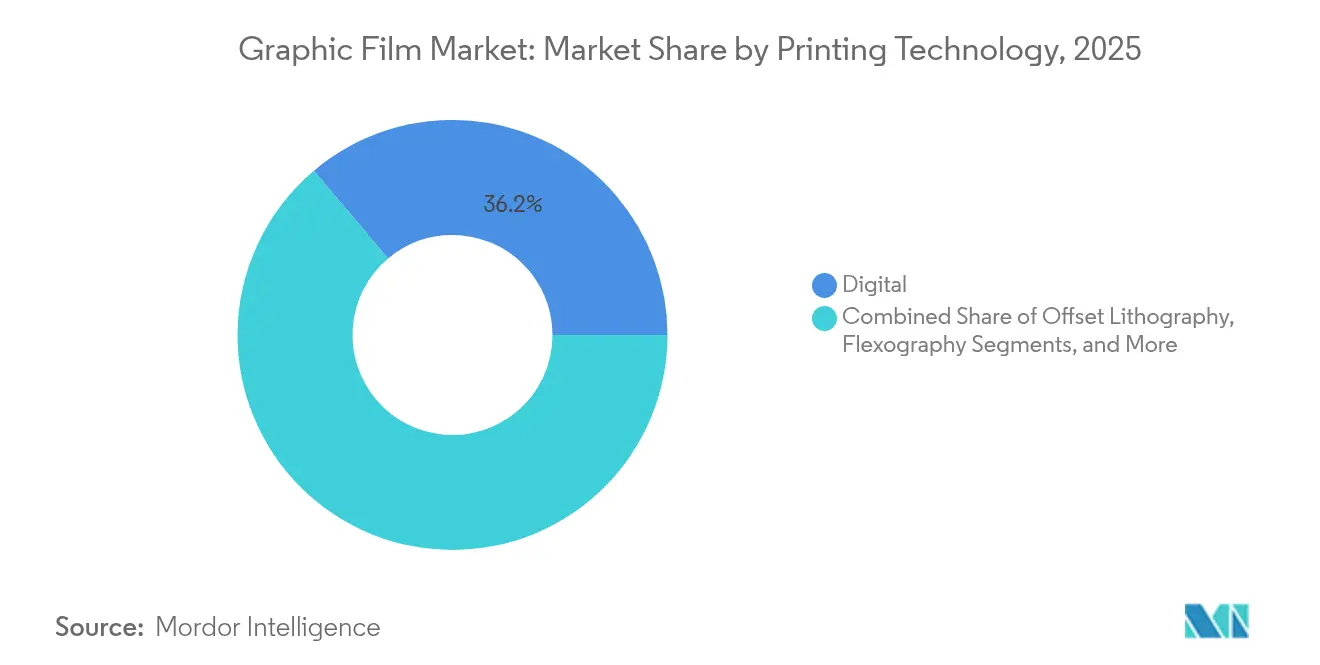
- Grazie alla tecnologia di stampa, nel 2025 il digitale ha conquistato una quota del 36.15% del mercato delle pellicole grafiche.
- In base al settore di utilizzo finale, si prevede che il mercato delle pellicole grafiche per applicazioni edilizie crescerà a un CAGR del 6.6% tra il 2026 e il 2031.
- Per regione, la regione Asia-Pacifico è stata in testa con una quota di mercato del 45.30% nel mercato delle pellicole grafiche nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle pellicole grafiche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita nel settore edile e standard di vita più elevati | 1.8% | Globale, con APAC e Medio Oriente in testa | Medio termine (2-4 anni) |
| Crescente domanda di grafica per veicoli e flotte | 1.2% | Il nucleo del Nord America e dell'Europa, in espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Penetrazione delle tecnologie di stampa digitale e a getto d'inchiostro UV | 1.5% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Espansione dei punti vendita al dettaglio e della segnaletica di orientamento | 0.9% | Globale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| Nuove pellicole grafiche antimicrobiche in ambito sanitario | 0.4% | Nord America ed Europa, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Adozione di pellicole grafiche elettrocromiche/smart glazing | 0.3% | Nord America ed Europa, progetti pilota nell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita nel settore edile e standard di vita più elevati
L'urbanizzazione in Asia-Pacifico e Medio Oriente stimola la costruzione di infrastrutture su larga scala che richiedono pellicole grafiche resistenti ai graffiti e di lunga durata per la segnaletica e il branding delle facciate. I committenti integrano il Building Information Modeling (BIM) con le specifiche delle pellicole grafiche, consentendo una pianificazione precisa dei materiali e riducendo gli scarti di installazione. Gli architetti prediligono finiture personalizzabili che uniscono l'estetica con vetrate a risparmio energetico, ampliando la gamma di applicazioni. Gli incentivi governativi per gli hub di trasporto, l'edilizia popolare e le città intelligenti consolidano gli impegni sui volumi. Con l'aumento del tenore di vita, gli sviluppatori immobiliari residenziali stanno adottando pellicole decorative per interni che soddisfano gli obiettivi di certificazione ecologica, rafforzando così la crescita a medio termine del mercato delle pellicole grafiche.
Crescente domanda di grafica per veicoli e flotte
Gli operatori di flotte passano dalla vernice ai rivestimenti in pellicola per ottenere rapidi cambiamenti di brand e protezione della vernice in un unico passaggio. L'aumento delle flotte di veicoli elettrici intensifica la domanda di grafiche leggere e facilmente aggiornabili che riducano al minimo la resistenza aerodinamica e il consumo energetico. Le aziende di ride-sharing e di consegna dell'ultimo miglio aggiornano frequentemente la grafica delle loro campagne, preferendo pellicole rimovibili a bassa aderenza. I rivestimenti premium aumentano il valore di rivendita e riducono i tempi di fermo, poiché intere flotte possono essere rilanciate dall'oggi al domani. La crescita nell'area APAC segue le curve di adozione di Stati Uniti ed Europa, poiché le piccole imprese adottano i rivestimenti per il marketing iper-locale, supportando una crescita a breve termine del mercato delle pellicole grafiche.
Penetrazione delle tecnologie di stampa digitale e a getto d'inchiostro UV
Le macchine da stampa a getto d'inchiostro UV eliminano le fasi di produzione delle lastre, riducono i cicli di polimerizzazione e migliorano la resistenza ai graffi, riducendo significativamente i tempi di consegna per i converter. I flussi di lavoro digitali si integrano con la gestione del colore basata su cloud e la manutenzione predittiva, riducendo gli sprechi e consentendo al contempo la personalizzazione di massa su larga scala. Quantità minime d'ordine inferiori attraggono piccoli rivenditori e artigiani che in precedenza non avevano accesso a pellicole di qualità professionale. Con la riduzione delle emissioni a base di solventi, i costi di conformità diminuiscono, ampliando l'accettazione globale. Gli aggiornamenti delle attrezzature accelerano l'innovazione delle pellicole perché i converter richiedono supporti progettati per carichi di inchiostro più elevati e una maggiore produttività, aumentando il valore dei prodotti pronti per il digitale nel mercato delle pellicole grafiche.
Espansione dei punti vendita al dettaglio e della segnaletica di orientamento
I rivenditori omnicanale si affidano a pellicole resistenti ma sostituibili per le promozioni stagionali e per il coinvolgimento degli acquirenti tramite QR code, che collega il percorso online a quello in negozio. Le pellicole ad alto contrasto migliorano la conformità alle normative ADA per gli utenti ipovedenti. Le autorità di trasporto urbano utilizzano grafiche riflettenti per la segnaletica che riducono i costi di manutenzione rispetto alla segnaletica verniciata e resistono alla rimozione con solventi per graffiti. I tag Near-Field Communication integrati trasformano la segnaletica statica in punti di contatto ricchi di dati che tracciano i flussi di acquirenti. Questi fattori sostengono una domanda costante di pellicole premium nel settore retail e negli spazi pubblici intelligenti, migliorando così le prospettive di crescita complessive per il mercato delle pellicole grafiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del PVC, del PET e degli additivi speciali | -1.1% | Globale, con la produzione manifatturiera dell’Asia-Pacifico più colpita | A breve termine (≤ 2 anni) |
| Normative severe sugli inchiostri a base di PVC e solvente | -0.8% | Europa e Nord America leader, in espansione a livello globale | Medio termine (2-4 anni) |
| La limitata riciclabilità ostacola la certificazione di bioedilizia | -0.5% | Europa e Nord America, espansione in APAC | Medio termine (2-4 anni) |
| Carenza di fotoiniziatori per inchiostri a polimerizzazione UV | -0.3% | Globale, concentrato nelle catene di fornitura chimiche specializzate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del PVC, del PET e degli additivi speciali
Le oscillazioni dei costi del petrolio greggio e dell'energia si ripercuotono sui mercati delle resine PVC e PET, comprimendo i margini dei trasformatori sui contratti a lungo termine. La concentrazione dell'offerta in Asia amplifica le perturbazioni geopolitiche e meteorologiche che possono bloccare le linee di rivestimento a valle. Gli additivi speciali, come gli stabilizzanti UV e i plastificanti, provengono spesso da un pool ristretto di fornitori con una capacità di avviamento limitata, con conseguenti carenze spot. I produttori rispondono ricorrendo al dual-sourcing, espandendo la capacità di produzione di resine in prossimità dei centri di domanda e introducendo clausole di adeguamento dei prezzi, ma l'imprevedibilità dei costi continua a rappresentare un freno per il mercato delle pellicole grafiche.
Normative severe sugli inchiostri a base di PVC e solvente
Il regolamento europeo REACH e le leggi statali statunitensi in continua evoluzione limitano l'uso di alcuni plastificanti e le emissioni di solventi, costringendo alla riformulazione e alla spesa in conto capitale per soluzioni chimiche alternative. I sistemi di punteggio LEED e BREEAM penalizzano il contenuto di PVC, influenzando i progettisti a privilegiare il PET o il polipropilene anche in presenza di compromessi in termini di prestazioni. [1] US Green Building Council, “LEED v4.1 Building Design and Construction,” usgbc.org I test di conformità e le modifiche alle etichette possono aumentare significativamente i costi generali, soprattutto per i piccoli trasformatori. Sebbene i divieti totali del PVC siano rari, i crescenti ostacoli alla certificazione rallentano l'adozione del PVC nei nuovi progetti di bioedilizia, frenando l'espansione a medio termine del mercato dei film grafici.
Analisi del segmento
Per tipo di pellicola: Le pellicole opache cementano un'ampia utilità
Nel 2025, le pellicole opache rappresentavano il 41.88% della quota di mercato delle pellicole grafiche, grazie alla loro idoneità universale per rivestimenti di veicoli, vetrine e grafiche di facciate. Queste pellicole mascherano i difetti del substrato e offrono un marchio vivido, sostenendo una domanda di volumi elevati. Le innovazioni ora puntano alla compatibilità con i getti d'inchiostro UV e alla flessibilità a basse temperature, ampliando gli scenari di utilizzo finale in tutte le condizioni climatiche. Al contrario, le pellicole riflettenti, spinte dalle normative di sicurezza e dagli obblighi di risparmio energetico, superano il mercato totale delle pellicole grafiche con un CAGR del 7.05%. Le varianti trasparenti e traslucide conquistano una quota di nicchia nelle vetrine per la vendita al dettaglio e negli elementi architettonici retroilluminati. I fornitori ampliano i loro portafogli con finiture antimicrobiche e resistenti ai graffiti, che contribuiscono ad aumentare i prezzi medi di vendita.
L'adozione di pellicole riflettenti accelera poiché i dipartimenti dei trasporti impongono una maggiore retroriflettenza per la segnaletica stradale e i vagoni ferroviari. Gli architetti richiedono pellicole termoriflettenti per vetri che riducono i carichi HVAC, collegando l'ottica agli obiettivi di sostenibilità. Nel frattempo, gli installatori prediligono pellicole opache di nuova generazione con adesivi riposizionabili che riducono i tempi di manodopera del 10-15%. L'espansione di ORAFOL da 165-175 milioni di dollari rafforza la sicurezza dell'approvvigionamento per diverse categorie di pellicole, sottolineando la fiducia nella domanda a lungo termine. Nel complesso, queste dinamiche consolidano la diversità delle tipologie di pellicole e alimentano solidi flussi di entrate nel mercato delle pellicole grafiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per polimero: il PVC mantiene le incrostazioni mentre il PET aumenta
Nel 2025, il PVC ha dominato il 62.98% del mercato globale delle pellicole grafiche, grazie al suo basso costo, alla facilità di calandratura e alla solida adesione su superfici irregolari. Tuttavia, i fattori di sostenibilità e l'analisi dei plastificanti hanno spinto i volumi del PET, portando il materiale a un CAGR del 6.12%. La riciclabilità del PET attrae gli specificatori che puntano a ottenere crediti per l'economia circolare, soprattutto in Europa. Il polipropilene e il polietilene rimangono in nicchie specializzate in cui la resistenza chimica o la lacerazione sono essenziali.
L'imminente eliminazione graduale dei PFAS impone aggiustamenti nella catena del valore dei topcoat ad alta resistenza, creando spazio per nuove resine. Gli investimenti in PET in Alabama da parte di Polyplex diversificano l'offerta nordamericana e riducono i tempi di consegna per i trasformatori colpiti dalla volatilità dei trasporti. I produttori si proteggono sviluppando portafogli senza PVC che soddisfano i parametri di riferimento in termini di flessibilità e stampabilità. Un successo in questo ambito riallineerebbe le quote di mercato dei polimeri, ma le prospettive economiche a breve termine mantengono il PVC al timone del mercato dei film grafici.
Con la tecnologia di stampa: il digitale guadagna massa critica
Le piattaforme digitali hanno rappresentato il 36.15% della quota di mercato delle pellicole grafiche nel 2025, grazie all'adozione da parte dei converter di cambi formato istantanei e personalizzazione basata sui dati. Le testine a getto d'inchiostro UV guidano la crescita del sottosegmento con un CAGR del 7.58%, combinando velocità e basse emissioni. La serigrafia mantiene nicchie che richiedono un'elevata stesura dell'inchiostro o texture speciali, mentre la stampa flessografica e offset sono più adatte a lavori ad altissima tiratura, dove prevale l'economia per unità.
L'intelligenza artificiale ora prevede lo stato di salute degli ugelli, allineando la qualità con obiettivi di "first-time right" che consentono di risparmiare sugli sprechi di materiale. La carenza di fotoiniziatori ha brevemente limitato la capacità UV nel 2024, ma l'offerta si è stabilizzata dopo che i produttori di prodotti chimici speciali hanno aggiunto reattori, ripristinando la fiducia per l'espansione. Gli strumenti di gestione del colore in linea garantiscono la coerenza del marchio nelle campagne globali. Di conseguenza, il mix tecnologico continua a spostarsi verso il digitale, rafforzando i cambiamenti strutturali nel mercato delle pellicole grafiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'edilizia avanza
Pubblicità e promozione hanno mantenuto una quota di fatturato del 41.22% nel 2025, puntando su grafiche a cambio rapido per campagne omnicanale. I fornitori di pellicole offrono adesivi ad alta aderenza e anti-bolle che velocizzano l'installazione delle facciate delle finestre. L'edilizia supera tutti gli altri settori con un CAGR del 6.6%, poiché gli architetti utilizzano le pellicole per facciate continue, cabine di ascensori e facciate intelligenti che fungono anche da moderatori energetici. Le pellicole per il rivestimento di autoveicoli stanno crescendo parallelamente all'introduzione di veicoli elettrici e il settore sanitario sta adottando pellicole antimicrobiche per ridurre le infezioni nosocomiali.
I crescenti budget del settore pubblico per i nodi di trasporto intelligenti diversificano la domanda oltre il settore retail, estendendola ad altri settori. Le pellicole con ioni d'argento integrati ottengono l'approvazione per l'uso antimicrobico nell'ambito dell'EPA, consentendo l'impiego in ospedali e trasporti pubblici a prezzi elevati. Casi d'uso così diversificati proteggono i fornitori da cali ciclici in ogni singolo settore verticale, garantendo stabilità al mercato più ampio delle pellicole grafiche.
Analisi geografica
Mercato dei film grafici nella regione Asia-Pacifico
La regione Asia-Pacifico ha registrato il 45.30% del fatturato globale nel 2025 e si prevede che crescerà a un CAGR del 7.28% fino al 2031, trainata da una capacità produttiva di polimeri senza pari e dai programmi infrastrutturali governativi. I progetti cinesi della Belt and Road Initiative, le iniziative per le smart city in India e la delocalizzazione della produzione nel Sud-Est asiatico ampliano costantemente il loro campo di applicazione. I trasformatori nazionali beneficiano di tempi di consegna ridotti e dell'aumento dei consumi della classe media, che incrementano i volumi di produzione di rivestimenti per auto e insegne per negozi.
Mercato nordamericano delle pellicole grafiche
La domanda del Nord America è matura ma ricca di valore, incentrata su pellicole premium, pellicole per vetri a controllo solare e rivestimenti antimicrobici. La nuova linea PET di Polyplex in Alabama si assicura materie prime locali, riducendo la dipendenza dalle importazioni e migliorando la prevedibilità dei costi. La leadership normativa negli inchiostri a basso contenuto di COV e nei substrati riciclabili spinge i trasformatori a proporre offerte sostenibili, che in seguito si diffonderanno a cascata in tutto il mondo.
Mercato delle pellicole grafiche in Europa, Medio Oriente e Sud America
L'Europa eguaglia il Nord America in termini di adozione tecnologica e normative sulla sostenibilità. Gli aggiornamenti del REACH e le discussioni sulla tassa sulla plastica accelerano l'adozione di alternative al PVC e la migrazione verso inchiostri senza solventi, influenzando la formulazione dei prodotti a livello globale. Altrove, il Medio Oriente sfrutta il turismo e lo sviluppo di grandi eventi per la domanda di segnaletica, mentre la ripresa infrastrutturale del Sud America in Brasile e Messico alimenta una crescita moderata. Queste tendenze multiregionali rafforzano complessivamente le prospettive di espansione per il mercato dei film grafici.

Panorama normativo
In Europa, il Regolamento (UE) 2025/40 relativo agli imballaggi e ai rifiuti di imballaggio è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026. Esso inasprisce i requisiti che riguardano la selezione dei substrati, la progettazione per la riciclabilità e le pratiche di etichettatura per gli imballaggi a base di film e le relative applicazioni. Il Regolamento sugli imballaggi e i rifiuti di imballaggio chiarisce inoltre i limiti di applicazione, comprese le esclusioni per alcuni film adesivi utilizzati come elementi abilitanti della produzione anziché come imballaggi, il che influisce sulla classificazione e sulla gestione, ai fini della conformità, di alcuni prodotti in film autoadesivi e funzionali.
Negli Stati Uniti, gli usi a contatto con gli alimenti relativi alle etichette autoadesive sono regolamentati dal quadro normativo FDA per le sostanze a contatto con gli alimenti e da requisiti quali il 21 CFR 175.125 per gli adesivi autoadesivi utilizzati come superfici a contatto con gli alimenti per etichette e nastri. Insieme alle pressioni sulla gestione dei VOC e delle sostanze chimiche menzionate nel contesto di mercato (incluse le limitazioni su alcuni plastificanti e sistemi a base di solventi), queste norme mantengono la riformulazione, la documentazione e i requisiti di test al centro dello sviluppo e della commercializzazione dei prodotti per i fornitori e i trasformatori di pellicole grafiche.
Panorama competitivo
Il mercato delle pellicole grafiche rimane moderatamente concentrato. 3M, Avery Dennison e ORAFOL si avvalgono di una distribuzione globale, di un'ampia attività di ricerca e sviluppo e di un solido portafoglio brevetti per mantenere la propria quota di mercato. Le aziende di fascia media e regionale competono sui costi o su capacità di nicchia, come texture speciali o marchi ecologici.
Le acquisizioni, come quelle di Reflexite, Rowland, Kay Automotive Graphics e NUPRO, da parte di ORAFOL, illustrano l'accumulo di capacità per colmare le lacune del portafoglio. [3] ORAFOL Europe GmbH, “Strategic Growth Through Acquisitions,” orafol.com Le alleanze tecnologiche con gli OEM di stampanti garantiscono la compatibilità substrato-inchiostro che riduce i guasti sul campo e i richiami di marchi. Gli investimenti in capacità si concentrano vicino ai centri di domanda per coprire i rischi di trasporto e geopolitici.
Nel frattempo, le chiavi della sostenibilità aprono nuovi corridoi di fatturato: rivestimenti antimicrobici per ambienti sanitari e vetri intelligenti per facciate elettrocromiche. La corsa all'offerta di soluzioni senza PVC o solventi senza penalizzazioni in termini di costi definirà il futuro assetto competitivo nel mercato delle pellicole grafiche.
Leader del settore della pellicola grafica
Azienda 3M
Avery Dennison Corporation
CCL Industrie Inc.
Spandex AG
Hexis SAS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Cosmo Films ha presentato Green Graphic Films, pellicole grafiche ecologiche prive di PVC per applicazioni di vendita al dettaglio, branding e segnaletica, sia per interni che per esterni, in occasione di InStore Asia 2026. Il lancio evidenzia il passaggio a polimeri alternativi e a portfolio orientati alla sostenibilità, in quanto i progettisti richiedono materiali a basso impatto ambientale per la grafica promozionale e architettonica.
- Gennaio 2025: Polyplex ha avviato le attività del suo nuovo impianto per la produzione di film in PET in Alabama, un investimento da 100 milioni di dollari, ampliando la disponibilità di substrati in PET in Nord America. Questo investimento contribuisce a ridurre i tempi di consegna e a diversificare l'offerta per i trasformatori che cercano alternative riciclabili a base di PET, in un contesto di normative sempre più stringenti sul PVC e sulle sostanze chimiche a base di solventi.
- Settembre 2024: 3M ha delineato le tempistiche per l'eliminazione graduale delle sostanze chimiche PFAS, con ripercussioni su alcune linee di pellicole grafiche ad alte prestazioni che si basano su rivestimenti funzionali durevoli. La pressione della transizione accelera i cicli di riformulazione e qualificazione presso i fornitori e può spostare la domanda verso tecnologie di rivestimento prive di PFAS, pur mantenendo gli obiettivi di durabilità per pellicole adesive e segnaletica di lunga durata.
Ambito del rapporto sul mercato globale delle pellicole grafiche
Una pellicola grafica ha un foglio o uno strato costituito da composti polimerici. Si applica sulla superficie per la protezione dagli agenti atmosferici con intenti promozionali. Il rapporto sul mercato delle pellicole grafiche studia diverse pellicole polimeriche utilizzate per stampare immagini o rappresentazioni visive sulla superficie della pellicola per condividere informazioni. Le pellicole grafiche vengono utilizzate in vari settori degli utenti finali, come quello automobilistico, istituzionale, promozionale e pubblicitario, per creare aspetti unici per migliorare il materiale o l'oggetto. Il mercato è segmentato in diverse aree geografiche, come Nord America, Europa, Asia-Pacifico e resto del mondo. Inoltre, lo studio copre anche l’impatto di COVID-19 sul mercato delle pellicole grafiche in diverse regioni.
| Pellicola opaca |
| trasparente Film |
| Pellicola traslucida |
| Riflettente Film |
| Cloruro di polivinile (PVC) |
| Polipropilene (PP) |
| Polietilene (PE) |
| Polietilentereftalato (PET) |
| Altri polimeri |
| Digitale |
| flessografia |
| Litografia offset |
| Rotocalco |
| Serigrafia |
| Automotive |
| Agenzie di pubblicità e promozione |
| Edilizia e costruzione |
| Infrastrutture istituzionali e pubbliche |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di pellicola | Pellicola opaca | ||
| trasparente Film | |||
| Pellicola traslucida | |||
| Riflettente Film | |||
| Per polimero | Cloruro di polivinile (PVC) | ||
| Polipropilene (PP) | |||
| Polietilene (PE) | |||
| Polietilentereftalato (PET) | |||
| Altri polimeri | |||
| Con tecnologia di stampa | Digitale | ||
| flessografia | |||
| Litografia offset | |||
| Rotocalco | |||
| Serigrafia | |||
| Per settore degli utenti finali | Automotive | ||
| Agenzie di pubblicità e promozione | |||
| Edilizia e costruzione | |||
| Infrastrutture istituzionali e pubbliche | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle pellicole grafiche nel 2026?
Ha raggiunto i 34.96 miliardi di dollari e si prevede che registrerà un CAGR del 5.03% entro il 2031 rispetto al periodo 2026-2031.
Quale tipo di polimero è in testa alla domanda attuale?
Il PVC rappresenta il 62.98% della quota di mercato grazie ai vantaggi in termini di costi e lavorazione, ma il PET sta guadagnando terreno più rapidamente.
Perché la regione Asia-Pacifico è dominante?
La regione unisce una vasta produzione di polimeri a ingenti investimenti infrastrutturali, assicurandosi una quota del 45.30% nel 2025.
Quale tecnologia sta crescendo più velocemente?
La stampa digitale a getto d'inchiostro UV sta crescendo a un ritmo del 7.58% annuo grazie alla rapida polimerizzazione e alle basse emissioni.
Quale segmento di utilizzo finale sta accelerando più rapidamente?
Le applicazioni nel settore dell'edilizia e delle costruzioni stanno aumentando a un CAGR del 6.6%, poiché i progetti integrano pellicole durevoli ed estetiche.


