

Dimensioni e quota del mercato dell'uva
Analisi del mercato dell'uva di Mordor Intelligence
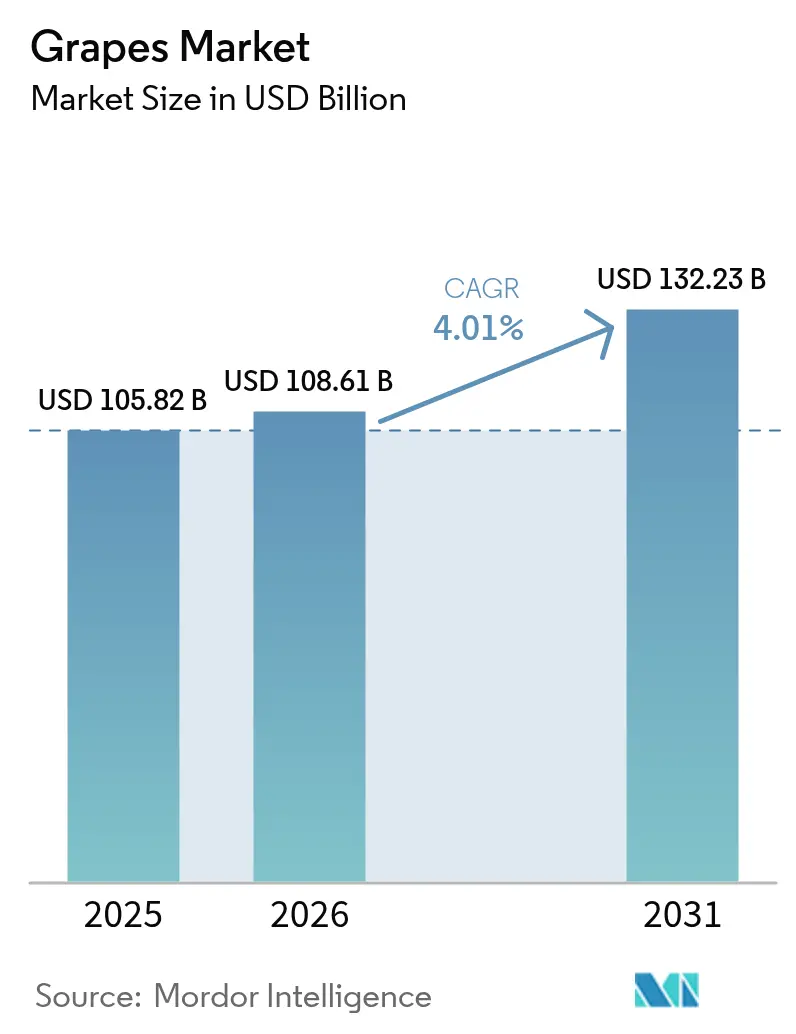
Si prevede che il mercato dell'uva passerà da 105.82 miliardi di dollari nel 2025 e 108.61 miliardi di dollari nel 2026 a 132.23 miliardi di dollari entro il 2031, registrando un CAGR del 4.01% tra il 2026 e il 2031. La crescita sostenuta riflette una svolta verso cultivar premium senza semi ad alto margine, una crescente domanda di resveratrolo e polifenoli per motivi di salute e un'accelerazione degli investimenti logistici che riducono il deterioramento e ampliano le finestre di esportazione. La regione Asia-Pacifico è guidata dalle dimensioni della Cina e dalla domanda di importazioni di alto valore, mentre l'Africa ha registrato il CAGR regionale più elevato, trainata da Sudafrica, Egitto e Kenya che sfruttano le opportunità di mercato controstagionali. L'integrazione verticale si sta rafforzando in Cile, Perù e California, dove gli esportatori implementano la viticoltura di precisione basata sull'intelligenza artificiale per compensare la scarsità di manodopera e i limiti idrici. Allo stesso tempo, l'implementazione della catena del freddo in Indonesia, India e Vietnam riduce le oscillazioni stagionali dei prezzi, prolunga la durata di conservazione e apre un accesso più ampio al mercato al dettaglio. I canali di lavorazione di uvetta, succo concentrato, olio di vinaccioli ed estratti nutraceutici stanno generando valore aggiunto, soprattutto per la frutta che non raggiunge gli standard cosmetici di qualità fresca ma presenta un elevato contenuto di polifenoli.
Punti chiave del rapporto
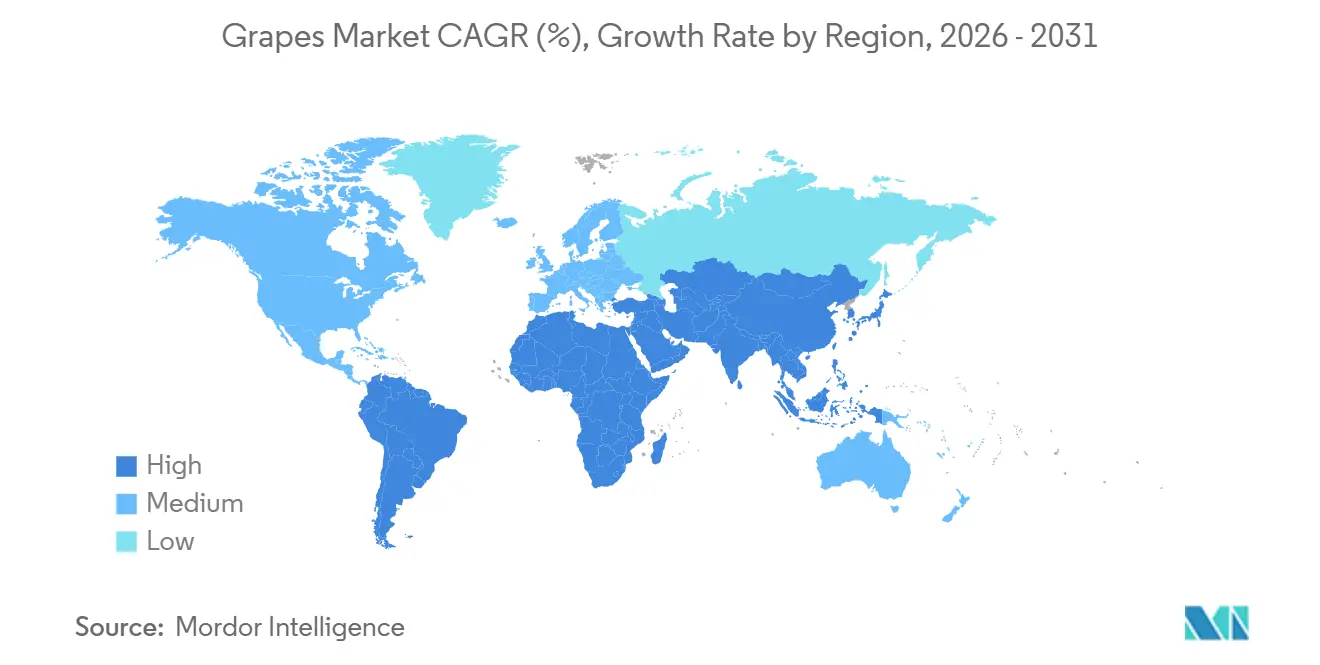
- In termini geografici, l'Asia-Pacifico ha rappresentato il 36.7% della quota di mercato dell'uva nel 2025, mentre si prevede che l'Africa registrerà l'espansione più rapida, con un CAGR del 5.0% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'uva
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione delle varietà di uva da tavola | + 0.7% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Aumento dei nutraceutici funzionali a base di uva | + 0.4% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Espansione della logistica della catena del freddo nelle economie emergenti | + 0.6% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Crescita dei premi sui prezzi delle superfici certificate biologiche | + 0.5% | Europa, Nord America e Australia | A lungo termine (≥ 4 anni) |
| Adozione della viticoltura di precisione basata sull'intelligenza artificiale | + 0.4% | Nord America, Europa, Australia e Cile | Medio termine (2-4 anni) |
| Prove di agricoltura verticale per uve ad alta densità | + 0.1% | Giappone e Paesi Bassi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione delle varietà di uva da tavola
I rivenditori di Nord America ed Europa stanno dedicando più spazio sugli scaffali a cultivar proprietarie che ottengono un sovrapprezzo del 30-50% rispetto alle tradizionali Thompson Seedless, spinti dalla ricerca da parte dei consumatori di nuovi profili aromatici e una maggiore conservabilità. Il marchio Autumncrisp di Sun World International ha raggiunto un traguardo significativo, superando 1 miliardo di dollari di vendite al dettaglio globali. Questo risultato è stato annunciato durante il Summer Fancy Foods Show 2025 della Specialty Foods Association, rappresentando un risultato notevole per una varietà di prodotti freschi. La conversione dei produttori richiede tempi di produzione pluriennali e costi di impianto più elevati, ma i rendimenti giustificano l'investimento per attività con stoccaggio in atmosfera controllata e rapporti diretti con la vendita al dettaglio. L'espansione si concentra in California, Cile e Perù, dove gli esportatori allineano i calendari di raccolta alla domanda fuori stagione di Asia e Medio Oriente. Questa dinamica sta concentrando la produzione tra operatori verticalmente integrati in grado di gestire le licenze, la gestione post-raccolta e il marketing del marchio, esponendo i produttori di materie prime all'erosione dei margini.
Aumento dei nutraceutici funzionali a base di uva
Le vendite globali di estratto di resveratrolo hanno raggiunto quasi 90 milioni di dollari nel 2024 e continuano a superare una crescita annua del 10%, mentre le prove cliniche dei benefici cardiovascolari prendono piede [1] Fonte: National Institutes of Health, “Resveratrol and Cardiovascular Health,” nih.gov . Gli estratti di proantocianidine da semi d'uva stanno entrando nel mercato cosmeceutico per mirare all'elasticità della pelle e alla protezione dai raggi ultravioletti, mentre i concentrati di antocianine stanno sostituendo i coloranti sintetici nelle bevande, poiché l'Unione Europea sta gradualmente eliminando i coloranti azoici. I produttori di vigneti separano le cultivar ad alto contenuto di polifenoli, come Muscadine e Concord, per l'estrazione, creando doppi flussi di entrate che attenuano la volatilità nel mercato del fresco. Le linee di estrazione con anidride carbonica supercritica in costruzione in Nord America ed Europa supportano la purezza di grado farmaceutico, aumentando così le barriere all'ingresso per i piccoli trasformatori. L'insensibilità del canale ai difetti estetici consente ai coltivatori di monetizzare la frutta che altrimenti verrebbe scontata, rafforzando così la redditività complessiva.
Crescita dei premi sui prezzi delle superfici certificate biologiche
L'India è un importante produttore mondiale di uva, con una superficie coltivata totale di circa 179,620 ettari nel 2023-24. Il Maharashtra rappresenta il 63.76% di questa superficie, seguito dal Karnataka con il 31.37%. Sebbene l'agricoltura convenzionale domini il settore, la produzione di uva da tavola biologica è in espansione, con particolare attenzione a pratiche sostenibili come il sovescio e i biopesticidi.[2]Fonte: Grapes, "Autorità per lo sviluppo delle esportazioni di prodotti agricoli e alimentari trasformati (APEDA)", apeda.gov.inL'ottenimento della certificazione biologica richiede un periodo di transizione di tre anni, durante il quale le rese in genere diminuiscono del 15%-20% a causa delle restrizioni sugli input chimici. Tuttavia, i prezzi più elevati compensano la riduzione delle rese, in particolare per i coltivatori con flussi di reddito diversificati. Anche Australia e Cile stanno espandendo la coltivazione biologica per soddisfare la domanda degli acquirenti europei e giapponesi, che danno priorità ai prodotti a basso residuo. Questa tendenza rafforza una struttura di mercato a due livelli, con i coltivatori biologici certificati che si concentrano sull'ottenimento di spazi di vendita premium sugli scaffali, mentre i produttori convenzionali competono principalmente sull'efficienza dei costi. Si prevede che nel tempo l'adozione di pratiche biologiche aumenterà man mano che la divulgazione dell'impronta di carbonio diventerà obbligatoria nei mercati sviluppati.
Adozione della viticoltura di precisione basata sull'intelligenza artificiale
Le reti di sensori e le immagini satellitari guidano la programmazione dell'irrigazione e la gestione della chioma, riducendo il consumo di acqua fino al 25% e gli input chimici del 30% salvaguardando al contempo la resa [3] Fonte: United States Department of Agriculture Agricultural Research Service, “Precision Viticulture and AI Applications,” ars.usda.gov . Le start-up californiane come Tule Technologies e Ceres Imaging hanno coperto più di 50,000 ettari con sistemi basati sui dati nel 2024, aiutando i vigneti a rispettare le quote idriche del Sustainable Groundwater Management Act. Gli algoritmi di apprendimento automatico prevedono la pressione della peronospora, riducendo le perdite di raccolto fino al 30%. L'adozione è orientata verso le grandi aziende che possono ammortizzare l'hardware e l'analisi su vaste superfici. I vigneti più piccoli aderiscono a piattaforme cooperative, sebbene i guadagni di efficienza completi richiedano serie storiche di dati pluriennali e competenze tecniche. Gli strumenti di precisione generano anche set di dati di tracciabilità che soddisfano i requisiti di audit dei rivenditori, offrendo un vantaggio accessorio in termini di accesso al mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente carenza di manodopera nei vigneti | -0.6% | Nord America, Australia ed Europa | A breve termine (≤ 2 anni) |
| Conformità più rigorosa al livello massimo di residui | -0.4% | Globale, acuto per gli esportatori verso l'Unione Europea e la Cina | Medio termine (2-4 anni) |
| Tappi di irrigazione indotti dalla scarsità d'acqua | -0.5% | California, Cile, Australia ed Europa mediterranea | A breve termine (≤ 2 anni) |
| Variabilità tariffaria nel commercio interregionale | -0.4% | Globale, focalizzato sui corridoi Stati Uniti-Cina e Australia-Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente carenza di manodopera nei vigneti
La disponibilità di manodopera stagionale nella Central Valley della California è diminuita del 18% tra il 2023 e il 2025, provocando aumenti salariali di circa il 25%, ma lasciando comunque superfici non raccolte e perdite di qualità [4] Fonte: United States Department of Agriculture Economic Research Service, “Farm Labor Trends,” ers.usda.gov . La raccolta manuale rimane indispensabile per l'uva da tavola di alta qualità perché le mietitrici meccaniche danneggiano gli acini. Australia e Cile affrontano vincoli analoghi, poiché la migrazione dalle zone rurali a quelle urbane e le norme più restrittive sui visti riducono il bacino di manodopera. Le mietitrici robotizzate dotate di visione artificiale stanno emergendo nei vigneti, ma la commercializzazione dell'uva da tavola è ancora lontana diverse stagioni. La carenza di manodopera accelera il consolidamento, poiché solo le imprese più grandi possono finanziare salari competitivi, attrezzature di potatura automatizzate e un'occupazione per tutto l'anno che attragga i lavoratori. Le aziende più piccole spesso si spostano verso colture meno intensive in termini di manodopera o escono dal mercato dell'uva.
Variabilità tariffaria nel commercio interregionale
I dazi di ritorsione imposti dalla Cina sull'uva da tavola australiana hanno deviato oltre 300 milioni di dollari di esportazioni verso il Sud-est asiatico e il Medio Oriente, deprimendo i prezzi nei canali di vendita al dettaglio meno sviluppati [5] Fonte: Australian Bureau of Agricultural and Resource Economics and Sciences, “Agricultural Trade Data,” agriculture.gov.au . I coltivatori statunitensi si trovano ad affrontare l'incertezza sui tariffari della Sezione 301 che influenzano la competitività nei principali mercati asiatici, mentre il prossimo adeguamento del carbonio alle frontiere dell'Unione Europea imporrà oneri sulle importazioni provenienti da giurisdizioni prive di un prezzo del carbonio equivalente. Gli esportatori si tutelano diversificando le destinazioni e investendo in sistemi di tracciabilità che documentano l'impronta di carbonio. Queste misure aggiungono costi e complessità, allungando i tempi di ammortamento per l'impianto dei vigneti e le infrastrutture post-raccolta. Le oscillazioni politiche complicano la pianificazione contrattuale e mantengono la volatilità dei prezzi nel mercato globale dell'uva.
Analisi geografica
Mercato dell'uva nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto il 36.7% della quota di mercato globale dell'uva nel 2025, con la Cina che ha raccolto circa 14.5 milioni di tonnellate, pur continuando a importare 1.2 miliardi di dollari di uva senza semi di alta qualità per soddisfare la domanda urbana di varietà non coltivate a livello nazionale. Il distretto indiano di Nashik ha esportato 280,000 tonnellate nella stagione 2024-2025, sfruttando la nuova capacità di stoccaggio a freddo e i vantaggi tariffari negli Emirati Arabi Uniti e nel Sud-est asiatico. Giappone e Australia rappresentano mercati maturi e di alto valore, dove i consumatori pagano 10-15 dollari al chilogrammo per cultivar come Shine Muscat. L'espansione della classe media in Indonesia e gli aggiornamenti logistici stimolano ulteriormente la domanda regionale e rafforzano il ruolo di leadership del mercato dell'uva nell'area Asia-Pacifico.
Mercato dell'uva in EMEA
L'Africa, con una crescita prevista a un CAGR del 5.0% fino al 2031, è il contributore regionale in più rapida crescita. Il Sudafrica ha spedito oltre 350,000 tonnellate durante il periodo 2024-2025, sfruttando l'allineamento controstagionale con la domanda dell'Unione Europea e del Medio Oriente. L'Egitto sta espandendo la superficie coltivata nel Delta del Nilo e nella New Valley, dove i bassi costi del lavoro e la vicinanza all'Europa favoriscono un vantaggio competitivo. Il Kenya attrae investitori stranieri che cercano di diversificare le catene di approvvigionamento e mitigare il rischio climatico, sebbene le carenze infrastrutturali continuino a ostacolare i volumi. L'aumento dei consumi interni in Nigeria ed Etiopia integra la crescita delle esportazioni, ampliando la profondità del mercato regionale nonostante i colli di bottiglia logistici.
Il mercato dell'uva nelle Americhe e in Europa
Il Nord America e l'Europa mostrano una modesta crescita dei volumi, tuttavia la premiumizzazione, la certificazione biologica e le tendenze alla provenienza locale aumentano il valore. La California ha prodotto circa 1.1 milioni di tonnellate nel 2024, ma si trova ad affrontare una contrazione della superficie coltivata a causa della scarsità d'acqua e dei costi di manodopera. La produzione europea è concentrata in Italia, Spagna e Francia, dove il rispetto degli obiettivi di sostenibilità "Dal produttore al consumatore" accelera l'adozione della gestione integrata dei parassiti e della conversione al biologico. I consumatori richiedono sempre più prodotti locali con un chilometraggio ridotto, creando opportunità di nicchia per i piccoli vigneti che utilizzano canali di vendita diretta al consumatore. Il Sud America, guidato da Cile e Perù, rimane un fornitore fondamentale per i mercati controstagionali, sebbene l'aumento dell'acqua e dei salari eroda i margini, spingendo a una più ampia adozione dell'irrigazione di precisione e del diradamento meccanico per preservare la competitività.


Panorama normativo
Il commercio globale di uva fresca è influenzato principalmente dalle misure fitosanitarie, dai limiti dei residui di pesticidi e dai protocolli di esportazione specifici per ciascun mercato. L'Unione Europea applica i requisiti fitosanitari previsti dal Regolamento (UE) 2019/2072, che include l'obbligo di un certificato fitosanitario per le importazioni di uva da tavola, e continua a perfezionare le norme di attuazione, come il Regolamento di esecuzione (UE) 2026/1110 della Commissione (pubblicato a maggio 2026), che ha modificato le disposizioni relative alle esenzioni per i parassiti non da quarantena regolamentati (RNQP) su determinate piante destinate alla piantagione. Il mercato statunitense rimane strettamente legato alle condizioni di importazione dell'USDA-APHIS, inclusi gli aggiornamenti di luglio 2024 per l'uva da tavola cilena, che definiscono percorsi di mitigazione come un approccio sistemico, l'irradiazione o la fumigazione con bromuro di metile per affrontare i rischi fitosanitari.
I regimi di conformità lato esportatore promuovono anche audit pre-stagionali e la tracciabilità codificata tra aziende agricole e impianti di confezionamento. Per la stagione 2025-26, l'Australia richiede l'accreditamento di aziende agricole, impianti di confezionamento e strutture di trattamento per i mercati soggetti a protocollo, tra cui Cina, Giappone e Corea, mentre l'India indirizza le esportazioni di uva da tavola fresca verso l'UE attraverso la registrazione APEDA e le procedure di conformità ai livelli massimi di residui (LMR) dell'UE. I negoziati sull'accesso al mercato aggiungono ulteriori canali; il Sudafrica ha annunciato che le esportazioni di uva da tavola fresca verso la Repubblica di Corea sono state aperte a partire dal 23 gennaio 2026, aggiungendo una nuova destinazione con termini fitosanitari definiti e ampliando le opzioni per l'approvvigionamento fuori stagione.
Analisi della catena del valore
La filiera dell'uva inizia con materiale vivaistico autorizzato e input per l'impianto del vigneto (pali, irrigazione, fertilizzanti e prodotti fitosanitari), per poi proseguire con la produzione, la manodopera per la vendemmia e le operazioni di confezionamento (selezione, pre-raffreddamento, confezionamento e documentazione di conformità). Nel caso dell'uva da tavola di alta qualità, le licenze varietali e i programmi di branding influenzano le decisioni a monte e l'economia aziendale, mentre standard come GlobalG.AP e i requisiti di audit dei rivenditori guidano gli investimenti in monitoraggio, gestione dei residui e tracciabilità elettronica. La gestione post-raccolta, lo stoccaggio in atmosfera controllata e i sistemi di controllo del deterioramento sono decisivi per la frutta destinata all'esportazione, e le aziende di trasformazione creano uno sbocco per l'uva non conforme attraverso uva passa, concentrato di succo, olio di semi d'uva ed estratti nutraceutici.
La logistica intermedia e la gestione della catena del freddo sono gli anelli più vulnerabili alle interruzioni, soprattutto per le esportazioni a lungo raggio in container refrigerati. La stagione 2025/26 ha evidenziato colli di bottiglia strutturali nei principali corridoi di esportazione, con l'industria sudafricana dell'uva da tavola che ha segnalato deviazioni di 55,000 tonnellate dal porto di Città del Capo verso i porti del Capo Orientale, stimando un impatto sul settore di circa 3.2 miliardi di rand dovuto a inefficienze logistiche. Questi vincoli spostano il potere a favore degli esportatori e dei fornitori di servizi verticalmente integrati, in grado di garantire la capacità di trasporto refrigerato, diversificare porti e rotte e mantenere la qualità durante i lunghi periodi di transito, mentre i piccoli produttori e confezionatori si trovano ad affrontare un rischio maggiore di rifiuto della merce e una maggiore pressione sul capitale circolante.
Panorama competitivo
Multinazionali verticalmente integrate come Dole, Del Monte e Perfection Fresh sfruttano flotte di catene del freddo, accordi di licenza varietale e contratti di vendita al dettaglio pluriennali per assicurarsi spazio sugli scaffali in tutti i continenti. Queste aziende investono massicciamente in reti di sensori, tracciabilità elettronica e audit di sostenibilità, che i player più piccoli faticano a permettersi. Cultivar protette da proprietà intellettuale come Cotton Candy e Scarlet Crush generano flussi di royalty, consentendo a breeder e licenziatari di ottenere margini di profitto che vanno oltre i cicli dei prezzi delle materie prime.
L'adozione della tecnologia è il fattore distintivo tra leader e ritardatari. Le piattaforme di irrigazione e previsione delle malattie basate sull'intelligenza artificiale riducono i costi di acqua e prodotti chimici fino al 30%, con guadagni di margine di 500-1,000 dollari per ettaro nelle regioni ad alto costo. I modelli cooperativi aiutano i piccoli agricoltori ad accedere a questi strumenti, ma la piena realizzazione dei benefici richiede un'acquisizione dati a lungo termine e personale tecnico. Tra i disruptor emergenti figurano le start-up biotecnologiche che perseguono la genetica de novo resistente alle malattie tramite editing CRISPR, sebbene le approvazioni normative e la percezione dei consumatori incidano sui tempi di commercializzazione. Gli operatori dell'agricoltura in ambiente controllato sperimentano fattorie verticali urbane, ma la fattibilità commerciale attende la parità di costi con la produzione sul campo.
I requisiti di sostenibilità influenzano ulteriormente la concorrenza. Le principali catene di supermercati ora richiedono la divulgazione dell'impronta di carbonio e certificazioni di terze parti come GlobalG.AP o Rainforest Alliance. La conformità aumenta le spese generali e spinge al consolidamento, poiché le attività prive di scala si disperdono o si fondono. Le domande di brevetto per il breeding dell'uva sono aumentate di oltre il 30% dal 2023, sottolineando una propensione all'innovazione e al branding rispetto al puro volume. Di conseguenza, il mercato dell'uva si sta gradualmente concentrando tra gli esportatori in grado di districarsi nella complessità normativa, finanziare la ricerca e operare a livello globale con una logistica che abbraccia tutti i settori.
Recenti sviluppi del settore
- Luglio 2026: Conterra Ag Capital ha acquisito le attività del produttore californiano di uva da tavola Hronis a seguito della procedura di amministrazione controllata (Chapter 11) avviata dalla società. L'operazione consolida le capacità produttive ed di esportazione sotto un unico proprietario con un'elevata capitalizzazione, favorendo la transizione varietale, gli investimenti per l'efficienza aziendale e un maggiore allineamento con i programmi di vendita al dettaglio.
- Marzo 2026: Sula Vineyards Limited ha firmato un accordo definitivo, tramite la sua controllata Artisan Spirits Private Limited, per l'acquisizione dell'impianto di produzione vinicola e della tenuta Chandon a Dindori, Nashik, India. L'accordo amplia l'integrazione nazionale tra uva e vino in una regione vitivinicola chiave dell'India e rafforza la scala di approvvigionamento e trasformazione per l'utilizzo dell'uva da vino.
- Dicembre 2025: Sun World International ha riportato che l'uva senza semi AUTUMNCRISP ha generato un aumento delle vendite del 90% per il Gruppo Salling in Danimarca grazie a una campagna guidata da influencer, incrementando l'intera categoria dell'uva del 25%. Il risultato ha confermato che le varietà proprietarie di marca rappresentano una leva per la crescita del valore della categoria e per la differenziazione dei rivenditori attraverso offerte premium senza semi.


Ambito del rapporto sul mercato globale dell'uva
L'uva viene consumata fresca come uva da tavola o trasformata in diverse forme, come vino, uva passa (uva passa), marmellate, gelatine e succhi. Ai fini del presente rapporto, il mercato è limitato all'uva fresca commercializzata, utilizzata per la tavola o la trasformazione. Il rapporto sul mercato dell'uva è segmentato per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto include analisi della produzione (volume), analisi dei consumi (valore e volume), analisi delle esportazioni (valore e volume), analisi delle importazioni (valore e volume), analisi e previsioni dell'andamento dei prezzi all'ingrosso e altro ancora. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Nord America | Stati Uniti | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Messico | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Canada | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Europa | Germania | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Regno Unito | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Francia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Olanda | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Italia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Asia-Pacifico | Cina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| India | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Giappone | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Australia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Indonesia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Sud America | Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Medio Oriente | Turchia | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Emirati Arabi Uniti | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Arabia Saudita | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Africa | Egitto | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Kenia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Sud Africa | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Per geografia | Nord America | Stati Uniti | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Messico | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Canada | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Europa | Germania | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Regno Unito | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Francia | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Olanda | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Italia | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Asia-Pacifico | Cina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| India | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Giappone | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Australia | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Indonesia | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Sud America | Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Medio Oriente | Turchia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Emirati Arabi Uniti | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Arabia Saudita | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Africa | Egitto | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Kenia | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Sud Africa | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'uva entro il 2031?
Si prevede che il mercato dell'uva raggiungerà i 132.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto del 4.01%.
Quale regione detiene attualmente la quota maggiore delle vendite mondiali di uva?
L'area Asia-Pacifico rappresenta il 36.7% del valore globale, trainata dalle dimensioni della Cina e dalle crescenti importazioni di varietà senza semi di prima qualità.
In che modo la carenza di manodopera influisce sulla produzione di uva?
La diminuzione della disponibilità di manodopera stagionale nei principali paesi produttori aumenta i costi salariali e accelera la meccanizzazione e il consolidamento dei grandi vigneti.
Quali tecnologie stanno adottando i vigneti per ridurre l'uso di acqua e prodotti chimici?
La viticoltura di precisione basata sull'intelligenza artificiale sfrutta reti di sensori e immagini satellitari per ottimizzare l'irrigazione e l'applicazione mirata di fungicidi, riducendo gli input fino al 30%.
Perché le cultivar premium senza semi sono importanti per i rivenditori?
Varietà proprietarie come la Cotton Candy offrono sapori distintivi e una maggiore durata di conservazione, consentendo ai supermercati di applicare prezzi maggiorati del 30%-50% rispetto all'uva convenzionale.
Pagina aggiornata l'ultima volta il:



