

Dimensioni e quota del mercato dell'urea granulare
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
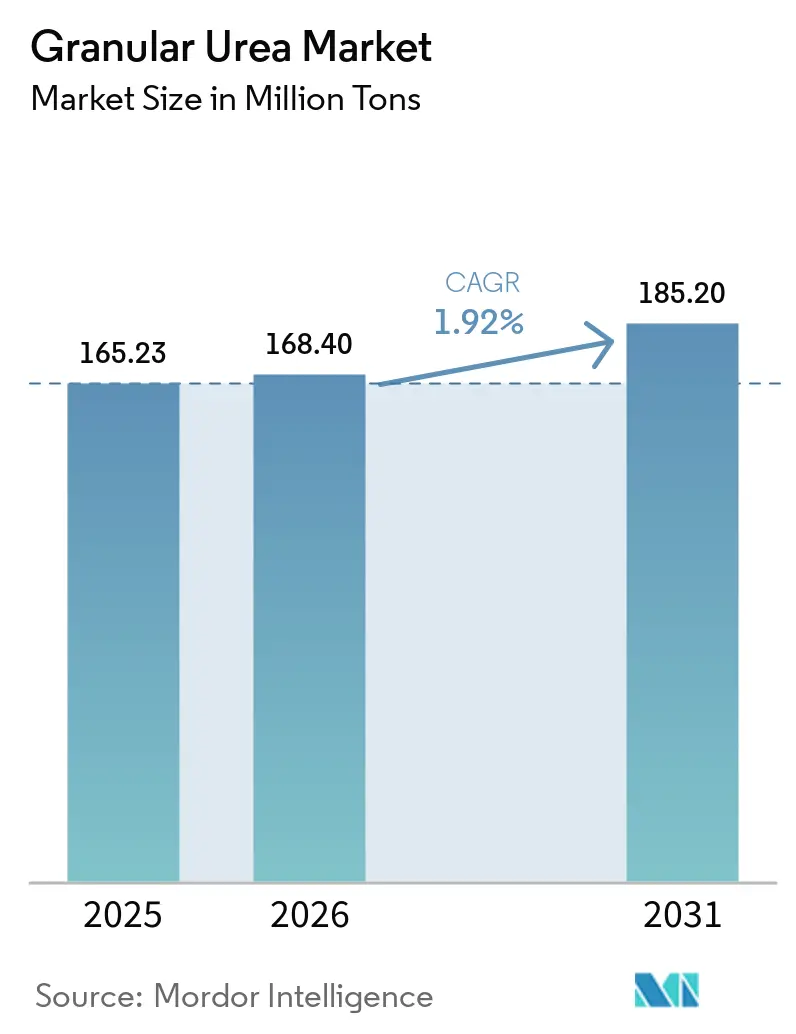
| Volume di mercato (2026) | 168.40 milioni di tonnellate |
| Volume di mercato (2031) | 185.20 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 1.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
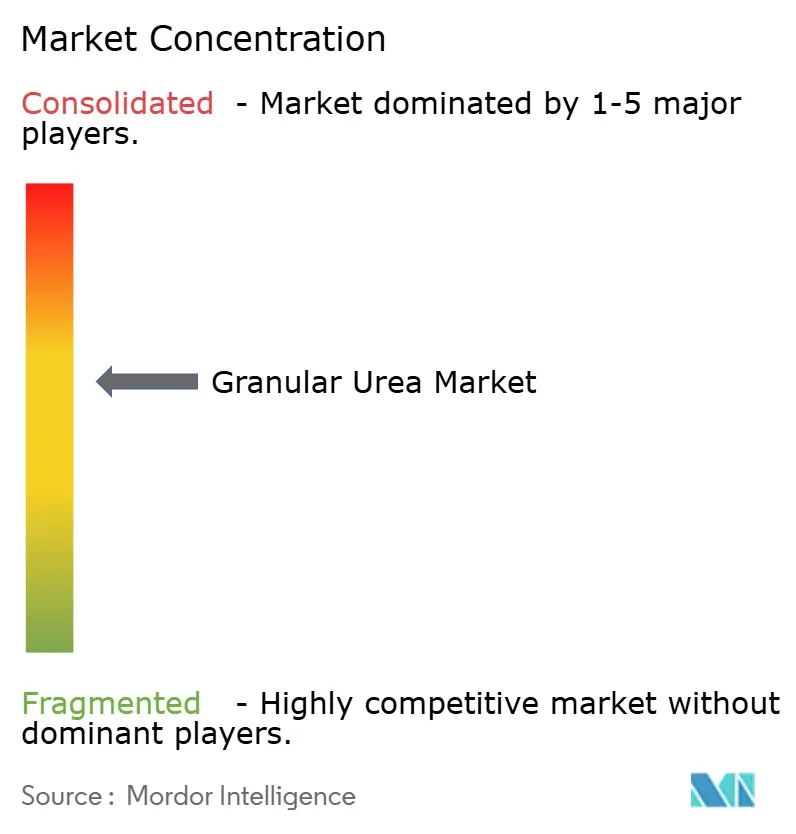
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'urea granulare di Mordor Intelligence
Si prevede che il mercato dell'urea granulare crescerà da 165.23 milioni di tonnellate nel 2025 e 168.40 milioni di tonnellate nel 2026 a 185.20 milioni di tonnellate entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'1.92% tra il 2026 e il 2031. Ciò indica un aumento costante della domanda globale di fertilizzanti azotati. I fattori chiave che influenzano le dinamiche dei costi e i modelli commerciali includono le fluttuazioni dei prezzi del gas naturale, il Meccanismo di adeguamento del carbonio alle frontiere (CBAM) dell'Unione Europea, che imporrà dazi di 50-75 euro per tonnellata di CO₂ equivalente sui prodotti azotati importati a partire da ottobre 2026, e le restrizioni alle esportazioni cinesi in vigore da marzo 2026, che vietano le miscele di azoto e potassio e fissano dei tetti massimi di prezzo per le esportazioni di urea. I prodotti per uso agricolo continuano a dominare il mercato, spinti dalle tradizionali pratiche di gestione dei nutrienti in cereali, riso e semi oleosi, dove le considerazioni sui costi prevalgono sulle preoccupazioni relative all'intensità delle emissioni. Tuttavia, gli utilizzatori industriali stanno adottando sempre più granuli privi di polvere grazie alla loro granulometria uniforme, essenziale per applicazioni in adesivi, resine e sistemi di riduzione catalitica selettiva. Le dinamiche competitive del mercato mostrano un'intensità moderata. Gli esportatori del Medio Oriente e della Nigeria, beneficiando di prezzi del gas naturale inferiori a 3 USD/MMBtu, stanno strategicamente offrendo prezzi inferiori ai produttori europei, che devono affrontare prezzi del gas invernali più elevati, superiori a 10 USD/MMBtu.
Punti chiave del rapporto
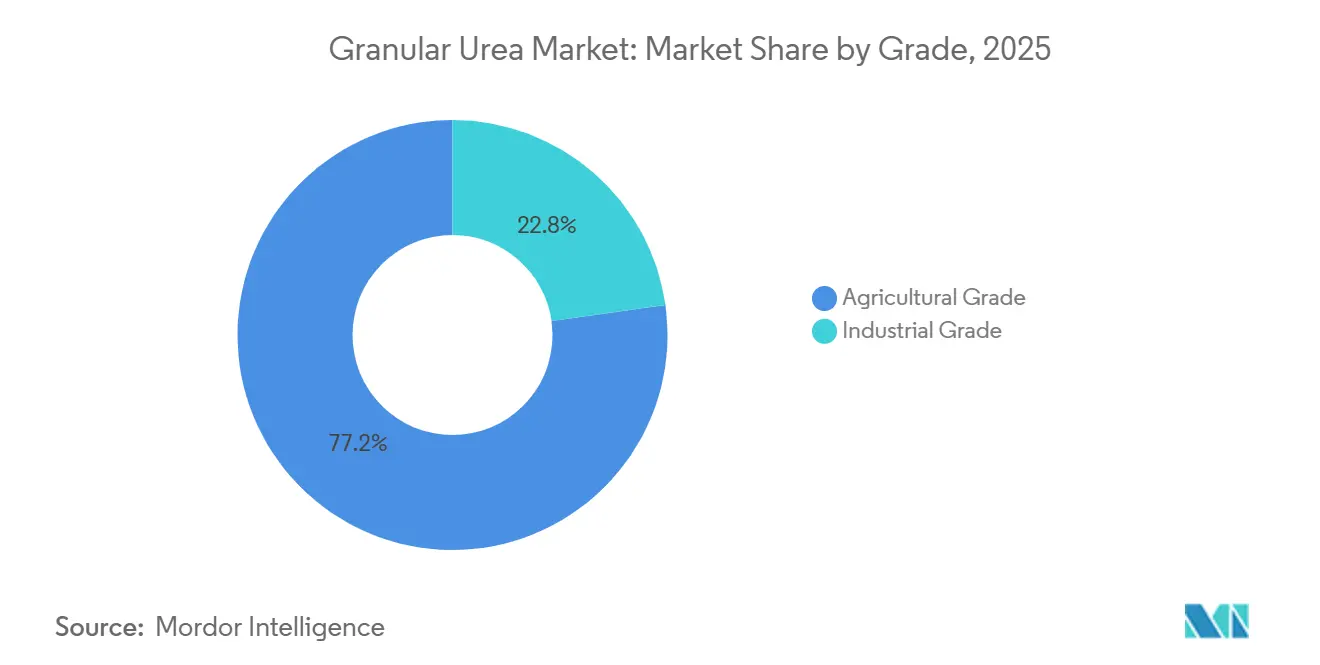
- Per tipologia, l'urea granulare di grado agricolo deteneva la quota di mercato maggiore, pari al 77.23%, nel 2025, mentre si prevede che quella di grado industriale crescerà a un tasso annuo composto del 2.31% tra il 2026 e il 2031.
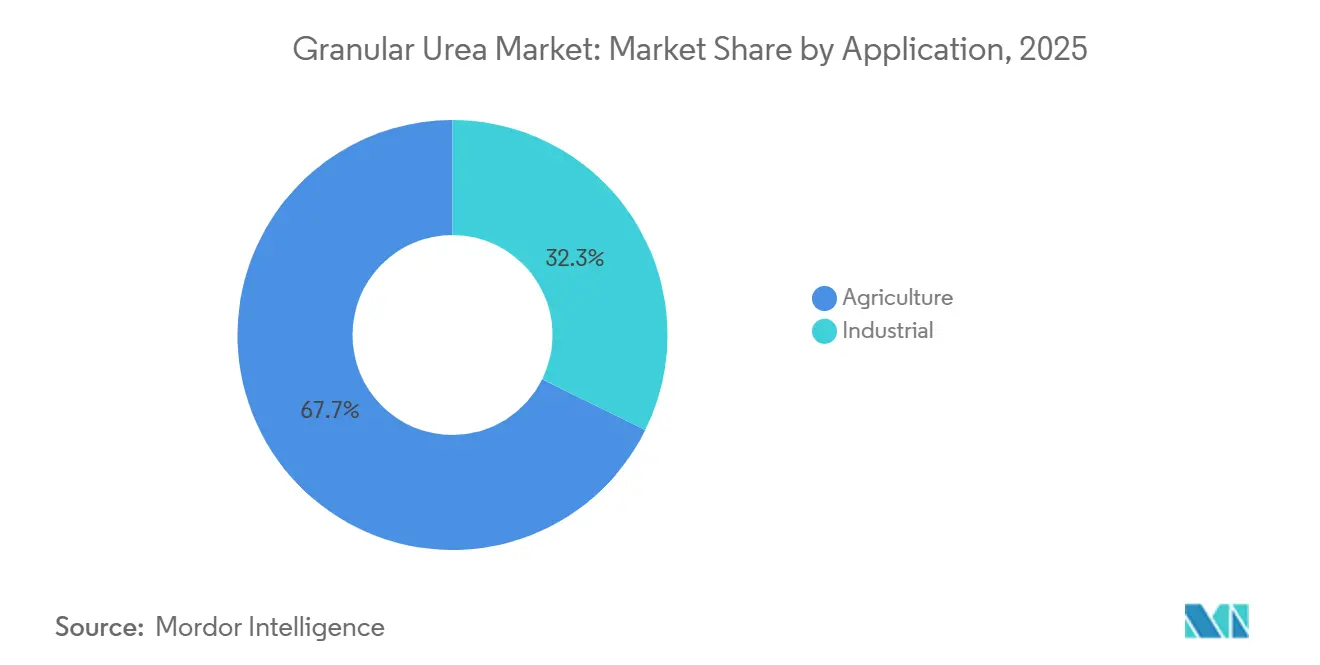
- In termini di applicazioni, l'agricoltura deteneva il 67.71% del mercato dell'urea granulare nel 2025, mentre gli usi industriali sono in crescita con un CAGR del 2.42% tra il 2026 e il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 45.22% del volume globale nel 2025 e si prevede che crescerà a un tasso annuo composto del 2.23% nel periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'urea granulare
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di fertilizzanti azotati | + 0.6% | Diffusione globale, con picco di intensità nella regione Asia-Pacifico (India, ASEAN) e in Sud America (Brasile, Argentina). | Medio termine (2-4 anni) |
| Sovvenzioni governative e programmi di sostegno ai fertilizzanti | + 0.5% | Asia-Pacifico (India, Cina), Sud America (Brasile), mercati selezionati del Medio Oriente e dell'Africa | A breve termine (≤ 2 anni) |
| Passare all'urea granulare anziché a quella perlata per una migliore maneggevolezza | + 0.3% | Centri industriali del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Gli impianti automatizzati di miscelazione di massa privilegiano i granuli privi di polvere | + 0.2% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Mercati agricoli digitali che consentono l'approvvigionamento di micro-lotti | + 0.2% | A livello globale, primi risultati positivi in Nord America, Europa e India. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di fertilizzanti a base di azoto
Nel 2025, la superficie globale coltivata a cereali e semi oleosi è aumentata di 2.1 milioni di ettari, determinando una domanda aggiuntiva di 1.2 milioni di tonnellate di azoto. Le formulazioni granulari hanno guadagnato popolarità, poiché i loro ridotti livelli di polvere non solo diminuiscono i problemi respiratori, ma sono anche in linea con i rigorosi standard di salute sul lavoro stabiliti dagli Stati Uniti e dall'Unione Europea [1] OSHA, “Respiratory Protection Standard,” osha.gov . Nel 2025, l'India ha registrato un aumento del 28% delle importazioni di fertilizzanti azotati, per un totale di 4.1 milioni di tonnellate, rispetto al 2024. Questo picco è stato in gran parte dovuto ai monsoni irregolari, che hanno compresso le finestre di semina e aumentato la preferenza per i granuli a rapida dissoluzione. L'adozione dell'agricoltura di precisione è salita al 42% nei campi di mais e soia degli Stati Uniti. Questo approccio, che consente un posizionamento a tasso variabile, ha ridotto l'applicazione eccessiva fino al 18%, aumentando al contempo la domanda di granuli uniformi che funzionano perfettamente con gli spandiconcime pneumatici. Inoltre, i cicli di coltivazione del riso regolari in Vietnam, Thailandia e Indonesia hanno ulteriormente stabilizzato i modelli di acquisto. Nel complesso, queste tendenze agricole hanno determinato un aumento del consumo di azoto.
Sovvenzioni governative e programmi di sostegno ai fertilizzanti
L'India ha stanziato circa 13 miliardi di dollari per i sussidi ai fertilizzanti nell'anno fiscale 2025-2026, fissando un prezzo massimo al dettaglio di 266 rupie per 45 kg di urea. Questa decisione arriva nonostante i prezzi globali abbiano superato i 400 dollari a tonnellata CFR, una strategia volta a proteggere i piccoli agricoltori dalla volatilità dei costi delle materie prime. Nel frattempo, il "Plano Safra 2025-2026" brasiliano ha stanziato un consistente importo di 400.59 miliardi di real brasiliani (circa 80 miliardi di dollari) in crediti rurali. Questo sostegno finanziario ha mantenuto robusta la domanda di importazioni, anche con la riattivazione da parte di Petrobras dei suoi impianti di urea in Sergipe e Bahia nel gennaio 2026. In Argentina, le misure di credito preferenziali hanno portato a un notevole aumento del 28% delle importazioni di azoto, raggiungendo i 4.1 milioni di tonnellate. Mentre queste iniziative attualmente sostengono la domanda di base, i responsabili politici stanno indirizzando sempre più fondi verso prodotti nano-liquidi e rivestiti con inibitori. Questo cambiamento mira a mitigare le emissioni di protossido di azoto, il che suggerisce che la crescita del mercato dell'urea granulare potrebbe attenuarsi dopo il 2028.
Passare all'urea granulare anziché a quella in granuli per una migliore maneggevolezza
I distributori europei e nordamericani, vincolati da rigide normative sulla qualità dell'aria, apprezzano i granuli sferici da 2-4 mm perché producono dal 40% al 60% di polvere in meno rispetto ai granuli da 1-2 mm. In Canada e negli Stati Uniti, gli impianti di miscelazione di grandi quantità di urea optano sempre più spesso per questi granuli, disposti a pagare un sovrapprezzo di 10-20 dollari a tonnellata per evitare problemi come intasamenti dei nastri trasportatori e contaminazione da NPK. Inoltre, la minore igroscopicità dei granuli garantisce una durata di conservazione fino al 20% maggiore nei depositi costieri rispetto ai granuli. Questo vantaggio ne favorisce l'adozione, anche in un contesto di continua sensibilità al prezzo da parte dei piccoli agricoltori nell'Africa subsahariana. Con la diffusione delle tecnologie di miscelazione automatizzata in Asia e America Latina, il mercato dell'urea granulare ne trae vantaggio, sebbene i progressi siano più lenti nelle aree a basso reddito.
Gli impianti automatizzati di miscelazione alla rinfusa privilegiano i granuli privi di polvere.
In Nord America ed Europa, gli impianti robotizzati per la produzione di NPK trattano oltre 15 milioni di tonnellate all'anno. Il passaggio dall'urea in granuli a quella in polvere consente a questi impianti di ridurre i tempi di inattività del 25-35%. Questa transizione si traduce in un risparmio annuo sui costi di manutenzione di circa 50,000-100,000 dollari per impianto. Negli Stati Uniti, gli oltre 200 centri di miscelazione al dettaglio di Nutrien si stanno già adeguando ai mangimi granulari, allineandosi alle mappe di prescrizione delle piattaforme di agronomia digitale. Analogamente, i centri cooperativi nell'Australia Occidentale e nello Stato di Victoria stanno implementando queste specifiche per prevenire la contaminazione incrociata e le discrepanze di peso. Questa tendenza sottolinea la domanda sostenuta di granuli, anche in regioni dove la miscelazione manuale rimane prevalente.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi delle materie prime volatili, gas naturale e ammoniaca | -0.4% | A livello globale, con particolare attenzione ai mercati di importazione in Europa e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Inasprimento delle normative in materia di deflusso di nitrati ed eutrofizzazione. | -0.3% | Europa, Nord America, province costiere della Cina | Medio termine (2-4 anni) |
| Quote dell'Unione Europea che impongono una quota di urea ad alta efficienza | -0.3% | Europa (UE-27), con ripercussioni sul Regno Unito e sui paesi dell'EFTA. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi delle materie prime volatili di gas naturale e ammoniaca
Nel 2025, i prezzi del gas in Europa hanno oscillato tra i 6 e i 14 dollari USA per MMBtu. Queste oscillazioni si sono tradotte in costi dell'ammoniaca, che rappresentavano il 70-80% delle spese in contanti per l'urea. Di conseguenza, quando i prezzi sono schizzati alle stelle e i margini si sono azzerati, i produttori hanno ridotto la produzione invernale. Nel frattempo, sulla costa del Golfo degli Stati Uniti, i prezzi dell'ammoniaca sono aumentati vertiginosamente, passando da 450 dollari USA per tonnellata nel primo trimestre del 2025 a 620 dollari USA per tonnellata entro ottobre [2] US Energy Information Administration, “Natural Gas Prices,” eia.gov . Questo picco ha fatto seguito alla chiusura degli impianti in Louisiana a causa dell'uragano Francine, riducendo i margini per i granuli a valle. Tale elevata volatilità ha reso meno attraenti i contratti di fornitura a lungo termine. Infatti, gli importatori brasiliani, nel tentativo di evitare i picchi di prezzo, si sono riforniti del 60% della loro urea per il 2025 sul mercato spot, un aumento rispetto al 40% del 2024. Questa incertezza ha anche bloccato gli ampliamenti della capacità produttiva. Aziende come CF Industries e Yara ora privilegiano gli investimenti nell'ammoniaca blu, che garantisce la conformità con il Meccanismo di adeguamento del carbonio alle frontiere (CBAM), rispetto alle espansioni tradizionali.
Impatti ambientali della lisciviazione dei nitrati e dell'eutrofizzazione
La Direttiva sui nitrati dell'Unione Europea (UE) pone un limite alle applicazioni consentite di azoto e richiede il monitoraggio della qualità dell'acqua, che ha già ridotto i tassi generalizzati di fertilizzanti in Danimarca e nei Paesi Bassi. [2] Commissione europea, “Direttiva sui nitrati - Rapporto di attuazione”, europa.eu Studi sul campo sottoposti a revisione paritaria in Spagna mostrano che l'urea sintetica può lisciviare i nitrati a tassi superiori del 30% rispetto agli ammendanti organici, soprattutto negli ortaggi irrigui. In Cina, l'uso di urea è ancora superiore del 33% alla soglia di sicurezza globale e il ministero dell'agricoltura attribuisce il 16% delle emissioni nazionali di gas serra in agricoltura al fertilizzante N₂O nel 2024. L'eutrofizzazione dei corsi d'acqua nei Grandi Laghi degli Stati Uniti spinge verso norme statali più severe che incoraggiano formulazioni a rilascio controllato o con inibitori. Questi vincoli ambientali spingono la domanda verso prodotti orientati all'efficienza, ma possono limitare la crescita assoluta del tonnellaggio laddove la regolamentazione è più rigorosa.
Analisi del segmento
Per grado: le applicazioni agricole guidano la crescita del volume
Nel 2025, i granuli per uso agricolo hanno dominato la domanda, conquistando il 77.23%, trainati dal consumo indiano di 28 milioni di tonnellate durante le stagioni kharif e rabi, e dall'applicazione in Brasile di 6.2 milioni di tonnellate per soia e mais. Nonostante questa domanda considerevole, si prevede che il segmento agricolo del mercato dell'urea granulare crescerà a un CAGR modesto fino al 2031. Questa crescita contenuta è attribuita alla spinta dell'India verso alternative nano-liquide, che mirano a sostituire il 30-50% dell'azoto convenzionale, e all'inasprimento dei limiti di utilizzo nell'UE. Sebbene gli agricoltori apprezzino i granuli per il loro basso contenuto di polvere nelle seminatrici meccanizzate, l'attrattiva dei prodotti a rilascio controllato e rivestiti con inibitori, supportata da sovvenzioni, ha moderato l'espansione del mercato.
Nel 2025, i granuli di grado industriale detenevano una quota di mercato inferiore, ma erano destinati a crescere a un tasso annuo composto (CAGR) del 2.31%. Questa crescita è trainata dalla domanda proveniente da compositi di legno a base di formaldeide, mangimi a base di melammina e reagenti per la riduzione catalitica selettiva, tutti settori che richiedono granuli di dimensioni uniformi e a basso contenuto di biureto. L'adozione di questi granuli da parte del settore industriale non solo protegge i produttori dalla volatilità dei sussidi agricoli, ma consente loro anche di mantenere un sovrapprezzo del 15-25%.
Per applicazione: il segmento industriale emerge come motore di crescita
Nel 2025, l'agricoltura ha rappresentato il 67.71% del volume totale, concentrandosi su cereali, riso, semi oleosi e colture orticole. I cereali hanno consumato circa 80 milioni di tonnellate di urea. I fertilizzanti granulari stanno diventando sempre più popolari, soprattutto nei 160 milioni di ettari di risaie asiatiche che dipendono da dosi frazionate di azoto, dove gli spandiconcime a tasso variabile sono ormai comuni. Sebbene l'agricoltura domini il mercato dell'urea granulare, la sua crescita è moderata da un CAGR (tasso di crescita annuale composto) leggermente basso. Ciò è dovuto in gran parte alle strategie nutrizionali in UE, Stati Uniti e Cina, che promuovono i fertilizzanti rivestiti. Queste alternative rivestite consentono una riduzione dei dosaggi di applicazione del 10-30%.
Le applicazioni industriali, sebbene di dimensioni inferiori, si espandono a un tasso annuo composto del 2.42%. Adesivi e resine si affidano all'urea come agente reticolante fondamentale, e l'aumento della capacità produttiva in Asia e nell'Europa orientale sostiene la crescita dei volumi. I prodotti chimici intermedi come la melammina ampliano ulteriormente l'assorbimento industriale.
Analisi geografica
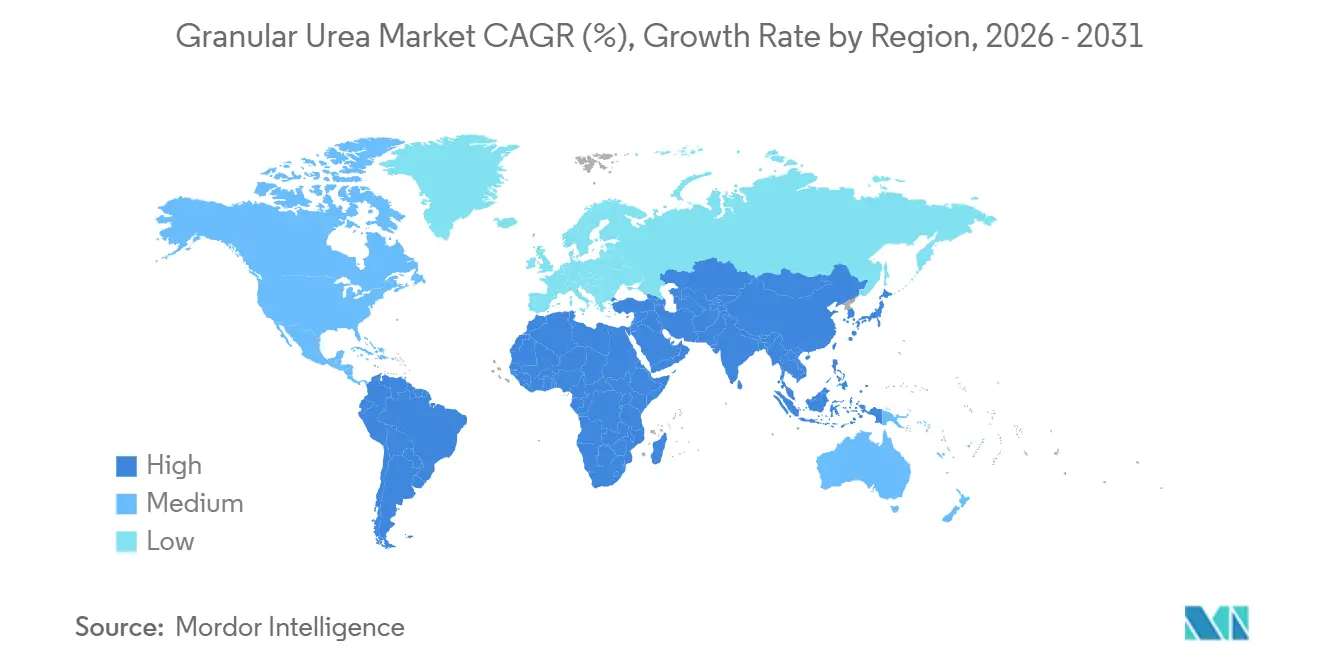
Nel 2025, la regione Asia-Pacifico ha rappresentato il 45.22% del volume globale, guidando la crescita con un tasso di crescita annuo composto (CAGR) del 2.19%. Le quote di esportazione temporanee imposte dalla Cina hanno stabilizzato l'offerta interna, mentre le importazioni indiane sono aumentate del 13% nel 2025, nonostante i vincoli di bilancio imposti dai sussidi. L'Australia ha registrato un record di importazioni pari a 3.35 milioni di tonnellate nei primi otto mesi del 2024, a seguito della chiusura di alcuni impianti locali, a dimostrazione di come le condizioni meteorologiche e le interruzioni di capacità produttiva possano influenzare rapidamente i flussi commerciali regionali.
Il Nord America beneficia del gas di scisto a basso costo, che consente di ottenere prezzi FOB competitivi a livello globale, a supporto delle esportazioni verso l'America Latina. La sola CF Industries detiene circa il 42% della capacità di granulazione regionale e ha realizzato un EBITDA rettificato di 2.28 miliardi di dollari nel 2024. Gli Stati Uniti stanno inoltre sperimentando progetti di cattura del carbonio collegati alle linee di produzione di ammoniaca-urea esistenti, posizionando la regione in modo da poter vendere prodotti a basse emissioni di carbonio nei mercati di fascia alta una volta che gli standard di etichettatura dell'impronta di carbonio saranno formalizzati.
L'Europa si trova ad affrontare la duplice sfida dell'aumento dei prezzi dell'energia e del restringimento dei limiti ambientali. Gli alti costi del gas hanno costretto a ridurre la produzione di ammoniaca per un totale di 2.9 milioni di tonnellate di urea nel 2024, spingendo alle importazioni da Algeria, Egitto e Qatar, nonostante l'imminente introduzione dei dazi CBAM. L'Europa orientale, in particolare Polonia e Romania, mantiene vantaggi in termini di costi grazie all'accesso al gasdotto, compensando in parte le chiusure imposte dai paesi occidentali.
Il Sud America, guidato da Brasile e Argentina, continua a convertire rapidamente i terreni agricoli, mentre la costruzione di ferrovie e porti comprime i valori di base dell'entroterra. La domanda di urea nella regione cresce del 2.6% annuo, leggermente al di sopra del CAGR del mercato globale dell'urea granulare. Medio Oriente e Africa sfruttano l'abbondanza di gas naturale, con Arabia Saudita e Qatar che esportano quasi un terzo dell'urea globale trasportata via mare, mentre l'Egitto aumenta il consumo interno attraverso megaprogetti di irrigazione.
Panorama competitivo
Il mercato dell'urea granulare è moderatamente consolidato, con la presenza di importanti operatori come SABIC, Yara, CF Industries Holdings, Inc., Nutrien e QAFCO. La quota di mercato rimanente è suddivisa tra diverse imprese statali in Cina, India e nei Paesi del Golfo. CF Industries e Nutrien stanno sfruttando i vantaggi economici del gas di scisto e investendo ingenti risorse nelle linee di produzione di ammoniaca blu. Questi investimenti consentiranno loro di esportare urea granulare conforme agli standard CBAM una volta operativa nel 2027. L'impianto di ammoniaca verde di Sluiskil di Yara, con una capacità di 500,000 tonnellate, fornisce già granuli conformi agli standard CBAM agli agricoltori del Benelux, aiutandoli a rispettare i limiti di nitrati.
SABIC utilizza gas proveniente dal Medio Oriente a un costo inferiore a 3 dollari/MMBtu per offrire prezzi più competitivi rispetto all'Europa. Allo stesso tempo, il complesso nigeriano di Dangote beneficia di materie prime non sfruttate e della vicinanza ai mercati atlantici. Esistono opportunità di crescita nei segmenti industriali in cui i granuli a basso contenuto di biureto spuntano un premio del 15-25% e non sono soggetti alle distorsioni dovute ai sussidi, comuni nei canali di distribuzione degli input agricoli.
Produttori di nano-liquidi come IFFCO producono 950,000 flaconi al giorno in cinque stabilimenti in India. Ogni flacone da 500 ml è progettato per sostituire un sacco convenzionale da 50 kg di urea. Tuttavia, con un tasso di adozione da parte degli agricoltori ancora inferiore al 20%, la prevista sostituzione a breve termine rimane limitata. Nelle operazioni degli impianti, le ottimizzazioni basate sull'intelligenza artificiale hanno ridotto il consumo energetico dell'8-12% negli stabilimenti in Nord America ed Europa. Tuttavia, gli esportatori in Medio Oriente continuano a fare affidamento sul vantaggio in termini di costi delle materie prime piuttosto che investire nel miglioramento dei processi.
Leader del settore dell'urea granulare
Nutriente
CF Industrie Holdings, Inc.
Yara
QAFCO
SABIC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Fertiglobe, Covestro e TA'ZIZ hanno firmato un protocollo d'intesa che prevede la fornitura immediata di ammoniaca agli stabilimenti di Covestro negli Stati Uniti e in Cina, nonché una cooperazione a lungo termine sull'ammoniaca a basse emissioni di carbonio e "verde" per gli impianti europei, comprese valutazioni congiunte in materia di stoccaggio e logistica.
- Dicembre 2025: Atlas Agro ha siglato un accordo a lungo termine con Tereos per la produzione di nitrato di ammonio a basse emissioni di carbonio presso il suo impianto Uberaba Green Fertilizer, puntando a una capacità produttiva di 500,000 tonnellate all'anno e a una riduzione delle emissioni del 99% rispetto ai metodi convenzionali.
Ambito del rapporto sul mercato globale dell'urea granulare
L'urea granulare è un fertilizzante azotato solido ad alta concentrazione, contenente il 46% di azoto, prodotto a partire da ammoniaca e anidride carbonica. Rispetto all'urea in perle, si caratterizza per particelle più grandi, più dure e di forma irregolare, progettate per un rilascio più lento dei nutrienti e una migliore idoneità alla miscelazione a secco con altri fertilizzanti.
Il mercato dell'urea granulare è segmentato per grado, applicazione e area geografica. Per grado, il mercato è suddiviso in grado agricolo e grado industriale. Per applicazione, il mercato è segmentato in agricoltura e industria. Il segmento agricolo è ulteriormente suddiviso in cereali e grani, frutta e verdura, semi oleosi e legumi e altre applicazioni agricole. Il segmento industriale è ulteriormente suddiviso in adesivi e resine, prodotti chimici e altre applicazioni industriali. Il rapporto copre anche le dimensioni del mercato e le previsioni per l'urea granulare in 19 paesi in tutto il mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di volume (tonnellate).
| Grado agricolo |
| Industrial Grade |
| Agricoltura | Cereali e Cereali |
| Frutta e verdura | |
| Semi oleosi e legumi | |
| Altre applicazioni agricole | |
| Industriale | Adesivi e resine |
| Settore Chimico | |
| Altre applicazioni industriali |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per grado | Grado agricolo | |
| Industrial Grade | ||
| Per Applicazione | Agricoltura | Cereali e Cereali |
| Frutta e verdura | ||
| Semi oleosi e legumi | ||
| Altre applicazioni agricole | ||
| Industriale | Adesivi e resine | |
| Settore Chimico | ||
| Altre applicazioni industriali | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'urea granulare nel 2026?
Nel 168.40 il mercato dell'urea granulare raggiungerà i 2026 milioni di tonnellate e si prevede che raggiungerà i 185.20 milioni di tonnellate entro il 2031.
Quale regione è leader nella crescita della domanda di urea granulare?
L'area Asia-Pacifico contribuisce per il 45.22% al volume globale e registra il CAGR regionale più rapido, pari al 2.23% fino al 2031.
Quale settore applicativo si prevede registrerà la crescita di consumo più rapida per l'urea granulare fino al 2031?
Si prevede che gli impieghi industriali, in particolare adesivi, resine e sistemi di riduzione catalitica selettiva, cresceranno a un tasso annuo composto di circa il 2.4%, superando la domanda agricola.
Perché i produttori di fertilizzanti investono nell'ammoniaca a basse emissioni di carbonio?
Le tariffe doganali sul carbonio, come la CBAM dell'UE, imporranno costi più elevati sulle importazioni ad alte emissioni, quindi i produttori si stanno affrettando a ridurre l'impronta di carbonio dei fertilizzanti azotati.
Quale variabile relativa alle materie prime ha il maggiore impatto sull'economia della produzione di urea granulare?
Le fluttuazioni del prezzo del gas naturale sono predominanti, poiché la sintesi dell'ammoniaca rappresenta il 70-80% dei costi operativi dell'urea; una variazione di 1 dollaro USA/MMBtu del gas può modificare il costo dell'urea di circa 20-25 dollari USA/tonnellata.


