

Analisi del mercato dei cereali in Uganda di Mordor Intelligence
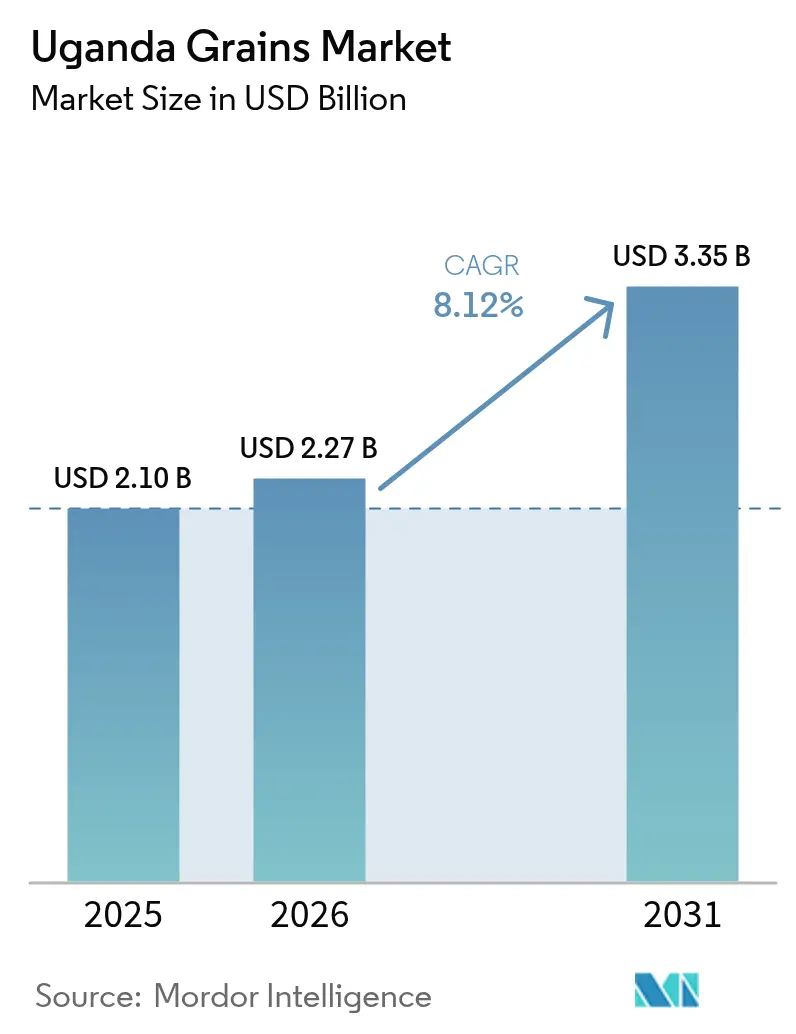
Si stima che il mercato dei cereali in Uganda raggiungerà i 2.27 miliardi di dollari nel 2026, in crescita rispetto ai 2.10 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.35 miliardi di dollari, con un CAGR dell'8.12% nel periodo 2026-2031. Solidi investimenti governativi in fattori di produzione agricoli, l'espansione dei volumi di scambi transfrontalieri e la costante diffusione degli scambi digitali di prodotti agricoli sostengono questa traiettoria. Il mais rimane l'alimento base fondamentale, mentre le varietà resistenti alla siccità e i sussidi per i fertilizzanti aumentano le rese e mitigano il rischio climatico. Gli operatori privati implementano silos certificati e sistemi di ricevimento in magazzino che riducono le perdite post-raccolto e sbloccano finanziamenti a prezzi accessibili, creando nuove fonti di reddito per i fornitori di servizi. Allo stesso tempo, le app di trading abilitate al mobile money migliorano la determinazione dei prezzi e accorciano i cicli di conversione in contanti per i piccoli fornitori. Nel complesso, queste tendenze avvicinano l'Uganda alla sua ambizione di diventare il corridoio cerealicolo dell'Africa orientale in grado di soddisfare la crescente domanda di mangimi e di prodotti per la trasformazione alimentare in Kenya, Repubblica Democratica del Congo e Sud Sudan.
Punti chiave del rapporto
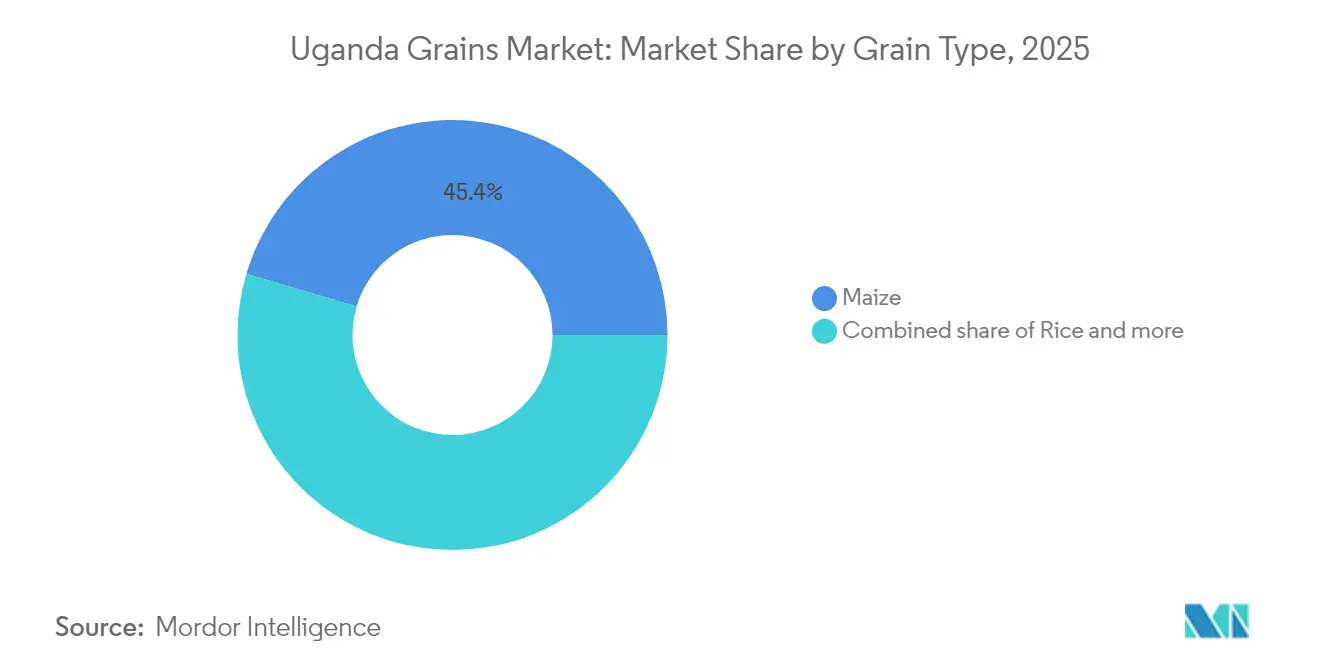
- Per tipo di cereale, il mais ha dominato il mercato dei cereali in Uganda con il 45.40% nel 2025, mentre si prevede che il riso crescerà a un CAGR dell'8.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei cereali in Uganda
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda regionale di mais per mangimi animali | + 1.8% | Uganda, Kenya, Tanzania, Repubblica Democratica del Congo | Medio termine (2-4 anni) |
| Ruolo dei sussidi governativi per i fertilizzanti | + 1.2% | Nazionale, con particolare attenzione alle regioni settentrionali e orientali | Medio termine (2-4 anni) |
| Espansione del finanziamento del sistema di ricevimento magazzino | + 0.8% | Nazionale, con programmi pilota nelle regioni centrali e orientali | A lungo termine (≥ 4 anni) |
| Emersione degli scambi digitali di prodotti | + 0.6% | Nazionale, con una maggiore adozione nelle regioni centrali e occidentali | A breve termine (≤ 2 anni) |
| Adozione di semi resistenti alla siccità a livello regionale | + 0.5% | Uganda settentrionale, con ricadute sulle regioni orientali | A lungo termine (≥ 4 anni) |
| L'ingresso di operatori privati di silos migliora la qualità post-raccolta | + 0.4% | Uganda centrale e orientale vicino ai corridoi di trasporto | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento della domanda regionale di mais per mangimi animali
L'espansione del settore zootecnico regionale sta generando una domanda senza precedenti di mais per mangimi in Uganda, che si posiziona come fornitore primario per l'industria avicola del Kenya e per il settore lattiero-caseario emergente della Tanzania. I produttori di mangimi si riforniscono sempre più spesso direttamente dai produttori ugandesi, bypassando le tradizionali borse merci per garantire volumi di fornitura costanti. Questa tendenza accelera man mano che i governi regionali danno priorità allo sviluppo del settore zootecnico nell'ambito dei rispettivi programmi di trasformazione agricola. Il Meccanismo di finanziamento dei fertilizzanti dell'Uganda, con una garanzia di 2 milioni di dollari per 60,000 tonnellate metriche di importazioni di fertilizzanti, sostiene direttamente l'espansione della produzione di mais per soddisfare questa crescente domanda di mangimi [1] Fonte: Banca Mondiale, "Africa Fertilizer Financing Mechanism", worldbank.org.
Elenco dei sussidi governativi per i fertilizzanti
Il Parlamento dell'Uganda ha stanziato risorse significative all'interno del bilancio di 72.1 trilioni di scellini ugandesi (20.4 trilioni di dollari USA) per l'anno fiscale 2024/2025 a sostegno dei sussidi per gli input agricoli, segnando un cambiamento strategico verso sistemi agricoli incentrati sulla produttività [2] Fonte: Parlamento dell'Uganda, "Discorso sul bilancio FY 2024/2025", parliament.go.ug . Il programma si rivolge ai piccoli agricoltori con accesso a fertilizzanti sovvenzionati, integrato da laboratori di analisi del suolo a livello distrettuale per ottimizzare l'applicazione dei nutrienti. Le prime fasi di attuazione si concentrano sulle regioni settentrionali e orientali dove i vincoli di fertilità del suolo limitano le rese dei cereali. L'iniziativa è in linea con gli obiettivi del Piano di sviluppo nazionale III e sfrutta le partnership con i fornitori internazionali di fertilizzanti per garantire catene di approvvigionamento costanti.
Espansione del finanziamento del sistema di ricevimento magazzino
Il sistema di ricevute di magazzino, supportato dalla Banca Mondiale, trasforma il marketing dei cereali offrendo agli agricoltori opzioni di finanziamento garantite da garanzie e riducendo la volatilità dei prezzi post-raccolto. Uganda Exchange gestisce piattaforme digitali che mettono in contatto direttamente gli agricoltori con gli acquirenti, eliminando i margini degli intermediari e migliorando la trasparenza dei prezzi. Gli istituti finanziari accettano sempre più le ricevute di magazzino come garanzia per i prestiti, ampliando l'accesso al credito rurale per gli investimenti agricoli. L'espansione del sistema richiede un notevole sviluppo infrastrutturale, con operatori privati che investono in strutture di stoccaggio certificate che soddisfano gli standard qualitativi internazionali.
Emersione degli scambi digitali di prodotti
Le piattaforme agricole digitali rivoluzionano il marketing dei cereali attraverso la scoperta dei prezzi e la facilitazione delle transazioni basate su dispositivi mobili, con EzyAgric che raggiungerà oltre 300,000 agricoltori registrati entro il 2024. Le partnership della piattaforma con l'azienda di fertilizzanti K+S e i sistemi di pagamento MFS (Mobile Financial Services) Uganda creano catene del valore integrate che riducono i costi di transazione e migliorano l'accesso al mercato per i piccoli produttori. L'integrazione del denaro mobile consente pagamenti istantanei, affrontando i tradizionali vincoli di flusso di cassa nei mercati cerealicoli rurali. Queste piattaforme generano preziose informazioni di mercato che orientano le decisioni di pianificazione della produzione e gestione delle scorte lungo tutta la catena del valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassi di perdita post-raccolto | -1.5% | Nazionale, con le perdite più elevate nelle regioni settentrionali e orientali | A breve termine (≤ 2 anni) |
| Il commercio transfrontaliero informale distorce i prezzi interni | -0.8% | Regioni di confine con Kenya, RDC, Sud Sudan, Tanzania | Medio termine (2-4 anni) |
| Infrastruttura della catena del freddo limitata per i cereali freschi | -0.6% | Nazionale, con gravi carenze nelle aree rurali | A lungo termine (≥ 4 anni) |
| Elevati tassi di rifiuto della contaminazione da aflatossina | -0.4% | Regioni centrali e orientali con elevata umidità | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tassi di perdita post-raccolto
L'inadeguatezza delle infrastrutture di stoccaggio causa perdite di cereali superiori al 20% annuo, pari a circa 420 milioni di dollari di distruzione di valore economico, sulla base delle attuali dimensioni del mercato nel 2023. I metodi di stoccaggio tradizionali, che utilizzano sacchi di polipropilene e silos metallici, non consentono il controllo dell'umidità e la gestione dei parassiti, con conseguente deterioramento della qualità durante periodi di stoccaggio prolungati. I programmi pilota del Programma Alimentare Mondiale sulla tecnologia di stoccaggio ermetico dimostrano un potenziale di riduzione delle perdite del 90%, ma la loro adozione rimane limitata dagli elevati costi iniziali e dal supporto tecnico limitato [3] Fonte: Programma Alimentare Mondiale Uganda, “Hermetic Storage Pilot”, wfp.org. . Le aree rurali soffrono in particolare della carenza di infrastrutture di stoccaggio, costringendo gli agricoltori a vendere immediatamente dopo il raccolto, quando i prezzi raggiungono in genere i minimi stagionali. I requisiti di investimento per le moderne strutture di stoccaggio creano ostacoli per i piccoli agricoltori che producono la maggior parte della produzione di cereali dell'Uganda.
Il commercio transfrontaliero informale distorce i prezzi interni
Gli estesi flussi commerciali informali attraverso i confini dell'Uganda con Kenya, Repubblica Democratica del Congo, Sud Sudan e Tanzania creano distorsioni dei prezzi che compromettono lo sviluppo del mercato formale e la riscossione delle entrate governative. La regione del Nilo Occidentale funge da importante snodo del contrabbando, dove i commercianti sfruttano le differenze di prezzo ed eludono i dazi doganali, creando una concorrenza sleale per le imprese legittime. Questi canali informali spesso aggirano gli standard di qualità e le normative sulla sicurezza alimentare, compromettendo potenzialmente la tutela dei consumatori e l'accesso al mercato delle esportazioni. Le reti commerciali informali, pur garantendo l'accesso al mercato ai produttori remoti, riducono gli incentivi agli investimenti nelle infrastrutture formali della catena del valore e nei sistemi di miglioramento della qualità.
Analisi del segmento
Per tipo di cereale: il mais è in testa mentre il riso accelera
Il mais detiene la quota di mercato maggiore, con il 45.40% nel 2025, trainato dal suo duplice ruolo di alimento base e ingrediente per mangimi animali nel settore zootecnico in espansione in Uganda. Il segmento beneficia dei costi di produzione competitivi dell'Uganda e della posizione strategica per servire i mercati regionali, con le esportazioni transfrontaliere informali verso il Kenya che hanno contribuito a un calo dei prezzi del 19% nei mercati kenioti nel corso del 2024. L'Uganda National Bureau of Standards fornisce quadri di riferimento per la qualità a supporto dello sviluppo del mercato per tutti i tipi di cereali, sebbene l'implementazione vari a seconda del segmento e dell'area geografica.
Il riso emerge come il segmento in più rapida crescita, con un CAGR dell'8.55% fino al 2031, sostenuto dalle politiche governative di sostituzione delle importazioni e dall'espansione degli investimenti nelle infrastrutture di trasformazione da parte di aziende come Kibimba Rice e Tilda Uganda. Miglio e sorgo mantengono posizioni di mercato più contenute ma stabili, beneficiando della crescente attenzione alla salute e delle preferenze alimentari tradizionali, in particolare nell'Uganda settentrionale, dove queste colture dimostrano una maggiore tolleranza alla siccità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La posizione dell'Uganda come nazione dell'Africa orientale senza sbocchi sul mare crea dinamiche di mercato uniche, in cui la produzione cerealicola interna serve sia al consumo locale che alle opportunità di esportazione regionali. L'ampia base di terreni arabili del paese, pari a circa l'80% del territorio totale, di cui solo il 35% attualmente coltivato, offre un notevole potenziale di espansione per la produzione cerealicola. I flussi commerciali regionali dimostrano l'integrazione dell'Uganda nei mercati dell'Africa orientale, con le esportazioni di mais verso Kenya, Repubblica Democratica del Congo e Sud Sudan che creano legami di prezzo transfrontalieri. La regione del Nilo occidentale funge da importante snodo commerciale transfrontaliero, mentre le regioni centrale e orientale si concentrano sugli investimenti in infrastrutture di lavorazione e stoccaggio.
Lo sviluppo delle infrastrutture transfrontaliere migliora l'accesso al mercato, con l'elevazione del confine di Lwakhakha allo status di Posto di Frontiera Unico che facilita gli scambi commerciali con il Kenya, mentre i servizi merci del Lago Vittoria, che utilizzano la nave MV Mpungu, offrono rotte di trasporto alternative per le spedizioni di grano. Stanziamenti di bilancio governativi pari a 5.1 trilioni di UGX (14.4 trilioni di USD) per le infrastrutture di trasporto nell'anno fiscale 2024/2025 sostengono il continuo miglioramento della connettività.
Il contesto normativo riflette gli sforzi di armonizzazione della comunità ugandese, con l'Uganda National Bureau of Standards che implementa quadri di qualità in linea con gli standard regionali e facilita il commercio transfrontaliero. I programmi di verifica della conformità pre-esportazione gestiti da SGS garantiscono la conformità alle normative e agli standard tecnici, riducendo le barriere commerciali e i ritardi doganali. Le reti commerciali informali continuano a operare accanto ai canali formali, creando strutture di mercato parallele che influenzano la determinazione dei prezzi e la riscossione dei ricavi.
Panorama normativo
Il mercato cerealicolo ugandese è plasmato dalle politiche governative, dall'applicazione degli standard e dalle norme di appalto incentrate sulla qualità e sulla sicurezza alimentare. Il Ministero del Commercio, dell'Industria e delle Cooperative guida l'attuazione della Politica Nazionale per il Commercio dei Cereali (2015), mentre il Ministero dell'Agricoltura, dell'Industria Animale e della Pesca (MAAIF) sovrintende al controllo qualità nella fase di produzione. L'Ufficio Nazionale per gli Standard dell'Uganda (UNBS) è l'autorità principale per gli standard nazionali di qualità, misurazione e sicurezza dei cereali, supportato da strumenti di controllo previsti dal Regolamento UNBS (Sorveglianza del Mercato e Applicazione delle Specifiche Standard Obbligatorie) del 2021, tra cui il sequestro di merci non conformi.
L'inasprimento delle normative ha aumentato il valore commerciale della certificazione e della tracciabilità dei cereali commercializzati a livello nazionale e transfrontaliero. I requisiti per gli appalti pubblici sono stati utilizzati per formalizzare la domanda, con gli enti governativi tenuti ad acquistare cereali da fornitori certificati UNBS a partire dal 23 agosto 2024, e le scuole primarie e secondarie a partire da gennaio 2025, nell'ambito del quadro normativo del PPDA Act (Cap 205). Parallelamente, le linee guida sull'autoregolamentazione del settore cerealicolo (ISR) del Grain Council of Uganda e la formazione UNBS con l'Eastern Africa Grain Council in materia di test e classificazione, rafforzano i percorsi di conformità volti a ridurre i rigetti dovuti alla presenza di aflatossine e a migliorare l'accesso per gli acquirenti regionali e internazionali.
Analisi della catena del valore
In Uganda, la filiera dei cereali si estende dalla fornitura di input (sementi, fertilizzanti, prodotti fitosanitari, meccanizzazione e servizi di divulgazione) alla produzione prevalentemente su piccola scala, all'aggregazione da parte di commercianti e cooperative, fino allo stoccaggio, alla commercializzazione, alla trasformazione e alla distribuzione nei canali alimentari nazionali e nei mercati transfrontalieri regionali. L'accesso ai finanziamenti collega sempre più gli attori a monte e a metà della filiera, con strumenti supportati dal governo come l'Agricultural Credit Facility (ACF) e la Uganda Development Bank (UDB) che contribuiscono a un portafoglio di prestiti agricoli di 1,699 miliardi di scellini ugandesi entro l'anno fiscale 2023/24. I modelli di ricevute di magazzino e le piattaforme di scambio digitali contribuiscono inoltre a migliorare la determinazione dei prezzi e i cicli del capitale circolante per i partecipanti che soddisfano i requisiti di classificazione e qualità.
Le infrastrutture della filiera intermedia rimangono il fattore chiave per la qualità e le perdite. Nell'anno fiscale 2023/24, la capacità di stoccaggio dei cereali ha raggiunto 1,236,219 tonnellate, mentre le perdite di cereali post-raccolta sono diminuite dal 37% (2017/18) al 18.2% (anno fiscale 2022/23), ma persistono lacune nell'aggregazione rurale, nell'essiccazione e nella copertura di stoccaggio certificato, il che rende frequenti le vendite stagionali a prezzi stracciati. A valle, l'Uganda conta oltre 2,263 impianti di trasformazione agroalimentare (APF), con la macinazione dei cereali e la trasformazione di alimenti e mangimi in espansione, mentre i cereali rimangono la principale categoria di importazioni agricole. Nel 2024, le importazioni hanno superato i 250 milioni di dollari, costituite principalmente da riso e grano, evidenziando i colli di bottiglia nella trasformazione e nell'offerta che continuano ad attrarre importazioni anche se la capacità produttiva interna è in aumento.
Recenti sviluppi del settore
- Giugno 2026: Il Gruppo della Banca Africana di Sviluppo ha approvato un programma ugandese da 140 milioni di dollari per lo sviluppo di sistemi idrici multifunzionali per un'irrigazione resiliente ai cambiamenti climatici e per l'agroindustrializzazione, che combina l'espansione dell'irrigazione con fattori abilitanti per l'agroindustrializzazione. Il programma collega le infrastrutture idriche ai processi di raccolta, stoccaggio e trasformazione, supportando un approvvigionamento di cereali più affidabile e una migliore qualità delle materie prime per i mugnai e i produttori di mangimi.
- Giugno 2025: l'Ufficio nazionale per gli standard dell'Uganda ha introdotto la certificazione obbligatoria per i cereali commercializzati in entrata e in uscita dal paese, richiedendo la conformità al marchio Q e l'autorizzazione SPS per contrastare la contaminazione da aflatossine e i rigetti delle esportazioni. Ciò innalza il livello di base per la partecipazione al mercato e aumenta la domanda di gestione certificata, test e approvvigionamento tracciabile da parte di commercianti, magazzini e trasformatori.
- Novembre 2024: Export Trading Group si è assicurata un finanziamento di 394 milioni di dollari da FMO e Trade and Development Bank per espandere le proprie attività agricole in tutta l'Africa, compresi investimenti nelle filiere cerealicole dell'Uganda. Il finanziamento sosterrà l'ampliamento dei servizi di stoccaggio e di supporto agli agricoltori, rafforzando l'aggregazione formale e migliorando l'affidabilità dell'approvvigionamento per i trasformatori nazionali e i canali di esportazione regionali.
Ambito del rapporto sul mercato dei cereali in Uganda
L'agricoltura è uno dei settori più critici dell'economia ugandese. Un chicco è un frutto piccolo, duro e secco con o senza uno strato di buccia attaccato e viene raccolto per il consumo umano o animale. Il mercato dei cereali dell'Uganda è segmentato per tipo (mais, miglio, riso e sorgo). Il rapporto include l'analisi della produzione (volume), l'analisi dei consumi (valore e volume), l'analisi delle esportazioni (valore e volume), l'analisi delle importazioni (valore e volume) e l'analisi dell'andamento dei prezzi di ciascun grano menzionato. Il rapporto offre le dimensioni e le previsioni del mercato in termini sia di volume in tonnellate che di valore in migliaia di dollari per tutti i segmenti di cui sopra.
Per tipo di grano (analisi della produzione (volume), analisi del consumo (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi)
| Mais |
| Miglio |
| Sorgo |
| Riso |
| Per tipo di grano (analisi della produzione (volume), analisi del consumo (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi) | Mais |
| Miglio | |
| Sorgo | |
| Riso |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei cereali in Uganda?
Nel 2026, il mercato dei cereali in Uganda varrà 2.27 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che raggiungerà 3.35 miliardi di dollari entro il 2031, con un CAGR del 8.12%.
Quale cereale detiene la quota maggiore?
Nel 2025, il mais era il principale produttore di cereali in Uganda, con una quota del 45.40%.
Quale cereale cresce più velocemente?
Il riso registra la crescita più elevata, con un CAGR dell'8.55% fino al 2031.
Quali sono i principali fattori che determinano la crescita?
I principali fattori trainanti sono i sussidi governativi per gli input, la domanda regionale di mangimi per animali, i finanziamenti tramite ricevimento in magazzino e gli scambi digitali di prodotti.


