

Analisi del mercato dei cereali in Paraguay a cura di Mordor Intelligence
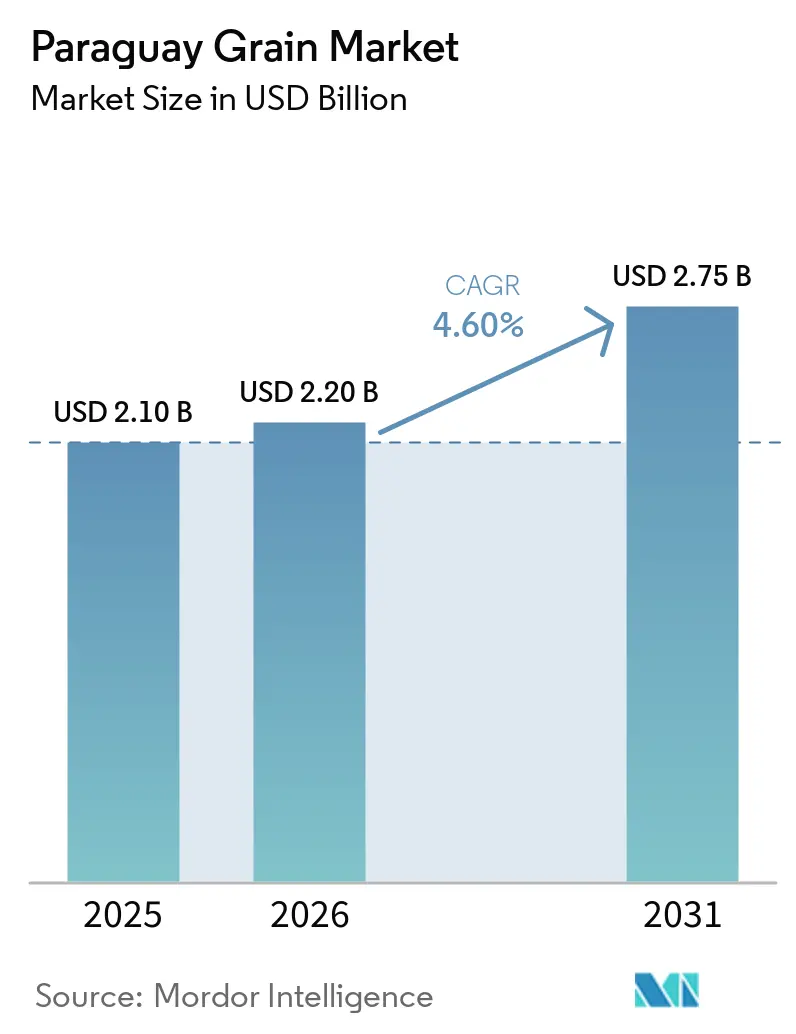
Il mercato cerealicolo del Paraguay valeva 2.10 miliardi di dollari nel 2025 e si prevede che crescerà da 2.20 miliardi di dollari nel 2026 a 2.75 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.6% durante il periodo di previsione (2026-2031). Il mercato cerealicolo del Paraguay beneficia dell'abbondanza di terreni coltivabili, di costi di produzione competitivi e di una rete logistica in miglioramento, che supportano le performance di esportazione nonostante le fluttuazioni dei costi di trasporto interno dovute alla diversa profondità dei fiumi. La crescente domanda interna di mangimi da parte di allevamenti di pollame, suini e bovini sta riducendo la disponibilità locale di mais, mentre il sorgo, resistente alla siccità, sta guadagnando popolarità sui terreni meno fertili. I commercianti multinazionali mantengono il controllo delle infrastrutture portuali e dei terminal. Si prevede che gli sviluppi infrastrutturali associati al Corridoio Bioceanico e gli investimenti nella rete elettrica aumenteranno la capacità di stoccaggio e trasformazione, riducendo l'impatto delle interruzioni delle vie navigabili sugli operatori di mercato.
Punti chiave del rapporto
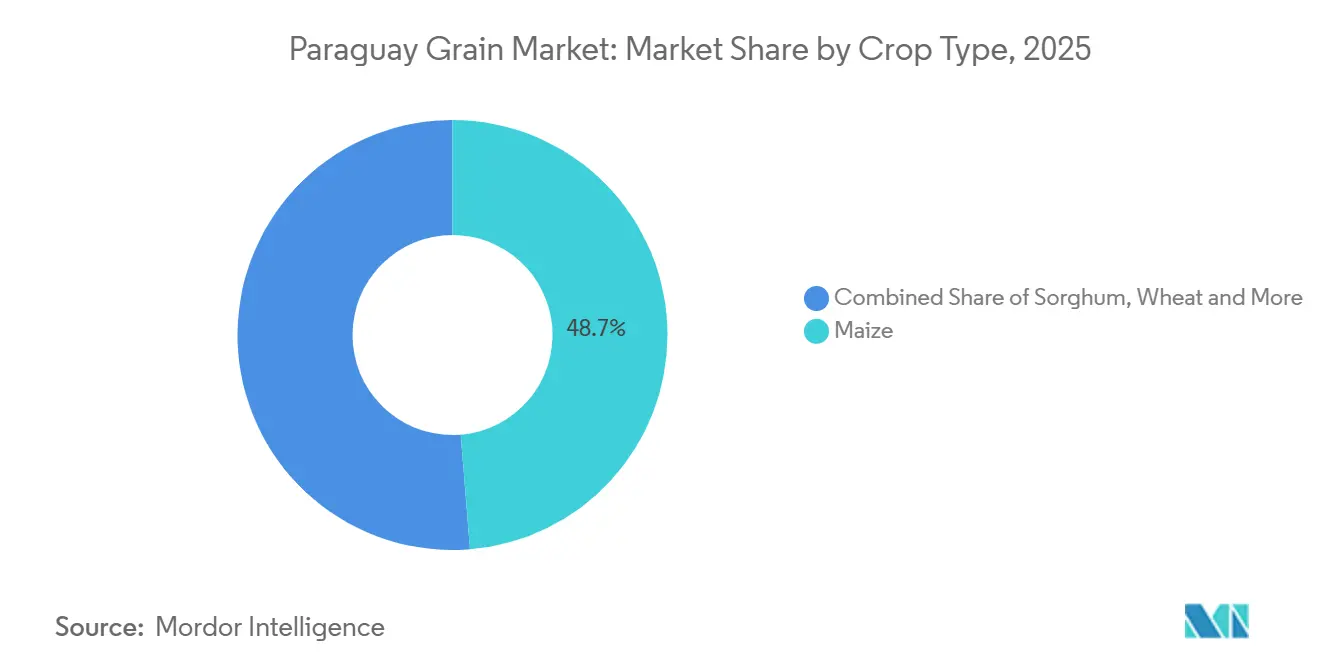
- Per tipologia di coltura, il mais ha rappresentato la quota maggiore del mercato cerealicolo paraguaiano nel 2025, con il 48.7%, mentre si prevede che il mercato del sorgo crescerà al tasso annuo composto (CAGR) più rapido, pari al 6.5%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei cereali in Paraguay
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda interna di mangimi dovuto alla crescita del settore zootecnico | + 1.2% | A livello nazionale con hub a Caaguazu, Alto Paranu e San Pedro | Medio termine (2–4 anni) |
| Espansione del commercio di cereali attraverso la via navigabile Paraguay-Paraná. | + 0.9% | Corridoio di esportazione di Asuncion, Villeta e Encarnacion | A lungo termine (≥ 4 anni) |
| Espansione delle superfici irrigate attraverso partenariati pubblico-privati (PPP) | + 0.7% | Neembucu, Misiones e Presidente Hayes | A lungo termine (≥ 4 anni) |
| Aumento degli investimenti cinesi nell'ambito di accordi bilaterali prospettici. | + 0.5% | Diffusione a livello nazionale verso Alto Paraná e Itapua. | Medio termine (2–4 anni) |
| Rapida adozione della nebulizzazione a tasso variabile tramite droni nelle aziende agricole di medie dimensioni | + 0.6% | Alto Paranà, Itapua e Canindeyu | A breve termine (≤ 2 anni) |
| Progetto pilota governativo sui crediti di carbonio che premia le pratiche a favore della salute del suolo. | + 0.4% | Chaco e regioni orientali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda interna di mangimi dovuto alla crescita dell'allevamento
Il crescente settore zootecnico del Paraguay sta determinando un aumento strutturale della domanda di cereali per mangimi, in particolare mais e soia. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), la produzione avicola del Paraguay ha raggiunto le 81,138 tonnellate metriche nel 2024, un valore elevato rispetto ad altre specie, a indicare sistemi di allevamento intensivo che dipendono fortemente dai mangimi composti [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Dati sulla produzione di carne avicola FAOSTAT", fao.org . Questa crescente domanda di mangimi sta incrementando il consumo interno di cereali e contribuendo alla stabilità del mercato, sebbene eserciti anche pressione sull'offerta in caso di condizioni meteorologiche avverse.
Espansione del commercio di cereali attraverso la via navigabile Paraguay-Paraná.
La via navigabile Paraguay-Paraná è una componente chiave della logistica per l'esportazione di cereali del Paraguay, facilitando il trasporto di merci sfuse a costi contenuti. Secondo la Banca Interamericana di Sviluppo, la via navigabile rappresenta circa l'80% del volume del commercio estero del Paraguay, sottolineando la sua importanza nel mantenimento della competitività delle esportazioni [2] Fonte: International Trade Administration, “Paraguay–Paraná Waterway System,” trade.gov . Gli investimenti in corso nelle infrastrutture e nell'espansione della flotta stanno migliorando l'utilizzo della capacità. Tuttavia, le fluttuazioni stagionali dei livelli del fiume continuano a incidere sull'efficienza operativa.
Espansione delle superfici irrigate attraverso partenariati pubblico-privati (PPP)
L'espansione delle superfici irrigate, ottenuta grazie a iniziative di investimento pubblico-private, contribuisce alla stabilità della produzione e promuove la diversificazione delle colture nel mercato cerealicolo del Paraguay. Secondo il Forum "Hand-in-Hand Investment" dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) del 2024, il Paraguay si sta concentrando sugli investimenti in infrastrutture di irrigazione sostenibili, sistemi di gestione delle risorse idriche e pratiche agricole resilienti ai cambiamenti climatici, al fine di migliorare la produttività e la competitività delle esportazioni. Un migliore accesso all'irrigazione riduce la dipendenza dalla variabilità delle precipitazioni, consentendo una coltivazione dei cereali più costante nelle principali regioni agricole. Questi progressi migliorano l'efficienza delle risorse, rafforzano la resilienza ai rischi climatici e supportano la crescita a lungo termine del settore cerealicolo paraguaiano, fortemente orientato all'esportazione.
Aumento degli investimenti cinesi nell'ambito di futuri accordi bilaterali.
L'allineamento con gli accordi commerciali e di investimento cinesi sta plasmando le strategie di esportazione a lungo termine e lo sviluppo logistico del Paraguay. Il Paraguay ha dimostrato una crescente volontà di collaborare con la Cina attraverso quadri regionali, in particolare nell'ambito dei negoziati del Mercosur. Come riportato nell'agosto 2024, le dichiarazioni ufficiali indicavano la "totale apertura" del Paraguay a promuovere accordi commerciali con la Cina, riflettendo una flessibilità politica che potrebbe facilitare le future esportazioni agricole, compresi i cereali, se le barriere diplomatiche e commerciali venissero risolte [3] Fonte: Bilaterals.org, "Paraguay Open to China Trade Deals", bilaterals.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alto rischio di focolai di parassiti e malattie | -0.5% | Itapua, zone arrugginite dell'Alto Paranà | A breve termine (≤ 2 anni) |
| La crescente volatilità climatica frena la stabilità dei rendimenti | -0.8% | Zone pluviali di Presidente Hayes, Boqueron | Medio termine (2–4 anni) |
| Aumento dei costi del trasporto merci nell'entroterra a causa del basso livello dei fiumi. | -1.0% | Corridoi Asuncion, Villeta, Encarnacion | A breve termine (≤ 2 anni) |
| Lenta digitalizzazione tra le cooperative di piccoli agricoltori | -0.3% | Caaguazu, San Pedro e Concepción | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della volatilità climatica limita la stabilità dei rendimenti.
Nel 2024, la produzione di grano in Paraguay ha subito un calo significativo, evidenziando il crescente impatto della variabilità climatica sulla stabilità della produzione cerealicola. Secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), la produzione di grano nel 2024 è stata pari a 767,700 tonnellate, con una riduzione del 20.8% rispetto all'anno precedente. Tale calo è stato attribuito principalmente a condizioni meteorologiche avverse, tra cui precipitazioni irregolari e fluttuazioni di temperatura, che hanno compromesso lo sviluppo delle colture e ridotto la produttività del raccolto. Questa instabilità produttiva crea difficoltà agli agricoltori nella pianificazione dei cicli colturali e nella gestione degli investimenti in fattori produttivi. Inoltre, compromette l'affidabilità dell'approvvigionamento, aumenta i rischi operativi e limita la redditività a lungo termine del mercato cerealicolo paraguaiano.
Aumento dei costi del trasporto merci nell'entroterra a causa del basso livello dei fiumi.
I livelli persistentemente bassi del fiume stanno causando notevoli problemi di trasporto per il mercato cerealicolo del Paraguay, con conseguente aumento dei costi di trasporto interno e rallentamento delle operazioni di esportazione. La ridotta profondità dell'acqua limita la capacità di carico delle chiatte e interrompe il movimento delle merci lungo la via navigabile Paraguay-Paraná, la principale rotta di esportazione per il grano del paese. Nell'aprile 2024, la Direzione di Meteorologia e Idrologia del Paraguay ha segnalato che il livello del fiume Paraguay vicino al porto di Villeta era sceso a soli 0.74 metri, ben al di sotto dei livelli di navigazione standard. Questa limitata navigabilità ha comportato inefficienze logistiche e ritardi nelle esportazioni, compromettendo l'affidabilità della catena di approvvigionamento e limitando la competitività e le prospettive di crescita del mercato cerealicolo paraguaiano.
Analisi del segmento
Per tipologia di coltura: il predominio del mais incontra la resilienza del sorgo
Nel 2025, il mais ha rappresentato la quota maggiore del mercato cerealicolo paraguaiano, pari al 48.7%. Questo segmento mantiene una posizione dominante grazie alla forte integrazione con l'alimentazione del bestiame, la produzione di etanolo e l'economia agricola orientata all'esportazione. Le ampie superfici coltivate, le infrastrutture di stoccaggio consolidate e la diffusa adozione di varietà di sementi ad alto rendimento continuano a sostenere la produzione di mais nelle principali regioni agricole. La domanda proveniente dai settori avicolo, suinicolo e bovino rafforza inoltre la stabilità dei consumi interni, unitamente alle opportunità di esportazione. Le condizioni climatiche favorevoli e la crescente meccanizzazione delle pratiche agricole contribuiscono ulteriormente all'efficienza della coltivazione del mais, rafforzandone l'importanza nel panorama della produzione cerealicola commerciale del Paraguay e nelle strategie di sviluppo agricolo a lungo termine.
Si prevede che il mercato cerealicolo del sorgo in Paraguay crescerà al tasso annuo composto (CAGR) più rapido, pari al 6.5%, dal 2026 al 2031. Questa crescita è sostenuta dalla crescente preferenza degli agricoltori per colture resistenti alla siccità, capaci di mantenere la produttività in condizioni meteorologiche variabili e con minore disponibilità idrica. La crescente adozione di pratiche di rotazione colturale resilienti sta incoraggiando la coltivazione del sorgo su terreni agricoli marginali, non adatti alla produzione di cereali ad alto impiego di risorse. L'aumento della domanda di mangimi da parte degli allevamenti e il crescente interesse per i sistemi agricoli resilienti ai cambiamenti climatici stanno inoltre rafforzando le opportunità commerciali per i produttori di sorgo. I miglioramenti nella tecnologia delle sementi ibride e i programmi di supporto agronomico più ampi continuano ad accrescere il potenziale produttivo e a promuovere una maggiore diffusione del sorgo nel mercato cerealicolo paraguaiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Alto Paraná continua a essere una regione produttrice di cereali di primaria importanza in Paraguay, grazie alla fertilità dei suoi terreni, alla solida presenza dell'agroindustria e a un'infrastruttura di esportazione ben consolidata. Il dipartimento si avvale di reti integrate per lo stoccaggio, la trasformazione e la logistica, gestite dalle principali cooperative e dai commercianti di cereali, garantendo un'efficiente gestione della produzione di mais e grano. Il crescente utilizzo dell'agricoltura di precisione e dei sistemi di tracciabilità sta migliorando la produttività e facilitando l'accesso ai mercati di esportazione internazionali. Tuttavia, la regione deve affrontare le problematiche logistiche causate dalle fluttuazioni del livello dei fiumi, che possono comportare ritardi nelle spedizioni, maggiori costi di trasporto e problemi di stoccaggio durante i periodi di picco del raccolto.
San Pedro si sta rapidamente affermando come un'importante regione produttrice di cereali, grazie alla crescente domanda di mais da parte dell'industria zootecnica e della produzione di etanolo. Gli agricoltori del dipartimento stanno adottando sempre più pratiche agronomiche moderne, come varietà di sementi migliorate e tecniche di gestione aziendale digitale, per incrementare la produttività e la qualità dei raccolti. La regione beneficia inoltre dei progressi nelle infrastrutture rurali e di una migliore connettività con le strutture di stoccaggio e commercializzazione, che consentono un trasporto più efficiente dei cereali durante il periodo del raccolto. La collaborazione tra le associazioni di produttori e gli istituti di ricerca agricola sta ulteriormente promuovendo una crescita sostenibile della produzione nella regione.
Itapúa, Canindeyú e Caaguazú rimangono regioni chiave per la produzione di cereali del Paraguay, grazie a sistemi di coltivazione diversificati e a solide reti agricole cooperative. Queste regioni beneficiano di condizioni agro-climatiche favorevoli e della crescente adozione di tecnologie agricole avanzate, come l'agricoltura di precisione e i sistemi digitali di monitoraggio delle colture. Secondo il rapporto annuale "Grain and Feed Annual 2025" del Dipartimento dell'Agricoltura degli Stati Uniti, le piogge tempestive durante la stagione 2024/25 hanno migliorato le condizioni delle colture di mais nei principali dipartimenti produttori, tra cui Alto Paraná, Itapúa, San Pedro e Caaguazú, garantendo una produttività cerealicola stabile. Queste condizioni di produzione favorevoli, unite ai progressi tecnologici, stanno rafforzando la capacità di approvvigionamento di cereali del Paraguay e la sua competitività nelle esportazioni.
Panorama competitivo
Il mercato dei cereali in Paraguay è caratterizzato dalla concorrenza tra multinazionali e cooperative locali in settori quali l'approvvigionamento, lo stoccaggio e le attività di esportazione. Grandi aziende come Bunge Limited, Cargill Incorporated e Louis Dreyfus Company BV detengono un controllo sostanziale sulle infrastrutture logistiche, inclusi i terminal fluviali e le flotte di chiatte. Le loro operazioni su larga scala consentono di ottenere efficienze in termini di costi di trasporto e gestione delle scorte. Allo stesso tempo, la crescente concorrenza delle cooperative sta modificando le dinamiche di mercato, offrendo vantaggi in termini di approvvigionamento locale e tracciabilità che rispondono alle mutevoli esigenze degli acquirenti.
Le cooperative stanno conquistando quote di mercato sfruttando i rapporti diretti con gli agricoltori e adottando pratiche sostenibili certificate. Organizzazioni come Cooperativa Pindo si concentrano sulla tracciabilità, la certificazione e il rispetto degli standard internazionali di sostenibilità, sempre più interessanti per i produttori globali di alimenti e mangimi. L'espansione dei centri di raccolta in azienda e il miglioramento delle infrastrutture di stoccaggio ne accrescono le capacità di approvvigionamento. Questi sviluppi riducono la dipendenza dagli intermediari multinazionali, aumentano il potere contrattuale dei produttori e consentono una maggiore partecipazione alle filiere a valore aggiunto, in particolare nei segmenti di esportazione di alta gamma che richiedono rigorosi standard ambientali e qualitativi.
L'integrazione dei processi produttivi sta intensificando la concorrenza, poiché le aziende si espandono nelle catene del valore a valle per ottenere margini di profitto più elevati. I cereali vengono sempre più trasformati in etanolo, mangimi per animali e prodotti a base di carne, aumentando la resilienza alla volatilità dei mercati di esportazione. Gli investimenti in impianti di trasformazione e tecnologie per l'agricoltura digitale stanno abbassando le barriere all'ingresso per gli operatori di medie dimensioni. Questa tendenza sta gradualmente ridistribuendo il potere di mercato a favore di operatori integrati in grado di bilanciare la domanda interna con le opportunità di esportazione.
Recenti sviluppi del settore
- Maggio 2026: il Paraguay e le Filippine hanno firmato accordi di cooperazione commerciale volti a potenziare lo scambio di prodotti agricoli e ad ampliare le opportunità di esportazione di cereali paraguaiani nel Sud-est asiatico. Questa iniziativa si allinea agli sforzi del Paraguay per incrementare le esportazioni di mais e prodotti agroindustriali rafforzando i legami commerciali tra l'ASEAN e il Mercosur.
- Maggio 2025: Louis Dreyfus Company Paraguay SA ha ampliato le proprie capacità logistiche fluviali in Paraguay integrando 14 chiatte jumbo costruite localmente nella propria flotta fluviale. Questa iniziativa mirava a migliorare l'efficienza del trasporto di prodotti agricoli destinati all'esportazione, riducendo le emissioni di carbonio, lungo la rete di vie navigabili Paraguay-Paraná.
- Febbraio 2024: Il Paraguay ha ripreso le esportazioni di riso verso il Messico a seguito della risoluzione dei problemi fitosanitari relativi al rilevamento di parassiti. Questo sviluppo ha ripristinato l'accesso a un importante mercato di esportazione.
Ambito del rapporto sul mercato dei cereali del Paraguay
In Paraguay, i cereali rappresentano l'alimento base più importante. Per cereale si intende il seme raccolto di piante erbacee come grano, avena, riso e mais. Altri cereali importanti includono sorgo, miglio, segale e orzo. Il rapporto sul mercato dei cereali in Paraguay è segmentato per tipologia di coltura (riso, grano, mais, sorgo). Il rapporto include un'analisi della produzione (volume), un'analisi dei consumi (valore e volume), un'analisi del mercato delle importazioni (valore e volume), un'analisi del mercato delle esportazioni (valore e volume), un'analisi e una previsione dell'andamento dei prezzi all'ingrosso e un'analisi della stagionalità. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche) per tutti i segmenti sopra menzionati.
Per tipo di coltura
| Riso | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Valore e volume delle importazioni | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | ||
| Mercati delle destinazioni chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Grano | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati delle destinazioni chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Mais | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati delle destinazioni chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Sorgo | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati delle destinazioni chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
Per geografia
| Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | ||
| Analisi dei consumi (valore e volume) | ||
| Valore e volume delle importazioni | ||
| Mercati di fornitura chiave | ||
| Valore e volume delle esportazioni | ||
| Mercati delle destinazioni chiave | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Analisi della stagionalità |
| Per tipo di coltura | Riso | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Valore e volume delle importazioni | ||
| Mercati di fornitura chiave | ||||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | |||
| Mercati delle destinazioni chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Grano | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati delle destinazioni chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Mais | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati delle destinazioni chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Sorgo | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati delle destinazioni chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Per geografia | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati delle destinazioni chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei cereali in Paraguay?
Nel 2026 il mercato dei cereali del Paraguay ha raggiunto un valore di 2.20 miliardi di dollari e si prevede che arriverà a 2.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.6% nel periodo 2026-2031.
Quale coltura rappresenta la quota maggiore del fatturato derivante dai cereali in Paraguay?
Nel 2025, il mais ha rappresentato la quota maggiore del mercato cerealicolo paraguaiano, con il 48.7%, grazie alla forte domanda di mangimi per il bestiame.
Quali sono i principali rischi logistici?
I bassi livelli del fiume sul corso d'acqua Paraguay-Paraná possono ridurre la capacità di trasporto delle chiatte del 25% o più, raddoppiando le tariffe di trasporto e ritardando le esportazioni.
Quali sono i principali rischi logistici?
I bassi livelli del fiume sulla via navigabile Paraguay-Paraná possono ridurre la capacità delle chiatte del 25% o più, raddoppiando le tariffe di trasporto e ritardando le esportazioni.


