

Dimensione e quota del mercato dei trattamenti per l'intolleranza al glutine
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
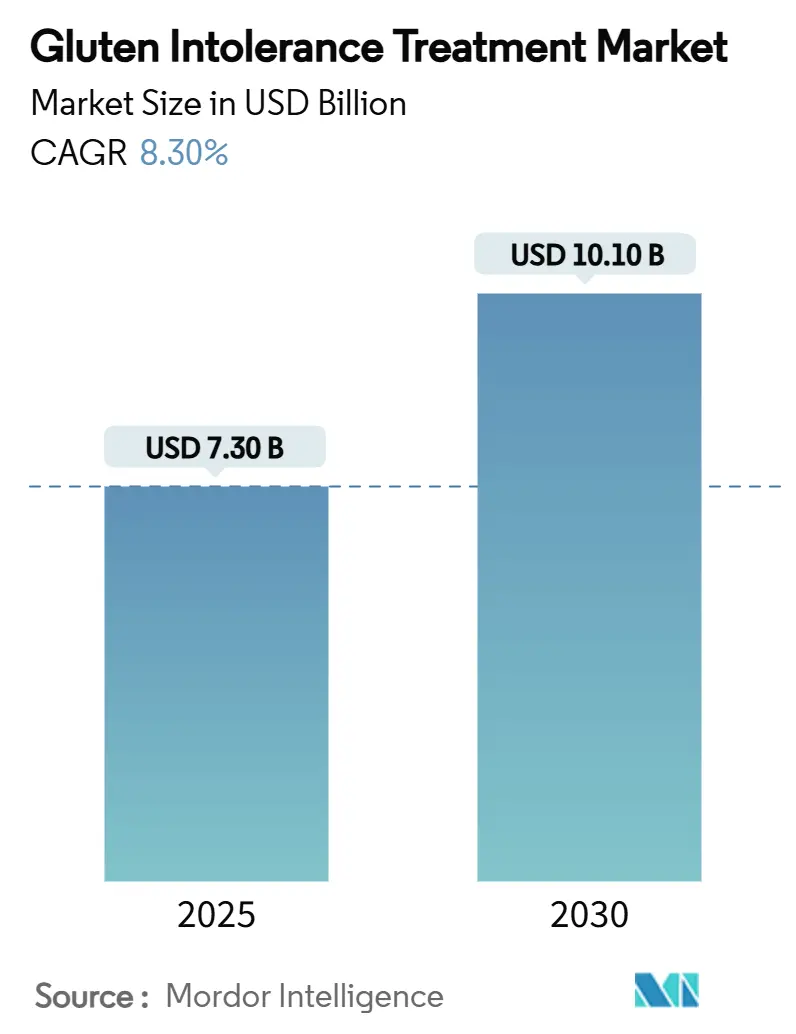
| Dimensione del mercato (2025) | 7.30 miliardo di dollari |
| Dimensione del mercato (2030) | 10.10 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.30% CAGR |
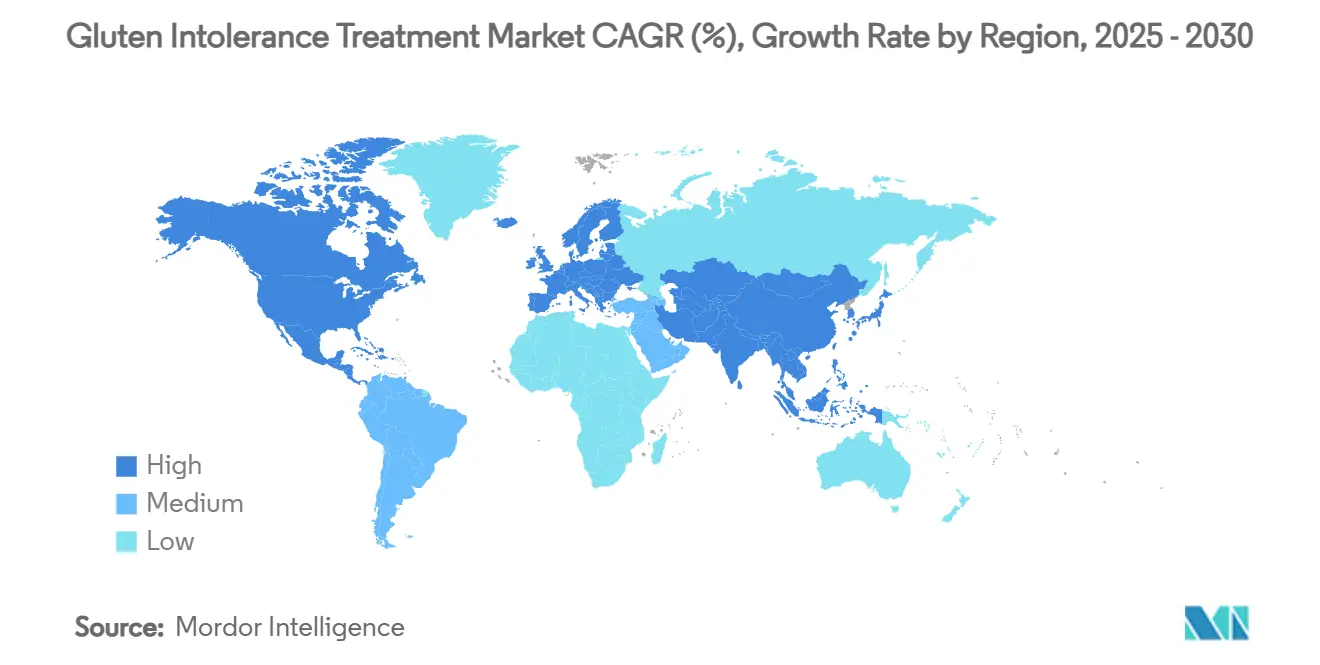
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trattamenti per l'intolleranza al glutine di Mordor Intelligence
Il mercato dei trattamenti per l'intolleranza al glutine ha raggiunto i 7.3 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10.1 miliardi di dollari entro il 2030, con un CAGR dell'8.3% nel periodo. L'espansione riflette l'ampliamento della portata diagnostica, la rapida innovazione terapeutica e le politiche di supporto ai farmaci orfani che, nel complesso, elevano l'intervento farmaceutico oltre la gestione dietetica. Strumenti di ricerca dei casi migliorati, come i test del tetramero HLA-DQ-glutine, stanno scoprendo ampi gruppi di pazienti precedentemente non riconosciuti, mentre le designazioni accelerate per nuovi enzimi e risorse biologiche hanno ridotto i tempi di sviluppo. Le multinazionali stanno abbinando i lanci di farmaci da prescrizione a programmi di aderenza digitale che catturano evidenze dal mondo reale, e le startup finanziate da venture capital stanno affollando le pipeline iniziali con piattaforme per la salute intestinale che potrebbero alimentare futuri accordi di licenza. Insieme, queste forze sostengono un impulso sostenuto alla domanda, una crescente rivalità competitiva e un aumento dei flussi di capitale nel mercato dei trattamenti per l'intolleranza al glutine.
Punti chiave del rapporto
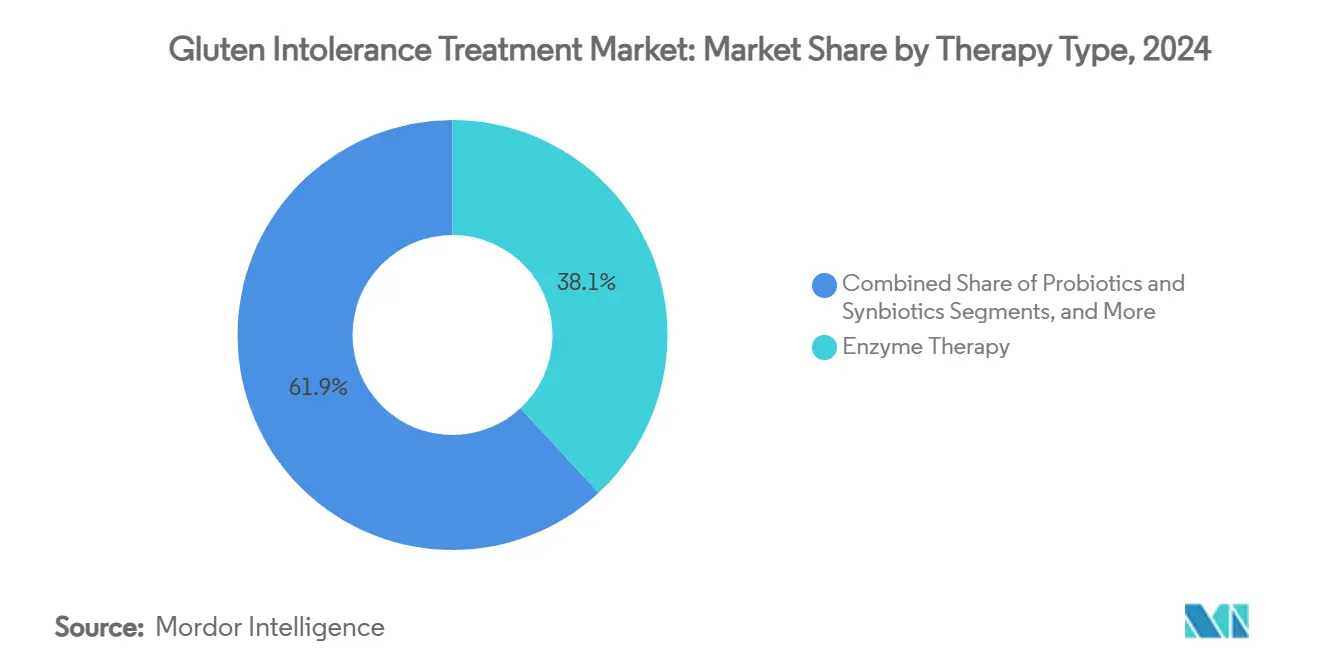
- Per tipologia di terapia, la terapia enzimatica ha detenuto una quota di fatturato del 38.1% del mercato dei trattamenti per l'intolleranza al glutine nel 2024, mentre la terapia biologica è destinata a crescere a un CAGR del 13.8% entro il 2030.
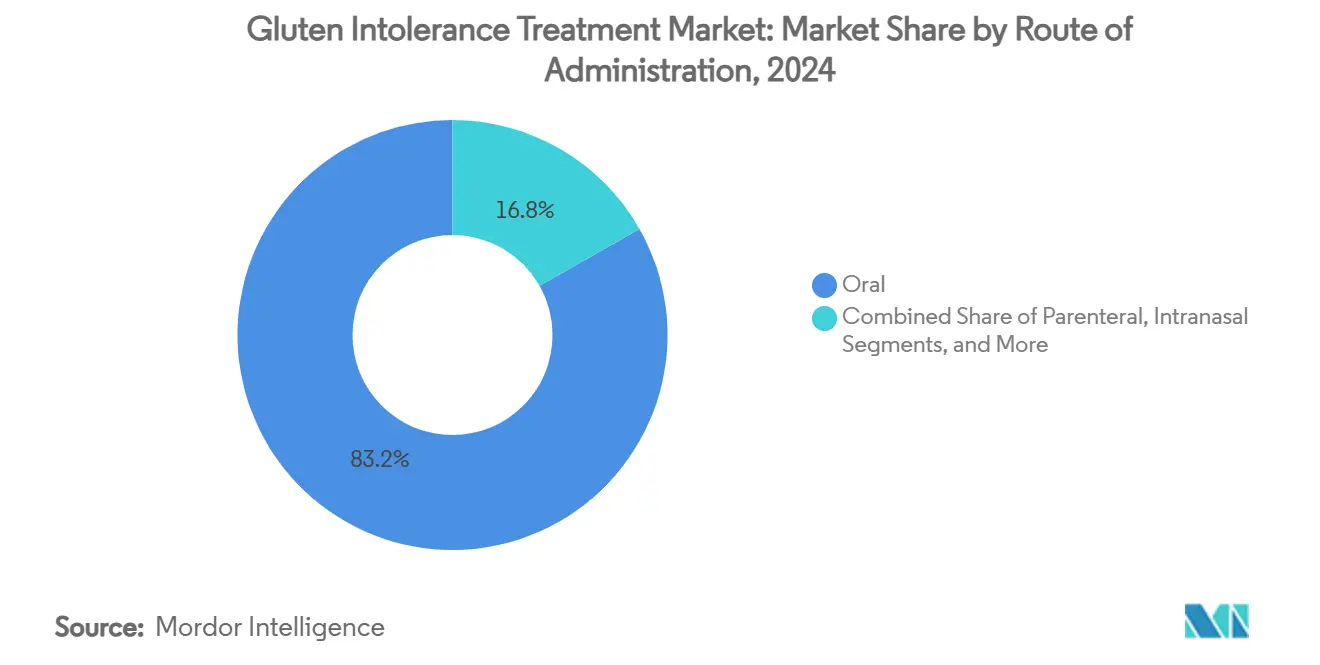
- Per quanto riguarda la via di somministrazione, nel 83.2 la via orale ha conquistato l'2024% della quota di mercato dei trattamenti per l'intolleranza al glutine, mentre la somministrazione parenterale sta avanzando a un CAGR del 9.4% grazie all'assorbimento di anticorpi monoclonali.
- Dal punto di vista geografico, il Nord America è stato il mercato leader nel trattamento dell'intolleranza al glutine, con 3.3 milioni di pazienti diagnosticati nel 2024; si prevede che l'Asia-Pacifico registrerà il CAGR regionale più elevato nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trattamenti per l'intolleranza al glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza della celiachia diagnosticata | + 2.10% | Nord America ed Europa; accelerazione nell'APAC | Medio termine (2-4 anni) |
| Aumento dei finanziamenti per la ricerca e sviluppo di terapie enzimatiche e biologiche | + 1.80% | Nord America e nucleo dell'UE; espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Il cambiamento dei consumatori verso i nutraceutici senza glutine | + 1.40% | Globale, guidato dalle economie ad alto reddito | A breve termine (≤ 2 anni) |
| Incentivi normativi per i farmaci orfani | + 1.20% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Afflusso di capitale di rischio nelle start-up per la salute intestinale | + 0.90% | Nord America, Europa, Asia primitiva | Medio termine (2-4 anni) |
| App digitali per il monitoraggio intestinale che guidano le prescrizioni | + 0.70% | Nord America ed Europa, area urbana APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della celiachia diagnosticata
Le pratiche diagnostiche si stanno spostando dal sospetto basato sui sintomi allo screening sistematico di anticorpi e fattori genetici, rivelando che l'1% della popolazione mondiale è portatrice di questa condizione autoimmune. Test avanzati in grado di rilevare l'attività della malattia anche in chi segue una dieta senza glutine in modo rigoroso si stanno spostando dai centri specializzati ai laboratori di routine, comprimendo il ritardo diagnostico storico di 4 anni a meno di 18 mesi. L'ampliamento della copertura assicurativa per i pannelli sierologici negli Stati Uniti e in Europa sta accelerando i volumi dei test, mentre le campagne delle società professionali in India, Cina e Corea del Sud stanno spingendo i medici di base a includere i pannelli per la celiachia nella valutazione di anemia o ritardo della crescita inspiegabili. Questo crescente flusso di individuazione dei casi amplia la base di popolazione trattata e garantisce visibilità a lungo termine sui ricavi per il mercato del trattamento dell'intolleranza al glutine. [1] Celiac Disease Foundation, “Undiagnosed Celiac Disease Remains a Significant Public-Health Issue,” celiac.org
Aumento dei finanziamenti per la ricerca e sviluppo di terapie enzimatiche e biologiche
Nel periodo 2024-2025, investitori globali del settore farmaceutico e del venture capital hanno investito capitali record nello sviluppo di farmaci per la celiachia , incoraggiati da linee guida normative più chiare sui percorsi terapeutici aggiuntivi e dai risultati delle prime fasi di sperimentazione che convalidano molteplici meccanismi d'azione. L'acquisizione da parte di Takeda di PvP Biologics per 330 milioni di dollari, relativa a una glutenasi attiva per via orale, è emblematica dell'importanza attribuita ai farmaci enzimatici, mentre gli anticorpi anti-IL-15 di Teva e Sanofi hanno raggiunto traguardi accelerati che riducono i tempi di revisione. Il cofinanziamento da parte dei National Institutes of Health per gli studi sui farmaci immunomodulatori riduce il rischio scientifico e le partnership pubblico-private nell'Unione Europea estendono sovvenzioni non diluitive ai programmi in fase intermedia. Questi catalizzatori finanziari accelerano la progressione dei candidati, diversificano le opzioni terapeutiche e rafforzano la fiducia degli investitori nel mercato dei trattamenti per l'intolleranza al glutine.
Spostamento dei consumatori verso i nutraceutici senza glutine
Un decennio di espansione a due cifre degli alimenti confezionati senza glutine ha familiarizzato i consumatori con la fisiopatologia della celiachia e ha normalizzato il concetto di soluzioni dietetiche specifiche per la malattia. Le piattaforme nutrizionali basate su app ora collegano la scansione dei codici a barre con i diari dei sintomi, producendo set di dati di esposizione ad alta risoluzione che documentano tassi di ingestione involontaria di glutine che si aggirano intorno al 73% nonostante una scrupolosa aderenza alla dieta. Tali evidenze hanno riformulato la tolleranza al glutine come un problema medico piuttosto che legato allo stile di vita, creando una domanda fertile di misure di salvaguardia farmacologica che integrino la dieta. Gli operatori del marketing farmaceutico sfruttano questi ecosistemi digitali per educare i potenziali pazienti, integrare promemoria sull'aderenza e incanalare metriche di esito reali nella sorveglianza post-lancio, chiudendo così il cerchio tra le tendenze del benessere dei consumatori e l'adozione delle prescrizioni nel mercato dei trattamenti per l'intolleranza al glutine.
Incentivi normativi per i farmaci orfani
Nel 2024, la celiachia ha ottenuto la designazione di farmaco orfano sia negli Stati Uniti che nell'Unione Europea, garantendo sette anni di esclusività, esenzioni dalle tasse di utilizzo e crediti d'imposta che migliorano significativamente il valore attuale netto del progetto, corretto per il rischio. La bozza di linee guida specifiche per la malattia pubblicata dalla FDA statunitense ha ulteriormente chiarito gli endpoint accettabili – la guarigione istologica della mucosa associata alle scale dei sintomi – riducendo l'ambiguità del protocollo e facilitando percorsi di approvazione accelerati. Le autorità regolatorie europee hanno fatto eco a questa posizione attraverso il supporto consultivo PRIME, consentendo l'invio continuo dei dati. L'allineamento degli incentivi normativi nei principali mercati abbassa la barriera d'ingresso per le aziende innovative di medie dimensioni. Incoraggia il reimpegno delle grandi aziende farmaceutiche, consolidando così un contesto politico favorevole allo sviluppo per il mercato del trattamento dell'intolleranza al glutine. [2] Food and Drug Administration, “Celiac Disease: Developing Drugs for Adjunctive Treatment,” FDA, fda.gov
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di abbandono nelle sperimentazioni in fase avanzata | –1.9% | Programmi globali, in particolare per il Nord America e l'UE | Medio termine (2-4 anni) |
| Consapevolezza limitata dei medici al di fuori di Nord America e UE | –1.3% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Sensibilità al prezzo nei mercati emergenti | –0.8% | Asia-Pacifico, America Latina, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Il rischio di contaminazione incrociata compromette l'efficacia del farmaco | –0.6% | Regioni con una supervisione manifatturiera più debole | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati tassi di abbandono negli studi clinici in fase avanzata
Numerosi insuccessi nella Fase 3, in particolare il mancato raggiungimento degli endpoint co-primari da parte del larazotide acetato, sottolineano la difficoltà di tradurre il miglioramento dei sintomi a metà stadio in remissione istologica. L'aderenza eterogenea dei pazienti alle terapie di sfida al glutine controllate, le variazioni regionali nell'infiammazione basale e la necessità di una verifica mediante biopsia invasiva aumentano il rumore statistico e i costi di sviluppo. Gli sponsor ora implementano progetti di arricchimento adattivo e il tracciamento digitale delle pillole per migliorare il rilevamento del segnale, ma il rischio di abbandono rimane il principale freno al sentiment degli investitori. Nonostante questi ostacoli, l'ampia diversità meccanicistica della pipeline riduce la correlazione di fallimento tra le risorse, preservando la crescita a lungo termine del mercato dei trattamenti per l'intolleranza al glutine.
Consapevolezza limitata dei medici al di fuori del Nord America e dell'UE
La sottodiagnosi nelle economie emergenti deriva da un basso sospetto clinico, un accesso limitato ai servizi di gastroenterologia e uno scarso rimborso per i pannelli di anticorpi. Indagini in Brasile, Turchia e Cina continentale rivelano che meno del 35% dei pediatri esegue di routine test per i marcatori della celiachia quando si trova di fronte a un ritardo di crescita aspecifico. Le società mediche internazionali stanno implementando algoritmi multilingue e programmi di tele-mentoring, ma l'adozione è graduale. Finché la competenza dei medici non aumenterà, i potenziali volumi di prescrizione rimarranno limitati nei paesi ad alta popolazione, frenando la crescita del mercato del trattamento dell'intolleranza al glutine. [3] National Library of Medicine, “Knowledge of Celiac Disease Among Physicians in Turkey,” pubmed.ncbi.nlm.nih.gov
Analisi del segmento
Per tipo di terapia: la leadership enzimatica incontra lo slancio biologico
Le formulazioni enzimatiche hanno dominato la quota di mercato più elevata nel trattamento dell'intolleranza al glutine, con il 38.1% nel 2024, beneficiando della semplicità di somministrazione orale e di un meccanismo intuitivo di degradazione dei peptidi immunogenici prima dell'attivazione immunitaria. Il segmento comprende proteasi ad ampio spettro co-formulate con peptidasi acido-stabili, che promettono un rapido sollievo dai sintomi in caso di carenze alimentari involontarie. Gli investimenti in capsule gastroresistenti e microgranuli a rilascio ritardato ora mirano all'attività nell'intestino tenue prossimale, la principale zona di assorbimento dei frammenti di glutine. Le opportunità commerciali sono amplificate dalla familiarità dei consumatori con i coadiuvanti digestivi da banco, che semplifica il dialogo medico-paziente e accelera l'adozione precoce. Tuttavia, una leadership di mercato duratura non è garantita. Le terapie biologiche, sostenute da un CAGR del 13.8%, stanno colmando il divario grazie alla profondità della pipeline e alla diversità dei meccanismi. Gli anticorpi monoclonali anti-IL-15 forniscono un'immunomodulazione sistemica in grado di affrontare sia il danno mucoso acuto che le sequele infiammatorie croniche. Offrono inoltre un'attrattiva terapeutica per i pazienti sieropositivi che rimangono sintomatici nonostante una dieta rigorosa, una coorte stimata al 10-15% della popolazione diagnosticata. Diversi farmaci biologici ora hanno designazioni di farmaci orfani o con procedura accelerata, che abbreviano la revisione normativa e potrebbero innescare un punto di svolta nella preferenza dei medici prescrittori una volta che i dati cruciali saranno maturi.
I farmaci biologici attraggono anche una familiarità interdisciplinare tra i gastroenterologi abituati a somministrare inibitori anti-TNF e JAK per le malattie infiammatorie intestinali, favorendo la predisposizione all'adozione di regimi iniettabili. Ciononostante, gli sviluppatori di enzimi contrastano esplorando l'uso aggiuntivo con i farmaci biologici, posizionando gli enzimi come presidi di prima linea che riducono il carico di glutine alimentare, mentre i biologici contrastano l'attività immunitaria residua. Questa potenziale combinazione prepara il terreno per una narrativa competitiva complementare piuttosto che a somma zero all'interno del mercato del trattamento dell'intolleranza al glutine. I fondi di venture capital stanno inoltre sottoscrivendo cocktail simbiotici di nuova generazione che abbinano enzimi a modulatori del microbioma, con l'obiettivo di prolungare gli intervalli di remissione della mucosa. Gli investitori considerano la visibilità immediata dei ricavi della categoria degli enzimi come un ponte verso l'opportunità biologica a lungo termine, sostenendo flussi di capitale paralleli in entrambe le modalità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: la piattaforma orale domina la scala degli iniettabili
La via orale ha conquistato l'83.2% della quota di mercato nel trattamento dell'intolleranza al glutine nel 2024, grazie alla praticità per il paziente, ai bassi costi di somministrazione e all'esposizione intestinale diretta che massimizza l'efficienza enzimatica. I progressi nella scienza dei polimeri consentono ora rivestimenti sensibili al pH che si aprono esattamente alla transizione del pH digiunale, preservando l'attività enzimatica durante il transito gastrico. Le compresse di immunoterapia sublinguale per testare i peptidi del glutine tollerogenici stanno procedendo con le prime sperimentazioni e potrebbero ampliare ulteriormente il portfolio orale.
In questo contesto, i prodotti parenterali, inclusi gli anticorpi sottocutanei e gli induttori di tolleranza a nanoparticelle lipidiche, stanno ottenendo un'ampia accettazione: si prevede che le vendite unitarie saliranno a un CAGR del 9.4% entro il 2030. L'innovazione dei dispositivi riduce il carico iniettivo; le penne preriempite con aghi nascosti rispecchiano l'ergonomia delle penne per insulina e supportano la somministrazione domiciliare. Le nanoparticelle intranasali rimangono in fase preclinica, ma attraggono gli investitori offrendo una riprogrammazione dell'immunità mucosale senza degradazione di primo passaggio. La diversificazione tra modalità orali e iniettabili posiziona il mercato del trattamento dell'intolleranza al glutine per rispondere a preferenze eterogenee dei pazienti e fenotipi di malattia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del trattamento dell'intolleranza al glutine in Nord America ed Europa
Il Nord America ha generato il fatturato più elevato nel 2024, beneficiando di 3.3 milioni di pazienti diagnosticati, di un'ampia copertura assicurativa per i pannelli anticorpali e di programmi di approvazione accelerata che incoraggiano lanci commerciali anticipati. Gli Stati Uniti da soli hanno contribuito a oltre la metà del fatturato regionale, rafforzato da campagne di sensibilizzazione dirette al consumatore e da un'attiva attività di lobbying da parte dei pazienti per l'obbligo di etichettatura del glutine. Il Canada, con il rimborso sanitario universale per lo screening sierologico, promuove un'elevata penetrazione dei test e presenta tassi di evasione delle prescrizioni paragonabili a quelli dei principali stati degli Stati Uniti. L'Europa si colloca al secondo posto in termini di valore assoluto, sostenuta da consorzi di ricerca Horizon coordinati che sovvenzionano studi multicentrici e da mozioni parlamentari che approvano kit per il test del glutine a livello di farmacia. Germania, Francia e Regno Unito formano la triade dei paesi ad alta spesa, ciascuno dei quali ospita registri celiaci finanziati dal governo che semplificano il reclutamento dei pazienti negli studi cardine. I quadri di acquisto collettivo attraverso i servizi sanitari nazionali possono, tuttavia, esercitare una pressione sui prezzi di lancio, influenzando i pool di profitto all'interno del mercato dei trattamenti per l'intolleranza al glutine.
Mercato dei trattamenti per l'intolleranza al glutine nella regione Asia-Pacifico
L'area Asia-Pacifico rappresenta l'arena in più rapida crescita, stimolata dall'occidentalizzazione della dieta urbana e dal crescente riconoscimento epidemiologico che la prevalenza locale rispecchia i valori di riferimento occidentali. Le iniziative di screening in età scolare in Cina hanno rivelato l'autoimmunità celiaca nel 2.19% degli adolescenti, spingendo i governi provinciali a investire in infrastrutture di laboratorio e borse di studio in gastroenterologia. Il reattivo settore sanitario privato indiano sta aprendo cliniche specializzate per la celiachia in tutte le città di primo livello, e l'adozione da parte della Corea del Sud della tipizzazione HLA tramite PCR in tempo reale nell'ambito di progetti pilota di screening nazionali promette una diffusione su larga scala della diagnosi precoce. L'Australia, con reti diagnostiche consolidate, funge da indicatore di riferimento per l'adozione di nuove terapie nella regione, uno status accentuato dal suo solido ecosistema di sostegno ai pazienti. Tuttavia, le ampie disparità tra i paesi nella formazione dei medici e nei rimborsi assicurativi continuano a frenare l'adozione a breve termine, moderando il contributo complessivo alle dimensioni del mercato dei trattamenti per l'intolleranza al glutine fino a quando non si affermeranno campagne di sensibilizzazione durature.
Mercato del trattamento dell'intolleranza al glutine in America Latina e Medio Oriente e Africa
America Latina, Medio Oriente e Africa generano attualmente complessivamente quote di fatturato inferiori, limitate da un finanziamento sanitario frammentato e da una modesta capacità diagnostica. Brasile e Argentina guidano la crescita dell'America Latina, ma si scontrano con lacune conoscitive che limitano i volumi di referral; webinar mirati di formazione medica continua stanno iniziando a colmare queste lacune. Nel Consiglio di Cooperazione del Golfo, l'elevato potere d'acquisto delle famiglie compensa le minori basi di pazienti, consentendo l'adozione di farmaci biologici premium attraverso cliniche private. Il Sudafrica rappresenta la principale opportunità per l'Africa grazie ai suoi cluster di gastroenterologia specialistica, sebbene ostacolati da un accesso diseguale tra aree rurali e urbane. Nell'orizzonte di previsione, le partnership multilaterali, che combinano sovvenzioni di sensibilizzazione senza scopo di lucro con sussidi diagnostici finanziati dall'industria, dovrebbero progressivamente sbloccare questi mercati latenti, ampliando la dispersione geografica del mercato dei trattamenti per l'intolleranza al glutine.
Panorama competitivo
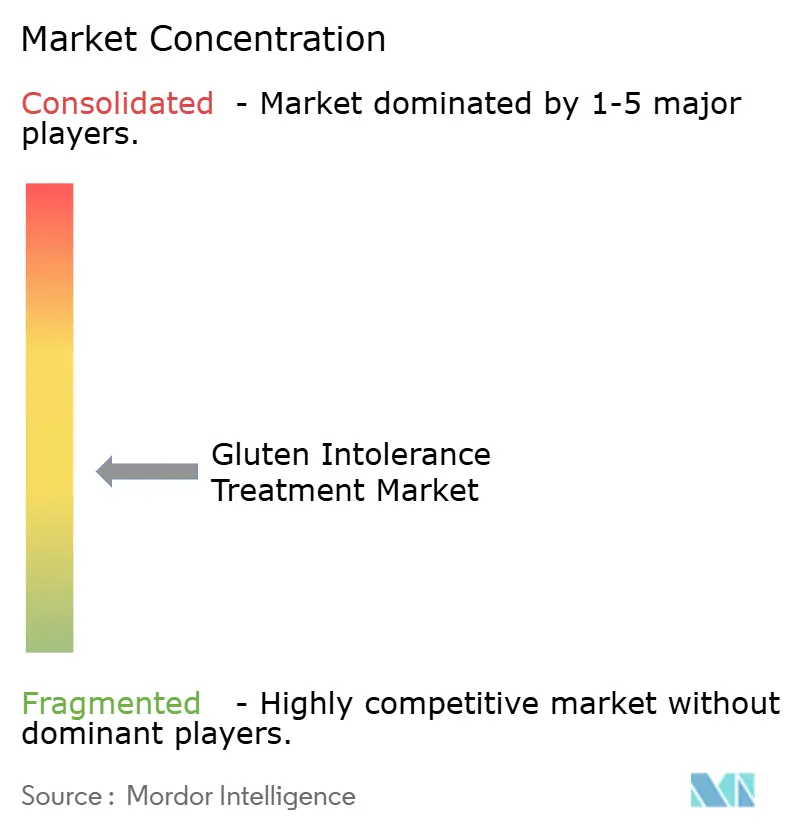
Il mercato dei trattamenti per l'intolleranza al glutine mantiene una struttura frammentata, con nessun operatore storico che detiene più del 10% del fatturato globale, lasciando un ampio spazio vuoto per i candidati alla prima approvazione. Takeda esemplifica la strategia diversificata, sviluppando in tandem le nanoparticelle TAK-101, gli enzimi TAK-062 e gli inibitori dei trigliceridi tissutali TAK-227, sfruttando al contempo alleanze terapeutiche digitali per il monitoraggio dell'aderenza. L'unità Janssen di Johnson & Johnson ha ottenuto la licenza per un candidato anti-IL-21 precoce, rafforzando il suo franchise autoimmune con un potenziale crossover con la celiachia. Sanofi promuove l'amlitelimab, un farmaco biologico anti-OX40L, parallelamente allo sviluppo congiunto di un farmaco diagnostico complementare per preselezionare coorti di celiaci non responsivi. Tra gli innovatori puri, la piattaforma di immunotolleranza di Anokion ha recentemente prodotto un miglioramento dei sintomi di Fase 2, posizionando la biotecnologia svizzero-statunitense come potenziale obiettivo di acquisizione. Entero Therapeutics spinge la latiglutenasi verso la fase 3, supportata da partnership di monitoraggio remoto che riducono la frequenza delle visite in loco del 30%, un vantaggio operativo molto apprezzato dagli investitori.
Le tecnologie di piattaforma sono importanti tanto quanto le singole molecole. Le app di accompagnamento digitale raccolgono foto dei pasti e timbri dei sintomi in tempo reale che alimentano algoritmi di apprendimento automatico, consentendo raccomandazioni di dosaggio dinamiche e creando fossati di dati attorno ai primi arrivati. Il know-how produttivo differenzia ulteriormente i nuovi arrivati: i produttori di enzimi devono raggiungere elevate rese di attività specifica in conformità alle GMP, mentre i player biologici gestiscono complessi processi di scale-up delle colture cellulari. Le collaborazioni strategiche proliferano; Takeda ha firmato accordi di fornitura di materiali con Zedira GmbH per API di inibitori della transglutaminasi, e Teva ha collaborato con start-up di analisi dei dati per modellare i profili dei responder a partire dalla genomica bioptica. Tali alleanze accelerano il trasferimento di conoscenze lungo la catena del valore e abbattono le barriere per i ritardatari che mirano alla quota di mercato dei trattamenti per l'intolleranza al glutine.
I flussi di finanziamento illustrano la mutevole mappa del potere. I round di venture capital superiori a 50 milioni di dollari sono diventati comuni nel 2025, con gli investitori nel settore della salute intestinale che hanno abbandonato i probiotici a rapida assimilazione per concentrarsi su attività farmaceutiche clinicamente validate. Le finestre di IPO si sono riaperte quando Anokion è stata quotata al Nasdaq, raccogliendo 200 milioni di dollari per finanziare gli studi registrativi. I gruppi più grandi perseguono acquisizioni bolt-on per accedere al know-how specialistico senza ritardi nello sviluppo organico; la precedente acquisizione PvP di Takeda ha fissato un benchmark di prezzo per le attività di fase 1 a multipli di picco di vendita pari a 10 volte quelli previsti. Nel complesso, queste dinamiche segnalano un imminente punto di svolta, quando la prima approvazione della FDA probabilmente innescherà ondate a cascata di commercializzazione e consolidamento all'interno del mercato dei trattamenti per l'intolleranza al glutine.
Leader del settore del trattamento dell'intolleranza al glutine
Takeda farmaceutica
9 Metri Biofarmacia
ImmunogenoX
Provenienza Bio
Nestlé Scienze della salute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Teva Pharmaceutical ha ricevuto la designazione FDA Fast Track per TEV-53408, un anticorpo anti-IL-15 sperimentale per il trattamento della celiachia, accelerando i tempi di revisione.
- Gennaio 2025: Anokion ha annunciato dati positivi sui sintomi derivanti dal suo studio di fase 2 ACeD-it che valuta KAN-101, dimostrando significative riduzioni dei sintomi indotti dal glutine e dei biomarcatori specifici della celiachia tramite l'induzione della tolleranza immunitaria.
- Dicembre 2024: Anokion ha completato l'arruolamento anticipato in due studi di fase 2 concomitanti su KAN-101, sottolineando il forte interesse dei ricercatori e dei pazienti per gli approcci di induzione della tolleranza.
Ambito del rapporto sul mercato globale dei trattamenti per l'intolleranza al glutine
| Terapia enzimatica |
| Terapia biologica |
| Inibitori di piccole molecole |
| Probiotici e sinbiotici |
| Altri (vaccini, desensibilizzazione, editing genetico) |
| Orale |
| Parenterale |
| intranasale |
| sublinguale |
| Transdermica |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di terapia | Terapia enzimatica | |
| Terapia biologica | ||
| Inibitori di piccole molecole | ||
| Probiotici e sinbiotici | ||
| Altri (vaccini, desensibilizzazione, editing genetico) | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| intranasale | ||
| sublinguale | ||
| Transdermica | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei trattamenti per l'intolleranza al glutine entro il 2030?
Si prevede che il mercato dei trattamenti per l'intolleranza al glutine raggiungerà i 10.1 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) dell'8.3%.
Quale tipo di terapia genera attualmente i ricavi più elevati?
La terapia enzimatica è leader con una quota di mercato del 38.1%, supportata da capsule orali adatte ai pazienti che degradano i peptidi del glutine.
Perché i farmaci biologici anti-IL-15 stanno ottenendo designazioni accelerate?
Bloccano direttamente una citochina chiave che causa danni alla mucosa e i primi dati mostrano un promettente miglioramento istologico, spingendo gli enti regolatori ad accelerare la revisione.
Quanto velocemente si stanno espandendo le farmacie online in questo settore?
I canali online stanno crescendo a un CAGR del 12.5% fino al 2030, riflettendo la domanda di consegne discrete e strumenti di supporto digitale integrati.
In quale regione si prevede che si verificherà la crescita più rapida?
Si prevede che la regione Asia-Pacifico registrerà il CAGR regionale più elevato, con l'ampliamento della capacità diagnostica e l'aumento del consumo di grano.
Qual è ancora il più grande ostacolo allo sviluppo per i candidati in fase avanzata?
L'elevato tasso di abbandono della Fase 3, legato a rigorosi endpoint istologici e a protocolli variabili per la sperimentazione con il glutine, continua a ritardare le approvazioni e ad aumentare i costi.


