

Dimensioni e quota di mercato dei piatti pronti senza glutine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
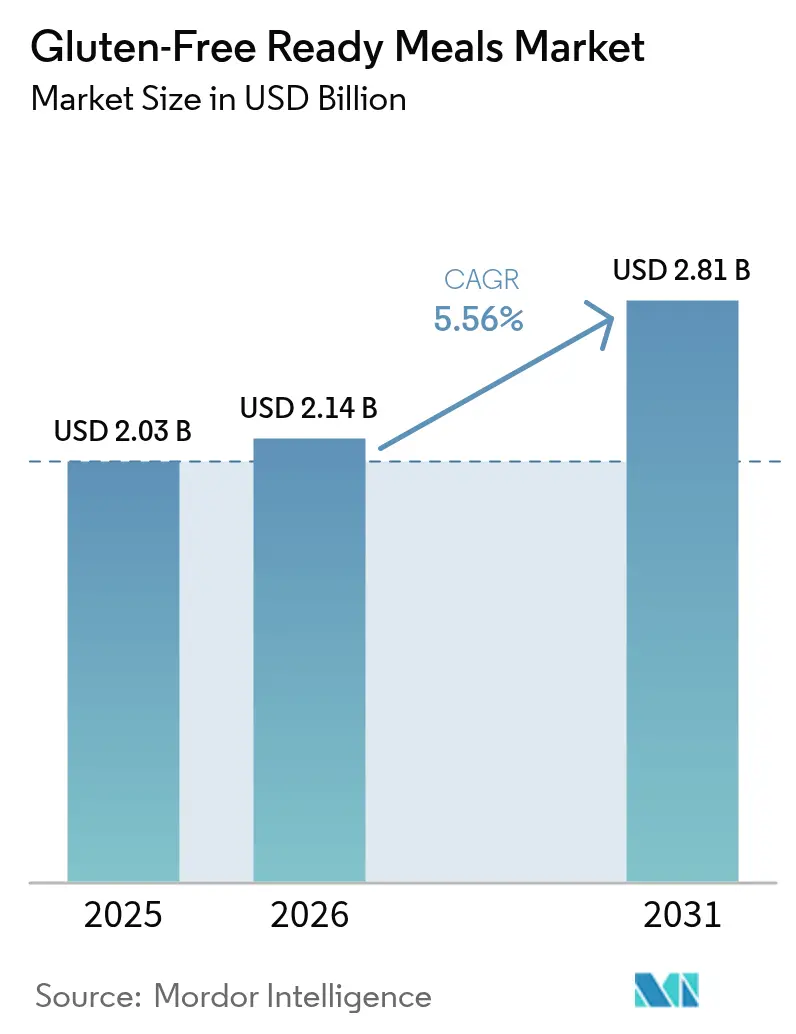
| Dimensione del mercato (2026) | 2.14 miliardo di dollari |
| Dimensione del mercato (2031) | 2.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.56% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
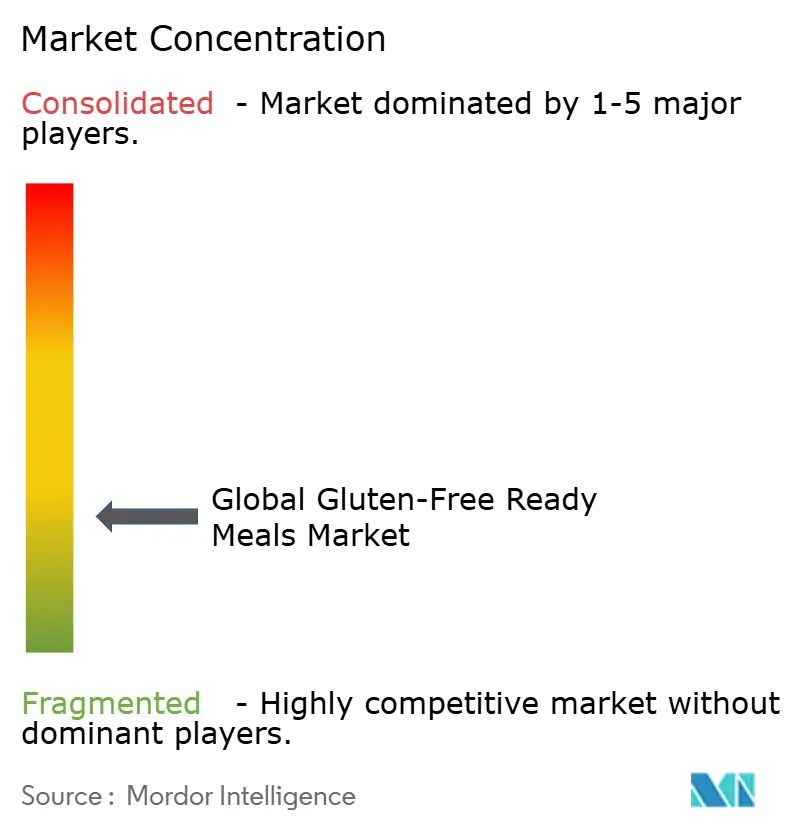
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei piatti pronti senza glutine di Mordor Intelligence
Si stima che il mercato dei piatti pronti senza glutine nel 2026 raggiungerà i 2.14 miliardi di dollari, in crescita rispetto ai 2.03 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.81 miliardi di dollari, con un CAGR del 5.56% nel periodo 2026-2031. Questa traiettoria di crescita riflette l'intersezione tra standardizzazione normativa, cambiamenti demografici e innovazioni tecnologiche che hanno trasformato i prodotti senza glutine da prodotti di nicchia per esigenze mediche a cibi pronti di largo consumo. I progressi tecnologici nei metodi di conservazione non termica, tra cui la lavorazione ad alta pressione e i trattamenti al plasma freddo, stanno affrontando i vincoli di shelf-life che hanno storicamente limitato l'espansione dei prodotti premium. Queste innovazioni, unite alla crescente prevalenza della celiachia diagnosticata e all'espansione della base di consumatori alla ricerca di opzioni senza glutine per i benefici percepiti per la salute, posizionano il mercato per una crescita sostenuta nonostante le sfide in termini di costi e qualità.
Punti chiave del rapporto
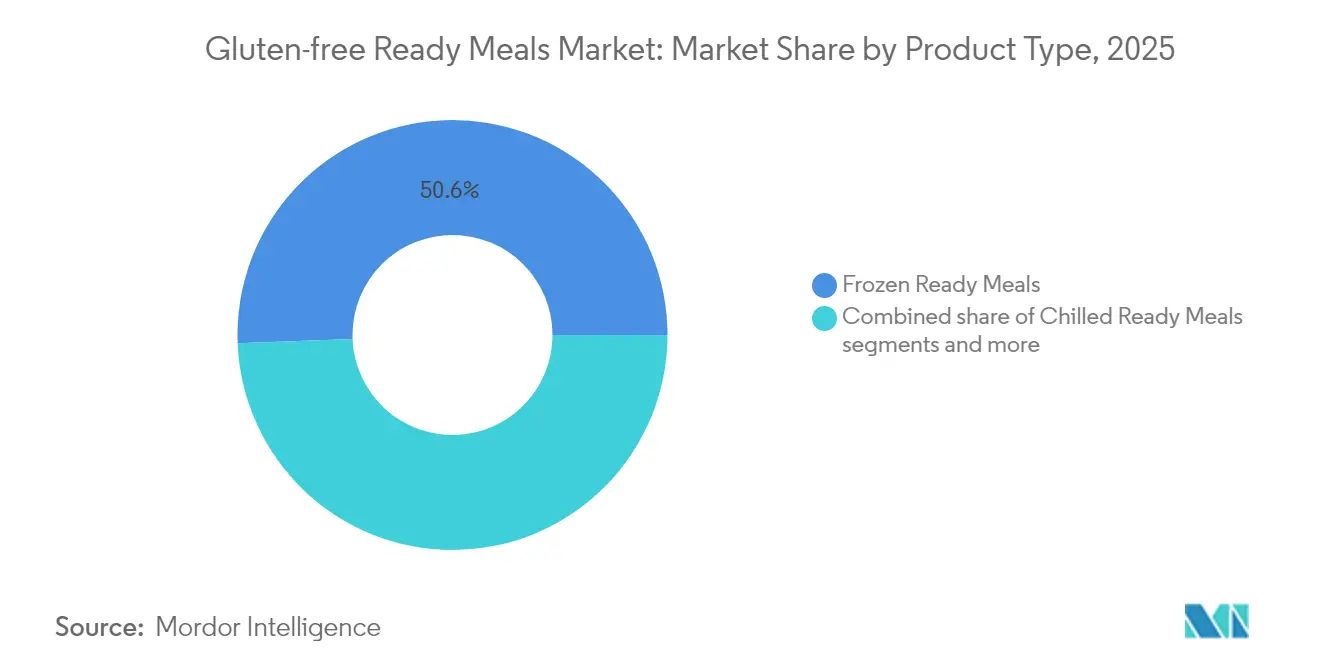
- Per tipologia di prodotto, i piatti pronti surgelati hanno dominato il mercato dei piatti pronti senza glutine con il 50.62% nel 2025; si prevede che le varianti refrigerate cresceranno a un CAGR del 5.79% entro il 2031.
- Per categoria, nel 2025 le opzioni non vegetariane rappresentavano il 57.84% del mercato dei pasti pronti senza glutine, mentre si prevede che le offerte vegetariane cresceranno a un CAGR del 6.18% tra il 2026 e il 2031.
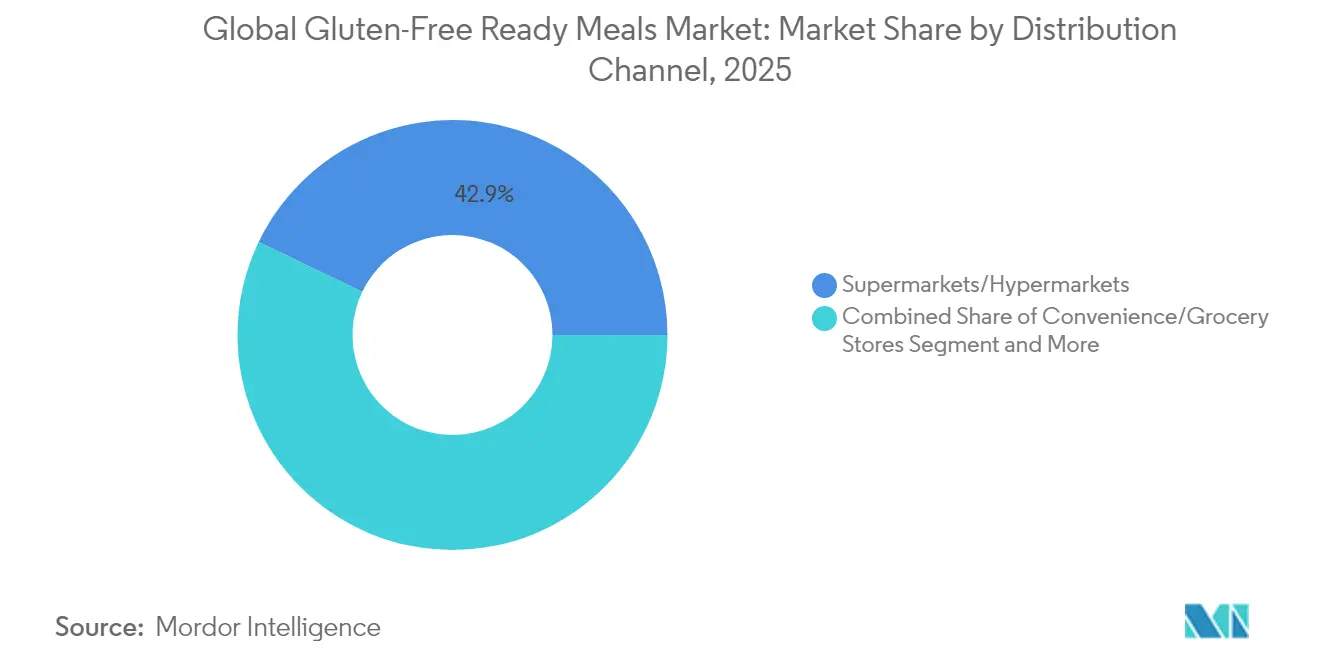
- Per canale di distribuzione, nel 2025 supermercati e ipermercati detenevano una quota del 42.88% del mercato dei piatti pronti senza glutine; si prevede che la vendita al dettaglio online aumenterà a un CAGR del 6.33% nel periodo 2026-2031.
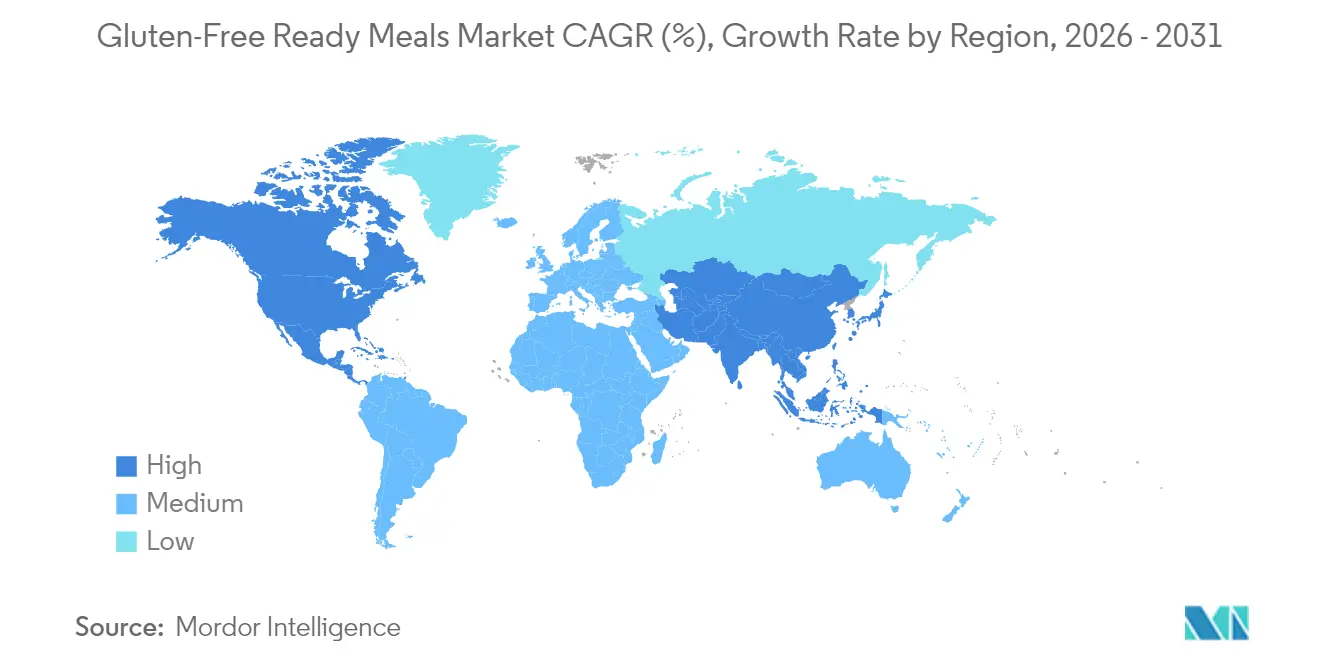
- In termini geografici, nel 2025 il Nord America ha conquistato il 39.92% della quota di mercato dei piatti pronti senza glutine, mentre l'Asia-Pacifico è destinata a registrare il CAGR regionale più elevato, pari al 6.71%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pasti pronti senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza della celiachia e della sensibilità al glutine | + 1.2% | Globale, con un impatto maggiore in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente consapevolezza della salute e del benessere | + 0.9% | Globale, più forte nei mercati sviluppati | Medio termine (2-4 anni) |
| Innovazione nelle proteine vegetali e alternative | + 0.7% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Diversità culturale ed etnica | + 0.5% | Nord America, Europa, centri urbani dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Sapori e tendenze culinarie | + 0.4% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Regolamentazioni governative ed etichettatura | + 0.3% | Globale, con variazioni regionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della celiachia e della sensibilità al glutine
La domanda medica di pasti pronti senza glutine deriva principalmente dalla celiachia, che colpisce circa l'1% della popolazione mondiale[1]Biblioteca nazionale di medicina, "La celiachia colpisce l'1% della popolazione mondiale", pubmed.ncbi.nlm.nih.govLa Food and Drug Administration (FDA) degli Stati Uniti stima che 3 milioni di americani soffrano di celiachia, formando una base di consumatori fondamentale che richiede una rigorosa eliminazione del glutine.[2]Amministrazione per gli alimenti e i farmaci degli Stati Uniti, “Glutine ed etichettatura degli alimenti”, fda.govOltre alle esigenze mediche, la crescita del mercato è trainata dalla crescente consapevolezza della salute tra i consumatori, dall'aumento del reddito disponibile e dalla crescente consapevolezza della sensibilità al glutine. La praticità dei pasti pronti, unita al gusto e alla consistenza migliorati dei prodotti senza glutine, ha ampliato la base di consumatori oltre i limiti di quelli con esigenze mediche. Inoltre, il sostegno di professionisti sanitari e nutrizionisti ha contribuito all'adozione diffusa di prodotti senza glutine.
Crescente consapevolezza della salute e del benessere
Esiste una base significativa di consumatori in tutto il mondo che segue diete senza glutine, comprese persone senza diagnosi di celiachia. Questa preferenza alimentare deriva dalla sensibilità al glutine auto-dichiarata, dalle scelte di stile di vita e dagli obiettivi di salute. I prodotti senza glutine attraggono in particolare i millennial che cercano opzioni con etichetta pulita e senza allergeni, poiché questi prodotti sono comunemente associati a benefici per la salute digestiva, al controllo del peso e al benessere. La pandemia di COVID-19 ha intensificato le scelte alimentari attente alla salute, con fattori come stili di vita sani, età e livelli di reddito che influenzano le decisioni di acquisto di prodotti senza glutine. Questo comportamento dei consumatori ha ampliato la domanda di opzioni senza glutine in tutte le categorie alimentari, tra cui pane, pasta, snack e dessert.
Innovazione nelle proteine vegetali e alternative
I recenti sviluppi tecnologici nel campo delle proteine vegetali hanno migliorato la qualità dei piatti pronti senza glutine. Aziende come Roquette offrono ingredienti specializzati come NUTRALYS® Fava S900M, un isolato di fave con il 90% di contenuto proteico, per alternative a carne e latticini. Le fave offrono vantaggi sia in termini di sostenibilità grazie alla fissazione dell'azoto, sia in termini funzionali, tra cui un'elevata resistenza e stabilità della gelatina. La ricerca indica che fonti proteiche alternative migliorano il valore nutrizionale dei prodotti senza glutine, con le varietà di quinoa che influenzano la struttura della pasta e le caratteristiche di cottura. I prodotti a base di sorgo offrono un indice glicemico inferiore e un contenuto di fibre più elevato rispetto agli amidi senza glutine convenzionali. L'utilizzo di farine alternative come grano saraceno, lenticchie e teff crea prodotti distintivi che soddisfano le preferenze salutistiche dei consumatori, colmando al contempo le carenze proteiche tipiche delle diete senza glutine.
Diversità culturale ed etnica
I cambiamenti demografici e la diversità culturale influenzano significativamente le dinamiche di mercato, poiché la prevalenza della celiachia varia a seconda dei gruppi etnici. La crescente composizione multiculturale della popolazione in diverse regioni guida lo sviluppo dei prodotti e l'espansione del mercato. Fattori culturali che vanno oltre la necessità medica influenzano l'adozione dei prodotti, inclusi i benefici percepiti per la salute e le preferenze alimentari all'interno di specifiche comunità. La crescente diversità etnica nei centri urbani plasma in particolare i modelli di domanda dei consumatori. I modelli di immigrazione e l'acculturazione influenzano i comportamenti alimentari, evidenziando la necessità di soluzioni nutrizionali culturalmente appropriate. La globalizzazione delle preferenze alimentari crea opportunità per piatti pronti senza glutine specifici per ogni etnia. L'aumento dei segmenti etnici della popolazione nei mercati sviluppati crea preferenze e comportamenti di acquisto distinti per i consumatori. Una penetrazione di successo nel mercato in comunità diverse richiede la comprensione di come le restrizioni dietetiche si allineino alle tradizioni alimentari culturali, creando opportunità per prodotti che combinano le preferenze etniche con i requisiti senza glutine. Questo fattore demografico continua a rimodellare l'innovazione di prodotto, le strategie di marketing e i canali di distribuzione nel mercato dei piatti pronti senza glutine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alti costi di produzione | -1.1% | Globale, più grave nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Breve durata di conservazione per i prodotti premium | -0.6% | Regioni globali, in particolare quelle dipendenti dalla catena del freddo | A breve termine (≤ 2 anni) |
| Gusto e percezione della qualità | -0.8% | Globale, impatto più forte nei segmenti sensibili al prezzo | A lungo termine (≥ 4 anni) |
| Appello limitato nelle aree rurali | -0.4% | Regioni rurali in tutto il mondo, gravi nei paesi in via di sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione
I costi di produzione dei piatti pronti senza glutine sono da 2 a 2.5 volte superiori rispetto ai prodotti convenzionali, creando significative barriere di convenienza che limitano l'espansione del mercato. I prodotti senza glutine mantengono prezzi notevolmente superiori, con gli alimenti di base che registrano le maggiori differenze di costo. I costi elevati derivano da molteplici fattori: approvvigionamento specializzato di ingredienti che richiede rigorosi controlli di qualità, investimenti in linee di produzione e attrezzature dedicate per prevenire la contaminazione incrociata, lotti di produzione più piccoli che riducono le economie di scala e protocolli di test completi per soddisfare la soglia di 20 ppm di glutine stabilita dalla FDA. Ulteriori fattori di costo includono strutture di stoccaggio specializzate, misure di controllo qualità migliorate e maggiori costi di manodopera per personale qualificato. Nelle aree rurali, i costi di distribuzione aggravano questi costi di produzione a causa della minore densità di popolazione e dei percorsi di trasporto più lunghi, limitando il potenziale di crescita del mercato nelle regioni meno servite. Queste pressioni combinate sui costi rendono difficile per i produttori mantenere prezzi competitivi garantendo al contempo la qualità e la sicurezza dei prodotti, incidendo in ultima analisi sulla penetrazione del mercato e sui tassi di adozione da parte dei consumatori.
Gusto e percezione della qualità
Le caratteristiche sensoriali rappresentano un limite significativo per il mercato dei piatti pronti senza glutine. Il persistente divario qualitativo tra i prodotti senza glutine e le alternative convenzionali continua a limitare la crescita del mercato. Le preferenze dei consumatori privilegiano fortemente le consistenze dolci, porose e morbide, con una notevole avversione per le caratteristiche salate e gommose. Nonostante i progressi tecnologici, diversi prodotti a base di pane senza glutine mostrano una consistenza e qualità sensoriali migliorate, con alcuni prodotti che eguagliano le versioni a base di grano durante i periodi di conservazione. Tuttavia, ottenere una consistenza e un sapore ottimali rimane una sfida, in particolare nelle formulazioni complesse di piatti pronti in cui interagiscono più ingredienti. Le precedenti esperienze con prodotti senza glutine di qualità inferiore hanno creato impressioni negative durature che continuano a influenzare le decisioni di acquisto, costringendo i produttori a dare priorità al miglioramento dei prodotti e ad attuare programmi di educazione alimentare completi.
Analisi del segmento
Per tipo di prodotto: il dominio del congelato si scontra con l'innovazione del freddo
Si prevede che i piatti pronti surgelati raggiungeranno una quota di mercato del 50.62% nel 2025, a dimostrazione dell'infrastruttura consolidata della catena di approvvigionamento e della familiarità dei consumatori con i cibi pronti surgelati. Il segmento dei surgelati beneficia di una maggiore durata di conservazione e di una minore complessità della catena del freddo, rendendolo accessibile a diversi formati di vendita al dettaglio, inclusi minimarket e mercati rurali. Tuttavia, i piatti pronti refrigerati emergono come il segmento in più rapida crescita, con un CAGR del 5.79% fino al 2031, trainato dalle tendenze alla premiumizzazione e dai vantaggi percepiti in termini di freschezza. I prodotti refrigerati si rivolgono a consumatori attenti alla salute disposti a pagare un sovrapprezzo per la qualità percepita, sebbene si trovino ad affrontare vincoli di durata di conservazione che ne limitano la portata distributiva.
I pasti pronti a lunga conservazione occupano una posizione intermedia, offrendo praticità senza necessità di refrigerazione. I pasti pronti liofilizzati rappresentano il segmento più piccolo, ma mostrano potenziale per applicazioni in ambito ricreativo all'aperto e di preparazione alle emergenze, con innovazioni nella tecnologia di reidratazione che ne migliorano l'appetibilità. Le tecnologie di conservazione avanzate, tra cui la lavorazione ad alta pressione e i trattamenti al plasma freddo, stanno affrontando i limiti della conservabilità in tutti i segmenti, con ricerche che dimostrano una significativa riduzione microbica pur mantenendo la qualità nutrizionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: La spinta verso il consumo di carne sfida il predominio del consumo di vegetali
I piatti pronti non vegetariani detengono una quota di mercato del 57.84% nel 2025. Il segmento non vegetariano beneficia di profili di gusto consolidati e di un contenuto proteico che attrae i consumatori tradizionali, in particolare nei mercati in cui il consumo di carne rimane culturalmente importante. I piatti pronti non vegetariani offrono una soluzione proteica rapida e senza bisogno di cottura. I consumatori attenti alla salute, in cerca di praticità, si rivolgono alle varianti senza glutine che forniscono comunque proteine animali. Diete come chetogeniche, paleo e carnivore danno priorità alle proteine animali, spesso escludendo o limitando i cereali ricchi di glutine.
Le alternative vegetariane accelerano a un CAGR del 6.18% fino al 2031, riflettendo il cambiamento delle preferenze alimentari e l'innovazione nel settore proteico. La crescita vegetariana è alimentata dalle innovazioni nel settore delle proteine vegetali, dalla consapevolezza ambientale e da un posizionamento salutistico che va oltre la tradizionale fascia demografica vegetariana. La crescita del segmento vegetariano riflette anche i cambiamenti demografici, con i consumatori più giovani che mostrano una maggiore accettazione delle alternative vegetali e sono disposti a pagare di più per i benefici percepiti in termini di salute e ambiente.
Per canale di distribuzione: la trasformazione digitale accelera l'accesso alle specialità
Supermercati e ipermercati mantengono una quota di mercato del 42.88% nel 2025, sfruttando i reparti senza glutine consolidati e le abitudini di acquisto dei consumatori per prodotti dietetici speciali. Supermercati e ipermercati stanno rimodellando il panorama della spesa riunendo una varietà di marchi di piatti pronti surgelati e soddisfacendo le diverse preferenze dei consumatori in un unico luogo. Questi punti vendita privilegiano la comodità, vantando servizi come ampi parcheggi, aree giochi per bambini, punti ristoro e persino servizi bancari. Tali offerte non solo attraggono una base di consumatori più ampia, ma stimolano anche l'espansione del segmento. Supermercati e ipermercati offrono regolarmente promozioni, sconti e programmi fedeltà che incoraggiano gli acquirenti a provare piatti pronti senza glutine nuovi o di alta qualità e ad aumentare gli acquisti.
Tuttavia, i negozi al dettaglio online emergono come il canale in più rapida crescita, con un CAGR del 6.33% fino al 2031. La crescita del canale online riflette diversi fattori convergenti, tra cui una migliore ricerca dei prodotti, servizi in abbonamento che garantiscono una disponibilità regolare e informazioni dettagliate sui prodotti che aiutano i consumatori a orientarsi tra le esigenze dei consumatori senza glutine. I consumatori più propensi alla spesa alimentare online rispecchiano da vicino la demografia principale dei consumatori senza glutine. Questa tendenza è guidata dalla crescente adozione di piattaforme digitali, dalla praticità e dalla crescente consapevolezza delle diete senza glutine tra questi gruppi. Tuttavia, l'espansione online si scontra con sfide come i costi associati alla logistica della catena del freddo e l'abitudine dei consumatori di esaminare i prodotti freschi prima dell'acquisto. Questo scenario apre la strada a modelli ibridi, che integrano perfettamente gli ordini online con i ritiri in negozio o i servizi di consegna.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei pasti pronti senza glutine in Nord America e nella regione Asia-Pacifico
Il Nord America detiene una quota di mercato del 39.92% nel 2025, riflettendo quadri normativi maturi, una consolidata consapevolezza dei consumatori e una maggiore prevalenza della celiachia tra i principali gruppi demografici. La regione beneficia degli standard di etichettatura senza glutine della FDA, in vigore dal 2013, e dell'ampia accettazione al dettaglio di prodotti dietetici speciali. Tuttavia, l'Asia-Pacifico emerge come la regione in più rapida crescita, con un CAGR del 6.71% fino al 2031, trainata dall'urbanizzazione, dall'aumento del reddito disponibile e dalla crescente consapevolezza della salute tra la popolazione della classe media in espansione. Il Nord America mostra caratteristiche di mercato mature, tra cui un'ampia accettazione al dettaglio, catene di approvvigionamento consolidate e la disponibilità dei consumatori a pagare prezzi più elevati per prodotti dietetici speciali.
Mercato dei pasti pronti senza glutine in APAC, EMEA e Sud America
Il potenziale di crescita dell'area Asia-Pacifico è particolarmente forte nei mercati sviluppati come Giappone, Australia e Singapore, dove i quadri normativi supportano l'etichettatura "senza glutine" e le infrastrutture di vendita al dettaglio possono accogliere prodotti speciali. La traiettoria di crescita della regione dipende dalla continua urbanizzazione, dall'aumento del reddito disponibile e dalla graduale occidentalizzazione della dieta, che crea una maggiore ricettività verso i cibi pronti. Le aziende che puntano all'area Asia-Pacifico devono destreggiarsi tra diversi contesti normativi, preferenze di gusto e sensibilità al prezzo, costruendo al contempo reti di distribuzione in grado di supportare i requisiti della catena del freddo per prodotti refrigerati e surgelati di alta qualità. L'Europa mantiene una crescita costante, supportata dal Regolamento UE 828/2014 che stabilisce requisiti armonizzati di etichettatura "senza glutine" in tutti gli Stati membri, con prodotti etichettati "senza glutine" che non contengono più di 20 mg/kg di glutine. La regione dimostra una forte accettazione da parte dei consumatori dei prodotti alimentari di alta qualità e una forte propensione a pagare per la qualità, creando condizioni favorevoli per i piatti pronti senza glutine refrigerati e biologici. Le ricerche nei mercati europei confermano la persistenza di sovrapprezzi per i prodotti senza glutine, con gli alimenti di base che mostrano le maggiori differenze di prezzo, tuttavia gli studi sui consumatori indicano una crescente soddisfazione per la qualità e la disponibilità dei prodotti. I mercati emergenti del Sud America, del Medio Oriente e dell'Africa rappresentano opportunità a lungo termine, con l'espansione delle moderne infrastrutture di vendita al dettaglio e l'aumento della consapevolezza sanitaria, sebbene l'attuale penetrazione rimanga limitata dalle sfide distributive, dalle lacune normative e dalla sensibilità ai prezzi che limita l'adozione di prodotti premium.
Panorama normativo
I piatti pronti senza glutine sono soggetti a normative sugli allergeni e sulle diciture che si basano su soglie misurabili e controlli documentati. Negli Stati Uniti, la FDA definisce la dicitura "senza glutine" ai sensi del 21 CFR 101.91, che richiede che gli alimenti contengano meno di 20 ppm di glutine. I produttori devono inoltre tenere conto di ulteriori obblighi di registrazione per gli ingredienti fermentati, idrolizzati o distillati, per i quali i test possono risultare meno semplici.
Nell'Unione europea, il Regolamento di esecuzione (UE) n. 828/2014 della Commissione stabilisce soglie armonizzate per i prodotti senza glutine (meno di 20 mg/kg) e a bassissimo contenuto di glutine (meno di 100 mg/kg), supportando l'etichettatura transfrontaliera dei piatti pronti venduti attraverso la grande distribuzione moderna. L'attenzione normativa si sta inoltre spostando verso i controlli sulla contaminazione incrociata lungo tutta la catena di approvvigionamento. Nel gennaio 2026, la FDA statunitense ha pubblicato una richiesta di informazioni sull'etichettatura e la prevenzione della contaminazione incrociata del glutine per gli alimenti confezionati, con un periodo di consultazione esteso fino ad aprile 2026, e ha segnalato lacune nei dati relativi ai cereali contenenti glutine diversi dal frumento (orzo, segale) e alla contaminazione incrociata dell'avena. Oltre alle norme sulle dichiarazioni, il Regolamento (UE) n. 1169/2011 dell'UE richiede la divulgazione obbligatoria dei cereali contenenti glutine (frumento, segale, orzo, avena) negli elenchi degli ingredienti, influenzando la trasparenza delle formulazioni e i flussi di lavoro di confezionamento anche quando non viene utilizzata la dicitura "senza glutine".
Panorama competitivo
Il mercato dei piatti pronti senza glutine presenta una concentrazione frammentata, che offre opportunità sia ai conglomerati alimentari affermati che agli operatori specializzati di acquisire quote di mercato attraverso un posizionamento differenziato. Tra i leader di mercato figurano Nestlé SA, Conagra Brands, Amy's Kitchen, Unilever PLC e Nomad Foods Ltd. Le principali aziende alimentari stanno perseguendo strategie di riorganizzazione del portafoglio. Il consolidamento strategico continua a ridefinire le dinamiche competitive.
L'adozione della tecnologia emerge come un fattore di differenziazione chiave, con le aziende che investono in metodi di conservazione avanzati per affrontare i vincoli di shelf-life che storicamente hanno limitato l'espansione dei prodotti premium. Le tecnologie di lavorazione non termica, tra cui la lavorazione ad alta pressione, il plasma freddo e la sterilizzazione assistita da microonde, consentono una shelf-life prolungata, mantenendo al contempo le qualità nutrizionali e organolettiche. I nuovi disruptor si concentrano su modelli di vendita diretta al consumatore e servizi in abbonamento che aggirano i limiti della vendita al dettaglio tradizionale, sebbene la scalabilità rimanga limitata dai costi logistici della catena del freddo e dalle spese di acquisizione dei consumatori.
Nel settore dei piatti pronti senza glutine, le aziende stanno sfruttando le tendenze salutistiche, affrontando al contempo sfide come i prezzi elevati e la replicabilità del gusto. I marchi stanno innovando introducendo pasti senza glutine per famiglie e sviluppando sottomarche a base vegetale rivolte ad adolescenti e adulti. Queste iniziative evidenziano una tendenza più ampia verso la personalizzazione e la sostenibilità. Mentre i grandi marchi si assicurano che i pasti senza glutine siano convenienti, gustosi e ampiamente disponibili, i marchi più piccoli danno priorità a sicurezza, salute e affidabilità.
Leader del settore dei piatti pronti senza glutine
-
Nestlè SA
-
Marchi Conagra
-
La cucina di Amy
-
Nomad Alimenti Ltd.
-
PLC Unilever
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: La richiesta di informazioni (Request for Information, FED) di gennaio 2026 relativa all'etichettatura contro la contaminazione incrociata continua a influenzare l'etichettatura dei prodotti senza glutine in tutto il settore, con il periodo di consultazione esteso fino ad aprile 2026. Ciò indica un ulteriore inasprimento delle normative in materia di diciture "senza glutine" e controlli sulla contaminazione incrociata.
- Maggio 2026: Amy's Kitchen ha annunciato l'espansione della distribuzione in oltre 150 magazzini Costco, incluso il lancio delle enchiladas al formaggio senza glutine. L'inserimento in un canale di vendita ad alto volume, basato sull'adesione al programma fedeltà, favorisce confezioni più grandi e una più rapida prova del prodotto a livello domestico, contribuendo ad aumentare i volumi di pasti surgelati senza glutine.
- Ottobre 2024: Feel Good Foods ha lanciato sul mercato ravioli surgelati senza glutine a base di brodo di pollo, realizzati con un involucro a base di farina di riso. Il lancio ha ampliato l'offerta di prodotti surgelati senza glutine, includendo ravioli e piatti confortevoli, aggiungendo varietà e alzando il livello qualitativo in termini di consistenza ed esperienza gustativa nel settore degli alimenti pronti senza glutine.
Ambito e metodologia
Il mercato globale dei pasti pronti senza glutine include i ricavi di pasti surgelati, pasti secchi e altri generati attraverso supermercati/ipermercati, minimarket, negozi online e altri. Inoltre, lo studio copre le entrate di mercato nei principali paesi delle regioni Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| Piatti pronti surgelati |
| Piatti pronti refrigerati |
| Scaffale stabile |
| Piatti pronti liofilizzati |
| Vegetariana |
| Non vegetariano |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Piatti pronti surgelati | |
| Piatti pronti refrigerati | ||
| Scaffale stabile | ||
| Piatti pronti liofilizzati | ||
| Per Categoria | Vegetariana | |
| Non vegetariano | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei piatti pronti senza glutine?
Nel 2.14 il mercato ha raggiunto 2026 miliardi di dollari e si prevede che raggiungerà 2.81 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dei piatti pronti senza glutine?
Il Nord America è in testa con una quota del 39.92% nel 2025, supportata da chiare norme di etichettatura della FDA e da una maggiore prevalenza diagnosticata della celiachia.
Quale segmento di tipologia di prodotto sta crescendo più rapidamente?
I pasti pronti refrigerati stanno registrando il tasso di espansione più elevato, con un CAGR previsto del 5.79% nel periodo 2026-2031, trainato dalla preferenza dei consumatori per la freschezza.
In che modo l'e-commerce sta influenzando il mercato dei piatti pronti senza glutine?
I negozi al dettaglio online rappresentano il canale in più rapida crescita e dovrebbero registrare un CAGR del 6.33%, poiché migliorano la scoperta dei prodotti e offrono la comodità dell'abbonamento ai consumatori con esigenze alimentari particolari.


