

Dimensioni e quota del mercato dell'abbigliamento invernale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
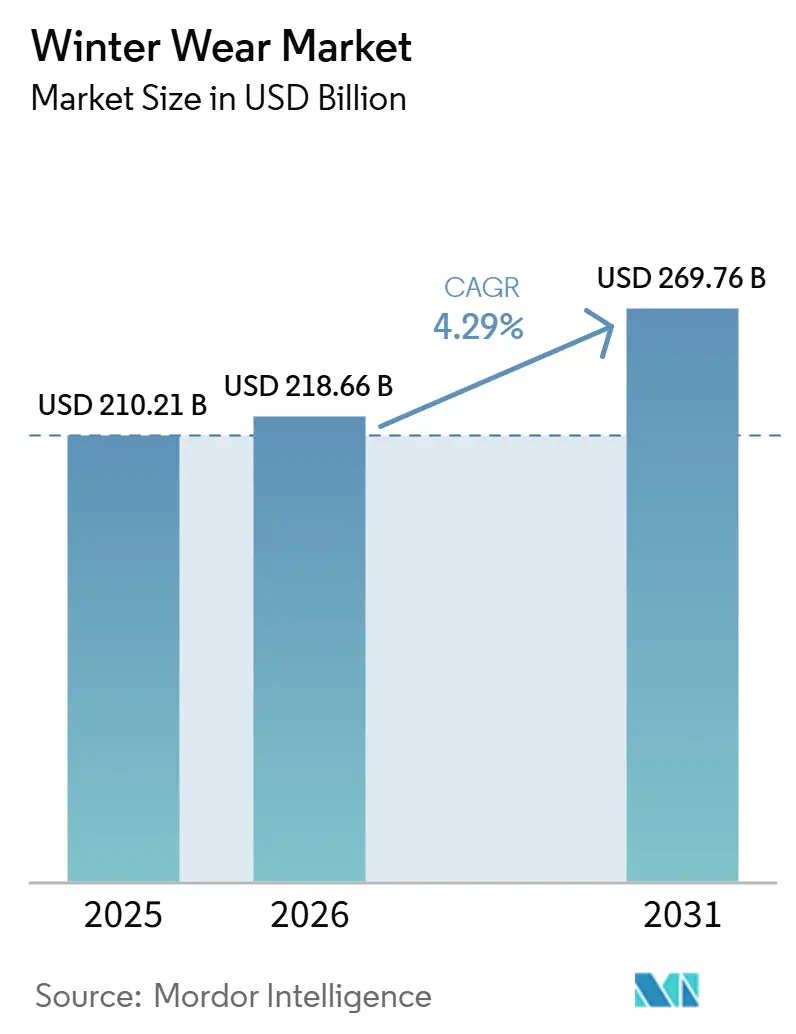
| Dimensione del mercato (2026) | 218.66 miliardo di dollari |
| Dimensione del mercato (2031) | 269.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.29% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'abbigliamento invernale di Mordor Intelligence
Il mercato dell'abbigliamento invernale valeva 210.21 miliardi di dollari nel 2025 e si prevede che raggiungerà i 218.66 miliardi di dollari nel 2026 e i 269.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.29% dal 2026 al 2031. Questa traiettoria misurata indica un settore maturo in cui la crescita dipende meno dal volume e più dalla capacità di reagire alla volatilità climatica, alla scienza dei materiali e ai cambiamenti normativi. I marchi che collegano i picchi di domanda all'analisi meteorologica in tempo reale, investono in tessuti intelligenti e integrano la responsabilità del fine vita nella progettazione del prodotto dettano il ritmo della competizione. L'Europa mantiene la supremazia grazie a una consolidata cultura degli sport invernali, ma l'Asia-Pacifico genera i maggiori incrementi, poiché l'aumento dei redditi si interseca con una crescente propensione per le attività ricreative all'aperto. Ad esempio, secondo Sport England, circa 298,500 persone hanno praticato sport invernali in Inghilterra tra novembre 2023 e novembre 2024. [1]Fonte: Sport England, "Numero di persone che praticano sport invernali in Inghilterra", sportengland.orgQuesto ha segnato un aumento rispetto all'anno precedente, durante il quale 290,500 persone hanno praticato sport invernali. I tessuti sintetici dominano perché coniugano prestazioni e controllo dei costi, mentre i rivenditori specializzati prosperano abbinando consulenza tecnica a esperienze immersive in negozio, un mix che i negozi online faticano ancora a replicare.
Punti chiave del rapporto
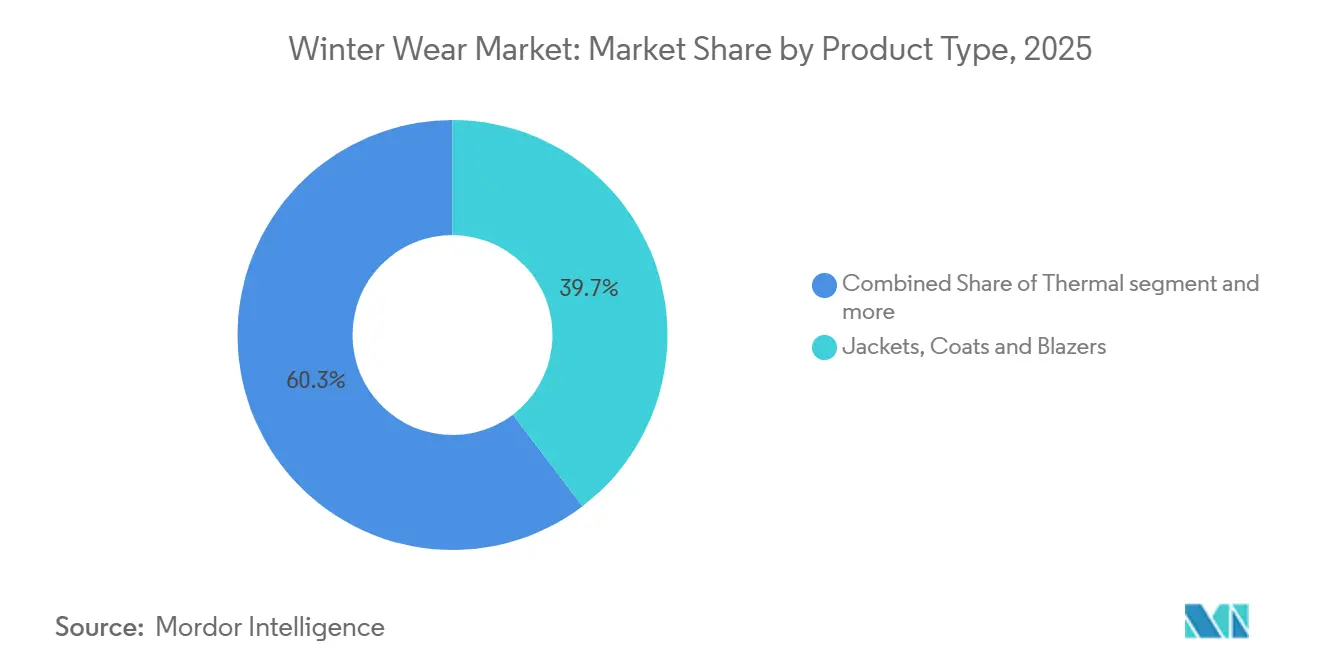
- Per tipologia di prodotto, giacche, cappotti e blazer hanno rappresentato il 39.67% del fatturato nel 2025, mentre l'abbigliamento termico sta crescendo a un tasso di crescita annuo composto (CAGR) del 6.04% fino al 2031.
- Per quanto riguarda gli utenti finali, la domanda degli adulti ha rappresentato l'81.23% nel 2025, ma il segmento dei bambini è destinato a registrare l'espansione più rapida, con un tasso di crescita annuo composto (CAGR) del 5.78% fino al 2031.
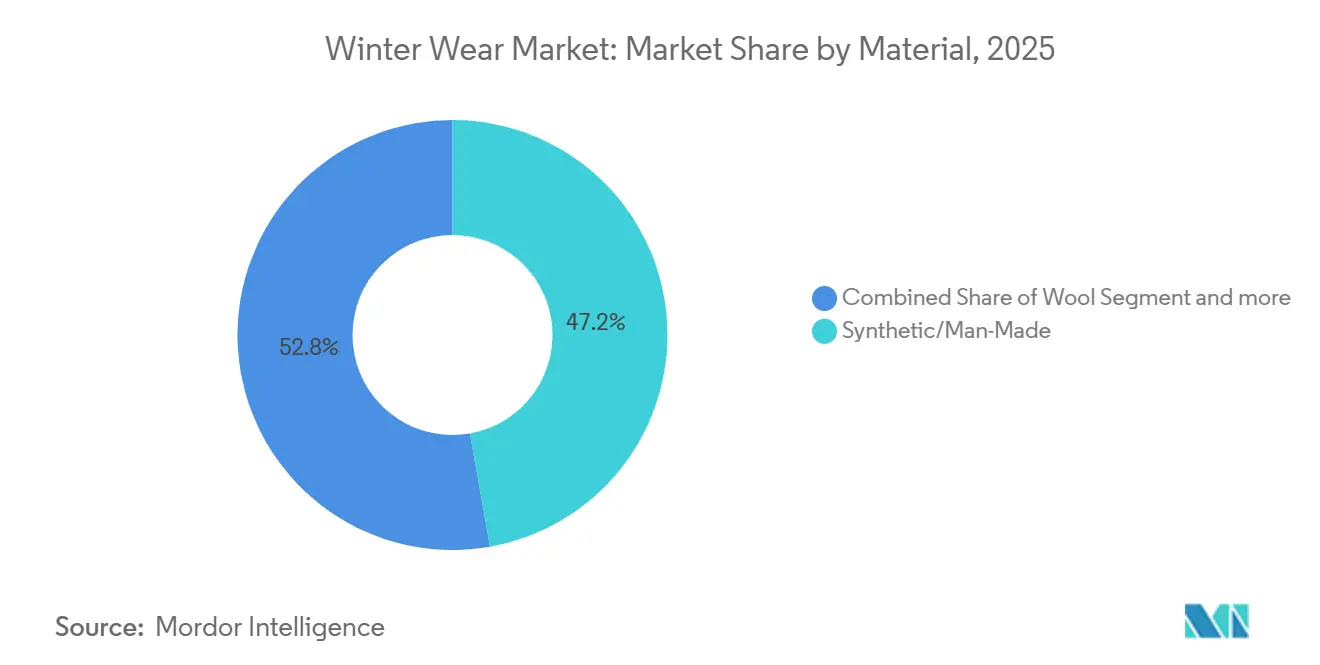
- Per tipologia di materiale, le fibre sintetiche/artificiali hanno rappresentato il 47.21% delle vendite nel 2025, e la lana ha registrato la crescita più rapida con un CAGR del 5.57%, principalmente perché i miglioramenti prestazionali compensano i prezzi più elevati delle fibre naturali.
- Per canale di distribuzione, i negozi specializzati hanno rappresentato il 37.21% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 6.29% grazie alla competenza in negozio e ai servizi di vestibilità su misura.
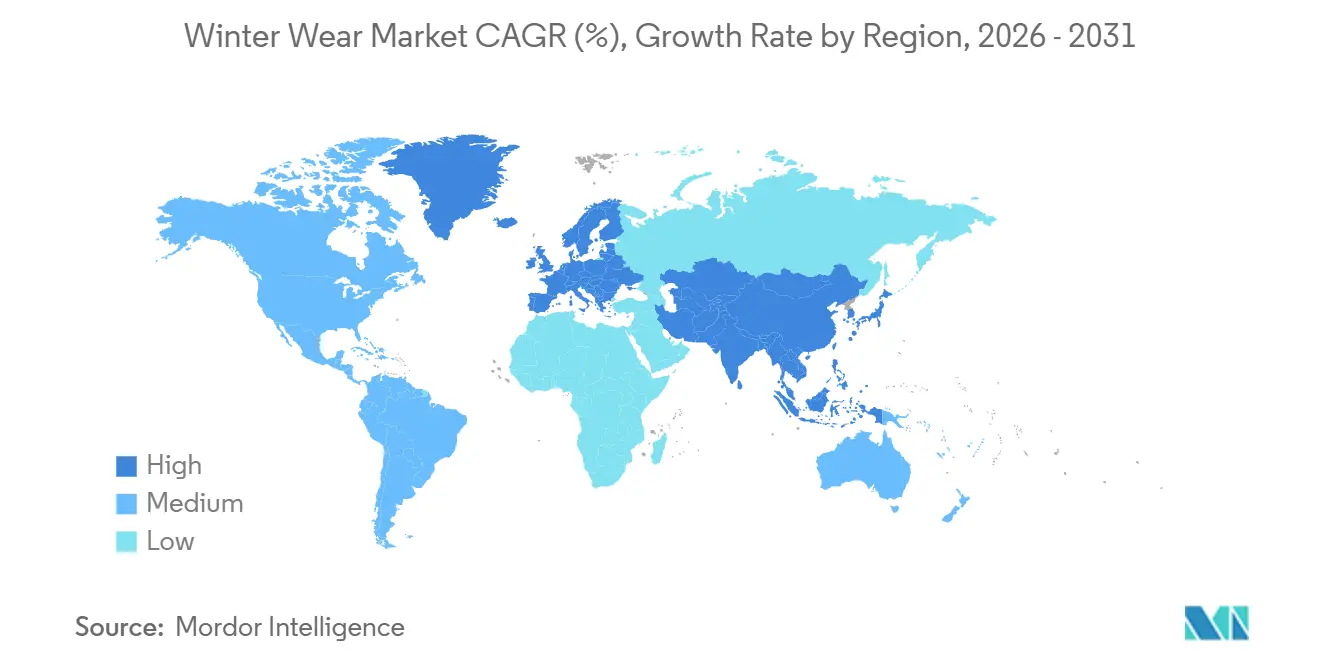
- In termini geografici, l'Europa ha dominato con il 41.24% del valore globale nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per ampliare la torta con un CAGR del 6.24% grazie all'urbanizzazione, alla spesa discrezionale e alla promozione del turismo invernale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'abbigliamento invernale
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I cambiamenti climatici influenzano i modelli di domanda | + 0.8% | Globale, con impatti acuti nelle pianure settentrionali e nelle regioni artiche | Medio termine (2-4 anni) |
| Progressi tecnologici nello sviluppo dei tessuti | + 0.6% | Globale, con centri di innovazione in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescita del turismo invernale e delle attività ricreative all'aperto. | + 0.5% | Nord America, Europa e mercati emergenti dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente attenzione alla sostenibilità e alle innovazioni di prodotto ecocompatibili | + 0.4% | L’Europa e il Nord America sono in testa, con un’espansione anche nell’Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nell'abbigliamento riscaldato e funzionale | + 0.3% | Mercati principali del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Tendenze della moda in evoluzione e stili di vita dei consumatori in trasformazione | + 0.2% | Globale, con le capitali della moda che guidano l'adozione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I cambiamenti climatici influenzano i modelli di domanda
Inverni più brevi e caldi si accompagnano a eventi estremi più frequenti che possono abbassare le temperature durante la notte e scatenare tempeste improvvise. La Quinta Valutazione Nazionale del Clima ha registrato un aumento degli eventi invernali estremi in Nord America, mentre i rapporti sul campo del New Hampshire hanno rilevato che il 75% degli operatori di attività ricreative all'aperto si trova a fronteggiare stagioni troncate. Ad esempio, secondo Environment and Climate Change Canada, nel 2023 la temperatura media in Canada era di 2.8 gradi Celsius, la più bassa dell'ultimo decennio dopo il 2010. [2]Fonte: Environment and Climate Change Canada, "Cambiamenti di temperatura in Canada - Indicatori canadesi di sostenibilità ambientale", canada.caI consumatori stanno reagendo privilegiando strati esterni versatili, in grado di far fronte a sbalzi di temperatura irregolari e precipitazioni intense. I rivenditori ora utilizzano modelli meteorologici iperlocali per ottimizzare il rifornimento, riducendo il rischio di ribassi e accelerando i tempi di consegna a scaffale per le scorte adattabili al clima. A loro volta, i fornitori dotati di pipeline di progettazione digitale possono modificare il peso dell'isolamento o i rivestimenti impermeabili quasi in tempo reale, un'agilità che manca ai pianificatori stagionali tradizionali. Il risultato è una curva di domanda per il mercato dell'abbigliamento invernale non più fluida, ma punteggiata, che premia gli operatori che cambiano rapidamente.
Progressi tecnologici nello sviluppo dei tessuti
I tessuti intelligenti stanno ridefinendo gli standard prestazionali. Gli ingegneri dell'Università di Waterloo hanno creato un tessuto a maglia polimerico-nanoparticelle che si autoriscalda di 30°C dopo dieci minuti di esposizione diretta al sole, eliminando batterie e cavi. Parallelamente, i tessuti fotonici bimodali, pubblicati su Science Advances, ampliano le fasce di comfort per l'utente di 8.5°C grazie alla commutazione automatica tra riscaldamento solare e raffreddamento a infrarossi. Queste innovazioni trasformano i capi d'abbigliamento da isolamento passivo a sistemi attivi di gestione termica, aprendo la strada a fasce di prezzo premium e opportunità di licenza. Inoltre, le fibre aerogel ispirate all'orso polare pesano un quinto della piuma d'oca, pur offrendo un calore paragonabile. Questa trasformazione stimola la ricerca e lo sviluppo collaborativi tra chimici delle fibre e marchi storici di capispalla, portando l'innovazione di laboratorio direttamente nelle vetrine dei negozi.
Crescita del turismo invernale e delle attività ricreative all'aperto.
Secondo il Bureau of Economic Analysis (BEA) statunitense, nel 2023 le attività ricreative all'aperto negli Stati Uniti hanno contribuito con 639.5 miliardi di dollari, pari al 2.3% del PIL nazionale e sostenendo 5 milioni di posti di lavoro. Solo nel Wyoming, le attività legate agli sport invernali hanno generato 2.2 miliardi di dollari e 15,798 posti di lavoro nel 2024, secondo l'Office of Outdoor Recreation del Wyoming. Questi flussi proteggono il mercato dell'abbigliamento invernale dalla variabilità meteorologica, favorendo la creazione di guardaroba multi-attività adatti allo sci, all'escursionismo fuoripista e all'utilizzo dei sentieri nelle mezze stagioni. I gestori dei resort e le amministrazioni locali investono in impianti di innevamento artificiale, reti di sentieri percorribili in tutte le stagioni e complessi di pattinaggio su ghiaccio al coperto, garantendo un flusso costante di visitatori anche quando le nevicate naturali diminuiscono. I marchi colgono l'occasione per offrire sistemi modulari di stratificazione, intimo termico, strati intermedi e accessori adatti a tutte le stagioni, aumentando così il prezzo medio di vendita e uniformando la stagionalità dei ricavi.
Crescente attenzione alla sostenibilità e alle innovazioni di prodotto ecocompatibili
La regolamentazione sta trasformando il design eco-consapevole da semplice monito a necessità giuridica. L'Unione Europea ha introdotto un Regolamento sulla progettazione ecocompatibile per prodotti sostenibili nel 2025, segnalando i tessuti come categoria prioritaria e richiedendo materiali durevoli, riciclabili e tracciabili. Analogamente, il disegno di legge 707 del Senato della California estende la responsabilità del produttore all'abbigliamento venduto all'interno dello Stato, richiedendo sistemi di raccolta e riciclo entro il 2026. Dal lato dell'offerta, Mitsubishi Corporation ora immette monomeri derivati dalla CO₂ nelle catene di poliestere per le giacche The North Face, dimostrando un percorso di riduzione dei gas serra dalla culla al cancello. Queste iniziative spostano il vantaggio competitivo verso i primi a muoversi in grado di documentare l'origine delle fibre, gli input chimici e la riciclabilità, ridefinendo il modo in cui l'industria dell'abbigliamento invernale definisce qualità e prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le fluttuazioni stagionali della domanda limitano le vendite durante tutto l'anno. | - 0.2% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fluttuazioni volatili dei prezzi delle materie prime | - 1.3% | Global | Medio termine (2-4 anni) |
| Bassa penetrazione del mercato nelle regioni emergenti | - 0.4% | Asia-Pacifico, America Latina | A lungo termine (≥ 4 anni) |
| Intensa concorrenza tra i marchi di abbigliamento globali | - 0.5% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le fluttuazioni stagionali della domanda limitano le vendite durante tutto l'anno.
Le fluttuazioni stagionali della domanda portano a una forte concentrazione delle vendite durante i mesi autunnali e invernali, con conseguente generazione di ricavi irregolare nel corso dell'anno. I rivenditori e i produttori si trovano spesso a dover gestire un accumulo di scorte durante la bassa stagione, aumentando i costi di stoccaggio e gestione. Ciò crea anche pressione sui prezzi, con conseguenti forti sconti a fine stagione per smaltire le scorte invendute. Inoltre, la pianificazione della produzione diventa complessa a causa della breve finestra di vendita, con ripercussioni sull'efficienza della catena di approvvigionamento e sulla redditività. Le aziende sono inoltre costrette a fare molto affidamento sull'accuratezza delle previsioni, dove anche piccoli errori di calcolo della domanda possono portare a situazioni di esaurimento scorte o eccesso di stock. Anche le attività di marketing e promozionali sono concentrate in un arco di tempo limitato, aumentando la concorrenza stagionale tra i marchi. Di conseguenza, il flusso di cassa rimane ciclico, con forti picchi durante i mesi invernali e prestazioni più deboli nel resto dell'anno.
Fluttuazioni volatili dei prezzi delle materie prime
I futures del cotone sono rimbalzati tra 0.77 e 0.92 dollari per libbra nel 2024, a causa delle inondazioni che hanno colpito il Punjab e della siccità che ha colpito il Texas, compromettendo la prevedibilità dei costi, secondo il Dipartimento dell'Agricoltura degli Stati Uniti. Le materie prime del poliestere sono state vincolate alla volatilità petrolchimica; l'intervallo di 12-70 dollari al barile del greggio Brent a 97 mesi nel 2024 ha gonfiato i prezzi dei filamenti utilizzati nei gusci ad alte prestazioni. Oltre alle turbolenze di medio termine, la legge dell'UE sulla catena di approvvigionamento a deforestazione zero obbliga gli importatori di abbigliamento a certificare l'origine tracciabile delle fibre vegetali, determinando una spesa per la conformità, secondo il Parlamento europeo. I marchi che si coprono con materiali sintetici riciclati si trovano ad affrontare colli di bottiglia nella capacità produttiva: la domanda globale di rPET ha superato l'offerta del 22% lo scorso anno, costringendo a premi sul mercato spot. Nel complesso, queste variabili comprimono il margine lordo e limitano il margine di manovra del mercato dell'abbigliamento invernale per promozioni aggressive.
Analisi del segmento
Per tipo di prodotto: il dominio dei capispalla stimola l'innovazione
Nel 2025, giacche, cappotti e blazer hanno rappresentato la quota maggiore del fatturato, pari al 39.67%, a testimonianza del loro ruolo di prima linea di difesa contro gli sbalzi di temperatura e le forti raffiche di vento. Il segmento prospera grazie all'integrazione di laminati a tre strati, prese d'aria tagliate al laser e idrorepellenti senza PFC, che prolungano la durata dei capi e al contempo rispettano le normative ecocompatibili. I marchi premium integrano spesso dispositivi di localizzazione per valanghe, ID NFC per i capi e pannelli termici sincronizzati con lo smartphone, aumentando il valore medio unitario. Maglioni e cardigan rimangono capi essenziali per i climi di transizione, grazie alle lavorazioni in misto lana merino che regolano l'umidità e resistono agli odori. Sciarpe, foulard, stole e scialli, invece, occupano un punto d'incontro ideale tra cultura, moda e funzionalità, soprattutto in India e Medio Oriente durante le ondate di freddo serali. I risultati mostrano una struttura a coda lunga: il segmento principale dell'abbigliamento esterno protegge la quota di mercato, ma le nicchie periferiche immettono una velocità maggiore, garantendo che il mercato dell'abbigliamento invernale rimanga dinamico in tutte le fasce di prezzo.
Sebbene il segmento dell'abbigliamento termico sia più piccolo, la crescita complessiva supera quella generale con un CAGR del 6.04%. L'abbigliamento termico è il segmento in più rapida crescita grazie alla crescente domanda di isolamento leggero ma altamente efficace nei climi freddi. La maggiore partecipazione ad attività all'aperto come trekking, sci e sport invernali sta spingendo verso l'adozione di strati base ad alte prestazioni. I consumatori si stanno inoltre orientando verso un abbigliamento multistrato, in cui l'intimo termico funge da strato base essenziale. I progressi tecnologici nei tessuti traspiranti, elastici e ad asciugatura rapida migliorano ulteriormente comfort e funzionalità. Inoltre, la crescente preferenza per una protezione dal freddo a prezzi accessibili nei mercati emergenti sta ampliando la base di consumatori per l'abbigliamento termico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le donne guidano mentre i bambini accelerano
Nel 2025, gli adulti hanno mantenuto la quota maggiore del mercato, pari all'81.23%, a testimonianza di un maggiore ricambio di guardaroba, dei codici di abbigliamento professionali e delle diverse esigenze di vestibilità, dalle taglie petite alle plus-size. I marchi che si rivolgono al pubblico femminile integrano gomiti preformati, vita regolabile e colorazioni in linea con le tendenze stagionali. I programmi fedeltà basati su app di personalizzazione incentivano gli acquisti ripetuti, mentre le collaborazioni con influencer stimolano il traffico e-commerce transfrontaliero. Tuttavia, la crescita più significativa si registra nell'abbigliamento per bambini, con una previsione di accelerazione a un tasso annuo composto del 5.78%. La disponibilità dei genitori a pagare un prezzo più alto per sicurezza e comfort stimola le vendite di inserti riflettenti, giacche da sci con GPS integrato e polsini regolabili che prolungano la durata dei capi.
Secondo il Bureau of Economic Analysis (BEA), il boom delle attività ricreative all'aperto documentato dal Bureau of Economic Analysis ha incoraggiato la partecipazione delle famiglie agli snowpark e alle piste di pattinaggio sul ghiaccio urbane, alimentando la domanda di attrezzature multi-attività per i giovani. Ad esempio, nella stagione 2023/24, in Canada si contavano 2,860 piste di hockey su ghiaccio al coperto e 5,000 all'aperto, secondo la Federazione Internazionale di Hockey su Ghiaccio. [3] Fonte: Federazione Internazionale di Hockey su Ghiaccio, "Riepilogo della stagione IIHF 2023-24", blob.iihf.comLe linee per bambini ora rispecchiano le specifiche tecniche degli adulti, ad esempio, con un'impermeabilità di 20,000 mm e catarifrangenti RECCO, colmando il divario storico tra capi di moda miniaturizzati e abbigliamento tecnico autentico. I prodotti da uomo mantengono una crescita costante concentrandosi su robustezza e funzionalità: giacche resistenti all'abrasione, capi versatili adatti al lavoro e modelli per pendolari urbani. Nel complesso, la ripartizione demografica sottolinea come i cambiamenti nello stile di vita stiano orchestrando la riorganizzazione della spesa nel mercato dell'abbigliamento invernale.
Per materiale/tessuto: la leadership sintetica accelera
Nel 2025, le fibre sintetiche/artificiali rappresentavano il 47.21% del valore totale, mentre la lana ha registrato una crescita del 5.57%, trainata da innovazioni nei filamenti continui come i filati a nucleo cavo che intrappolano l'aria riducendo al contempo l'ingombro. I tessuti sintetici e artificiali dominano il mercato dell'abbigliamento invernale perché sono economici, scalabili e altamente versatili. Materiali come il poliestere e il nylon offrono un elevato isolamento, durata e resistenza all'acqua a un costo molto inferiore rispetto alle fibre naturali. Sono ampiamente utilizzati nella produzione di massa di giacche, indumenti termici e abbigliamento sportivo, il che li rende la scelta preferita per la produzione su larga scala. Inoltre, la loro facilità di miscelazione con altre fibre e la compatibilità con trattamenti che ne migliorano le prestazioni ne aumentano ulteriormente l'adozione da parte dei marchi.
La lana sta crescendo rapidamente grazie alla crescente domanda di materiali naturali, sostenibili e di alta qualità per l'abbigliamento invernale. I consumatori si stanno orientando sempre più verso tessuti ecocompatibili e biodegradabili, incentivando l'adozione della lana. Le varianti di lana merino e di lana fine offrono calore, traspirabilità e resistenza agli odori superiori, risultando ideali sia per l'abbigliamento invernale outdoor che per quello di lusso. Le tendenze di premiumizzazione in Europa e Nord America, insieme alla crescente preferenza per un comfort termico di alta qualità, stanno ulteriormente accelerando la crescita della lana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i negozi specializzati mantengono il vantaggio
Nel 2025, i rivenditori specializzati hanno rappresentato il 37.21% del fatturato globale. I clienti cercano servizi di verifica della vestibilità, consigli su come vestirsi a strati e assistenza post-vendita, elementi più difficili da replicare online. I negozi flagship offrono sempre più spesso camere ipobariche, analizzatori digitali per scarponi da sci e pareti espositive con tecnologia RFID, trasformando le visite in esperienze immersive. Il commercio al dettaglio online, in crescita a un tasso annuo composto del 6.29%, ha beneficiato dell'impulso dato dalle abitudini di acquisto durante la pandemia, offre un assortimento senza pari, ma deve ancora affrontare tassi di reso prossimi al 28% per i capispalla isolanti, principalmente a causa dell'incertezza sulle taglie e della errata rappresentazione dei colori.
Supermercati e ipermercati conquistano i consumatori attenti al budget grazie alla disponibilità immediata dei prodotti, soprattutto nei mercati emergenti dove gli eventi invernali sono rari ma improvvisi. I pop-up store con vendita diretta al consumatore, gli abbonamenti a box di prodotti e gli allestimenti mobili su furgoni rientrano nella categoria degli "altri canali", ognuno dei quali crea piccole nicchie di fidelizzazione combinando la comodità digitale con la possibilità di provare i prodotti di persona. Nel complesso, questa interazione mantiene il mercato dell'abbigliamento invernale omnicanale, spingendo i marchi a sincronizzare dati di inventario, prezzi e promozioni su tutti i punti di contatto. Supermercati e ipermercati svolgono un ruolo chiave nel mercato dell'abbigliamento invernale offrendo capi stagionali accessibili e facilmente reperibili, rivolgendosi in particolare agli acquirenti di massa e a quelli impulsivi durante i mesi invernali di punta.
Analisi geografica
La quota di mercato europea del 41.24% nel 2025 riflette la tradizione degli sport invernali alpini e scandinavi, unita a consumatori benestanti che apprezzano l'abbigliamento tecnico con certificazione ecologica. Germania, Francia e Spagna assorbono una quota significativa delle importazioni di abbigliamento del continente e l'impulso politico, come la direttiva sulla responsabilità estesa del produttore del gennaio 2025, rende la trasparenza della catena di approvvigionamento un lasciapassare per lo spazio sugli scaffali. Le aziende italiane perfezionano i laminati a basso contenuto di PFC, mentre i marchi nordici sperimentano programmi di ritiro finanziati tramite sovrapprezzi anticipati. La crescente domanda di intimo termico in poliestere riciclato dimostra che la sostenibilità non annulla più le prestazioni, ma le amplifica.
La regione Asia-Pacifico è in testa alla classifica della crescita con un CAGR del 6.24%, grazie alla combinazione di espansione della classe media, stazioni sciistiche finanziate dal governo in vista di eventi come i Giochi invernali asiatici di Sapporo del 2029 e lanci aggressivi di nuovi marchi. Il Ministero dell'Industria e dell'Informatica cinese punta alla massima digitalizzazione della produzione nei prossimi anni, accelerando la risposta ai segnali di tendenza. Amer Sports ha incrementato le vendite di abbigliamento tecnico su base annua nella Grande Cina, dimostrando che le categorie premium possono prosperare nonostante le difficoltà macroeconomiche. In India, il turismo nelle località di montagna raggiunge il picco tra dicembre e febbraio, incrementando la domanda di abbigliamento a strati modulare.
Il Nord America rimane il punto di riferimento per la vendita al dettaglio esperienziale e la ricerca sulla scienza dei materiali. Il contributo dell'economia outdoor al PIL fornisce una solida base di clienti, ma l'instabilità climatica obbliga i rivenditori a ridurre i tempi di consegna e ad ampliare l'assortimento. Gli inverni canadesi si riscaldano più rapidamente della media globale, costringendo città come Calgary a introdurre gradualmente la segnaletica relativa all'isolamento termico variabile negli avvisi comunali, spingendo indirettamente i residenti a diversificare il guardaroba di capispalla. Il Sud America, il Medio Oriente e l'Africa registrano mercati emergenti ma promettenti: la Patagonia cilena vede l'espansione dei circuiti di trekking sui ghiacciai che richiedono giacche tecniche, mentre le località ad alta quota in Marocco trainano le vendite di piumini leggeri. Tali climi peculiari aggiungono una dimensione regionale al mercato dell'abbigliamento invernale.
Panorama competitivo
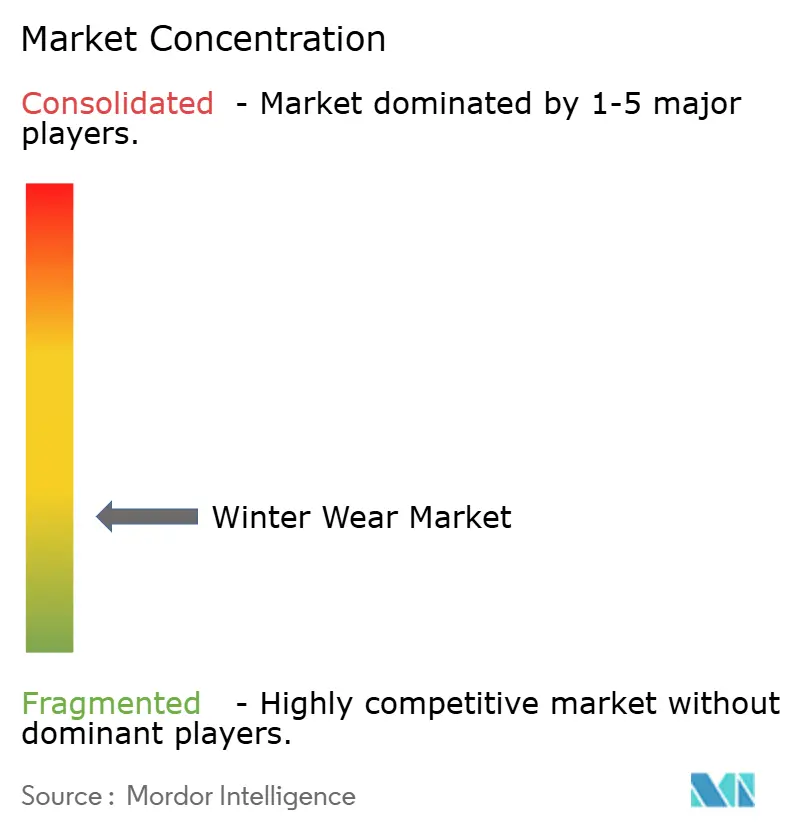
Il mercato dell'abbigliamento invernale è frammentato. Il segmento del lusso ruota attorno a una manciata di marchi storici, come Moncler, Canada Goose e Arc'teryx, il cui prestigio combinato garantisce collaborazioni pluriennali con località alpine e le settimane della moda internazionali. Il loro vantaggio competitivo è rafforzato da licenze tessili proprietarie e programmi di tracciabilità verticale. I segmenti di mercato medio e di massa, al contrario, pullulano di giganti del fast fashion, marchi consolidati di abbigliamento sportivo e aziende native digitali che copiano le silhouette nel giro di poche settimane. Il risultato è una stratificazione dei prezzi anziché un controllo unificato da parte del vincitore.
Le mosse strategiche nel 2025 sottolineano la convergenza di categoria. L'acquisizione di Helly Hansen da parte di Kontoor Brands per 900 milioni di dollari amplia la presenza di Wrangler, leader del denim, nel settore dell'abbigliamento tecnico per esterni, evidenziando una sinergia tra le categorie. Authentic Brands Group ha concesso a Outdoor Collective una licenza pluriennale per Spyder per affinare l'agilità di commercializzazione, integrando design e distribuzione in un unico ecosistema. L'IPO da 6.5 miliardi di dollari di Amer Sports inietta capitale per la ricerca e sviluppo sui materiali, l'apertura dei negozi e l'espansione dell'analisi digitale.
Le partnership tecnologiche accelerano la differenziazione. Il tessuto riscaldante della University of Waterloo, che sfrutta la luce solare, è in fase di valutazione da parte di numerosi marchi premium per le capsule collection dell'autunno 2026. Il poliestere derivato dalla CO₂ di Mitsubishi Corporation ha debuttato nella linea giapponese di The North Face, e i volumi pilota sono andati esauriti in tre settimane. L'intensità competitiva emerge quindi non solo nelle spese di marketing, ma anche nei brevetti, nelle metriche di valutazione del ciclo di vita e nei dashboard di tracciabilità della catena di approvvigionamento accessibili ai consumatori finali tramite codici QR. In questo contesto, il valore del marchio si basa su un vantaggio funzionale dimostrabile, sull'autenticità e sulla gestione trasparente degli impatti sociali e planetari.
Leader del settore dell'abbigliamento invernale
-
VF Corporation
-
Patagonia, Inc.
-
Azienda di abbigliamento sportivo Columbia
-
Canada Goose Holding Inc.
-
Moncler SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Etcetera ha presentato la sua sofisticata Winter Edit, pensata per donne alla moda che cercano stile e funzionalità. Caratterizzata da cappotti dal taglio impeccabile, giacche strutturate e cardigan audaci e di tendenza, la linea coniuga con disinvoltura tessuti pregiati e design pratici.
- Febbraio 2025: la collezione 2025 di Max Mara, a tema "Untamed Heroine", ha debuttato con un'enfasi sui capispalla neogotici ispirati alla letteratura delle sorelle Brontë. I modelli principali includono cappotti importanti, ampie mantelle, gilet sartoriali e redingote realizzati in pregiate lane e cashmere italiani.
- Gennaio 2025: Kontoor Brands, nota per marchi di abbigliamento iconici come Wrangler e Lee, ha annunciato un accordo definitivo per l'acquisizione di Helly Hansen, prestigioso marchio globale di abbigliamento outdoor e da lavoro, per circa 900 milioni di dollari. L'operazione ha comportato l'acquisizione completa di Helly Hansen da Canadian Tire Corporation, segnando la più grande espansione del portafoglio di Kontoor dalla sua nascita.
- Settembre 2024: il Wearable Art Store ha lanciato la sua collezione invernale, incentrata sulla serie "All Warm & Cozy", nota per i top in maglia bicolore con scollo a V, le tuniche asimmetriche e i trench leggeri. Ogni modello fondeva raffinate fantasie color-block con pratiche forme a strati, per soddisfare chi cerca capi unici e particolari.
Ambito del rapporto sul mercato globale dell'abbigliamento invernale
Il mercato dell'abbigliamento invernale comprende capi e accessori progettati per fornire calore e protezione dal freddo, tra cui giacche, maglioni, indumenti termici, guanti e sciarpe. Il mercato dell'abbigliamento invernale è segmentato per tipologia di prodotto (maglioni e cardigan, cappotti e blazer, sciarpe, stole, indumenti termici, guanti e altro), utente finale (bambini, adulti), materiale/tessuto (lana, pelle e altro), canale di distribuzione (supermercati/ipermercati, negozi specializzati, negozi online e altro) e area geografica (Nord America, Europa e altro). Le previsioni di mercato sono fornite in termini di valore (USD).
| Maglioni e Cardigan |
| Giacche, cappotti e blazer |
| Sciarpe, foulard, stole e scialli |
| termiche |
| Guanti |
| Copricapo |
| Lana |
| Cuoio |
| Sintetico/Artificiale |
| Altri tipi di materiale |
| Bambini |
| Adulti |
| Supermercati / Ipermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
| Per tipo di prodotto | Maglioni e Cardigan | |
| Giacche, cappotti e blazer | ||
| Sciarpe, foulard, stole e scialli | ||
| termiche | ||
| Guanti | ||
| Copricapo | ||
| Per materiale/tessuto | Lana | |
| Cuoio | ||
| Sintetico/Artificiale | ||
| Altri tipi di materiale | ||
| Per utente finale | Bambini | |
| Adulti | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'abbigliamento invernale?
Nel 210.21 il mercato dell'abbigliamento invernale ha raggiunto i 2025 miliardi di dollari e si prevede che raggiungerà i 269.76 miliardi di dollari entro il 2031.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR del 6.24%, trainato dall'urbanizzazione, dall'aumento del reddito disponibile e dal turismo sportivo invernale sostenuto dalle politiche.
Perché i tessuti sintetici sono così diffusi?
Le fibre sintetiche/artificiali hanno rappresentato il 47.21% del fatturato del 2025 perché offrono elevata efficienza termica, durevolezza e vantaggi in termini di costi rispetto alle alternative naturali.
Quale categoria di prodotti detiene la quota maggiore?
Nel 2025, giacche, cappotti e blazer rappresentavano il 39.67% del fatturato globale, grazie alla loro versatilità e alla capacità di integrare materiali innovativi.


