

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
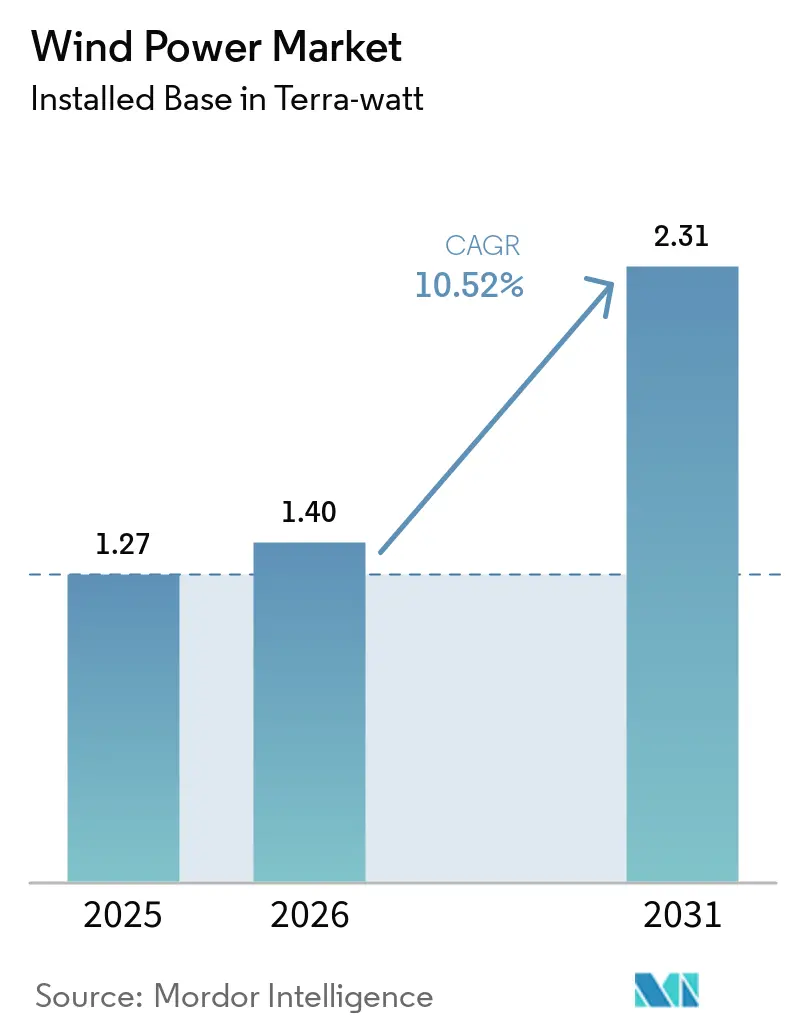
| Volume di mercato (2026) | 1.40 Terra-watt |
| Volume di mercato (2031) | 2.31 Terra-watt |
| Tasso di crescita (2026 - 2031) | 10.52% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia eolica di Mordor Intelligence
Nel 2025, il mercato dell'energia eolica aveva un valore di 1.27 terawatt e si prevede che crescerà da 1.4 terawatt nel 2026 a 2.31 terawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.52% durante il periodo di previsione (2026-2031).
La crescita è legata ad accordi di acquisto di energia aziendale multi-gigawatt, a una pipeline costante di progetti offshore su larga scala e a incentivi politici che mantengono bassi i costi di finanziamento. Gli operatori di data center ora consolidano una fetta considerevole della nuova domanda, firmando contratti a lungo termine che garantiscono ricavi agli sviluppatori e assicurano energia elettrica pulita per i carichi di lavoro dell'intelligenza artificiale. Allo stesso tempo, le fondazioni galleggianti aprono le porte a siti in acque profonde ad alto fattore di capacità, spingendo l'implementazione offshore in acque oltre i 60 metri. La resilienza della catena di approvvigionamento rimane un punto di osservazione, poiché le oscillazioni dei prezzi dell'acciaio e la dipendenza dalle terre rare potrebbero ridurre i margini, ma la tendenza prevalente al ribasso dei costi non mostra segni di inversione.
Punti chiave del rapporto
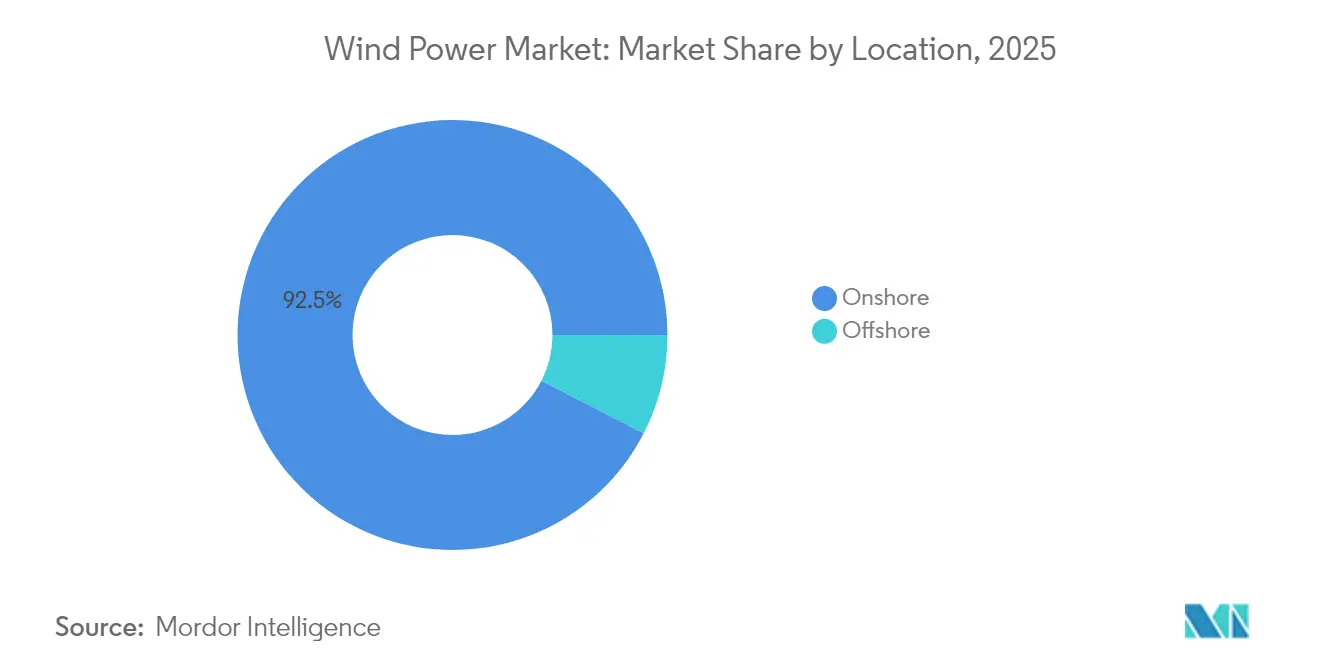
- In base alla posizione geografica, nel 2025 gli impianti onshore controllavano il 92.45% della quota di mercato dell'energia eolica, mentre si prevede che la capacità offshore crescerà a un CAGR del 15.62% fino al 2031.
- In base alla capacità della turbina, le unità superiori a 6 MW hanno registrato il CAGR più rapido, pari al 17.28%, tra il 2026 e il 2031, mentre la classe da 3-6 MW deteneva il 46.05% delle dimensioni del mercato dell'energia eolica nel 2025.
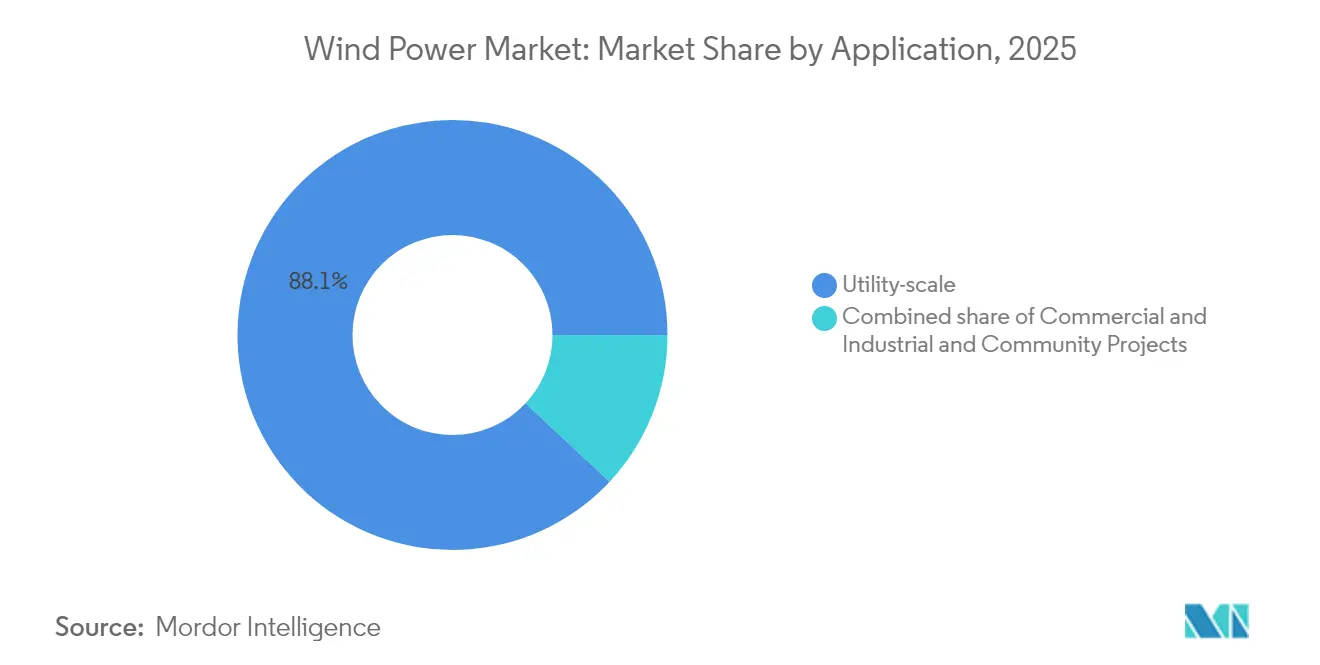
- Per applicazione, i progetti su scala industriale rappresentavano l'88.05% delle dimensioni del mercato dell'energia eolica nel 2025, mentre i progetti commerciali e industriali stanno avanzando a un CAGR del 13.14% fino al 2031.
- In termini geografici, l'area Asia-Pacifico è stata in testa con il 53.55% della capacità globale nel 2025 e sta registrando un CAGR dell'11.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia eolica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione dei costi delle turbine da ≥15 MW | + 2.7% | APAC ed Europa | Medio termine (2-4 anni) |
| PPA aziendali da parte degli operatori di data center | + 2.0% | Nord America, UE, espansione nell'APAC | A breve termine (≤2 anni) |
| Legge sulla riduzione dell'inflazione e pacchetto eolico dell'UE | + 1.8% | Nord America e UE | Medio termine (2-4 anni) |
| Ripotenziamento delle flotte onshore dei primi anni 2000 | + 1.3% | Nord America, UE, mercati APAC selezionati | A lungo termine (≥4 anni) |
| Accordi di prelievo di idrogeno verde marittimo | + 0.7% | Mare del Nord UE, estensione ad APAC e MEA | A lungo termine (≥4 anni) |
| Droni O&M abilitati all'intelligenza artificiale | + 0.5% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido calo dei costi delle turbine da ≥15 MW
Le turbine più grandi riducono i costi di fondazione, cablaggio e manutenzione del 15-20% rispetto alle unità più piccole, aumentando così i fattori di capacità dell'8-12% a maggiori altezze del mozzo.(1)Questi vantaggi economici consentono agli sviluppatori di perseguire siti che un tempo si trovavano al limite della redditività commerciale e, in molte località offshore, di raggiungere la parità di rete. I colli di bottiglia nel trasporto creati dalle pale di oltre 100 metri persistono, ma sono in corso lavori di ammodernamento dei porti e ordini di navi per carichi pesanti, il che suggerisce un vincolo di breve durata. Il conseguente guadagno in termini di efficienza del capitale posiziona il mercato dell'energia eolica per una competitività di costo sostenuta.
Aumento dei PPA aziendali da parte degli operatori di data center
I principali fornitori di servizi cloud stanno stipulando contratti di acquisto di energia (PPA) della durata di 10-20 anni che combinano l'elettricità con certificati di energia rinnovabile e garanzie di fornitura di energia pulita 24 ore su 24, 7 giorni su 7. Questi contratti riducono il rischio dei flussi di cassa per i nuovi progetti e incoraggiano gli sviluppatori del settore eolico a dimensionare i parchi eolici in base ai profili di carico dei data center, in particolare in prossimità degli interconnettori del Mare del Nord e delle reti costiere statunitensi. Si prevede che la domanda di elettricità derivante dai carichi di lavoro di intelligenza artificiale aumenterà del 35-50% entro il 2040, trasformando l'approvvigionamento di energia rinnovabile in una necessità operativa piuttosto che in un'iniziativa di responsabilità sociale d'impresa.
Legge sulla riduzione dell'inflazione e pacchetto eolico dell'UE
I crediti d'imposta sulla produzione previsti dalla Sezione 45Y, pari a 0.026 USD per kWh, offrono certezza dei prezzi fino al 2032, sebbene potenziali cambiamenti politici potrebbero accelerare una riduzione graduale al 2026. REPowerEU punta a 1,236 GW di energia eolica entro il 2030 e abbina la semplificazione dei permessi alle norme sul contenuto nazionale, spingendo i produttori a localizzare le catene di fornitura. Insieme, questi quadri normativi riducono il costo del capitale e accelerano le decisioni finali di investimento in entrambi i continenti.
Ripotenziamento delle flotte onshore dei primi anni 2000
Circa 75,000 turbine eoliche obsolete raggiungeranno la fine del loro ciclo di vita in questo decennio, aprendo un'opportunità di repowering da 50 miliardi di dollari nel settore dell'energia eolica. La sostituzione di macchine da 1-2 MW con modelli da 5-6 MW può triplicare la produzione sulle piattaforme esistenti, utilizzando le interconnessioni già realizzate, ampliando il mercato potenziale e riducendo i tempi di realizzazione dei progetti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime (acciaio, terre rare) | -1.7% | Hub di produzione globali e APAC | A breve termine (≤2 anni) |
| Tempi di rilascio dei permessi lunghi (≥5 yrs (Media UE) | -1.1% | UE, Nord America | Medio termine (2-4 anni) |
| Congestione della coda di interconnessione alla rete | -0.8% | Nord America, mercati UE selezionati | Medio termine (2-4 anni) |
| Contenzioso anti-balene contro gli allevamenti offshore | -0.4% | Costa orientale degli Stati Uniti | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime (acciaio, terre rare)
L'acciaio costituisce circa il 70% della massa delle turbine e una variazione del 10% del prezzo spot può far aumentare la spesa in conto capitale del progetto fino a 3 punti percentuali. I magneti di terre rare continuano a provenire per il 70% dalla Cina, quindi gli shock di fornitura di neodimio e disprosio aggiungono ulteriore imprevedibilità. Alcuni OEM stanno valutando i generatori ad eccitazione elettrica per aggirare questi metalli, anche se il passaggio può ridurre l'efficienza di circa il 2%.(2)
Tempi lunghi per l'ottenimento dei permessi (media UE ≥5 anni)
Le complesse valutazioni ambientali e le approvazioni da parte di diverse agenzie allungano i tempi di realizzazione dei progetti eolici offshore europei fino a sette anni. I portali digitali unici dell'UE iniziano a ridurre i ritardi, ma le diverse normative regionali fanno sì che l'iter autorizzativo rimanga molto variabile.
Analisi del segmento
Per posizione: accelerazione offshore nonostante il predominio onshore
Nel 2025, le turbine onshore detenevano il 92.45% della capacità installata, a testimonianza di catene di approvvigionamento consolidate e tempi di costruzione più rapidi. Ciononostante, gli impianti offshore registreranno una crescita annua composta (CAGR) del 15.62% fino al 2031, grazie a venti più forti, minori conflitti per l'uso del suolo e alla disponibilità di fondazioni galleggianti. La prima piattaforma galleggiante di tipo chiatta in Giappone dimostra la fattibilità commerciale per le zone di acque profonde soggette a tifoni. Con macchine da 16 MW ormai standard in mare aperto, un minor numero di turbine eroga la stessa potenza in megawatt, comprimendo i tempi di installazione e riducendo i costi del ciclo di vita. Il mercato dell'energia eolica si orienta quindi verso la crescita del settore marittimo nelle economie con scarsità di territorio, mentre il repowering onshore traina la crescita nelle regioni mature.
Gli sviluppatori delle economie emergenti privilegiano le costruzioni onshore per minori spese in conto capitale e rendimenti più rapidi, ma il calo dei prezzi delle fondazioni galleggianti inizia a livellare il campo. Con l'ammodernamento delle reti costiere, la produzione offshore può attenuare i picchi diurni e i cali notturni generati dall'energia solare, attenuando le sfide dell'integrazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità della turbina: le unità sovradimensionate determinano guadagni di efficienza
Le turbine di potenza superiore a 6 MW avanzano con un tasso di crescita annuo composto (CAGR) del 17.28%, grazie ad altezze del mozzo superiori a 150 metri e a campate del rotore superiori a 220 metri. Questi giganti raggiungono fattori di capacità prossimi al 60% in mare aperto, il doppio della resa di molte unità onshore di vecchia generazione nel mercato dell'energia eolica. La classe 3-6 MW detiene ancora il 46.05% della capacità nel 2025, principalmente perché molte strade e gru sono già in grado di ospitarle. Con l'arrivo sul mercato di adattatori per vagoni ferroviari e kit per la suddivisione delle pale, i limiti di trasporto si attenuano, consentendo anche ai progetti nell'entroterra di passare a macchine da oltre 5 MW.
Le unità fino a 3 MW sono ora impiegate in nicchie di mercato specifiche, come le microreti remote nel settore dell'energia eolica. I produttori riducono gli investimenti in ricerca e sviluppo in questa fascia di potenza, riallocando i fondi verso longheroni in fibra di carbonio e profili alari avanzati per rotori da 15-20 MW. Ciò limita la scelta dei modelli per i piccoli sviluppatori, ma alimenta il mercato dell'usato grazie alla sostituzione delle vecchie turbine.
Per applicazione: gli acquisti aziendali rimodellano i modelli di domanda
Gli impianti di grandi dimensioni controllano l'88.05% della capacità installata, ma i clienti commerciali e industriali registrano il CAGR più rapido, pari al 13.14%. Il mercato dell'energia eolica serve ora cluster di data center che necessitano di energia pulita 24 ore su 24, 7 giorni su 7, innescando nuovi modelli contrattuali come i PPA virtuali con abbinamento orario. Le turbine "dietro il contatore" proteggono le fabbriche dai picchi dei prezzi di rete e migliorano la resilienza della qualità dell'energia. I progetti comunitari rimangono scarsi al di fuori del Nord Europa, frenati da limiti di zonizzazione e acustici, sebbene le cooperative rurali negli Stati Uniti registrino guadagni incrementali laddove le tariffe feed-in coprono i costi di capitale.
Gli acquirenti aziendali richiedono sempre più spesso soluzioni di accumulo integrate per attenuare la variabilità dei consumi, spingendo gli sviluppatori ad abbinare l'energia eolica a batterie agli ioni di litio o a impianti di picco alimentati a idrogeno verde. Queste soluzioni ibride spuntano prezzi più elevati che compensano i costi aggiuntivi, ampliando la gamma di soluzioni per la decarbonizzazione industriale nel settore dell'energia eolica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dell'energia eolica nella regione Asia-Pacifico
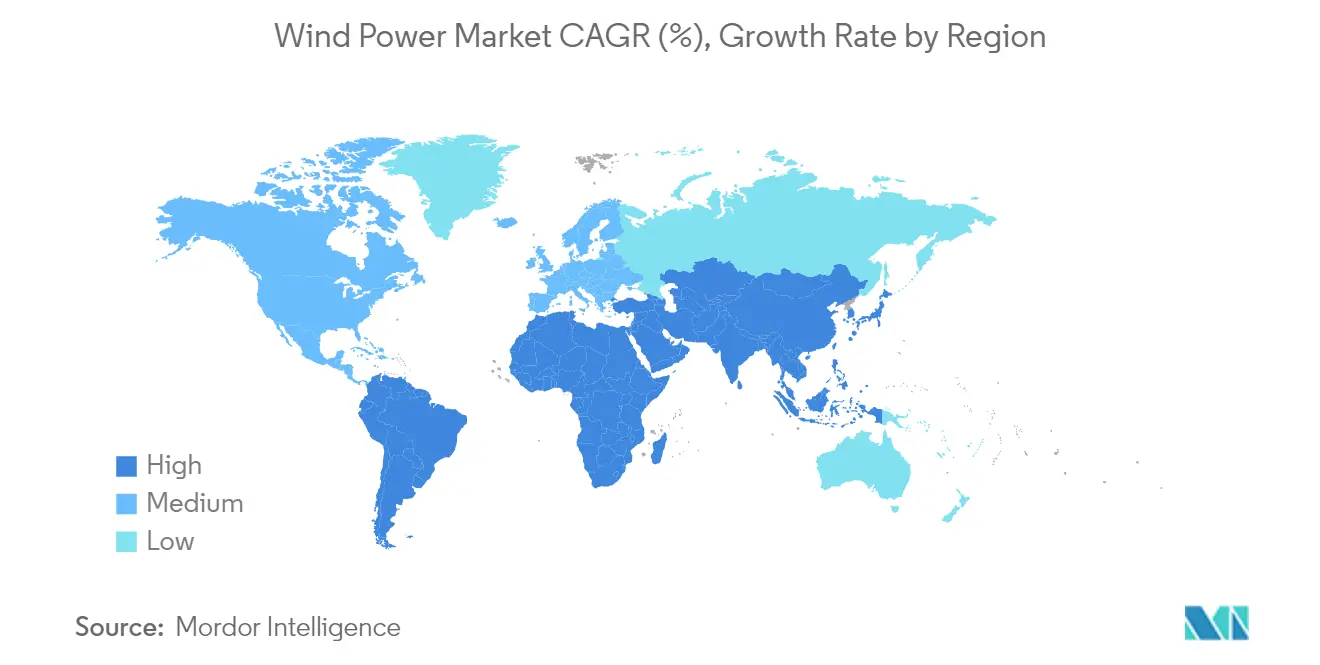
La regione Asia-Pacifico ha dominato il mercato eolico globale con una quota del 53.55% nel 2025, mantenendo un tasso di crescita annuo composto (CAGR) dell'11.42% fino al 2031. La sola Cina ha aggiunto 76 GW nel 2024, combinando costruzioni record a terra con un'espansione nel settore offshore del Mar Cinese Meridionale. Il programma di aste indiano punta a 140 GW entro il 2030, sebbene gli aggiornamenti delle reti a livello statale siano in ritardo rispetto alla crescita della capacità. Giappone e Corea del Sud prediligono progetti galleggianti per aggirare la scarsità di terreni, mentre il Vietnam punta a gare d'appalto in fase iniziale che colleghino l'energia eolica alle esportazioni di ammoniaca verde. Il mercato dell'energia eolica beneficia quindi di catene di approvvigionamento integrate e garanzie di acquisto governative in tutta la regione.
Mercato dell'energia eolica in Europa
L'Europa consolida l'innovazione offshore. Il Mare del Nord ospita il 60% della capacità installata offshore, con Danimarca e Paesi Bassi che riducono i tempi di autorizzazione tramite agenzie uniche. Le norme di REPowerEU sul contenuto locale stimolano la costruzione di fabbriche di turbine in Spagna, Polonia e Francia, mentre gli impianti pilota per l'idrogeno verde assicurano nuovi canali di prelievo. Il repowering in Germania, Danimarca e Spagna aumenta la capacità senza dover costruire nuovi terreni, basandosi su macchine da 6 MW potenziate su piattaforme esistenti.
Mercato dell'energia eolica del Nord America
Il Nord America registra andamenti contrastanti. La moratoria di gennaio 2025 sulle nuove concessioni federali offshore blocca la nuova superficie, ma non influisce sui progetti attivi. Diciotto procuratori generali statali contestano il divieto, lasciando una tempistica di risoluzione vincolata al tribunale. La crescita onshore rimane solida nelle reti del Midwest, ma la congestione delle code nelle regioni PJM e MISO allunga i tempi di interconnessione. L'Inflation Reduction Act continua a sostenere l'economia dei progetti, in attesa di chiarezza legislativa.
Mercato dell'energia eolica in Medio Oriente e America Latina
Il Medio Oriente e l'Africa si affermano come frontiere di crescita nel mercato dell'energia eolica. L'accordo egiziano di costruzione, proprietà e gestione di impianti da 10 GW e gli hub ibridi eolico-idrogeno del Marocco esemplificano l'ambizione regionale. Namibia e Sudafrica pianificano collegamenti transfrontalieri con la rete elettrica per sfruttare i loro formidabili corridoi eolici. L'America Latina beneficia delle risorse del Rio Grande do Sul in Brasile e della Patagonia in Cile, ma gli investimenti nelle infrastrutture di trasmissione a lunga distanza devono recuperare terreno per sfruttare appieno il potenziale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Una moderata concentrazione definisce il quadro competitivo globale. I costruttori cinesi di turbine, Goldwind e MingYang, forniscono turbine sempre più grandi a prezzi competitivi, sfruttando la fornitura integrata di acciaio e magneti nazionali. I concorrenti occidentali, Vestas, Siemens Gamesa e GE Vernova, enfatizzano la leadership tecnologica attraverso brevetti su fondazioni galleggianti, controlli guidati da lidar e piattaforme di O&M basate sull'intelligenza artificiale. Le politiche guidano una parziale frammentazione dell'offerta, poiché Europa e Stati Uniti incoraggiano i contenuti locali, spingendo gli sviluppatori verso fornitori alleati nonostante i maggiori investimenti.
Il consolidamento strategico continua. L'acquisizione di Calpine da 27 miliardi di dollari da parte di Constellation Energy accresce il suo portafoglio di progetti rinnovabili, mentre l'acquisizione di Scout Clean Energy da parte di Brookfield sottolinea l'interesse istituzionale per i portafogli onshore. Le principali compagnie petrolifere integrate riallocano i budget upstream nell'eolico galleggiante, capitalizzando sul know-how logistico offshore. Il capitale di rischio si dirige verso startup specializzate in robotica per la riparazione di pale eoliche e ispezione tramite droni, riflettendo le opportunità offerte dalle tecnologie O&M.
Le domande di brevetto aumentano per coperture di alberi in fibra di carbonio, sistemi di ormeggio galleggianti e sottostazioni offshore pronte per l'idrogeno. Gli armatori di navi da carico pesante prenotano noleggi pluriennali, a dimostrazione della fiducia nella domanda di rotori di grandi dimensioni fino al 2030. Gli operatori del mercato che bilanciano la competitività dei prezzi con la diversificazione della catena di fornitura sembrano essere nella posizione migliore, man mano che il mercato dell'energia eolica si trasforma in un'infrastruttura energetica critica.
Leader del settore dell'energia eolica
Acciona Energia SA
Duke Energy Corporation
Orsted A / S
SuccessivoEra Energy, Inc.
Electricité de France (EDF) SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Ocean Winds ha fornito con successo la prima energia dal parco eolico offshore di Îles d'Yeu e Noirmoutier, segnando una tappa fondamentale nello sviluppo del progetto. Questo traguardo segue l'avvio delle operazioni di test a maggio e rappresenta il primo allacciamento dell'energia alla rete elettrica nazionale francese.
- Giugno 2025: Aker Solutions si è aggiudicata un contratto per la fornitura della sottostruttura in acciaio per la stazione di conversione ad alta tensione in corrente continua (HVDC) BalWin2, parte del progetto di collegamento alla rete eolica offshore BalWin2 nel Mar Baltico tedesco.
- Maggio 2025: diciotto stati degli Stati Uniti fanno causa per annullare la moratoria offshore di Trump, sostenendo che l'ordinanza minaccia progetti pianificati per un valore di 100 miliardi di dollari.
- Aprile 2025: GE Vernova ha messo in funzione il parco eolico Abukuma da 147 MW a Fukushima, in Giappone, diventando il più grande parco eolico onshore del Paese. Il parco eolico è un progetto di Fukushima Fukko Furyoku, LLC, una joint venture guidata da Sumitomo Corporation, e utilizza 46 turbine eoliche onshore da 3.2 MW (103 m) di GE Vernova.
Ambito del rapporto sul mercato globale dell'energia eolica
L'energia eolica è generata dalla forza del vento, principalmente attraverso il rotore, che trasforma l'energia cinetica in energia meccanica, e attraverso il generatore, sfruttando il principio dell'induzione elettromagnetica di Faraday, che converte infine questa energia meccanica in energia elettrica. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base alla capacità installata (GW). Il rapporto sul mercato globale dell'energia eolica include:
Per località
| a terra |
| al largo |
Per capacità della turbina
| Fino a 3MW |
| da 3 a 6 MW |
| Oltre 6 MW |
Per Applicazione
| Su scala di utilità |
| Commerciale e Industriale |
| Progetti comunitari |
Per componente (analisi qualitativa)
| Navicella/Turbina |
| Lama |
| Torre |
| Generatore e cambio |
| Equilibrio del sistema |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Spagna | |
| Regno Unito | |
| Francia | |
| Norvegia | |
| Turchia | |
| Nordico (ex-Norvegia) | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Vietnam | |
| Indonesia | |
| Malaysia | |
| Tailandia | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Nigeria | |
| Qatar | |
| Resto del Medio Oriente e Africa |
| Per località | a terra | |
| al largo | ||
| Per capacità della turbina | Fino a 3MW | |
| da 3 a 6 MW | ||
| Oltre 6 MW | ||
| Per Applicazione | Su scala di utilità | |
| Commerciale e Industriale | ||
| Progetti comunitari | ||
| Per componente (analisi qualitativa) | Navicella/Turbina | |
| Lama | ||
| Torre | ||
| Generatore e cambio | ||
| Equilibrio del sistema | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Spagna | ||
| Regno Unito | ||
| Francia | ||
| Norvegia | ||
| Turchia | ||
| Nordico (ex-Norvegia) | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Vietnam | ||
| Indonesia | ||
| Malaysia | ||
| Tailandia | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Nigeria | ||
| Qatar | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'energia eolica nel 2026?
La capacità installata raggiunge i 1,404 GW e si prevede che salirà a 2,314 GW entro il 2031 con un CAGR del 10.52%.
Quale regione è leader mondiale negli impianti eolici?
Nel 2025, la regione Asia-Pacifico detiene il 53.55% della capacità produttiva mondiale, trainata principalmente dalle aggiunte annuali record della Cina.
Perché le turbine ≥15 MW sono significative?
Riducono i costi di installazione e manutenzione fino al 20% per gigawatt e aumentano la capacità di generazione di oltre il 60% nei siti ottimali.
In che modo i PPA aziendali influenzano l'impiego dell'energia eolica?
Gli accordi a lungo termine stipulati dagli operatori di data center garantiscono i ricavi dei progetti e spingono gli sviluppatori a costruire hub di carico in prossimità dell'economia digitale.
Qual è il principale ostacolo per i nuovi progetti offshore?
Lunghi processi di autorizzazione multi-agenzia, che possono allungare i tempi di realizzazione dei progetti europei fino a sette anni.
L'energia eolica galleggiante è oggi commercialmente praticabile?
I primi progetti in Giappone e Francia mostrano una certa bancabilità e le fondazioni galleggianti registrano ora un CAGR del 34.2% nella domanda di componenti.


