

Dimensioni e quota del mercato dello zucchero bianco
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
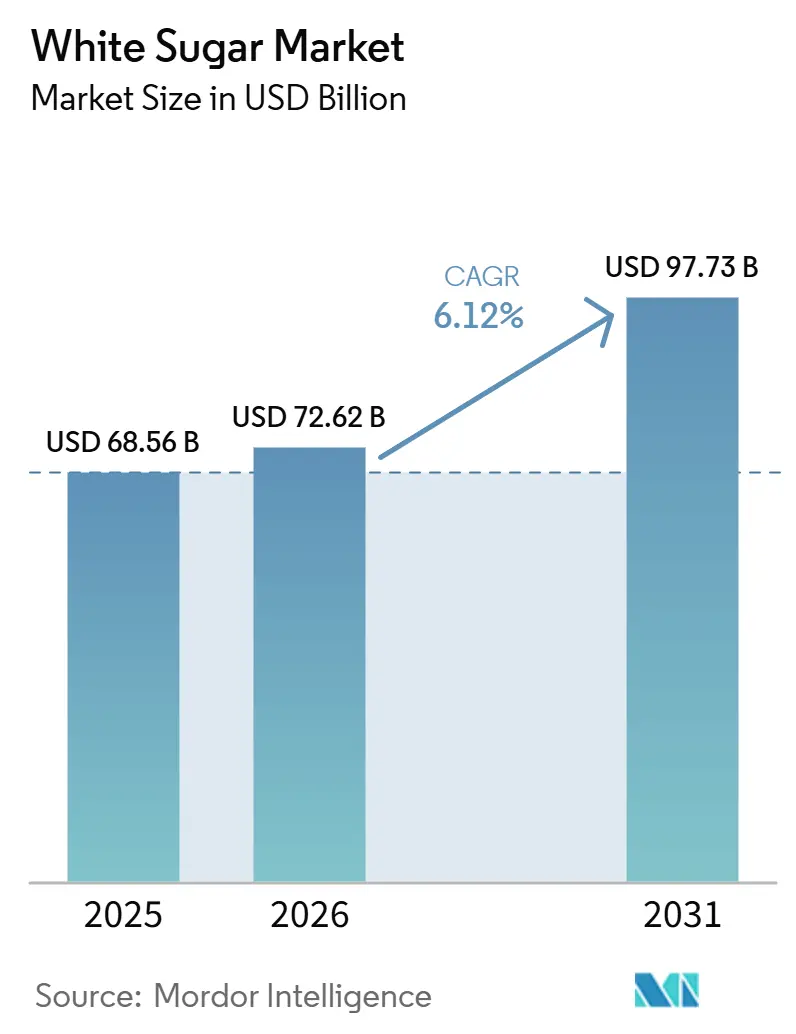
| Dimensione del mercato (2026) | 72.62 miliardo di dollari |
| Dimensione del mercato (2031) | 97.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dello zucchero bianco di Mordor Intelligence
Si prevede che il mercato globale dello zucchero bianco crescerà da 68.56 miliardi di dollari nel 2025 a 72.62 miliardi di dollari nel 2026, per poi raggiungere i 97.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% nel periodo 2026-2031. Il mercato globale dello zucchero bianco si conferma resiliente e strategicamente importante, grazie al suo ruolo crescente come input industriale chiave in molteplici catene del valore. Le applicazioni nel settore alimentare e delle bevande continuano a trainare la domanda di base, poiché i requisiti di formulazione consolidati supportano un consumo costante. Anche le applicazioni industriali non alimentari, tra cui il bioetanolo e i prodotti chimici di origine biologica, stanno creando ulteriori opportunità di crescita. I produttori di zucchero di canna mantengono un vantaggio competitivo grazie all'efficienza dei costi e alla flessibilità operativa, che consente loro di spostare la produzione tra zucchero ed etanolo in base alle condizioni di mercato. L'adozione di tecnologie come i formati di zucchero liquido per il dosaggio automatizzato riflette l'attenzione del mercato all'efficienza produttiva. Secondo il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), il consumo interno di zucchero in India è previsto a 31 milioni di tonnellate metriche nel 2025/2026, evidenziando una forte domanda nelle economie emergenti.[1]Fonte: Servizio agricolo estero dell'USDA, "India: Rapporto annuale sullo zucchero", fas.usda.govNonostante le pressioni normative e i rischi di produzione legati ai cambiamenti climatici, il prezzo elevato dello zucchero bianco raffinato ne rafforza il valore strategico, posizionando il mercato come una componente stabile e adattabile dell'agroindustria globale.
Punti chiave del rapporto
- Per tipologia di fonte, lo zucchero di canna ha dominato il mercato globale dello zucchero bianco con una quota del 74.47% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.89%, nel periodo 2026-2031.
- Per tipologia, i prodotti granulari hanno mantenuto una quota di mercato del 72.84% nel 2025, mentre si prevede che i prodotti liquidi cresceranno a un tasso di crescita annuo composto (CAGR) del 7.25% fino al 2031.
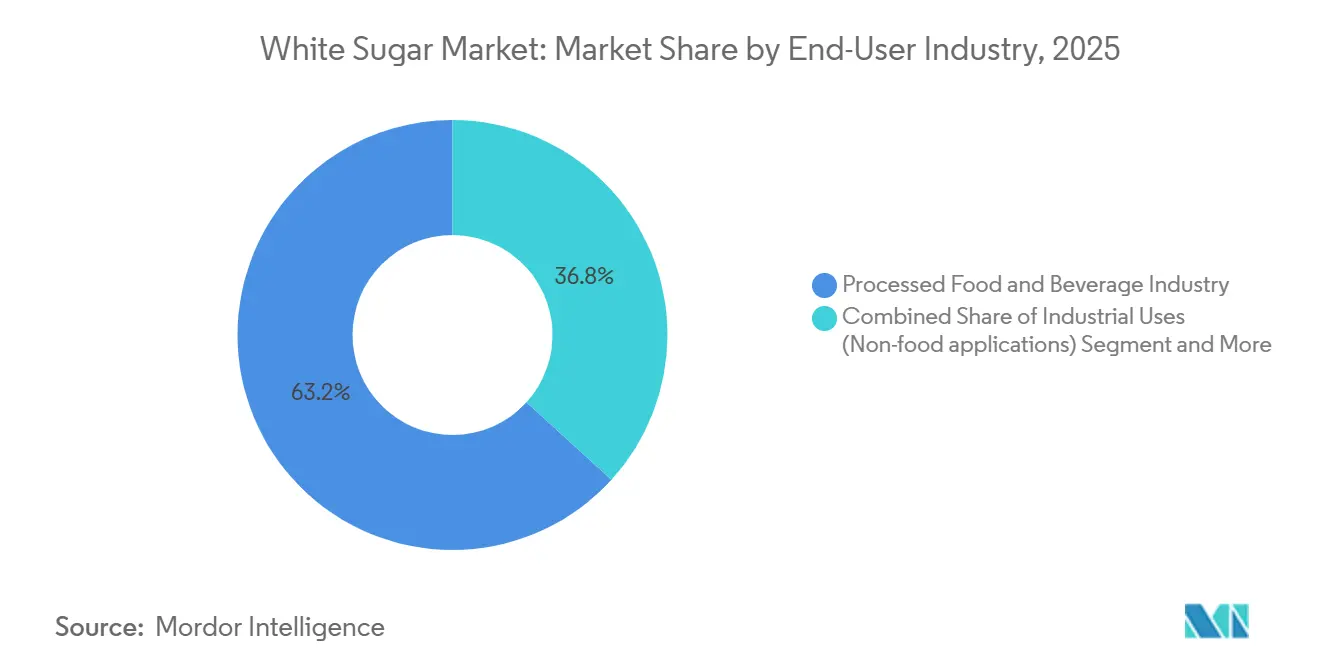
- Per settore di utilizzo finale, l'industria degli alimenti e delle bevande trasformate ha rappresentato il 63.25% del fatturato nel 2025, ma si prevede che gli usi industriali (applicazioni non alimentari) cresceranno più rapidamente, con un aumento del 7.33% entro il 2031.
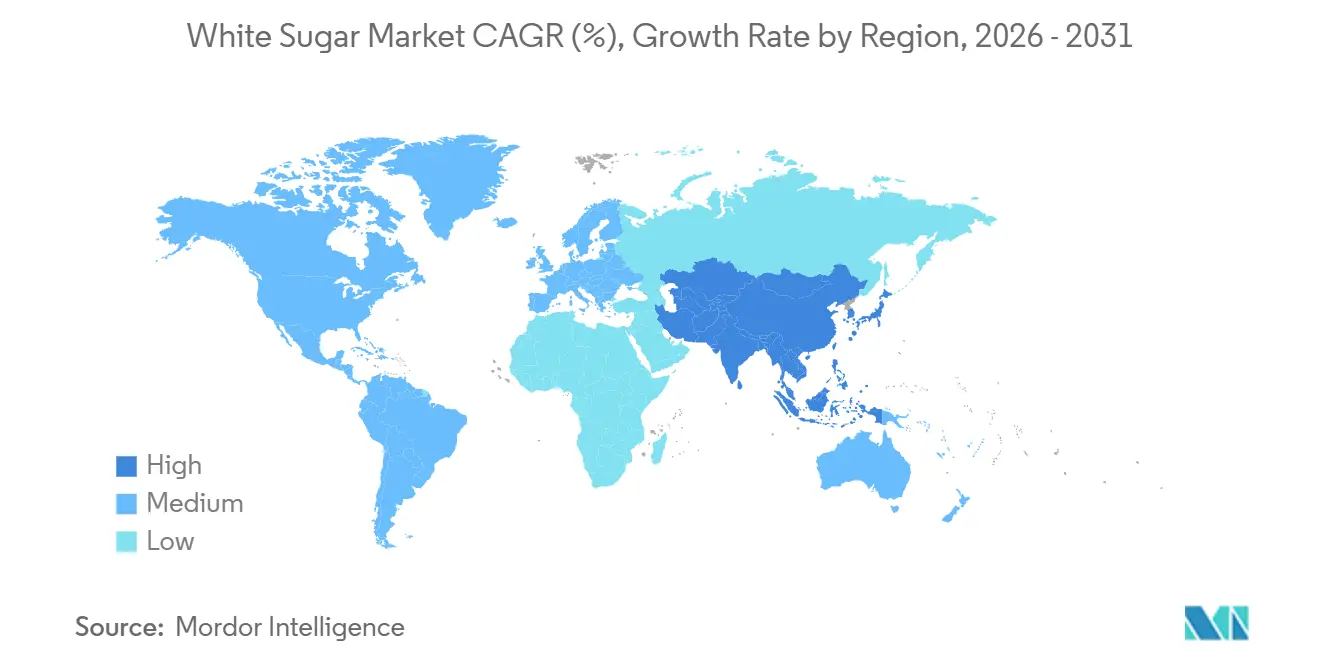
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il mercato dello zucchero bianco con una quota del 38.67% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.89%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello zucchero bianco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda da parte della produzione di alimenti e bevande trasformati | + 1.8% | Globale, concentrato in Asia-Pacifico e Nord America | Medio termine (2–4 anni) |
| Forte domanda derivante dall'espansione del settore della ristorazione e dei ristoranti a servizio rapido. | + 0.8% | Asia-Pacifico, Nord America, Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Consumo crescente di bevande zuccherate | + 0.9% | Asia-Pacifico, America Latina, Africa subsahariana | Breve-medio termine (≤ 4 anni) |
| Forte domanda da parte di sciroppi farmaceutici e formulazioni nutraceutiche | + 0.5% | Asia-Pacifico (India, Cina), Nord America | Medio-lungo termine (2-5 anni) |
| Progressi tecnologici nella lavorazione dello zucchero | + 0.4% | Adozione globale, con una fase iniziale di diffusione nella regione Asia-Pacifico e in Brasile. | Medio termine (2–4 anni) |
| Aumento del consumo domestico di zucchero bianco confezionato nelle economie emergenti | + 0.7% | Asia meridionale, Africa subsahariana, Medio Oriente e Africa | Breve-medio termine (≤ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda da parte della produzione di alimenti e bevande trasformati
La domanda di zucchero bianco è sostenuta principalmente dal suo ruolo cruciale nella produzione di alimenti e bevande trasformati. I contratti di fornitura a lungo termine e le rigorose specifiche di qualità lo rendono un ingrediente chiave per gli acquirenti industriali. La crescita delle categorie di prodotti confezionati, tra cui biscotti, latticini, dolciumi e bevande aromatizzate, continua a garantire volumi di approvvigionamento stabili, con un impatto limitato dall'evoluzione delle preferenze dei consumatori in materia di salute. Secondo l'International Food Information Council, le abitudini di consumo di snack negli Stati Uniti confermano questa tendenza: il 30% dei consumatori consuma almeno uno snack al giorno, il 28% due volte al giorno e il 12% tre o più volte al giorno.[2]Fonte: International Food Information Council, "2025 IFIC Food & Health Survey: A Focus On Food & Ingredient Safety", ific.orgQuesti modelli di consumo mantengono una domanda costante di zucchero come ingrediente per la formulazione di prodotti. Le principali raffinerie identificano i produttori di bevande, i panifici e i produttori di dolciumi come i loro clienti più affidabili, a sottolineare la solidità di questa base di domanda. Inoltre, l'aumento del premio tra lo zucchero di qualità commerciale e quello di qualità alimentare durante i periodi di scarsità di offerta incoraggia le raffinerie ad espandere la capacità produttiva di zucchero ad alta purezza, rafforzando la posizione dello zucchero bianco come input strategico nelle catene del valore globali del settore alimentare e delle bevande.
Forte domanda derivante dall'espansione del settore della ristorazione e dei ristoranti a servizio rapido.
La crescita della domanda nel settore della ristorazione e l'espansione dei ristoranti a servizio rapido (QSR) stanno diventando un fattore chiave per il mercato globale dello zucchero bianco, poiché i canali di ristorazione organizzati rappresentano una quota maggiore dei consumi. Rispetto ai canali di vendita al dettaglio, i modelli di approvvigionamento dei QSR includono in genere lo zucchero in contratti multi-categoria con fornitori approvati, garantendo visibilità sui volumi e stabilità dei prezzi. Le previsioni della National Restaurant Association per il 2026 indicano una domanda di ristorazione resiliente nonostante le pressioni sui margini, rafforzando il ruolo dello zucchero nella crescita del settore. In Asia, le catene di QSR si stanno espandendo rapidamente nelle città secondarie e terziarie, creando una domanda diffusa che rimane in gran parte indipendente dalle tendenze di consumo orientate alla salute nei mercati sviluppati, a causa della più lenta riformulazione delle ricette e dei rigorosi standard di prodotto. Questa tendenza rende i volumi di zucchero legati al settore della ristorazione meno sensibili ai prezzi rispetto alla domanda al dettaglio, offrendo a raffinerie e commercianti una base di approvvigionamento più affidabile e rafforzando la posizione dello zucchero come ingrediente fondamentale nelle catene del valore globali del settore della ristorazione.
Consumo crescente di bevande zuccherate
Il crescente consumo di bevande zuccherate continua a trainare il mercato globale dello zucchero bianco, poiché questi prodotti rappresentano la principale fonte di domanda indiretta di zucchero in forma liquida e disciolta. I paesi ad alto reddito registrano volumi stabili o in calo a causa di iniziative di riformulazione e misure fiscali. Tuttavia, i mercati a basso e medio reddito sono in rapida espansione, sostenuti da un maggiore reddito disponibile e dalla crescente adozione di stili di vita urbani. L'Asia meridionale e sudorientale registrano la crescita più forte, rafforzando il ruolo consolidato dello zucchero nella formulazione e nell'approvvigionamento di bevande. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, la Cina ha importato 5.3 milioni di tonnellate di zucchero nel 2025/26, risultando il maggiore importatore a livello globale. Anche Indonesia, India e Algeria figurano tra i principali importatori, evidenziando lo spostamento geografico della domanda.[3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Zucchero", fas.usda.govQuesta tendenza sta incoraggiando i produttori di bevande a localizzare le attività di miscelazione e produzione di sciroppi più vicino ai centri di consumo, riducendo la lunghezza della catena di approvvigionamento e creando nuovi canali di approvvigionamento. Di conseguenza, la crescita delle bevande zuccherate continua a sostenere la rilevanza strategica dello zucchero bianco, rimodellando al contempo le dinamiche globali dell'offerta e rafforzandone il ruolo di fattore produttivo fondamentale nell'economia delle bevande in continua evoluzione.
Progressi tecnologici nella lavorazione dello zucchero
L'innovazione tecnologica nella lavorazione dello zucchero è un fattore chiave per il mercato globale dello zucchero bianco, rafforzando l'efficienza, la qualità del prodotto e la sostenibilità come fonti di vantaggio competitivo. Scoperte come la microfiltrazione avanzata e la decolorazione a membrana consentono agli zuccherifici di produrre zucchero di maggiore purezza, accelerare la cristallizzazione e ridurre il consumo energetico. Questi progressi favoriscono l'accesso ai mercati di alta qualità per uso alimentare, riducendo al contempo le passività legate agli sprechi. A complemento di queste innovazioni di processo, lo sviluppo in Cina della varietà di canna da zucchero LC05-136 dimostra come i progressi agronomici rafforzino la competitività dal lato dell'offerta, migliorando la resilienza delle colture e il potenziale di resa. L'adozione precoce nei mercati di origine della canna da zucchero, come Brasile, India e Thailandia, sta accelerando la differenziazione strutturale, poiché i produttori tecnologicamente avanzati ottengono vantaggi in termini di costi e qualità rispetto agli zuccherifici che operano in modo convenzionale. Al contrario, i trasformatori di barbabietola europei si stanno concentrando sulla riduzione del divario di costo piuttosto che sull'espansione di nuove capacità, ampliando ulteriormente il divario tra innovatori e operatori storici. Man mano che questa differenziazione si approfondisce, la tecnologia non solo migliora le prestazioni operative; Sta ridefinendo il posizionamento competitivo e sta affermando l'innovazione come fattore chiave per la leadership di mercato a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente tendenza dei consumatori verso prodotti a ridotto contenuto di zuccheri e senza zucchero | -0.6% | Centri urbani del Nord America, Europa occidentale, Asia-Pacifico | Medio termine (2–4 anni) |
| Aumento delle tasse sullo zucchero e misure regolamentari su alimenti e bevande zuccherati | -0.7% | Azienda globale, concentrata nei mercati ad alto reddito e a reddito medio-alto. | Breve-medio termine (≤ 4 anni) |
| Volatilità nella produzione di canna da zucchero e barbabietola da zucchero dovuta ai cambiamenti climatici. | -0.5% | Brasile (canna da zucchero), Europa (barbabietola), Asia meridionale | A breve e lungo termine (in corso) |
| Restrizioni commerciali, controlli sulle esportazioni e dazi all'importazione che perturbano l'offerta globale | -0.4% | Flussi commerciali globali; impatto maggiore negli Stati Uniti, nell'Asia meridionale, nel Medio Oriente e nel Nord America. | Breve-medio termine (≤ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente tendenza dei consumatori verso prodotti a ridotto contenuto di zuccheri e senza zucchero
I cambiamenti nei modelli di consumo stanno creando un freno fondamentale per il mercato globale dello zucchero bianco, poiché i consumatori si stanno orientando sempre più verso prodotti a ridotto contenuto di zuccheri o senza zucchero, indebolendo gradualmente la domanda al dettaglio, nonostante gli acquisti industriali rimangano resilienti. Questa tendenza è più evidente nei mercati ad alto reddito, dove i consumatori attenti alla salute prediligono sempre più dolcificanti a zero calorie e prodotti riformulati. Allo stesso tempo, l'evoluzione delle normative sull'etichettatura sta spingendo i produttori di beni confezionati ad adattare i propri portafogli prodotti in anticipo rispetto alle mutevoli preferenze dei consumatori. In America Latina, i quadri normativi sull'etichettatura obbligatoria sulla parte anteriore della confezione stanno accelerando la riformulazione dei prodotti. In Europa, le raffinerie segnalano una maggiore domanda di zuccheri speciali e sostituti, unitamente a un calo del consumo pro capite di zucchero bianco convenzionale. Di conseguenza, le opportunità di crescita si stanno riducendo nei canali di vendita al dettaglio, aumentando la dipendenza del mercato dalla domanda industriale e della ristorazione come fattori trainanti più stabili dei volumi. Per gli operatori del mercato, questo cambiamento evidenzia la necessità di ottimizzare il mix di clienti e di stipulare accordi di fornitura a lungo termine con gli acquirenti industriali per compensare le difficoltà strutturali nei segmenti rivolti ai consumatori finali.
Aumento delle tasse sullo zucchero e misure regolamentari su alimenti e bevande zuccherati
La pressione normativa derivante dall'espansione delle tasse e delle accise sullo zucchero è diventata un importante freno per il mercato globale dello zucchero bianco. Queste misure incidono direttamente sui produttori di bevande e influenzano le strategie di approvvigionamento. I governi stanno implementando sempre più modelli a livelli basati sul contenuto di zucchero per incentivare la riformulazione dei prodotti e ridurre la dipendenza da formulazioni ad alto contenuto di zucchero. Le recenti modifiche normative nel Consiglio di Cooperazione del Golfo e nel Regno Unito dimostrano che l'adozione di tali politiche sta accelerando nelle economie sviluppate e a reddito medio. In linea con le linee guida dell'Organizzazione Mondiale della Sanità, queste misure non sono interventi isolati, ma parte di una più ampia tendenza globale che continua a ridurre la domanda di zucchero bianco nel settore delle bevande. Per i produttori, l'impatto sul business è evidente: i produttori soggetti a questi oneri hanno forti incentivi finanziari a ridurre l'intensità di zucchero, il che riduce i volumi di approvvigionamento e richiede alle raffinerie di adeguare le proprie strategie commerciali. Questo panorama normativo in continua evoluzione evidenzia come la conformità, la gestione del mix di clienti e la diversificazione verso canali meno esposti siano ora fondamentali per mantenere la competitività nell'economia globale dello zucchero.
Analisi del segmento
Fonte: Le infrastrutture per lo zucchero di canna rafforzano il predominio nella produzione
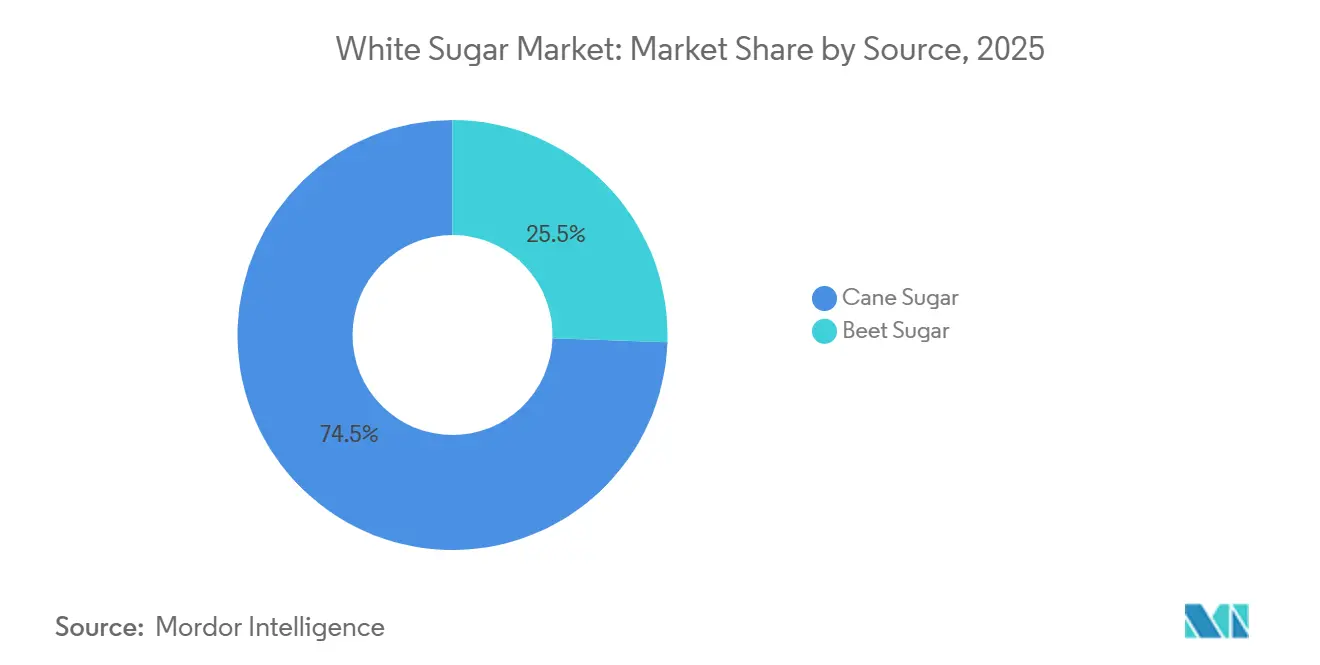
Per quanto riguarda la fonte, lo zucchero di canna è rimasto la categoria leader nel mercato globale dello zucchero bianco, rappresentando il 74.47% della quota totale nel 2025. Le favorevoli condizioni di coltivazione tropicali hanno sostenuto la sua posizione di mercato, mentre i trasformatori di canna da zucchero beneficiano della flessibilità operativa che consente loro di allocare la produzione tra zucchero grezzo, zucchero bianco raffinato ed etanolo in base alle condizioni di mercato prevalenti. Brasile, India e Thailandia stanno espandendo la loro capacità di esportazione di zucchero bianco. La crescente quota di esportazioni di zucchero raffinato da parte del Brasile indica un cambiamento strategico verso prodotti a maggior valore aggiunto. Si prevede che questa consolidata posizione di mercato manterrà lo zucchero di canna al centro dell'offerta globale, grazie alla sua efficienza in termini di costi e alla capacità di ottimizzare i portafogli di produzione in risposta all'evoluzione della domanda.
Si prevede che lo zucchero di barbabietola sarà la categoria a più rapida crescita, con un CAGR del 7.12% fino al 2031. Nuovi investimenti in Egitto, Turchia, Stati Uniti e Cina stanno sostenendo l'espansione, poiché questi paesi stanno aumentando la coltivazione per soddisfare la crescente domanda interna. Le sfide strutturali in Europa, tra cui la competizione per l'uso del suolo, le restrizioni normative sui prodotti fitosanitari e la pressione sui margini, stanno limitando la ripresa e ampliando il divario di costo con i produttori di canna da zucchero. Nonostante questi venti contrari, si prevede che l'espansione nei mercati emergenti sosterrà la traiettoria di crescita dello zucchero di barbabietola, posizionandolo come il principale motore di crescita durante il periodo di previsione.
Per forma: lo zucchero liquido sconvolge i modelli di approvvigionamento di zucchero granulato sfuso
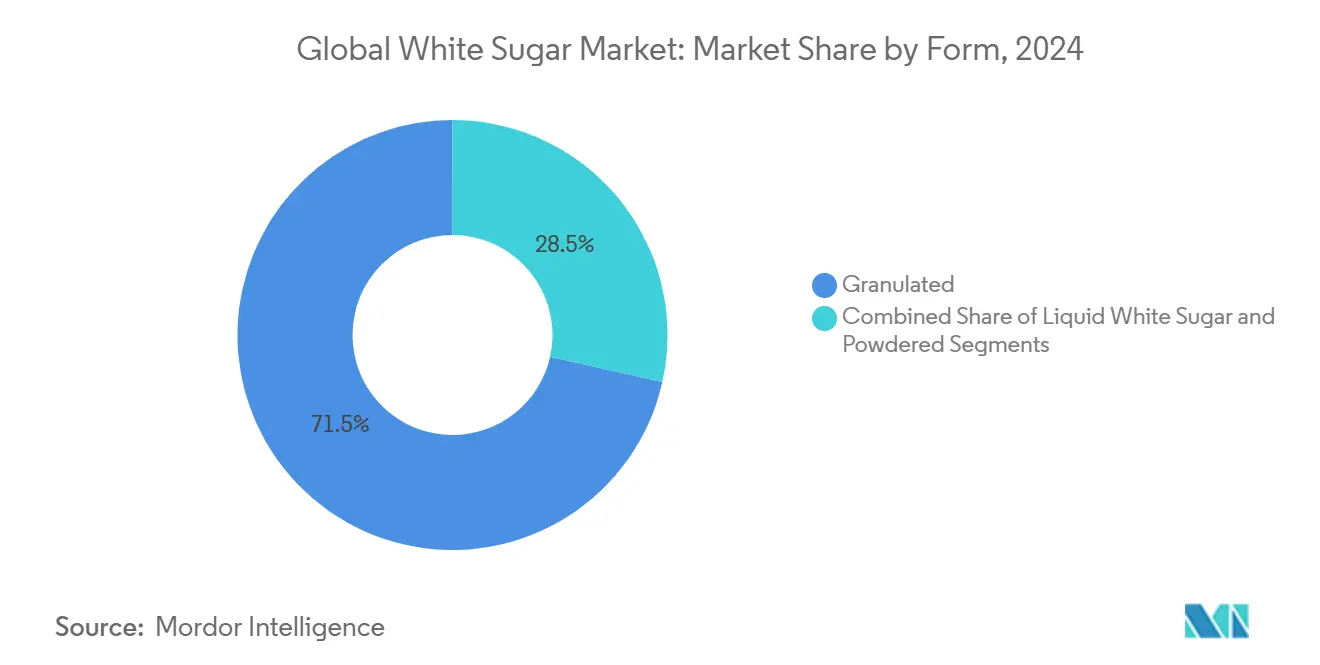
Per tipologia, lo zucchero semolato deteneva la quota maggiore del mercato globale dello zucchero bianco, pari al 72.84% nel 2025, grazie al suo ampio utilizzo commerciale nella panificazione, nella pasticceria e nella produzione di bevande. L'elevato costo di investimento per la sostituzione delle infrastrutture di movimentazione degli ingredienti secchi ne rafforza ulteriormente il primato, rendendolo la scelta predefinita per le linee di produzione consolidate. Lo zucchero a velo continua a occupare una nicchia stabile nei prodotti da forno di alta gamma e nelle glasse per pasticceria. Tuttavia, la versatilità dello zucchero semolato e il suo ruolo consolidato nelle catene di approvvigionamento industriali continuano a consolidarne la leadership. Questa posizione garantisce che lo zucchero semolato rimanga centrale nei modelli di approvvigionamento, anche se altre forme creano opportunità di crescita specializzate.
Si prevede che lo zucchero liquido sarà la categoria a più rapida crescita, con un CAGR del 7.25% fino al 2031. Il suo formato pompabile si integra perfettamente con i sistemi di dosaggio automatizzati nella produzione di bevande, latticini e prodotti da forno, riducendo la movimentazione manuale e generando risparmi sui costi che aumentano con i volumi. L'adozione rimane particolarmente forte nella regione Asia-Pacifico, dove i nuovi impianti di produzione in Indonesia, Vietnam e India vengono progettati con la gestione automatizzata degli ingredienti come specifica di base. Sebbene lo zucchero liquido rappresenti una quota modesta del consumo complessivo, il suo tasso di adozione indica un cambiamento strutturale nelle preferenze di approvvigionamento. I produttori che investono in capacità integrate di produzione e distribuzione di zucchero liquido sono ben posizionati per ottenere premi in termini di qualità e praticità, superando i tradizionali fornitori di zucchero granulato nei mercati industriali ad alta crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: le applicazioni industriali non alimentari creano una base di domanda strutturalmente nuova
Per settore di utilizzo finale, il settore alimentare e delle bevande trasformate ha rappresentato il 63.25% del consumo globale di zucchero bianco nel 2025, confermando la sua posizione di principale categoria di domanda. Questo predominio riflette l'ampio utilizzo di zucchero nella produzione di bevande, dolciumi, prodotti da forno e latticini, dove i requisiti di formulazione supportano volumi di approvvigionamento costanti. La domanda del settore della ristorazione, in particolare quella derivante dall'espansione dei ristoranti a servizio rapido in Asia-Pacifico, Medio Oriente e America Latina, sta generando una crescita incrementale, poiché i nuovi punti vendita creano ulteriori esigenze di approvvigionamento. Il consumo domestico e al dettaglio rimane rilevante nei mercati a basso reddito, dove lo zucchero confezionato è un alimento base. Tuttavia, nelle regioni ad alto reddito, i comportamenti di acquisto attenti alla salute e le normative sull'etichettatura stanno gradualmente riducendo la quota di mercato al dettaglio, rafforzando il ruolo del settore industriale come principale motore della domanda.
Le applicazioni industriali non alimentari rappresentano la categoria in più rapida crescita, con un CAGR previsto del 7.33% fino al 2031. I produttori utilizzano sempre più lo zucchero bianco come materia prima di fermentazione ad alta purezza in prodotti farmaceutici, nutraceutici e prodotti chimici di origine biologica, nonché in settori emergenti come il carburante sostenibile per l'aviazione. Questo segmento beneficia della concentrazione costante di saccarosio dello zucchero, che migliora la prevedibilità del processo rispetto alle materie prime agricole variabili. Il supporto istituzionale, come le iniziative di finanziamento del Brasile per l'etanolo e l'energia da biomassa, evidenzia l'importanza strategica di questo modello a doppia merce. Di conseguenza, la domanda industriale non alimentare sta creando una base di consumo strutturalmente nuova e funge da fattore di stabilizzazione, fornendo un prezzo minimo efficace durante i periodi di minore domanda di zucchero per uso alimentare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dello zucchero bianco nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato la categoria regionale più importante nel mercato globale dello zucchero bianco, detenendo una quota del 38.67% nel 2025 e con una crescita prevista a un tasso annuo composto (CAGR) del 7.89% fino al 2031. India e Cina sostengono la leadership della regione, con gli acquirenti industriali che trainano la domanda e le strutture produttive a doppia origine che migliorano la resilienza dell'offerta. La crescente dipendenza dell'Indonesia dalle importazioni evidenzia il divario tra l'offerta interna e la crescita della trasformazione alimentare. Nel complesso, la dinamica demografica, l'espansione industriale e lo sviluppo delle infrastrutture posizionano l'Asia-Pacifico come centro strutturale della domanda globale.
Mercato dello zucchero bianco in Nord America ed Europa
Si prevede che il Nord America sarà la regione a più rapida crescita, registrando un tasso di crescita annuo composto del 7.92% fino al 2031, sostenuto da dinamiche di mercato strutturalmente limitate dall'offerta. La domanda industriale di alimenti e bevande continua a superare la produzione interna, creando un fabbisogno di importazioni costante che garantisce approvvigionamenti prevedibili per i grandi acquirenti. Il calo della produzione di zucchero da barbabietola ha aumentato la dipendenza dalle importazioni, mentre importanti investimenti di capitale, come la nuova raffineria dell'American Sugar Refining Group in Louisiana, indicano fiducia nella domanda a lungo termine. Al contrario, l'Europa si trova ad affrontare sfide strutturali. Le consecutive campagne di raccolta della barbabietola ad alto rendimento hanno creato eccedenze di scorte, riducendo i prezzi e spingendo alla razionalizzazione della capacità produttiva. La cooperativa francese Tereos ha previsto un calo del 9% nella semina di barbabietola da zucchero per la stagione 2025, riducendo ulteriormente la produzione continentale e aumentando la pressione sulle raffinerie europee.
Mercato dello zucchero bianco in Sud America e Medio Oriente e Africa
Il Sud America, il Medio Oriente e l'Africa aggiungono ulteriore complessità al panorama globale. Il Brasile, fornitore chiave per la determinazione dei prezzi, si sta orientando verso esportazioni di prodotti raffinati a maggior valore aggiunto, rafforzando il suo ruolo di arbitro globale nella definizione dei prezzi. In Africa, l'espansione delle raffinerie in Nigeria evidenzia l'attenzione alla sostituzione delle importazioni, mentre la ristrutturazione del settore in Sudafrica riflette un passaggio verso catene del valore diversificate basate sulla canna da zucchero. Nel frattempo, i mercati del Consiglio di Cooperazione del Golfo stanno moderando la domanda del canale delle bevande attraverso sistemi di accise differenziati. Insieme, queste regioni dimostrano come i flussi commerciali, i cambiamenti normativi e la diversificazione industriale stiano rimodellando l'equilibrio tra domanda e offerta globale di zucchero bianco.
Panorama competitivo
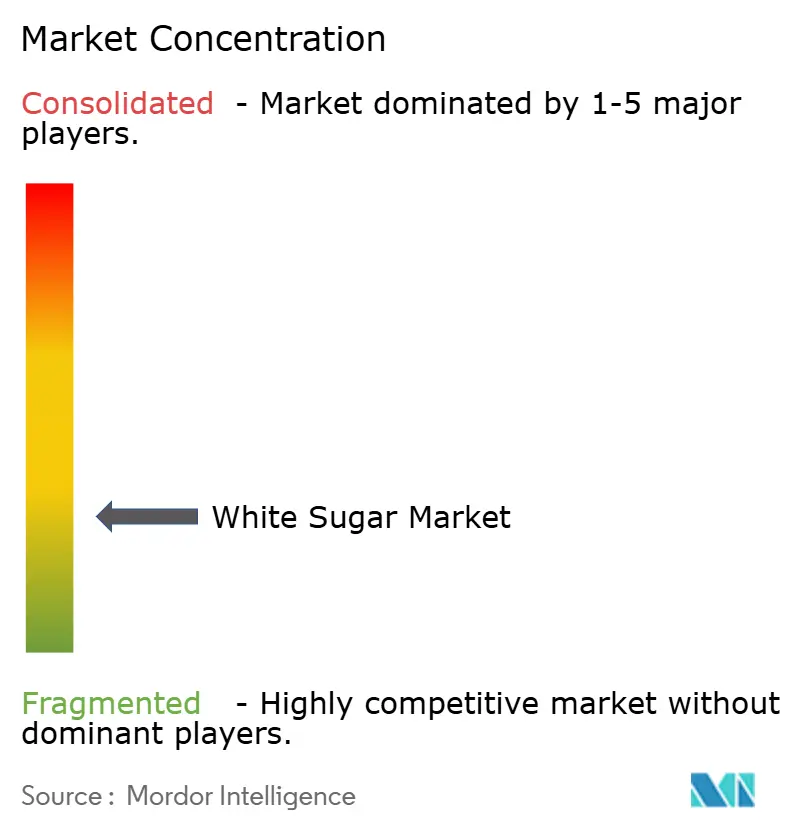
Il panorama competitivo del mercato globale dello zucchero bianco rimane altamente frammentato. La struttura dei costi, le capacità di raffinazione e il posizionamento geografico influenzano la concorrenza più della quota di mercato dominante. I produttori di canna da zucchero in Brasile, India e Thailandia beneficiano di operazioni integrate e infrastrutture per l'esportazione. Al contrario, i trasformatori di barbabietola da zucchero in Europa e Nord America devono affrontare costi fissi più elevati e ostacoli normativi. Gli operatori europei storici, tra cui Südzucker, Tereos e Nordzucker, subiscono pressioni dovute ai prezzi bassi e all'aumento dei costi energetici. Tereos prevede un calo del 9% nella superficie coltivata a barbabietola da zucchero per la stagione 2025, il che potrebbe ulteriormente limitare la produzione continentale e spingere i raffinatori a dare priorità all'ottimizzazione dei costi, alle chiusure selettive e alla diversificazione dei prodotti speciali.
I flussi di investimenti di capitale nei mercati in crescita indicano una traiettoria diversa. La modernizzazione pianificata della raffineria in Louisiana di American Sugar Refining Group, prevista per maggio 2026, segnala fiducia nella domanda nordamericana a lungo termine. L'acquisizione di SJC Bioenergia in Brasile da parte di Cargill, prevista per aprile 2025, dovrebbe garantire una proprietà verticalmente integrata che copra l'approvvigionamento della canna da zucchero, la lavorazione dello zucchero in etanolo e la capacità di raffinazione. Questi sviluppi evidenziano come i leader globali si stiano posizionando per una crescita strutturale integrando la flessibilità delle due materie prime e ampliando le capacità di raffinazione. Nel frattempo, l'Africa presenta opportunità di crescita ancora inesplorate. L'espansione pianificata da Dangote per giugno 2026 dovrebbe rimodellare i flussi commerciali regionali riducendo la dipendenza dalle importazioni e rafforzando la capacità di raffinazione interna.
Guardando al futuro, si prevede che il crescente premio per lo zucchero bianco per uso alimentare premierà i produttori che investiranno in tecnologie di raffinazione avanzate prima dell'inizio del ciclo. Le innovazioni nella cromatografia e nella filtrazione a membrana, che dovrebbero essere presentate all'evento 2025 dell'International Society of Sugar Cane Technologists, potrebbero consentire una produzione di qualità superiore e vantaggi in termini di sostenibilità, mettendo gli innovatori in condizione di acquisire un valore sproporzionato. Di conseguenza, la dinamica competitiva si sta spostando dalla difesa dei volumi alla differenziazione guidata dall'innovazione, dove l'efficienza dei costi, l'adozione di tecnologie e l'integrazione strategica lungo le filiere zucchero-etanolo definiranno la leadership di mercato a lungo termine.
Leader del settore dello zucchero bianco
-
American Sugar Refining, Inc.
-
Sudzucker AG
-
Teros SA
-
Wilmar International Ltd.
-
Associata British Foods plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Vision Sugar Holdings, un consorzio di quattro investitori locali e stranieri, ha acquisito le attività di Tongaat Hulett Private Limited nel Lowveld, un'operazione che si prevedeva avrebbe rilanciato l'industria dello zucchero a Chiredzi.
- Maggio 2026: American Sugar Refining Inc. ha dato il via ai lavori per la prima fase del suo progetto di modernizzazione da 785 milioni di dollari nella parrocchia di St. Bernard. L'investimento iniziale di oltre 200 milioni di dollari presso la raffineria Domino Sugar di Chalmette ha rafforzato la consolidata industria saccarifera della Louisiana, preparando al contempo la più grande raffineria dell'emisfero occidentale alla sua prossima fase di crescita. Si prevedeva che l'azienda avrebbe creato 15 nuovi posti di lavoro diretti, mantenendo al contempo i 500 posti di lavoro esistenti.
- Marzo 2026: Sucro Limited, un'azienda integrata di raffinazione dello zucchero, ha firmato un accordo di fornitura di zucchero grezzo con HMC Farms LLC, uno dei maggiori coltivatori di canna da zucchero della Louisiana, di proprietà di Hugh Andre e dei suoi fratelli, Chris e Mike Andre. L'accordo ha supportato le attività della nuova raffineria di Sucro a University Park, Illinois, ha rafforzato la capacità di raffinazione nazionale di recente costruzione e ha ampliato le opportunità di mercato per i coltivatori di canna da zucchero degli Stati Uniti.
- Luglio 2025: Domino Sugar ha rinnovato il suo packaging con l'"Easy Baking Tub", un contenitore rettangolare, riciclabile e facile da conservare per lo zucchero semolato. Il packaging riprogettato utilizzava il 28% in meno di plastica rispetto ai contenitori precedenti, incorporava coperchi antimanomissione e di facile utilizzo e consentiva ai consumatori negli Stati Uniti di acquistare ricariche e riutilizzare il contenitore, supportando gli obiettivi di sostenibilità.
Ambito del rapporto sul mercato globale dello zucchero bianco
Lo zucchero bianco è un carboidrato raffinato composto quasi interamente da saccarosio, prodotto dalla canna da zucchero o dalla barbabietola da zucchero, e riconoscibile per la sua forma cristallina bianca e uniforme.
Il mercato globale dello zucchero bianco è segmentato in base alla fonte, alla forma, al settore di utilizzo finale e all'area geografica. Per fonte, il mercato è segmentato in zucchero di canna e zucchero di barbabietola. Per forma, il mercato è segmentato in granulato, in polvere e liquido. Per settore di utilizzo finale, il mercato è segmentato in industria alimentare e delle bevande, usi industriali (applicazioni non alimentari), uso domestico/vendita al dettaglio e ristorazione. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa.
| Zucchero di canna |
| Zucchero Di Barbabietola |
| granulato |
| in polvere |
| Liquido |
| Industria alimentare e delle bevande trasformate |
| Usi industriali (applicazioni non alimentari) |
| Casalinghi / Retail |
| Servizio di ristorazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Zucchero di canna | |
| Zucchero Di Barbabietola | ||
| Per modulo | granulato | |
| in polvere | ||
| Liquido | ||
| Per settore degli utenti finali | Industria alimentare e delle bevande trasformate | |
| Usi industriali (applicazioni non alimentari) | ||
| Casalinghi / Retail | ||
| Servizio di ristorazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale dello zucchero bianco?
Il mercato globale dello zucchero bianco valeva 68.56 miliardi di dollari nel 2025 e si prevede che raggiungerà i 97.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.12% tra il 2026 e il 2031.
Quale fonte domina il mercato?
Lo zucchero di canna rappresenta il segmento di fonte più importante, con una quota di mercato del 74.47% nel 2025. Il suo predominio è rafforzato dall'efficienza dei costi e dalla flessibilità produttiva. Lo zucchero di canna rimane inoltre la fonte a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.89% fino al 2031.
Quale segmento offre le maggiori opportunità di crescita?
Si prevede che le applicazioni industriali (farmaceutica, cura della persona e prodotti chimici) cresceranno del 7.1% con un CAGR, superando la domanda di alimenti e bevande.
Quale forma di zucchero bianco è la più diffusa?
Nel 2025, lo zucchero granulato deteneva la quota maggiore, pari al 72.84%, a testimonianza della sua versatilità in ambito culinario, dolciario e delle bevande. Tuttavia, lo zucchero liquido è la forma in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.25% dal 2026 al 2031, trainato dalla sua adozione nei sistemi industriali automatizzati.
Quale settore industriale consuma la maggior quantità di zucchero bianco?
Nel 2025, l'industria alimentare e delle bevande trasformate ha rappresentato il principale motore della domanda, con una quota del 63.25%, evidenziando il suo ruolo nella produzione su larga scala. Il segmento di utenti finali in più rapida crescita è quello delle applicazioni industriali non alimentari, con una crescita annua composta (CAGR) prevista del 7.33% fino al 2031, poiché lo zucchero sta diventando una materia prima fondamentale per prodotti farmaceutici, nutraceutici e prodotti chimici di origine biologica.
Quale regione è leader nel mercato globale?
La regione Asia-Pacifico rappresenta il mercato regionale più grande, con una quota del 38.67% nel 2025, grazie all'espansione industriale e alla domanda demografica. È anche l'area geografica in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.89% fino al 2031, trainata da India, Cina e Sud-est asiatico.


