

Dimensioni e quota del mercato delle macchine per tessitura
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.86 miliardo di dollari |
| Dimensione del mercato (2031) | 8.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.06% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei macchinari per la tessitura di Mordor Intelligence
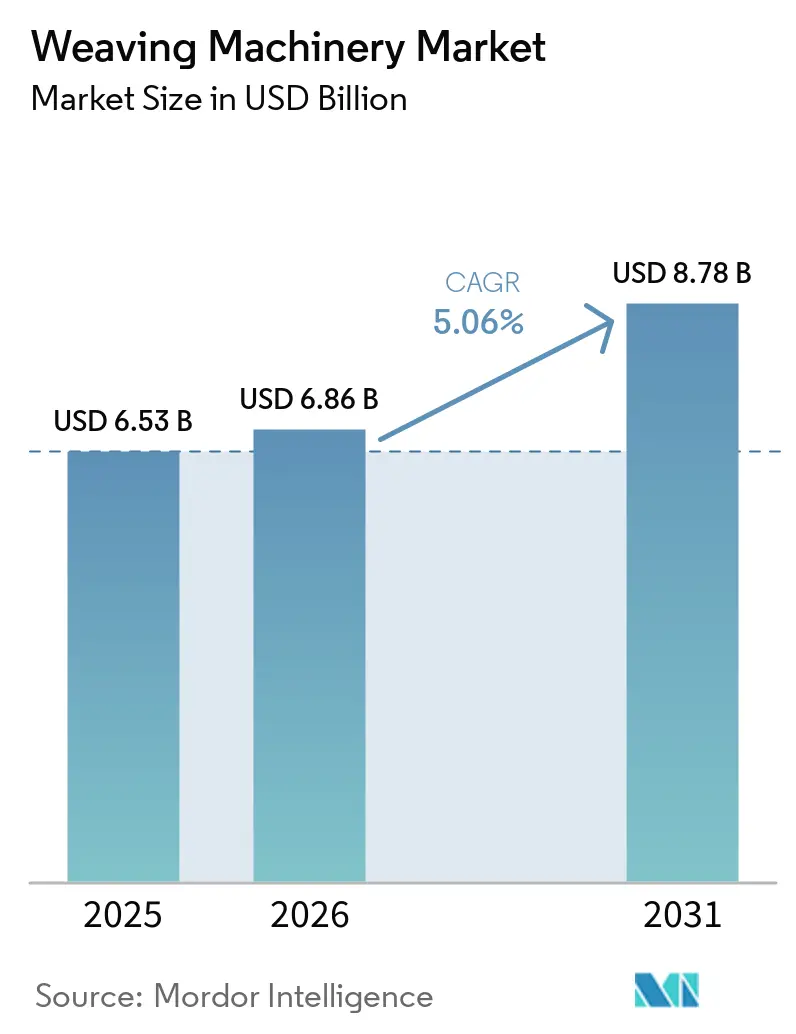
Si prevede che il mercato delle macchine per la tessitura crescerà da 6.53 miliardi di dollari nel 2025 a 6.86 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.78 miliardi di dollari entro il 2031 con un CAGR del 5.06% nel periodo 2026-2031.
Questa curva ascendente riflette un'accelerazione della migrazione dai telai a navetta a quelli ad alta velocità senza navetta, un più ampio utilizzo di piattaforme di manutenzione predittiva basate sull'intelligenza artificiale e programmi di reshoring guidati da politiche negli Stati Uniti e nell'Unione Europea. La crescente produzione di veicoli elettrici sta stimolando la domanda di tessuti con separatori di batterie e di preforme leggere in fibra di carbonio, che a sua volta incrementa gli ordini di telai specializzati in grado di gestire filati tecnici fragili. Allo stesso tempo, gli esportatori di abbigliamento in India, Vietnam e Bangladesh stanno modernizzando la capacità produttiva nell'ambito di programmi di incentivi governativi che riducono il costo effettivo del capitale e premiano le attrezzature a basso consumo energetico. La moderata volatilità delle materie prime e la contrazione dei mercati del credito frenano lo slancio, ma non hanno ostacolato gli investimenti a lungo termine in asset di tessitura avanzati.
Punti chiave del rapporto
- Per tipologia di macchina, i telai a getto d'aria hanno dominato il mercato delle macchine per la tessitura con il 39.11% nel 2025, mentre si prevede che i modelli a getto d'acqua cresceranno a un CAGR del 6.74% fino al 2031.
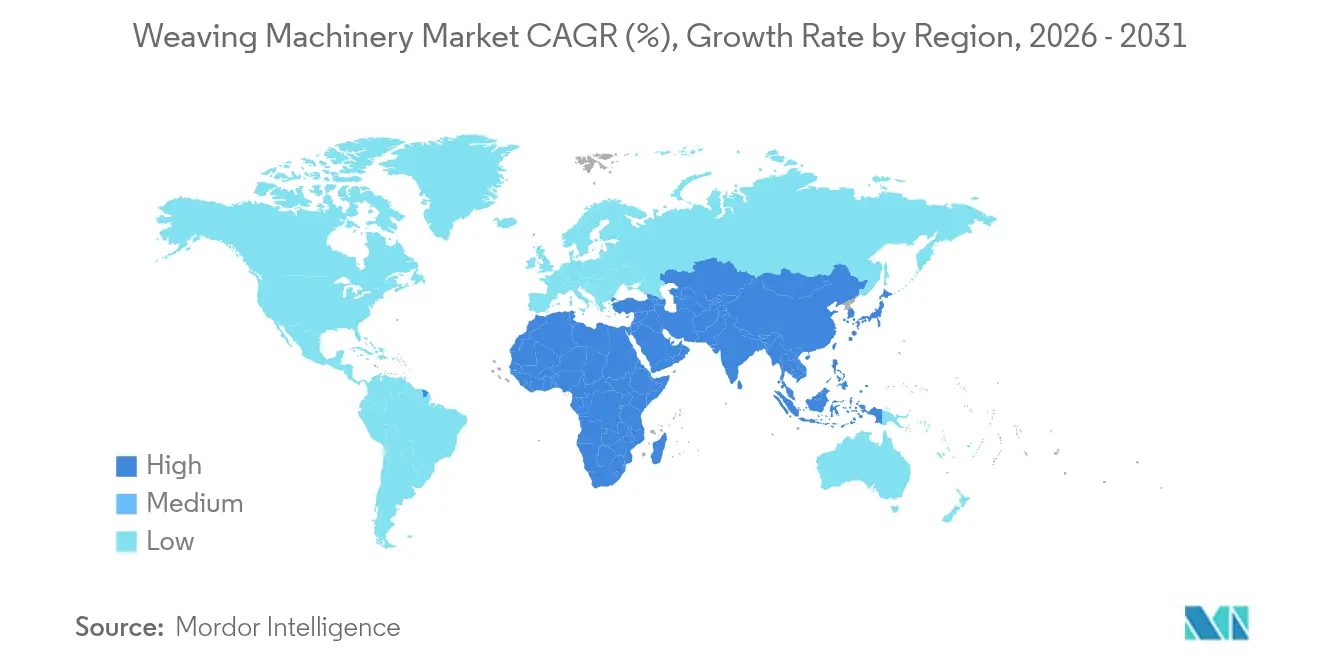
- In termini geografici, l'area Asia-Pacifico ha registrato il 52.49% dei ricavi nel 2025 e sta registrando un CAGR del 5.86% fino al 2031.
- Per applicazione, l'abbigliamento ha mantenuto il 48.39% della domanda del 2025, mentre i tessuti industriali e tecnici stanno crescendo a un CAGR dell'8.14% fino al 2031.
- In base al sistema di distribuzione, i meccanismi a camme hanno rappresentato il 43.71% delle vendite del 2025, ma si prevede che le unità Jacquard elettroniche aumenteranno a un CAGR del 6.05% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei macchinari per la tessitura
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di tessuti tecnici avanzati per la gestione termica e l'alleggerimento delle batterie dei veicoli elettrici | + 1.1% | Globale, con concentrazione nei centri automobilistici del Nord America, dell'UE e della Cina | Medio-lungo termine (2–4+ anni) |
| Espansione del consumo di abbigliamento in India e nell'ASEAN con l'aumento dei redditi della classe media | + 1.0% | Nucleo dell’Asia-Pacifico (India, Vietnam, Indonesia, Bangladesh) | Medio-lungo termine (2–4+ anni) |
| L'adozione accelerata dell'Industria 4.0 basata sull'intelligenza artificiale si profila con l'analisi della manutenzione predittiva | + 0.8% | Adozione globale e precoce nell'UE, nel Nord America e nei grandi stabilimenti asiatici | Breve-medio termine (≤ 3 anni) |
| Rilocalizzazione della produzione tessile negli Stati Uniti e nell'UE, supportata dai crediti d'imposta IRA e dagli incentivi CBAM dell'UE | + 0.7% | Nord America e UE, con ricadute in Messico ed Europa orientale | Medio termine (2–4 anni) |
| Ammodernamento dei telai per gestire fibre riciclate post-consumo colorate in vista degli obiettivi obbligatori del 2030 | + 0.6% | Principalmente nell'UE, con ricadute globali man mano che i marchi adottano l'approvvigionamento circolare | Medio-lungo termine (2–4+ anni) |
| Rapida adozione di preforme in fibra di carbonio intrecciata 3D per piattaforme ipersoniche e aerospaziali | + 0.5% | Nord America e UE, con una domanda emergente nei settori della difesa dell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di tessuti tecnici avanzati per la gestione termica e la riduzione del peso delle batterie dei veicoli elettrici
Le piattaforme per veicoli elettrici richiedono separatori tessuti, schermi termici e rinforzi in fibra di carbonio che resistano alle alte temperature e consentano una riduzione del peso. I tessuti in carbonio unidirezionali HiTape di Hexcel permettono la stratificazione automatizzata di preforme a secco con un contenuto di fibre in volume del 58-60%, adatti per gli involucri delle batterie aerospaziali e ora anche per quelli automobilistici. La ricerca condotta presso l'Istituto di Macchine Tessili della TU Dresda , utilizzando un telaio a pinza Dornier P1, ha prodotto tessuti in carbonio multistrato fino a 4,500 g/m², sottolineando la necessità di telai con un controllo preciso della tensione. La domanda di tali macchinari si traduce in margini di profitto elevati per i fornitori in grado di gestire filamenti fragili senza rotture. I costruttori di telai stanno integrando sistemi di apertura del passo modulari e sistemi adattivi di scarico dell'ordito per soddisfare questa nicchia di mercato. Il costante aumento della penetrazione dei veicoli elettrici alimenta quindi direttamente il mercato globale delle macchine per la tessitura.
Espansione del consumo di abbigliamento in India e nell'ASEAN con l'aumento dei redditi della classe media
Il settore tessile indiano ha raggiunto i 194 miliardi di dollari nell'anno fiscale 2025-26, grazie ai sussidi legati alla produzione che coprono fino al 10% delle spese in conto capitale per i macchinari per la tessitura. Il Vietnam ha esportato capi di abbigliamento per un valore compreso tra 44 e 48.8 miliardi di dollari nel 2025, con una crescita media del sottosettore della tessitura del 6.1%, ma l'impennata dei costi dell'elettricità, che ora rappresentano l'8-14% del costo di conversione, sta spingendo gli stabilimenti verso telai a basso consumo energetico. [1] Asian Productivity Organization, “Energy Efficiency in Vietnam's Textile Sector,” apo-tokyo.org L'ASEAN come blocco ha esportato tessuti per un valore di 34.9 miliardi di dollari nel corso del 2025 e gli acquirenti sulla piattaforma Source ASEAN ora richiedono macchinari conformi e connessi digitalmente. L'aumento del reddito disponibile, pertanto, sostiene la domanda di tessuti e le installazioni di telai in tutta la regione, rafforzando il mercato dei macchinari per la tessitura.
L'adozione accelerata dell'Industria 4.0 basata sull'intelligenza artificiale si profila con l'analisi predittiva della manutenzione
Le aziende tessili stanno passando dalla manutenzione "break-fix" a modelli di previsione e prevenzione basati su sensori. Uno studio peer-reviewed condotto presso Crescent Textile Mills ha registrato un aumento del 26.7% della produzione giornaliera e una riduzione del 37.5% dei tempi di fermo dopo l'implementazione di algoritmi di apprendimento automatico sui telai Picanol OmniPlus-i. La suite PicConnect di Picanol, lanciata a ITMA Asia 2025, centralizza utensili, diagnostica e dashboard energetiche, mentre il suo modulo EcoBoost riduce il consumo energetico fino a 1.5 kW per telaio. Piattaforme cloud comparabili, installate su linee preesistenti in Asia, hanno raggiunto errori assoluti medi inferiori a 0.14 su parametri qualitativi chiave, dimostrando la fattibilità senza la sostituzione completa del capitale. Questi guadagni di produttività e risparmi sui costi stanno spingendo l'adozione dell'intelligenza artificiale in tutto il mercato delle macchine per la tessitura.
Rilocalizzazione della produzione tessile negli Stati Uniti e nell'UE, supportata dai crediti d'imposta IRA e dagli incentivi CBAM dell'UE
L'Americas Act di Washington destina 75 milioni di dollari all'anno per cinque anni a sostegno della capacità tessile nazionale e nearshore, integrati da 3 miliardi di dollari in sovvenzioni e 10 miliardi di dollari in prestiti per progetti di economia circolare. [2] CFDA, "Americas Act and FABRIC Act Legislative Summaries", cfda.com In Europa, il Carbon Border Adjustment Mechanism e la direttiva quadro sui rifiuti rivista rendono l'approvvigionamento locale più attraente internalizzando i costi ambientali delle importazioni. L'acquisizione di Palmetto Loom Reed da parte di Itema nel febbraio 2026 riflette una strategia per fornire telai più vicini alla crescente domanda statunitense. Tali cambiamenti politici stanno spingendo gli ordini verso i fornitori nazionali, fornendo un impulso tangibile al mercato dei macchinari per la tessitura.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti requisiti di spesa in conto capitale per telai a pinza ad alta velocità e a getto d'aria in un contesto di mercati del credito globali più rigidi | -0.6% | Globale, acuto nei mercati emergenti e nei cluster dominati dalle PMI | Breve-medio termine (≤ 3 anni) |
| Volatilità persistente nei prezzi dei filamenti di poliestere e polipropilene causata dai cambiamenti nelle materie prime petrolifere | -0.4% | Globale, con la più alta esposizione nei centri di poliestere dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Le normative sullo stress idrico cronico limitano le nuove installazioni di telai a getto d'acqua nell'India settentrionale e in Cina | -0.4% | Asia principalmente (India settentrionale, Cina), con ricadute normative sul Sud-est asiatico | Medio termine (2–4 anni) |
| Rischi di sicurezza informatica e furto di proprietà intellettuale associati alle telecamere di controllo qualità basate sull'intelligenza artificiale e connesse al cloud | -0.3% | Globale, con maggiore preoccupazione in Nord America, UE e Cina | Breve-medio termine (≤ 3 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei requisiti di spesa in conto capitale per telai a pinza ad alta velocità e a getto d'aria in un contesto di mercati del credito globali più ristretti
I telai senza navetta avanzati possono costare diverse centinaia di migliaia di dollari USA, un onere per le piccole e medie imprese tessili che dominano i distretti dell'Asia meridionale. La Bank of Baroda indiana ora richiede un margine di capitale proprio del 25% sui prestiti per nuovi macchinari, spingendo alcuni richiedenti a rimandare gli aggiornamenti. [3] Bank of Baroda, “Financing Scheme for Textile Units,” bankofbaroda.in Nel Regno Unito, la Sellers Textile Engineers aveva bisogno di un finanziamento di 1.25 milioni di dollari USA supportato da una garanzia governativa dell'80% per finanziare attrezzature per la finitura dei tappeti. Con i tassi di interesse globali elevati, storie simili si stanno verificando in Turchia e Indonesia. La stretta limita i cicli di sostituzione a breve termine e frena la potenziale espansione del mercato dei macchinari per la tessitura.
La persistente volatilità dei prezzi dei filamenti di poliestere e polipropilene è dovuta ai cambiamenti nel settore petrolifero e delle materie prime
Le oscillazioni del petrolio greggio si riversano direttamente sui costi di PTA, MEG e propilene, destabilizzando i prezzi dei filati sintetici e i margini degli stabilimenti. CCFGroup ha riportato un aumento della capacità produttiva cinese di poliestere da 86.34 milioni di tonnellate all'anno a gennaio 2025 a 90.74 milioni di tonnellate all'anno entro dicembre, ma la domanda a valle è rimasta invariata, comprimendo gli spread di lavorazione. Il settore tessile turco ha perso 380,000 posti di lavoro in tre anni, poiché l'inflazione e i picchi delle materie prime hanno portato alla chiusura di 4,500 stabilimenti entro il 2025. Gli stabilimenti, di fronte alla volatilità dei costi di produzione, spesso rinviano gli investimenti in conto capitale, offuscando le prospettive di crescita immediate per il mercato dei macchinari per la tessitura.
Analisi del segmento
Per tipo di macchina: i telai a getto d'acqua guadagnano quote di mercato nei centri di produzione di fibre sintetiche
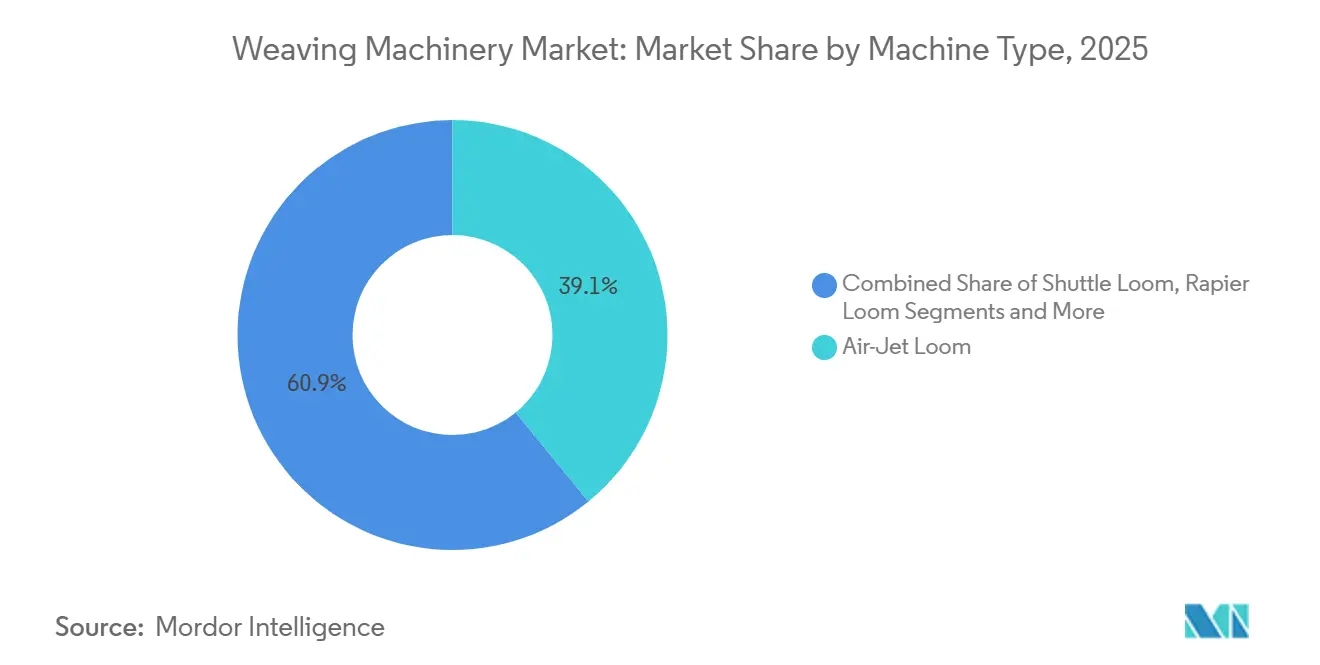
Nel 2025, le unità di telai a getto d'aria rappresentavano il 39.11% del mercato delle macchine per tessitura, a dimostrazione del loro predominio nella produzione di abbigliamento in poliestere e nylon ad alto volume. I modelli a getto d'aria rimangono premium, ma si prevede che la domanda di macchine a getto d'acqua supererà il mercato con un CAGR del 6.74% tra il 2026 e il 2031, poiché le aziende cinesi e indiane stanno adeguando le linee per soddisfare i rigorosi requisiti di riutilizzo dell'acqua. Uno studio nazionale condotto su 343 prefetture cinesi ha identificato la finitura tessile come uno dei maggiori consumatori di acqua industriale e ha evidenziato 18.9 km³ di potenziali risparmi se le tecnologie di ricircolo fossero pienamente adottate. Le fabbriche conformi abbinano sempre più spesso la tintura a circuito chiuso a moderni telai a getto d'acqua che riducono i consumi e i costi di trattamento degli effluenti, sottolineando il ruolo della sostenibilità nel plasmare il mercato delle macchine per tessitura.
Le macchine a pinza mantengono una solida posizione nei tessuti pesanti e nelle complesse fantasie cromatiche. La pinza Ultimax di Picanol, installata presso Auro Textiles nel marzo 2024, raggiunge oltre 800 trame/min e integra sensori per la diagnostica predittiva. Le macchine a navetta sopravvivono nelle nicchie artigianali, mentre i telai a proiettile e circolari servono per tubi di grande larghezza e senza saldatura. Il programma indiano Technology Upgradation Fund compensa il 10% della spesa per macchinari per la tessitura, riducendo i tempi di ammortamento. Questi diversi profili di prestazioni e costi ampliano complessivamente la base clienti, ampliando il mercato globale dei macchinari per la tessitura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Con Shedding/Patterning: il salto digitale di Jacquard guida il segmento premium
I sistemi di formazione del passo a camme hanno generato il 43.71% del fatturato del 2025, grazie al loro vantaggio di costo nelle produzioni di tessuti a trama semplice e fiocco per la casa. Ciononostante, le unità Jacquard elettroniche sono destinate a crescere a un CAGR del 6.05% fino al 2031, dando impulso al mercato delle macchine per la tessitura. La pinza Supermax di Picanol, configurata con una Jacquard a 12 capi per la produzione di sari, esemplifica la flessibilità richiesta dai marchi di moda che passano rapidamente dall'ideazione allo scaffale. La piattaforma P2 di Dornier, apprezzata per la sua modularità, consente alle aziende di aggiornare i moduli di formazione del passo senza dover rottamare i telai, prolungando la durata delle risorse.
La regolamentazione è un altro catalizzatore. La norma UE sull'ecodesign richiederà i passaporti digitali dei prodotti entro il 2030, spingendo le aziende tessili a tessere motivi compatibili con RFID direttamente nel tessuto per la tracciabilità. [4] Commissione europea, "Regolamento sull'ecodesign per i prodotti sostenibili", europa.eu I Paesi Bassi ora puntano al 50% di utilizzo di materiali sostenibili entro il 2030, spingendo i progettisti verso fibre riciclate che si comportano in modo imprevedibile su camme rigide. I jacquard elettronici possono variare la geometria del passo al volo, riducendo la rottura del filo e migliorando la conformità alla circolarità. Le aziende tessili sensibili ai costi potrebbero ancora optare per sistemi dobby o a camme, ma la domanda premium sta guidando la crescita nel mercato dei macchinari per la tessitura verso i jacquard digitalizzati.
Per applicazione: i tessuti industriali e tecnici superano l'abbigliamento
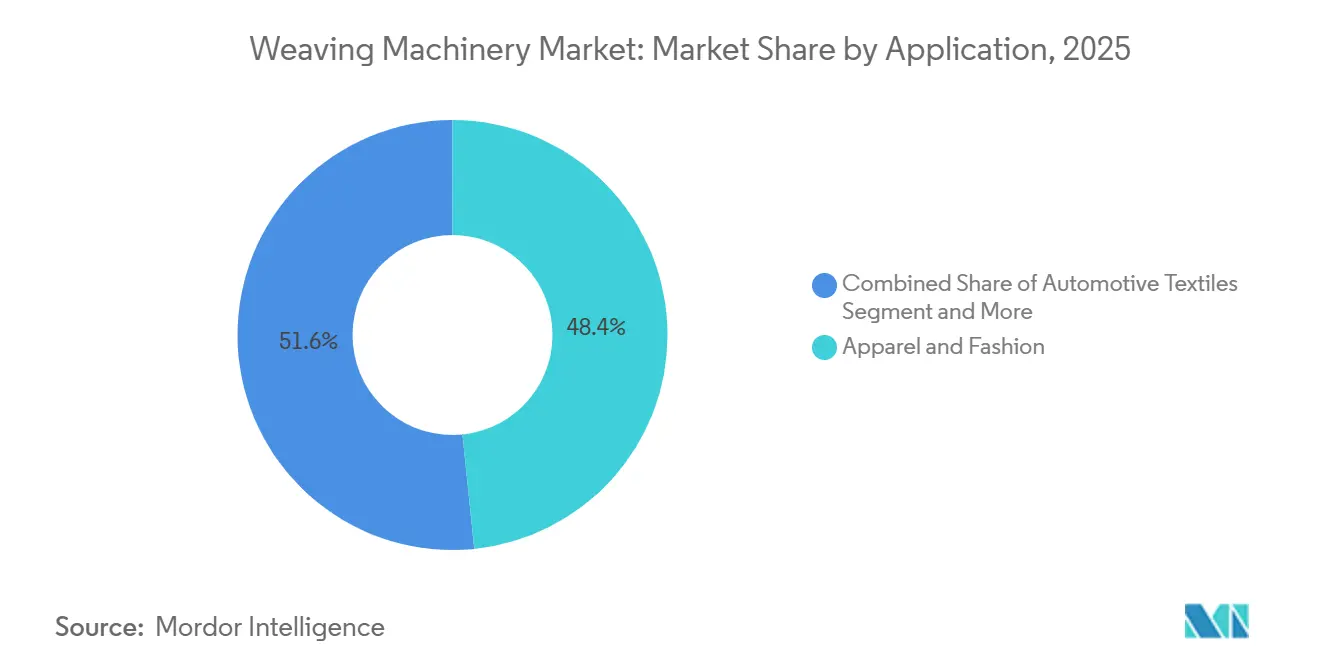
L'abbigliamento ha rappresentato il 48.39% del fatturato del 2025, ma si prevede che i tessuti industriali e tecnici cresceranno a un CAGR dell'8.14% dal 2026 al 2031, diventando il settore in più rapida crescita all'interno del mercato delle macchine per la tessitura. Gli OEM del settore aerospaziale sostituiscono sempre più l'alluminio con preforme in carbonio intrecciato; HiTape di Hexcel offre proprietà di compressione post-impatto comparabili, riducendo al contempo i tempi di polimerizzazione. Gli stabilimenti automobilistici adottano tessuti simili per gli alloggiamenti delle batterie e i pannelli della carrozzeria, mentre le aziende di depurazione delle acque richiedono tessuti filtranti di precisione, ora regolamentati da codici di qualità sempre più severi in Europa e Cina.
Per servire questi clienti, i costruttori di telai aggiungono unità a pettine aperto, più svolgitori di ordito e cabine climatizzate. Le sperimentazioni con tessuti in carbonio della TU Dresden dimostrano che strutture multistrato fino a 4,500 g/m² sono realizzabili su scala produttiva. Lo ZAX001neo Plus di Tsudakoma, lanciato nell'ambito del piano 2024-26, unisce la velocità del getto d'aria alla delicatezza della movimentazione del filato, concentrandosi sui compositi sintetici per i serbatoi degli aerei. Mentre le autorità di regolamentazione impongono l'introduzione della Responsabilità Estesa del Produttore e dei limiti alle microplastiche, le aziende si orientano verso produzioni tecniche su richiesta e di alto valore, alimentando un cambiamento strutturale nel mercato delle macchine per la tessitura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha mantenuto il 52.49% del fatturato nel 2025 e si prevede che il mercato dei macchinari per la tessitura crescerà a un CAGR del 5.86% fino al 2031. Il solo Vietnam ha esportato fino a 48.8 miliardi di dollari di abbigliamento nel 2025, ma la sua bolletta energetica è raddoppiata nel periodo 2016-2020, spingendo le aziende tessili a installare telai a risparmio energetico e pannelli solari sui tetti per ridurre i costi dell'elettricità, che ora rappresentano in media l'8-14% del costo. L'universo tessile indiano, del valore di 194 miliardi di dollari, beneficia di sussidi in conto capitale del 10% che riducono il prezzo effettivo dei telai, mentre 73 aziende approvate dal PLI si preparano all'espansione delle fibre sintetiche. Il Bangladesh ha ottenuto oltre 150 milioni di dollari di nuovi investimenti cinesi per linee di filati e abbigliamento compositi, rafforzando la sua attrattiva per gli acquirenti.
Il Nord America e l'Europa stanno vivendo una rinascita guidata dalle politiche. Gli Stati Uniti stanziano 75 milioni di dollari all'anno in sovvenzioni per il reshoring ed estendono crediti del 15% per progetti tessili circolari, portando Itema ad acquistare Palmetto Loom Reed nel febbraio 2026. Bruxelles, nel frattempo, applica la Responsabilità Estesa del Produttore e prepara un adeguamento del carbonio alle frontiere che internalizza il costo delle emissioni delle importazioni, spingendo i produttori a delocalizzare vicino ai clienti dell'UE. Gli studi dimostrano che uno spostamento dell'offerta intra-UE potrebbe ridurre l'impronta di carbonio fino a 4.4 milioni di tonnellate per i tessuti destinati ai motori elettrici.
Altrove, la capacità di tessitura della Turchia si è contratta dopo la chiusura di 4,500 fabbriche nel 2025 e un calo del 5.1% degli ordini UE, a dimostrazione di come la volatilità macroeconomica possa erodere la quota regionale. America Latina, Medio Oriente e Africa hanno basi più piccole, ma sfruttano la produzione di cotone e gli accordi commerciali per attrarre investimenti; Brasile ed Egitto forniscono cotone a fibra lunga, mentre l'Etiopia commercializza manodopera a basso costo con accesso esente da dazi all'UE e agli Stati Uniti. Queste dinamiche rafforzano collettivamente il primato dell'Asia-Pacifico, diffondendo al contempo sacche di crescita nel mercato globale dei macchinari per la tessitura.

Panorama competitivo
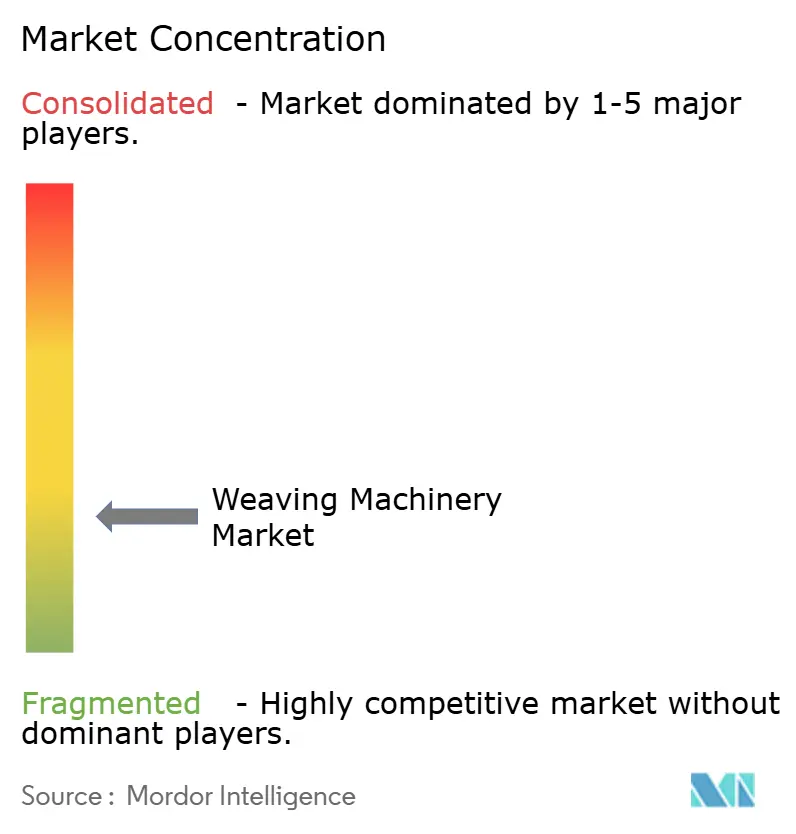
La concorrenza nel mercato delle macchine per la tessitura è moderata. OEM europei e giapponesi come Picanol, Itema, Dornier, Toyota Industries, Tsudakoma, Stäubli e Van de Wiele continuano a dominare le nicchie premium dei telai a pinza, a getto d'aria e Jacquard, integrando hardware ad alta velocità con ecosistemi digitali. Picanol ha superato la soglia delle 400,000 unità nel 2025 e ora fornisce circa 2,600 stabilimenti in tutto il mondo, sfruttando il suo modulo energetico EcoBoost per ridurre il consumo per telaio fino a 1.5 kW. Dornier integra l'hardware con myDoX, un portale online per ricambi e assistenza che riduce i tempi di fermo e consente il benchmarking dei dati tra gli stabilimenti.
Produttori cinesi come Jingwei, Erfangji e Zhejiang Tongda coprono posizioni sensibili al prezzo, in particolare macchine a navetta e macchine senza navetta entry-level nell'Asia meridionale e sud-orientale. Team di assistenza post-vendita locali aggressivi e finanziamenti governativi rafforzano la loro competitività. Tuttavia, per aggiudicarsi ordini premium, aggiungono sempre più moduli di intelligenza artificiale e funzionalità di conformità. Stanno emergendo anche specialisti del retrofit, che offrono kit di sensori che integrano la manutenzione predittiva nelle flotte esistenti, riducendo i costi del ciclo di vita per le PMI e ampliando la base clienti del mercato delle macchine per la tessitura.
Le fusioni e acquisizioni strategiche stanno rimodellando le catene di fornitura. L'acquisizione di Palmetto Loom Reed da parte di Itema nel febbraio 2026 crea un avamposto produttivo negli Stati Uniti, rispecchiando gli incentivi al reshoring previsti dall'Americas Act. Toyota Industries, nonostante la revisione al ribasso delle previsioni sugli utili per l'anno fiscale 2026 a causa degli accordi sulla certificazione dei motori, mantiene la sua importanza grazie a sinergie intersegmento e a un fatturato di 26.7 miliardi di dollari. Nel complesso, i primi cinque operatori rappresentano circa il 60-65% delle vendite di macchine premium senza navetta, posizionando il punteggio di concentrazione del mercato a 6.
Leader del settore delle macchine per la tessitura
Picanolo
Itema SpA
Industrie Toyota
Dornier GmbH
Tsudakoma Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Itema America acquisisce Palmetto Loom Reed per potenziare la produzione e i servizi negli Stati Uniti, in linea con i 75 milioni di dollari di sovvenzioni annuali per il reshoring.
- Febbraio 2026: Tianford Bangladesh Textile ha investito 19.59 milioni di dollari per costruire uno stabilimento di produzione di abbigliamento da 7 milioni di pezzi a Uttara EPZ, impiegando 3,254 dipendenti.
- Ottobre 2025: Picanol lancia il telaio a getto d'aria OmniPlus-i Connect con EcoBoost, AirStream e PicConnect all'ITMA Asia + CITME.
- Ottobre 2025: entra in vigore la direttiva quadro riveduta dell'UE sui rifiuti, che impone la responsabilità estesa del produttore per i prodotti tessili.


Ambito del rapporto sul mercato globale dei macchinari per la tessitura
La macchina per tessere è un dispositivo utilizzato principalmente per la tessitura di tessuti e arazzi. La funzione fondamentale di una macchina per tessere è quella di mantenere in tensione i fili di ordito per consentire l'intreccio dei fili di trama. La macchina per tessere può essere utilizzata per vari tipi di armature come armatura a tela, armatura a raso, armatura a saia, ecc. Il mercato globale delle macchine per filatura è segmentato per tipo di macchina (macchina per tessere a navetta, macchina per tessitura circolare, altri), per tipo di tessitura (telaio normale Tessitura, tessitura satinata, tessitura twill, altro), per applicazione (abbigliamento, tessuti per tappezzeria, tessuti per autoveicoli, abbigliamento sportivo, altro) e per area geografica (Nord America (Stati Uniti, Messico e Canada), Asia-Pacifico (Cina, Giappone, India , Bangladesh, Turchia, Corea del Sud, Australia, Indonesia e Resto dell'Asia), Europa (Germania, Francia, Regno Unito, Italia, Spagna, Russia e Resto d'Europa), Medio Oriente e Africa (Egitto, Sud Africa, Arabia Saudita e Resto del Medio Oriente e Africa) e Sud America (Brasile, Argentina, Resto del Sud America)). Il rapporto offre dimensioni del mercato e previsioni per il mercato globale delle macchine per la filatura in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Shuttle Loom |
| Telaio a pinze |
| Telaio a getto d'aria |
| Telaio a getto d'acqua |
| Telaio a proiettile |
| Altri (Telaio circolare, Telai per tessuti stretti, Ausiliari) |
| Camma (punteria) |
| Dobby (meccanico, elettronico) |
| Jacquard (elettronico; densità dei punti/numero di ganci) |
| Abbigliamento e moda |
| Tessili per la casa e tappezzeria |
| Tessili automobilistici |
| Tessili industriali, tecnici e di filtrazione |
| Altri (etichette, nastri, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di macchina | Shuttle Loom | |
| Telaio a pinze | ||
| Telaio a getto d'aria | ||
| Telaio a getto d'acqua | ||
| Telaio a proiettile | ||
| Altri (Telaio circolare, Telai per tessuti stretti, Ausiliari) | ||
| Per spargimento/modellazione | Camma (punteria) | |
| Dobby (meccanico, elettronico) | ||
| Jacquard (elettronico; densità dei punti/numero di ganci) | ||
| Per Applicazione | Abbigliamento e moda | |
| Tessili per la casa e tappezzeria | ||
| Tessili automobilistici | ||
| Tessili industriali, tecnici e di filtrazione | ||
| Altri (etichette, nastri, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la domanda globale di telai senza navetta?
Le vendite di attrezzature senza navetta nel mercato delle macchine per la tessitura aumenteranno a un CAGR del 5.06% tra il 2026 e il 2031, alimentate da una maggiore velocità, da un minore consumo di energia e dalla crescente domanda di prodotti tecnico-tessili.
Quale regione è oggi leader nelle installazioni di telai?
L'area Asia-Pacifico detiene il 52.49% del fatturato del 2025 e rimane l'area geografica in più rapida crescita, con un CAGR del 5.86% fino al 2031, trainata da Vietnam, India e Bangladesh.
Quale segmento si sta espandendo più rapidamente in base alle applicazioni?
Si prevede che i tessuti industriali e tecnici cresceranno a un CAGR dell'8.14% entro il 2031, con l'espansione dei settori dei veicoli elettrici, aerospaziale e della filtrazione.
In che modo le nuove normative UE influenzeranno gli acquisti di telai?
La responsabilità estesa obbligatoria del produttore e i passaporti digitali dei prodotti spingono le aziende tessili verso telai in grado di tessere fibre riciclate e integrare la tracciabilità, incoraggiando gli investimenti in modelli Jacquard elettronici e basati sull'intelligenza artificiale.
I vincoli finanziari stanno rallentando la modernizzazione?
Sì, i telai a pinze ad alta velocità e a getto d'aria richiedono ingenti spese in conto capitale e i mercati del credito più rigidi aggiungono un freno dello 0.6% al CAGR del mercato dei macchinari per la tessitura, soprattutto nei cluster con un'elevata presenza di PMI.
Quali aziende dominano il segmento di fascia alta?
Picanol, Itema, Dornier, Toyota Industries e Tsudakoma controllano complessivamente circa il 60-65% delle vendite di macchine premium senza navetta, il che riflette un punteggio di concentrazione del mercato pari a 6.
Pagina aggiornata l'ultima volta il:



