

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 49.97 miliardo di dollari |
| Dimensione del mercato (2031) | 85.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.30% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
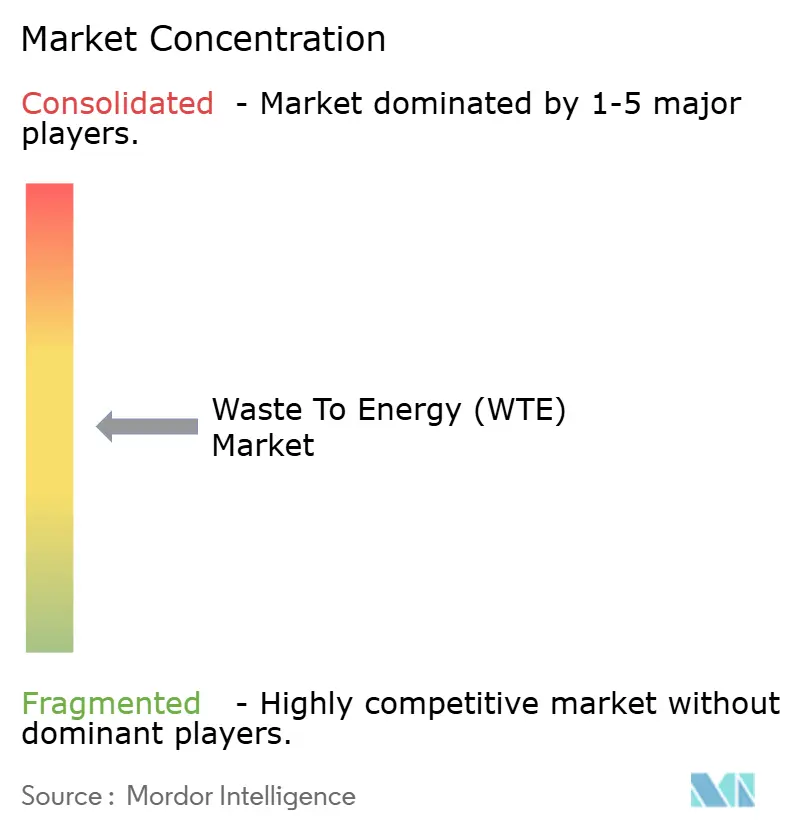
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rifiuti in energia (WTE) di Mordor Intelligence
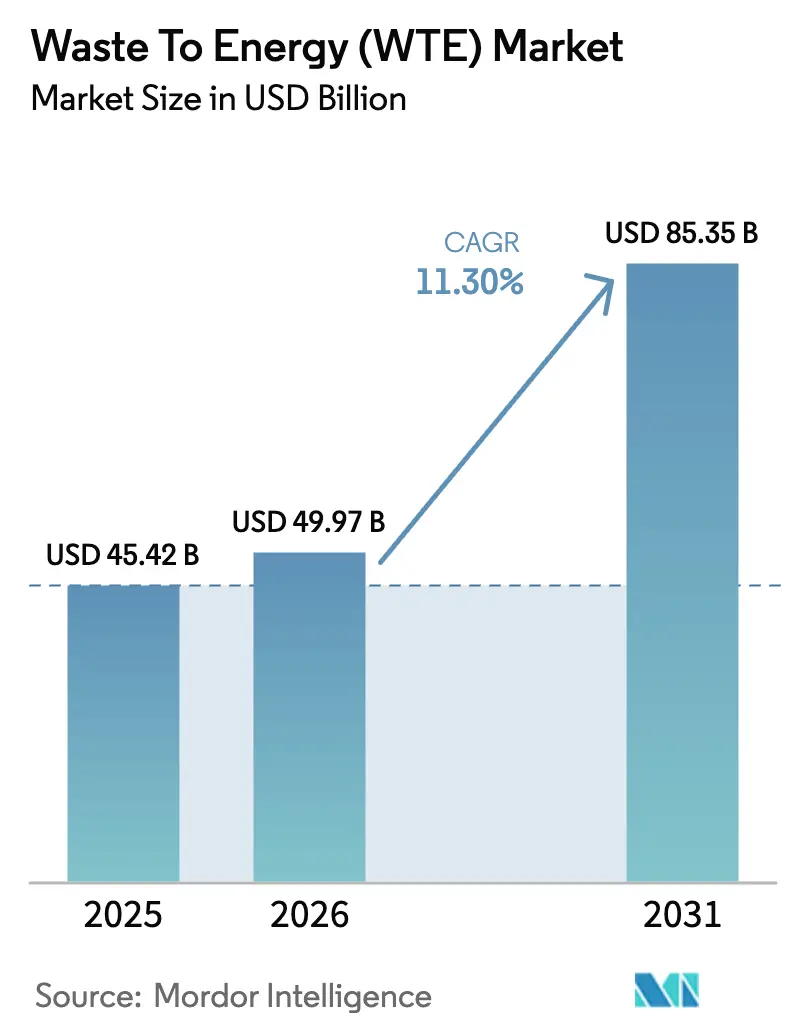
Si prevede che il mercato della conversione dei rifiuti in energia crescerà da 45.42 miliardi di dollari nel 2025 a 49.97 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 85.35 miliardi di dollari entro il 2031 con un CAGR dell'11.30% nel periodo 2026-2031.
Gli obblighi di riduzione dei rifiuti in discarica, i vantaggi derivanti dai crediti di carbonio e gli aggiornamenti tecnologici stanno rafforzando la redditività dei progetti, mentre le strutture di partenariato pubblico-privato accelerano la chiusura finanziaria. Le agende per l'economia circolare in Europa, Asia e Nord America stanno spingendo le aziende di servizi pubblici a sostituire gli inceneritori obsoleti con impianti di gassificazione e biologici ad alta efficienza che monetizzano metalli, calore e biocarburanti. L'aumento dei prezzi del commercio delle emissioni in Corea del Sud, Svezia e Canada sta migliorando i tassi di rendimento interni rispetto all'energia solare o eolica, inducendo i produttori indipendenti di energia a rientrare nel processo di approvvigionamento. Allo stesso tempo, gli accordi di acquisto di energia elettrica da biometano nei paesi nordici e i contratti di bunkeraggio di biogas liquefatto in Europa stanno garantendo l'acquisto a lungo termine, mitigando il rischio di fluttuazione dei prezzi e aumentando la liquidità nel mercato della conversione dei rifiuti in energia.
Punti chiave del rapporto
- Dal punto di vista tecnologico, l'incenerimento e la combustione detenevano una quota di mercato del 65.1% nel settore della conversione dei rifiuti in energia nel 2025; si prevede che la gassificazione ad arco di plasma crescerà a un tasso annuo composto del 16.6% fino al 2031.
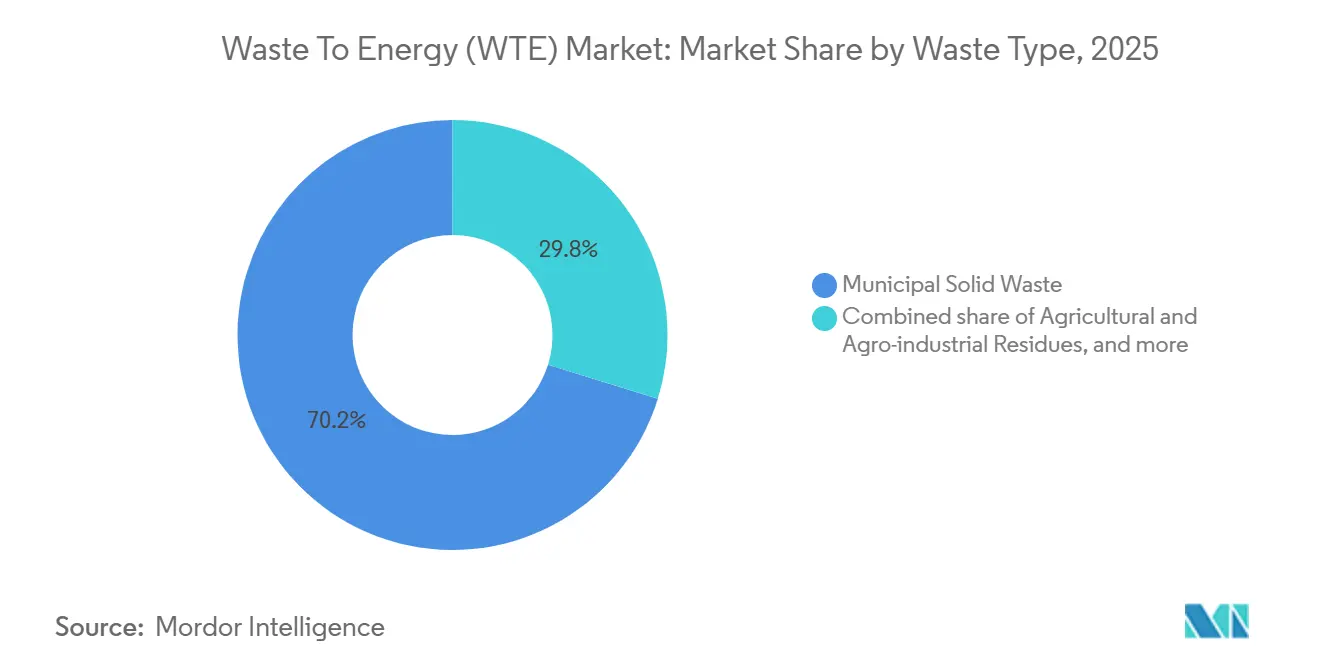
- Per tipologia di rifiuto, i rifiuti solidi urbani hanno rappresentato il 70.2% delle materie prime nel mercato della conversione dei rifiuti in energia nel 2025, mentre si prevede che i residui agricoli cresceranno a un tasso annuo composto del 14.4% grazie agli obblighi di produzione di biogas e pellettizzazione imposti da Brasile e Vietnam.
- In termini di produzione energetica, la generazione di elettricità ha rappresentato il 55.3% dei ricavi nel 2025 nel mercato della conversione dei rifiuti in energia; i carburanti per i trasporti sono destinati a crescere a un CAGR del 17.3% grazie agli operatori di flotte in Europa e Nord America che si assicurano contratti di fornitura conformi alle normative di Scope 3.
- Per quanto riguarda gli utenti finali, le aziende di servizi pubblici e i produttori indipendenti di energia hanno conquistato il 60.2% della domanda nel settore della conversione dei rifiuti in energia nel 2025, mentre i distributori di carburanti per il trasporto hanno registrato la crescita più rapida, con un CAGR del 17.2% fino al 2031.
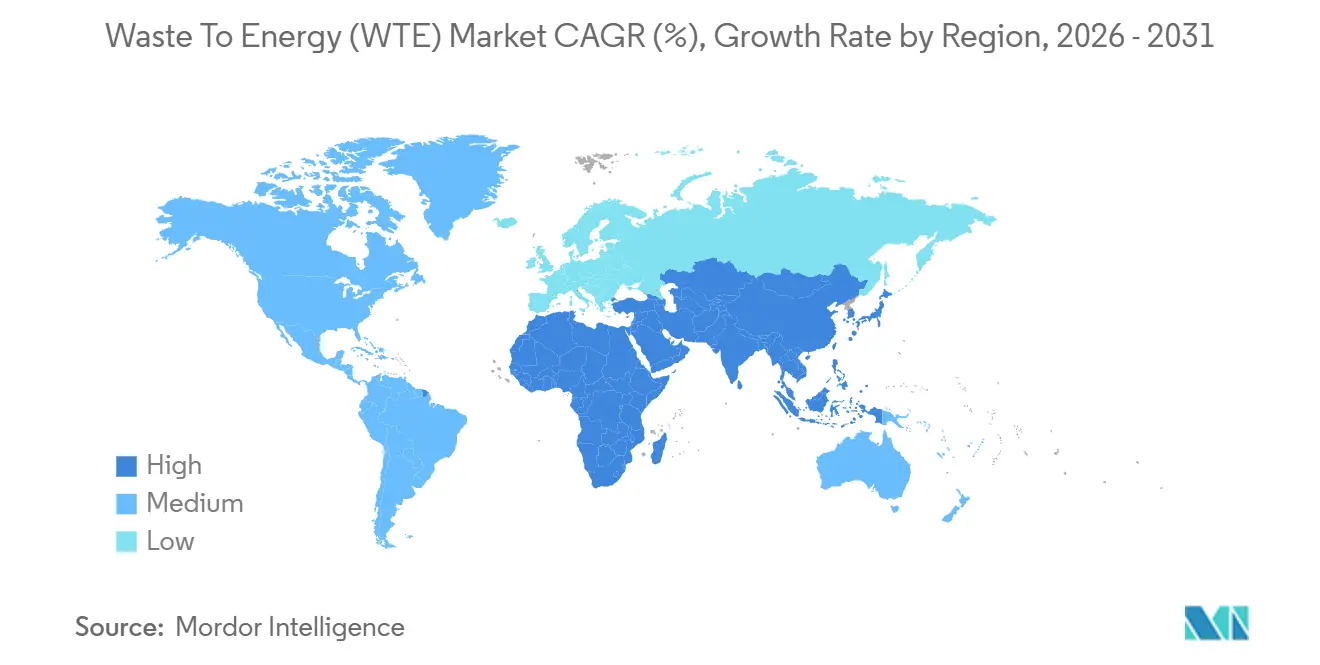
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato con una quota del 45.1% nel 2025 nel settore della conversione dei rifiuti in energia e rimane la regione in più rapida espansione con un CAGR del 13.0% fino al 2031, sostenuta dagli obiettivi di capacità del 14° Piano quinquennale cinese e dalla tempistica per il divieto delle discariche in India.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della conversione dei rifiuti in energia (WTE)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida implementazione di oleodotti di partenariato pubblico-privato EfW nella Greater Bay Area della Cina | + 1.8% | Cina, ripercussioni sui mercati ASEAN | Medio termine (2-4 anni) |
| Incentivi della tassonomia verde dell'UE per accelerare l'ammodernamento delle flotte di inceneritori obsolete | + 1.5% | Unione Europea, in particolare Germania, Francia, paesi nordici | A breve termine (≤ 2 anni) |
| I divieti nazionali sulle discariche non segregate innescano la deviazione dei rifiuti solidi urbani nelle città di livello 2 dell'India | + 1.2% | India, con i primi guadagni a Indore, Surat, Pune | Medio termine (2-4 anni) |
| L'aumento dei prezzi dei crediti di carbonio migliora i tassi di rendimento interno dei progetti WTE in Corea del Sud | + 0.9% | Corea del Sud, possibile adozione in Giappone | A breve termine (≤ 2 anni) |
| Accordi di acquisto di energia aziendale per il biogas nei paesi nordici guidati dall'economia circolare | + 0.7% | Paesi nordici (Svezia, Finlandia, Norvegia, Danimarca) | A lungo termine (≥ 4 anni) |
| Soglie obbligatorie del potere calorifico per le esportazioni di CDR nel Regno Unito dopo la Brexit | + 0.6% | Regno Unito, con ripercussioni sui mercati di importazione dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido sviluppo dei gasdotti del partenariato pubblico-privato EfW nella Greater Bay Area della Cina
Le autorità provinciali hanno stanziato 45 miliardi di CNY tra il 2024 e il 2027 per creare 120,000 tonnellate al giorno di nuova capacità supportata da garanzie di entrate venticinquennali che riducono il rischio per il capitale privato. [1] Commissione nazionale per lo sviluppo e la riforma, "Piano di sviluppo della Greater Bay Area", ndrc.gov.cn Le entrate derivanti dal riciclo delle ceneri pesanti aggiungono l'8%-12% al flusso di cassa, mentre norme più severe sulla separazione alla fonte hanno portato i valori di potere calorifico inferiore a 2,400 kcal/kg, aumentando la produzione netta per tonnellata del 22%. Il modello si sta espandendo al delta del fiume Yangtze e al circolo economico Chengdu-Chongqing, dove quattordici ulteriori concessioni hanno raggiunto la chiusura finanziaria nel 2025. La certezza del volume e la qualità della materia prima stanno riducendo i punti di pareggio della copertura del servizio del debito da sette a cinque anni. I finanziatori internazionali considerano il modello di concessione standardizzato come bancabile, sbloccando finanziamenti in più valute che amplificano il flusso di accordi del mercato della conversione dei rifiuti in energia.
Incentivi della tassonomia verde dell'UE per accelerare l'ammodernamento delle flotte di inceneritori obsolete
Il regolamento delegato 2024/1214 ha riclassificato gli interventi di ammodernamento ad alta efficienza come investimenti sostenibili, aprendo la strada a 2.8 miliardi di euro di proventi di obbligazioni verdi per quarantasette impianti nel 2025. [2] Commissione europea, “Regolamento delegato 2024/1214”, ec.europa.eu I costi medi ponderati del capitale sono diminuiti di 120 punti base, portando il periodo di ammortamento degli interventi di depurazione dei fumi e di recupero del calore al di sotto dei sette anni. L'obbligazione da 300 milioni di euro di MVV Energie ha finanziato un economizzatore a condensazione che eleva l'efficienza termica al 68%, fornendo teleriscaldamento a 45,000 famiglie. Gli incentivi alla co-combustione di combustibile derivato dai rifiuti nei forni per cemento riducono la domanda di carbone di 420,000 tonnellate all'anno, ampliando i percorsi di valorizzazione del mercato energetico dei rifiuti.
I divieti nazionali sulle discariche non segregate innescano la deviazione dei RSU nelle città di secondo livello dell'India
L'emendamento dell'aprile 2024 alle norme indiane sulla gestione dei rifiuti solidi vieta lo smaltimento in discarica di rifiuti misti nelle città con una popolazione superiore a 100,000 abitanti entro gennaio 2026. [3] Ministero dell'ambiente, delle foreste e dei cambiamenti climatici, "Emendamento alle norme sulla gestione dei rifiuti solidi 2024", moefcc.in Ventidue concessioni per un totale di 14,500 tonnellate al giorno sono state chiuse tra la metà del 2024 e l'inizio del 2026, utilizzando finanziamenti a copertura del divario di redditività fino al 40% del capex. L'impianto di biometanazione di Indore, con una capacità di 600 tonnellate al giorno, fornisce gas naturale compresso a 240 autobus municipali, sostituendo 4.2 milioni di litri di diesel ogni anno. La certificazione obbligatoria ISO 14001 ha innalzato le barriere all'ingresso, consolidando la concorrenza nel mercato della conversione dei rifiuti in energia tra le aziende EPC tecnologicamente qualificate.
L'aumento dei prezzi dei crediti di carbonio migliora i tassi di rendimento interno dei progetti WTE in Corea del Sud
Le quote di scambio delle emissioni sono aumentate da 18,000 KRW a 28,000 KRW per tonnellata di CO₂e tra il 2024 e l'inizio del 2026, incrementando le entrate derivanti dalle emissioni evitate a 42 KRW/kWh e aumentando i tassi di rendimento interni (IRR) azionari di 180 punti base. [4] Korea Exchange, “KETS Allowance Price Data 2024-2026,” koreaexchange.com L'ammodernamento di Mapo a Seul genera 185,000 tonnellate di crediti CO₂e all'anno, aggiungendo 5.2 miliardi di KRW ai flussi di cassa. I produttori di energia indipendenti stanno rientrando nelle gare municipali, espandendo l'impronta del mercato della conversione dei rifiuti in energia oltre le utility tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti più severi alle emissioni di diossina rinviano i permessi per la ristrutturazione dei forni a griglia in Germania | -0.8% | Germania, potenziale adozione in Austria e Paesi Bassi | A breve termine (≤ 2 anni) |
| Le clausole limitate di aumento delle spese di ribaltamento danneggiano la bancabilità dei progetti in Indonesia | -0.6% | Indonesia, rischi simili nelle Filippine e in Vietnam | Medio termine (2-4 anni) |
| La volatilità dei prezzi delle materie prime per la digestione anaerobica compromette i margini in Brasile | -0.5% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| La comunità si oppone agli impianti ad arco al plasma nelle regioni periurbane dell'Australia | -0.4% | Australia, emergente in Nuova Zelanda | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti più severi alle emissioni di diossina che rinviano i permessi per la ristrutturazione delle griglie-fornaci in Germania
L'ordinanza tedesca del luglio 2024 ha dimezzato il limite di diossina a 0.05 ng/m³, obbligando interventi di ammodernamento per un valore compreso tra 8 e 15 milioni di euro per ogni impianto da 100,000 tonnellate all'anno. Il rinnovo delle autorizzazioni per 23 impianti è stato posticipato al 2025, con conseguente fermo impianto per 1.2 milioni di tonnellate all'anno e l'esportazione verso i Paesi Bassi a 35 sterline a tonnellata. Le aziende municipalizzate di medie dimensioni hanno rinviato gli interventi di ammodernamento, mentre i grandi operatori integrati come Veolia si sono accaparrati i contratti, incassando i premi di conferimento. L'Austria ha annunciato l'adozione di un limite più rigoroso entro il 2027, anticipando 110 milioni di euro di spese in conto capitale previste e limitando la crescita a breve termine del mercato della termovalorizzazione dei rifiuti.
Le clausole di aumento limitato delle commissioni di ribaltamento danneggiano la bancabilità dei progetti in Indonesia
Le concessioni firmate prima del 2023 hanno bloccato le tariffe a 250,000 rupie indonesiane/tonnellata per quindici anni, senza indicizzazione all'inflazione. I ricavi reali si sono ridotti del 18% a fronte di un'inflazione annua del 4.2%, spingendo il rapporto di copertura del debito dell'impianto di Bantar Gebang a Giacarta a 1.08, al di sotto dell'1.2 previsto dal patto. Gli sviluppatori internazionali si sono ritirati dalle gare d'appalto di Surabaya e Bandung a meno che le clausole non fossero indicizzate all'indice dei prezzi al consumo (CPI). Le linee guida riviste per gli appalti ora consentono un limite massimo del 2.5%, ripristinando un IRR di 80 punti base, ma rimanendo comunque inferiore ai precedenti regionali. Gli aggiornamenti tecnologici, come il trattamento avanzato dei gas di scarico, rimangono in secondo piano, frenando l'evoluzione del mix tecnologico del mercato della conversione dei rifiuti in energia.
Analisi del segmento
Per tecnologia: l'arco al plasma guadagna terreno nonostante il predominio dell'incenerimento
Nel 2025, l'incenerimento rappresentava il 65.1% del mercato della conversione dei rifiuti in energia, a testimonianza della minore intensità di capitale, pari a 450,000-650,000 dollari per tonnellata di capacità al giorno. Al contrario, la gassificazione ad arco plasma, con investimenti superiori a 850,000 dollari per tonnellata al giorno, si sta diffondendo su larga scala perché i comuni apprezzano la riduzione del volume del 98% e le scorie vetrificate adatte alla produzione di aggregati. L'impianto pilota di Seul ha dimostrato un risparmio di 85,000 won per tonnellata di rifiuti destinati alla discarica, accelerando il ritorno sull'investimento per gli ammodernamenti al plasma. L'ammodernamento delle torce al plasma per le ceneri di fondo in tre impianti statunitensi consentirà di recuperare il 12% in più di metalli ferrosi e di ridurre i costi di smaltimento in discarica di 18 dollari per tonnellata.
In Giappone, i progetti di gassificazione convertono i rifiuti solidi urbani in gas di sintesi, raggiungendo efficienze elettriche fino al 32%, contro il 22% dell'incenerimento a griglia. Le vie biologiche prosperano nelle aree geografiche ricche di risorse organiche; l'India ha commissionato 3,200 tonnellate al giorno di biometanazione nel 2025 per le flotte di gas naturale compresso. Gli impianti di trattamento meccanico-biologico (MBT) nel Regno Unito hanno trattato 4.8 milioni di tonnellate nel 2025, aumentando del 14% il potere calorifico delle esportazioni di combustibile derivato dai rifiuti. La selezione della tecnologia ora dipende dai limiti di emissione locali, dal potenziale di crescita dei crediti di carbonio e dalla composizione delle materie prime, ampliando complessivamente la gamma di tecnologie del mercato della conversione dei rifiuti in energia (WTE).
Per tipo di rifiuto: i residui agricoli emergono come materia prima ad alta crescita
Nel 2025, i rifiuti solidi urbani rappresentavano il 70.2% dei volumi di input nel settore della termovalorizzazione, tuttavia i residui agricoli registreranno un CAGR del 14.4% fino al 2031, grazie agli obblighi in materia di biogas da bagassa di canna da zucchero in Brasile e alla crescente diffusione della pellettizzazione della lolla di riso in Vietnam. I rifiuti industriali forniscono volumi costanti nel settore della termovalorizzazione, soprattutto provenienti dagli impianti di elettronica e automobilistici che cercano di recuperare plastica e metalli in un ciclo chiuso. La digestione dei fanghi di depurazione ha subito un'accelerazione nel settore della termovalorizzazione in Europa dopo la revisione della Direttiva sulle acque reflue urbane, con l'aggiunta di 112 digestori nel 2025.
Nei Paesi Bassi, i flussi di materiali derivanti da costruzioni e demolizioni vengono pretrattati per estrarre frazioni ad alto potere calorifico destinate agli impianti MBT (Medical Board Toxics), dove 1.1 milioni di tonnellate di materiale combustibile hanno sostituito il carbone nei forni per cemento. In Cina, la capacità di trattamento dei rifiuti pericolosi è aumentata fino a raggiungere le 680,000 tonnellate nel 2025, generando 420 GWh di elettricità da residui medici ed elettronici. La logistica delle materie prime rimane un ostacolo; i costi dispersi per la raccolta dei residui agricoli, pari a 25-40 dollari/tonnellata, limitano il raggio d'azione commerciale a 50 km, favorendo il consolidamento attorno alle zone agricole ad alta produttività e influenzando la concentrazione spaziale del mercato della conversione dei rifiuti in energia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per produzione di energia: i carburanti per i trasporti catturano la domanda di decarbonizzazione della flotta
Nel 2025, l'elettricità ha rappresentato il 55.3% del fatturato, ma la riduzione della produzione nelle reti a forte vocazione rinnovabile sta spingendo gli sviluppatori verso il gas naturale biosintetico, il gas naturale bioliquefatto e l'etanolo cellulosico, che si prevede cresceranno a un ritmo superiore rispetto al mercato più ampio della conversione dei rifiuti in energia, con un CAGR del 17.3%. L'impianto di Enerkem a Rotterdam dimostra la fattibilità su larga scala, convertendo 360,000 tonnellate di rifiuti all'anno in 175 milioni di metri cubi di gas di qualità adatta al trasporto tramite gasdotto e generando crediti per il combustibile per un valore di 28 milioni di euro.
La cogenerazione (CHP) rimane interessante nelle economie basate sul teleriscaldamento; nel 2025, la Danimarca ha ricavato il 18% del calore di rete da impianti di termovalorizzazione, riducendo le tariffe domestiche del 12%. Le soluzioni basate solo sul calore sono di nicchia ma redditizie nei parchi industriali; l'impianto di Ludwigshafen di BASF fornisce 420 GWh di vapore all'anno, evitando i costi di domanda della rete. Il rifornimento di carburante per uso marittimo nei paesi nordici illustra nuovi settori verticali di prelievo, con 85,000 tonnellate di gas naturale bioliquefatto che sostituiscono il gasolio marino ad alto contenuto di zolfo.
Per utente finale: i distributori di carburante per i trasporti promuovono l'adozione del gas rinnovabile
Le aziende di servizi pubblici e i produttori indipendenti di energia si sono aggiudicati il 60.2% della domanda prevista per il 2025, ma dovranno affrontare una crescita più lenta a causa delle preoccupazioni legate all'integrazione nella rete e alla volatilità dei prezzi. I distributori di carburanti per il trasporto, sostenuti dai crediti previsti dalla Direttiva III sulle energie rinnovabili e dallo standard statunitense sui carburanti rinnovabili, registreranno una crescita annua composta (CAGR) del 17.2% fino al 2031, la più rapida nel mercato della conversione dei rifiuti in energia. L'accordo decennale di Scania per l'acquisto di biogas liquefatto garantisce 120 milioni di m³ all'anno, riducendo le emissioni di CO₂ "dal pozzo alla ruota" dell'85%.
Gli impianti industriali captive intensificano gli investimenti per proteggersi dalla volatilità dei prezzi del gas; la caldaia a combustibile derivato da rifiuti da 150,000 tonnellate all'anno di Siam Cement ora compensa il 22% del consumo di gas naturale. I gestori di teleriscaldamento hanno beneficiato dell'esenzione fiscale danese sul riscaldamento, risparmiando 420 milioni di corone danesi e aggiungendo 90,000 famiglie nel 2025. L'esclusione dell'energia dai rifiuti nel round di contratti per differenza del Regno Unito del 2025 ha reindirizzato i finanziamenti alle aste scozzesi, dove 180 milioni di sterline hanno sostenuto 420,000 tonnellate all'anno di nuova capacità.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato di conversione dei rifiuti in energia (WTE) nella regione Asia-Pacifico
La quota del 45.1% detenuta dalla regione Asia-Pacifico nel 2025 la rende il blocco regionale più grande del mercato della conversione dei rifiuti in energia; la regione sta registrando una solida crescita annua composta (CAGR) del 13.0% fino al 2031, grazie al raggiungimento degli obiettivi cinesi di capacità di 800,000 tonnellate al giorno e all'entrata in vigore delle scadenze indiane per il divieto di smaltimento in discarica. Il modello di concessione della Greater Bay Area cinese, con finanziamenti per 45 miliardi di CNY e garanzie di fornitura di materie prime per 25 anni, ha ridotto il rischio di oneri finanziari e potrebbe essere esteso all'ASEAN, dove Vietnam e Thailandia hanno chiuso undici concessioni nel 2025. Le città indiane di secondo livello hanno aggiunto 14,500 tonnellate al giorno di capacità grazie a finanziamenti a copertura del divario di redditività, con la biometanazione in sostituzione del diesel nelle flotte municipali. L'approvazione da parte del Giappone di otto progetti di gassificazione del syngas e l'incentivo di emissione di carbonio di 28,000 KRW per tonnellata concesso dalla Corea del Sud sottolineano il ruolo propulsivo delle politiche in questo settore.
Mercato europeo della conversione dei rifiuti in energia (WTE)
Lo slancio del mercato europeo della conversione dei rifiuti in energia si basa sulla convenienza economica degli interventi di ammodernamento. La Tassonomia Verde dell'UE ha stimolato un'attività di emissione di green bond per 2.8 miliardi di euro, ma il limite più stringente imposto dalla Germania alle emissioni di diossina ha bloccato 1.2 milioni di tonnellate all'anno, frenando la produzione a breve termine. I contratti di acquisto di energia (PPA) per il biogas stipulati dalle aziende nordiche hanno totalizzato 1.8 TWh nel 2025, incentivando gli investimenti nel biometano. Il limite minimo di potere calorifico del QP-RDF imposto dal Regno Unito ha comportato investimenti per 78 milioni di sterline in ammodernamenti degli impianti di selezione, migliorando la qualità del combustibile destinato all'esportazione e riducendo l'offerta interna.
Mercato della conversione dei rifiuti in energia (WTE) in Nord America e America Latina
Lo sviluppo del Nord America dipende dai crediti cellulosici D3 statunitensi, che hanno aumentato i tassi di rendimento interno dei progetti del 12-15%, catalizzando sei impianti per un totale di 720,000 tonnellate all'anno. Il prezzo del carbonio di 80 dollari canadesi per tonnellata in Canada ha reso competitiva la conversione dei rifiuti in energia, dando vita a progetti in Ontario e nella Columbia Britannica. La spinta dell'America Latina si concentra sull'obbligo di acquisto di biometano del Brasile, il primo del suo genere nella regione, che garantisce prezzi minimi che migliorano i contratti sulle materie prime.
Mercato della conversione dei rifiuti in energia (WTE) in Medio Oriente e Africa
Il Medio Oriente e l'Africa sono emergenti ma strategici; l'impianto di Sharjah da 300,000 tonnellate all'anno è il più grande della regione, mentre le concessioni dell'Arabia Saudita da 2,400 tonnellate al giorno sostengono gli obiettivi di diversione dei rifiuti di Vision 2030. La tariffa sudafricana di 1.80 ZAR/kWh nell'ambito del REIPPP ha sbloccato tre impianti urbani, e il protocollo d'intesa da 420 milioni di euro dell'Egitto con la BERS segnala una crescente richiesta multilaterale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Nel 2025, i primi dieci operatori detenevano circa il 38% della capacità installata, il che indica una moderata concentrazione nel mercato della conversione dei rifiuti in energia. Conglomerati integrati come Veolia, Suez e Waste Management combinano la raccolta con il trattamento termico per garantire la materia prima e i margini di vendita dell'energia. I licenziatari di tecnologie come Hitachi Zosen e Mitsubishi Heavy Industries sfruttano la preferenza dei comuni per garanzie di prestazioni comprovate. La collaborazione di Covanta con Advanced Plasma Power è un esempio di diversificazione orizzontale verso soluzioni di formazione di scorie ad alta temperatura, che migliorano il recupero dei metalli e riducono i costi di smaltimento.
I vantaggi derivanti dall'essere i primi ad entrare nel mercato vanno agli innovatori nel settore del biogas liquefatto; i brevetti di Enerkem per la conversione del gas in metano, depositati a partire dal 2023, supportano l'ampliamento del suo impianto di Rotterdam da 360,000 tonnellate all'anno. I fornitori di sistemi di gassificazione modulari, come VINCI Construction, si rivolgono ai comuni con meno di 50,000 abitanti, offrendo unità da 20 tonnellate al giorno che costano un quinto degli impianti convenzionali. Il tracciamento digitale del carbonio tramite blockchain ha fatto il suo debutto nel portafoglio di China Everbright, consentendo prezzi volontari per le emissioni di carbonio superiori del 18% e rafforzando il posizionamento competitivo nel settore della conversione dei rifiuti in energia.
I mercati del teleriscaldamento sono sempre più contesi. Fortum ha ridotto le tariffe dell'8% grazie alla co-combustione di combustibile derivato dai rifiuti, aggiungendo 14,000 allacciamenti in Finlandia, mentre gli operatori tedeschi e danesi rispondono con interventi di efficientamento energetico. I criteri di gara ora enfatizzano la certificazione ISO 14001 e EN 15359; l'82% delle offerte comunali europee nel 2025 è andato a operatori in possesso di entrambe le certificazioni, aumentando la posta in gioco per i piccoli operatori. Le fusioni e acquisizioni rimangono attive; l'acquisizione da parte di Veolia, nel gennaio 2026, di tre concessioni del Baden-Württemberg ha consolidato le materie prime in impianti conformi, aumentando i rendimenti delle tariffe di scarico del 18%.
Leader del settore Waste To Energy (WTE)
Veolia Ambiente SA
Gestione dei rifiuti Inc.
Suez SA
Covanta Holding Corp.
Gruppo ambientale China Everbright
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Nel tentativo di combattere gli sprechi e promuovere il turismo, l'Indonesia ha presentato il suo progetto per dare il via alla costruzione di sette centrali termoelettriche (WTE) nel 2026. Questa iniziativa rappresenta un trampolino di lancio verso l'ambizioso obiettivo nazionale di realizzare 33 impianti di questo tipo entro il 2029. Tra le località chiave per questi progetti figurano la Grande Giacarta, Denpasar, Medan e Semarang, tutti finanziati dal fondo sovrano Danantara.
- Novembre 2025: JFE Engineering ha completato un impianto di piccole dimensioni che utilizza la gassificazione sia per la produzione di energia da rifiuti (WtE) che per la produzione di prodotti chimici (WtC) di nuova generazione. Combinando la sua consolidata tecnologia WtE con innovativi processi WtC, JFE Engineering offre ora una soluzione a doppio pilastro.
- Giugno 2025: Nel tentativo di affrontare le crescenti sfide nella gestione dei rifiuti e ridurre la dipendenza da cementifici distanti, la Lucknow Municipal Corporation (LMC) ha presentato i piani per un impianto di termovalorizzazione (WtE) da 15 MW a Shivri.
- Marzo 2025: l'Iraq ha avviato la costruzione del suo primo grande impianto di termovalorizzazione dei rifiuti (WTE) a Baghdad. Questo importante progetto, del valore di 500 milioni di dollari e guidato dalla cinese SUS Environment, mira a trattare 3,000 tonnellate di rifiuti al giorno. L'impianto genererà 100 MW di elettricità, ridurrà la dipendenza dalle discariche e produrrà energia verde per la capitale.
Ambito e metodologia
Gli impianti di termovalorizzazione bruciano i rifiuti solidi urbani (RSU), a volte noti come rifiuti o spazzatura, per generare vapore in una caldaia, che viene poi utilizzata per alimentare una turbina di un generatore elettrico. I rifiuti solidi urbani sono un insieme di articoli ad alta densità energetica come carta, plastica, rifiuti da giardino e prodotti in legno.
Il mercato della termovalorizzazione (WtE) è segmentato per tecnologia e area geografica. In base alla tecnologia, il mercato è segmentato in fisico, termico e biologico. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei rifiuti in energia (WtE) nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato vengono fornite in base alle entrate (USD).
Per tecnologia
| Fisico (combustibile derivato da rifiuti, trattamento meccanico biologico) |
| Termico (incenerimento/combustione, gassificazione, pirolisi e arco al plasma) |
| Biologico (digestione anaerobica, fermentazione) |
Per tipo di rifiuto
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Residui agricoli e agroindustriali |
| Fanghi di depurazione |
| Altri (commerciali, edili, pericolosi) |
Per produzione di energia
| Impianti elettrici |
| calore |
| Combinazione di calore ed energia (CHP) |
| Carburanti per il trasporto (Bio-SNG, Bio-LNG, Etanolo) |
Per utente finale
| Servizi di pubblica utilità e produttori di energia indipendenti (IPP) |
| Impianti industriali prigionieri |
| Operatori di teleriscaldamento |
| Distributori di carburante per il trasporto |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Fisico (combustibile derivato da rifiuti, trattamento meccanico biologico) | |
| Termico (incenerimento/combustione, gassificazione, pirolisi e arco al plasma) | ||
| Biologico (digestione anaerobica, fermentazione) | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali | ||
| Residui agricoli e agroindustriali | ||
| Fanghi di depurazione | ||
| Altri (commerciali, edili, pericolosi) | ||
| Per produzione di energia | Impianti elettrici | |
| calore | ||
| Combinazione di calore ed energia (CHP) | ||
| Carburanti per il trasporto (Bio-SNG, Bio-LNG, Etanolo) | ||
| Per utente finale | Servizi di pubblica utilità e produttori di energia indipendenti (IPP) | |
| Impianti industriali prigionieri | ||
| Operatori di teleriscaldamento | ||
| Distributori di carburante per il trasporto | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale della conversione dei rifiuti in energia (WTE) nel 2026?
Il mercato della conversione dei rifiuti in energia (WTE) raggiungerà i 49.97 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR dell'11.3% entro il 2031.
Quale regione è leader nella capacità installata di conversione dei rifiuti in energia (WTE)?
L'area Asia-Pacifico detiene il 45.1% della capacità installata e si prevede che crescerà a un CAGR del 13.0% fino al 2031.
Quale tecnologia sta prendendo piede rispetto all'incenerimento tradizionale?
La gassificazione ad arco al plasma, che si sta espandendo a un CAGR del 16.6%, sta guadagnando terreno grazie alla sua maggiore efficienza di recupero energetico e ai minori volumi di residui.
Perché i distributori di carburante per autotrazione stanno entrando nel settore?
Gli obblighi in materia di combustibili rinnovabili nell'UE e negli Stati Uniti supportano l'estrazione di gas naturale biosintetico e di gas naturale bioliquefatto, determinando un CAGR del 17.2% per questo gruppo di utenti finali.
In che modo i mercati dei crediti di carbonio influenzano i rendimenti dei progetti?
L'aumento dei prezzi delle quote in Corea del Sud e in Canada ha aumentato i tassi di rendimento interni di 1-2 punti percentuali, rafforzando la competitività rispetto all'energia solare ed eolica.
Qual è il rischio normativo più grande in Europa?
Il dimezzamento del limite di diossina imposto dalla Germania posticipa le ristrutturazioni e blocca la capacità produttiva, con il rischio di restringere i mercati delle materie prime e aumentare le tariffe di scarico in tutta la regione.


