

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
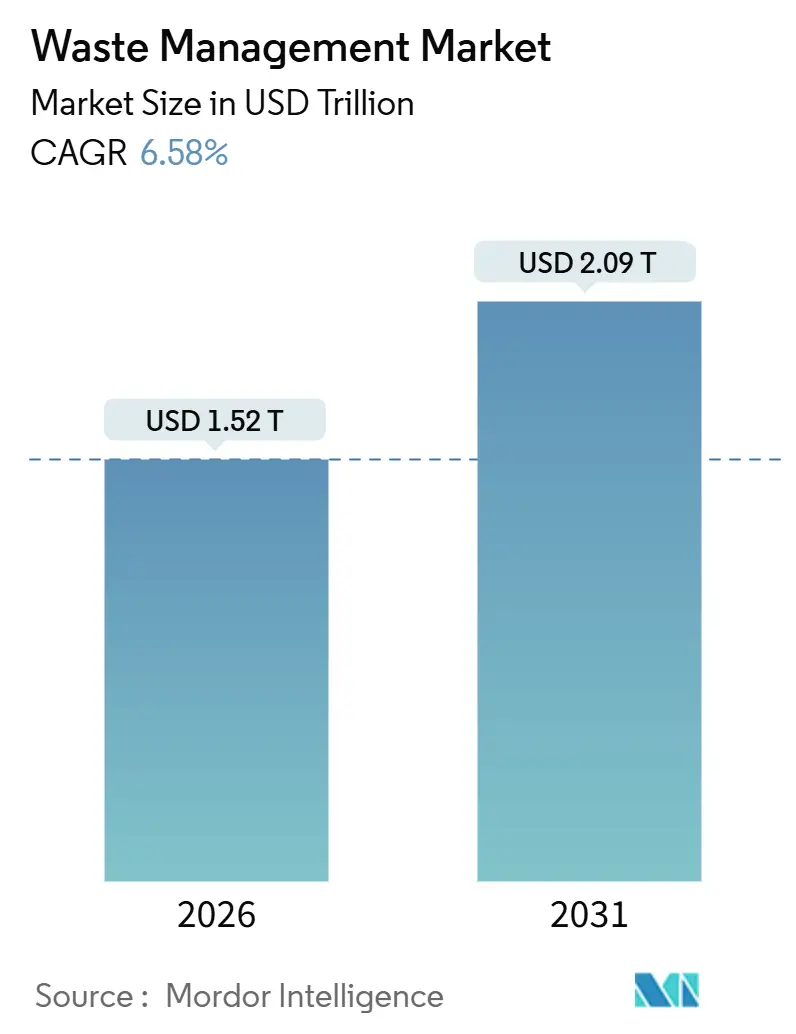
| Dimensione del mercato (2026) | 1.52 trilioni di dollari |
| Dimensione del mercato (2031) | 2.09 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.58% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
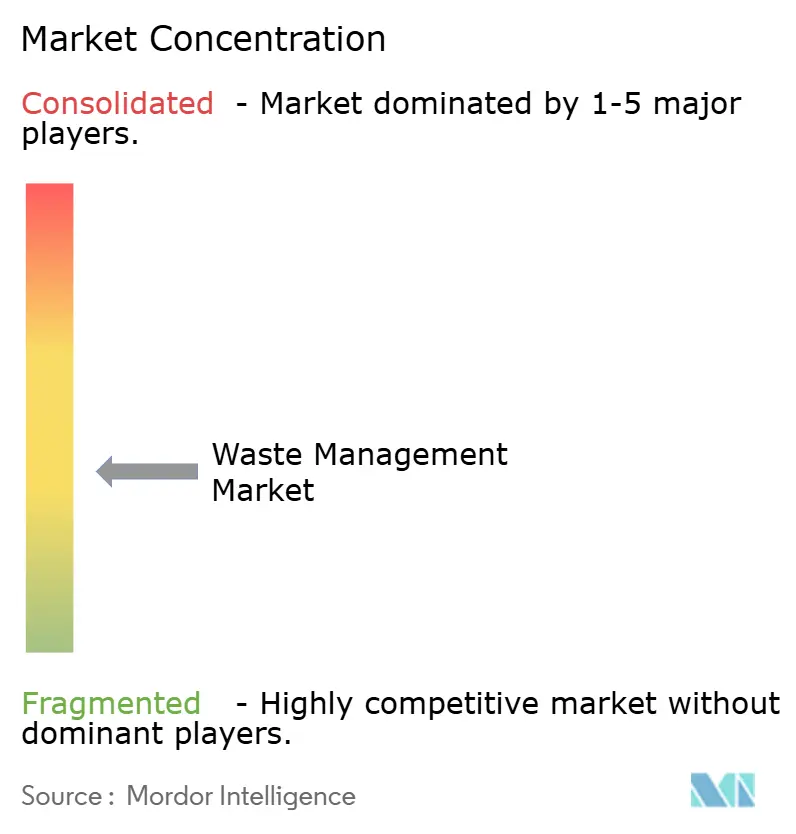
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione dei rifiuti di Mordor Intelligence
Si stima che il mercato della gestione dei rifiuti abbia raggiunto un valore di 1.52 miliardi di dollari nel 2026 e si prevede che arrivi a 2.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.58% nel periodo di previsione (2026-2031). Il passaggio da operazioni incentrate sullo smaltimento a operazioni incentrate sul recupero delle risorse sottolinea le dimensioni di questo mercato e la sua traiettoria di crescita. Le leggi sull'obbligo di contenuto riciclato nell'Unione Europea e negli Stati Uniti, i mandati più ampi di responsabilità estesa del produttore (EPR) in tutta l'area Asia-Pacifico e la rendicontazione dei rifiuti Scope 3 legata a obiettivi aziendali basati su criteri scientifici stanno accelerando i flussi di capitale verso infrastrutture di selezione avanzata, riciclo chimico e conversione dei rifiuti in energia. I servizi di discarica rappresentano ancora la principale fonte di reddito, ma gli operatori si stanno orientando verso il riciclo e il recupero delle risorse, che registrano una crescita annua del 6.80%, supportata dalla robotica basata sull'intelligenza artificiale che garantisce una purezza del 99% negli impianti di recupero dei materiali. La regione Asia-Pacifico rimane l'epicentro dei ricavi, ma il finanziamento da parte dei fondi sovrani dei progetti di conversione dei rifiuti in energia sta portando il Medio Oriente e l'Africa al tasso di crescita annuale composto (CAGR) regionale più elevato (9.1%). La pressione competitiva si sta intensificando, poiché le principali compagnie energetiche e le start-up specializzate nella selezione digitale dei rifiuti spingono gli operatori tradizionali a integrare raccolta, trattamento e produzione di combustibili rinnovabili in offerte complete.
Punti chiave del rapporto
- Per tipologia di servizio, le operazioni di discarica rappresentavano il 52.45% della quota di mercato della gestione dei rifiuti nel 2025; il riciclaggio e il recupero delle risorse sono in crescita a un tasso annuo composto del 6.80% fino al 2031.
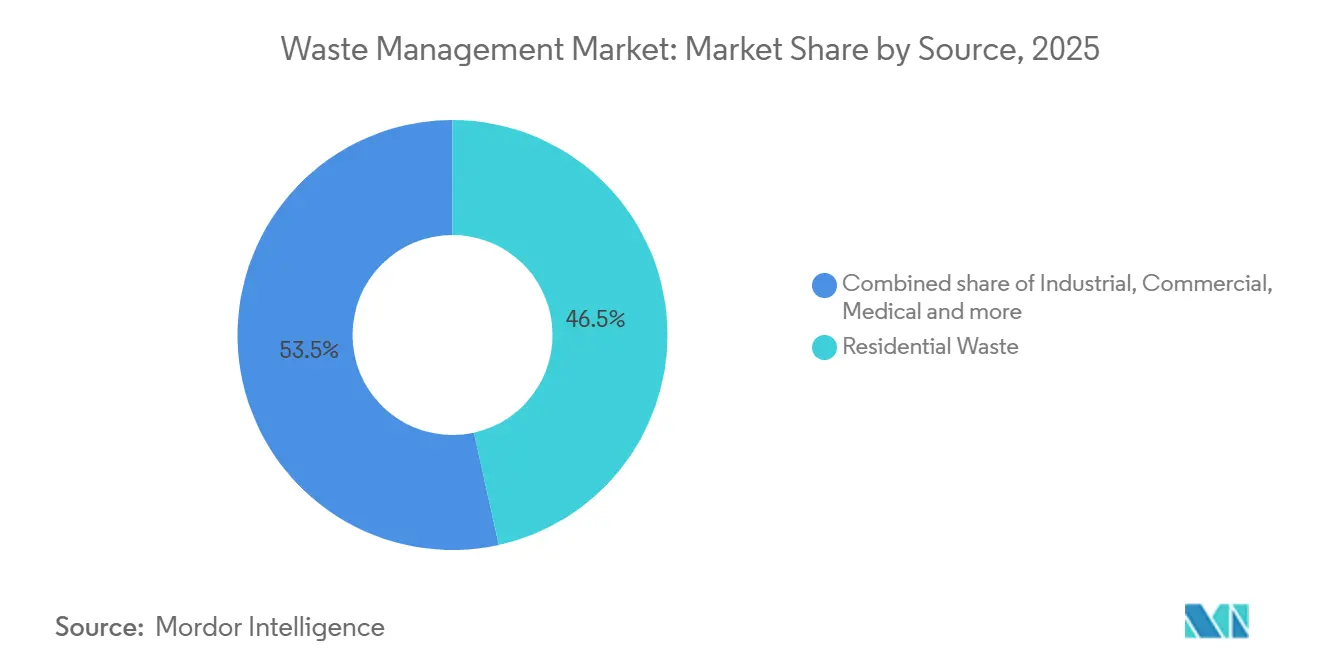
- In base alla fonte, i rifiuti residenziali hanno contribuito al 46.54% del fatturato del 2025, mentre i flussi industriali cresceranno a un CAGR dell'8.3% fino al 2031.
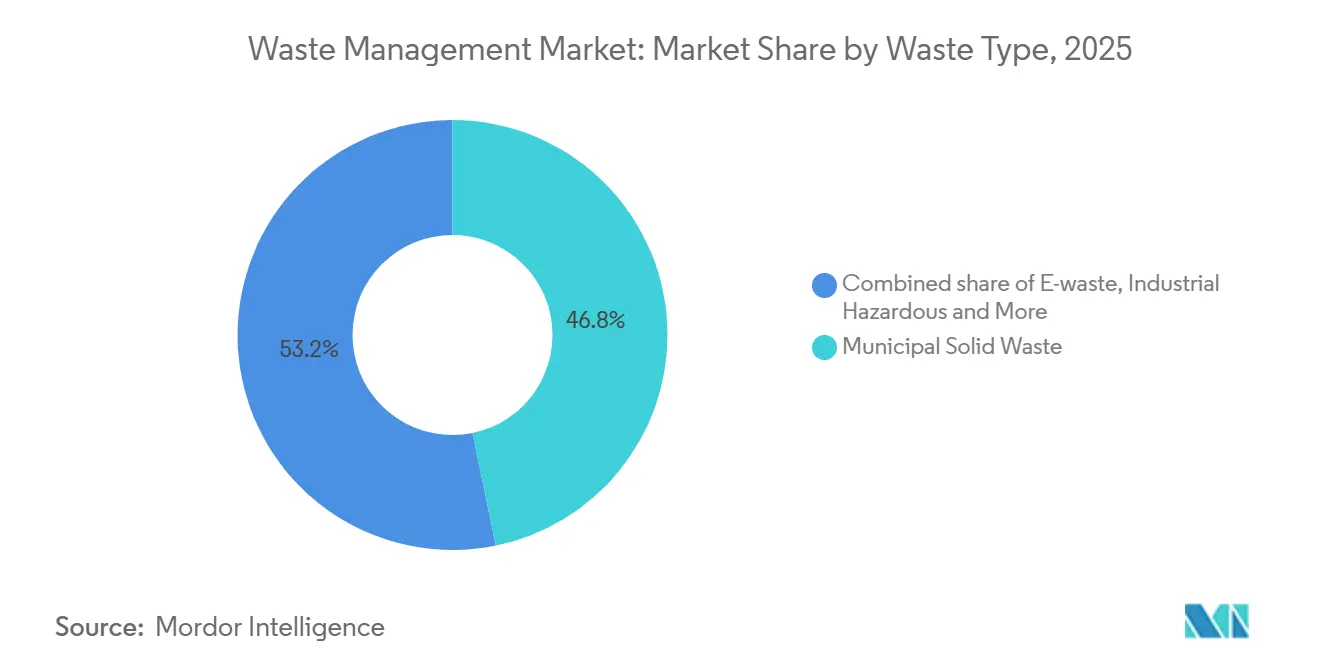
- Per tipologia di rifiuto, i rifiuti solidi urbani hanno rappresentato il 46.78% del fatturato nel 2025; si prevede che i rifiuti elettronici cresceranno a un CAGR del 10.2% entro il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 56% del fatturato globale del settore della gestione dei rifiuti nel 2025, mentre il Medio Oriente e l'Africa sono destinati a crescere a un tasso annuo composto del 9.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione dei rifiuti
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Leggi obbligatorie sul contenuto riciclato per gli imballaggi in plastica | + 1.2% | Europa, Nord America ed economie APAC orientate all'esportazione | Medio termine (2–4 anni) |
| Espansione della responsabilità estesa del produttore (EPR) nei settori tessile ed elettronico in tutta la regione Asia-Pacifico. | + 0.9% | Cina, India, Singapore, Hong Kong, Giappone primitivo e Corea del Sud | Medio termine (2–4 anni) |
| La robotica guidata dall'intelligenza artificiale raggiunge il 99% di purezza MRF | + 0.8% | Nord America, Europa ed economie avanzate dell'APAC | A breve termine (≤ 2 anni) |
| Obiettivi aziendali basati sulla scienza che richiedono rifiuti | + 0.7% | Sedi centrali multinazionali in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Obbligazioni legate alla sostenibilità per le infrastrutture dei mercati emergenti | + 0.6% | Brasile, Indonesia, Egitto, Sud Africa | A lungo termine (≥ 4 anni) |
| Progetti di idrogeno verde che utilizzano rifiuti solidi urbani | + 0.5% | Germania, Paesi Bassi, California e siti pilota in Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Leggi obbligatorie sul contenuto riciclato per gli imballaggi in plastica (UE, USA)
Legislazioni come il Regolamento 2025/40 dell'Unione Europea sugli imballaggi e i rifiuti di imballaggio e il disegno di legge 54 del Senato della California obbligano i proprietari dei marchi a integrare quote definite di resina post-consumo in tutti gli imballaggi primari, spingendo verso contratti di fornitura pluriennali con riciclatori meccanici e chimici [1] Commissione europea, “Regolamento 2025/40 sugli imballaggi e i rifiuti di imballaggio”, europa.eu . Queste normative inaspriscono gli standard di qualità, incentivando l'aggiornamento delle linee di selezione ottica e gli investimenti in unità di depolimerizzazione in grado di produrre materiali idonei al contatto con gli alimenti. L'Agenzia Internazionale dell'Energia stima che il raggiungimento degli obiettivi di legge potrebbe evitare che 15 milioni di tonnellate di plastica finiscano in discarica ogni anno entro il 2030, a condizione che i sistemi di raccolta tengano il passo [2] Agenzia Internazionale dell'Energia, “Prospettive sulla plastica 2024”, iea.org . I riciclatori più grandi dotati di certificazioni ISO 9001 e ISO 14001 stanno assorbendo i costi aggiuntivi derivanti dalla conformità, mentre gli impianti più piccoli, privi di strumenti di tracciabilità, faticano a rimanere competitivi. Le sanzioni per la mancata conformità si inaspriscono e i team addetti agli acquisti premiano sempre più gli operatori che offrono purezza garantita e capacità a lungo termine.
Espansione della responsabilità estesa del produttore (EPR) ai settori tessile ed elettronico in tutta l'area Asia-Pacifico.
Singapore, Hong Kong e India hanno ampliato i quadri normativi EPR tra il 2024 e il 2025, spostando i costi di raccolta e trattamento dei rifiuti a monte, verso i produttori di prodotti. Le sanzioni raggiungono ora i 74,000 dollari per violazione a Singapore, e gli obiettivi rivisti dell'India richiedono volumi di ritiro del 70% entro il 2027, inasprendo gli incentivi finanziari per la progettazione per lo smontaggio [3] Singapore National Environment Agency, “Resource Sustainability Act Amendments 2024,” nea.gov.sg. La raccolta formale rimane al di sotto del 20% in gran parte dell'Asia, quindi la conformità spinge i proprietari dei marchi a cofinanziare i punti di raccolta municipali e gli hub di logistica inversa. Queste politiche convogliano capitali privati verso centri di smantellamento di apparecchiature elettroniche e trituratori tessili ad alta capacità, ampliando i bacini di entrate indirizzabili oltre gli imballaggi. Gli analisti del settore prevedono che un numero maggiore di giurisdizioni replicherà gli schemi EPR man mano che la capacità delle discariche si riduce e il riciclo informale attira il controllo normativo.
Obiettivi aziendali basati sulla scienza che richiedono sprechi
L'iniziativa Science Based Targets richiede ora una contabilità granulare delle emissioni di rifiuti a valle, spingendo oltre 800 aziende globali a stabilire obiettivi di riduzione delle emissioni di metano e di deviazione. I contratti di gestione dei rifiuti incorporano sempre più clausole di performance indicizzate a tassi di riciclo verificati, piuttosto che al solo tonnellaggio, premiando gli operatori che offrono un monitoraggio verificato da terze parti. I prestiti legati alla sostenibilità, legati a queste metriche, hanno raggiunto i 18 miliardi di dollari nel 2024, a dimostrazione di come i finanziatori considerino le performance dei rifiuti in termini di spread creditizi. Le aziende che non raggiungono gli obiettivi intermedi subiscono l'esclusione dall'indice e subiscono danni reputazionali, pertanto i team di approvvigionamento premiano i partner che forniscono flussi di dati trasparenti, adatti agli audit di garanzia. Questo fattore rafforza la domanda di servizi di tracciabilità basati su blockchain e di reporting conformi agli standard ISO.
Obbligazioni legate alla sostenibilità che finanziano le infrastrutture per i rifiuti nei mercati emergenti
Istituti di credito multilaterali e banche nazionali di sviluppo stanno emettendo obbligazioni le cui cedole aumentano in caso di mancato raggiungimento delle soglie di diversione, incanalando capitali a basso costo verso flotte di raccolta, ammodernamenti degli impianti di recupero e recupero dei rifiuti (MRF) e cattura del gas di discarica. L'obbligazione da 1 miliardo di dollari della International Finance Corporation per i rifiuti plastici sostiene progetti nel Sud-est asiatico che formalizzano reti di raccolta dei rifiuti, mentre il BNDES brasiliano offre tariffe agevolate ai comuni che raggiungono il 50% di diversione entro il 2030. Sebbene le pipeline di progetti siano triplicate, raggiungendo i 4.2 miliardi di dollari nel 2024, persistono rischi di esecuzione legati all'acquisizione di terreni e all'ottenimento di permessi. Il meccanismo, tuttavia, riduce i rischi per le imprese in regioni sensibili alle tariffe, ampliando la futura base di ricavi per gli operatori con competenze di progettazione, costruzione e gestione.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli alti tassi di interesse stanno indebolindo i finanziamenti PPP per gli impianti di riciclaggio | -0.5% | Globale, più acuto in Sud America, MEA, Sud-est asiatico | Medio termine (2–4 anni) |
| La carenza di manodopera sta gonfiando i salari di riscossione nei paesi OCSE | -0.4% | Stati Uniti, Canada, Germania, Australia, Giappone | A breve termine (≤ 2 anni) |
| I divieti di importazione di rifiuti solidi stanno riducendo lo smaltimento transfrontaliero | -0.3% | Cina, Asia sud-orientale, Turchia, alcuni stati africani | Medio termine (2–4 anni) |
| Assenza di regole di fine rifiuto per la fibra di carbonio riciclata | -0.2% | Europa, Nord America, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli alti tassi di interesse indeboliscono il finanziamento PPP per gli impianti di riciclaggio
La stretta monetaria globale ha spinto i progetti di partenariato pubblico-privato (PPP) per la gestione dei rifiuti a ridursi del 25% nel 2024, con investimenti scesi a 6.8 miliardi di dollari a causa del peggioramento dei rapporti di servizio del debito. Le gare d'appalto annullate in Sudafrica e gli impianti di trattamento rinviati in Indonesia dimostrano come i maggiori costi di capitale scoraggino gli sponsor dal concedere concessioni a lungo termine. I comuni privi di strumenti di supporto al credito devono ora offrire garanzie di commissioni d'ingresso più elevate o rischiano ritardi nelle operazioni di impianto, prolungando la durata delle discariche e compromettendo gli obiettivi di diversione. La stretta finanziaria crea anche ostacoli per i piccoli fornitori di tecnologia che si affidano al project finance per la crescita. A meno che i tassi di interesse non si allentino, molti progetti di riciclaggio nei mercati emergenti dipenderanno da strutture di finanziamento agevolate o miste.
La carenza di manodopera fa aumentare i salari dei lavoratori nei paesi OCSE
Negli Stati Uniti, in Canada e in Germania, i tassi di posti vacanti per autisti di camion e addetti alla selezione dei rifiuti rimangono superiori all'8%, a causa dell'invecchiamento demografico e della concorrenza della logistica dell'e-commerce. Negli Stati Uniti, la retribuzione mediana per gli addetti alla raccolta dei rifiuti è aumentata del 12% su base annua, raggiungendo i 48,000 dollari nel 2024, comprimendo i margini nei contratti di raccolta porta a porta per le utenze residenziali, dove i bilanci comunali sono fissi. I comuni tedeschi hanno esteso gli intervalli di raccolta per far fronte alle carenze di personale, il che ha comportato un aumento dei livelli di contaminazione e dei reclami da parte dei clienti. Gli operatori rispondono accelerando i progetti pilota per veicoli a guida autonoma e i sistemi di selezione a flusso unico, ma l'approvazione normativa per le flotte senza conducente è ancora in sospeso, ritardando una soluzione diffusa. La persistente inflazione salariale potrebbe accelerare il consolidamento, poiché le aziende di trasporto più piccole faticano ad assorbire i picchi dei costi del lavoro.
Analisi del segmento
Per fonte: i rifiuti industriali catturano il capitale incentrato sulla conformità
I flussi industriali stanno acquisendo importanza, sebbene i rifiuti residenziali rappresentassero ancora il 46.54% del fatturato nel 2025, la quota maggiore nel panorama del mercato della gestione dei rifiuti. Il CAGR più rapido del segmento, pari all'8.3%, deriva dall'installazione da parte dei produttori di unità di neutralizzazione in loco per soddisfare norme di sicurezza sul lavoro più severe, come la revisione dello standard OSHA del 2024 sulla comunicazione dei rischi. Molti impianti ora abbinano sistemi idrici a circuito chiuso al pretrattamento dei rifiuti pericolosi, riducendo i volumi di trasporto fuori sede e i costi di autorizzazione. Gli assemblatori di componenti elettronici in Malesia e Vietnam hanno aggiunto reattori di lavaggio acido nel 2025 per conformarsi alle verifiche europee sulle importazioni, a dimostrazione di come gli acquirenti a valle determinino il comportamento dei rifiuti a monte. I fornitori del settore automobilistico in Messico hanno implementato distillatori per il recupero di solventi che hanno recuperato il 95% dell'isopropanolo, riducendo i costi dei materiali ed evitando sovrapprezzi per i rifiuti infiammabili. Questi esempi dimostrano che gli investimenti in conformità vanno di pari passo con l'eliminazione dei costi, una combinazione che sostiene la crescita del segmento anche quando i prezzi delle materie prime scendono.
Nell'orizzonte di previsione, gli operatori industriali firmeranno contratti di servizio pluriennali "a rifiuti netti zero" che includono clausole di pagamento a prestazione anziché semplici tariffe di tonnellaggio, una struttura già sperimentata da fabbriche di semiconduttori in Arizona e Singapore. Le aziende specializzate in rifiuti pericolosi che vantano credenziali ISO 14001 stanno quindi vincendo gare d'appalto rispetto ai trasportatori generalisti che non dispongono di test di laboratorio e software di tracciamento dei manifesti. L'aumento della spesa in conto capitale spinge alcune piccole aziende di galvanica a formare cooperative che condividono unità di trattamento in loco, riprendendo gli impianti di trattamento degli effluenti in pool adottati dai distretti tessili indiani. Il mercato della gestione dei rifiuti sta rispondendo con separatori mobili modulari che trattano gli oli emulsionati presso la banchina del generatore, eliminando il trasporto su strada e le relative responsabilità. Poiché i fornitori di credito incorporano sempre più parametri relativi ai rifiuti nei patti di prestito ESG, i produttori industriali che non sono disposti a divulgare i progressi nella deviazione stanno pagando spread di interesse più elevati, rafforzando la spinta del segmento verso fornitori certificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: il riciclaggio aumenta mentre si erode il predominio delle discariche
Lo smaltimento in discarica ha mantenuto la quota maggiore del fatturato nel 2025, con una partecipazione del 52.45% nel mercato globale della gestione dei rifiuti, ma il riciclo e il recupero delle risorse sono in crescita con un tasso di crescita annuo composto (CAGR) del 6.80% fino al 2031. Gli operatori in Germania e nei Paesi Bassi pagano ora tasse di smaltimento in discarica superiori a 110 dollari per tonnellata, un costo triplicato dal 2020 che spinge i clienti commerciali verso programmi di recupero dei rifiuti. Nel 2025, ExxonMobil e LyondellBasell hanno commissionato in Texas e ad Anversa impianti di riciclo chimico in grado di depolimerizzare poliolefine miste in nafta, aggiungendo 140,000 tonnellate metriche di monomero riciclato all'anno. I contratti municipali statunitensi di Portland e Austin consentono alle aziende di trasporto di ottenere bonus se la contaminazione rimane al di sotto del 3%, un incentivo diretto che favorisce l'adozione della selezione robotizzata. Gli inceneritori giapponesi coprono il 70% dei rifiuti solidi urbani, recuperando al contempo energia elettrica per le reti pubbliche, a dimostrazione di un modello ibrido in cui il trattamento termico integra il recupero dei materiali anziché sostituirlo.
Le tendenze globali degli investimenti sottolineano la svolta: oltre 7 miliardi di dollari in crediti legati alla sostenibilità sono stati stanziati per l'ammodernamento degli impianti di recupero dei rifiuti (MRF) nel periodo 2024-2025, rispetto ai 3 miliardi di dollari destinati alle nuove celle di discarica. Il mercato della gestione dei rifiuti sta inoltre assistendo ai primi progetti pilota di autocarri a carico laterale autonomi nella Central Valley californiana, che riducono le ore di guida del 20% e alleviano i vincoli di manodopera. I consulenti prevedono che la raccolta differenziata dei soli rifiuti organici si espanderà da 11 centri negli Stati Uniti nel 2025 a 28 entro il 2030, incrementando la domanda di compostaggio e digestione anaerobica. La strategia nazionale per la gestione dei rifiuti dell'Arabia Saudita impone un tasso di riciclo dell'85% entro il 2035, incentivando accordi di tipo "build-operate-transfer" (costruisci-gestisci-trasferisci) che integrano i centri di riciclaggio con gli impianti di termovalorizzazione. Con l'avvento in Europa dei meccanismi di adeguamento del carbonio alle frontiere, gli esportatori privi di una comprovata esperienza nel riciclaggio potrebbero dover affrontare dazi doganali, un rischio che incentiva la localizzazione della capacità di recupero lungo la catena di approvvigionamento.
Per tipo di rifiuto: i rifiuti elettronici portano alla diversificazione multimateriale
Nel 2025, i rifiuti solidi urbani hanno rappresentato il 46.78% del fatturato, fungendo da pilastro per il mercato della gestione dei rifiuti. Ciononostante, i rifiuti elettronici stanno crescendo a un tasso annuo composto (CAGR) del 10.2%, il più rapido tra i flussi monitorati. Cicli di sostituzione dei dispositivi più brevi e obblighi normativi di ritiro in India e Singapore stanno inondando i centri di smantellamento con schede elettroniche contenenti rame e oro di alto valore. Nel 2025, Apple e Dell hanno firmato contratti pluriennali con l'azienda di riciclaggio statunitense ERI, che garantiscono un approvvigionamento a ciclo chiuso di terre rare, un modello che altri produttori stanno ora emulando. I prodotti con batterie integrate aumentano il rischio di incendi negli impianti di selezione e recupero dei materiali (MRF), pertanto gli operatori installano sensori a infrarossi sulle linee di produzione, che rilevano il surriscaldamento incontrollato, proteggendo il personale e le apparecchiature. Un trend analogo si osserva anche per i rifiuti plastici: gli obiettivi dell'Unione Europea in materia di contenuto riciclato stimolano la produzione di olio di pirolisi, che viene poi reimmesso nelle linee di produzione di polimeri vergini.
Con la maturazione degli standard di progettazione per il riciclo, i futuri passaporti digitali dei prodotti registreranno la composizione dei materiali e le linee guida per lo smantellamento, migliorando la redditività del recupero. Il mercato della gestione dei rifiuti per il trattamento dei rifiuti elettronici ha raggiunto un valore stimato di 61 miliardi di dollari nel 2026 e gli impegni futuri dei marchi di elettronica suggeriscono un utilizzo stabile della capacità produttiva. I rifiuti biomedici, sebbene di volume inferiore, sono soggetti a tariffe di smaltimento più elevate perché l'autoclavatura e l'incenerimento ad alta temperatura rimangono obbligatori, un costo che gli ospedali trasferiscono tramite il rimborso assicurativo. I detriti da costruzione e demolizione continuano a beneficiare degli incentivi per l'edilizia sostenibile, con le imprese edili statunitensi che utilizzano il calcestruzzo come sostituto degli aggregati nelle autostrade finanziate a livello federale. Ciascuno di questi flussi illustra come regolamentazione, tecnologia e domanda del mercato finale convergono per rimodellare i flussi di materiali e la distribuzione dei ricavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'area Asia-Pacifico ha detenuto il 56% del fatturato globale del 2025, il che le conferisce la maggiore quota regionale di mercato nella gestione dei rifiuti e la posiziona come punto di riferimento per la crescita dei volumi. La legge cinese sui rifiuti solidi, rivista, impone multe di 140,000 dollari per lo scarico illegale, accelerando gli investimenti in selezionatrici ottiche e caldaie termovalorizzate che gestiscono il crescente tonnellaggio urbano. La Swachh Bharat Mission 2.0 indiana ha erogato 1.7 miliardi di dollari in 4,700 città per ampliare la raccolta differenziata e il compostaggio, mentre i comuni giapponesi mirano collettivamente a una riduzione del 50% dello smaltimento finale entro il 2030, supportata dal ritiro obbligatorio di tessuti e smartphone. I fondi di private equity di Singapore stanno acquistando quote di minoranza in aziende di riciclaggio malesi, puntando su hub logistici regionali che consolidano la plastica di alto valore prima della spedizione agli impianti locali di depolimerizzazione chimica. Le aziende che esportano in Europa dipendono sempre più dai certificati di recupero conformi rilasciati dagli operatori autorizzati in Vietnam e Thailandia, creando nuovi canali di guadagno per le aziende che ottengono sia i permessi REACH dell'UE sia quelli locali.
Il Medio Oriente e l'Africa sono i territori in più rapida crescita nel settore della gestione dei rifiuti, con un'espansione a un tasso annuo composto del 9.1% fino al 2031, grazie al cofinanziamento da parte dei fondi sovrani di campus integrati per la gestione dei rifiuti. La joint venture da 1.8 miliardi di dollari tra l'Arabia Saudita e Averda esemplifica come il capitale pubblico si allinei con i mandati politici che mirano a un recupero del 70% entro il 2030. Gli Emirati Arabi Uniti hanno vietato la plastica monouso nel 2024 e ora concedono esenzioni dalle tariffe agli operatori che installano impianti avanzati di recupero dei materiali nella zona KEZAD di Abu Dhabi. L'Egitto si avvale di prestiti della Banca Mondiale per riabilitare le celle delle discariche e realizzare linee di compostaggio che trasformano i rifiuti alimentari del Cairo in ammendanti agricoli venduti tramite accordi di acquisto garantito. Le normative sudafricane sulla responsabilità estesa del produttore, in vigore dal 2024, hanno generato 90 milioni di dollari di commissioni di conformità durante il primo anno completo, finanziando cooperative di raccolta nelle township svantaggiate.
Il Nord America e l'Europa rimangono tecnologicamente maturi nel settore della gestione dei rifiuti, ma tutt'altro che compiacenti. La California e lo Stato di Washington hanno approvato normative frammentarie sul contenuto riciclato, spingendo i proprietari dei marchi a vincolare le forniture tramite contratti decennali che favoriscono gli Stati Uniti. I riciclatori offrono tracciabilità verificata tramite blockchain. I comuni tedeschi e olandesi hanno lanciato meccanismi d'asta in cui gli operatori offrono percentuali di recupero anziché sconti sulle tariffe di conferimento, allineando gli incentivi agli obiettivi dell'economia circolare. Brasile, Cile e Colombia sono in ritardo in termini di infrastrutture formali, ma stanno colmando il divario attraverso l'emissione di obbligazioni legate alla sostenibilità, che sovvenzionano la modernizzazione delle flotte e l'ammodernamento degli impianti di recupero dei rifiuti. Con l'ampliamento della legislazione che limita le esportazioni di rifiuti, i movimenti transfrontalieri si riducono, rafforzando l'autosufficienza regionale e spingendo gli operatori a ottimizzare la capacità di trattamento interna.
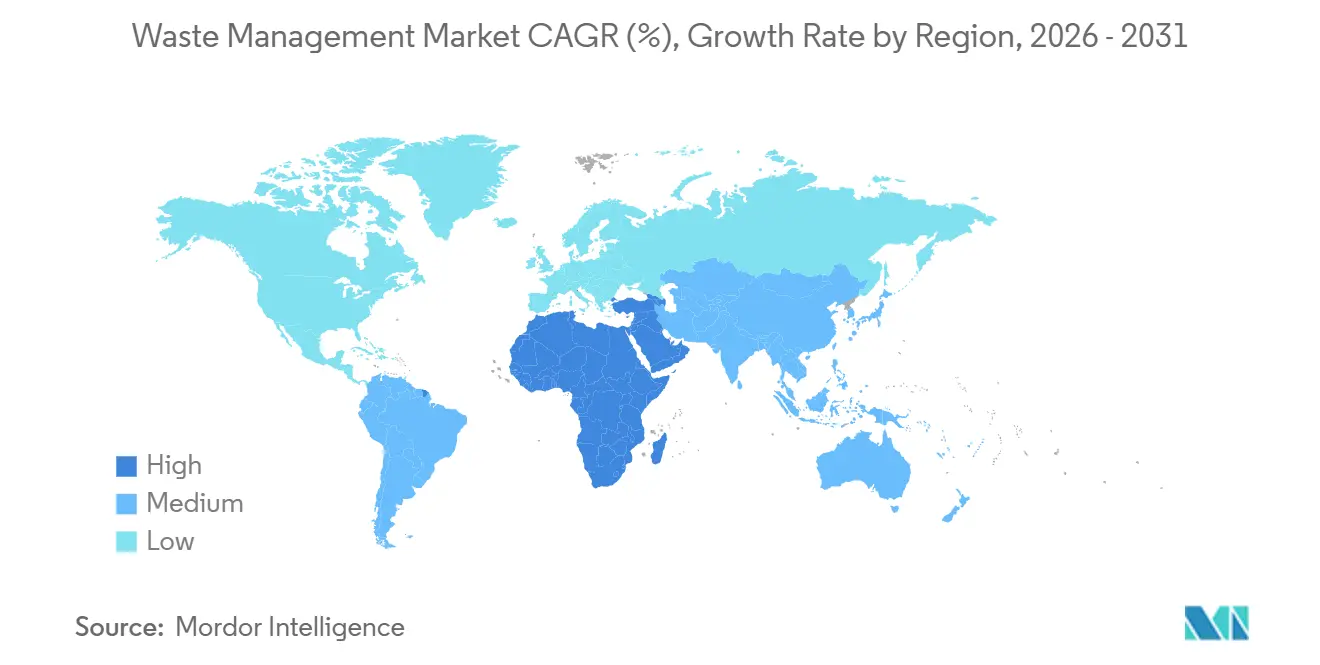
Nota: le quote di segmento di tutte le singole regioni sono disponibili al momento dell'acquisto del report
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Integratori storici come Veolia, Waste Management Inc. e Suez rappresentano complessivamente il 18% del fatturato del mercato globale della gestione dei rifiuti, lasciando ampio spazio agli specialisti regionali. I loro recenti accordi si concentrano sull'integrazione verticale: l'acquisto da parte di Veolia delle attività internazionali di Suez per 14.3 miliardi di dollari nel gennaio 2026 ha aggiunto la proprietà intellettuale al riciclaggio chimico e ha esteso le vendite incrociate di acqua, energia e rifiuti. Republic Services ha impegnato 2.1 miliardi di dollari per quindici impianti di recupero e riciclaggio robotizzati, a dimostrazione della fiducia che i contratti di resina riciclata premium con marchi di beni di consumo compenseranno la volatilità delle materie prime. I piloti di camion autonomi di Waste Management Inc. in Texas hanno prodotto un risparmio di carburante del 15% e l'azienda prevede un ricambio della flotta verso unità semi-autonome entro il 2030. Queste iniziative colmano il divario tecnologico che i trasportatori più piccoli devono colmare attraverso partnership o specializzazioni di nicchia.
Stanno entrando investitori strategici esterni al tradizionale settore della gestione dei rifiuti, attratti dalle opportunità offerte dai combustibili rinnovabili. I principali operatori del settore energetico, tra cui Shell e TotalEnergies, detengono partecipazioni in società che sviluppano tecnologie di conversione dei rifiuti in idrogeno, sfruttando la gassificazione per fornire alle raffinerie materie prime a basse emissioni di carbonio. Dow ed Eastman Chemical hanno firmato accordi di prelievo quindicennali con i produttori di olio di pirolisi, creando flussi di entrate sicuri che attraggono i finanziatori di progetto anche in un contesto di tassi di interesse elevati. Le valutazioni delle startup sono in aumento nonostante la volatilità del mercato dei capitali; AMP Robotics ha completato un round di Serie D da 400 milioni di dollari a metà del 2025 per triplicare la produzione di selezionatrici guidate dall'intelligenza artificiale, e il suo portafoglio ordini si estende ora fino al 2028. Mentre le multinazionali puntano a catene di approvvigionamento a circuito chiuso, richiedono sempre più registri digitali che certifichino i flussi di materiali, aprendo nicchie di servizio per i fornitori di piattaforme blockchain.
Anche la regolamentazione influenza la concorrenza nel settore globale della gestione dei rifiuti. Le gare d'appalto municipali in Germania ora specificano parametri di prestazione per l'economia circolare secondo la norma ISO 59020, che favoriscono gli offerenti dotati di dashboard pronte per gli audit. Le concessioni integrate ventennali dell'Arabia Saudita richiedono agli offerenti di abbinare la capacità di termovalorizzazione dei rifiuti a centri di riciclaggio comunitari, attirando consorzi che uniscono competenze ingegneristiche, di approvvigionamento e finanziarie. Gli operatori europei del biogas da discarica monetizzano il biometano in base ai mandati della direttiva RED III, ottenendo un margine di sicurezza che le aziende specializzate esclusivamente negli impianti di recupero dei materiali non possono raggiungere. Le dinamiche competitive, pertanto, si basano su una diversificazione multi-vettore che coniuga il recupero dei materiali con la produzione di energia, l'analisi dei dati e la gestione della conformità. Gli operatori incapaci di superare questi limiti rischiano di essere relegati a contratti di raccolta a basso margine.
Leader del settore della gestione dei rifiuti
Veolia Ambiente SA
Gestione dei rifiuti Inc.
Suez SA
Repubblica Servizi Inc.
Rifiuti Connections Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Veolia completa l'acquisizione per 14.3 miliardi di dollari delle attività internazionali di Suez nel settore dei rifiuti, creando un'azienda leader nei servizi ambientali con un fatturato di 44 miliardi di dollari e consolidando la capacità di riciclaggio in 50 paesi.
- Novembre 2025: Republic Services ha annunciato un programma da 2.1 miliardi di dollari per costruire 15 impianti di riciclaggio robotico e chimico negli Stati Uniti, sostenuto da accordi di prelievo con Procter & Gamble, Unilever e PepsiCo.
- Settembre 2025: il Fondo pubblico di investimento saudita e Averda hanno costituito una joint venture da 1.8 miliardi di dollari per sviluppare sistemi di recupero dei materiali, di conversione dei rifiuti in energia e di gas di discarica a Riyadh, Jeddah e Dammam.
- Luglio 2025: Clean Harbors ha acquistato l'unità di smaltimento rifiuti medici nordamericana di Stericycle per 460 milioni di dollari, aumentando la sua capacità di smaltimento rifiuti biomedici del 40% e aggiungendo 120 percorsi di raccolta.
Ambito e metodologia
Il mercato della gestione dei rifiuti (o smaltimento dei rifiuti) comprende le attività e le azioni necessarie per gestire i rifiuti dalla loro origine fino allo smaltimento finale. Ciò comprende la raccolta, il trasporto, il trattamento e lo smaltimento dei rifiuti nonché il monitoraggio e la regolamentazione del processo di gestione dei rifiuti.
Il rapporto sulla gestione globale dei rifiuti offre un'analisi completa del contesto del mercato globale della gestione dei rifiuti, che include una valutazione dell'economia e del contributo dei settori nell'economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, le dinamiche di mercato sono trattate nel rapporto. Il rapporto copre anche l'impatto del COVID-19 sul mercato.
Il report sulla gestione globale dei rifiuti è segmentato per tipologia di rifiuti (rifiuti industriali, rifiuti solidi urbani, rifiuti pericolosi, rifiuti elettronici, rifiuti plastici, rifiuti biomedici e altri tipi di rifiuti), per metodi di smaltimento (discariche, incenerimento e riciclaggio) e per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina). Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al volume (tonnellate) e al valore (USD).
Per fonte
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Medico (Salute e Farmaceutica) |
| Costruzione e demolizione |
| Altri (istituzionali, agricoli, ecc.) |
Per tipo di servizio
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamento chimico, compostaggio, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
Per tipo di rifiuto
| Rifiuti solidi urbani |
| Rifiuti industriali pericolosi |
| E-waste |
| Rifiuti di plastica |
| Rifiuti biomedici |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Altri rifiuti specializzati (radioattivi, ecc.) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Medico (Salute e Farmaceutica) | ||
| Costruzione e demolizione | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamento chimico, compostaggio, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali pericolosi | ||
| E-waste | ||
| Rifiuti di plastica | ||
| Rifiuti biomedici | ||
| Rifiuti da costruzione e demolizione | ||
| Rifiuti agricoli | ||
| Altri rifiuti specializzati (radioattivi, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale quota di fatturato ha conquistato l'area Asia-Pacifico nel mercato della gestione dei rifiuti nel 2025?
La regione Asia-Pacifico deteneva il 56% del fatturato globale, con Cina e India come principali responsabili.
Quale flusso di rifiuti sta crescendo più rapidamente a livello mondiale?
I rifiuti elettronici cresceranno a un CAGR del 10.2% entro il 2031, spinti da norme più severe in materia di ritiro e da cicli di vita più brevi dei dispositivi.
Quanto era grande il mercato della gestione dei rifiuti nel 2026?
Nel 2026 il mercato ha raggiunto 1.52 trilioni di dollari.
Perché la carenza di manodopera rappresenta un freno alla crescita del settore?
I tassi di posti vacanti dell'OCSE superiori all'8% spingono verso l'alto i salari dei lavoratori, comprimendo i margini e ritardando l'espansione dei servizi.
Quale tecnologia garantisce una purezza di selezione del 99% negli impianti di recupero dei materiali?
I selezionatori robotici guidati dall'intelligenza artificiale di aziende come AMP Robotics e Tomra Systems raggiungono una purezza superiore al 99% per i principali materiali riciclabili.
In che modo l'elevato interesse sta influenzando i nuovi impianti di riciclaggio?
Gli elevati costi di indebitamento hanno ridotto le chiusure dei PPP del 25% nel 2024, costringendo molti progetti nei mercati emergenti a cercare finanziamenti agevolati.


