

Dimensioni e quota del mercato delle apparecchiature di monitoraggio veterinario
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
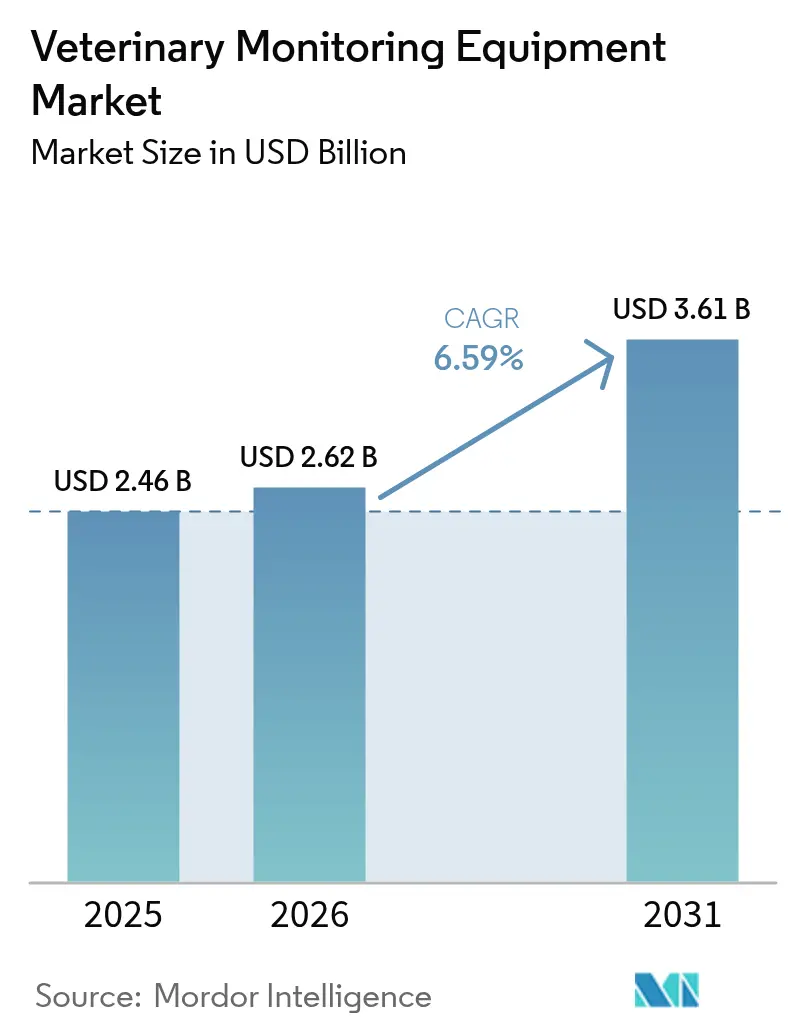
| Dimensione del mercato (2026) | 2.62 miliardo di dollari |
| Dimensione del mercato (2031) | 3.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.59% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature di monitoraggio veterinario di Mordor Intelligence
Si prevede che il mercato delle apparecchiature di monitoraggio veterinario crescerà da 2.46 miliardi di dollari nel 2025 a 2.62 miliardi di dollari nel 2026 e raggiungerà i 3.61 miliardi di dollari entro il 2031, con un CAGR del 6.59% nel periodo 2026-2031. Questa crescita riflette la crescente umanizzazione degli animali domestici, gli obiettivi di produttività del bestiame e la rapida implementazione di sistemi diagnostici basati sull'intelligenza artificiale. La continua integrazione di tecnologie multiparametriche, indossabili e remote sta spostando l'assistenza dalle visite cliniche episodiche a una gestione sanitaria sempre attiva e basata sui dati. La domanda è rafforzata da programmi normativi che accelerano le approvazioni per i dispositivi connessi e dall'esigenza dei produttori di salvaguardare la tracciabilità delle forniture alimentari. L'intensità competitiva rimane moderata, tuttavia le strategie incentrate sulle piattaforme e i nuovi operatori specializzati stanno ridisegnando i bacini di valore nel mercato delle apparecchiature di monitoraggio veterinario.
Punti chiave del rapporto
- Per tipologia di prodotto, i monitor multiparametrici hanno dominato il mercato delle apparecchiature di monitoraggio veterinario con il 35.05% nel 2025, mentre si prevede che i monitor indossabili e remoti cresceranno a un CAGR del 6.88% entro il 2031.
- Per tipologia di animale, nel 2025 gli animali da compagnia rappresentavano il 59.10% del mercato delle apparecchiature di monitoraggio veterinario; si prevede che il monitoraggio del bestiame aumenterà a un CAGR del 7.55% entro il 2031.
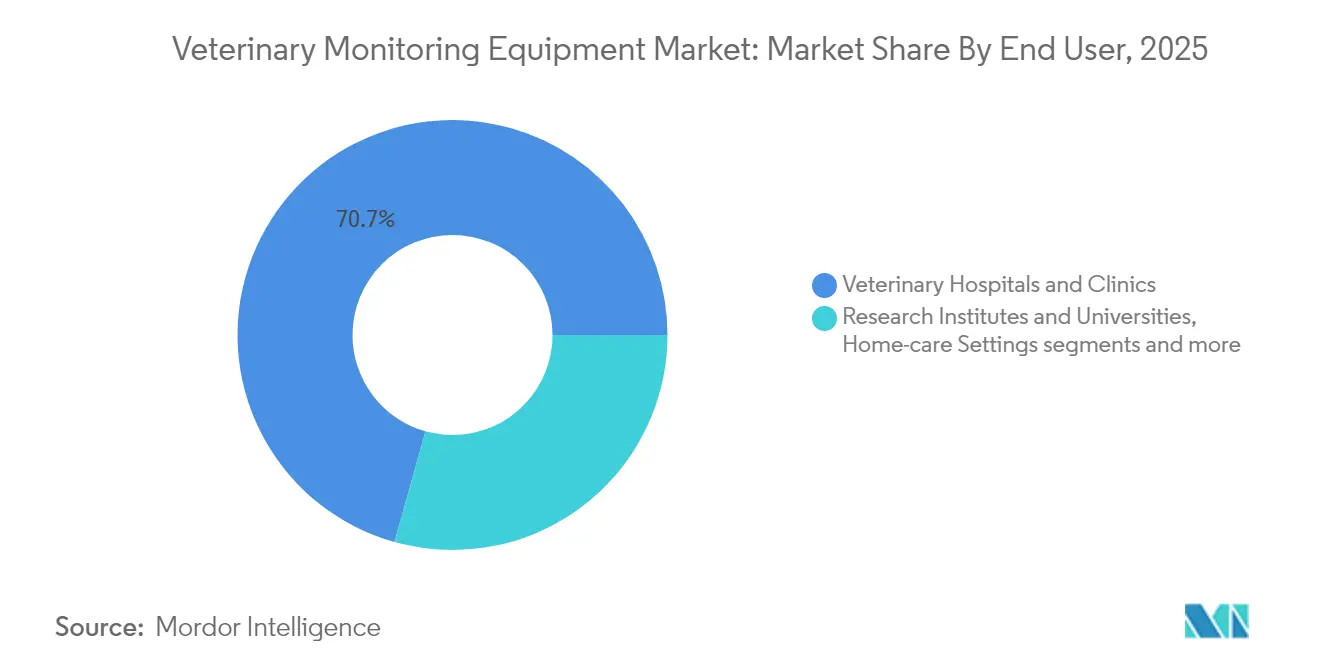
- Per quanto riguarda l'utente finale, gli ospedali e le cliniche veterinarie hanno detenuto una quota di fatturato del 70.65% nel 2025, mentre il segmento dell'assistenza domiciliare è destinato a crescere a un CAGR dell'7.84% entro il 2031.
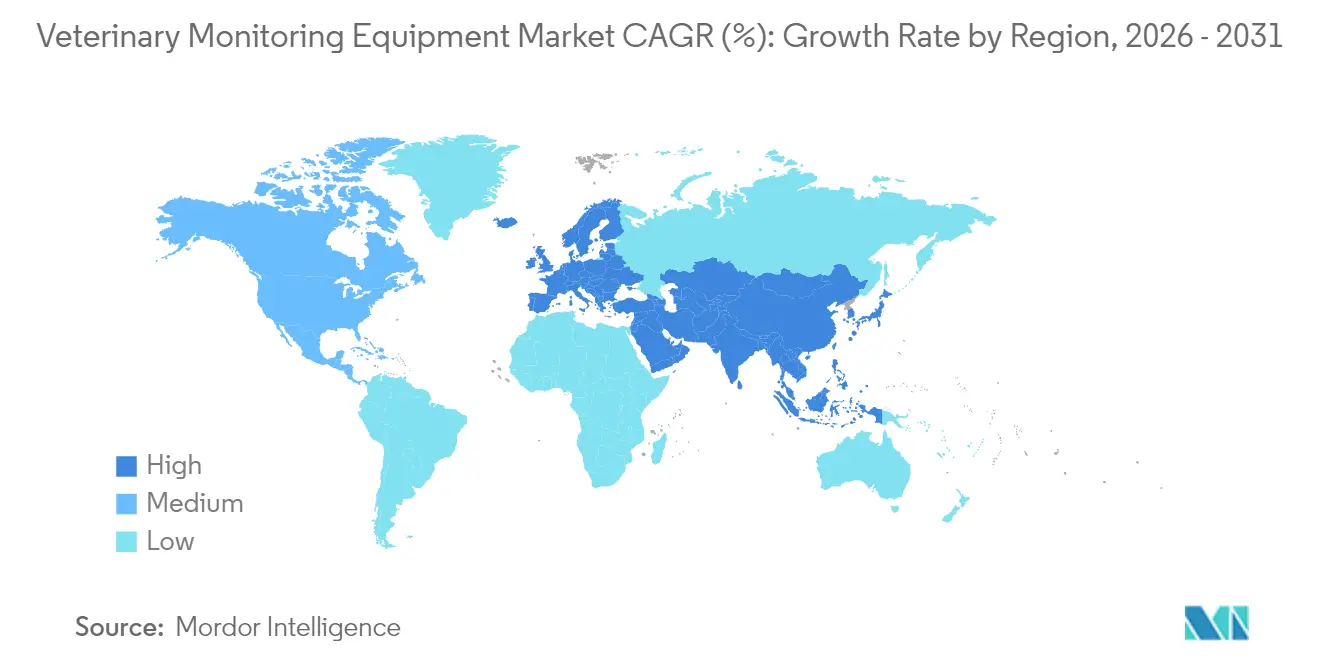
- In termini geografici, nel 2025 il Nord America deteneva il 41.95% della quota di mercato delle apparecchiature di monitoraggio veterinario, mentre si prevede che l'area APAC registrerà il CAGR più rapido, pari all'7.98%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature di monitoraggio veterinario
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di animali domestici posseduti e della spesa per le cure veterinarie | + 1.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della prevalenza delle malattie croniche negli animali | + 1.2% | Mercati sviluppati | A lungo termine (≥4 anni) |
| Progressi tecnologici nei monitor multiparametrici e indossabili | + 2.1% | Nord America e APAC | A breve termine (≤2 anni) |
| Crescita della produzione zootecnica e dei programmi per la salute delle mandrie | + 0.9% | APAC, America Latina, MEA | Medio termine (2-4 anni) |
| Analisi predittiva basata sull'intelligenza artificiale nei dispositivi di monitoraggio | + 1.4% | Nord America ed Europa, espansione in APAC | A breve termine (≤2 anni) |
| Spinta normativa per il monitoraggio remoto tele-veterinario | + 0.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della proprietà di animali domestici e della spesa per le cure veterinarie
I proprietari di animali domestici considerano sempre più gli animali come parte della famiglia e richiedono un servizio completo, consentendo alle cliniche di posizionare i dispositivi come strumenti di benessere piuttosto che come diagnosi episodiche. I flussi di dati continui riducono i costi di emergenza e migliorano i parametri di qualità della vita, spingendo il mercato delle apparecchiature di monitoraggio veterinario verso modelli basati su abbonamento.
Aumento della prevalenza delle malattie croniche negli animali
Diabete, disturbi cardiaci e osteoartrite ora rispecchiano i modelli di malattie croniche umane negli animali domestici. Collari basati sull'intelligenza artificiale come PetPace 2.0 monitorano parametri vitali e comportamento a lungo termine, fornendo ai veterinari linee di tendenza granulari per gli aggiustamenti del trattamento. Per i bovini, i sistemi di allerta precoce riducono la mortalità e lo spreco di mangime, creando una domanda pluriennale di dispositivi nel mercato delle apparecchiature di monitoraggio veterinario.
Progressi tecnologici nei monitor multiparametrici e indossabili
Le piattaforme compatte combinano ECG, pressione sanguigna, capnografia e temperatura in un unico involucro; SunTech Vet40 esemplifica questo cambiamento con un'accuratezza convalidata da ACVIM. I cicli di batteria da venticinque giorni e la raccolta di energia cinetica rendono il monitoraggio continuo praticabile per mandrie estese, accelerando l'espansione delle apparecchiature di monitoraggio veterinario.
Crescita della produzione zootecnica e dei programmi per la salute della mandria
L'adozione dell'agricoltura di precisione riduce le perdite legate alle malattie di oltre il 30%, aumentando al contempo l'efficienza di conversione alimentare. Le piattaforme integrate registrano dati ambientali e biometrici, soddisfacendo i requisiti di tracciabilità e promuovendo il mercato delle apparecchiature di monitoraggio veterinario in Asia-Pacifico e America Latina.
Analisi dell'impatto della restrizione
| Riavvio | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo delle apparecchiature di monitoraggio avanzate | -1.6% | Mercati in via di sviluppo | Medio termine (2-4 anni) |
| Consapevolezza e adozione limitate nelle regioni in via di sviluppo | -0.8% | MEA, America Latina, APAC rurale | A lungo termine (≥4 anni) |
| Preoccupazioni relative alla privacy dei dati e all'interoperabilità | -0.7% | Nord America ed Europa | A breve termine (≤2 anni) |
| Limiti di durata e resistenza della batteria nei dispositivi indossabili per animali di grandi dimensioni | -0.5% | Operazioni globali di allevamento di bestiame | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo delle apparecchiature di monitoraggio avanzate
I proprietari di studi medici devono affrontare spese per le attrezzature superiori a 50,000 dollari per piattaforme multiparametriche complete e costi di proprietà raddoppiati una volta inclusi software, manutenzione e formazione. Queste economie frenano la penetrazione nelle economie in via di sviluppo, frenando la crescita a breve termine del mercato delle apparecchiature di monitoraggio veterinario.
Consapevolezza e adozione limitate nelle regioni in via di sviluppo
Catene di approvvigionamento frammentate e supporto tecnico limitato ritardano l'adozione nelle zone rurali dell'Africa e dell'Asia meridionale, dove le infrastrutture veterinarie rimangono carenti di risorse [1] Fonte: Frontiers in Veterinary Science, “Net Economic Benefits to Small-Scale Producers,” frontiersin.org . I produttori di dispositivi devono semplificare le interfacce e sfruttare gli operatori sanitari animali a livello comunitario per sbloccare la domanda latente nel mercato delle apparecchiature di monitoraggio veterinario.
Analisi del segmento
Per tipo di prodotto: il dominio multiparametrico affronta la disruption dei dispositivi indossabili
I sistemi multiparametro hanno mantenuto una quota di mercato del 35.05% nel settore delle apparecchiature di monitoraggio veterinario nel 2025, grazie al loro ruolo nei flussi di lavoro di anestesia e terapia intensiva. La solida validazione clinica del segmento è alla base degli acquisti, e i formati portatili come LifeWindow One da 3 libbre ne ampliano l'utilizzo oltre le sale operatorie. Queste piattaforme ora integrano Wi-Fi e dashboard cloud, consentendo agli specialisti remoti di esaminare le forme d'onda in tempo reale. Gli acquisti rimangono ad alta intensità di capitale, ma i modelli di leasing e i contratti di servizi integrati sostengono la visibilità dei ricavi.
Le unità indossabili e remote rappresentano la categoria in più rapida crescita, con un CAGR del 6.88%, trainando la nuova penetrazione nell'assistenza domiciliare e negli allevamenti intensivi. Collari basati sull'intelligenza artificiale, boli ruminali e dispositivi Doppler senza contatto rilevano lievi deviazioni fisiologiche ore prima della comparsa dei sintomi clinici, riducendo i costi di intervento. I moduli di telecomunicazione integrati trasmettono dati crittografati ai sistemi di gestione degli studi, integrando questi dispositivi nei piani di assistenza preventiva. Le innovazioni in termini di durata delle batterie e di recupero energetico supportano l'implementazione pluriennale, consolidando lo slancio dirompente del segmento nel mercato delle apparecchiature di monitoraggio veterinario.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di animale: la cura della compagnia è in testa mentre il bestiame accelera
Il mercato delle apparecchiature di monitoraggio veterinario per animali da compagnia ha raggiunto 1.45 miliardi di dollari nel 2025. I cani dominano grazie ai collari intelligenti che monitorano i parametri cardiaci, respiratori e di attività. La disponibilità dei consumatori a pagare per informazioni preventive sostiene gli abbonamenti ai dispositivi che generano ricavi ricorrenti. Le soluzioni per i felini stanno recuperando terreno grazie a tag leggeri che superano la minore tolleranza all'usura dei gatti e offrono analisi della temperatura corporea, del sonno e dell'attività.
Si prevede che le applicazioni zootecniche registreranno un CAGR del 7.55%, sostenuto dall'esigenza dei produttori di latticini, bovini da carne e suini di migliorare la conversione alimentare e ridurre la mortalità. I sensori di bolo monitorano il pH e la temperatura del rumine, consentendo il trattamento preventivo delle malattie respiratorie bovine. I sensori auricolari con connettività LoRa si collegano a dashboard cloud per analisi a livello di recinto, mentre i monitor integrati dell'ambiente di stalla correlano le condizioni ambientali con la salute degli animali. Gli obblighi governativi in materia di tracciabilità standardizzano ulteriormente l'utilizzo dei sensori nel mercato delle apparecchiature di monitoraggio veterinario.
Per utente finale: gli ospedali dominano mentre l'assistenza domiciliare cresce
Gli ospedali e le cliniche veterinarie hanno registrato un fatturato del 70.65% nel 2025, a dimostrazione del loro ruolo centrale negli interventi chirurgici e negli interventi di emergenza. Le strutture integrano sempre più i monitor con i software di gestione della clinica, automatizzando la creazione di cartelle cliniche e la fatturazione e liberando il personale per attività di maggior valore. Il posizionamento strategico degli strumenti da parte dei principali fornitori rafforza la base installata e il turnover ricorrente dei materiali di consumo.
Si prevede che le strutture di assistenza domiciliare cresceranno a un CAGR dell'7.84%, alimentate dalla domanda dei proprietari di animali domestici di un monitoraggio a basso stress e dalle piattaforme di telemedicina che integrano i feed dei dispositivi nelle consulenze virtuali. Termometri e pulsossimetri con tecnologia Bluetooth che si sincronizzano automaticamente con le app mobili semplificano l'utilizzo da parte dei proprietari. I veterinari esaminano i dati in modo asincrono, prescrivono aggiustamenti e programmano visite in clinica solo quando clinicamente necessario, integrando il monitoraggio remoto come servizio principale nel mercato delle apparecchiature di monitoraggio veterinario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle apparecchiature per il monitoraggio veterinario
Il Nord America ha generato il 41.95% delle vendite del 2025, sostenuto da elevati tassi di possesso di animali domestici, una solida penetrazione assicurativa e percorsi FDA semplificati che incoraggiano il lancio di dispositivi. La spesa per animali da compagnia compensa il debole traffico di visite cliniche, come dimostrato dalla crescita organica del 7% di IDEXX e dai posizionamenti record di strumenti premium. I vasti settori della carne bovina e lattiero-casearia canadese adottano sensori per boli e marchi auricolari, mentre la classe media emergente del Messico alimenta l'adozione di dispositivi per animali da compagnia.
Mercato delle apparecchiature di monitoraggio veterinario nella regione Asia-Pacifico
Si prevede che l'area APAC crescerà a un CAGR dell'7.98%, sostenuta dal mercato cinese dei dispositivi medici per animali domestici, che vale 106.2 miliardi di yuan, e dalla rapida modernizzazione del settore zootecnico. La produzione locale riduce i prezzi, favorendo la diffusione nelle cliniche di fascia media e nelle aziende agricole di medie dimensioni. Giappone e Corea del Sud promuovono la ricerca e sviluppo di sensori di nuova generazione, mentre le cooperative lattiero-casearie indiane sperimentano sistemi IoT su larga scala per la salute delle mandrie. I governi regionali stanziano sussidi per la tracciabilità della sicurezza alimentare, rafforzando l'adozione nel mercato delle apparecchiature di monitoraggio veterinario.
Mercato europeo delle apparecchiature per il monitoraggio veterinario
L'Europa registra un'adozione costante, trainata da rigorose normative sul benessere degli animali e dai rimborsi per la telemedicina. La Germania è leader nella produzione di dispositivi, il Regno Unito è pioniere nei sistemi di teleconsulto e la Francia sfrutta l'analisi cloud per semplificare la gestione delle mandrie da latte. L'Europa orientale offre opportunità greenfield, grazie alla diffusione di dispositivi indossabili a costi ottimizzati tra le piccole aziende agricole. Le procedure armonizzate per la marcatura CE riducono i tempi di commercializzazione rispetto ad altre regioni regolamentate.
Panorama normativo
La regolamentazione delle apparecchiature di monitoraggio veterinario rimane specifica per ogni giurisdizione. Negli Stati Uniti, la supervisione dei dispositivi veterinari è gestita principalmente dal Center for Veterinary Medicine (CVM) della Food and Drug Administration (FDA) statunitense, ai sensi del Federal Food, Drug, and Cosmetic Act, con particolare attenzione a etichettatura errata, adulterazione e contraffazione, piuttosto che a un percorso formale di autorizzazione pre-commercializzazione per i dispositivi veterinari. Anche le aspettative in materia di sistemi di qualità si sono inasprite per i produttori che operano nei mercati dei dispositivi regolamentati, a seguito del Quality Management System Regulation (QMSR) della FDA, entrato in vigore il 2 febbraio 2026, che allinea la gestione della qualità alla norma ISO 13485:2016.
In Europa, i medicinali veterinari sono soggetti a un regime armonizzato (Regolamento (UE) 2019/6, amministrato attraverso l'Agenzia europea per i medicinali), mentre i dispositivi medici veterinari non dispongono di un quadro normativo unico a livello europeo. Ciò crea una frammentazione in termini di conformità tra gli Stati membri. Parallelamente, la Commissione europea ha aggiornato il quadro normativo armonizzato per le apparecchiature elettromedicali e la valutazione biologica tramite la Decisione di esecuzione (UE) 2026/1231 della Commissione, del 11 giugno 2026, che influenza le aspettative di conformità tecnica per le piattaforme di monitoraggio derivate dagli standard per i dispositivi medici per uso umano. In altre regioni, i requisiti nazionali continuano ad evolversi, incluso il Sudafrica, dove la SAHPRA ha pubblicato un documento sui requisiti normativi 2025-2026 per i dispositivi medici veterinari, rafforzando la documentazione e la preparazione alla conformità per i fornitori che operano in più territori.
Analisi della catena del valore
La catena del valore inizia con i fornitori di sensori e componenti elettronici, tra cui schede, batterie, display, cavi e plastiche per uso medicale. Prosegue poi con la progettazione del dispositivo, lo sviluppo di software e algoritmi, la verifica e la validazione, e la documentazione relativa alla qualità e alla conformità normativa, prima dell'assemblaggio e del collaudo finali. La produzione viene effettuata tramite stabilimenti interni o partner specializzati nella produzione a contratto, seguita dalla configurazione, dal confezionamento e dall'infrastruttura di assistenza post-vendita che supporta la calibrazione, le riparazioni e gli aggiornamenti software, in particolare per i monitor multiparametrici e i sistemi indossabili connessi.
La distribuzione a valle è guidata da canali focalizzati sul settore veterinario che combinano la logistica delle apparecchiature con il supporto e il finanziamento per le cliniche, tra cui distributori generalisti e piattaforme come Covetrus e MWI Animal Health. Anche fornitori specializzati come Jorgensen Laboratories, Leading Edge Veterinary Equipment e Globalvets partecipano alla fornitura di apparecchiature per cliniche e allevamenti. I clienti finali includono ospedali e cliniche veterinarie, che rimangono il principale canale di acquisto nel 2025, nonché un numero crescente di aziende che si occupano di assistenza domiciliare e allevamenti, che necessitano di supporto per l'onboarding, la connettività e l'integrazione dei dati nei flussi di lavoro di gestione delle cliniche o degli allevamenti. I principali punti critici lungo la catena includono la volatilità della logistica, le difficoltà di approvvigionamento di componenti elettronici e plastici e l'aumento dei costi dei materiali importati dovuto ai dazi doganali, il che accresce il valore di un approvvigionamento diversificato, di una gestione delle scorte da parte dei distributori e di contratti incentrati sui servizi che riducono i tempi di inattività delle apparecchiature installate.
Panorama competitivo
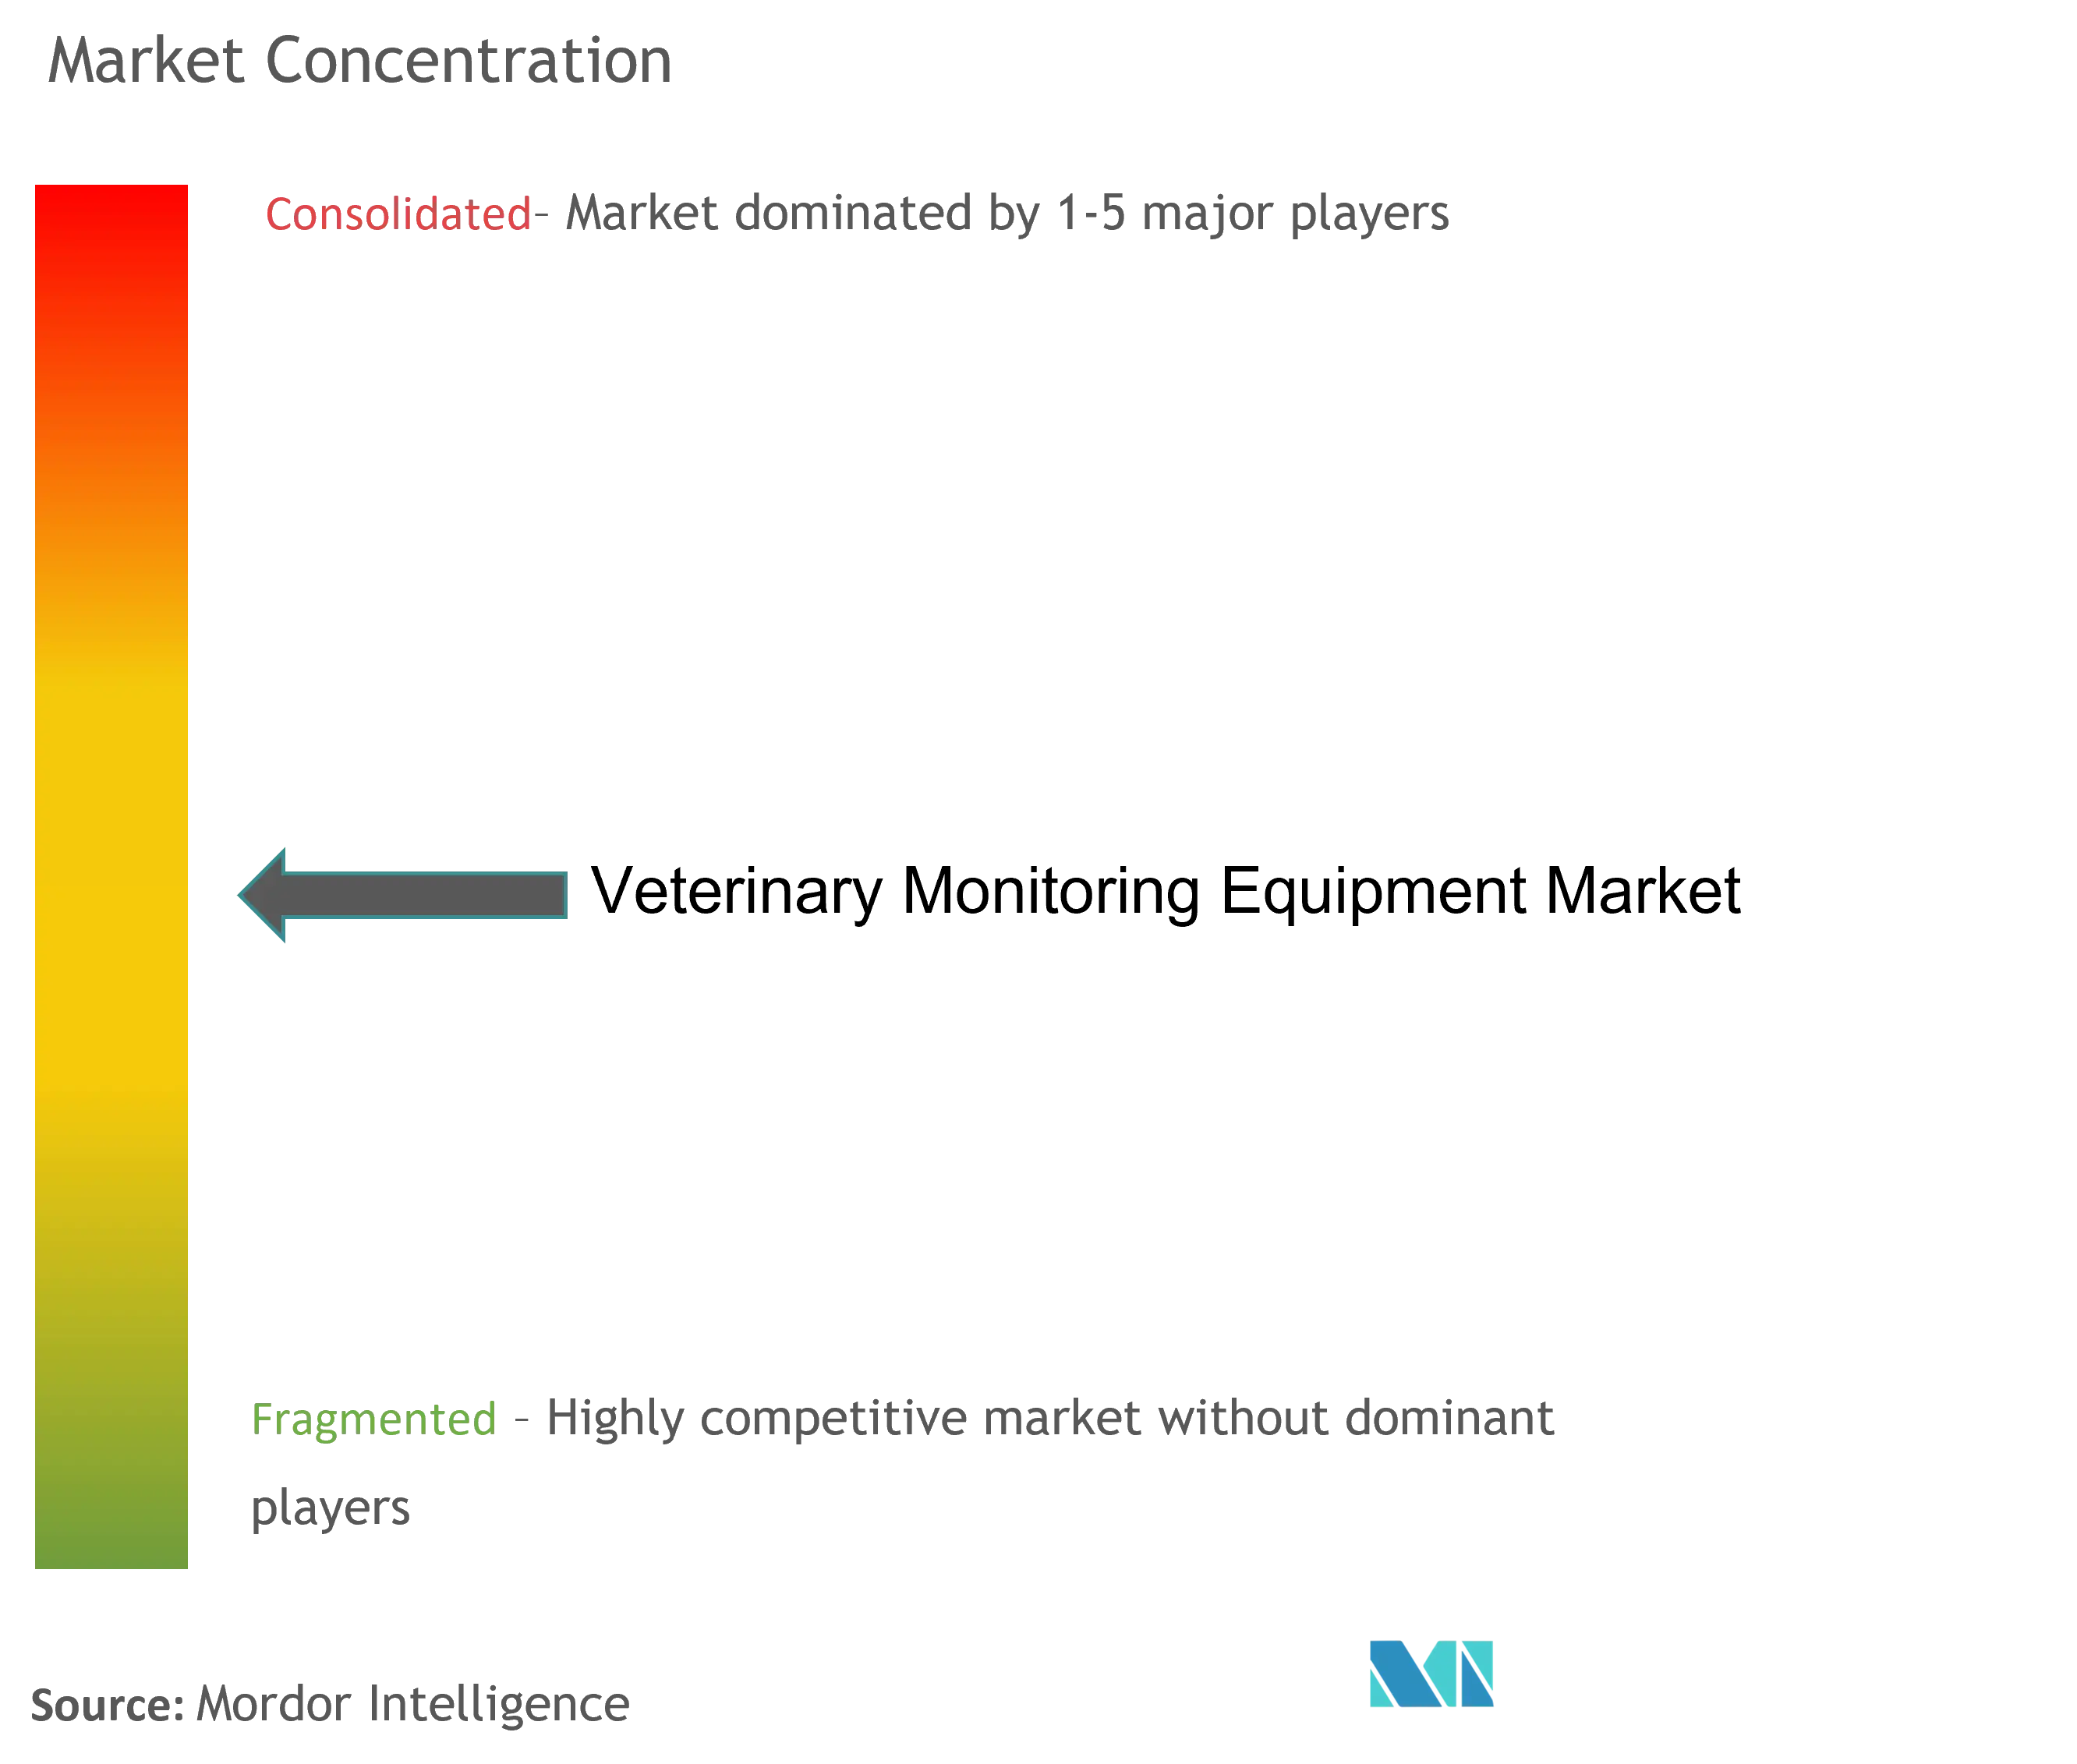
Il mercato delle apparecchiature di monitoraggio veterinario presenta una moderata frammentazione. I primi cinque fornitori controllano collettivamente oltre la metà del fatturato, offrendo agli innovatori di medie dimensioni un margine di differenziazione. Operatori storici come IDEXX, Masimo, Smiths Medical e Mindray sfruttano la proprietà intellettuale nel settore della salute umana, ottenendo economie nello sviluppo dei sensori e nella scala di produzione. L'attenzione strategica si è spostata dalle vendite di hardware a ecosistemi integrati che raggruppano analisi cloud, materiali di consumo e contratti di servizio.
L'integrazione della piattaforma definisce ora il vantaggio competitivo. I fornitori integrano API aperte, consentendo un flusso di dati fluido nei portali di gestione degli studi medici e di telemedicina. I moduli di intelligenza artificiale generano avvisi predittivi, spostando la proposta di valore a monte, dalla misurazione al supporto alle decisioni cliniche. Nel settore zootecnico, le aziende farmaceutiche multinazionali collaborano con startup produttrici di sensori per abbinare i portafogli terapeutici agli abbonamenti per il monitoraggio della salute, consolidando relazioni a lungo termine con gli allevamenti.
Le barriere all'ingresso nel mercato si attenuano con la diminuzione dei costi dei componenti e i programmi normativi che favoriscono le PMI innovative. I competitor di nicchia si rivolgono a specie sottoservite o implementano modelli di business innovativi come il "device-as-a-service". Tuttavia, per mantenere lo slancio, è necessaria una distribuzione solida e un supporto post-vendita. Di conseguenza, alleanze, accordi OEM e acquisizioni selettive si stanno intensificando, mentre gli operatori storici colmano le lacune nelle funzionalità e ampliano la propria portata geografica.
Leader del settore delle apparecchiature di monitoraggio veterinario
Covetrus
Gruppo Agfa-Gevaert
Smiths Medical
Masimo
Società Midmark
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Dispomed ha annunciato il lancio della sua linea di monitor veterinari Dovria, che comprende le unità portatili Dovria One e Dovria Pro e il sistema modulare Dovria Ultra. Il lancio amplia la scelta di formati di monitoraggio portatili e modulari utilizzati nei flussi di lavoro di anestesia e terapia intensiva, supportando l'implementazione sia in piccoli ambulatori che in contesti ad alta complessità.
- Febbraio 2026: Midmark ha lanciato sul mercato i nuovi monitor multiparametrici Midmark, disponibili con display da 12 e 8 pollici. Questo aggiornamento rafforza il portfolio di monitor Midmark per le cliniche che desiderano un'acquisizione integrata dei parametri vitali nelle sale operatorie e nelle aree di recupero.
- Luglio 2024: Midmark ha lanciato la nuova generazione dei suoi sterilizzatori a vapore M9 e M11, aumentando la durata nominale a 25,000 cicli. Pur non essendo un monitor, l'aggiornamento supporta la produttività delle procedure e la preparazione al controllo delle infezioni nelle strutture veterinarie, consentendo indirettamente un maggiore utilizzo dei flussi di lavoro di anestesia e monitoraggio che dipendono da un affidabile riprocessamento degli strumenti.
Ambito e metodologia
Nell'ambito del rapporto, le apparecchiature di monitoraggio veterinario sono le apparecchiature utilizzate per monitorare i segni vitali degli animali, come la pressione sanguigna e la respirazione, e per l'individuazione di malattie negli animali nelle fasi iniziali. Le apparecchiature di monitoraggio veterinario vengono utilizzate anche per monitorare la temperatura corporea degli animali. Il mercato è costituito da aziende impegnate nella produzione di dispositivi di monitoraggio per il rilevamento di malattie negli animali. Il mercato delle apparecchiature per il monitoraggio veterinario è segmentato per tipo di apparecchiatura (monitor dei segni vitali, sistemi di capnografia e ossimetria, monitor per anestesia, monitor ECG ed EKG, sistemi di risonanza magnetica (MRI) e altre apparecchiature di monitoraggio veterinario), area target (cardiologia, apparato respiratorio, Neurologia e altre aree target), tipo di animale (piccoli animali da compagnia, animali di grandi dimensioni e altri animali), utente finale (cliniche veterinarie e centri diagnostici, ospedali veterinari e altri utenti finali) e geografia (Nord America, Europa, Asia- Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Monitor multiparametro |
| Monitor ECG |
| Pulsossimetri |
| Dispositivi per capnografia |
| Misuratori della pressione sanguigna |
| Monitor indossabili/remoti |
| Altri prodotti |
| Animali da compagnia | Cani |
| Gatti | |
| Cavalli | |
| Altro | |
| Animali da allevamento | Bestiame |
| suino | |
| Pollame | |
| Pecore e capre | |
| Altro |
| Ospedali e cliniche veterinarie |
| Istituti di ricerca e università |
| Impostazioni di assistenza domiciliare |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| APAC | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto di APAC | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto (valore) | Monitor multiparametro | |
| Monitor ECG | ||
| Pulsossimetri | ||
| Dispositivi per capnografia | ||
| Misuratori della pressione sanguigna | ||
| Monitor indossabili/remoti | ||
| Altri prodotti | ||
| Per tipo di animale (valore) | Animali da compagnia | Cani |
| Gatti | ||
| Cavalli | ||
| Altro | ||
| Animali da allevamento | Bestiame | |
| suino | ||
| Pollame | ||
| Pecore e capre | ||
| Altro | ||
| Per utente finale (valore) | Ospedali e cliniche veterinarie | |
| Istituti di ricerca e università | ||
| Impostazioni di assistenza domiciliare | ||
| Altro | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| APAC | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto di APAC | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quale segmento genera la crescita più rapida dei ricavi?
Le soluzioni indossabili e remote guidano il mercato delle apparecchiature di monitoraggio veterinario con un CAGR previsto del 6.88% perché consentono una sorveglianza continua, supportata dall'intelligenza artificiale, anche all'esterno delle cliniche.
In che modo le normative statunitensi influenzano il lancio di nuovi dispositivi?
L'agenda per l'innovazione della FDA semplifica le revisioni 510(k) per i sensori connessi, riducendo i tempi di immissione sul mercato e abbassando i costi per i produttori emergenti.
Perché l'economia della proprietà rappresenta una sfida per le piccole cliniche?
Il costo totale di proprietà per suite multiparametriche complete può superare i 100,000 USD, includendo la manutenzione e gli abbonamenti software, mettendo a dura prova i budget degli studi indipendenti.
Quale regione prevede la crescita futura più elevata?
L'area Asia-Pacifico crescerà a un CAGR dell'7.98% fino al 2031, spinta dall'aumento della spesa sanitaria per gli animali domestici e dai programmi di modernizzazione del bestiame della Cina.
Quali strategie competitive definiscono i leader di mercato?
Le aziende stanno combinando hardware, analisi cloud e integrazione di telemedicina per creare piattaforme end-to-end che integrano informazioni predittive nei flussi di lavoro quotidiani.


