

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 66.48 miliardo di dollari |
| Dimensione del mercato (2031) | 92.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.79% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'assistenza sanitaria veterinaria per animali di Mordor Intelligence
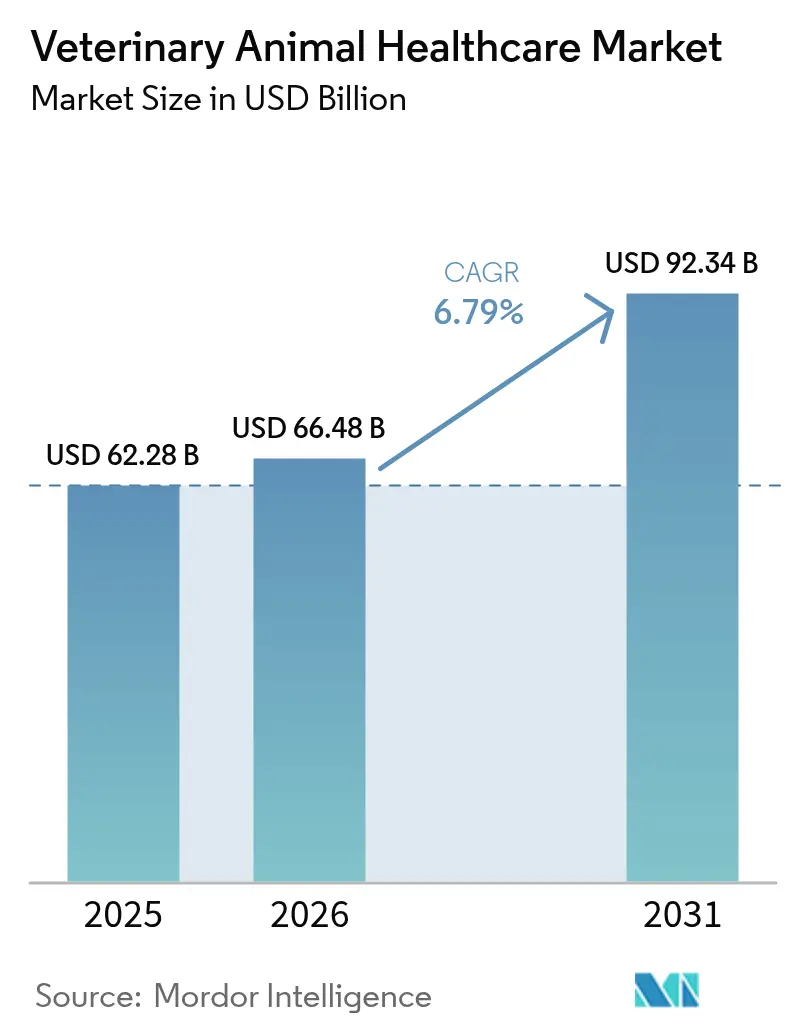
Si prevede che il mercato dell'assistenza sanitaria veterinaria per animali aumenterà da 62.28 miliardi di dollari nel 2025 e 66.48 miliardi di dollari nel 2026 a 92.34 miliardi di dollari entro il 2031, registrando un CAGR del 6.79% tra il 2026 e il 2031.
La crescita è sostenuta dalla convergenza tra sicurezza dell'approvvigionamento proteico, benessere degli animali da compagnia e rapida innovazione diagnostica. Vaccini combinati e anticorpi monoclonali raggiungono ora il lancio commerciale in 24-30 mesi, comprimendo le tempistiche storiche e aumentando i volumi indirizzabili per i farmaci biologici. La diagnosi precoce delle malattie sta raggiungendo la parità con le terapie nei budget di investimento, poiché i sistemi PCR da banco e l'imaging potenziato dall'intelligenza artificiale riducono i tempi di risposta da giorni a minuti. Il rafforzamento delle norme sulla gestione antimicrobica sta accelerando la sostituzione con farmaci a spettro ristretto, additivi probiotici per mangimi e vaccini autogeni. Nel frattempo, l'integrazione verticale tra i gruppi di pratica aziendale aumenta i requisiti di integrazione delle apparecchiature, che favoriscono i fornitori che offrono software plug-and-play ed ecosistemi di supporto remoto.
Punti chiave del rapporto
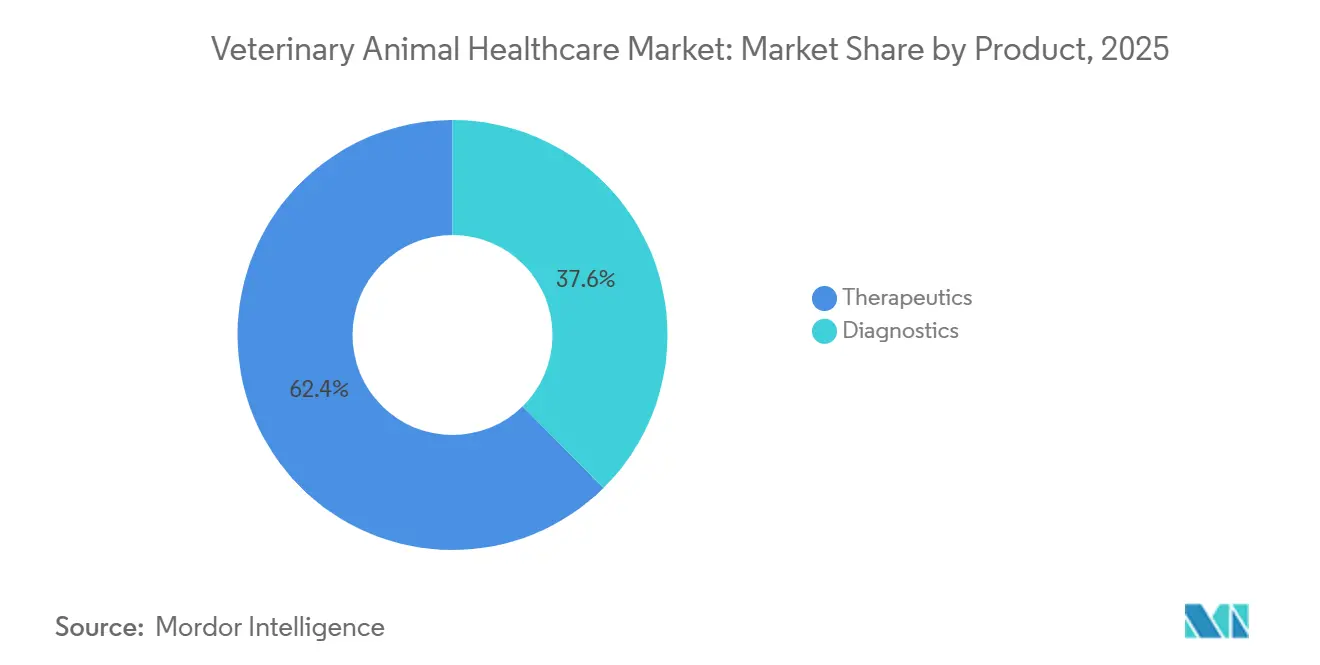
- Per prodotto, la terapia ha rappresentato il 62.4% del fatturato del 2025, mentre la diagnostica sta avanzando a un CAGR del 7.86% fino al 2031, il più rapido nel mercato della sanità veterinaria per animali.
- Per tipologia di animale, cani e gatti hanno rappresentato il 55.1% del fatturato del 2025; il pollame è in crescita a un CAGR del 7.12% fino al 2031.
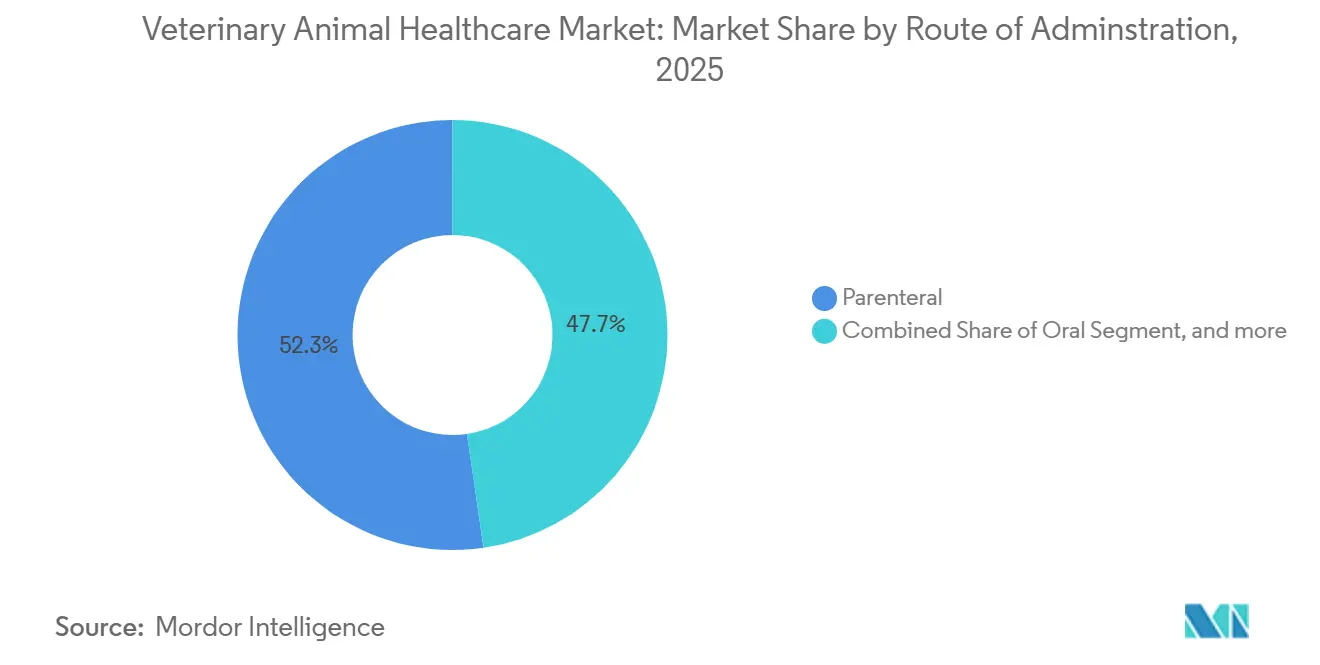
- Per quanto riguarda la via di somministrazione, la somministrazione parenterale ha rappresentato il 52.3% dei ricavi del 2025; si prevede che le formulazioni orali cresceranno a un CAGR del 7.33% entro il 2031.
- Per utente finale, ospedali e cliniche hanno contribuito per il 57.7% al fatturato del 2025, ma le strutture point-of-care stanno accelerando a un CAGR dell'8.32% fino al 2031.
- In termini geografici, nel 2025 il Nord America ha rappresentato il 45.3% della quota di mercato dell'assistenza sanitaria veterinaria per animali, mentre si prevede che l'Asia-Pacifico registrerà il CAGR regionale più elevato, pari all'8.11%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assistenza sanitaria veterinaria per animali
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti animali ricchi di proteine | + 1.2% | Nucleo Asia-Pacifico, ricadute su MEA e America Latina | Medio termine (2-4 anni) |
| Aumento dell'umanizzazione degli animali domestici e della spesa sanitaria | + 1.8% | Nord America ed Europa, emergenti nell'area urbana dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione della produzione zootecnica nelle economie emergenti | + 1.1% | Cina, India, Vietnam, Brasile | Medio termine (2-4 anni) |
| Trasformazione digitale degli studi veterinari | + 0.9% | Globale, guidato dal Nord America e dall'Europa occidentale | A breve termine (≤ 2 anni) |
| Crescita della gestione della salute del gregge basata sulla telemedicina | + 0.7% | Nord America, Australia, parti dell'Europa | Medio termine (2-4 anni) |
| Piattaforme di rilevamento precoce delle malattie basate sull'intelligenza artificiale | + 1.0% | Globale, inizialmente concentrato nei mercati avanzati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti animali ricchi di proteine
Il consumo annuo pro capite di carne nell'Asia-Pacifico è salito a 35 chilogrammi nel 2025, spingendo gli integratori ad adottare la diagnostica in tempo reale contro la peste suina africana e l'influenza aviaria, il che a sua volta aumenta la spesa veterinaria per animale [1] FAO, “Statistiche sul consumo di carne 2025”, fao.org . I produttori di pollame in Thailandia e Indonesia dimostrano riduzioni della mortalità fino a 18 punti percentuali dopo l'impiego di vaccini autogeni. Il Brasile ha investito 240 milioni di dollari nel 2025 per aggiornamenti della tracciabilità in linea con gli standard di importazione senza antibiotici. Le transizioni all'allevamento senza gabbie in Nord America aumentano l'esposizione agli agenti patogeni, rendendo necessaria una copertura vaccinale più ampia. I mercati del Golfo espandono la capacità di stoccaggio a freddo per i prodotti biologici certificati halal, ampliando i canali di distribuzione per le formulazioni termostabili.
Aumento dell'umanizzazione degli animali domestici e della spesa sanitaria
La spesa veterinaria media delle famiglie statunitensi ha raggiunto i 1,480 dollari per cane nel 2025, con un aumento del 22% rispetto al 2020 [2] American Veterinary Medical Association, “Pet Expenditure Trends 2025,” avma.org . La penetrazione dell'assicurazione per animali domestici è salita al 4.2%, riducendo la sensibilità al prezzo per risonanza magnetica, tomografia computerizzata e screening genomici. I millennial urbani in Cina sottoscrivono pacchetti di cure preventive che combinano cure dentistiche, vaccinazioni e profilassi antiparassitaria, registrando una crescita del 30% negli abbonamenti alle cliniche nel 2025. I centri oncologici specializzati hanno installato acceleratori lineari per la radioterapia, ampliando la capacità di cure avanzate in California e Texas. Le piattaforme di teleconsulto hanno elaborato 8.5 milioni di visite nel 2025, tuttavia diversi stati dell'UE richiedono ancora esami di persona prima della prescrizione.
Espansione della produzione zootecnica nelle economie emergenti
Il patrimonio bovino da latte indiano ha raggiunto i 145 milioni di capi nel 2025, grazie ai programmi di inseminazione artificiale finanziati da sussidi. Il patrimonio suinicolo vietnamita è risalito a 28 milioni dopo che gli aggiornamenti della biosicurezza e la vaccinazione obbligatoria hanno aumentato la spesa veterinaria per suino del 40%. Il Brasile ha spedito 4.8 milioni di tonnellate di pollame nel 2025, grazie alla sorveglianza degli incubatoi tramite PCR. La popolazione bovina dell'Africa subsahariana aumenta del 3.1% all'anno, ma la copertura del servizio rimane inferiore al 30%, creando spazio per frigoriferi per vaccini alimentati a energia solare. La Cina ora obbliga le grandi aziende agricole a inviare trimestralmente set di dati sulla sorveglianza delle malattie tramite cartelle cliniche elettroniche.
Trasformazione digitale degli studi veterinari
Entro il 2025, i consolidatori sostenuti da private equity gestivano 6,200 cliniche in Nord America, standardizzando i protocolli tramite cartelle cliniche elettroniche (EHR) in cloud e telemedicina. I sistemi integrati di gestione degli studi veterinari compilano automaticamente i risultati di laboratorio dagli analizzatori IDEXX, generando promemoria di follow-up automatizzati. Gli strumenti di radiologia basati sull'IA hanno raggiunto una concordanza del 94% con gli specialisti certificati, riducendo i tempi di interpretazione a meno di 2 minuti. Le app australiane per il bestiame registrano i trattamenti con tag GPS e automatizzano i calcoli di sospensione [3] Australian Veterinary Association, “Telemedicine Adoption in Rural Practices,” ava.com.au . I progetti pilota europei collegano gli ID degli animali basati su blockchain ai certificati veterinari per le richieste di assenza di antibiotici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi requisiti di conformità normativa e tempi di approvazione | –0.8% | Globale, più acuto in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Restrizioni alla gestione della resistenza antimicrobica | –0.6% | Globale, guidato dall'UE e dal Nord America | Medio termine (2-4 anni) |
| Lacune nella catena del freddo per i prodotti biologici critici | –0.5% | Africa subsahariana, Asia sud-orientale, parti dell'America Latina | Medio termine (2-4 anni) |
| Le diete proteiche alternative riducono il numero di capi di bestiame | –0.4% | Nord America ed Europa occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi requisiti di conformità normativa e tempi di approvazione
L'approvazione mediana della FDA statunitense per i nuovi farmaci biologici veterinari è stata estesa a 38 mesi nel 2025, con l'obbligo di un monitoraggio quinquennale della sicurezza. L'EMA ora richiede modelli di tossicità acquatica e di persistenza nel suolo, aggiungendo fino a nove mesi ai lanci nell'UE. Un singolo dossier per animali da compagnia può costare 5 milioni di dollari in attività precliniche e commissioni, scoraggiando gli investimenti in indicazioni di nicchia. La Cina insiste sulla necessità di studi di efficacia in loco anche per prodotti approvati altrove, frammentando le strategie di distribuzione. Il Giappone non ha ancora una procedura accelerata per l'approvazione condizionata, il che ritarda i vaccini di emergenza.
Restrizioni alla gestione della resistenza antimicrobica
Le norme europee che vietano l'uso profilattico di antimicrobici clinicamente importanti hanno aumentato i costi dei mangimi del 18-25%, poiché i produttori sono passati a probiotici e acidi organici. Le vendite statunitensi di tali farmaci agli animali da allevamento sono diminuite del 22% dopo la fine dell'accesso ai farmaci da banco nel 2025. Gli integratori nordamericani hanno speso 340 milioni di dollari per migliorare la ventilazione e la gestione della densità per compensare le riduzioni degli antibiotici. I test rapidi di sensibilità forniscono risultati in sei ore, guidando la terapia mirata. Gli esportatori in Brasile e Thailandia devono gestire intervalli di sospensione diversi nei mercati di destinazione.
Analisi del segmento
Per prodotto: la diagnostica supera la terapia in termini di velocità di innovazione
I prodotti terapeutici hanno rappresentato il 62.4% del fatturato del 2025 nel mercato della salute veterinaria degli animali, trainato da vaccini combinati e anti-infettivi. Si prevede che la diagnostica crescerà del 7.86% annuo, supportata da immunodosaggi point-of-care e imaging basato sull'intelligenza artificiale. I vaccini dominano il volume terapeutico, con formulazioni polivalenti per cani e bovini che sostituiscono i prodotti monovalenti. La pressione sui prezzi degli antiparassitari aumenta con l'arrivo dei generici dell'isoxazolina, ma i nuovi endectocidi masticabili che coprono pulci, zecche e filariosi in un'unica dose stanno guadagnando terreno.
La diagnostica molecolare si espande con la discesa dei prezzi unitari della PCR sotto i 15,000 dollari, aprendo la strada all'adozione in cliniche di fascia media. Gli ecografi portatili e la radiografia digitale si stanno diffondendo nel lavoro sul campo su equini e animali di grossa taglia, dove robustezza e mobilità sono essenziali. Gli analizzatori di chimica clinica abbinati a moduli di ematologia diventano standard nelle sale di terapia intensiva, riducendo la dipendenza da laboratori esterni. Gli additivi per mangimi a base di fitogenici offrono un aumento del 4-7% della conversione alimentare rispetto agli antibiotici. I portafogli di farmaci anti-infettivi enfatizzano sempre di più le cefalosporine a spettro ristretto che soddisfano i criteri di gestione responsabile.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di animale: la biosicurezza del pollame guida l'espansione più rapida
Cani e gatti hanno rappresentato il 55.1% del fatturato del 2025, riflettendo l'elevata spesa in odontoiatria preventiva, riparazioni ortopediche e oncologia. Il pollame è il segmento in più rapida crescita, con un CAGR del 7.12% fino al 2031, grazie all'aumento della spesa per la biosicurezza e all'implementazione di test antigenici influenzali in loco da parte degli integratori dell'area Asia-Pacifico. Si prevede che il mercato della salute veterinaria degli animali avicoli crescerà a cifre nell'ordine dei miliardi di dollari entro il 2031, riflettendo i continui investimenti nell'integrazione.
La cura degli equini rimane una nicchia, trainata dalla spesa per la medicina delle prestazioni in Nord America e in Europa. Gli allevamenti di bovini da latte intensificano i programmi di prevenzione della mastite e di efficienza riproduttiva, mentre le mandrie di bovini da carne si riducono a causa della siccità e del trend di consumo di proteine vegetali. Gli allevamenti di suini in Cina e Vietnam si stanno ricostruendo dopo la peste suina africana, stimolando le vendite di infrastrutture di biosicurezza. I vaccini per l'acquacoltura riducono l'uso di antibiotici del 30% dal 2023, incrementando i budget sanitari per l'allevamento di salmoni norvegesi e gamberi nel Sud-est asiatico. La quota di mercato della sanità veterinaria per animali esotici e da zoo rimane inferiore al 2%, concentrata in istituti accreditati.
Per via di somministrazione: progressi nella palatabilità orale
I formati parenterali hanno catturato il 52.3% del fatturato del 2025 nel mercato della salute veterinaria degli animali, trainato da vaccini e iniettabili a lunga durata d'azione. Si prevede che le formulazioni orali cresceranno a un CAGR del 7.33%, poiché le matrici masticabili e quelle che mascherano il sapore aumentano la compliance dei proprietari. I vettori lipidici migliorano la biodisponibilità dei principi attivi idrofobici e consentono di assumere antiparassitari masticabili una volta al mese, con la stessa durata degli iniettabili.
I prodotti topici sono in concorrenza con le opzioni sistemiche, ma mantengono la loro popolarità tra gli allevatori diffidenti nei confronti degli aghi. Gli iniettabili a lunga durata d'azione, come la moxidectina, estendono gli intervalli di somministrazione a trimestrali, migliorando l'aderenza del bestiame alla terapia.
Le vie intramammarie e intraarticolari soddisfano esigenze specifiche come mastite e artrite equina. La crescita del mercato della salute veterinaria per i formati orali è rafforzata da soluzioni per il bestiame e da nutraceutici nei mangimi che non rientrano nella classificazione antimicrobica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le impostazioni del punto di cura rimodellano i flussi di lavoro diagnostici
Ospedali e cliniche hanno generato il 57.7% del fatturato nel 2025, ma le strutture interne e point-of-care stanno crescendo più rapidamente, con un CAGR dell'8.32%. Gli analizzatori forniscono emocromo completo in meno di 15 minuti, annullando i tempi di consegna dei corrieri e favorendo la penetrazione del mercato dell'assistenza sanitaria veterinaria tra gli studi mobili. I laboratori di riferimento mantengono la leadership nei servizi di istopatologia e genomica, sebbene i divari di turnaround si stiano riducendo.
Il consolidamento aziendale standardizza gli acquisti, privilegiando i fornitori con strumentazione integrata e supporto centralizzato. La diagnostica in azienda per la gravidanza e la mastite supporta il processo decisionale relativo al bestiame. Cliniche mobili dotate di ecografi portatili e unità ematologiche a batteria estendono la portata veterinaria in territori scarsamente serviti. La telemedicina supera ulteriormente i confini degli utenti finali, indirizzando il triage tra l'assistenza domiciliare e i centri di riferimento, ampliando così la presenza sul mercato della sanità veterinaria degli animali.
Analisi geografica
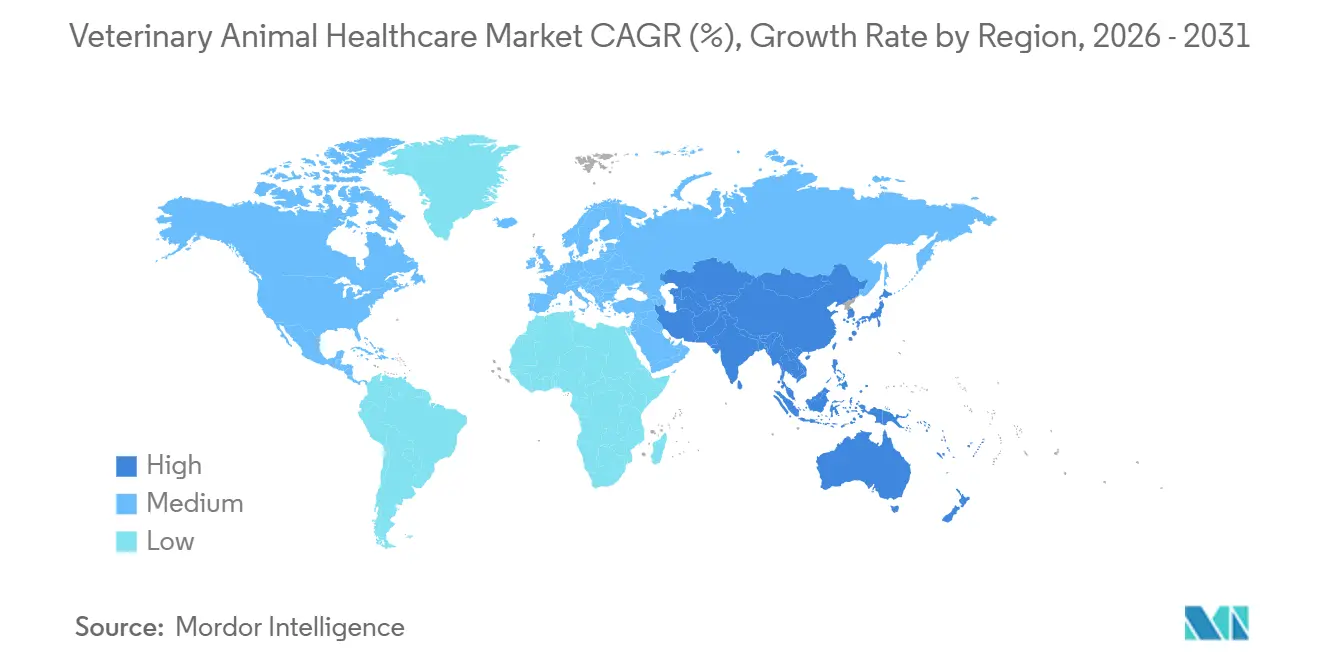
Il Nord America ha rappresentato il 45.3% del fatturato del 2025, grazie all'elevata spesa per animale e alle reti consolidate di cliniche. Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.11%, aggiungendo miliardi a due cifre denominati in dollari al mercato dell'assistenza sanitaria veterinaria per animali entro il 2031. La popolazione di animali domestici in Cina ha superato i 120 milioni di cani e gatti, alimentando la crescita delle cliniche multispecialistiche. Il settore lattiero-caseario indiano aumenta l'intensità di intervento veterinario, sebbene permangano lacune nella copertura delle aree rurali, creando spazio per l'espansione dei servizi di telefonia mobile e di telemedicina.
L'Europa beneficia di rigide norme sul benessere animale che impongono la supervisione veterinaria in tutti i sistemi di produzione, ma il numero stagnante di animali da compagnia frena la crescita del fatturato. L'obiettivo di riduzione del 50% degli antimicrobici previsto dalla strategia UE "Dal produttore al consumatore" accelera l'adozione di vaccini e probiotici. Medio Oriente e Africa presentano una domanda disomogenea: gli stati del Golfo investono in centri per cammelli ed equini, mentre le regioni subsahariane si concentrano sull'espansione della catena del freddo per i vaccini destinati al bestiame.
I settori avicolo e bovino sudamericani, orientati all'esportazione, investono in tracciabilità e sorveglianza per soddisfare i partner d'importazione, promuovendo l'adozione da parte del mercato veterinario della PCR rapida e della certificazione blockchain. L'investimento di 240 milioni di dollari del Brasile per la tracciabilità entro il 2025 sottolinea l'impegno per raggiungere lo status di paese indenne da malattie. Argentina e Colombia replicano i programmi di PCR brasiliani basati sugli incubatoi. In tutte le regioni, cliniche tele-abilitate e prodotti biologici termostabili emergono come denominatori comuni della crescita futura.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione della salute veterinaria animale è organizzata attraverso percorsi strutturati nei principali mercati. Nell'Unione Europea, il Regolamento (UE) 2019/6 disciplina l'autorizzazione, la produzione, l'importazione/esportazione e la farmacovigilanza dei medicinali veterinari, con la supervisione dell'EMA/CVMP e i requisiti GMP che definiscono i dossier e gli obblighi post-commercializzazione. Negli Stati Uniti, i farmaci veterinari seguono le procedure del Centro per la Medicina Veterinaria della FDA, comprese le domande di autorizzazione per nuovi farmaci veterinari (New Animal Drug Applications, NPD), ai sensi del FDCA, mentre i vaccini veterinari e altri prodotti biologici sono regolamentati dall'USDA APHIS. Questa struttura frammentata influenza la sequenza di sviluppo e la strategia di lancio.
I recenti aggiornamenti normativi e di conformità aggiungono ulteriori dettagli e costi in termini di tempo per l'etichettatura, le presentazioni e i casi d'uso per il controllo delle malattie. L'UE ha introdotto il Regolamento delegato (UE) 2026/1073 della Commissione (6 marzo 2026), che aggiorna le norme sull'uso dei medicinali veterinari per la prevenzione o il controllo delle malattie di categoria A e B. Anche l'EMA ha aggiornato le sue linee guida procedurali sui prototipi di medicinali veterinari (5 marzo 2026), insieme alle raccomandazioni sulle date di presentazione per il periodo 2024-2026. La conformità commerciale aggiunge un ulteriore vincolo, poiché l'esposizione ai dazi di importazione statunitensi varia in base alla classificazione e all'origine, comprese le potenziali tariffe aggiuntive su determinate origini e principi attivi, il che aumenta la necessità di pianificazione della catena di approvvigionamento e di presenza produttiva regionale per i marchi globali.
Panorama competitivo
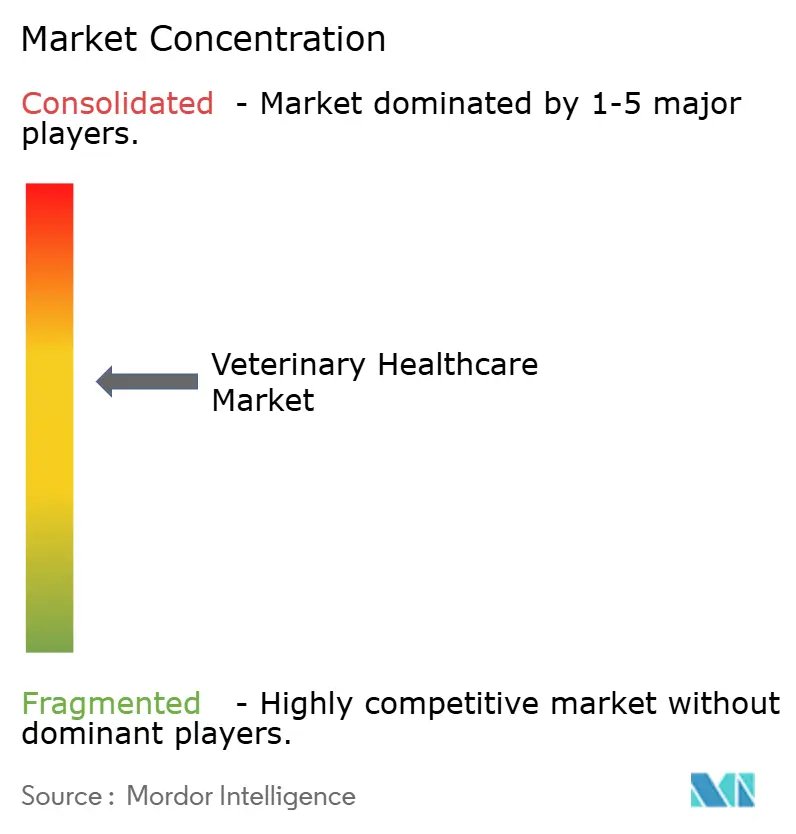
Il mercato della sanità veterinaria per animali è moderatamente consolidato; i primi cinque operatori detengono circa la maggior parte del fatturato globale. Zoetis, Boehringer Ingelheim e Merck Animal Health sfruttano pipeline di ricerca e sviluppo integrate per lanciare vaccini combinati che riducono le fasi di gestione e migliorano la compliance. Specialisti della diagnostica come IDEXX e Heska integrano algoritmi di intelligenza artificiale che interpretano automaticamente i risultati di ematologia e imaging, riducendo i tempi di risposta di un terzo. Le opportunità inesplorate includono vaccini termostabili per animali da allevamento, piattaforme di telemedicina cloud-native e prodotti biologici per l'acquacoltura con adiuvanti proprietari.
Le domande di brevetto per l'analisi delle immagini basata sull'apprendimento automatico sono aumentate significativamente nel 2025, evidenziando l'importanza della proprietà intellettuale con la commercializzazione dei dispositivi point-of-care. I costi normativi aumentano a seguito della Guida 263 della FDA e delle estensioni di farmacovigilanza dell'EMA, spingendo le aziende più piccole a concedere licenze o acquisire. I portafogli geografici divergono: i leader nel settore degli animali da compagnia danno priorità ai segmenti urbani della Cina, mentre le aziende focalizzate sull'allevamento investono in Brasile, Vietnam e in alcune parti dell'Africa dove la domanda di proteine supera quella delle infrastrutture. Il consolidamento dei gruppi di pratica aumenta le barriere all'integrazione, consolidando la posizione dominante dei fornitori con una connettività EHR senza interruzioni e un rifornimento automatizzato delle scorte.
Leader del settore sanitario veterinario per animali
Zoetis Inc.
Boehringer Ingelheim International GmbH
Elanco Salute Animale
Merck & Co., Inc.
IDEXX Laboratories Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Zoetis ha annunciato un accordo per l'acquisizione di VitalRADS, aggiungendo funzionalità diagnostiche che ampliano la sua presenza nei flussi di lavoro basati sull'imaging. L'operazione favorisce una maggiore integrazione tra il processo decisionale nelle cliniche veterinarie e i percorsi di cura degli animali da compagnia, in linea con l'evoluzione del mercato verso una diagnosi più rapida e un follow-up gestito da software.
- Marzo 2026: Zoetis ha annunciato un accordo per l'acquisizione del ramo di attività di genomica animale di Neogen Corporation per 160 milioni di dollari, al fine di promuovere la medicina di precisione per la salute animale. L'acquisizione amplia l'accesso a risorse e strumenti di dati genomici che possono essere integrati con la diagnostica e la gestione degli allevamenti, rafforzando i programmi di prevenzione e produttività basati sui dati negli impianti di allevamento.
- Ottobre 2024: Boehringer Ingelheim ha inaugurato un ampliamento da 66.1 milioni di dollari del suo centro di ricerca e sviluppo ad Athens, in Georgia, aggiungendo spazi sia per laboratori che per uffici amministrativi. L'ampliamento rafforza la capacità di sviluppo di nuovi farmaci veterinari e favorisce un'iterazione più rapida lungo le pipeline, in un contesto di crescenti requisiti normativi e di farmacovigilanza.
Ambito del rapporto sul mercato globale dell'assistenza sanitaria veterinaria per animali
Secondo l'ambito del rapporto, la medicina veterinaria può essere definita come la scienza associata alla diagnosi, al trattamento e alla prevenzione delle malattie animali. La crescente importanza della produzione di animali da allevamento sta stimolando la crescita del mercato.
Il mercato della salute veterinaria per animali è segmentato per prodotto, tipo di animale e area geografica. Per prodotto, il mercato è suddiviso in prodotti terapeutici e diagnostici. Per tipo di animale, il mercato è suddiviso in cani, gatti, cavalli, ruminanti, suini, pollame e altre tipologie di animali. Per via di somministrazione, il mercato è suddiviso in via orale, parenterale, topica e altre vie. Per utenti finali, il mercato è suddiviso in ospedali e cliniche veterinarie, laboratori di riferimento, strutture point-of-care/in-house e istituti accademici e di ricerca. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto include anche le dimensioni e le tendenze stimate per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (USD) per tutti i segmenti sopra indicati.
Per prodotto
| terapeutica | vaccini |
| Parassiticidi | |
| Antinfettivi | |
| Additivi medici per mangimi | |
| Altre terapie | |
| Diagnostica Ultrasuoni | Test immunodiagnostici |
| Diagnostica Molecolare | |
| Imaging diagnostico | |
| Chimica clinica | |
| Altre diagnostiche |
Per tipo di animale
| Cani e gatti |
| Cavalli |
| ruminanti |
| suino |
| Pollame |
| Altri tipi di animali |
Per via di amministrazione
| Orale |
| Parenterale |
| Attuale |
| Altre rotte |
Per utente finale
| Ospedali e cliniche veterinarie |
| Laboratori di riferimento |
| Impostazioni Point-of-Care / Interne |
| Istituti accademici e di ricerca |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | terapeutica | vaccini |
| Parassiticidi | ||
| Antinfettivi | ||
| Additivi medici per mangimi | ||
| Altre terapie | ||
| Diagnostica Ultrasuoni | Test immunodiagnostici | |
| Diagnostica Molecolare | ||
| Imaging diagnostico | ||
| Chimica clinica | ||
| Altre diagnostiche | ||
| Per tipo di animale | Cani e gatti | |
| Cavalli | ||
| ruminanti | ||
| suino | ||
| Pollame | ||
| Altri tipi di animali | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Attuale | ||
| Altre rotte | ||
| Per utente finale | Ospedali e cliniche veterinarie | |
| Laboratori di riferimento | ||
| Impostazioni Point-of-Care / Interne | ||
| Istituti accademici e di ricerca | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita dell'assistenza sanitaria veterinaria globale?
I ricavi ammontano a 66.48 miliardi di dollari nel 2026 e si prevede che raggiungeranno gli 92.34 miliardi di dollari entro il 2031, con un CAGR del 6.79%.
Quale linea di prodotti sta registrando la più rapida espansione?
La diagnostica è in testa alla crescita con un CAGR del 7.86% fino al 2031, trainata dalle piattaforme molecolari point-of-care e dai test rapidi in clinica.
In che modo la crescente umanizzazione degli animali domestici influisce sulla spesa?
I proprietari trattano gli animali domestici come membri della famiglia, portando le spese veterinarie medie negli Stati Uniti a 1,480 dollari per nucleo familiare nel 2024 e incrementando la domanda di terapie premium e l'adesione alle assicurazioni.
Perché la spesa sanitaria per il pollame sta aumentando?
Le norme di produzione intensiva e di biosicurezza spingono il pollame a un CAGR del 7.12%, con vaccini obbligatori e screening rapidi dei patogeni che diventano routine.
Quale impatto ha la diagnostica point-of-care sulle cliniche veterinarie?
Gli analizzatori interni forniscono risultati in pochi minuti, aumentano l'accettazione dei casi e stanno stimolando il segmento di utenti finali con la crescita più rapida, con un CAGR del 7.28%.
Quali sono gli ostacoli principali che limitano l'adozione più ampia del prodotto?
Le lunghe procedure di approvazione normativa possono richiedere fino a due anni per ogni nuova terapia, mentre i costi delle apparecchiature superiori a 100,000 dollari limitano l'accesso alle cliniche rurali e dei mercati emergenti.


