

Dimensioni e quota del mercato dei prodotti per tappeti erbosi e ornamentali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
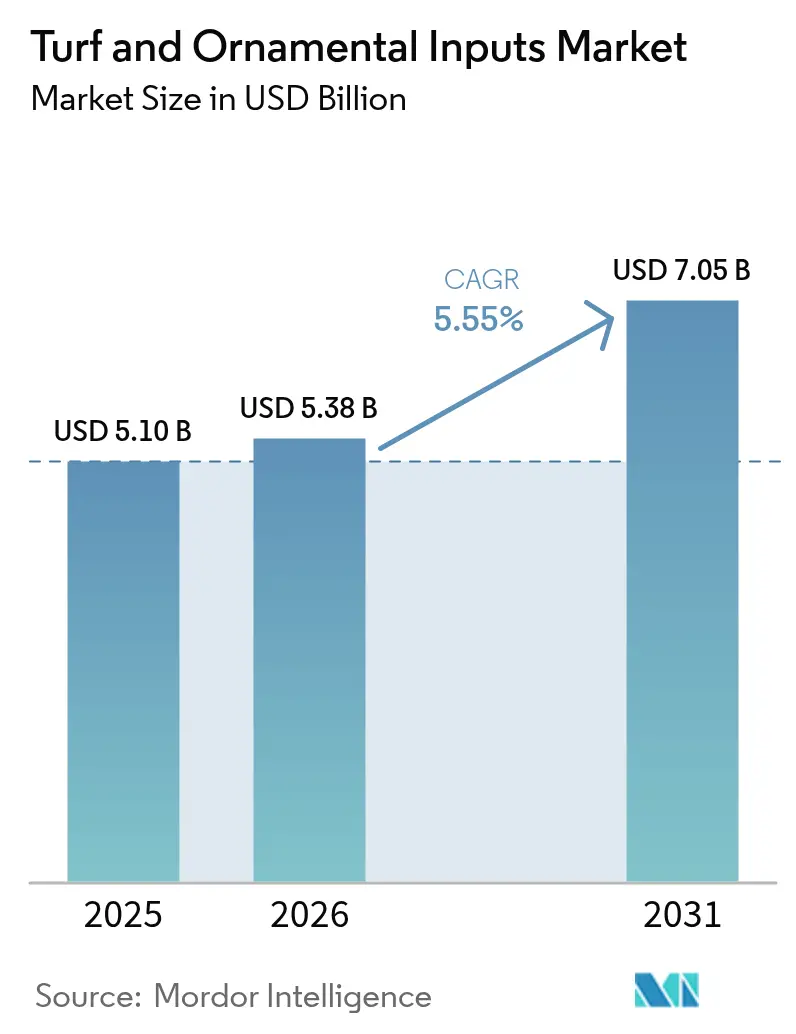
| Dimensione del mercato (2026) | 5.38 miliardo di dollari |
| Dimensione del mercato (2031) | 7.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti ornamentali e per tappeti erbosi di Mordor Intelligence
Si prevede che il mercato dei prodotti per tappeti erbosi e piante ornamentali crescerà da 5.1 miliardi di dollari nel 2025 a 5.38 miliardi di dollari nel 2026, per poi raggiungere i 7.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.55% nel periodo 2026-2031. La crescita è trainata dalla crescente adozione di sistemi di irrorazione di precisione, da normative ambientali più severe che favoriscono i prodotti di origine biologica e dai cicli di rinnovamento innescati dallo stress climatico. La domanda è concentrata negli impianti sportivi professionali e nei campi da golf, che richiedono superfici di gioco uniformi, ma anche i giardini residenziali contribuiscono in modo significativo grazie alla conversione di tappeti erbosi a basso consumo idrico. I produttori di prodotti stanno riorganizzando i propri portafogli verso sostanze chimiche a bassa tossicità, mentre i fornitori di attrezzature integrano software di analisi con irroratrici autonome per mantenere l'efficacia anche a bassi dosaggi. Il mercato dei prodotti per tappeti erbosi e piante ornamentali beneficia inoltre della documentazione obbligatoria per la gestione integrata dei parassiti (IPC) richiesta dalle compagnie assicurative, che stimola la domanda di sistemi di registrazione digitale e di servizi di applicatori certificati.
Punti chiave del rapporto
- Per tipologia di input, nel 2025 i pesticidi rappresentavano il 45.30% della quota di mercato dei prodotti ornamentali e per tappeti erbosi, mentre i biostimolanti stanno crescendo a un CAGR del 9.25% fino al 2031.
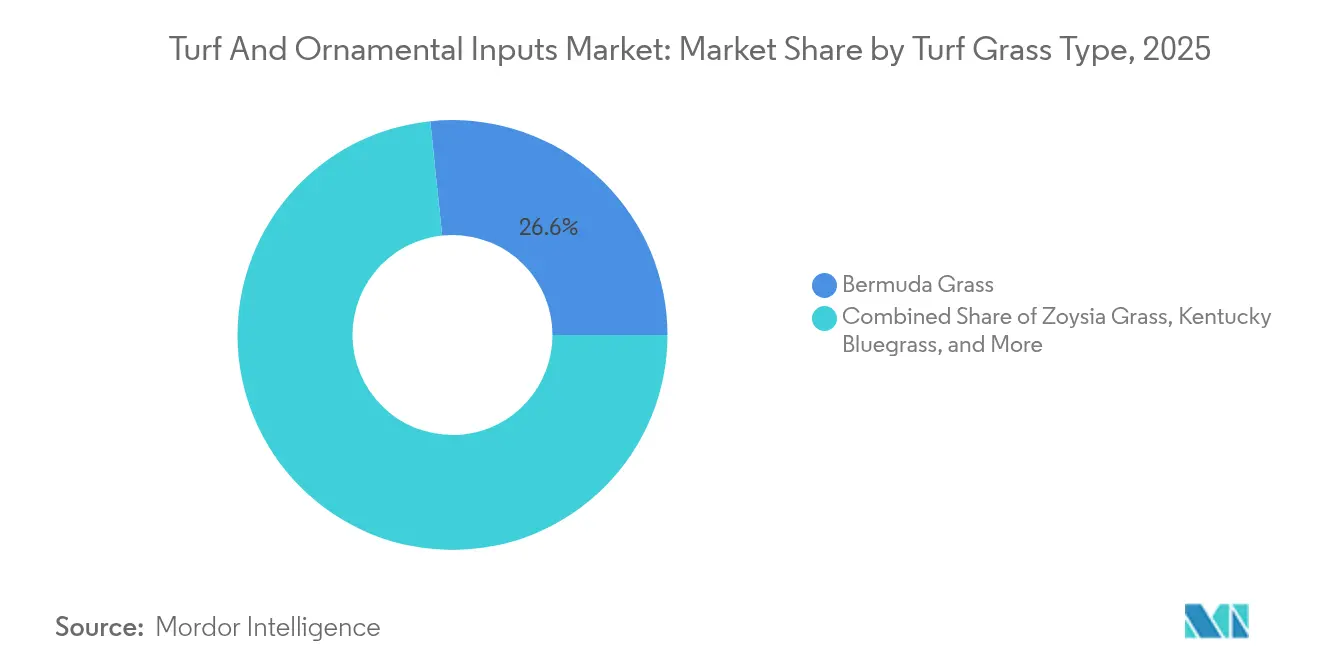
- Per tipologia di erba da prato, nel 2025 la gramigna delle Bermuda ha rappresentato il 26.65% del mercato dei prodotti ornamentali e per tappeti erbosi, mentre si prevede che la gramigna Zoysia registrerà un CAGR del 7.45% entro il 2031.
- Per tipologia di erba ornamentale, la canna palustre ha conquistato una quota di fatturato del 22.20% nel 2025, mentre si prevede che l'erba in fibra ottica registrerà un CAGR dell'8.15% fino al 2031.
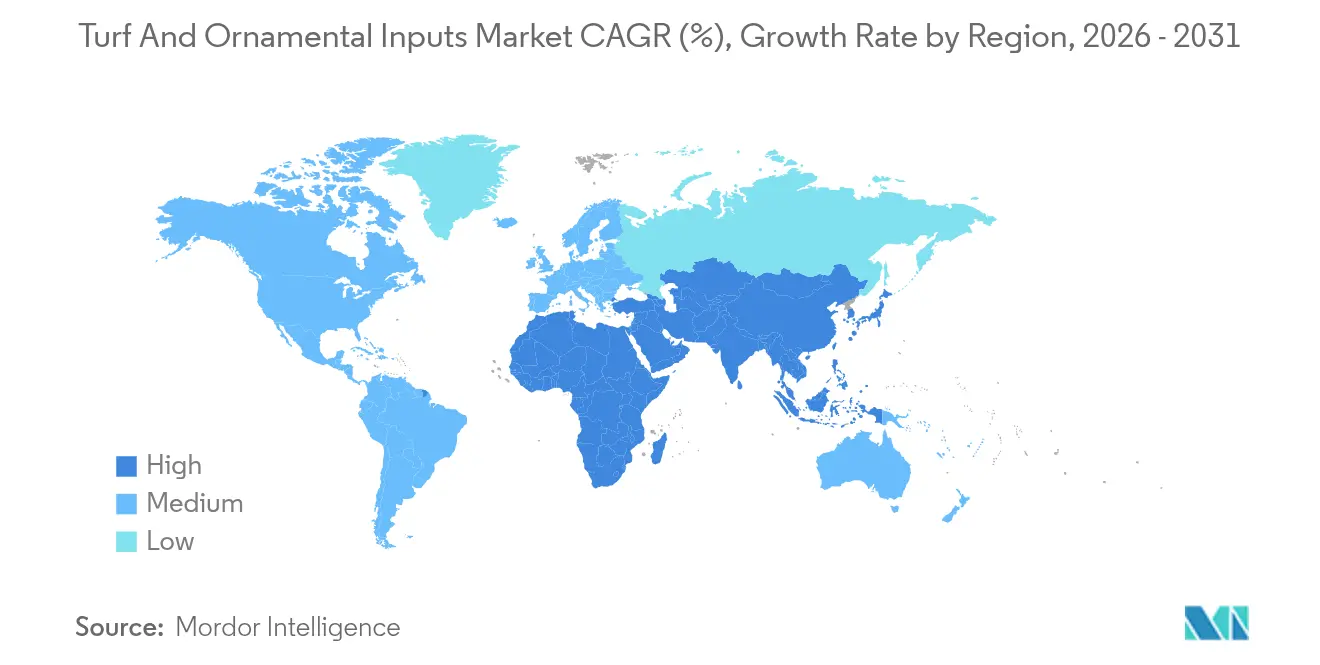
- In termini geografici, nel 2025 il Nord America deteneva il 34.60% della quota di mercato dei prodotti ornamentali e per tappeti erbosi, mentre l'area Asia-Pacifico è quella che sta crescendo più rapidamente, con un CAGR del 6.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti ornamentali e per tappeti erbosi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le tecnologie di spruzzatura di precisione riducono l'eccessiva applicazione di sostanze chimiche | + 1.2% | Il nucleo del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Passaggio a formulazioni di origine biologica a bassa tossicità | + 0.9% | Globale, con la più forte adozione in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Ricostruzione del tappeto erboso dopo i danni provocati da El Niño nel 2024-2026 | + 0.8% | Asia-Pacifico e Sud America effetti primari, secondari in Nord America | A breve termine (≤ 2 anni) |
| Assicurazione legata al clima che richiede la conformità IPM | + 0.6% | Nord America ed Europa, espandendosi nei mercati sviluppati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Contratti di gestione esternalizzata di manti erbosi sportivi | + 0.5% | Globale, concentrato nei mercati urbani con infrastrutture sportive professionali | A lungo termine (≥ 4 anni) |
| Ristrutturazione dei campi da golf in vista dell'ampliamento del calendario PGA/LPGA | + 0.4% | Sedi primarie del Nord America e dell'Europa, selettive dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le tecnologie di spruzzatura di precisione riducono l'eccessiva applicazione di prodotti chimici
Gli irroratori autonomi dotati di visione artificiale identificano le singole erbacce e applicano l'erbicida solo dove necessario, riducendo i tassi di utilizzo fino al 90% pur mantenendo i livelli di controllo. Le applicazioni localizzate effettuate con droni, verificate dalla Texas A&M University e dalla ricerca dell'USDA, hanno replicato il controllo completo delle erbacce utilizzando però il 67% in meno di prodotti chimici, riducendo sia i costi che l'impatto ambientale. [1] Fonte: USDA Agricultural Research Service, “Drone-Based Spot Spraying Research,” USDA.GOV I costi delle attrezzature continuano a diminuire e i servizi di divulgazione universitaria offrono ora corsi di formazione per gli operatori che ne accelerano l'adozione. Le restrizioni comunali in prossimità dei corsi d'acqua incentivano ulteriormente l'uso di attrezzature di precisione, in quanto documentano la conformità. Per gli acquirenti, il ritorno sull'investimento si verifica entro tre stagioni grazie al risparmio sui costi di input e alla riduzione della manodopera per le reirrorazioni. Di conseguenza, il mercato degli input per tappeti erbosi e piante ornamentali lega sempre più le vendite di prodotti a ecosistemi hardware e software che ottimizzano tempi e posizionamento.
Passaggio a formulazioni biologiche a bassa tossicità
I divieti comunali su alcuni prodotti sintetici hanno spinto i distributori ad ampliare le loro linee di biostimolanti e pesticidi certificati biologici, che ora rappresentano il segmento in più rapida crescita nel mercato dei prodotti per tappeti erbosi e ornamentali. Il lancio del fungicida Aramax da parte di BASF nel 2024 illustra come i produttori tradizionali stiano riformulando i principi attivi per ridurre la persistenza preservandone al contempo lo spettro. Gli utenti finali segnalano che i prodotti a base biologica richiedono spesso intervalli di riapplicazione più brevi, creando una domanda costante di appaltatori di servizi in grado di gestire tempi più serrati. Le sedi aziendali e le associazioni di proprietari di case stanno sempre più spesso prevedendo programmi a basso impatto nei documenti di gara, ampliando così la base di clienti. Sebbene i prezzi premium persistano, i rivestimenti a rilascio controllato e i vettori microbici stanno migliorando la longevità, riducendo il divario di costo totale con i prodotti chimici convenzionali. Questa tendenza è duratura perché supportata dalla regolamentazione, dalle preferenze dei clienti e dall'innovazione dei fornitori.
Ricostruzione del tappeto erboso dopo i danni provocati da El Niño nel 2024-2026
Picchi di calore e precipitazioni irregolari hanno portato a una diffusa perdita di manto erboso in tutta l'Asia-Pacifico e in alcune parti del Sud America, costringendo i campi da golf e gli impianti sportivi a riseminare con cultivar resistenti alla siccità. La ricerca indica che le temperature notturne stanno aumentando a un ritmo più rapido rispetto alle massime diurne, riducendo così le finestre di recupero per le specie da clima fresco. [2] Fonte: BIGGA Editorial Team, “Five Ways Climate Change Is Affecting Golf Courses,” BIGGA.ORG.UK I progetti di ristrutturazione, tra cui la ricostruzione della zona radicale e gli interventi di adeguamento del drenaggio, aumentano la domanda di ammendanti del suolo e agenti umettanti. I risarcimenti assicurativi per i danni spesso coprono il costo dei semi di ricambio e dei fertilizzanti speciali, accelerando così i cicli di vendita. I fornitori che offrono pacchetti di sementi con biostimolanti hanno guadagnato quote di mercato perché semplificano l'approvvigionamento per i restauri urgenti. Il mercato dei prodotti per tappeti erbosi e piante ornamentali sta quindi registrando picchi di volume temporanei nelle regioni più colpite dalle anomalie meteorologiche.
Assicurazione legata al clima che richiede la conformità IPM
Le compagnie assicurative ora richiedono la documentazione sulla gestione integrata dei parassiti per la copertura di responsabilità civile presso campi da golf e aree verdi commerciali, costringendo i proprietari a investire in software di monitoraggio, attrezzature di irrorazione calibrate e applicatori certificati. Le policy enfatizzano la conservazione sicura, i registri delle applicazioni verificati e il rispetto delle zone cuscinetto per ridurre il rischio di contenziosi per il deflusso. L'obbligo orienta gli acquisti verso strumenti di archiviazione digitale forniti in bundle con gli irroratori, creando entrate ricorrenti per i fornitori di attrezzature. I fornitori di servizi in grado di garantire la conformità "chiavi in mano" si stanno aggiudicando contratti pluriennali, rafforzando il consolidamento nel settore della cura professionale del manto erboso. Con la standardizzazione della documentazione, il mercato dei prodotti per il manto erboso e ornamentali ne trae vantaggio grazie a pacchetti di servizi di valore più elevato legati alle vendite di prodotti chimici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento dei divieti sui PFAS e sui neonicotinoidi | -1.1% | Europa e Nord America primarie, in espansione a livello globale | Medio termine (2-4 anni) |
| La carenza di manodopera limita la frequenza dei servizi professionali di manutenzione del manto erboso | -0.8% | Globale, più grave nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| La robotica del microdosaggio ritarda la domanda di prodotti chimici in grandi quantità | -0.6% | Adozione anticipata in Nord America ed Europa, seguita da Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Opposizione pubblica al deflusso di fertilizzanti nei laghi urbani | -0.5% | Aree urbane del Nord America e dell'Europa, in espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento dei divieti sui PFAS e sui neonicotinoidi
Le restrizioni sui PFAS in California del 2024 hanno eliminato diversi prodotti per tappeti erbosi tradizionali e la Commissione Europea sta predisponendo misure simili che ridurranno ulteriormente i portafogli di prodotti chimici. Le formule sostitutive spesso comportano costi unitari più elevati e finestre di applicazione diverse, il che può compromettere i programmi consolidati. Le rigide norme sulle zone cuscinetto aggiungono complessità alla programmazione e possono richiedere set di ugelli specializzati, aumentando gli esborsi di capitale per le imprese più piccole. I produttori stanno correndo per riformulare i prodotti, ma i tempi di sviluppo comprimono i margini. Finché non saranno disponibili alternative conformi, il mercato dei prodotti per tappeti erbosi e ornamentali dovrà affrontare difficoltà in termini di disponibilità dei prodotti e fiducia degli utenti.
Robotica di microdosaggio che ritarda la domanda di prodotti chimici all'ingrosso
Gli irroratori robotizzati a spruzzo consentono una riduzione fino al 79% dell'uso di erbicidi rispetto alle applicazioni a tappeto, mantenendo l'efficacia e spostando la domanda verso formulazioni concentrate piuttosto che fusti di grandi dimensioni. [3] Fonte: Frontiers Editorial Board, “Reduction of Chemical Inputs by Smart Spot Sprayer Technology,” FRONTIERSIN.ORG I primi utilizzatori spesso sottoscrivono abbonamenti software pluriennali con i fornitori di attrezzature, reindirizzando il budget dai prodotti chimici ai servizi dati. Sebbene gli adiuvanti di alto valore continuino a essere venduti, il volume complessivo per acro diminuisce. Con il miglioramento dell'economia unitaria, una maggiore adozione potrebbe limitare i volumi totali del mercato nonostante l'aumento della superficie di tappeto erboso installata.
Analisi del segmento
Per tipo di erba da prato: le cultivar per la stagione calda mantengono prestazioni elevate in caso di traffico intenso
Nel 2025, la gramigna Bermuda ha rappresentato il 26.65% del mercato dei prodotti per tappeti erbosi e ornamentali, a conferma del suo status di cavallo di battaglia per gli impianti sportivi e i paesaggi commerciali nella stagione calda. Il suo portamento aggressivo richiede un apporto costante di azoto e diserbanti pre-emergenti mirati, creando un'offerta costante per i fornitori di prodotti. La gramigna Zoysia sta guadagnando terreno con un CAGR del 7.45% perché una migliore tolleranza al freddo ne amplia la zona di produzione nelle regioni di transizione. Il bluegrass del Kentucky detiene ancora una quota del 24.25% grazie al suo fascino visivo nei climi nordici, ma il suo fabbisogno idrico e di resistenza alle malattie rimane elevato, rendendolo un consumatore affidabile di fungicidi e agenti umettanti.
L'adozione della festuca arundinacea aumenta nei parchi comunali soggetti a siccità, poiché le sue radici profonde riducono le spese di irrigazione. Il loietto mantiene la sua importanza come risemina durante l'inverno, sostenendo le vendite di semi e fertilizzanti al di fuori della stagione di crescita principale. Lo sviluppo di cultivar in corso presso l'Oregon State University mira a caratteristiche come la tolleranza alla salinità e la ridotta resa di taglio, che possono ridurre il lavoro di sfalcio. Per i fornitori, l'allineamento dei pacchetti agronomici con cultivar specifiche per regione diventa essenziale per cogliere la prossima ondata di crescita nel mercato dei prodotti per tappeti erbosi e ornamentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di erba ornamentale: domanda orientata al design per un'estetica a basso input
La canna palustre ha rappresentato il 22.20% dei ricavi ornamentali nel 2025, riflettendo la preferenza dei paesaggisti per specie che mantengono la forma con potature e irrigazioni minime. L'erba fontana è seguita dalla sua consistenza a pennacchio, che ne prolunga l'interesse stagionale. L'erba a fibre ottiche è il segmento in più rapida crescita, con un CAGR previsto dell'8.15%, poiché i progettisti cercano novità e adattabilità a condizioni di umidità variabili. Il miglio viola e l'erba Ravenna riempiono nicchie rispettivamente nelle piantagioni naturalistiche e nei siti commerciali su larga scala, beneficiando entrambi del passaggio a varietà autoctone e resistenti al clima.
I profili di manutenzione di queste specie si basano su fertilizzanti a rilascio controllato e programmi periodici di fungicidi, piuttosto che su trattamenti settimanali intensivi. Questo modello amplia la base di clienti oltre il golf, includendo comuni e campus aziendali che apprezzano le credenziali di sostenibilità. Con l'integrazione di bioswale e giardini pluviali da parte degli urbanisti, emerge la domanda di erbe che stabilizzino il suolo e tollerino le fluttuazioni delle falde acquifere, creando opportunità di incrocio tra agenti umettanti e biostimolanti. La categoria ornamentale, quindi, mantiene il mercato dei tappeti erbosi e degli input ornamentali diversificato tra i settori di utilizzo finale.
Per tipo di input: le transizioni chimiche rimodellano il mix di ricavi
Il segmento dei pesticidi ha contribuito al 45.30% delle vendite del 2025, offrendo un controllo affidabile di erbe infestanti, insetti e patogeni che possono compromettere la giocabilità e l'estetica. Il controllo normativo, in particolare nei confronti di PFAS e neonicotinoidi, limita la crescita dei volumi e incoraggia la migrazione verso alternative a bassa tossicità. I fertilizzanti rimangono fondamentali, ma i granuli a lento rilascio e la tecnologia di applicazione a dosaggio variabile ne moderano il tonnellaggio totale. I regolatori di crescita delle piante aumentano ogni anno, poiché i campi da golf mirano a ridurre la frequenza di taglio e a risparmiare carburante.
I biostimolanti rappresentano la linea in più rapida crescita nel mercato degli input per tappeti erbosi e piante ornamentali, con un CAGR stimato del 9.25%, poiché migliorano la tolleranza allo stress senza introdurre residui regolamentati. Agenti bagnanti e tensioattivi, sebbene di valore inferiore, acquisiscono rilevanza poiché la scarsità d'acqua rende essenziale un'infiltrazione uniforme. Le piattaforme collegate alle apparecchiature ora integrano le raccomandazioni sugli adiuvanti con i dati dei sensori, garantendo un assorbimento ottimale e rafforzando la fidelizzazione al marchio. Nel complesso, il mix di input si sta spostando verso programmi integrati che bilanciano chimica, biologia e dati.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha rappresentato il 34.60% del fatturato globale nel 2025, trainato dalla sua vasta rete di campi da golf e dalla presenza negli sport professionistici. Solo gli Stati Uniti ospitano oltre 1,250 campi in Florida, ognuno dei quali richiede programmi di fertilizzazione e protezione ad alta intensità che alimentano una domanda costante. Si prevede che l'adozione di trattamenti di precisione e la documentazione IPM basata sulle assicurazioni sosterranno un CAGR significativo fino al 2030, anche con la maturazione della base installata. Canada e Messico aggiungono volume incrementale attraverso la crescita del turismo sportivo e progetti di verde urbano che rispecchiano le migliori pratiche degli Stati Uniti.
La regione Asia-Pacifico è quella in più rapida crescita, con un CAGR del 6.55% fino al 2031, trainata dalla rapida urbanizzazione, dall'aumento della spesa della classe media e dalle iniziative nazionali per espandere gli spazi ricreativi. La Cina investe nel golf pubblico nonostante i limiti imposti in precedenza, mentre il Giappone ammoderna le infrastrutture sportive obsolete in vista degli eventi internazionali. I parchi metropolitani indiani stanno adottando varietà di manto erboso resistenti alla siccità, che stimolano le importazioni di semi e biostimolanti. I fornitori di attrezzature collaborano con i rivenditori locali per introdurre flotte di tosaerba autonomi, che compensano la carenza di manodopera e accelerano la diffusione di input di precisione in tutta la regione.
L'Europa cresce ogni anno, poiché le normative ambientali spostano la spesa verso prodotti chimici conformi e sistemi applicativi basati sui dati. Germania e Regno Unito sono leader nell'adozione di strumenti di mappatura delle zone cuscinetto che riducono al minimo la deriva. L'Europa meridionale, soggetta a stress idrico, investe in agenti bagnanti e in erbe per la stagione calda a basso apporto. Sud America, Medio Oriente e Africa registrano tassi di crescita annuali composti (CAGR) impressionanti, che riflettono gli investimenti nel turismo e i grandi eventi sportivi che richiedono superfici di gioco d'élite. In queste regioni emergenti, i distributori che offrono formazione tecnica fidelizzano precocemente il cliente, posizionandosi favorevolmente man mano che i quadri normativi diventano più rigorosi.
Panorama normativo
La regolamentazione si sta inasprendo per quanto riguarda i principi attivi e i componenti delle formulazioni utilizzati nei programmi per tappeti erbosi e piante ornamentali, il che sta incrementando il ricambio di prodotti verso opzioni a minore tossicità e di origine biologica. Negli Stati Uniti, le azioni a livello statale sui neonicotinoidi stanno già influenzando l'uso all'aperto di questi prodotti su tappeti erbosi e piante ornamentali. Il Dipartimento per la Conservazione Ambientale dello Stato di New York (DEC) ha implementato la Fase 1 del suo "Birds and Bees Protection Act" nel dicembre 2024, vietando l'uso all'aperto di clothianidin e dinotefuran su tappeti erbosi e piante ornamentali, e ha programmato la Fase 2 per dicembre 2026 per estendere le restrizioni ad altri neonicotinoidi, tra cui imidacloprid, thiamethoxam e acetamiprid. A livello federale, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) continua a elaborare le registrazioni e le domande di autorizzazione per nuovi usi, comprese le notifiche pubblicate nel Registro Federale nel giugno 2026 che includono modelli di utilizzo relativi ai tappeti erbosi.
In Europa, le normative UE in materia di protezione delle piante stanno influenzando il contenuto delle etichette e gli ingredienti consentiti nelle formulazioni. Nel maggio 2026, il Regolamento (UE) 2026/1120 ha aggiornato l'elenco dei coformulanti inaccettabili, aggiungendo sostanze all'allegato III del Regolamento (CE) n. 1107/2009, con l'obbligo per gli Stati membri di ritirare le autorizzazioni per i prodotti interessati entro il 16 giugno 2028, stabilendo una tempistica definita per la riformulazione e la rietichettatura da parte dei fornitori. Sempre nel maggio 2026, il Regolamento (UE) 2026/1123 ha introdotto nuovi requisiti di etichettatura per i prodotti fitosanitari, sostituendo il Regolamento (UE) n. 547/2011, con la conformità vincolata alle autorizzazioni concesse a partire dal 1° gennaio 2028. Le proroghe delle autorizzazioni, come il Regolamento di esecuzione (UE) 2025/2316 (novembre 2025), garantiscono una continuità temporanea per alcuni principi attivi rilevanti per i tappeti erbosi, mentre l'onere complessivo della conformità aumenta.
Panorama competitivo
Il settore dei prodotti per tappeti erbosi e ornamentali mostra una moderata concentrazione. Bayer AG è leader con la sua ampia gamma di fungicidi ed erbicidi, affiancata da team di consulenza agronomica. Syngenta Group sfrutta trattamenti proprietari per le sementi e centri di ricerca di supporto. I primi cinque operatori sono Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE e SiteOne Landscape Supply Inc.
Il recente consolidamento sottolinea l'importanza strategica della distribuzione. L'acquisizione di AmeriTurf da parte di WS Connelly, avvenuta nel marzo 2025, estende la copertura logistica e aggiunge miscele proprietarie pensate per i sovrintendenti dei campi. Le acquisizioni di General Acrylics e Atlantic Sports Group da parte di AstroTurf Corporation, all'inizio del 2025, ampliano la sua divisione edilizia, consentendo contratti di installazione e manutenzione combinati. I produttori di attrezzature sfruttano suite di sensori proprietari e piattaforme cloud, generando ricavi da abbonamenti che integrano le vendite tradizionali di unità.
Il vantaggio competitivo dipende sempre più dalla capacità di integrare input con hardware e dati. Le aziende che combinano biostimolanti con analisi tramite droni o offrono registri di conformità basati su app costruiscono relazioni più stabili con i clienti. Il servizio clienti e le competenze agronomiche locali rimangono fattori di differenziazione cruciali, soprattutto quando si affrontano scenari normativi in rapida evoluzione. Persistono opportunità di nicchia per i fornitori di genetica di semi adattabili al clima e di formulazioni a bassissimo volume che si allineano alla robotica per il microdosaggio.
Leader del settore dei prodotti ornamentali e per tappeti erbosi
BASF SE
FMC Corporation
SiteOne Landscape Supply Inc
Bayer AG
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: BASF ha lanciato Apthena, un attrattivo biologico per insetti pensato per supportare i programmi di gestione integrata dei parassiti in contesti professionali di tappeti erbosi e piante ornamentali. Il lancio amplia la gamma di strumenti biologici di BASF, affiancandoli ai prodotti fitosanitari convenzionali, in linea con la richiesta degli utenti finali di approcci a minore tossicità e requisiti di documentazione più stringenti.
- Marzo 2026: SiteOne Landscape Supply ha completato l'acquisizione di Reinders, aggiungendo 12 sedi nel Midwest degli Stati Uniti ed espandendo la propria presenza nella distribuzione di prodotti per l'irrigazione e l'agronomia. L'accordo rafforza la capacità di SiteOne di offrire pacchetti integrati di prodotti per la cura del prato con categorie di prodotti per l'irrigazione e servizi, migliorando la disponibilità e la copertura per gli appaltatori nei principali mercati del settore.
- Dicembre 2025: Syngenta ha annunciato la registrazione federale da parte dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) dell'insetticida/acaricida Atexzo per l'uso su campi da golf e vivai di tappeti erbosi. L'approvazione aggiunge un nuovo strumento per la gestione della pressione di insetti e acari nei tappeti erbosi di alto valore, supportando le strategie di rotazione in un contesto di crescente attenzione alla composizione degli ingredienti e alla gestione della resistenza.
Ambito del rapporto sul mercato globale dei prodotti ornamentali e per tappeti erbosi
Un input chimico è qualsiasi materiale di origine naturale o sintetica che viene applicato al suolo o ai tessuti vegetali per fornire nutrienti alle piante. Il mercato degli input per tappeti erbosi e ornamentali è segmentato per tipo di erba per tappeti erbosi (erba bermuda, erba zoysia, erba blu del Kentucky, erba di segale, festuca alta e altri), tipo di erba ornamentale (erba di canna piuma, erba fontana, miglio viola, ravenna erba, erba in fibra ottica e altri), input chimici sintetici (pesticidi, fertilizzanti, regolatori di crescita delle piante e altri) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre le dimensioni del mercato e le previsioni in base al valore (milioni di dollari) per i segmenti di cui sopra.
| Erba delle Bermuda |
| Zoysia erba |
| Bluegrass del Kentucky |
| Loietto |
| Festuca alta |
| Altri tipi di erba da prato |
| Erba di canne piuma |
| Fontana di erba |
| Miglio viola |
| Erba ravennate |
| Erba in fibra ottica |
| Altre erbe ornamentali |
| Pesticidi |
| fertilizzanti |
| Regolatori di crescita delle piante |
| Agenti bagnanti e tensioattivi |
| Biostimolanti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Danmark | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Resto d'Africa |
| Per tipo di erba | Erba delle Bermuda | |
| Zoysia erba | ||
| Bluegrass del Kentucky | ||
| Loietto | ||
| Festuca alta | ||
| Altri tipi di erba da prato | ||
| Per tipo di erba ornamentale | Erba di canne piuma | |
| Fontana di erba | ||
| Miglio viola | ||
| Erba ravennate | ||
| Erba in fibra ottica | ||
| Altre erbe ornamentali | ||
| Per tipo di input | Pesticidi | |
| fertilizzanti | ||
| Regolatori di crescita delle piante | ||
| Agenti bagnanti e tensioattivi | ||
| Biostimolanti | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Danmark | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei prodotti per tappeti erbosi e ornamentali?
Il mercato dei prodotti ornamentali e per tappeti erbosi ha raggiunto i 5.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.05 miliardi di dollari entro il 2031.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 6.55%, grazie alla rapida urbanizzazione e alle nuove strutture ricreative.
Quale categoria di input sta crescendo al ritmo più rapido?
I biostimolanti rappresentano la categoria in più rapida crescita, con un CAGR previsto del 9.25% entro il 2031, grazie alle preferenze normative e di sostenibilità.
Quali sono le aziende leader?
I primi cinque attori sono Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE e SiteOne Landscape Supply Inc.


