

Dimensioni e quota del mercato delle apparecchiature di trasmissione e distribuzione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
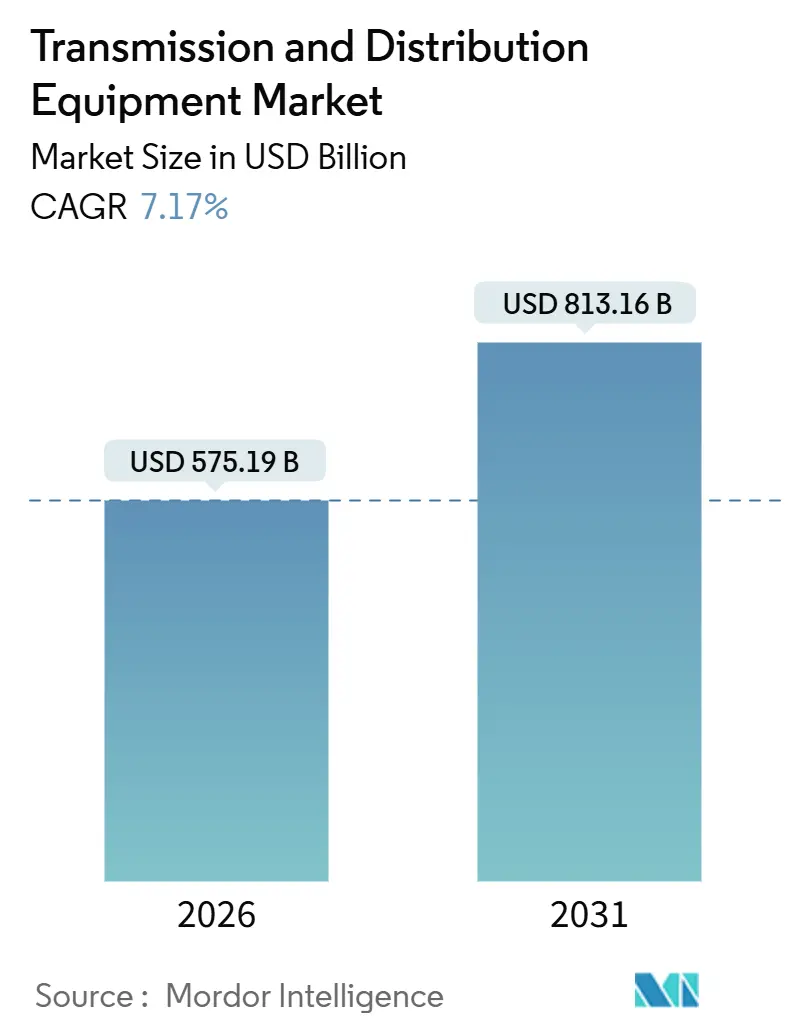
| Dimensione del mercato (2026) | 575.19 miliardo di dollari |
| Dimensione del mercato (2031) | 813.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.17% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
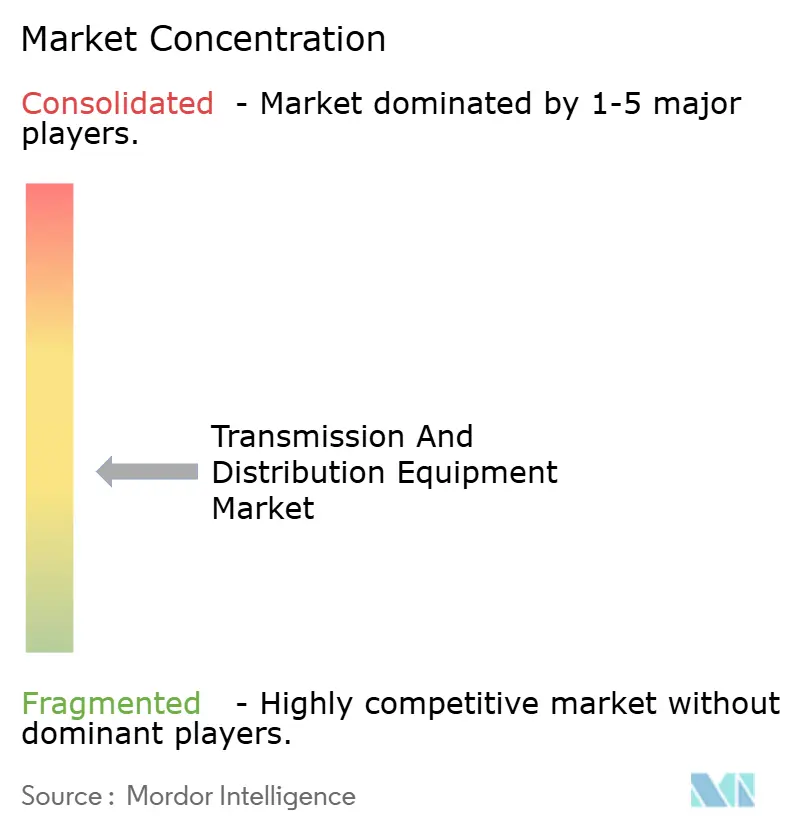
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature di trasmissione e distribuzione di Mordor Intelligence
Si stima che il mercato delle apparecchiature di trasmissione e distribuzione valga 575.19 miliardi di dollari nel 2026 e dovrebbe raggiungere i 813.16 miliardi di dollari entro il 2031, con un CAGR del 7.17% nel periodo di previsione (2026-2031).
I mandati di modernizzazione della rete, le interconnessioni ad altissima tensione, le sottostazioni digitali e l'eliminazione graduale dei quadri di commutazione SF₆ stanno determinando una svolta strutturale nelle allocazioni di investimenti da parte di utility, gestori di data center e utenti industriali di energia. Gli Stati Uniti hanno erogato 3.9 miliardi di dollari di fondi Grid Resilience and Innovation Partnerships nel 2025, mentre l'Unione Europea ha mobilitato 5.8 miliardi di euro nell'ambito di REPowerEU per i collegamenti transfrontalieri, sostenendo nel complesso un portafoglio ordini resiliente a breve termine. Cina, India e Arabia Saudita stanno ampliando i corridoi a ±800 kV che dimezzano le perdite di linea rispetto ai sistemi a corrente alternata a 500 kV, creando un segmento premium per stazioni di conversione, isolatori compositi e trasformatori ad alta tensione. I fornitori in grado di fornire soluzioni modulari e testate in fabbrica che comprimono la messa in servizio in loco e attenuano la carenza di manodopera qualificata detengono un vantaggio competitivo, soprattutto perché i data center e gli elettrolizzatori a idrogeno verde richiedono una capacità di sottostazione dedicata di 100-500 MW.
Punti chiave del rapporto
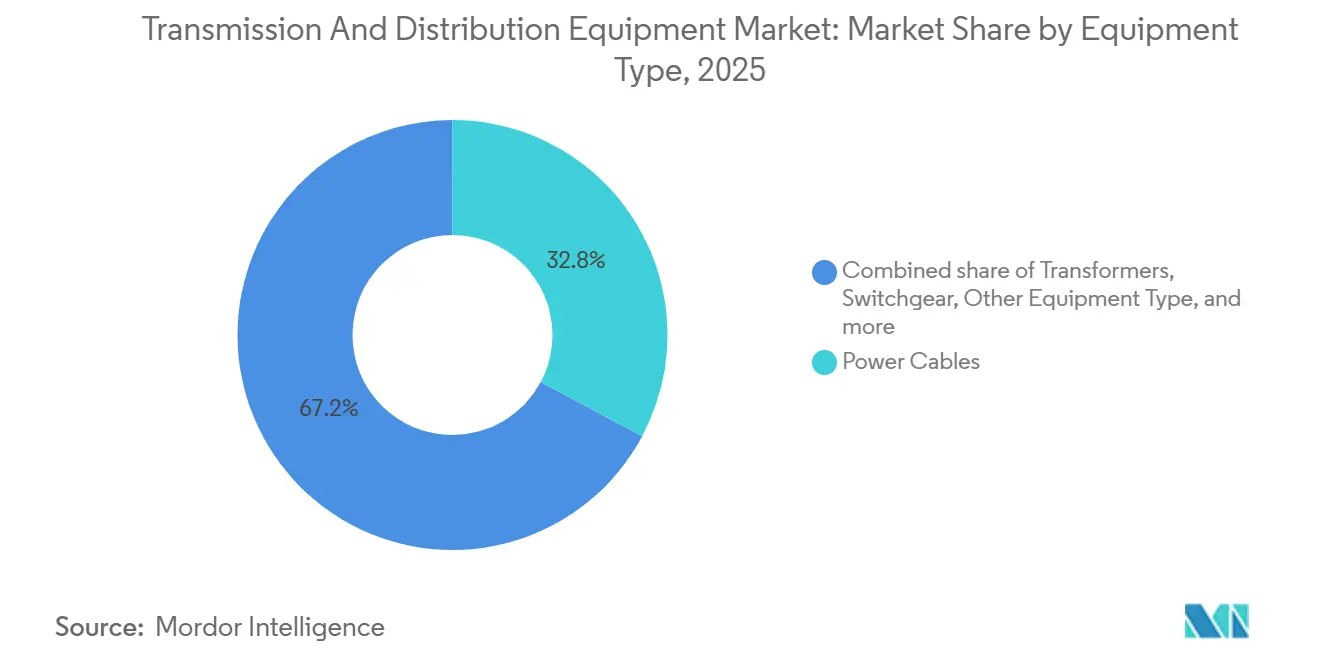
- Per tipologia di apparecchiatura, i cavi elettrici hanno dominato il mercato delle apparecchiature di trasmissione e distribuzione con una quota del 32.8% nel 2025; si prevede che il settore "Altre apparecchiature" crescerà a un CAGR del 9.0% entro il 2031.
- In base al livello di tensione, nel 2025 le apparecchiature ad alta tensione rappresentavano il 43.1% del mercato delle apparecchiature di trasmissione e distribuzione, mentre le apparecchiature ad altissima tensione stanno crescendo a un CAGR del 9.8% fino al 2031.
- Per tipologia di installazione, i progetti di ammodernamento e sostituzione hanno rappresentato il 58.4% dei ricavi nel 2025; gli sviluppi di nuova costruzione registrano il CAGR previsto più elevato, pari all'8.3% fino al 2031.
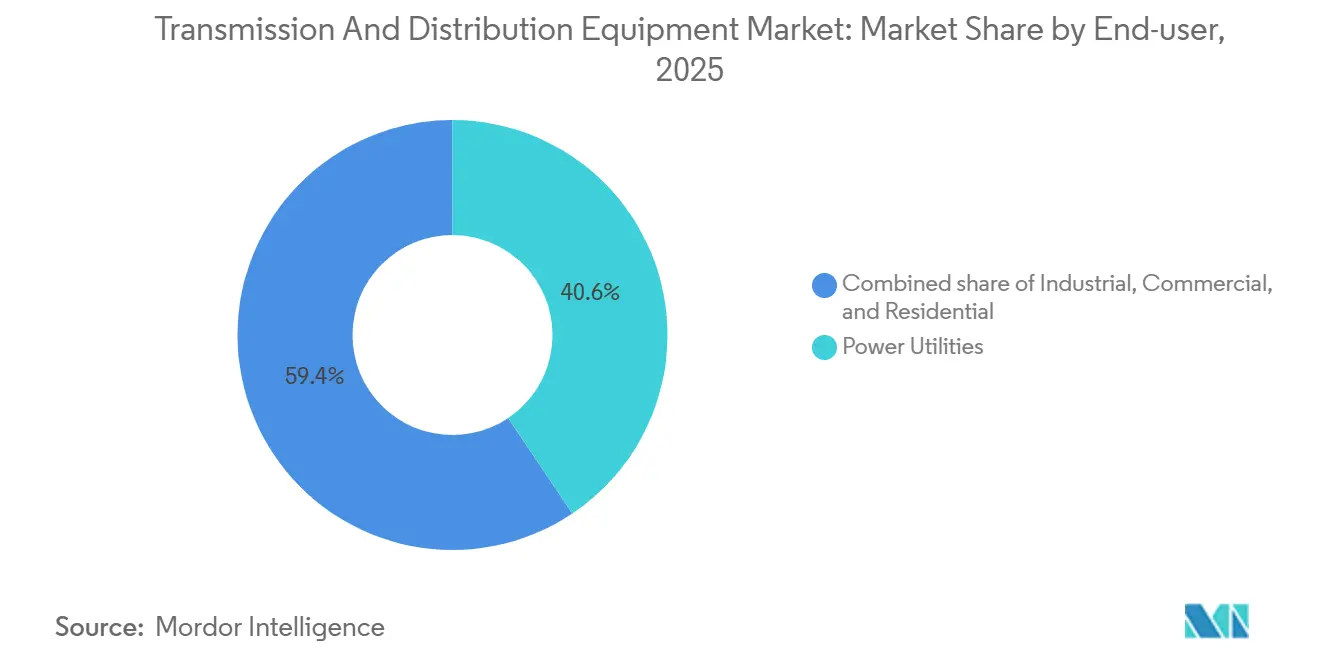
- Per utente finale, i servizi di pubblica utilità hanno rappresentato il 40.6% della domanda nel 2025, mentre si prevede che il segmento residenziale crescerà a un CAGR del 9.0% entro il 2031.
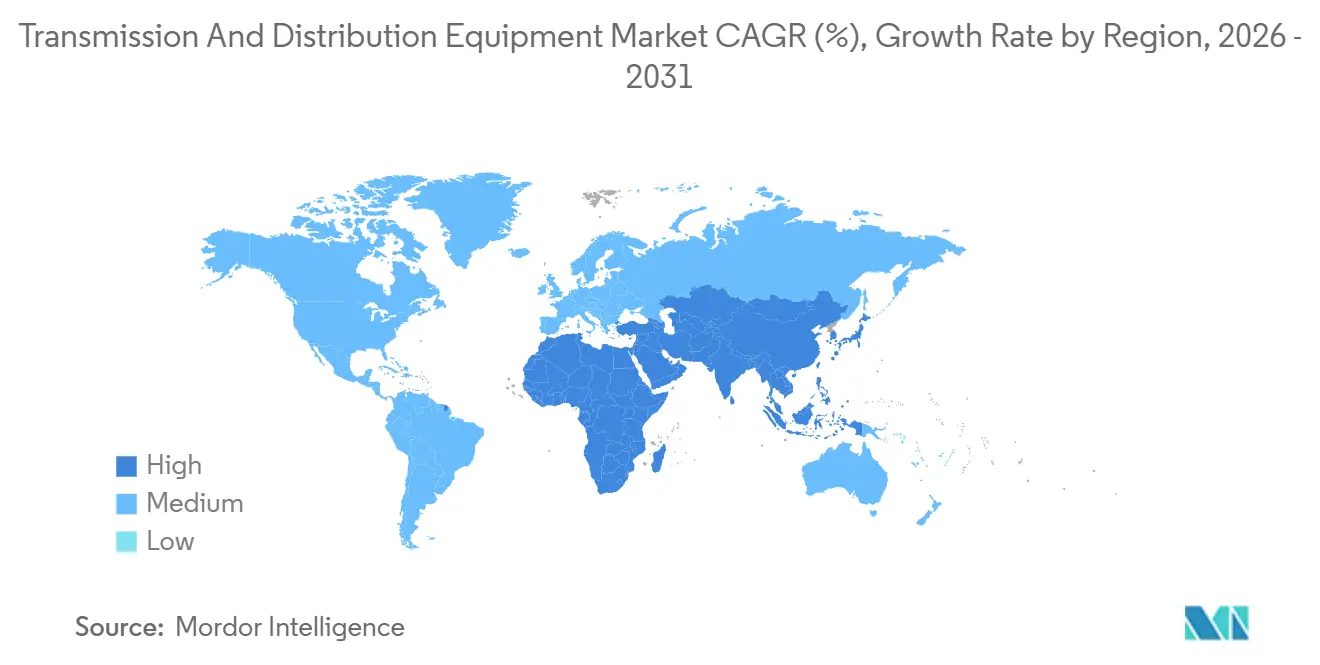
- In termini geografici, l'area Asia-Pacifico ha registrato il 50.5% dei ricavi del 2025 e si prevede che crescerà a un CAGR dell'8.6%, il più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature di trasmissione e distribuzione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di modernizzazione accelerata della rete in Nord America e in Europa | 1.2% | Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle linee ad altissima tensione (UHV) in Asia | 1.8% | Nucleo Asia-Pacifico, ricaduta in Medio Oriente | A lungo termine (≥ 4 anni) |
| Spostamento degli investimenti in conto capitale delle utility verso sottostazioni digitali e apparecchiature di commutazione senza SF₆ | 1.0% | Globale, guidato da Europa e Nord America | Medio termine (2-4 anni) |
| Elettrificazione di grandi carichi industriali (idrogeno verde, data center) | 1.3% | Globale, concentrato in Nord America, Europa, Medio Oriente | A breve termine (≤ 2 anni) |
| Rapida elettrificazione urbana nelle economie a medio reddito (ASEAN, Africa) | 1.1% | ASEAN, Africa subsahariana, Asia meridionale | A lungo termine (≥ 4 anni) |
| Ciclo di sostituzione dei trasformatori a olio obsoleti con età ≥40 anni | 0.9% | Nord America, Europa, mercati maturi dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di modernizzazione accelerata della rete in Nord America e in Europa
I programmi nazionali stanno riorientando il capitale delle utility verso aggiornamenti di resilienza, capacità e sicurezza informatica. Il Dipartimento dell'Energia degli Stati Uniti ha stanziato 10.5 miliardi di dollari per il potenziamento della trasmissione, stimolando un'accelerazione delle offerte per trasformatori ad alta tensione, relè digitali e conduttori avanzati. In Europa, l'iniziativa REPowerEU punta a 25 GW di nuova capacità transfrontaliera entro il 2030, stimolando la domanda di sottostazioni digitali IEC 61850. Le utility ora specificano architetture di processo che riducono i cavi in rame dell'80%, riducono l'ingombro e consentono l'isolamento autonomo dei guasti. I progetti pilota nordici stanno integrando il trading peer-to-peer basato su blockchain nelle reti di distribuzione, elevando i requisiti funzionali delle apparecchiature di commutazione di media tensione. Nel complesso, questi mandati di modernizzazione riducono le tempistiche dei progetti, premiano i fornitori con capacità chiavi in mano e rafforzano le prospettive di crescita del mercato delle apparecchiature di trasmissione e distribuzione.
Espansione delle linee ad altissima tensione in Asia
La Cina ha commissionato 3,500 chilometri di circuiti di corridoi UHV nel 2025, estendendo le dorsali a ±1,100 kV che trasportano energia eolica e solare remota per oltre 2,000 chilometri con perdite inferiori al 3%. [1] State Grid Corporation of China, “±1,100 kV Corridor Commissioning Update,” sgcc.com.cn L'India ha seguito l'esempio con gare d'appalto per sei nuove sottostazioni CA da 800 kV, mentre le utility dell'ASEAN valutano gli interconnettori UHV per il commercio transfrontaliero di energia. Le apparecchiature UHV si basano su isolamento in gomma siliconica specializzato e boccole con classificazione per altitudine, restringendo il bacino di fornitori e supportando prezzi premium. I corridoi a lunga distanza riducono i costi cumulativi del diritto di passaggio rispetto a molteplici espansioni a 400 kV, rendendo il caso economico convincente una volta che le linee superano i 1,500 chilometri. Queste dinamiche si ripercuotono direttamente sul mercato delle apparecchiature di trasmissione e distribuzione, poiché gli operatori aumentano gli ordini di trasformatori da 1,000 MVA, isolatori compositi e cabine GIS da ±800 kV.
Spostamento degli investimenti in conto capitale delle utility verso sottostazioni digitali e apparecchiature di commutazione senza SF₆
Il regolamento F-Gas dell'Unione Europea limita le scorte di SF₆ ai livelli del 2014 e impone una riduzione del 79% entro il 2030, innescando una rapida adozione di alternative a gas pulito e fluoronitrile. [2] Commissione Europea, “Piano REPowerEU”, ec.europa.eu ABB AirPlus e Siemens Blue GIS insieme hanno conquistato il 35% degli ordini di apparecchiature di commutazione europee del 2025, sottolineando una svolta radicale verso progetti ecocompatibili. Le sottostazioni digitali sostituiscono il cablaggio di controllo in rame con reti in fibra ottica, riducendo la manodopera di installazione del 40% ma richiedendo nuovi protocolli di sicurezza informatica. Le utility nordamericane stanno ammodernando i vecchi sottostazioni con unità di misurazione fasoriale per soddisfare gli standard di affidabilità aggiornati, generando una domanda incrementale di server edge per esterni. Questa riallocazione del capitale accelera le vendite di sensori, software e apparecchiature di commutazione a basso GWP, ampliando il mercato delle apparecchiature di trasmissione e distribuzione.
Elettrificazione di grandi carichi industriali
Nel 2025, gli elettrolizzatori per l'idrogeno verde hanno raggiunto i 12 GW, con ogni complesso su scala gigawatt che consuma energia paragonabile a quella di una fonderia di alluminio. I data center hyperscale hanno utilizzato 17 GW solo in Nord America nel 2025, alimentati da carichi di lavoro di intelligenza artificiale che richiedono un'alimentazione di base continua. Entrambe le classi di asset negoziano interconnessioni dirette a 220 kV, bypassando le reti di distribuzione e richiedendo trasformatori personalizzati con filtri armonici. I pianificatori delle utility nella contea di Loudoun, in Virginia, stanno già accelerando i progetti di supporto di tensione per accogliere i densi cluster di data center. [3] Dominion Energy, “Data Center Transmission Study,” dominionenergy.com Gli sviluppatori di elettrolizzatori specificano trasformatori raddrizzatori con commutatori di prese dinamici, spingendo i costi unitari del 20% al di sopra delle tradizionali valutazioni industriali. Questi carichi pesanti e concentrati spingono vendite costanti e ad alto margine nel mercato delle apparecchiature di trasmissione e distribuzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dell'acciaio e del rame di qualità elettrica | -0.7% | Global | A breve termine (≤ 2 anni) |
| Tempi lunghi per l'ottenimento dei permessi per i nuovi corridoi di trasmissione nei mercati OCSE | -0.5% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Flussi di cassa ritardati delle utility a causa del blocco delle tariffe nelle economie emergenti | -0.4% | Asia meridionale, Africa subsahariana, parti del Sud America | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata per i servizi ad alta tensione sul campo | -0.3% | Nord America, Europa, parti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dell'acciaio e del rame di qualità elettrica
L'acciaio elettrico a grani orientati è aumentato del 35% tra il 2024 e il 2025, mentre il rame ha raggiunto una media di 9,200 dollari USA per tonnellata nel 2025, esercitando pressione sui produttori di trasformatori vincolati da contratti a prezzo fisso. [4] London Metal Exchange, “Specialty Steel and Copper Price Index,” lme.com I produttori stanno sperimentando con anime in metallo amorfo per ridurre l'uso di acciaio e le perdite a vuoto; tuttavia, i costi dei materiali aumentano del 40-50%, limitando un'ampia sostituzione. La concentrazione della produzione di acciaio elettrico nell'Asia orientale, dove tre nazioni forniscono il 75% della capacità, introduce una vulnerabilità geopolitica per le utility occidentali. La conseguente compressione dei margini può ritardare gli aggiornamenti, moderando i volumi degli ordini a breve termine nel mercato delle apparecchiature di trasmissione e distribuzione.
Tempi lunghi per l'ottenimento dei permessi per i nuovi corridoi di trasmissione nei mercati OCSE
Una tipica linea di trasmissione statunitense impiega dai sette ai dieci anni dalla definizione dell'ambito di progetto all'entrata in funzione, con il 60% dei tempi legato alle valutazioni ambientali e alle negoziazioni per il diritto di passaggio. L'Europa si trova ad affrontare ostacoli analoghi, come dimostra il North Sea Wind Power Hub, che ha beneficiato di una proroga di tre anni per le valutazioni dell'habitat marino. I costi di finanziamento aumentano drasticamente durante i lunghi periodi di pre-costruzione, gonfiando i budget totali del progetto fino al 20%. Le aziende di servizi pubblici si stanno orientando sempre più verso sottostazioni prefabbricate che riducono i lavori in loco del 40%, mitigando in parte i ritardi ma non eliminando i colli di bottiglia per i permessi. Questi ostacoli procedurali limitano il potenziale di crescita del mercato delle apparecchiature di trasmissione e distribuzione nel lungo termine.
Analisi del segmento
Per tipo di apparecchiatura: i cavi dominano mentre la compensazione reattiva provoca sovratensioni
I cavi elettrici hanno mantenuto il 32.8% del fatturato del 2025, ancorando il mercato delle apparecchiature di trasmissione e distribuzione attraverso connettori per l'eolico offshore e alimentatori sotterranei urbani. I trasformatori hanno seguito il trend, sostenuti da un'ondata di sostituzione delle unità a olio installate durante il boom dell'elettrificazione degli anni '1980. Si prevede che il segmento "Altre apparecchiature", i reattori shunt, i condensatori, i regolatori di tensione e i compensatori VAR statici cresceranno del 9.0% annuo fino al 2031, riflettendo la necessità delle utility di supportare la potenza reattiva dinamica, poiché le energie rinnovabili superano il 40% del carico di picco. La domanda di quadri elettrici si sta orientando verso progetti privi di SF₆, con il g³ di GE Vernova che ha registrato 47 ordini nel 2025, a conferma della prontezza commerciale delle miscele di fluoronitrile.
I banchi di condensatori e i reattori shunt servono le estremità opposte della curva di carico e la loro inclusione in pacchetti integrati di bordo rete offre ai fornitori una leva di cross-selling. I regolatori di tensione ora eseguono 30 operazioni di commutazione al giorno, rispetto alle due dei modelli precedenti, evidenziando lo stress operativo indotto dalle oscillazioni solari sui tetti. Le torri di trasmissione e gli isolatori polimerici, sebbene di valore unitario inferiore, comportano una spesa aggregata significativa a causa delle continue implementazioni di corridoi nell'area Asia-Pacifico. Gli isolatori compositi, che pesano il 40% in meno rispetto agli equivalenti in porcellana, sono particolarmente apprezzati per le campate montuose con un'altitudine superiore ai 5,000 m.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di tensione: domina l'alta tensione, sovratensioni UHV
Gli apparecchi ad alta tensione con potenza nominale di 35-220 kV hanno generato il 43.1% del fatturato del 2025, sottolineandone il ruolo di spina dorsale nelle reti di sub-trasmissione. Si prevede che le apparecchiature ad altissima tensione superiori a 800 kV, sebbene oggi di dimensioni inferiori, cresceranno a un CAGR del 9.8%, con la proliferazione di corridoi su scala continentale in Asia e Medio Oriente. Prodotti di media tensione, unità di rete ad anello, riarmo e GIS compatti stanno guadagnando terreno nelle reti urbane che richiedono topologie auto-riparanti; la SM6 di Schneider Electric supera ora i 2.3 milioni di installazioni sul campo.
I convertitori di tensione consentono il funzionamento in isola e la capacità di black-start, il che ne ha favorito la specifica nel collegamento indiano del Ladakh, nonostante un sovrapprezzo del 15% rispetto alle alternative commutate in linea. I trasformatori ad altissima tensione integrano sensori di gas disciolti online e gateway IEC 61850, riducendo i tassi di interruzione forzata del 40% nelle implementazioni pilota, mentre i quadri di commutazione modulari di media tensione riducono il tempo medio di riparazione da quattro ore a 45 minuti, un parametro critico per le fabbriche di semiconduttori.
Per tipo di installazione: le sostituzioni sono in testa, ma i progetti greenfield accelerano
I progetti di ammodernamento e sostituzione hanno rappresentato il 58.4% dei ricavi del 2025, poiché le aziende di servizi pubblici hanno dovuto gestire un parco di 180,000 trasformatori obsoleti con elevati livelli di furfurolo. Il segmento delle nuove costruzioni è destinato a crescere dell'8.3% all'anno fino al 2031, alimentato da cluster di data center e parchi di idrogeno verde, ciascuno dei quali necessita di sottostazioni da 100-500 MW. Pacific Gas & Electric ha prolungato la durata dei trasformatori di 15 anni al 40% del costo di sostituzione tramite riavvolgimento e retrofit dei sensori, a dimostrazione della convenienza economica della ristrutturazione.
La domanda greenfield si concentra nell'area Asia-Pacifico e in Medio Oriente, dove l'urbanizzazione aggiunge 15-20 GW di capacità alle sottostazioni ogni anno. Le sottostazioni containerizzate, che entrano in funzione entro 48 ore, mitigano la carenza di manodopera e riducono i rischi per il sito, ma i vincoli di ingombro nei retrofit spesso costringono le aziende di servizi a optare per quadri elettrici isolati in gas, più costosi, rafforzando la fascia premium del mercato delle apparecchiature di trasmissione e distribuzione.
Per utente finale: i servizi pubblici ancorano la domanda, accelera la ripresa residenziale
Le utility hanno detenuto il 40.6% dei ricavi del 2025, riflettendo il loro mandato di costruire infrastrutture di massa, ma i cicli di approvvigionamento si sono allungati a 14 mesi con l'adozione standard dei modelli basati sui costi del ciclo di vita. Si prevede che la domanda residenziale crescerà del 9.0% annuo fino al 2031, alimentata da sistemi solari e di accumulo sui tetti che richiedono contatori intelligenti, trasformatori montati su piastre e regolatori di tensione. Gli utenti industriali, che rappresentano il 28% della spesa, autofinanziano sempre più le sottostazioni con tariffe ad accesso diretto, come dimostra la costruzione da 150 kV di ArcelorMittal per il suo forno ad arco elettrico belga.
I data center commerciali rappresentano ora il 12% della domanda degli utenti finali, con il solo cluster della Virginia settentrionale che consuma 3.2 GW nel 2025 e genera investimenti in sottostazioni per 1.8 miliardi di dollari entro il 2028. I fornitori che abbinano le apparecchiature a contratti di manutenzione pluriennali possono ottenere premi di prezzo dell'8-12%, sfruttando l'invecchiamento della forza lavoro tecnica delle aziende di servizi pubblici e la necessità di tempi di attività garantiti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle apparecchiature di trasmissione e distribuzione nelle Americhe, in Europa, nella regione Asia-Pacifico e in Medio Oriente
L'area Asia-Pacifico ha registrato il 50.5% del fatturato del 2025 e si prevede che crescerà dell'8.6% annuo fino al 2031, sostenuta dalla dorsale cinese a ±800 kV, dai progetti di evacuazione solare da 520 miliardi di rupie indiane e dalla rete di distribuzione rurale indonesiana di 8,500 km. Nord America ed Europa contribuiscono complessivamente al 35% del fatturato, ma la loro crescita è limitata a circa il 6%, poiché i ritardi nelle autorizzazioni impediscono finanziamenti consistenti. Brasile, Argentina e Arabia Saudita sono in testa ai corridoi emergenti, approvando programmi multimiliardari che collegano le zone idroelettriche ed eoliche ai carichi metropolitani.
Mercato delle apparecchiature di trasmissione e distribuzione in Giappone, Corea del Sud e Medio Oriente e Africa
Giappone e Corea del Sud stanno sostituendo i trasformatori a olio con unità a secco dopo l'incendio della sottostazione di Tokyo del 2024, creando una nicchia di mercato da 800 milioni di dollari all'anno. L'Africa subsahariana ha aumentato l'elettrificazione al 54% nel 2025, supportata da mini-reti finanziate da banche multilaterali, sebbene il congelamento delle tariffe continui a ostacolare la liquidità delle utility. La dorsale NEOM-Riyadh di 3,000 km in Medio Oriente, finanziata con 7 miliardi di dollari dal Fondo per gli Investimenti Pubblici, sottolinea il passaggio della regione dalla generazione a olio combustibile alle esportazioni di energia rinnovabile.
Panorama competitivo
I cinque maggiori fornitori, ABB, Siemens Energy, Hitachi Energy, Schneider Electric e GE Vernova, detengono complessivamente circa il 42% del fatturato globale, il che indica una moderata concentrazione con ampio spazio per i campioni regionali come Hyosung Heavy Industries, CG Power e NARI Technology. L'acquisizione da parte di Hitachi Energy di un produttore europeo di cavi HVDC per 1.2 miliardi di dollari nel gennaio 2026 ha garantito la scarsa capacità di interconnessione sottomarina e ha ampliato il suo portafoglio per i progetti nel Mare del Nord. Siemens Energy ha costituito una joint venture con un produttore cinese di isolatori per ridurre del 30% i costi delle torri ad altissima tensione e accorciare di sei mesi i tempi di consegna, un modello che probabilmente verrà replicato nei mercati asiatici sensibili ai costi.
La concorrenza è più intensa nel settore dei quadri elettrici senza SF₆, dove g³ di GE Vernova ha ottenuto 47 ordini europei nel 2025, AirPlus di ABB ha acquisito utility nordiche e EconiQ di Hitachi Energy ha fatto progressi in siti pilota in Germania e Giappone. Innovatori più piccoli come NOJA Power rivoluzionano l'automazione della distribuzione con dispositivi di riarmo che riducono i tempi di localizzazione delle interruzioni, mentre i trasformatori di misura compatti di Trench Group sono pensati per i retrofit dei GIS urbani. I requisiti di sicurezza informatica previsti dalla norma IEC 61850 Ed 2.1 innalzano le barriere all'ingresso, favorendo i fornitori con team di progettazione certificati e stack firmware convalidati.
I brevetti depositati mostrano un passaggio verso interruttori automatici a stato solido basati su semiconduttori ad ampio bandgap, in grado di interrompere 100 kA in meno di un millisecondo; ABB e Mitsubishi Electric sono state le prime a muoversi in questa direzione. La copertura delle materie prime, l'integrazione verticale nel taglio dell'acciaio e gli impianti di assemblaggio localizzati (ad esempio, il nuovo stabilimento ABB di Bengaluru) sono ulteriori leve per proteggere i margini in un contesto di volatilità del rame e dell'acciaio.
Leader del settore delle apparecchiature di trasmissione e distribuzione
ABB
Siemens Energy Ag
Schneider SE elettrico
Mitsubishi Electric Corp.
Eaton Corp. plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: ABB ha presentato l'interruttore automatico aperto SACE Emax 3, dotato di analisi di manutenzione predittiva e livelli di sicurezza informatica zero-trust per gli alimentatori dei data center basati sull'intelligenza artificiale.
- Luglio 2025: Siemens Energy si è aggiudicata il ruolo di offerente preferenziale per la costruzione di due stazioni di conversione HVDC nell'ambito del progetto elettrico sottomarino Eastern Green Link 4 da 2.5 miliardi di sterline, che collegherà Scozia e Inghilterra.
- Maggio 2025: Hitachi Energy acquisisce Eks Energy per rafforzare le capacità della rete digitale, in particolare nell'integrazione delle energie rinnovabili.
- Marzo 2025: Hitachi Energy ha annunciato un ulteriore investimento di 250 milioni di dollari entro il 2027 per espandere la produzione globale di componenti critici per trasformatori.
Ambito e metodologia
I sistemi di trasmissione e distribuzione (T&D) sono essenziali per la distribuzione dell'elettricità dalle centrali elettriche agli utenti finali. La trasmissione coinvolge linee ad alta tensione che trasportano l'elettricità su lunghe distanze alle sottostazioni, dove la tensione viene abbassata. La distribuzione trasporta quindi questa elettricità a bassa tensione alle abitazioni e alle aziende attraverso una rete di linee e trasformatori. I componenti chiave includono trasformatori, quadri elettrici, cavi, torri, pali e vari dispositivi di protezione. Garantire affidabilità, efficienza e modernizzazione dell'infrastruttura T&D è fondamentale per un'alimentazione elettrica stabile ed efficiente.
Il mercato globale delle apparecchiature di trasmissione e distribuzione è segmentato per tipologia di apparecchiatura (trasformatori (trasformatori di potenza e trasformatori di distribuzione), apparecchiature di commutazione (apparecchiature di commutazione isolate in aria e isolate in gas), cavi di alimentazione (con particolare attenzione ai cavi di trasmissione e distribuzione), tralicci di trasmissione (tralicci (a copertura di circuito, a vita, ecc.) e pali), regolatori di tensione, isolatori, condensatori, reattori di shunt e altre apparecchiature). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale delle apparecchiature di trasmissione e distribuzione nelle principali regioni. Il rapporto offre dimensioni del mercato e previsioni per il mercato globale delle apparecchiature di trasmissione e distribuzione in termini di fatturato (USD) per tutti i segmenti sopra menzionati.
| la saga Transformers | Trasformatori di potenza (oltre 72.5 kV) |
| Trasformatori di distribuzione (fino a 72.5 kV) | |
| Interruttori | Apparecchiatura di commutazione isolata in gas (GIS) |
| Apparecchiatura di commutazione isolata in aria (AIS) | |
| Altri quadri elettrici | |
| Cavi di alimentazione | Cavi di trasmissione |
| Cavi di distribuzione | |
| Torri di trasmissione | Torri |
| Bastoncini | |
| regolatori di tensione | |
| Isolatori | |
| Condensatori | |
| Reattori di shunt | |
| Altro tipo di apparecchiatura |
| Bassa tensione (fino a 1 kV) |
| Media tensione (da 1 a 35 kV) |
| Alta tensione (da 35 a 220 kV) |
| Altissima tensione (da 220 a 765 kV) |
| Tensione ultraelevata (oltre 800 kV) |
| Nuova costruzione/Greenfield |
| Aggiornamento e sostituzione |
| Aziende di servizi energetici (gestori di sistemi di trasmissione, aziende di distribuzione, proprietari di impianti rinnovabili e IPP) |
| Industriale (petrolio e gas, metalli e mineraria, petrolchimica) |
| Commerciale (include Data Center) |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | la saga Transformers | Trasformatori di potenza (oltre 72.5 kV) |
| Trasformatori di distribuzione (fino a 72.5 kV) | ||
| Interruttori | Apparecchiatura di commutazione isolata in gas (GIS) | |
| Apparecchiatura di commutazione isolata in aria (AIS) | ||
| Altri quadri elettrici | ||
| Cavi di alimentazione | Cavi di trasmissione | |
| Cavi di distribuzione | ||
| Torri di trasmissione | Torri | |
| Bastoncini | ||
| regolatori di tensione | ||
| Isolatori | ||
| Condensatori | ||
| Reattori di shunt | ||
| Altro tipo di apparecchiatura | ||
| Per livello di tensione | Bassa tensione (fino a 1 kV) | |
| Media tensione (da 1 a 35 kV) | ||
| Alta tensione (da 35 a 220 kV) | ||
| Altissima tensione (da 220 a 765 kV) | ||
| Tensione ultraelevata (oltre 800 kV) | ||
| Per tipo di installazione | Nuova costruzione/Greenfield | |
| Aggiornamento e sostituzione | ||
| Per utente finale | Aziende di servizi energetici (gestori di sistemi di trasmissione, aziende di distribuzione, proprietari di impianti rinnovabili e IPP) | |
| Industriale (petrolio e gas, metalli e mineraria, petrolchimica) | ||
| Commerciale (include Data Center) | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle apparecchiature di trasmissione e distribuzione?
Il mercato è valutato a 575.19 miliardi di dollari nel 2026 e si prevede che raggiungerà i 813.16 miliardi di dollari entro il 2031.
Quale regione è in testa alla spesa per apparecchiature di trasmissione e distribuzione?
L'area Asia-Pacifico detiene il 50.5% dei ricavi del 2025, trainata dallo sviluppo di veicoli ultra-alti in Cina e dal lancio dell'elettrificazione rurale in India.
Perché le aziende di servizi pubblici stanno passando a quadri elettrici privi di SF₆?
Le norme europee sui gas fluorurati impongono una riduzione del 79% nell'uso di SF₆ entro il 2030, stimolando la rapida adozione di alternative all'aria pulita e al fluoronitrile.
Quanto velocemente cresceranno le apparecchiature ad altissima tensione?
Si prevede che le risorse UHV superiori a 800 kV cresceranno a un CAGR del 9.8% tra il 2026 e il 2031.
Quale segmento di utenti finali sta crescendo più rapidamente?
Si prevede che la domanda residenziale aumenterà a un CAGR del 9.0% tra il 2026 e il 2031.
Quali fattori potrebbero frenare la crescita del mercato?
I prezzi volatili dell'acciaio elettrico e del rame, uniti ai permessi prolungati per le linee di trasmissione, potrebbero frenare l'espansione a breve termine.


