

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
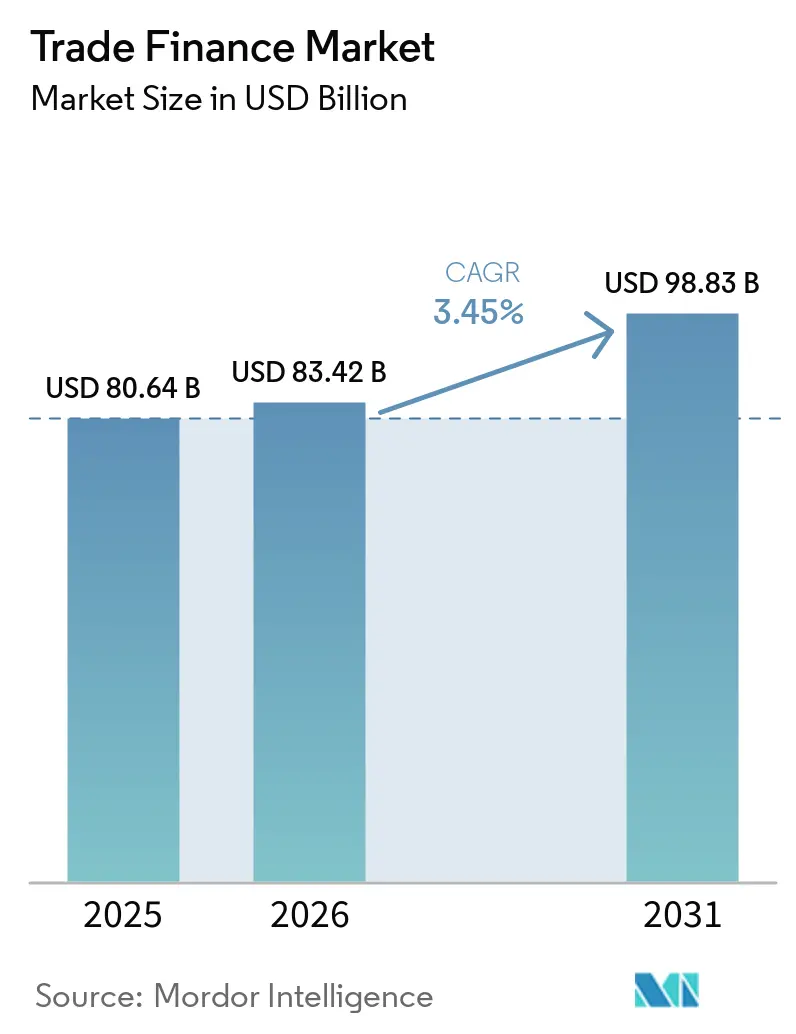
| Dimensione del mercato (2026) | 83.42 miliardo di dollari |
| Dimensione del mercato (2031) | 98.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del finanziamento del commercio di Mordor Intelligence
Si stima che il mercato del finanziamento del commercio nel 2026 raggiungerà gli 83.42 miliardi di dollari, in crescita rispetto al valore del 2025 di 80.64 miliardi di dollari, mentre le proiezioni per il 2031 indicano 98.83 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 3.45% nel periodo 2026-2031.
La domanda nel mercato del trade finance si sta orientando verso soluzioni digitali open-account, sebbene le lettere di credito rimangano indispensabili nei corridoi ad alto rischio. La modernizzazione normativa attraverso la Legge Modello sui Documenti Trasferibili Elettronici (MLETR) e la crescente adozione della blockchain stanno riducendo gli attriti nella documentazione e ampliando l'interesse degli investitori per gli strumenti garantiti da crediti. Il divario irrisolto di 2.5 trilioni di dollari nel trade finance delle PMI continua a esercitare pressioni sulle banche e a stimolare l'innovazione fintech. I focolai geopolitici stanno contemporaneamente reindirizzando i flussi commerciali e intensificando la spesa per la conformità ai controlli antiriciclaggio (AML).
Punti chiave del rapporto
- Per tipologia di prodotto, gli strumenti documentari hanno dominato con il 65.72% della quota di mercato del finanziamento del commercio nel 2025, mentre si prevede che i prodotti non documentari cresceranno a un CAGR del 4.39% fino al 2031.
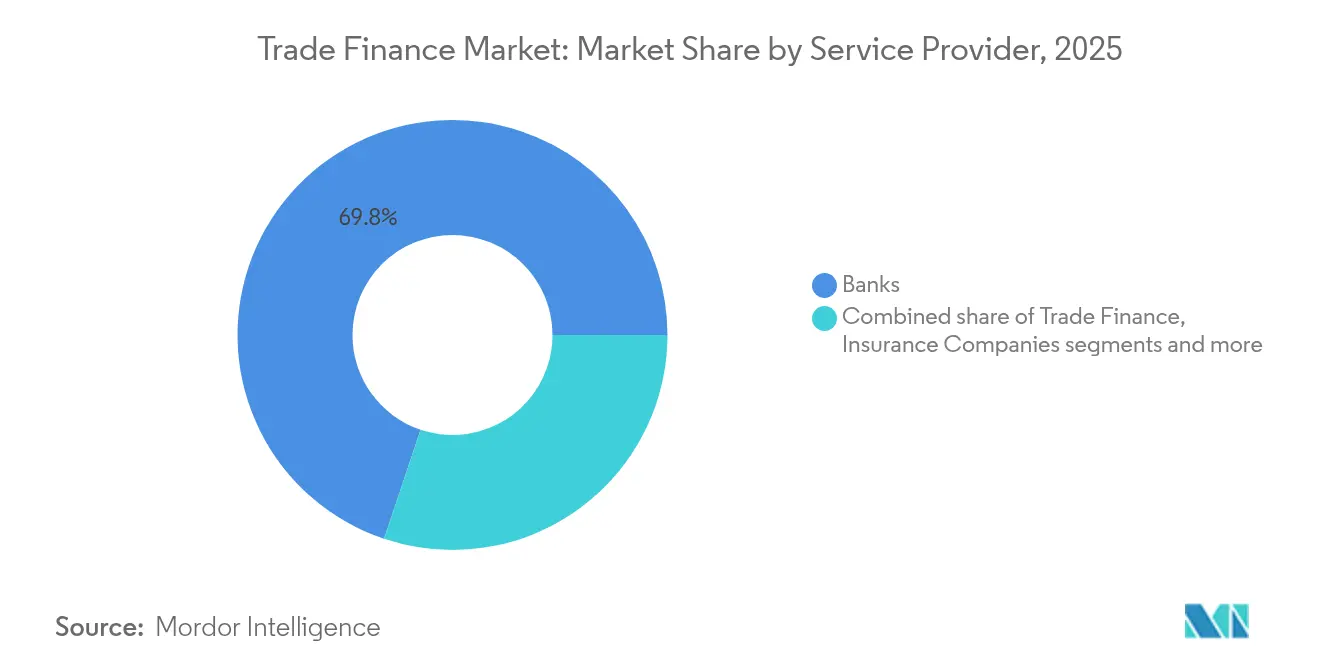
- In base al fornitore di servizi, nel 2025 le banche detenevano una quota di fatturato pari al 69.84% del mercato del finanziamento al commercio, mentre le piattaforme fintech si stanno espandendo a un CAGR del 4.75% fino al 2031.
- Per applicazione, le transazioni internazionali hanno catturato il 61.35% delle dimensioni del mercato del finanziamento del commercio nel 2025 e il segmento nazionale è destinato a crescere a un CAGR del 5.61% entro il 2031.
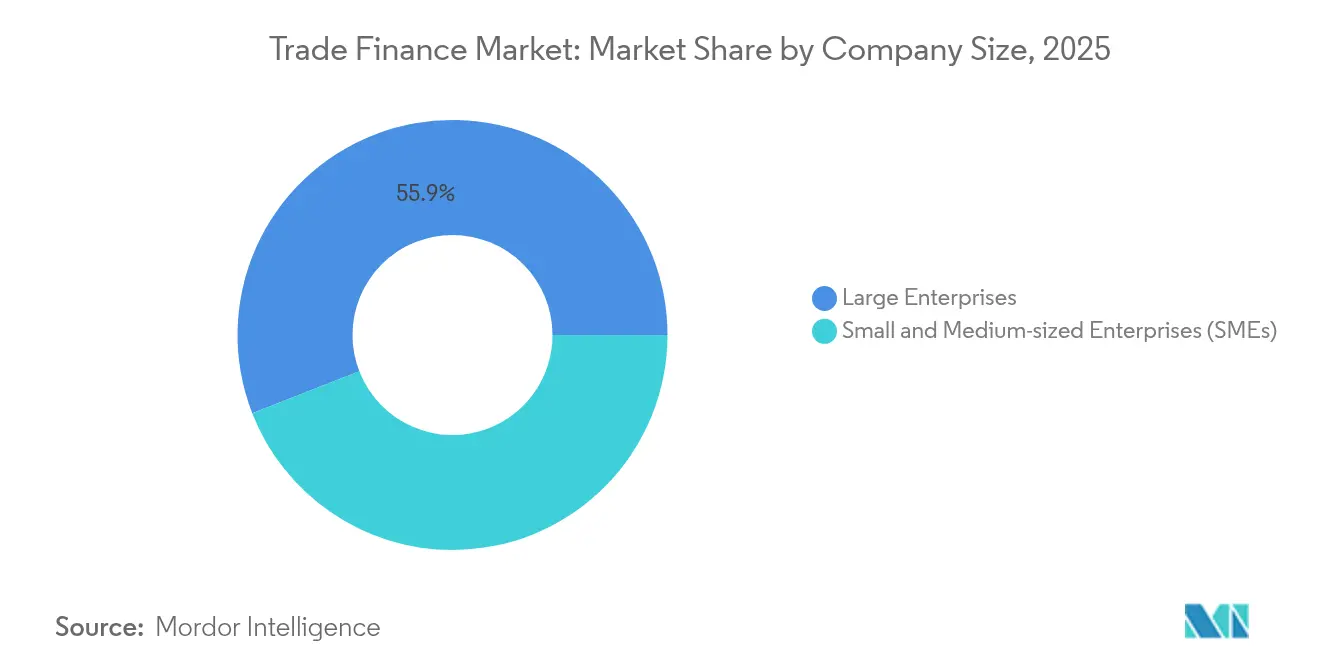
- In base alle dimensioni aziendali, nel 2025 le grandi imprese rappresentavano il 55.92% della quota di mercato del finanziamento del commercio; si prevede che le PMI registreranno il CAGR più rapido, pari al 4.05%, entro il 2031.
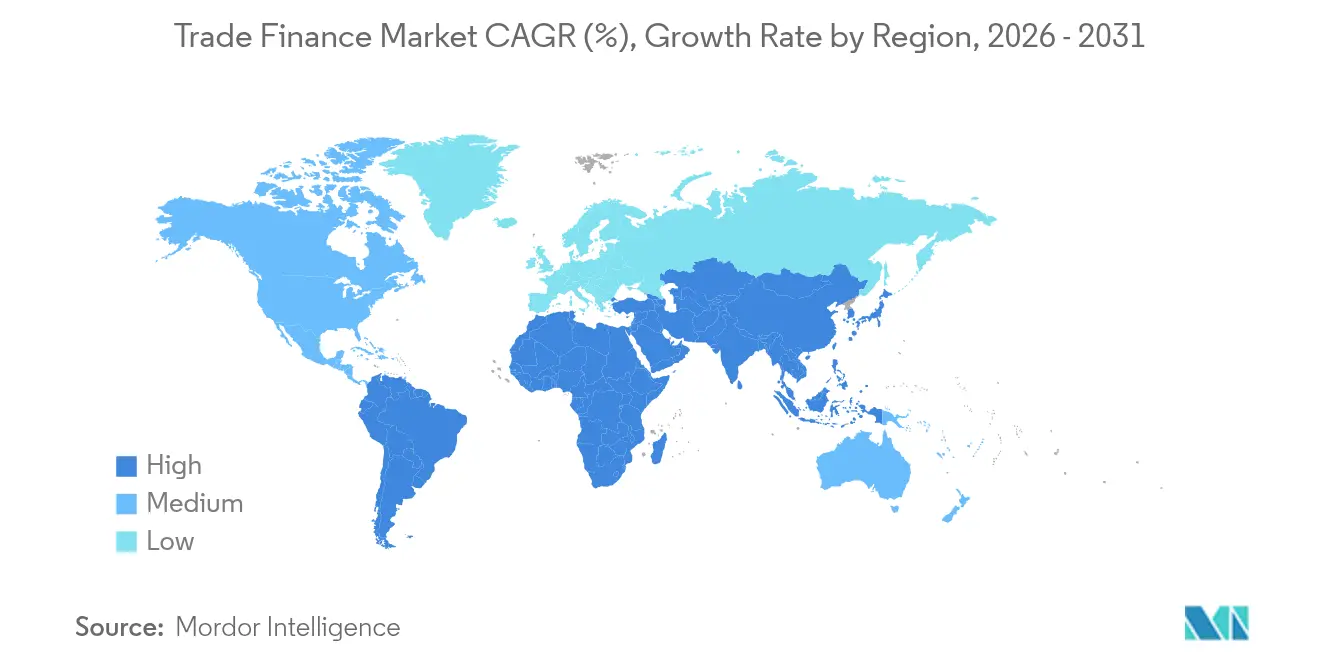
- In termini geografici, l'area Asia-Pacifico è stata in testa con il 38.12% della quota di mercato del finanziamento del commercio nel 2025 ed è sulla buona strada per un CAGR del 5.68% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale del finanziamento del commercio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Digitalizzazione del commercio e adozione della blockchain | + 1.2% | Globale, con APAC ed Europa leader | Medio termine (2-4 anni) |
| Espansione dell'e-commerce transfrontaliero | + 0.8% | Globale, concentrato in APAC e Nord America | A breve termine (≤ 2 anni) |
| Aumento dei volumi degli scambi di merci a livello globale | + 0.6% | Globale, con i mercati emergenti che guidano la crescita | A lungo termine (≥ 4 anni) |
| Cartolarizzazione dei crediti commerciali sui mercati dei capitali | + 0.4% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Riconoscimento legale dei documenti commerciali elettronici | + 0.5% | Regno Unito, Singapore, adozione progressiva dell'UE | Medio termine (2-4 anni) |
| Programmi di capitale circolante integrati per pagamenti B2B e carte virtuali | + 0.3% | Nord America ed Europa, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Digitalizzazione del commercio e adozione della blockchain
La rete blockchain live di Contour riduce ora i cicli di approvazione delle lettere di credito da 10 giorni a meno di 24 ore, dimostrando che i registri distribuiti offrono risparmi di processo tangibili. Nel settembre 2025 SWIFT ha presentato un prototipo di registro blockchain che registra i dati di regolamento in tempo reale per oltre 11,000 istituzioni in tutto il mondo [1] SWIFT, “SWIFT Unveils Blockchain-based Platform for 24/7 Payments,” swift.com ]. La tokenizzazione sta ampliando i pool di garanzie, consentendo alle banche di rifinanziare i crediti commerciali nei mercati dei capitali e sbloccare liquidità secondaria. Nonostante questi vantaggi, le molteplici piattaforme a circuito chiuso creano “isole digitali”, costringendo le aziende a finanziare ingenti budget di integrazione per la connettività multi-rete. I toolkit di interoperabilità e gli standard di dati comuni stanno quindi diventando prerequisiti per la scalabilità a livello di rete [2] HSBC Holdings, “Tokenised Deposits Pilot,” hsbc.com.
Espansione dell'e-commerce transfrontaliero
Si prevede che i volumi dei pagamenti transfrontalieri B2B raggiungeranno i 5.6 miliardi di dollari entro il 2030, con un CAGR del 56%, riflettendo l'aumento degli acquisti sul mercato. Rivenditori come Walmart Business integrano le condizioni di credito TreviPay direttamente nei percorsi di pagamento, comprimendo i tempi di onboarding per i fornitori privi di linee bancarie tradizionali. Le strutture open-account sostituiscono sempre più la riscossione documentale, poiché gli acquirenti sfruttano la visibilità dei dati per gestire il rischio di pagamento. Per le banche, questo cambiamento richiede piattaforme incentrate sulle API in grado di trasmettere le decisioni di credito nei flussi di lavoro dell'e-commerce in tempo reale. Il risultato è un modello di servizio misto in cui prestiti, pagamenti e riconciliazione convergono su un unico canale digitale.
Aumento dei volumi di scambio di merci a livello globale
Nonostante le sanzioni e le deviazioni delle rotte di spedizione, il trasporto marittimo globale ha raggiunto un livello record nel 2024, con tariffe di trasporto raddoppiate dopo il calo del 60% del traffico lungo il Canale di Suez a causa dei rischi del Mar Rosso. Le economie di collegamento come Vietnam e Messico hanno registrato un'impennata delle esportazioni, poiché le multinazionali hanno diversificato le sedi di approvvigionamento per proteggersi dall'incertezza geopolitica. Le strategie di inventario "just-in-case" ora estendono le scadenze di finanziamento, aumentando la domanda di finanziamenti per la supply chain che ammortizzano il flusso di cassa dei fornitori. Le banche stanno abbinando l'assicurazione sui crediti commerciali allo sconto sui crediti per mantenere esposizioni leggere in bilancio, sostenendo al contempo la crescita del fatturato. Con l'aumento dei volumi globali, un numero maggiore di controparti si qualifica per il finanziamento, contribuendo a ridurre il divario nel finanziamento del commercio, in particolare nell'Asia emergente.
Cartolarizzazione dei crediti commerciali sui mercati dei capitali
La domanda istituzionale di attività a breve termine e autoliquidanti sta attirando i fondi pensione verso portafogli di trading tokenizzati su piattaforme come Tradeteq. I documenti elettronici abilitati da MLETR rendono i pool di attività legalmente vincolanti e facilmente verificabili, erodendo l'opacità storica che ha scoraggiato gli investitori. L'ecosistema di investimento nel finanziamento del commercio di ITFA mira a connettere gli originator con i desk di credito strutturato, creando un canale di distribuzione scalabile che va oltre i bilanci bancari. Le operazioni pilota di successo nel 2025 hanno registrato spread di riferimento di 20-30 punti base all'interno dei titoli garantiti da attività convenzionali di durata simile, segnalando una crescente accettazione. L'ampliamento della base di investitori amplifica la capacità complessiva del mercato del finanziamento del commercio e modera gradualmente i prezzi per i mutuatari PMI.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi oneri di conformità AML/KYC | -0.7% | Globale, con i mercati emergenti più colpiti | A breve termine (≤ 2 anni) |
| Tensioni commerciali geopolitiche e sanzioni | -0.5% | Globale, concentrato nelle regioni colpite da conflitti | Medio termine (2-4 anni) |
| La riduzione della rete di banche corrispondenti nei mercati di frontiera | -0.4% | Mercati di frontiera di Africa, America Latina e Asia centrale | A lungo termine (≥ 4 anni) |
| Aumento dei premi assicurativi del credito commerciale | -0.3% | Globale, con un impatto maggiore nelle regioni ad alto rischio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi oneri di conformità AML/KYC
Le grandi banche spendono ora fino a 175 milioni di dollari all'anno per le verifiche KYC, sottraendo capitali alle attività di prestito. Il pacchetto antiriciclaggio dell'UE, che entrerà in vigore a luglio 2025, introduce una nuova autorità di vigilanza con poteri di applicazione diretti, innalzando le soglie di documentazione per le transazioni commerciali superiori a 1 milione di euro. Solo il 4% degli istituti ha automatizzato i flussi di lavoro KYC, causando ritardi nell'onboarding che inducono il 67% delle banche a interrompere l'attività delle PMI ad alto rischio [3] Fenergo, “AML & KYC Compliance Costs Benchmark Report 2025,” fenergo.com . I controlli sui beni a duplice uso richiedono modelli di intelligenza artificiale per scansionare le distinte base e segnalare gli usi finali militari, una capacità di cui la maggior parte dei sistemi legacy è sprovvista. I team di compliance devono quindi integrare analisi avanzate o rischiano di perdere quote di mercato a favore di concorrenti nativi digitali.
Tensioni commerciali geopolitiche e sanzioni
Le sanzioni contro Russia, Iran e alcune entità cinesi hanno ampliato il rischio di esposizione secondaria, costringendo le banche a isolare le rotte di corrispondenza in base al blocco politico. Studi di ScienceDirect osservano che le economie colpite dalle sanzioni subiscono cali più marcati nella disponibilità di credito rispetto ai volumi commerciali, evidenziando la vulnerabilità del settore finanziario. Le proposte del Congresso statunitense per dazi del 100% sugli acquirenti di petrolio legati agli stati sanzionati rafforzano ulteriormente i controlli di conformità. La riduzione del rischio ha già portato a una riduzione del 21% delle linee di corrispondenza bancaria nell'Africa subsahariana dal 2022. Le banche devono quindi ristrutturare i corridoi di liquidità e implementare hub regionali in grado di effettuare screening localizzati, con un conseguente aumento dei costi operativi.
Analisi del segmento
Per tipo di prodotto: il predominio dei documentari affronta la rivoluzione digitale
Nel 2025, i prodotti documentari hanno mantenuto il 65.72% della quota di mercato del finanziamento del commercio, poiché le lettere di credito offrono una protezione contro il mancato pagamento fondamentale in mercati volatili. Ciononostante, le soluzioni non documentarie sono in crescita con un CAGR del 4.39%, trainate dal commercio a conto aperto che privilegia la velocità e le commissioni più basse. Le dimensioni del mercato globale del finanziamento del commercio per le strutture non documentarie potrebbero superare i 36.1 miliardi di dollari entro il 2031, se gli attuali tassi di adozione si manterranno. Le lettere di credito digitalizzate su blockchain preservano le tutele legali riducendo al contempo i tempi di regolamento, colmando il divario di efficienza rispetto ai modelli a conto aperto. Con l'aumentare della fiducia delle aziende nei crediti garantiti da assicurazione, si prevede che la dipendenza dai prodotti documentari diminuirà nei mercati maturi.
La crescita dei conti aperti è più forte nelle rotte di spedizione intra-UE e intra-NAFTA, dove le controparti condividono una consolidata storia commerciale. Le piattaforme di finanziamento della supply chain semplificano l'onboarding di centinaia di fornitori contemporaneamente, un compito impraticabile con processi documentali ad alta intensità di carta. Tuttavia, gli importatori che operano nell'Africa emergente continuano a richiedere garanzie bancarie per mitigare la volatilità dei cambi e l'incertezza del rischio sovrano. I prodotti ibridi che integrano i dati delle polizze di carico elettroniche all'interno di contratti intelligenti stanno guadagnando popolarità tra i conglomerati logistici che cercano visibilità del carico in tempo reale. Con il miglioramento della connettività, le banche stanno ricalibrando le loro strutture tariffarie per compensare la riduzione dei ricavi derivanti dall'elaborazione cartacea.
Per fornitore di servizi: le banche sotto pressione Fintech
Le banche hanno controllato il 69.84% dei ricavi del mercato del trade finance nel 2025, sfruttando la profonda capacità di bilancio per supportare lettere di credito di alto valore in più valute. I nuovi operatori del settore fintech, tuttavia, stanno conquistando quote di mercato con un CAGR del 4.75% offrendo finanziamenti basati su API integrati nelle piattaforme di procurement ed ERP. Si prevede che il mercato del trade finance servito dalle fintech raggiungerà i 11.2 miliardi di dollari entro il 2031, se le partnership con le banche di primo livello manterranno l'attuale slancio. Le banche stanno sempre più implementando flussi di lavoro fintech white-label, integrando il capitale regolamentato con l'esperienza utente digitale. Le compagnie assicurative offrono una copertura del rischio di credito a supporto delle esposizioni sia bancarie che fintech, rafforzando la resilienza del mercato.
Le piattaforme fintech eccellono nell'onboarding delle PMI grazie all'analisi alternativa dei dati che riduce i tempi del ciclo KYC da settimane a ore. Le grandi banche investono in servizi di deposito basati su token per proteggere il proprio franchise istituzionale, adeguandosi al contempo alla velocità del fintech. Le partecipazioni azionarie strategiche, come la partecipazione di Citi al round di finanziamento di Serie C di Fnality del 2025, allineano la dimensione del bilancio all'innovazione blockchain. Questo ecosistema ibrido confonde i confini competitivi, poiché le banche diventano operatori di piattaforme e le fintech ottengono licenze regolamentari. È probabile che la convergenza del settore del trade finance acceleri, rafforzando gli effetti di rete e aumentando le barriere all'ingresso per le startup greenfield.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: leader internazionali, accelerazioni nazionali
Nel 2025, l'attività transfrontaliera rappresentava il 61.35% del mercato del trade finance, poiché la complessa documentazione richiede ancora l'intermediazione bancaria nelle transazioni multi-giurisdizione. Il finanziamento interno si sta espandendo a un CAGR del 5.61%, poiché le aziende estendono i programmi di finanziamento della supply chain ai fornitori locali di secondo e terzo livello. La digitalizzazione consente alle aziende di implementare moduli di sconto dinamico che premiano i pagamenti anticipati, migliorando il capitale circolante senza aumentare la leva finanziaria bancaria. I guadagni interni sono favoriti dai programmi governativi che offrono garanzie agevolate per l'approvvigionamento di contenuti locali. Con l'aumento della complessità normativa a livello internazionale, le aziende potrebbero riequilibrare i portafogli verso canali nazionali meno costosi.
I corridoi internazionali rimangono indispensabili per i flussi di materie prime e beni strumentali, segmenti che in genere si basano su crediti strutturati e scadenze più lunghe. Le banche con presenza regionale, come HSBC in Asia o Santander in America Latina, sono posizionate per arbitrare le capacità di conformità in più sedi. L'aumento dello screening dual-use aumenta i volumi documentali in settori sensibili come i semiconduttori e i materiali avanzati. Le piattaforme nazionali aggirano alcuni di questi ostacoli ancorando le decisioni di credito ai registri commerciali locali anziché ai feed di dati transfrontalieri. L'intersezione tra la velocità della fintech nazionale e l'esperienza delle banche internazionali sta plasmando l'innovazione di prodotto nel mercato del trade finance.
Per dimensione aziendale: le PMI guidano la crescita nonostante le barriere di accesso
Nel 2025, le grandi imprese detenevano il 55.92% della quota di mercato del finanziamento del commercio, grazie a rapporti di tesoreria multi-banca e a migliori opzioni di garanzia. Si prevede che le PMI cresceranno a un tasso annuo composto del 4.05%, grazie alle piattaforme digitali che riducono gli ostacoli all'adesione e automatizzano la valutazione del credito a livello di fattura. I fornitori di servizi finanziari integrati inseriscono limiti di spesa per carte virtuali nei marketplace degli acquisti, garantendo pagamenti in tempo reale ai piccoli fornitori. Ciononostante, i tassi di rifiuto delle richieste di finanziamento del commercio da parte delle PMI rimangono superiori al 40% nei mercati emergenti a causa della limitatezza dei bilanci e del rischio di non conformità percepito. Le istituzioni multilaterali stanno quindi ampliando i sistemi di garanzia per attrarre istituti di credito commerciali e liberare capacità.
Le grandi aziende sponsorizzano sempre più programmi di reverse factoring che indirizzano la liquidità bancaria alle PMI a tassi competitivi, sfruttando il solido profilo creditizio dell'acquirente. In mercati come l'India, gli exchange di crediti commerciali consentono alle PMI di mettere all'asta le fatture a più finanziatori, ampliando l'accesso ai finanziamenti. I token di scambio basati sulla blockchain potrebbero ulteriormente democratizzare l'accesso standardizzando gli attributi degli asset e facilitando gli investimenti frazionari da parte di istituti di credito non bancari. Le banche si trovano di fronte a una scelta strategica: approfondire la penetrazione delle PMI attraverso i canali digitali o rischiare di cedere terreno a istituti di credito alternativi. Il settore del trade finance fa quindi affidamento sull'onboarding digitale inclusivo per sbloccare la sua prossima ondata di crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per struttura di finanziamento: i prodotti strutturati sono in testa, i guadagni non strutturati
Nel 2025, i prodotti strutturati si sono assicurati il 65.02% della quota di mercato del finanziamento del commercio estero, poiché le operazioni di finanziamento di materie prime e progetti di alto valore richiedono garanzie stratificate e coperture multivalutarie. Il finanziamento non strutturato, principalmente il finanziamento della catena di approvvigionamento e lo sconto dei crediti, sta crescendo a un tasso annuo composto del 5.55% grazie all'obbligo di fatturazione elettronica e ai flussi di dati in tempo reale. Le dimensioni del mercato globale del finanziamento del commercio estero per i prestiti non strutturati potrebbero raggiungere i 38.5 miliardi di dollari entro il 2031 se l'adozione continuerà tra gli esportatori di medie dimensioni. Le compagnie di assicurazione del credito commerciale facilitano l'espansione sottoscrivendo il rischio di insolvenza dell'acquirente, riducendo così gli oneri patrimoniali per i finanziatori. Le operazioni strutturate rimangono fondamentali per i nuovi corridoi commerciali, dove le parti cercano la certezza dei pagamenti fino a quando non si instaura un rapporto di fiducia.
Le piattaforme digitali sovrappongono sempre più i dati di provenienza blockchain ai prodotti strutturati tradizionali nel mercato del trade finance, creando soluzioni ibride che soddisfano sia il rigore documentale che le esigenze di automazione. Le banche confezionano pool di asset finanziari della supply chain in titoli tokenizzati per la distribuzione sui mercati dei capitali, liberando spazio di bilancio. I prodotti non strutturati beneficiano di un sistema di scoring dei crediti basato sull'intelligenza artificiale che sblocca la partecipazione dei fornitori "a coda lunga". Al contrario, i produttori di materie prime necessitano ancora di crediti strutturati su misura per gestire la volatilità dei prezzi e il rischio di trasporto. Il panorama futuro sarà probabilmente caratterizzato da prodotti modulari che alternano attributi strutturati e non strutturati in base al contesto della transazione.
Analisi geografica
L'area Asia-Pacifico deteneva il 38.12% della quota di mercato del finanziamento del commercio nel 2025 e si prevede che registrerà un CAGR del 5.68% fino al 2031, sostenuta dalla profondità della produzione regionale e dai progressivi quadri normativi per il commercio digitale. L'adozione di documenti commerciali elettronici, basata sul MLETR, da parte di Singapore offre alle banche la certezza giuridica per espandere i programmi di supply chain tokenizzata. Il consorzio giapponese TradeWaltz integra società di trading e assicurazioni in un unico registro, dimostrando l'impegno intersettoriale per la digitalizzazione end-to-end. I progetti cinesi della Belt and Road sostengono i finanziamenti infrastrutturali anche in un contesto di crescente attenzione geopolitica. Il programma indiano Production-Linked Incentive (PLI) accelera la produzione orientata all'esportazione, espandendo la domanda interna di credito pre-spedizione.
Il Nord America detiene un volume considerevole nel mercato del trade finance grazie al ruolo di valuta di riserva del dollaro statunitense e al suo solido ecosistema di innovazione fintech. Il GENIUS Act garantisce certezza normativa per il regolamento delle stablecoin denominate in dollari, riducendo potenzialmente le commissioni sui pagamenti transfrontalieri che oggi si attestano in media al 7%. Il Messico sta emergendo come hub di nearshoring, con le esportazioni di maquiladoras che alimentano una domanda incrementale di finanziamenti per il capitale circolante. Le banche canadesi sfruttano i dati commerciali del corridoio NAFTA per sottoscrivere sconti sui crediti in modo più competitivo rispetto ai loro competitor globali. La politica monetaria restrittiva della regione potrebbe limitare i prestiti non garantiti, ma le strutture basate sugli asset rimangono ben supportate.
L'Europa si trova ad affrontare una duplice sfida: un controllo antiriciclaggio più rigoroso e iniziative di autonomia strategica nei pagamenti. Un consorzio di nove banche per l'euro-stablecoin cerca di ridurre la dipendenza dal dollaro introducendo un token conforme al MiCA per i regolamenti commerciali nel 2026. BNP Paribas mantiene la leadership nel finanziamento del commercio continentale e canalizza investimenti significativi in programmi pilota blockchain. La Brexit continua a reindirizzare i flussi, spingendo le istituzioni britanniche ad approfondire la connettività con l'Asia e il Medio Oriente. Il Medio Oriente e l'Africa presentano nicchie ad alta crescita, soprattutto nel DIFC di Dubai, dove le transazioni in oro tokenizzato supportano lettere di credito strutturate, sebbene i premi di rischio politico frenino una più ampia adozione regionale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione del finanziamento del commercio si sta delineando attraverso due percorsi paralleli: il riconoscimento legale dei documenti commerciali elettronici e un rigoroso rispetto e applicazione delle norme a livello transfrontaliero. La Legge modello UNCITRAL sui documenti elettronici trasferibili (MLETR) rimane il quadro di riferimento centrale per garantire l'equivalenza giuridica agli strumenti negoziabili elettronici, e le diverse giurisdizioni si stanno muovendo a velocità differenti. Ad esempio, il governo di Hong Kong ha segnalato progressi nell'aprile 2026 in merito alle modifiche legislative per la digitalizzazione dei documenti commerciali B2B basate sulla MLETR dell'UNCITRAL, mentre organismi di settore come la Camera di Commercio Internazionale continuano a spingere i legislatori verso una riforma legislativa che consenta l'esecuzione digitale end-to-end delle transazioni commerciali.
Al contempo, le misure di vigilanza e di politica commerciale stanno aumentando le richieste di documentazione e dati sui flussi transfrontalieri, il che accresce i requisiti operativi per banche e imprese. Il pacchetto antiriciclaggio dell'UE, in vigore da luglio 2025, intensifica la vigilanza e aumenta il controllo sulle transazioni commerciali di valore più elevato, rafforzando i requisiti di KYC (Know Your Customer), di titolarità effettiva e di verifica delle sanzioni. Negli Stati Uniti, un ordine esecutivo del giugno 2026 sul rafforzamento dei controlli doganali (come analizzato da importanti studi legali) aumenta la pressione per una maggiore divulgazione e documentazione da parte degli importatori, creando un ulteriore onere di conformità che incide sui prodotti commerciali documentari, sulla sottoscrizione di conti aperti e sulla progettazione di flussi di lavoro automatizzati per la documentazione commerciale.
Analisi della catena del valore
La catena del valore del finanziamento del commercio inizia con l'avvio delle transazioni commerciali da parte delle imprese (importatori, esportatori e venditori sui marketplace) e prosegue con la strutturazione delle transazioni e la valutazione del credito da parte di banche, società di finanziamento del commercio e, in misura crescente, piattaforme fintech che integrano il finanziamento in sistemi ERP, e-procurement e processi di pagamento B2B. La mitigazione del rischio e la solidità patrimoniale sono garantite da assicuratori del credito commerciale, fideiussori e istituzioni multilaterali, mentre il regolamento e lo scambio di documenti si basano su infrastrutture di messaggistica, identità e workflow (ad esempio, connettività SWIFT e reti commerciali digitali). I meccanismi di distribuzione secondaria, tra cui la cartolarizzazione dei crediti e la partecipazione degli investitori tramite piattaforme, ampliano la capacità di finanziamento oltre i bilanci bancari, essendo legati all'esigibilità legale e alla verificabilità dei crediti e dei documenti sottostanti.
I principali punti critici della catena sono la conformità, l'autenticità dei documenti e l'interoperabilità tra le piattaforme, con molte istituzioni che utilizzano ancora processi ibridi cartacei e digitali. Il divario di circa 2.5 miliardi di dollari nel finanziamento del commercio estero delle PMI evidenzia come l'onboarding, la verifica dell'identità (KYC) e la scarsità di dati possano interrompere la catena, in particolare nei mercati emergenti e di frontiera. Le indagini condotte tra le banche commerciali nel periodo 2025-2026 indicano sempre più spesso la conformità normativa (sanzioni, obblighi di divulgazione e controlli sui reati finanziari) come la principale sfida operativa, il che aumenta la domanda di screening automatizzato, documentazione digitale standardizzata ai sensi del MLETR e connettività tra piattaforme che riduca la riconciliazione manuale.
Panorama competitivo
La concorrenza globale è moderatamente concentrata, con le prime cinque banche che controllano circa il 48% dei volumi aggregati, riflettendo una consolidata clientela e vantaggi in termini di capitale regolamentare. HSBC è leader nel mercato del trade finance con 13.2 miliardi di dollari di ricavi da transaction banking e continua a investire in depositi tokenizzati che riducono i cicli di regolamento da giorni a secondi. La partnership del 2025 tra Wells Fargo e TradeSun per il controllo dei documenti basato sull'intelligenza artificiale sottolinea come gli operatori storici esternalizzino l'innovazione, salvaguardando al contempo il primato in termini di bilancio. Intermediari tecnologici come Mitigram orchestrano flussi multibanca per 100 miliardi di dollari, consentendo alle aziende di prezzare le transazioni tra oltre 150 istituti su un'unica interfaccia. L'emergere del registro blockchain di SWIFT e la raccolta di capitale di 136 milioni di dollari di Fnality suggeriscono che la concorrenza infrastrutturale si intensificherà a livello di rete di regolamento.
Anche i campioni regionali plasmano le dinamiche del mercato del finanziamento del commercio. In Asia, DBS e Standard Chartered stanno sperimentando soluzioni di denaro programmabile legate ai flussi commerciali basati su smart contract. In America Latina, Santander sta implementando strumenti di finanziamento della supply chain calibrati sul boom del nearshoring automobilistico in Messico. La fintech africana M-Pesa collega i microesportatori ai circuiti di carte internazionali, evidenziando il ruolo del denaro mobile nell'estendere il finanziamento del commercio a segmenti sottoserviti. Con la proliferazione di alleanze intersettoriali, il mercato del finanziamento del commercio assomiglia sempre più a un'economia di piattaforma in cui le capacità di orchestrazione superano il peso del bilancio.
Le banche contrastano l'invasione della fintech formando consorzi di asset digitali che mettono in comune le risorse di conformità e sfruttano stack tecnologici comuni. Gli aggiornamenti della messaggistica ISO 20022 creano opportunità per lo screening automatizzato delle sanzioni e per istruzioni di pagamento ricche di dati che riducono i tassi di errore. L'intensità competitiva si sta quindi spostando dalla competizione sui prezzi alla tecnologia e alle capacità di integrazione dei dati. Gli istituti incapaci di modernizzare rischiano la disintermediazione, mentre le aziende gravitano verso portali che offrono decisioni di credito in tempo reale e flussi di lavoro di tesoreria integrati. La prossima ondata di consolidamento del settore è prevista tra le piccole banche regionali prive di budget digitali, aprendo finestre di acquisizione per gli operatori storici più grandi.
Leader del settore del finanziamento del commercio
HSBC Holding plc
Citigroup Inc.
BNP Paribas SA
PLC standard con licenza
JPMorgan Chase & Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Deutsche Bank ha stretto una partnership con MIGA per creare una piattaforma di garanzia di portafoglio per il finanziamento del commercio internazionale da 1 miliardo di euro, destinata ai mercati di frontiera ed emergenti. La struttura amplia la capacità di rischio per gli istituti di credito partecipanti e supporta volumi di transazioni commerciali più elevati senza una corrispondente crescita del bilancio. Inoltre, rafforza il ruolo delle garanzie multilaterali come meccanismo per colmare il divario nel finanziamento del commercio internazionale laddove i vincoli di conformità e di rischio sovrano sono più stringenti.
- Giugno 2026: HSBC ha lanciato TradeCash, una soluzione digitale per il finanziamento del commercio che consente ai clienti di ottenere capitale circolante utilizzando i dati delle fatture di vendita, senza dover caricare la documentazione cartacea. Questa innovazione riduce la dipendenza da processi basati su documenti cartacei e si allinea alla tendenza del mercato verso un modello di gestione a conto aperto con tempi di risposta più rapidi. Rafforza la posizione competitiva nei mercati in cui la velocità e la riconciliazione automatizzata sono prioritarie per i clienti.
- Dicembre 2024: HSBC e IFC hanno annunciato un programma di finanziamento del commercio da 1 miliardo di dollari per sostenere i flussi commerciali nei mercati emergenti. Il modello di condivisione del rischio mobilita ulteriore capacità di prestito bancario a favore delle PMI e delle imprese di medie dimensioni, dove i tassi di rifiuto e i prezzi sono fortemente influenzati dai coefficienti di ponderazione del rischio e dai costi di conformità. Il programma segnala inoltre che la collaborazione multilaterale tra banche rappresenta una strada pratica per ampliare l'accesso al finanziamento del commercio.
Ambito e metodologia
I flussi commerciali internazionali sono finanziati dalla finanza commerciale. Al fine di mitigare i rischi legati alle transazioni e aumentare l’efficienza del capitale circolante per le imprese, la finanza commerciale funge da facilitatore tra importatori ed esportatori. Sono coperte attività come il finanziamento del commercio in patria e all'estero. Il mercato della finanza commerciale è diviso per fornitori di servizi e area geografica. I fornitori di servizi segmentano il mercato in banche, finanza commerciale e compagnie assicurative. Il mercato è segmentato per area geografica in Nord America, Europa, Medio Oriente, Sud America e Asia-Pacifico. Il rapporto di mercato offre dimensioni del mercato e previsioni per il mercato finanziario commerciale in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Documentario |
| Non documentario |
Per fornitore di servizi
| Banche |
| Società di finanza commerciale |
| Compagnie di assicurazione |
| Altri fornitori di servizi |
Per Applicazione
| Domestico |
| Internazionale |
Per dimensione dell'azienda
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per struttura di finanziamento
| Finanza commerciale strutturata |
| Finanziamento commerciale non strutturato |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Documentario | |
| Non documentario | ||
| Per fornitore di servizi | Banche | |
| Società di finanza commerciale | ||
| Compagnie di assicurazione | ||
| Altri fornitori di servizi | ||
| Per Applicazione | Domestico | |
| Internazionale | ||
| Per dimensione dell'azienda | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per struttura di finanziamento | Finanza commerciale strutturata | |
| Finanziamento commerciale non strutturato | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del finanziamento del commercio?
Il mercato del finanziamento del commercio ammontava a 83.42 miliardi di dollari nel 2026 e si prevede che raggiungerà i 98.83 miliardi di dollari entro il 2031.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è in testa con un CAGR del 5.68% grazie alla forte attività manifatturiera e alle normative pro-digitali.
Quanto è ampio il divario nei finanziamenti al commercio per le PMI?
Si stima che la domanda insoddisfatta di finanziamenti al commercio per le PMI ammonti a 2.5 trilioni di dollari, evidenziando un notevole potenziale di crescita.
Quale tendenza tecnologica è più rivoluzionaria?
La digitalizzazione delle lettere di credito basata sulla tecnologia blockchain sta riducendo i tempi di approvazione da 10 giorni a meno di 24 ore.
Chi detiene la quota di mercato maggiore?
Le banche restano dominanti, con HSBC in testa con 13.2 miliardi di dollari di ricavi derivanti dalle transazioni bancarie.


