

Dimensioni e quota di mercato dei vaccini terapeutici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 34.25 miliardo di dollari |
| Dimensione del mercato (2031) | 61.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.52% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei vaccini terapeutici di Mordor Intelligence
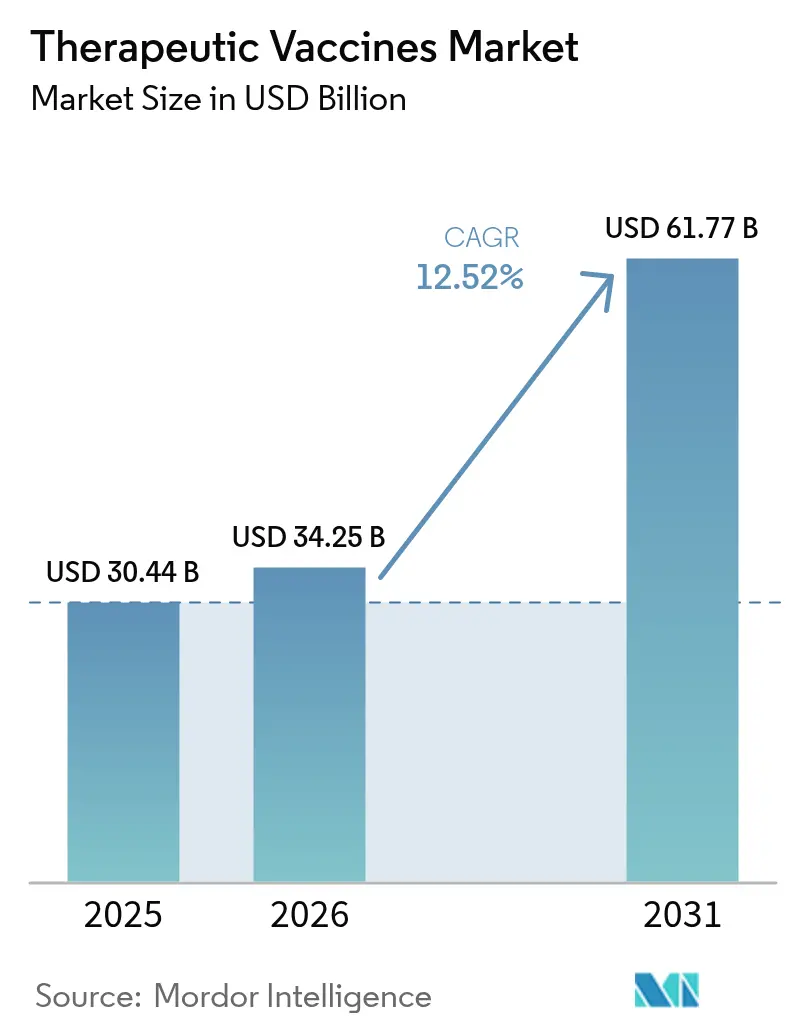
Si prevede che il mercato dei vaccini terapeutici passerà da 30.44 miliardi di dollari nel 2025 e 34.25 miliardi di dollari nel 2026 a 61.77 miliardi di dollari entro il 2031, registrando un CAGR del 12.52% tra il 2026 e il 2031. La domanda si sta spostando dall'immunizzazione profilattica all'immunoterapia attiva, poiché gli stakeholder ricercano trattamenti che mobilitino le difese immunitarie del paziente contro la malattia conclamata. I programmi oncologici hanno registrato i maggiori ricavi, ma le pipeline per le malattie neurologiche stanno accelerando sulla scia dei risultati di Fase II nelle coorti di pazienti affetti da Alzheimer e Parkinson. Un controllo normativo più rigoroso è emerso nel febbraio 2026, quando la FDA ha emesso una lettera di risposta completa per il vaccino a mRNA contro l'influenza stagionale di Moderna, una decisione che sottolinea standard probatori più elevati per tutte le modalità di vaccinazione terapeutica.
Punti chiave del rapporto
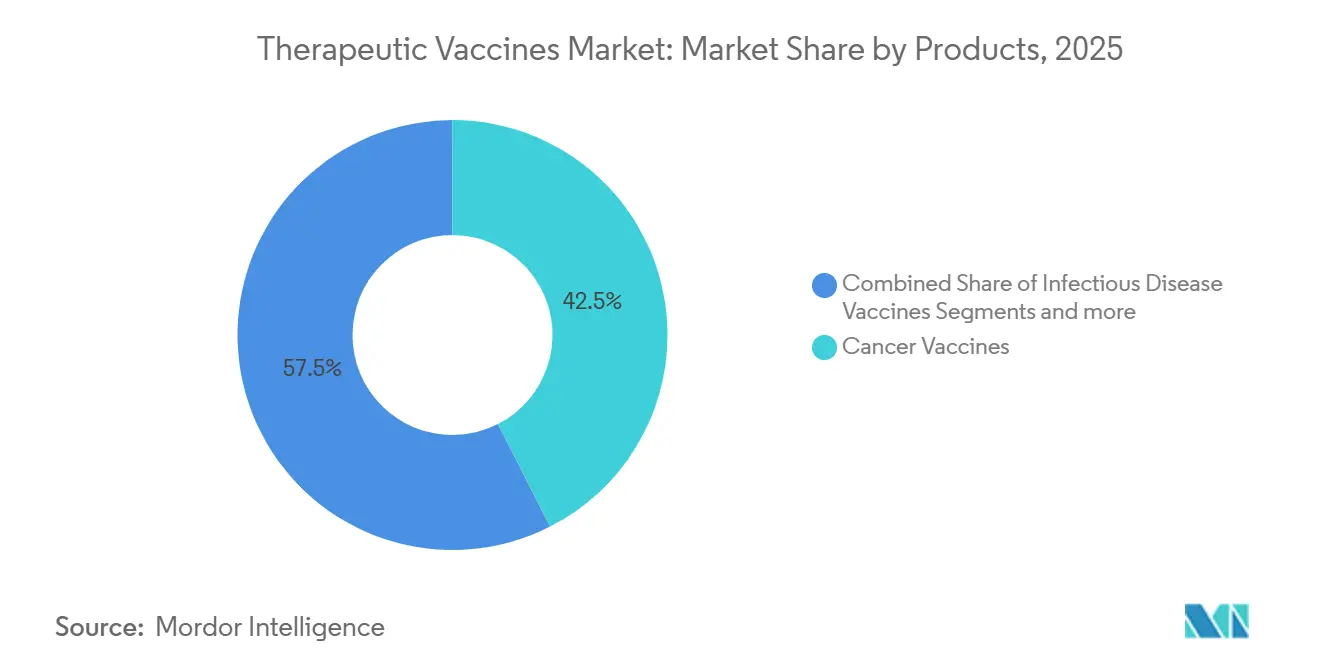
- Per categoria di prodotto, i vaccini contro il cancro hanno dominato il mercato dei vaccini terapeutici con una quota del 42.55% nel 2025. Si prevede che i vaccini contro le malattie neurologiche cresceranno a un CAGR del 15.85% fino al 2031.
- In base alla tecnologia, nel 2025 i costrutti allogenici rappresentavano il 55.53% del mercato dei vaccini terapeutici, mentre si prevede che le piattaforme autologhe registreranno un CAGR del 16.75% entro il 2031.
- Per fascia d'età, si prevede che le domande geriatriche aumenteranno a un CAGR del 13.82% tra il 2026 e il 2031, superando la coorte degli adulti.
- Per canale di distribuzione, i punti vendita privati stanno crescendo a un CAGR del 13.12% fino al 2031, nonostante i sistemi pubblici mantengano il 64.52% delle vendite del 2025.
- In termini geografici, l'area Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 13.72%, entro il 2031, sebbene il Nord America abbia registrato un fatturato del 42.55% nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei vaccini terapeutici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di malattie croniche e infettive | + 2.8% | Globale con un impatto acuto nell'Asia-Pacifico e nell'Africa subsahariana | A lungo termine (≥ 4 anni) |
| Intensificazione dei finanziamenti governativi per la ricerca e sviluppo dei vaccini | + 1.9% | Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Impennata delle pipeline di vaccini oncologici nel settore farmaceutico e biotecnologico | + 3.2% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Approvazioni rivoluzionarie di vaccini terapeutici basati sull'mRNA | + 2.4% | Nord America, Europa | A breve termine (≤ 2 anni) |
| La scoperta dei neoantigeni basata sull'intelligenza artificiale accelera la personalizzazione | + 1.6% | Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Modelli di produzione di microfabbriche modulari in loco | + 1.1% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di malattie croniche e infettive
I vaccini terapeutici sono diventati centrali nell'assistenza multimodale, poiché le patologie croniche coesistono con le epidemie infettive. Le stime sanitarie globali dell'OMS per il 2024 hanno rilevato che le malattie non trasmissibili sono responsabili del 74% dei decessi a livello mondiale, una statistica che amplifica la domanda di vaccini oncologici e cardiometabolici. Allo stesso tempo, si prevede che l'incidenza globale del cancro supererà i 30 milioni di nuovi casi all'anno entro il 2030, intensificando la ricerca di vaccini neoantigenici individualizzati che prendano di mira mutazioni specifiche del paziente [1] International Agency for Research on Cancer, “Global Cancer Statistics 2024,” iarc.who.int . I candidati per le malattie infettive ora mirano a cure funzionali per l'HIV e a regimi terapeutici abbreviati per la tubercolosi, ampliando il mercato dei vaccini terapeutici oltre l'oncologia.
Intensificazione dei finanziamenti governativi per la ricerca e sviluppo dei vaccini
Nel 2024, il progetto NextGen ha stanziato 5 miliardi di dollari per promuovere contromisure di nuova generazione contro il COVID-19 e tecnologie derivate, ma la cancellazione da parte di BARDA, nell'agosto 2025, di contratti per 500 milioni di dollari sull'mRNA indica che i futuri esborsi dipenderanno dal valore clinico multiuso. In Cina, i percorsi accelerati per i vaccini nazionali contro il cancro hanno sbloccato nuovi capitali, mentre i finanziamenti di Horizon Europe continuano a sostenere le piattaforme mRNA e a vettori virali. Queste politiche specifiche per regione espandono collettivamente il mercato dei vaccini terapeutici, sebbene gli sponsor debbano comunque presentare dossier convincenti sul rapporto costo-efficacia per ottenere il rimborso.
Impennata delle pipeline di vaccini oncologici nel settore farmaceutico e biotecnologico
Le pipeline globali sono cresciute del 40% tra il 2023 e il 2025, con il raggiungimento di un plateau nei ricavi degli inibitori dei checkpoint immunitari. Dati di alto profilo come lo studio KEYNOTE-942 di Moderna e Merck, che ha mostrato una riduzione del rischio di recidiva del 44% con mRNA-4157 più pembrolizumab, convalidano una strategia basata sulla combinazione e rafforzano la centralità dei partecipanti al mercato dei vaccini terapeutici nell'assistenza oncologica.
Approvazioni rivoluzionarie di vaccini terapeutici basati sull'mRNA
L'autorizzazione dell'EMA a Kostaive, un prodotto a RNA autoamplificante, nel febbraio 2025, ha segnalato l'apertura europea alle formulazioni di nuova generazione [2] European Medicines Agency, “EMA Authorizes Kostaive,” ema.europa.eu . Tuttavia, il rifiuto da parte della FDA nel 2026 di un candidato vaccino a mRNA contro l'influenza stagionale ricorda agli sponsor che l'autorizzazione all'immissione in commercio dei vaccini terapeutici si basa su un calcolo rischio-beneficio più complesso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclo di sviluppo clinico ad alto rischio e ad alta intensità di capitale | -2.1% | Globale, acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Rigorosi ostacoli normativi multi-giurisdizionali | -1.4% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Carenza di capacità di vettori virali/plasmidi GMP | -1.8% | Collo di bottiglia globale in Nord America ed Europa | A breve termine (≤ 2 anni) |
| I fallimenti dei test IO in fase avanzata smorzano il sentiment degli investitori | -1.3% | Globale con focus sul Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ciclo di sviluppo clinico ad alto rischio e ad alta intensità di capitale
Le spese complessive raggiungono i 200-500 milioni di dollari per candidato, mentre le probabilità di successo si attestano al di sotto del 10%. Gli studi clinici personalizzati sui neoantigeni aggiungono 150,000 dollari per paziente in costi di sequenziamento e GMP personalizzati. Gli innovatori dei mercati emergenti spesso concedono in licenza le attività a partner con disponibilità finanziarie elevate, una dinamica che limita la commercializzazione indipendente e frena la crescita del mercato dei vaccini terapeutici.
Rigorosi ostacoli normativi multi-giurisdizionali
Le divergenze di opinioni tra le agenzie hanno allungato i tempi di lancio. Il rifiuto della FDA del prodotto mRNA antinfluenzale di Moderna contrastava con la posizione più favorevole dell'EMA nei confronti di tecnologie simili, evidenziando costose duplicazioni nei requisiti di evidenza clinica. Le revisioni HTA separate in tutta Europa ritardavano ulteriormente l'adozione.
Analisi del segmento
Per prodotti: l'oncologia domina, la neurologia cresce
I vaccini contro il cancro detenevano una quota di mercato del 42.55% tra i vaccini terapeutici nel 2025, sostenuti da regimi di combinazione che prolungano la sopravvivenza libera da progressione. Si prevede che i vaccini contro le malattie neurologiche registreranno un CAGR del 15.85% fino al 2031, supportato dagli studi clinici in fase intermedia di ACI-24.060 e UB-612, mirati alla patologia di Alzheimer.
I candidati per le malattie autoimmuni e infettive avanzate aggiungono diversificazione, ma rimangono in una fase iniziale dello sviluppo, vincolati dalla necessità di dimostrare tolleranza antigene-specifica senza compromettere l'immunità sistemica. I requisiti normativi variano a seconda dell'indicazione. I programmi oncologici spesso sfruttano endpoint surrogati come la sopravvivenza libera da recidiva, mentre le applicazioni neurologiche devono dimostrare il mantenimento cognitivo pluriennale, un requisito probatorio più elevato che rallenta l'approvazione ma che potrebbe offrire un valore su larga scala una volta raggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: scala allogenica contro precisione autologa
Le formulazioni allogeniche hanno generato il 55.53% del fatturato del 2025 grazie alle economie di produzione e alla rapida distribuzione. I costrutti autologhi sono destinati a crescere a un CAGR del 16.75% fino al 2031, poiché l'intelligenza artificiale accelera la scoperta di neoantigeni, riducendo i cicli di produzione a 30-60 giorni e ampliando l'idoneità clinica.
L'efficacia divide le due modalità. I programmi allogenici raramente superano il 30% di tassi di risposta obiettiva, mentre i vaccini autologhi superano il 40% nel melanoma e nel carcinoma polmonare non a piccole cellule, un divario che giustifica costi di produzione più elevati tra gli enti finanziatori interessati a risultati duraturi.
Per fascia d'età: predominanza adulta, accelerazione geriatrica
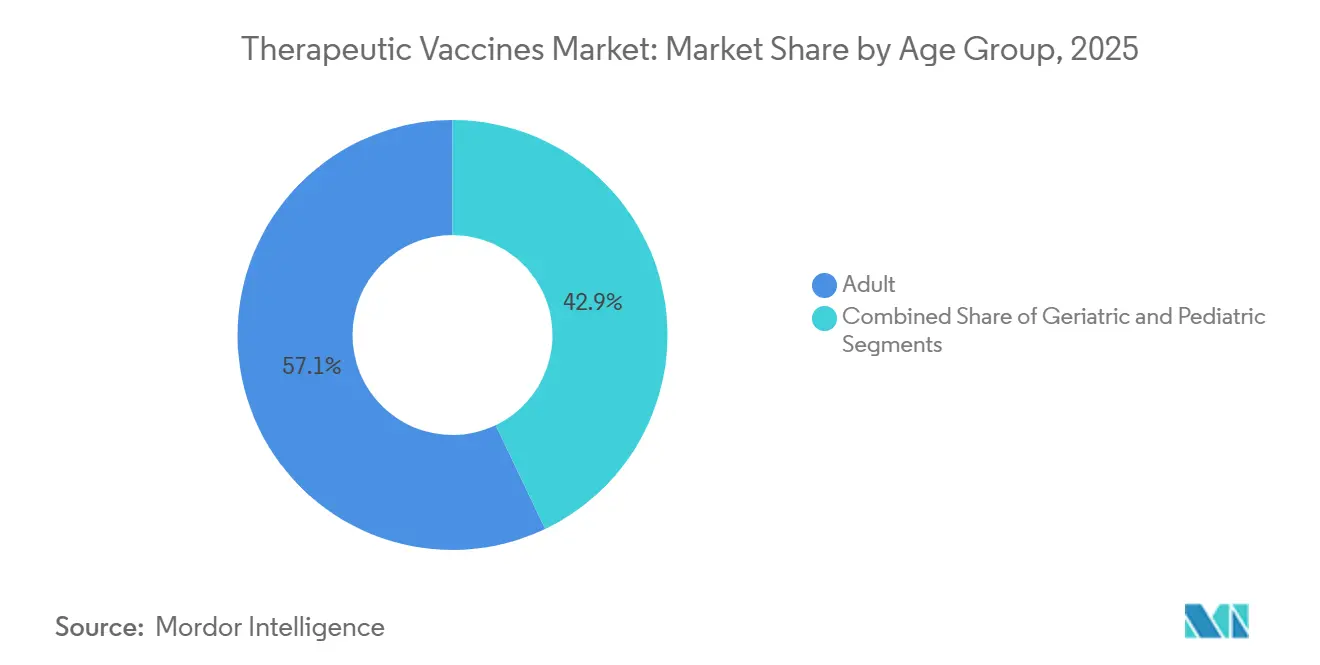
Gli adulti rappresentavano il 57.15% del consumo nel 2025, ma si prevede che le coorti geriatriche cresceranno a un CAGR del 13.82%, grazie ai progressi degli adiuvanti contro l'immunosenescenza. La maggiore domanda di regimi di dosaggio mirati per gli anziani e il monitoraggio della sicurezza stimolano l'innovazione nel mercato dei vaccini terapeutici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: infrastrutture pubbliche, velocità privata
I canali governativi hanno generato il 64.52% dei ricavi del 2025, ma le strutture private stanno crescendo a un CAGR del 13.12%, in un contesto di domanda di regimi oncologici personalizzati da parte di soggetti ad alto reddito. La copertura limitata di Medicare ha spinto alcuni pazienti statunitensi a preferire modelli di pagamento autonomo, un modello rispecchiato dalle soglie di rapporto prezzo-efficacia europee.
Analisi geografica
Mercato dei vaccini terapeutici in Nord America, Europa e Asia-Pacifico
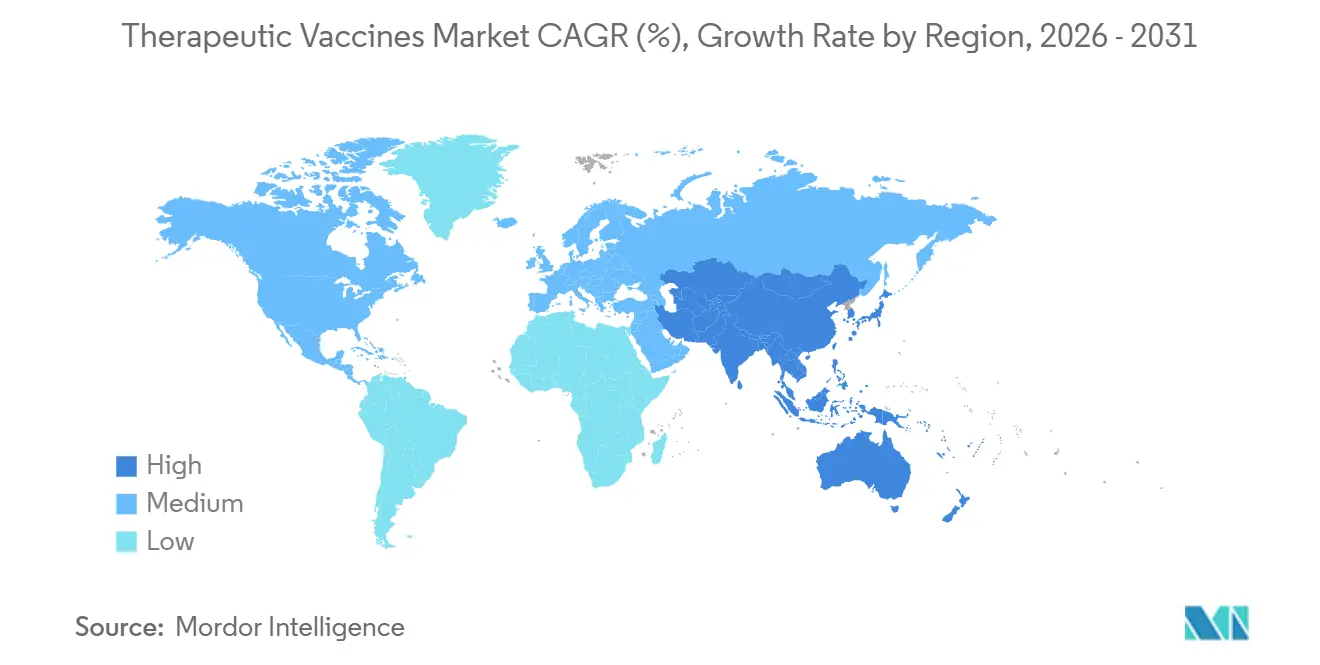
Il Nord America ha guidato il mercato con una quota del 42.55% nel 2025, grazie alle designazioni di procedura accelerata della FDA e al sostegno concentrato delle società di venture capital. L'Europa segue, sfruttando le approvazioni centralizzate dell'EMA, ma deve affrontare i ritardi nella determinazione dei prezzi post-autorizzazione. L'Asia-Pacifico è il mercato dei vaccini terapeutici in più rapida crescita, con un CAGR del 13.72% fino al 2031, grazie alla semplificazione delle approvazioni in Cina e all'attrazione da parte dell'India di studi clinici pivotal a basso costo [3] National Medical Products Administration China, “Therapeutic Vaccine Approvals 2024-2025,” nmpa.gov.cn . I requisiti locali sui dati di sicurezza del Giappone aggiungono 18-24 mesi ai cicli di lancio, ma garantiscono protocolli personalizzati per la sua considerevole popolazione anziana.
Mercato dei vaccini terapeutici in America Latina e Medio Oriente e Africa
L'America Latina, il Medio Oriente e l'Africa continuano complessivamente a contribuire in misura limitata, ma mostrano un interesse crescente poiché i percorsi di affidamento accelerati consentono agli enti regolatori di appoggiarsi alle decisioni della FDA o dell'EMA, mentre gli sponsor nazionali perseguono i trasferimenti di tecnologia.
Panorama normativo
I vaccini terapeutici sono regolamentati principalmente come farmaci biologici, con requisiti che riguardano le evidenze cliniche, i test di potenza e i controlli GMP, che variano a seconda della piattaforma e dell'area geografica. Negli Stati Uniti, le linee guida della FDA per i vaccini terapeutici contro il cancro e i relativi quadri normativi CBER utilizzati per i prodotti di terapia cellulare e genica definiscono le aspettative per approcci individualizzati e basati su vettori, rafforzando la soglia di evidenza più elevata evidenziata dall'azione della FDA del febbraio 2026 nel più ampio settore dei vaccini a mRNA.
In Europa, l'EMA ha aggiornato gli strumenti normativi che riguardano l'iterazione delle piattaforme e la gestione del ciclo di vita. Il quadro rivisto per le variazioni (in vigore da gennaio 2025) supporta modifiche post-autorizzazione strutturate, mentre la bozza di linee guida sugli aspetti qualitativi dei vaccini a mRNA, adottata dal CHMP (marzo 2025), indica aspettative più rigorose ed esplicite in materia di produzione e controllo per le tecnologie a RNA. Rimangono inoltre in vigore i meccanismi di aggiornamento stagionale attraverso le raccomandazioni del gruppo di lavoro dell'EMA, tra cui le raccomandazioni di maggio 2026 sulla composizione del vaccino antinfluenzale stagionale 2026/2027 e le raccomandazioni di aggiornamento di giugno 2026 sulla composizione antigenica dei vaccini COVID-19 autorizzati, che riflettono il modo in cui i processi dell'UE bilanciano la velocità di iterazione con la supervisione continua della qualità.
Panorama competitivo
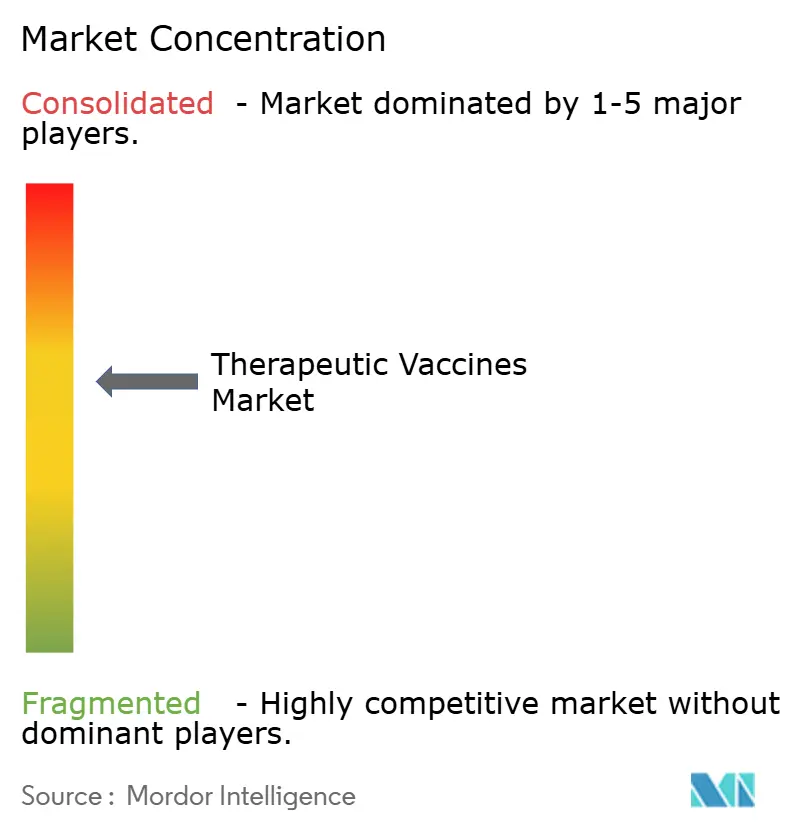
La concorrenza rimane moderata. BioNTech e Moderna sfruttano la scala dell'mRNA dell'era pandemica per dominare le pipeline personalizzate, ma le aziende biotech più piccole colmano le lacune nei costrutti di vettori virali e DNA. Le alleanze tra piattaforme abbondano: BioNTech ha siglato accordi con Regeneron, OncoC4, DualityBio e Genmab per integrare BNT122 in combinazioni di anticorpi. I concorrenti nativi dell'intelligenza artificiale come Gritstone e NEC conquistano quote di mercato riducendo i tempi di progettazione dei neoantigeni da mesi a settimane. La tecnologia, non il volume, ora definisce il vantaggio: i leader nel settore dei farmaci autologhi corrono verso finestre di produzione di 30 giorni, mentre i fornitori di farmaci allogenici ampliano la gamma di epitopi per migliorare i tassi di risposta.
Leader del settore dei vaccini terapeutici
Merck & Co., Inc.
GSK plc
Pfizer Inc.
Sanofi SA
Moderna Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Boehringer Ingelheim ha concesso in licenza i diritti oncologici della piattaforma virale Orf di Prime Vector Technologies per lo sviluppo di vaccini contro il cancro, inclusi potenziali candidati terapeutici "pronti all'uso". L'accordo amplia l'accesso a metodi di somministrazione virale che possono integrare le piattaforme a mRNA e peptidiche e favorisce una più rapida esplorazione degli antigeni tumorali condivisi, oltre alle opzioni personalizzate.
- Aprile 2026: Transgene ha firmato un accordo di licenza con NEC Bio BV per accedere a una piattaforma di predizione di neoantigeni basata sull'intelligenza artificiale, al fine di accelerare lo sviluppo clinico di TG4050, un vaccino terapeutico personalizzato a base di neoantigeni per il tumore della testa e del collo. L'integrazione dell'intelligenza artificiale nella selezione degli antigeni mira a ridurre i tempi di progettazione e a favorire la differenziazione in un mercato in cui i programmi autologhi competono in termini di velocità, riproducibilità e profondità della risposta.
- Settembre 2024: GSK ha interrotto lo sviluppo del suo candidato vaccino terapeutico contro l'herpes, GSK3943104, dopo che non ha raggiunto l'endpoint primario di efficacia in uno studio di fase 2. L'interruzione sottolinea il rischio clinico nelle fasi avanzate dei vaccini terapeutici e può reindirizzare le risorse e le priorità di partnership verso l'oncologia e altre indicazioni con percorsi di trattamento combinato più chiari.
Ambito del rapporto sul mercato globale dei vaccini terapeutici
Secondo l'ambito del rapporto, un vaccino terapeutico viene somministrato dopo l'insorgenza di un'infezione o di una malattia per indurre l'immunità antivirale e modificarne il decorso. I vaccini terapeutici vengono utilizzati per curare le malattie perché, anziché immunizzare per una futura protezione da malattie, interagiscono con il sistema immunitario del paziente per combattere l'infezione.
La segmentazione del mercato dei vaccini terapeutici è suddivisa in base a prodotti, tecnologia, fascia d'età, canale di distribuzione e area geografica. Per prodotto, il mercato include vaccini per malattie autoimmuni, vaccini per disturbi neurologici, vaccini oncologici, vaccini per malattie infettive e prodotti vari. Per tecnologia, è segmentato in vaccini allogenici e vaccini autologhi. Per fascia d'età, il mercato è suddiviso in adulti, bambini e anziani. Per canale di distribuzione, è classificato in settore pubblico e settore privato. Per area geografica, il mercato copre Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Vaccini contro le malattie autoimmuni |
| Vaccini contro le malattie neurologiche |
| Vaccini contro il cancro |
| Vaccini contro le malattie infettive |
| Altri prodotti |
| Vaccini allogenici |
| Vaccini autologhi |
| Adulti |
| Pediatrico |
| geriatrico |
| Pubblico |
| Privata |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotti | Vaccini contro le malattie autoimmuni | |
| Vaccini contro le malattie neurologiche | ||
| Vaccini contro il cancro | ||
| Vaccini contro le malattie infettive | ||
| Altri prodotti | ||
| Per tecnologia | Vaccini allogenici | |
| Vaccini autologhi | ||
| Per gruppo di età | Adulti | |
| Pediatrico | ||
| geriatrico | ||
| Per canale di distribuzione | Pubblico | |
| Privata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto si prevede che diventerà grande il mercato dei vaccini terapeutici entro il 2031?
Si prevede che raggiungerà gli 61.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.52% a partire dal 2026.
Quale categoria di vaccini terapeutici è attualmente in testa alle vendite?
I vaccini contro il cancro hanno dominato la scena con una quota del 42.55% nel 2025 e continueranno a rappresentare il principale motore di fatturato per tutto il periodo di previsione.
Cosa sta determinando la rapida crescita nell'area Asia-Pacifico?
Le semplificazioni delle approvazioni cinesi e i minori costi delle sperimentazioni cliniche in India aiuteranno la regione a registrare un CAGR del 13.72% entro il 2031.
Perché i vaccini autologhi stanno guadagnando terreno nonostante i costi più elevati?
La scoperta di neoantigeni basata sull'intelligenza artificiale ha ridotto i tempi di produzione a 30-60 giorni, mentre i tassi di risposta superano spesso il 40% nei tumori solidi.
In che modo la decisione della FDA del 2026 ha influenzato il sentiment del mercato?
Il rifiuto di un vaccino mRNA contro l'influenza stagionale ha evidenziato aspettative di efficacia più severe, spingendo gli sponsor a perfezionare i pacchetti di prove.
Quale ruolo svolgono i canali di distribuzione privati?
Le cliniche private e i centri oncologici concierge stanno crescendo a un CAGR del 13.12%, poiché i pazienti con un patrimonio netto elevato autofinanziano i loro trattamenti personalizzati.


