

Dimensioni e quota del mercato globale dei cavi per telecomunicazioni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 115.3 miliardo di dollari |
| Dimensione del mercato (2031) | 161.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.96% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
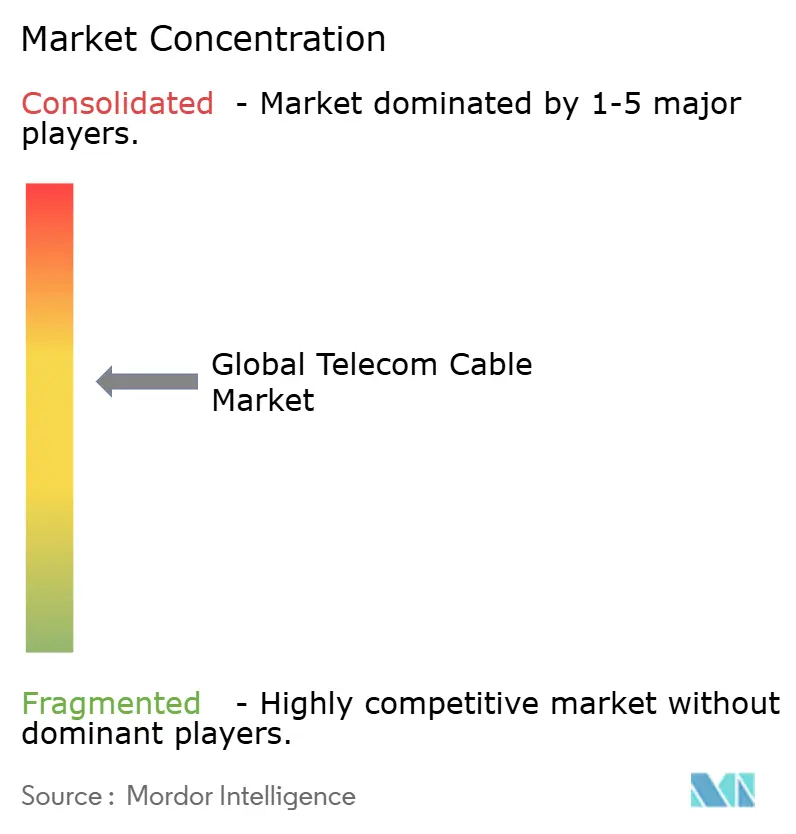
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale dei cavi per telecomunicazioni di Mordor Intelligence
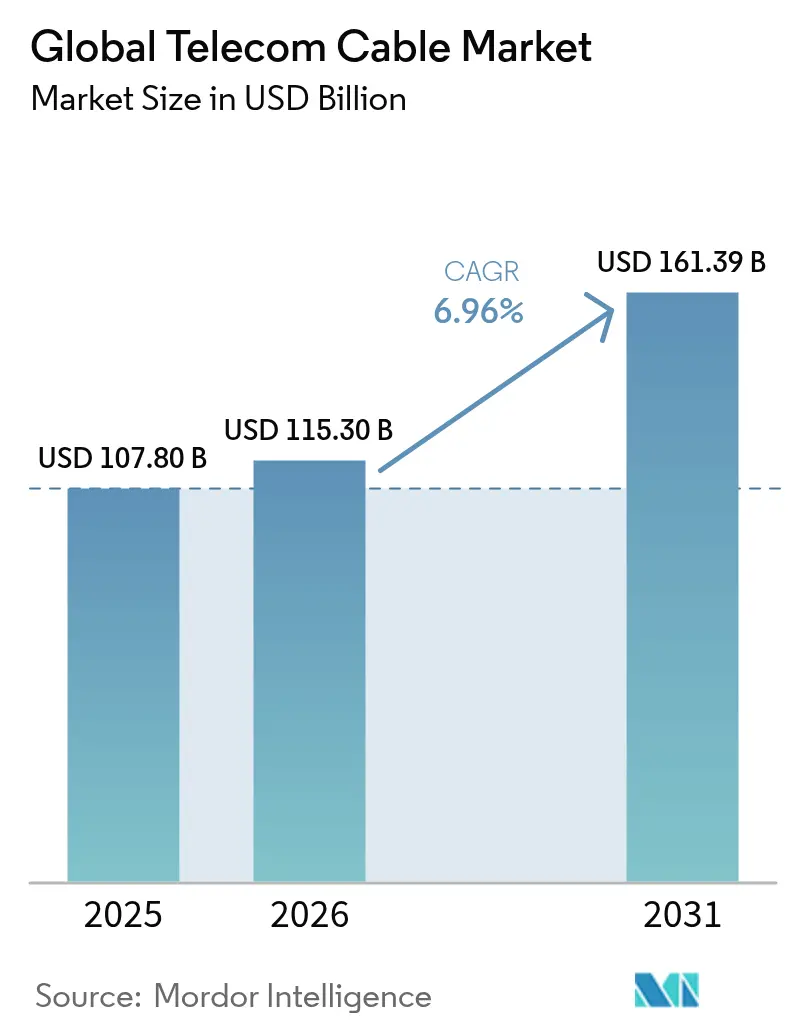
Si stima che il mercato globale dei cavi per telecomunicazioni nel 2026 raggiungerà i 115.3 miliardi di dollari, in crescita rispetto al valore del 2025 di 107.80 miliardi di dollari, mentre le proiezioni per il 2031 indicano 161.39 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 6.96% nel periodo 2026-2031.
Una domanda sana deriva dalla crescita incessante della larghezza di banda legata all'elaborazione dell'intelligenza artificiale, alla densificazione dell'impronta 5G e all'espansione dei data center iperscalabili. Gli operatori stanno eliminando gradualmente il rame tradizionale, accelerando l'implementazione della fibra, nonostante l'aumento dell'intensità di capitale. Le reti sottomarine private commissionate dagli hyperscaler aggiungono un ulteriore pilastro alla crescita, mentre i sussidi alla banda larga nelle aree rurali in Nord America ed Europa iniettano domanda a lungo termine. Allo stesso tempo, l'aumento dei costi per le opere civili sotterranee e la scarsità di manodopera qualificata moderano il ritmo a breve termine, costringendo le aziende a perseguire tecniche di installazione innovative e l'automazione.
Punti chiave del rapporto
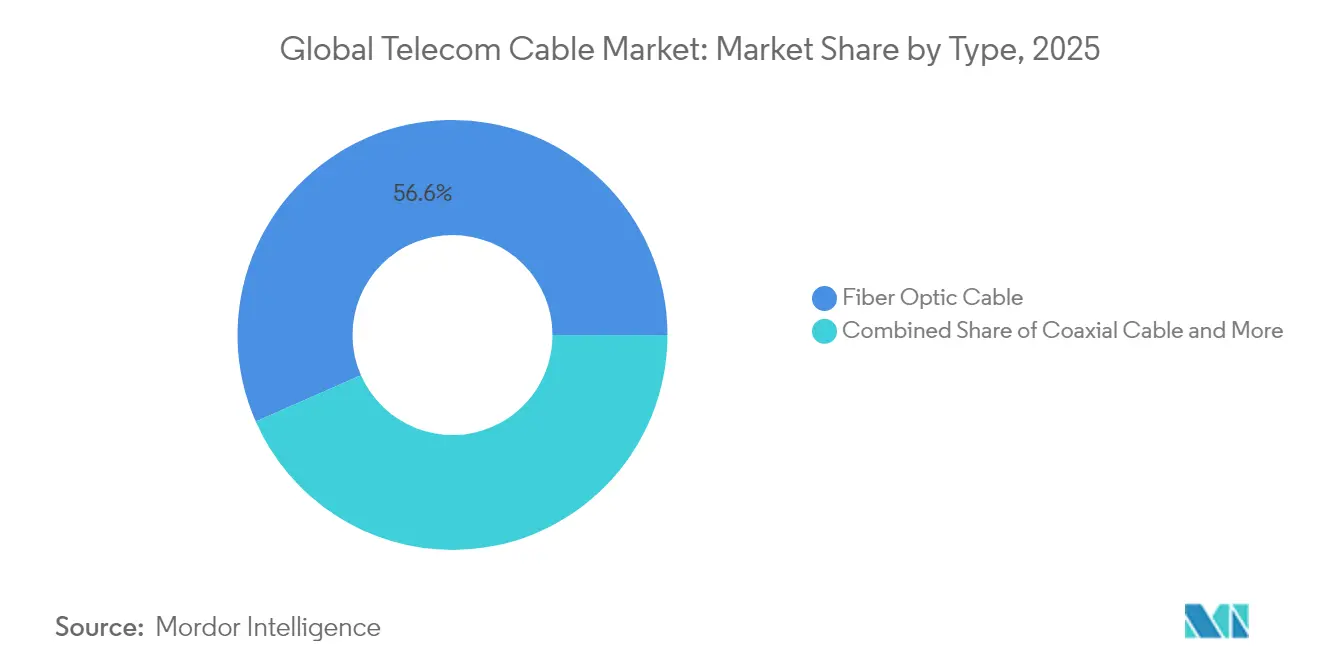
- In base alla tipologia di prodotto, i cavi in fibra ottica hanno dominato con una quota di fatturato del 56.60% nel 2025; i cavi coassiali si sono classificati al secondo posto, ma la fibra sta avanzando a un CAGR dell'2% entro il 8.63.
- Per applicazione, nel 45.55 le reti core e di accesso hanno rappresentato il 2025% del mercato dei cavi per telecomunicazioni; i data center e le infrastrutture cloud distribuite stanno crescendo più rapidamente, con un CAGR del 7.48% fino al 2031.
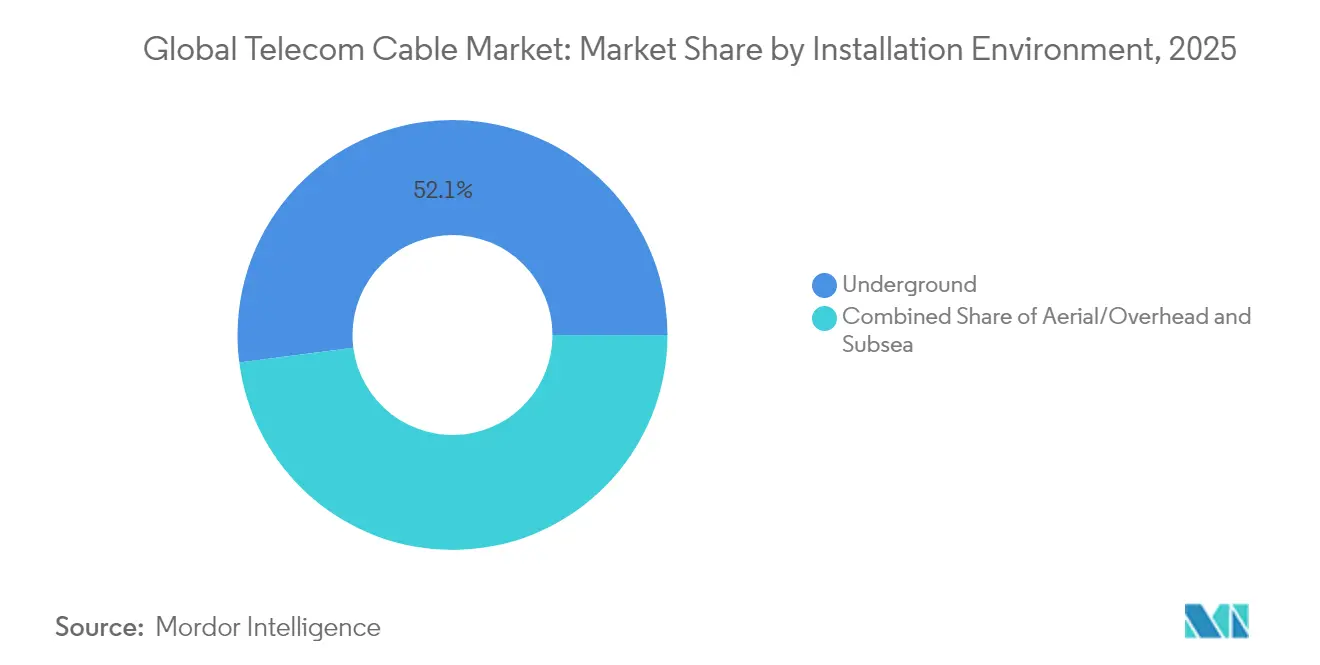
- In base all'ambiente di installazione, nel 52.05 le installazioni sotterranee hanno detenuto il 2025% della quota di mercato dei cavi per telecomunicazioni, mentre i sistemi sottomarini hanno registrato il CAGR più rapido, pari all'7.99%.
- In termini di utenti finali, gli operatori di telecomunicazioni hanno registrato una quota del 58.90% nel 2025; gli hyperscaler e i provider cloud hanno registrato il CAGR più elevato, pari al 7.18%.
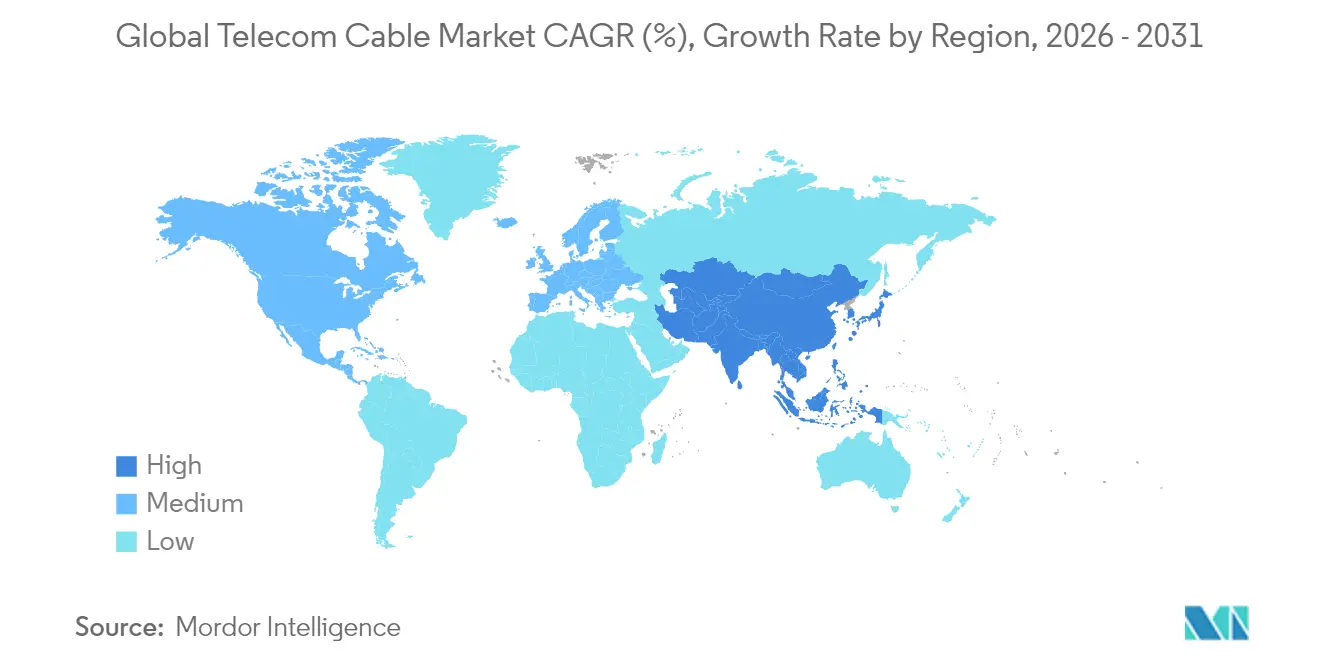
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 47.10% nel 2025 e continuerà a crescere a un CAGR del 7.75%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi per telecomunicazioni
Analisi dell'impatto dei conducenti
| Guidatore | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esigenze di aumento e densificazione del backhaul 5G | + 1.80% | Globale, APAC e Nord America | Medio termine (2-4 anni) |
| Boom della larghezza di banda di interconnessione dei data center su larga scala | + 1.50% | Globale, concentrato in Nord America, Europa, APAC | A lungo termine (≥ 4 anni) |
| Realizzazione di reti a banda larga finanziate dal governo | + 1.20% | Nord America e UE | Medio termine (2-4 anni) |
| Proliferazione dell'IoT e della connettività delle città intelligenti | + 0.80% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esigenze di aumento e densificazione del backhaul 5G
I 4.4 milioni di siti 5G attivi in Cina richiedono ciascuno una densità di fibra molto maggiore rispetto alle torri 4G, e ondate di densificazione comparabili si stanno verificando presso Verizon, NTT Docomo e Reliance Jio. Gli operatori adottano architetture cloud-RAN in cui le unità di banda base sono centralizzate, moltiplicando ulteriormente i fili di fibra per sito. Le fibre multicore dimostrate da NTT a 455 Tbps su 1,017 km sottolineano il percorso tecnologico necessario per soddisfare il traffico mobile [1] NTT Corporation, “Multicore fiber shatters 455 Tbps record,” ntt.com.
Boom della larghezza di banda di interconnessione dei data center su larga scala
I cluster GPU utilizzati per l'addestramento dell'intelligenza artificiale scambiano enormi set di dati che superano di gran lunga i collegamenti a 100 G di ieri. Il progetto Waterworth di Meta e la roadmap dei componenti a 1.6 T di Corning evidenziano come la domanda si stia riversando su geometrie di cavi completamente nuove, inclusi progetti di fibra multicore in grado di supportare 800 G e oltre.
Sviluppo della banda larga finanziato dal governo
Il programma BEAD da 42.45 miliardi di dollari negli Stati Uniti e il Decennio Digitale dell'Unione Europea stabiliscono entrambi obiettivi in termini di gigabit che richiedono la fibra ottica in ogni località. Le normative sull'approvvigionamento interno spingono produttori come Prysmian ad ampliare gli stabilimenti in Tennessee e North Carolina, mentre i programmi di formazione mirano a colmare le lacune nella manodopera.
Proliferazione della connettività IoT e Smart City
I comuni implementano reti edge-density che collegano telecamere, sensori di traffico e contatori. I progetti a Morrow, in Georgia, e a Cambridge, in Inghilterra, mostrano come le reti in fibra ottica delle smart city gestiscano ogni aspetto, dal Wi-Fi pubblico alla telemetria in tempo reale. I campus aziendali replicano il modello, utilizzando topologie Fiber-to-the-Edge per alimentare i sensori di presenza e l'automazione degli edifici.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'installazione sotterranea costa da due a tre volte di più rispetto all'installazione aerea | -1.10% | Globale, acuto nelle aree urbane dense | A breve termine (≤ 2 anni) |
| La carenza di manodopera qualificata sta ritardando i lanci | -0.90% | Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'installazione sotterranea costa da due a tre volte di più rispetto alle alternative aeree
La posa interrata mediana costa ora 18.25 dollari al piede (circa 6.55 cm) contro i 80 dollari delle linee aeree, con la manodopera che rappresenta fino all'20% del costo dello scavo. I terreni rocciosi o la congestione dei servizi pubblici in centro città fanno salire i costi a oltre XNUMX dollari al piede (circa XNUMX cm), costringendo gli operatori a rinviare i progetti o a passare alla micro-trincea laddove le normative lo consentano.
La carenza di manodopera qualificata ritarda l'implementazione della fibra ottica
Decine di migliaia di giuntatori di fibra, tecnici di linea e ingegneri di rete risultano assenti dalle buste paga nonostante le offerte salariali record. I consorzi di formazione in 23 stati degli Stati Uniti, oltre alle accademie AT&T-Corning, si stanno espandendo, ma il numero di diplomati è inferiore alla domanda a breve termine. Il divario gonfia i budget dei progetti e allunga i tempi di consegna, soprattutto per le costruzioni nelle aree rurali nell'ambito del programma BEAD [2] Fiber Broadband Association, “Workforce initiative expands to 23 states,” lightwaveonline.com.
Analisi del segmento
Per tipo: Accelerazione del dominio della fibra ottica
Le soluzioni in fibra ottica hanno conquistato il 56.60% della quota di mercato dei cavi per telecomunicazioni nel 2025 e stanno avanzando a un CAGR dell'8.63% verso il 2031. I fornitori si affidano alla fisica: il vetro può trasportare terabit per chilometri senza ripetitori, un'impresa che il rame non può eguagliare. Progetti ad alta densità come Sirocco Extreme a 864 fibre di Prysmian trasportano 11.5 fibre per millimetro quadrato, consentendo agli operatori di sfruttare la capacità nei condotti esistenti.
Le sezioni coassiali e a doppino intrecciato del mercato dei cavi per telecomunicazioni continuano a servire reti ibride in fibra ottica e reti PoE+ di nicchia, ma la loro rilevanza diminuisce con la migrazione delle aziende verso reti LAN completamente ottiche. I cavi compositi che fondono i conduttori di alimentazione con fili di vetro rappresentano una tecnologia ponte, semplificando gli aggiornamenti dell'automazione degli edifici e preservando al contempo gli endpoint legacy.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i data center guidano l'innovazione
Nel 45.55, le reti core e di accesso rappresentavano il 2025% del mercato dei cavi per telecomunicazioni, a testimonianza di decenni di investimenti da parte degli operatori. Tuttavia, le interconnessioni tra data center e cloud distribuito rappresentano la componente in più rapida crescita, con un CAGR del 7.48% fino al 2031. I cluster di intelligenza artificiale richiedono topologie in cui ogni GPU del server deve raggiungere le altre a velocità di 800G o 1.6T, spingendo le sperimentazioni in fibra multicore e hollow-core di China Telecom e ZTE verso la pre-produzione.
La trasmissione video e la TV via cavo (CATV) continuano a consumare larghezza di banda con la proliferazione di flussi 4K e 8K, ma la crescita è limitata rispetto alle esigenze di scalabilità e di intelligenza artificiale aziendale. Anche le LAN dei campus si stanno orientando verso la fibra ottica grazie alla riduzione delle interferenze elettromagnetiche e alla semplificazione dei percorsi per i sistemi convergenti degli edifici.
Per ambiente di installazione: l'ondata sottomarina riflette gli investimenti nell'intelligenza artificiale
Gli impianti sotterranei hanno mantenuto il 52.05% dei ricavi del 2025, trainati dalle normative urbane e dalla resilienza meteorologica. Tuttavia, le reti sottomarine cresceranno più rapidamente, con un CAGR dell'7.99%, man mano che gli hyperscaler stenderanno sistemi transoceanici privati che bypassano le portanti e adattano i percorsi ai cicli di replicazione basati sull'apprendimento automatico. L'ultimo cavo Pacific di Meta esemplifica questo cambiamento, accoppiando 24 coppie di fibre con amplificatori multiplex a divisione di spazio.
Le costruzioni aeree rimangono vitali per i collegamenti rurali, sensibili ai costi, in particolare lungo la cintura del mais del Nord America e i corridoi semiurbani dell'India, dove sono presenti pali e i diritti di scavo sono scarsi. Nel frattempo, incidenti come il taglio del cavo nel Mar Rosso, che ha interrotto il 90% del traffico tra Europa e Asia, sottolineano il valore strategico e la vulnerabilità dei corridoi sottomarini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: trasformazione dell'iperscalatore
Gli operatori di telecomunicazioni hanno comunque acquistato il 58.90% dei cavi nel 2025, ma gli hyperscaler e i provider cloud hanno registrato il CAGR più rapido, pari al 7.18%. Giganti come Google e Microsoft negoziano sempre più direttamente con i produttori per ottenere numeri di cavi personalizzati e specifiche di attenuazione personalizzate. Le risposte degli operatori includono fusioni e acquisizioni di asset in fibra, come dimostra l'acquisizione di Frontier da parte di Verizon per rafforzare la scalabilità e il potere contrattuale.
Enti governativi e di pubblica utilità mantengono una domanda stabile grazie alla digitalizzazione delle reti e dei servizi comunali. I contratti per la difesa, come il lancio multibase del 5G di Verizon, introducono rigorosi criteri di sicurezza informatica e di robustezza che solo un ristretto gruppo di fornitori può soddisfare.
Analisi geografica
Mercato dei cavi per telecomunicazioni nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva il 47.10% della quota di mercato dei cavi per telecomunicazioni nel 2025 e si prevede che registrerà un CAGR del 7.75% fino al 2031, sostenuta dai 4.5 milioni di macrocelle 5G aggiuntivi previsti dalla Cina per il 2025 e dall'ondata di costruzione di data center in India. La giapponese NTT continua a essere pioniera nella fibra multicore, assicurandosi guadagni di capacità nazionale ed esportando brevetti agli alleati. I distretti produttivi regionali di Shenzhen, Guangzhou e Hsinchu consolidano ulteriormente i vantaggi di scala dell'area APAC.
Mercato dei cavi per telecomunicazioni del Nord America
Il Nord America si classifica al secondo posto, trainato dai sussidi BEAD e dagli investimenti in hyperscaler. Gli operatori puntano a 30 milioni di nuovi passaggi in fibra entro il 2025, mentre il finanziamento con private equity delle tratte di medio miglio nel Midwest sostiene la domanda di servizi a lungo raggio. Sistemi transfrontalieri come la rete Tikva di C3ntro rafforzano l'integrazione tra Stati Uniti e Messico, supportando applicazioni fintech e di contenuti sensibili alla latenza.
Mercato europeo dei cavi per telecomunicazioni
L'Europa mostra progressi discontinui: Francia e Spagna superano il 60% di diffusione della fibra ottica (FTTH), mentre la Germania si attesta al di sotto del 30%, con una spesa aggiuntiva di 44.3 miliardi di euro. I dazi antidumping sulle importazioni di cavi dall'India aumentano i costi, ma tutelano le aziende locali. Le ridistribuzioni del traffico di canale tra il Baltico e il Mediterraneo evidenziano la sensibilità geopolitica, generando punti di atterraggio ridondanti in Portogallo e Grecia.
Panorama normativo
La regolamentazione dei cavi di telecomunicazione si concentra sempre più su sicurezza, resilienza e standardizzazione tecnica, in particolare per i sistemi sottomarini che supportano il traffico globale. Negli Stati Uniti, la Federal Communications Commission (FCC) ha ampliato il proprio quadro normativo per le licenze dei cavi sottomarini nel giugno 2026, includendo i proprietari e gli operatori di Submarine Line Terminal Equipment (SLTE), e ha adottato standard di sicurezza nazionale volti a semplificare l'elaborazione delle domande ammissibili, pur mantenendo un maggiore controllo sulle richieste a rischio più elevato.
Sul fronte degli standard, le approvazioni dell'ITU-T del novembre 2025 (incluse le raccomandazioni sulle caratteristiche di monitoraggio e sui metodi di prova per i sistemi di cavi sottomarini in fibra ottica) rafforzano l'impegno dei fornitori di cavi, ripetitori e relative apparecchiature di monitoraggio o telemetria a conformarsi alle normative. A livello internazionale, la Convenzione delle Nazioni Unite sul diritto del mare (UNCLOS) continua a definire il quadro giuridico per i diritti di protezione e riparazione dei cavi, mentre iniziative multilaterali come l'International Advisory Body on Submarine Cable Resilience (pubblicazione del 2026 a seguito del Vertice di Porto) indicano la necessità di pratiche di resilienza più coordinate, che si intersecano con le aspettative in materia di autorizzazioni, preparazione alla riparazione e rendicontazione da parte degli operatori.
Analisi della catena del valore
La catena del valore dei cavi per telecomunicazioni inizia con materiali e componenti a monte, tra cui preforme di silice e fibre ottiche trafilate, polimeri e guaine, filati aramidici e conduttori metallici per progetti ibridi. Prosegue poi con la progettazione e la produzione di cavi, come i microcondotti o i cavi a nastro terrestri ad alto numero di fibre e i cavi sottomarini con ripetitori, prima di passare alla distribuzione e all'esecuzione del progetto, che comprende ingegneria, autorizzazioni, opere civili, installazione, collaudo e manutenzione.
Le grandi aziende consolidate con integrazione verticale e comprovata esperienza riducono i tempi di consegna e il rischio di approvvigionamento per gli hyperscaler e gli operatori. L'economia a valle spesso si orienta verso le opere civili per gli impianti sotterranei e i servizi marittimi per le rotte sottomarine, e i recenti annunci relativi al settore sottomarino evidenziano dove si concentrano i colli di bottiglia, tra cui la dipendenza da un ristretto numero di navi specializzate per la posa di cavi e capacità di riparazione in acque profonde, con una disponibilità della flotta descritta come limitata e prenotazioni che si estendono oltre il 2027. Anche la prontezza delle stazioni di approdo, le indagini ambientali e le approvazioni delle rotte possono ritardare i programmi, oltre agli slot di fabbrica. Nell'approvvigionamento terrestre, i requisiti di approvvigionamento nazionale negli Stati Uniti (vetro conforme a BABA) e la volatilità delle materie prime hanno contribuito a picchi di costo e tensioni contrattuali su grandi programmi di implementazione come BharatNet, spingendo gli acquirenti verso una qualificazione più rigorosa dei fornitori, accordi a più lungo termine e architetture di cavi ad alta densità più standardizzate per sfruttare al meglio la capacità dei condotti.
Panorama competitivo
Il mercato dei cavi per telecomunicazioni è caratterizzato da un moderato consolidamento. I primi cinque gruppi, Prysmian, Corning, CommScope, Fujikura e Nexans, vantano una presenza significativa sul mercato. La loro integrazione verticale, dalla fase di estrazione delle preforme ottiche al cavo finito, garantisce un vantaggio in termini di costi e tempi di consegna rapidi. Il contratto Amprion da 5 miliardi di euro di Prysmian per la rete offshore e il sistema di pianificazione della domanda basato sull'intelligenza artificiale di Corning dimostrano posizioni di leadership.
I concorrenti asiatici come Hengtong e ZTT competono aggressivamente sul prezzo e sull'innovazione a ciclo rapido, esercitando pressione sui margini di profitto nella fibra monomodale di base. Gli acquirenti occidentali in progetti sensibili alla sicurezza privilegiano tuttavia operatori storici consolidati con una lunga esperienza di conformità. Le domande di brevetto per progetti multicore, a nastro arrotolabile e resistenti alla piegatura hanno raggiunto livelli record nel 2025, a dimostrazione di una continua differenziazione.
Le mosse strategiche includono la localizzazione degli stabilimenti, il nuovo hub in fibra di Belden a Tucson, di 300,000 metri quadrati, e l'automazione, con Prysmian che implementa impilatori robotizzati a nastro. Le alleanze tra produttori di cavi e aziende del cloud si rafforzano; la partnership di STL con Lumos accelera le approvazioni conformi allo standard BEAD nella regione medio-atlantica degli Stati Uniti.
Leader globali del settore dei cavi per telecomunicazioni
Sumitomo Electric Industries, Ltd.
Gruppo Prysmian
Fujikura Ltd.
Furukawa Electric Co.
Leone AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Prysmian Group ha firmato un accordo a lungo termine con Molex (Koch Inc.) del valore massimo di 5.5 miliardi di euro, comprensivo di un pagamento anticipato, per la fornitura di cavi ottici destinati alle implementazioni nei data center per una durata di 10 anni. L'accordo formalizza la domanda pluriennale legata ai cicli di costruzione hyperscale e supporta una pianificazione a maggiore utilizzo della produzione di fibre e cavi avanzati, orientata alle specifiche dei data center e dei DCI.
- Maggio 2026: Fujikura Ltd. ha annunciato l'intenzione di investire fino a 260 miliardi di yen per espandere la capacità produttiva statunitense di cavi in fibra ottica, al fine di soddisfare la crescente domanda dei data center. L'investimento mira a garantire un approvvigionamento localizzato per i grandi acquirenti e contribuisce ad affrontare le pressioni sugli acquisti, laddove i tempi di consegna e la presenza produttiva nazionale influenzano le decisioni di aggiudicazione.
- Dicembre 2024: Prysmian ha presentato EcoSpan FlexRibbon, cavi a banda larga per aree rurali progettati per lunghe distanze aeree, a supporto di implementazioni più rapide ed economiche in ambienti con linee aeree. Il lancio ha allineato la progettazione del prodotto alle esigenze economiche delle costruzioni in aree rurali, dove i percorsi aerei e la produttività della manodopera rappresentano vincoli fondamentali per i programmi di espansione dell'ultimo miglio.
Ambito e metodologia
I cavi per telecomunicazioni consentono la comunicazione bidirezionale su lunghe distanze trasferendo informazioni da un punto all'altro. Tuttavia, i cavi utilizzati nel settore delle telecomunicazioni servono anche a trasmettere onde elettromagnetiche e sono quindi chiamati guide d'onda elettromagnetiche. Inoltre, le applicazioni del mercato dei cavi per telecomunicazioni studiate sono ampie e comprendono telefonia e videoconferenza, fax, televisione broadcast e interattiva, messaggistica istantanea, e-mail, collaborazione distribuita, una serie di comunicazioni basate sul Web e su Internet e trasmissione dati. Lo studio fornisce anche l'impatto del COVID-19 sul mercato e le tendenze dei principali operatori globali.
| Cavo in fibra ottica |
| cavo coassiale |
| Cavo Twisted Pair |
| Fibra ibrida-coassiale (HFC) |
| Reti di telecomunicazione centrali e di accesso |
| Data Center e DCI |
| CATV e trasmissione |
| LAN aziendale/campus |
| Altri (Difesa, Petrolio e Gas, Energia) |
| Metropolitana |
| Aerea/dall'alto |
| Subsea |
| Operatori di telecomunicazioni |
| Hyperscaler e fornitori di cloud |
| PMI |
| Governo e servizi pubblici |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo | Cavo in fibra ottica | ||
| cavo coassiale | |||
| Cavo Twisted Pair | |||
| Fibra ibrida-coassiale (HFC) | |||
| Per Applicazione | Reti di telecomunicazione centrali e di accesso | ||
| Data Center e DCI | |||
| CATV e trasmissione | |||
| LAN aziendale/campus | |||
| Altri (Difesa, Petrolio e Gas, Energia) | |||
| Per ambiente di installazione | Metropolitana | ||
| Aerea/dall'alto | |||
| Subsea | |||
| Per settore degli utenti finali | Operatori di telecomunicazioni | ||
| Hyperscaler e fornitori di cloud | |||
| PMI | |||
| Governo e servizi pubblici | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei cavi per telecomunicazioni?
Il mercato dei cavi per telecomunicazioni è valutato a 115.3 miliardi di dollari nel 2026 e si prevede che raggiungerà i 161.39 miliardi di dollari entro il 2031, con un CAGR del 6.96%.
Quale tipologia di cavo sta crescendo più velocemente?
I cavi in fibra ottica guidano la crescita con un CAGR dell'8.63%, rappresentando il 56.60% del fatturato del 2025.
Quanto rappresentano oggi sul mercato gli hyperscaler?
Gli hyperscaler e i provider cloud rappresentano il gruppo di utenti finali in più rapida crescita, con un CAGR del 7.18%, pur rimanendo indietro rispetto alla quota del 58.90% degli operatori di telecomunicazioni.
Perché l'installazione di cavi sottomarini sta accelerando?
I sistemi sottomarini privati costruiti dagli hyperscaler supportano cluster di intelligenza artificiale globali, determinando un CAGR del 7.99% per le installazioni sottomarine.
Quale regione domina la domanda globale?
L'area Asia-Pacifico rappresenterà il 47.10% del fatturato del mercato nel 2025 e si prevede che crescerà a un CAGR del 7.75% fino al 2031.
Qual è la sfida principale in termini di costi nell'implementazione della fibra ottica?
Le spese medie per le costruzioni sotterranee ammontano a 18.25 dollari al piede, circa il triplo dei costi aerei, rendendo le opere civili la componente di spesa più consistente.


