

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
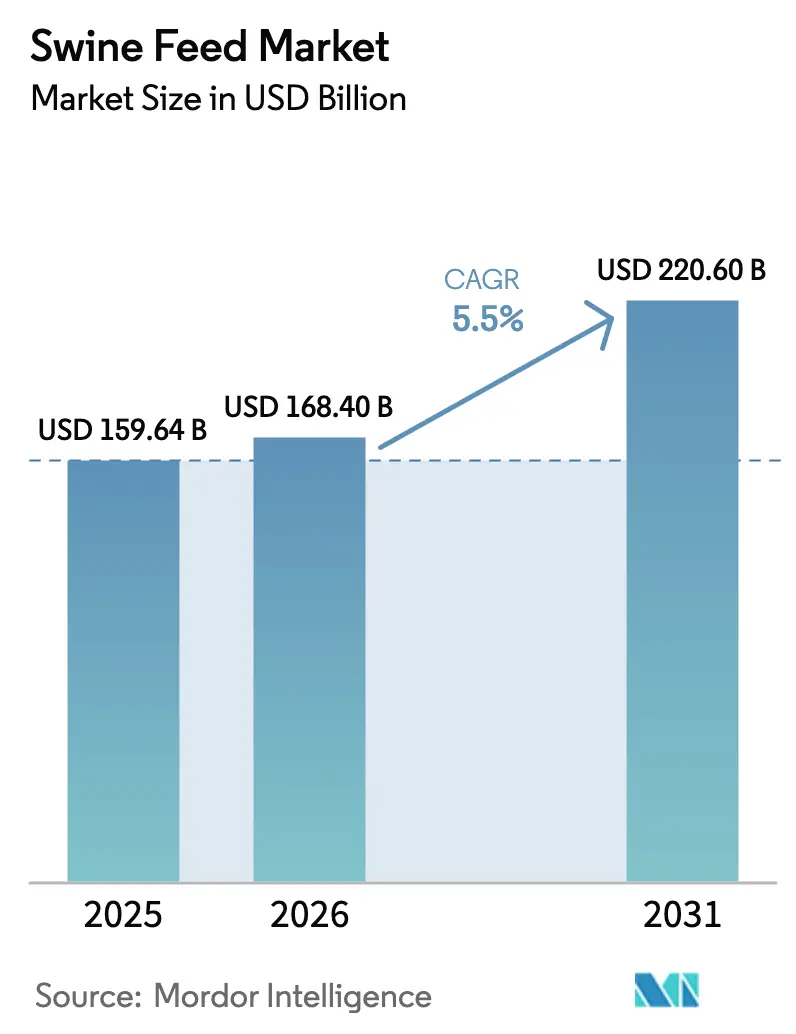
| Dimensione del mercato (2026) | 168.40 miliardo di dollari |
| Dimensione del mercato (2031) | 220.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.50% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
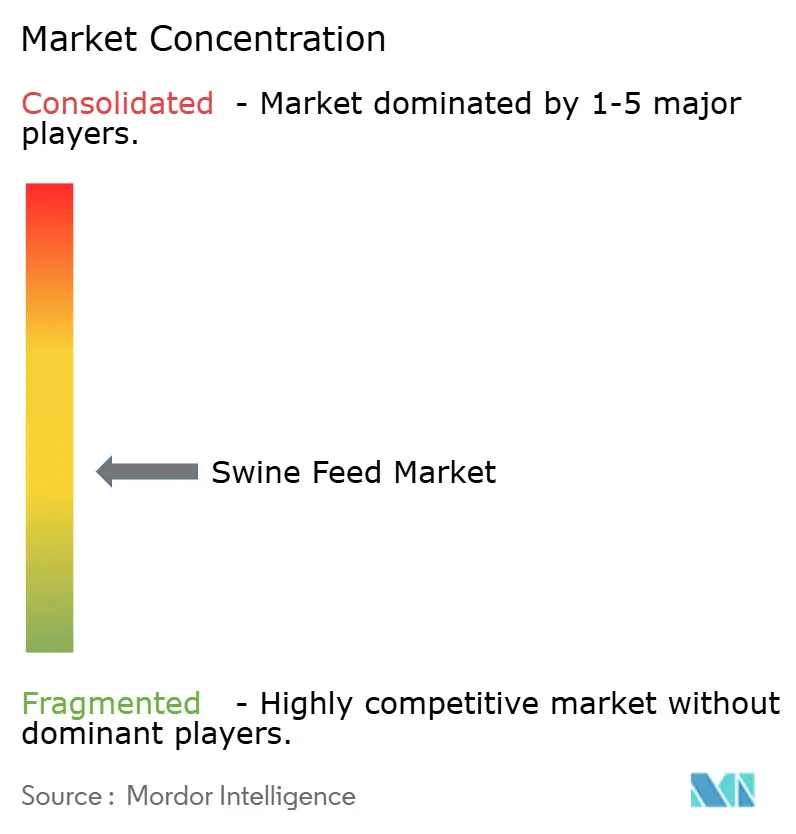
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mangimi per suini di Mordor Intelligence
Si prevede che il mercato dei mangimi per suini passerà da 159.64 miliardi di dollari nel 2025 e 168.40 miliardi di dollari nel 2026 a 220.60 miliardi di dollari entro il 2031, registrando un CAGR del 5.50% tra il 2026 e il 2031. L'aumento degli obiettivi di efficienza di conversione alimentare guida ora la redditività più della semplice espansione del tonnellaggio, mentre i divieti sugli antibiotici promotori della crescita incoraggiano l'uso di miscele enzimatiche-probiotiche che mantengono i livelli di aumento di peso senza attriti normativi. Le norme di contenimento della peste suina africana (PSA) incorporano i costi di biosicurezza nell'approvvigionamento degli ingredienti e nell'igiene degli stabilimenti, aumentando la pressione sul capitale circolante e aprendo nicchie premium per gli stabilimenti che certificano formule prive di agenti patogeni. L'alimentazione di precisione, gli obblighi di controllo delle micotossine e l'etichettatura del carbonio da parte dei confezionatori stimolano gli investimenti tecnologici, stimolando la domanda di mangimi con additivi speciali e software di formulazione in tempo reale. Il mercato dei mangimi per suini trae vantaggio dalla ricostruzione del patrimonio zootecnico cinese dopo la PSA, dal vantaggio in termini di costi della farina di soia in Brasile e dall'industrializzazione agricola del Sud-est asiatico, ma deve anche affrontare il rischio di margine derivante dalla volatilità del rapporto mais-soia e dalla scarsa fornitura di vitamina A ed E.
Punti chiave del rapporto
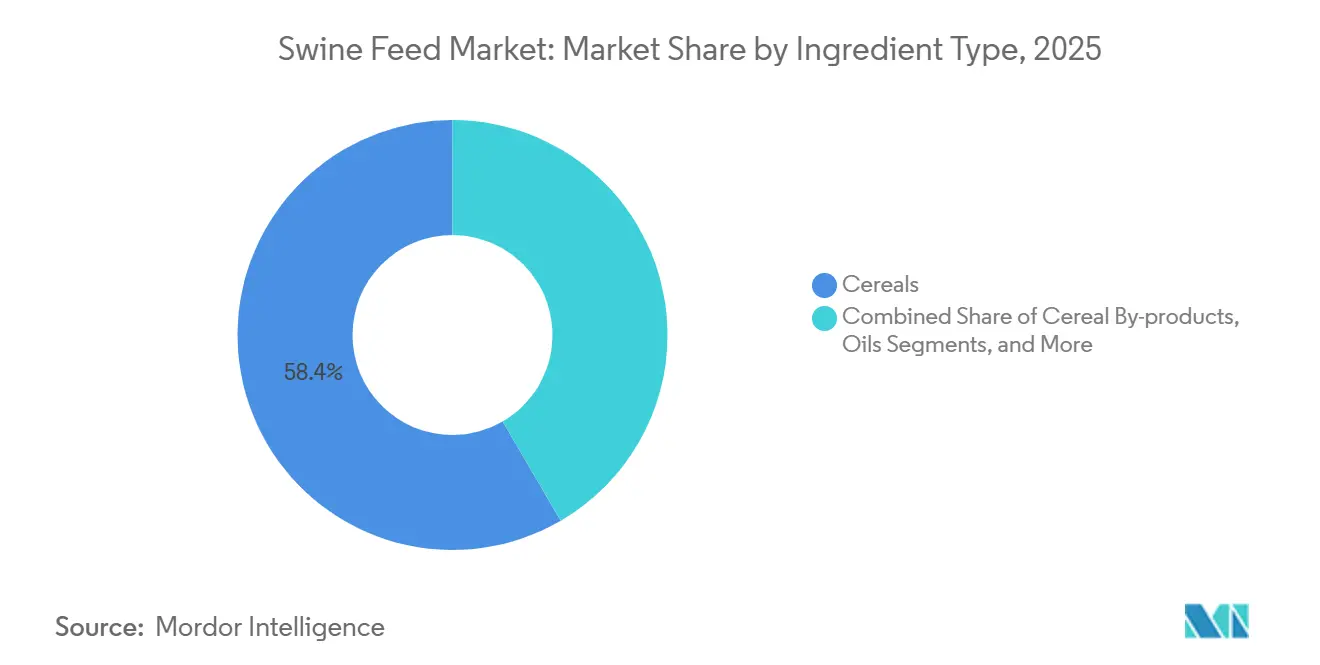
- Per tipologia di ingrediente, nel 2025 i cereali hanno conquistato il 58.4% della quota di mercato dei mangimi per suini, mentre si prevede che gli integratori cresceranno a un CAGR del 6.5% fino al 2031.
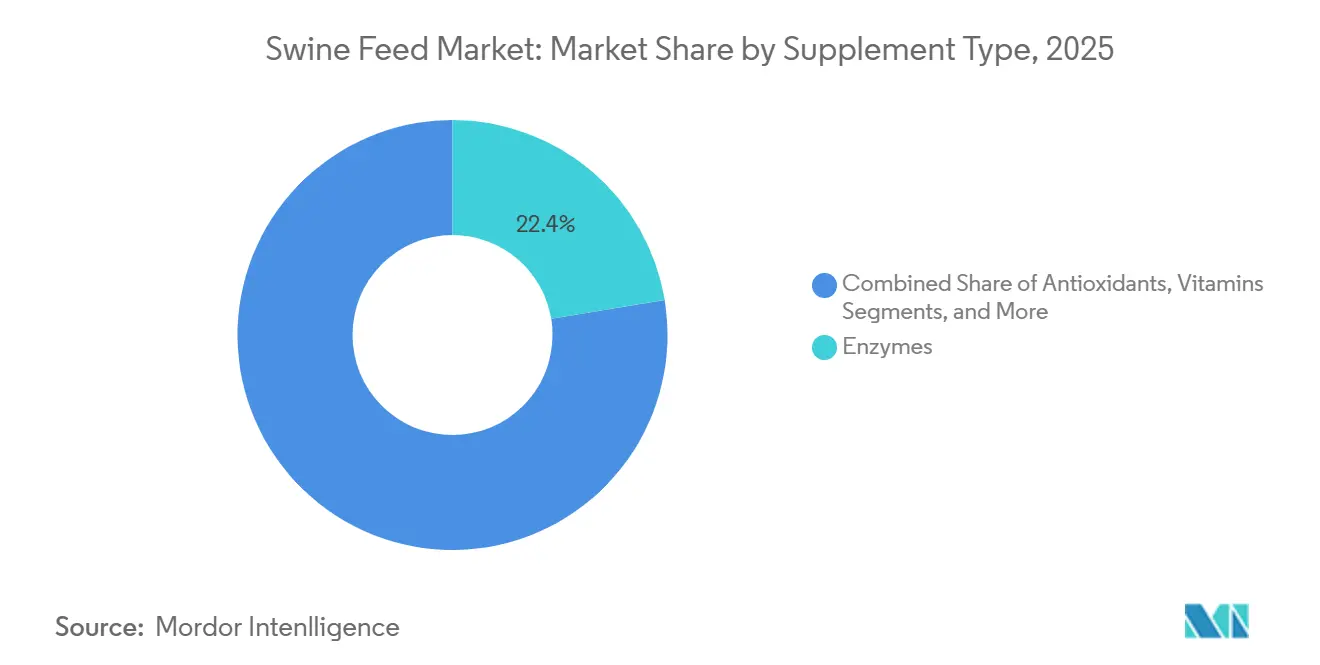
- Per tipologia di integratore, gli enzimi hanno guidato il mercato dei mangimi per suini, rappresentando una quota di valore del 22.4% nel 2025 e si prevede che registreranno la crescita più rapida, con un CAGR dell'8.9%, fino al 2031.
- Per fase di vita, nel 2025 i mangimi da ingrasso rappresentavano il 38.0% del mercato dei mangimi per suini, mentre i mangimi da avviamento cresceranno a un CAGR del 7.2% fino al 2031.
- In termini geografici, la regione Asia-Pacifico deteneva una quota del 46.3% nel 2025, mentre si prevede che l'Africa crescerà al ritmo più rapido, con un CAGR del 6.9% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mangimi per suini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Guadagni in termini di efficienza dei costi degli enzimi alimentari | + 0.8% | Asia-Pacifico, Nord America, Sud America | Medio termine (2–4 anni) |
| Mandati di gestione del rischio di micotossine | + 0.6% | Globale, più forte in Asia-Pacifico e Sud America | A breve termine (≤2 anni) |
| Adozione del sensore di alimentazione di precisione | + 0.5% | Nord America ed Europa guidano | A lungo termine (≥4 anni) |
| Politiche di riduzione degli antibiotici | + 0.9% | Europa e Nord America, espansione dell'Asia-Pacifico | A breve termine (≤2 anni) |
| Investimenti in biosicurezza correlati alla PSA | + 0.7% | Asia-Pacifico dominante | Medio termine (2–4 anni) |
| Etichettatura dell'impronta di carbonio da parte degli imballatori | + 0.4% | Europa e Nord America, Asia-Pacifico emergente | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Guadagni in termini di efficienza dei costi degli enzimi alimentari
I cocktail multienzimatici offrono un miglioramento della conversione alimentare del 4-6%, equivalente a un margine extra di 8-12 dollari per suino finito quando il mais supera i 6 dollari per bushel. Le province cinesi hanno imposto soglie di fosforo digeribile nel 2025, richiedendo di fatto la fitasi in ogni formula registrata e accelerando l'adozione oltre i livelli di penetrazione del 35% nella regione Asia-Pacifico. I formati stabili in liquidi che resistono alla pellettizzazione a 85 °C ora dominano i lanci, eliminando una precedente barriera tecnica. I mangimifici europei segnalano che il ROI degli enzimi supera quello degli amminoacidi sintetici nelle diete degli allevatori, spostando la loro attenzione verso miscele personalizzate che si adattano a specifiche matrici di cereali. I fornitori di enzimi sfruttano varianti termostabili protette da brevetto, migliorando l'isolamento competitivo e spingendo i margini verso livelli lordi del 25% rispetto all'8-10% degli integratori di base. La cascata tecnologica arriva in Sud America, dove gli integratori cercano di ammortizzare i costi contro le oscillazioni dei prezzi dei raccolti, sostenendo una domanda stabile nel medio termine. L'accettazione normativa rimane favorevole perché gli enzimi riducono l'escrezione totale di fosforo, supportando gli obiettivi di conformità ambientale.
Mandati di gestione del rischio di micotossine
Nel 2025 le perdite di aflatossine e deossinivalenolo hanno raggiunto i 6-18 miliardi di dollari a livello globale, spingendo le autorità di regolamentazione a inasprire le soglie [1] Fonte: Commissione europea, “Regolamento (UE) 2025/123 sui livelli massimi di aflatossine nei mangimi per animali”, ec.europa.eu . L'Unione europea ha ridotto i limiti di aflatossina B1 nei mangimi completi a 15 µg/kg, mentre la Cina impone controlli casuali di micotossine alle frontiere provinciali, creando interruzioni operative per gli importatori che un tempo si affidavano esclusivamente allo sdoganamento portuale. I volumi di leganti di tossine, che comprendono estratti di parete cellulare di lievito e argille alluminosilicatiche, sono aumentati del 12% su base annua, superando la crescita complessiva degli additivi. La capacità del laboratorio ISO 17025 rimane un limite; un tempo di risposta di sette-dieci giorni durante i picchi di raccolta costringe i mulini a scegliere tra accettare premi di prezzo sul grano certificato e incorrere nel rischio di rifiuto. Gli impianti che raggiungono la certificazione di basso contenuto di micotossine ottengono un sovrapprezzo del 3-5% per i mangimi destinati all'esportazione. I fornitori di attrezzature commercializzano kit per test rapidi da effettuare in loco, ma i loro elevati tassi di falsi negativi mantengono alta la domanda di test di laboratorio completi. I sussidi governativi per la tecnologia dei test rapidi in Vietnam e nelle Filippine potrebbero ridurre i tempi di rilevamento e ampliare l'adozione tra i piccoli allevatori in tutta la regione Asia-Pacifico.
Adozione del sensore di alimentazione di precisione
Silos abilitati all'IoT, contenitori con tag RFID e algoritmi cloud riducono gli sprechi di mangime del 2-4% e la manodopera del 15-20%, ma i costi iniziali di 50,000-150,000 dollari per sito scoraggiano gli allevamenti con meno di 1,000 capi che dominano l'Asia-Pacifico. Il ritorno sull'investimento è stato ridotto a 18 mesi durante il rally del mais del secondo trimestre del 2024, innescando l'adozione di progetti pilota tra gli integratori statunitensi. I modelli di leasing e i contratti di "data-as-a-service" ora riducono gli ostacoli di capitale, ma la scarsa connettività rurale nella Cina interna e in Vietnam limita la scala. I dati aggregati sui consumi consentono agli allevamenti di passare da specifiche nutrizionali statiche a formule dinamiche al minimo costo, con un conseguente ulteriore aumento dell'1-2% nella conversione dei mangimi e un aumento di 50 punti base nei margini di profitto. I fornitori di sensori collaborano con le aziende genetiche per armonizzare le curve di alimentazione con i modelli di crescita specifici del genotipo, aggiungendo valore ai programmi di carne suina premium. Nel lungo termine, i sensori ottici basati su LIDAR potrebbero potenzialmente sostituire completamente le bilance, migliorando la precisione e riducendo i costi di manutenzione.
Politiche di riduzione degli antibiotici
I divieti pienamente applicati nell'Unione Europea e le normative statali statunitensi graduali hanno eliminato 8,000-10,000 tonnellate di antimicrobici nei mangimi all'anno entro il 2025. Si prevede che sostituti come acidi organici, probiotici e batteriofagi registreranno una crescita durante il periodo di previsione. Tuttavia, aumentano il costo complessivo del mangime per suino di 3-5 dollari. I produttori orientati all'esportazione in Brasile e Danimarca accettano il premio per accedere alle etichette "antibiotic free", che generano prezzi al dettaglio più alti del 20% in Giappone e Corea del Sud. L'ambiguità normativa persiste in Cina, dove gli ionofori rimangono legali, creando un divario di prezzo a sfavore delle importazioni. Le linee guida dell'Autorità europea per la sicurezza alimentare del 2025 sugli "usi essenziali" hanno offuscato la distinzione tra definizioni profilattiche e terapeutiche, complicando il commercio transfrontaliero di mangimi. Nonostante i premi di costo, gli integratori vedono un dividendo di marketing: le catene di ristoranti ora richiedono carne di maiale priva di antibiotici per i menu di punta, bloccando la domanda di mangimi conformi. I fornitori di probiotici in Thailandia e Canada stanno aumentando la capacità produttiva per coprire i rischi geopolitici e gestire le rigide catene di approvvigionamento delle vitamine cinesi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili del mais e della soia | -1.2% | Globale, acuto nelle regioni Asia-Pacifico, Medio Oriente e Africa dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Catene di approvvigionamento strette di vitamina A ed E | -0.6% | Esposizione globale più elevata nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Ritardi normativi sui nuovi additivi | -0.4% | Europa primaria, secondaria Nord America | A lungo termine (≥ 4 anni) |
| La resistenza dei consumatori al grano geneticamente modificato | -0.3% | Europa e mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili del mais e della soia
La farina di mais e di soia rappresenta il 65-75% del costo totale di formulazione, lasciando i margini dei produttori di soia in ostaggio degli shock dei raccolti. La siccità sudamericana del 2024 ha ridotto le esportazioni di soia brasiliana di 18 milioni di tonnellate, spingendo i prezzi a 16.80 dollari al bushel, il livello più alto dal 2012, e comprimendo i margini lordi dall'8-10% al 4-6%. Solo gli integratori con rami di origine coperti tramite margini di frantumazione, i produttori regionali privi di accesso ai futures hanno assorbito i picchi dei prezzi spot o perso clienti. La volatilità climatica aumenta la varianza della resa del mais negli Stati Uniti dal 6% nel 2000-2010 al 9% nel 2015-2025, erodendo l'affidabilità della curva forward. I produttori asiatici più piccoli spesso acquistano alla giornata, subendo perdite immediate quando i prezzi aumentano. Le proteine alternative, come la farina di insetti, offrono una copertura parziale, ma rimangono dal 30 al 50% più costose della farina di soia. I governi di Messico e Indonesia hanno ripreso i colloqui sui sussidi per i cereali foraggeri nel 2025, evidenziando le dimensioni politiche delle oscillazioni dei prezzi delle materie prime. Finché non emergeranno sostituti scalabili, il rischio legato alle materie prime rimarrà il principale freno al CAGR del mercato dei mangimi per suini.
Catene di approvvigionamento strette di vitamina A ed E
La produzione di vitamina A ed E è concentrata in tre complessi cinesi che forniscono oltre il 70% del volume globale. Un blocco ambientale nel 2024 nello Zhejiang ha ridotto la capacità produttiva del 30% per cinque mesi, facendo salire i prezzi della vitamina A da 18 a 72 dollari al kg. I produttori di premiscele hanno razionato le forniture dagli impianti, riducendo l'inclusione ai limiti nutrizionali minimi, rischiando un lieve calo delle prestazioni. Gli impianti europei hanno iniziato a rifornirsi anche dagli stabilimenti scozzesi di DSM, nonostante i costi aggiuntivi del 15-20%, per proteggersi dal rischio proveniente dalla Cina. La maggior parte degli impianti di mangimificio ha aumentato i giorni di scorte di sicurezza da 30 a 90, immobilizzando il capitale circolante. La complessità degli intermedi chimici e le rigide procedure di approvazione scoraggiano i nuovi operatori, pertanto si prevede che la concentrazione dell'offerta rimarrà almeno fino al 2028. Gli annunci di investimento da parte di BASF e Zhejiang NHU per aggiungere 8,000 tonnellate metriche di capacità entro il 2027 potrebbero alleviare la pressione, tuttavia qualsiasi ritardo potrebbe replicare il picco del 2024 [2] Fonte: BASF, “Aggiornamento sulla produzione di vitamina A”, basf.com.
Analisi del segmento
Per tipo di ingrediente: i cereali generano volume mentre gli integratori generano valore
I cereali hanno mantenuto una quota di ingredienti del 58.4% nel 2025, riflettendo il loro duplice ruolo di fornitore di energia e struttura del pellet. Grano e orzo rappresentano il 35-40% dell'inclusione europea, dove prevalgono le pratiche agronomiche locali, mentre il mais domina con oltre il 70% nelle Americhe e in Asia. Il sottosegmento degli integratori, sebbene rappresenti una quota ridotta del valore, sta crescendo a un CAGR del 6.5%, poiché i nutrizionisti cercano miglioramenti marginali nella conversione alimentare che superino i costi aggiuntivi.
Le farine di semi oleosi detengono una quota importante, ma sono gradualmente sostituite da farine di insetti e proteine monocellulari con l'avvicinarsi della parità dei costi. I sottoprodotti dei cereali fungono da ammortizzatori dei costi quando i prezzi dei cereali raggiungono il picco. Tuttavia, i profili nutrizionali variabili e la maggiore suscettibilità alle micotossine limitano la loro quota nella formula premium. Oli e grassi, sebbene di piccole dimensioni, meritano attenzione sia per la densità energetica che per l'abbattimento delle polveri, mentre la melassa cresce significativamente grazie ai sistemi di alimentazione liquida. Prodotti di nicchia ad alto margine, come butirrato incapsulato, trigliceridi a catena media ed estratto di origano, si concentrano nel paniere "Altri" e generano margini lordi del 30-50%, rispetto al 5-8% delle aggiunte di materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di integratore: Enzimi piombo additivo funzionale Surge
Gli enzimi rappresentavano il 22.4% del valore degli integratori nel 2025 e si prevede che cresceranno a un CAGR dell'8.9% fino al 2031, superando vitamine e amminoacidi. La fitasi ha raggiunto un'adozione quasi universale entro il 2024. Tuttavia, l'adozione di carboidrasi e proteasi rimane limitata nella regione Asia-Pacifico a causa di preoccupazioni relative ai costi e all'inerzia della distribuzione. Le varianti termostabili lanciate nel 2025 sopravvivono alla pellettatura a 90 °C, eliminando un importante ostacolo alle prestazioni. Le vitamine vantano una quota elevata e rispecchiano la crescita complessiva del tonnellaggio dei mangimi. Gli amminoacidi sintetici si espandono lentamente ma costantemente, poiché i limiti alle emissioni ambientali spingono gli stabilimenti a ridurre le proteine grezze totali.
La quota di antibiotici è scesa a livelli molto bassi dopo i divieti, con alternative come acidi organici e oli essenziali in aumento. Gli acidificanti offrono un controllo del pH a basso costo nelle diete dei vivai. Probiotici e prodotti botanici guadagnano terreno nel posizionamento "naturale", sebbene l'efficacia sul campo rimanga dipendente dal contesto. Gli stabilimenti di frantumazione richiedono sempre più premiscele su misura che racchiudano più principi funzionali per specifiche matrici di cereali, spostando la concorrenza dai singoli ingredienti alle soluzioni in confezioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase della vita: i feed iniziali comandano i prezzi premium
Nel 2025, i mangimi da ingrasso rappresentavano il 38.0% del mercato dei mangimi per suini, puntando sull'efficienza dei costi attraverso l'inclusione di sottoprodotti per ridurre le spese degli ingredienti. Si prevede che l'uso selettivo di additivi di alta qualità in questo segmento si tradurrà in un tasso di crescita limitato. I fornitori di questa categoria si concentrano in genere sulla promozione della qualità delle carcasse e sul risparmio sui costi dei mangimi per soddisfare i rigorosi requisiti di ritorno sull'investimento (ROI) delle attività su larga scala. Al contrario, i mangimi starter rappresentano un segmento ad alto valore, con una crescita a un CAGR del 7.2% fino al 2031. Questo segmento ha conquistato una quota di mercato significativa, con prezzi compresi tra 600 e 800 dollari per tonnellata.
La crescita nella categoria dei mangimi starter è trainata dall'inclusione di ingredienti speciali, come il plasma atomizzato e il siero di latte di alta qualità, fondamentali per lo sviluppo intestinale e il raggiungimento di un incremento ponderale giornaliero medio di oltre 450 grammi entro i primi 35 giorni. Il segmento dei mangimi per l'accrescimento supporta ulteriormente il mercato bilanciando la precisione degli amminoacidi e i chelati minerali per ottimizzare la crescita della massa magra. Inoltre, gli investimenti strategici nel settore dei suinetti sono rafforzati dall'approvazione normativa dell'Unione Europea di additivi specializzati, in vigore dal 2025. Questi progressi nella nutrizione in fase iniziale riducono il ciclo di mercato totale di 7-10 giorni, migliorando la produttività e la redditività delle strutture.
Analisi geografica
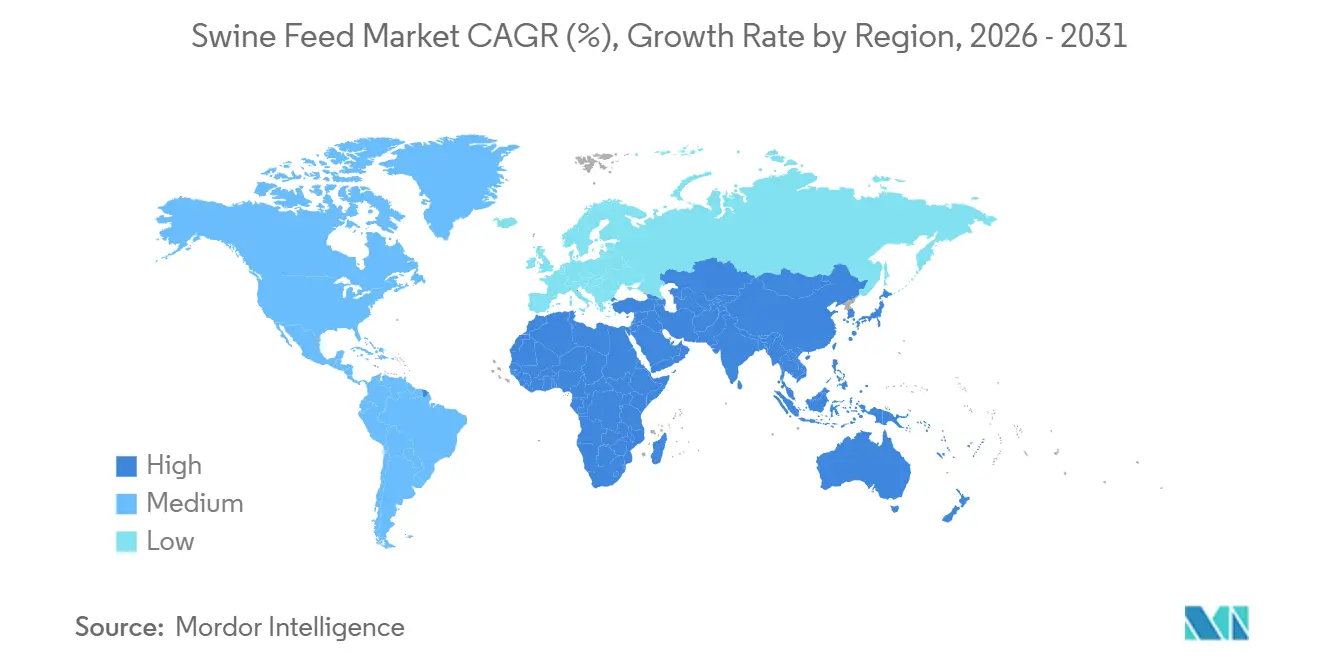
Nel 2025, la regione Asia-Pacifico rappresentava il 46.3% del valore del mercato globale dei mangimi per suini, trainata principalmente dall'inventario suino cinese di circa 400-450 milioni di capi, che rappresenta circa la metà della popolazione suina mondiale [3] . Si prevede che il mercato in questa regione crescerà a un CAGR significativo fino al 2031, trainato dalla crescente industrializzazione in paesi come il Vietnam e le Filippine. In queste nazioni, le piccole aziende agricole stanno passando a operazioni commerciali con 500-1,000 capi, creando domanda di mangimi formulati e uniformi invece di razioni miste in azienda. La ripresa della Cina dalla peste suina africana (PSA) pone l'accento sulla biosicurezza e sulla tracciabilità, a vantaggio di integratori su larga scala come New Hope Group e Guangdong Haid Group, riducendo al contempo la dipendenza dai mulini a livello di villaggio. Tuttavia, la frammentazione regionale rimane una sfida. Ad esempio, in Indonesia e Thailandia si continuano a registrare tassi di miscelazione in azienda del 30-40%, il che limita la diffusione dei mangimi commerciali. Ciò rappresenta un'opportunità per i fornitori in grado di dimostrare efficacemente il ritorno sull'investimento (ROI) ai produttori attenti ai costi.
Il Sud America emerge come una delle regioni in più rapida crescita, trainata dalla crescente capacità di esportazione di carne suina del Brasile e dalla modernizzazione normativa dell'Argentina in materia di nutrizione animale. Si prevede che le esportazioni di carne suina del Brasile aumenteranno del 6.6% nel 2025, raggiungendo 1.22 milioni di tonnellate, rendendo necessaria una crescita della produzione nazionale di mangimi di circa il 2.8% per supportare le attività di allevamento e soddisfare la domanda sia nazionale che internazionale. Il vantaggio competitivo della regione deriva dai bassi costi di manodopera e mangimi, con aziende come GSI che puntano a raggiungere quasi 200 milioni di dollari di fatturato entro cinque anni attraverso l'espansione di soluzioni di automazione per i sistemi post-raccolta.
L'Africa rappresenta una buona quota di mercato, ma sta crescendo a un CAGR del 6.9%, il più rapido a livello globale, trainato dall'urbanizzazione, dalla crescente domanda di carne suina e dal graduale miglioramento delle infrastrutture. Sudafrica e Nigeria contribuiscono al 60% della domanda di mangimi della regione. Mentre l'urbanizzazione e il crescente consumo di proteine favoriscono la crescita, sfide come l'elettricità inaffidabile, i sistemi di catena del freddo inadeguati e le reti di distribuzione frammentate limitano la penetrazione dei mangimi commerciali al 25-30% della produzione suina totale. Tuttavia, con il miglioramento della logistica, permangono significative opportunità di espansione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le normative sulla sicurezza dei mangimi e sugli additivi si fanno sempre più stringenti e l'implementazione si sta orientando verso flussi di lavoro digitalizzati e verificabili. In Canada, il Regolamento sui mangimi del 2024 è entrato in vigore il 3 luglio 2024 e il periodo di transizione obbligatorio si è concluso il 17 giugno 2025, spingendo i mangimifici e i produttori di premiscele a formalizzare piani di controllo preventivo, pratiche di etichettatura e tracciabilità documentata. Per le grandi filiere suinicole, questi controlli sono sempre più considerati prerequisiti per l'approvvigionamento.
In Brasile, MAPA sta modernizzando la supervisione degli impianti di produzione di mangimi e le procedure di registrazione degli stabilimenti, inclusi processi di registrazione aggiornati e requisiti di documentazione per gli impianti di produzione di alimenti e mangimi per animali. Parallelamente, la Commissione europea ha adottato il 16 dicembre 2025 un pacchetto di semplificazione in materia di sicurezza alimentare e dei mangimi, che propone modifiche mirate a diverse normative, tra cui le autorizzazioni per gli additivi per mangimi e i controlli alle frontiere. A livello di standard internazionali, la norma ISO 22002-6:2025 rafforza i programmi di prerequisiti per la produzione di mangimi come punto di riferimento pratico per le GMP e i controlli in stile HACCP, allineandosi al più ampio passaggio a sistemi verificabili da terze parti come ISO 22000 e i requisiti GMP+ a cui fanno riferimento gli acquirenti multinazionali.
Panorama competitivo
I primi cinque operatori, tra cui Cargill Incorporated, New Hope Group Co. Ltd., Charoen Pokphand Foods PCL, Archer Daniels Midland Company e Nutreco NV, hanno rappresentato una quota significativa in termini di valore nel 2025, a dimostrazione della frammentazione del mercato dovuta agli elevati costi di trasporto che favoriscono i produttori locali. I leader di mercato si differenziano attraverso l'integrazione verticale e i servizi digitali, utilizzando tecnologie come la scansione automatizzata nel vicino infrarosso e software di formulazione a basso costo, che migliorano i margini del 2-3%.
Le domande di brevetto per enzimi termostabili e ingredienti botanici incapsulati sono aumentate del 40% tra il 2022 e il 2025, con Cargill Incorporated e DSM-Firmenich alla guida di questi progressi. La certificazione ISO 22000 e GMP+ è diventata un requisito standard per i contratti di fornitura con le multinazionali del confezionamento. I player emergenti nel settore delle proteine di insetti (Ynsect, Protix) e delle proteine monocellulari (Calysta, Unibio) devono affrontare sfide in termini di costi, ma mantengono ruoli di nicchia nei mangimi starter. Le pressioni al consolidamento stanno crescendo poiché le aziende del confezionamento richiedono dati sul carbonio Scope 3 che solo i grandi stabilimenti possono permettersi di audit completi dell'intera filiera, favorendo fusioni in Europa e Cina.
Grandi aziende stanno effettuando acquisizioni, come Cargill Incorporated che ha vinto un'offerta per acquisire il 100% delle azioni della società brasiliana Mig-Plus. Questa mossa mira a potenziare la capacità produttiva e ad espandere la quota di mercato nel mercato emergente sudamericano. È probabile che l'operazione venga conclusa nel 2026, con un impatto significativo sul mercato sudamericano.
Leader del settore dei mangimi per suini
Cargill Incorporated
Nuova Speranza Gruppo Co. Ltd.
Nutreco NV (SHV Holdings)
Charoen Pokphand Foods PCL (CP Group)
Archer Daniels Midland Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Trouw Nutrition (Nutreco) ha annunciato il lancio di Milkiwean ActiBar, una barretta per l'addestramento dei suinetti, progettata per stimolare l'assunzione di mangime prima dello svezzamento e favorire una transizione alimentare più agevole. Il lancio rafforza la tendenza verso strumenti nutrizionali specializzati per la prima fase di vita, che aiutano gli allevamenti a preservare le prestazioni, operando al contempo in un contesto di politiche più rigorose per la riduzione degli antibiotici e costi di biosicurezza più elevati.
- Agosto 2025: Cargill ha inaugurato un nuovo impianto di mangimi a Granger, Washington, con una capacità di 120,000 tonnellate, destinato a diverse specie, tra cui i suini. L'aumento della capacità produttiva a livello regionale rafforza la resilienza dell'approvvigionamento locale e supporta gli integratori che cercano una maggiore disponibilità costante di mangimi e un controllo di qualità più vicino ai distretti produttivi.
- Giugno 2024: il Canada ha fatto entrare in vigore il Regolamento sui mangimi del 2024 (3 luglio 2024), dando inizio a un periodo di transizione che si è concluso a metà del 2025 per l'adempimento obbligatorio. La modifica normativa ha accresciuto l'importanza dei controlli preventivi documentati, della tracciabilità e dell'etichettatura conforme, innalzando gli standard di conformità per gli ingredienti importati e i mangimi finiti per suini commercializzati in Canada.
Ambito e metodologia
Il mangime per suini è preparato da una combinazione di nutrienti, sia di origine vegetale che animale, costituiti principalmente da farina di soia, mais, orzo, grano, sorgo, minerali, vitamine, altri micronutrienti e antibiotici. Il mercato dei mangimi per suini è segmentato per ingrediente (cereali, sottoprodotti di cereali, farina di semi oleosi, oli, melassa, integratori e altri ingredienti), integratori (antibiotici, vitamine, antiossidanti, aminoacidi, enzimi e acidificanti) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Il rapporto offre stime di mercato e previsioni in valore (USD) per i segmenti sopra menzionati.
Per tipo di ingrediente
| Cereali |
| Sottoprodotti di cereali |
| Pasti di semi oleosi |
| Olio |
| Melassa |
| Supplementi |
| Altro |
Per tipo di integratore
| Vitamine |
| Aminoacidi |
| Antibiotici |
| Enzimi |
| Anti-ossidanti |
| Acidificanti |
| Probiotici e prebiotici |
| Altro |
Per fase della vita
| Starter |
| coltivatore |
| finitore |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Vietnam | |
| Philippines | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Iran | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di ingrediente | Cereali | |
| Sottoprodotti di cereali | ||
| Pasti di semi oleosi | ||
| Olio | ||
| Melassa | ||
| Supplementi | ||
| Altro | ||
| Per tipo di integratore | Vitamine | |
| Aminoacidi | ||
| Antibiotici | ||
| Enzimi | ||
| Anti-ossidanti | ||
| Acidificanti | ||
| Probiotici e prebiotici | ||
| Altro | ||
| Per fase della vita | Starter | |
| coltivatore | ||
| finitore | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Vietnam | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Iran | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei mangimi per suini entro il 2031?
Si prevede che raggiungerà 220.60 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 5.50% a partire dal 2026.
Quale regione sta registrando la più rapida espansione nel mercato dei mangimi per suini?
L'Africa è in testa con un CAGR del 6.9% fino al 2031, poiché l'urbanizzazione incrementa il consumo di carne suina e aumenta la penetrazione dei mangimi commerciali.
Perché gli enzimi stanno guadagnando quote nelle razioni dei suini?
Le miscele multienzimatiche migliorano i rapporti di conversione alimentare del 4-6%, garantendo un margine extra di 8-12 USD per suino quando i prezzi dei cereali sono elevati.
In che modo la peste suina africana (PSA) influenza la domanda globale di mangimi?
Le epidemie di PSA possono ridurre il consumo di mangimi a livello regionale fino a 18 mesi, riducendo la produzione di mangimi per suini di milioni di tonnellate nelle aree colpite.
Cosa determina i prezzi premium dei mangimi per principianti?
Ingredienti specializzati come il plasma essiccato a spruzzo e gli acidi incapsulati favoriscono lo sviluppo intestinale dei suinetti, riducendo il ciclo di commercializzazione fino a 10 giorni.


