

Dimensioni e quota di mercato del substrato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
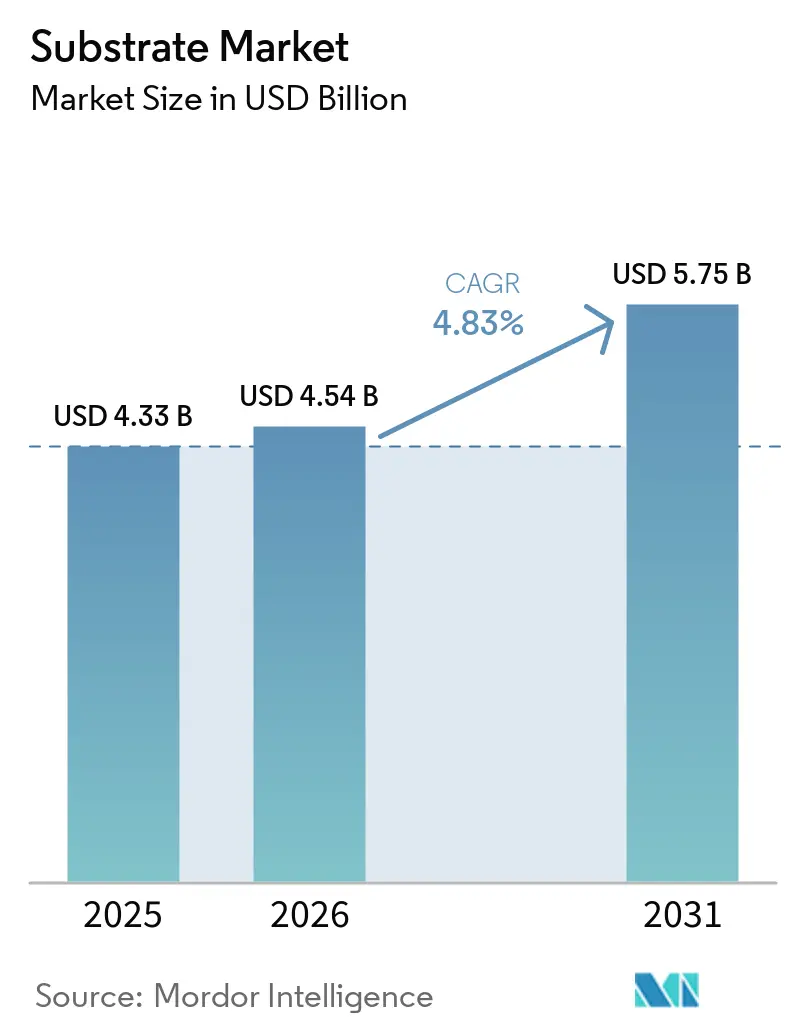
| Dimensione del mercato (2026) | 4.54 miliardo di dollari |
| Dimensione del mercato (2031) | 5.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.83% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
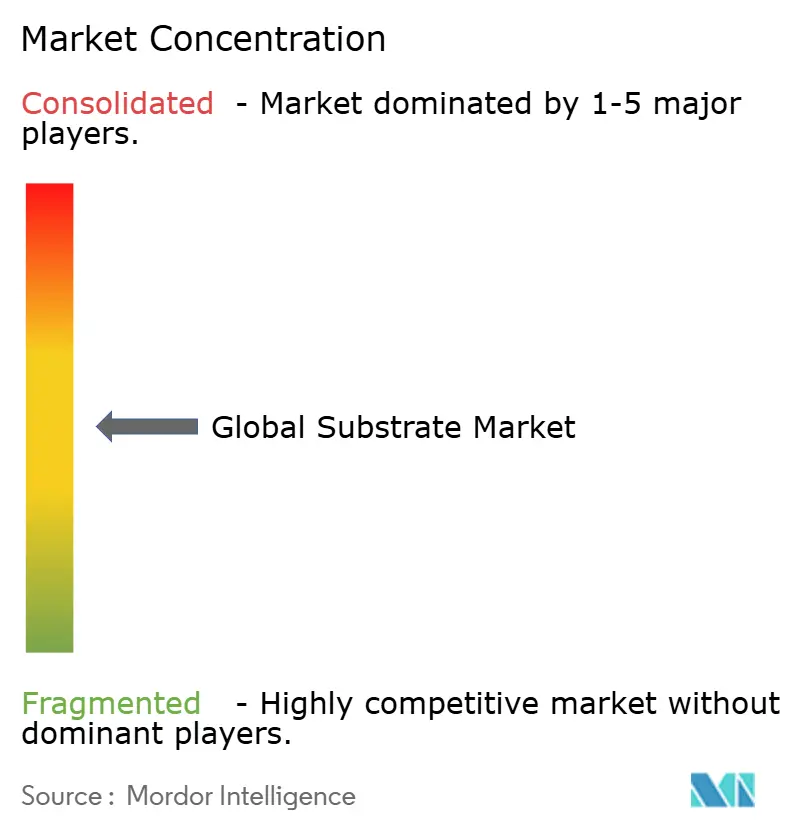
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei substrati di Mordor Intelligence
Il mercato dei substrati aveva un valore di 4.33 miliardi di dollari nel 2025 e si prevede che crescerà da 4.54 miliardi di dollari nel 2026 a 5.75 miliardi di dollari entro il 2031, con un CAGR del 4.83% durante il periodo di previsione (2026-2031). La domanda è in aumento poiché le architetture degli acceleratori di intelligenza artificiale, le implementazioni radio 5G e l'elettronica di potenza dei veicoli elettrici (EV) ampliano la base di applicazioni per i laminati di packaging avanzati. L'espansione è moderata perché l'infrastruttura tradizionale dei circuiti stampati è matura, tuttavia i successi di progettazione legati all'integrazione eterogenea stanno aumentando il valore medio del substrato per dispositivo. L'intensità competitiva è determinata dall'esposizione della catena di fornitura alle resine ad alta Tg, dall'onere del capitale legato alle nuove linee di produzione e dai mandati di sostenibilità che limitano i laminati alogenati. L'Asia-Pacifico mantiene un vantaggio di leadership grazie alle operazioni di assemblaggio di semiconduttori raggruppate, ai rapidi aumenti di capacità a Taiwan, Corea del Sud e Cina e al supporto politico regionale che riduce i costi di produzione.
Punti chiave del rapporto
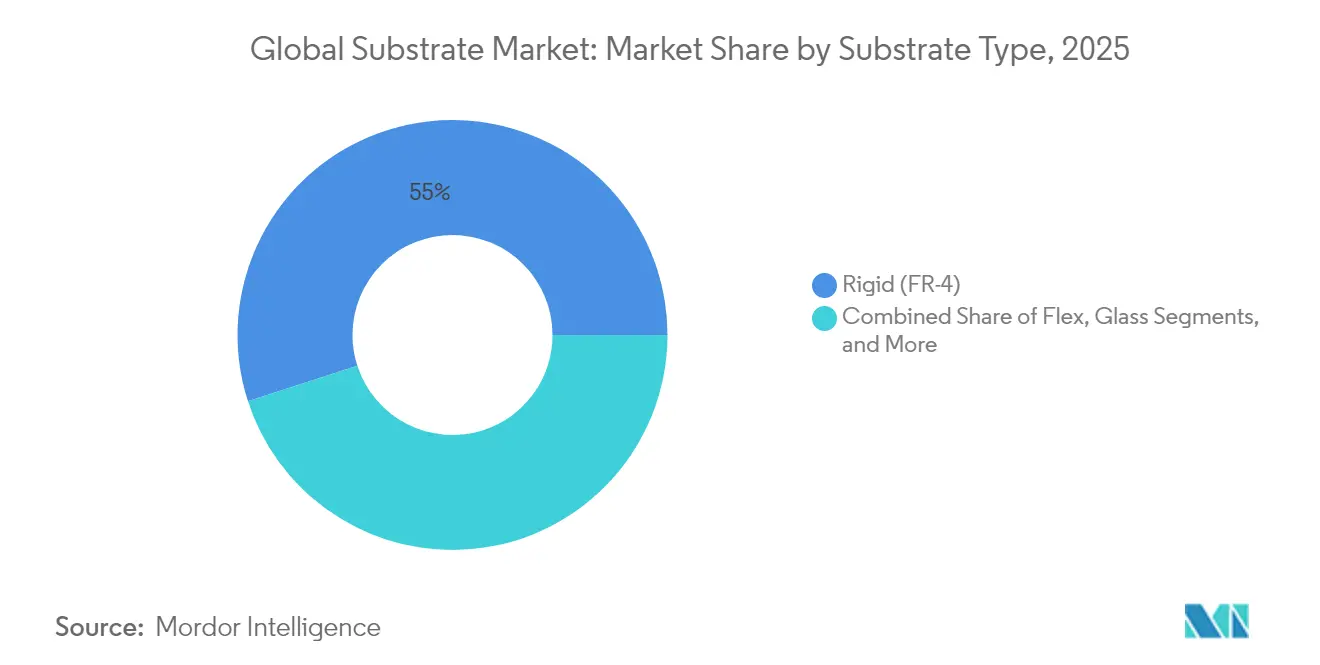
- In base al tipo di substrato, il FR-4 rigido ha conquistato una quota del 54.98% del mercato dei substrati nel 2025, mentre i substrati in vetro sono destinati a crescere più rapidamente, con un CAGR del 5.54% fino al 2031.
- In base al materiale, il vetro epossidico FR-4 ha rappresentato il 41.88% delle dimensioni del mercato dei substrati nel 2025; i materiali in vetro hanno registrato il CAGR più rapido, pari al 5.42%, fino al 2031.
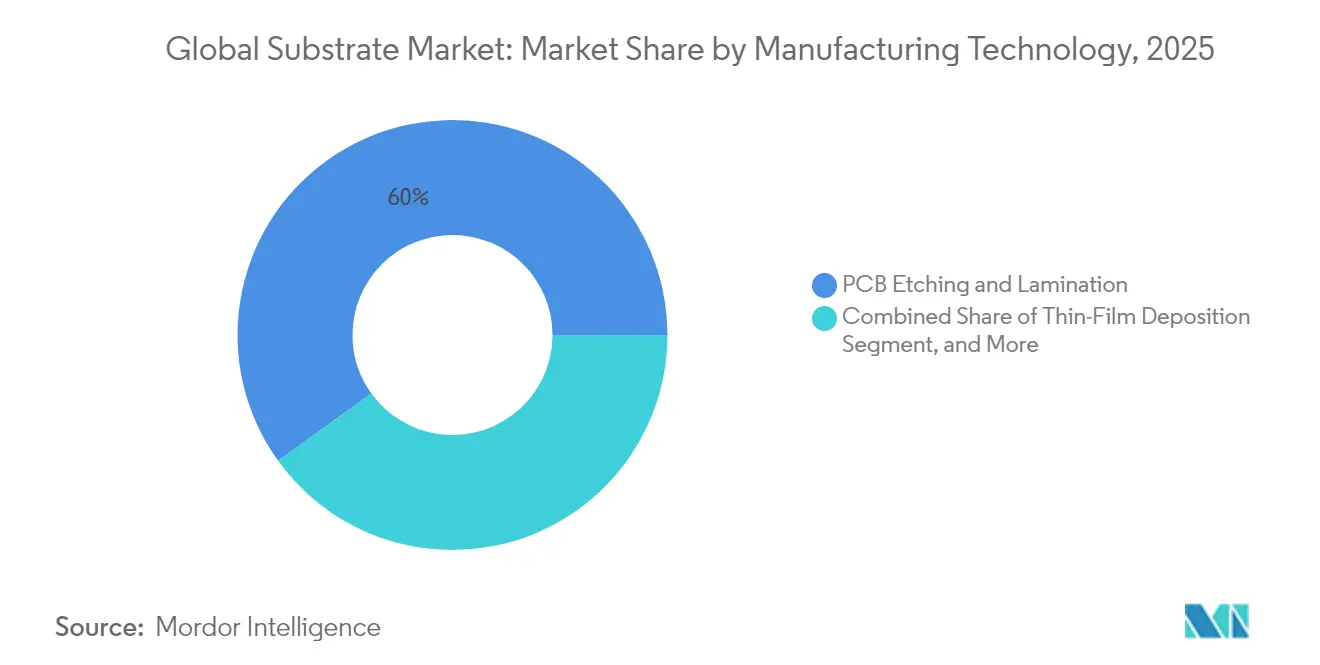
- In base alla tecnologia di produzione, l'incisione e la laminazione dei PCB hanno rappresentato il 59.95% della quota di mercato dei substrati nel 2025, mentre si prevede che il packaging a livello di wafer fan-out aumenterà a un CAGR del 5.62%.
- In base al settore di utilizzo finale, nel 2025 l'informatica e l'archiviazione dei dati rappresentavano il 29.22% del mercato dei substrati, mentre il settore automobilistico e dei trasporti sta registrando un CAGR del 5.12%.
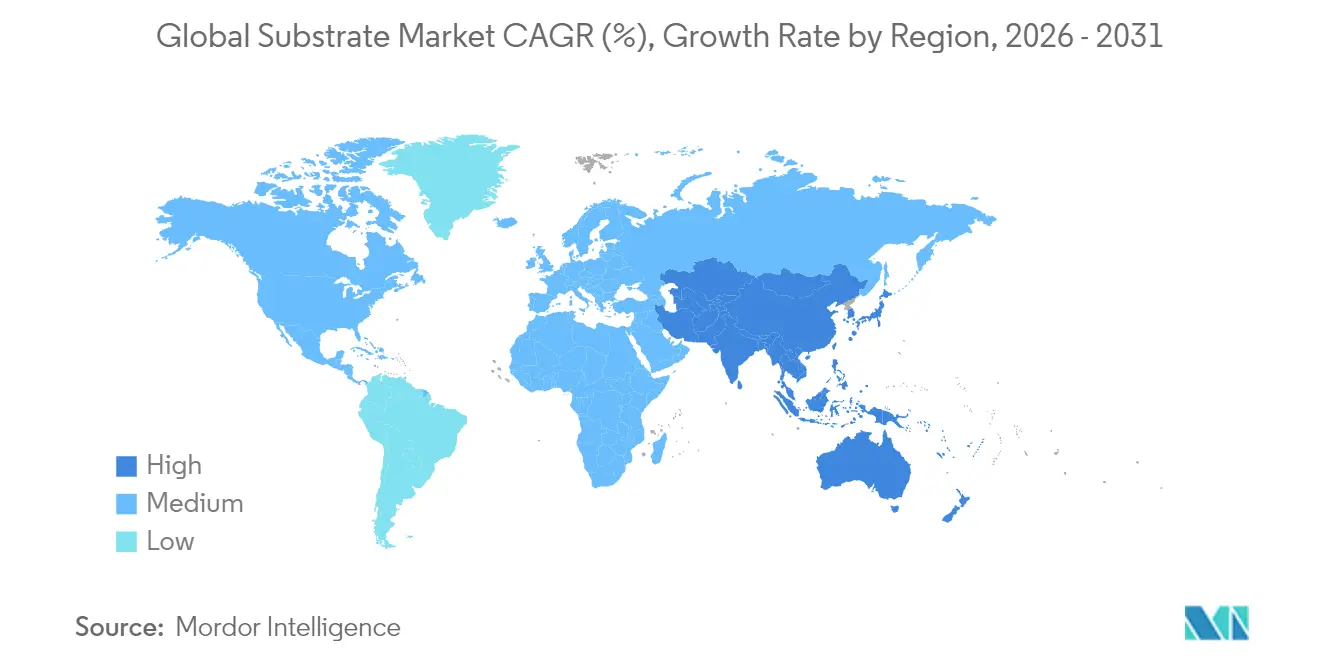
- In termini geografici, l'Asia Pacifica ha registrato una quota del 37.92% nel 2025 e continua a essere la regione in più rapida crescita con un CAGR del 5.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei substrati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione dell'integrazione eterogenea negli acceleratori di intelligenza artificiale | + 1.2% | Globale, con concentrazione in APAC e Nord America | Medio termine (2-4 anni) |
| Domanda di miniaturizzazione nei dispositivi mobili e indossabili | + 0.8% | Globale, guidato dai centri di produzione dell'APAC | A breve termine (≤ 2 anni) |
| L'implementazione del 5G potenzia i substrati RF ad alta frequenza | + 0.9% | Nord America, Europa, mercati principali APAC | Medio termine (2-4 anni) |
| Adozione di substrati ceramici e con nucleo metallico nell'elettronica di potenza dei veicoli elettrici | + 0.7% | Globale, con i primi guadagni in Europa, Cina e Nord America | A lungo termine (≥ 4 anni) |
| Emersione di pacchetti basati su chiplet | + 1.0% | Nucleo APAC, ricadute sul Nord America | Medio termine (2-4 anni) |
| Gare regionali per i sussidi ai semiconduttori | + 0.6% | Nord America, Europa, alcune regioni APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione dell'integrazione eterogenea negli acceleratori di intelligenza artificiale
L'integrazione eterogenea consente a più chip specializzati di lavorare insieme all'interno di un singolo package, aumentando i requisiti di complessità del substrato. Intel punta a una densità di interconnessione 10 volte superiore rispetto ai laminati organici utilizzando substrati di vetro, consentendo la coesistenza di chiplet logici, di memoria e acceleratori senza perdite di integrità del segnale. [1] Intel Corporation, "Glass Substrate Technology Roadmap", newsroom.intel.com L'FR-4 organico non può eguagliare questi percorsi a passi fini, il che incoraggia i progettisti a passare a opzioni in vetro, organiche avanzate e ceramiche. Le architetture dei package ora combinano interfacce ad alta velocità accanto a binari analogici sensibili, quindi la perdita dielettrica, il coefficiente di dilatazione termica e l'affidabilità dei via diventano criteri di selezione critici. I produttori investono in litografia ad alta risoluzione e foratura laser per soddisfare le regole di linea/spazio inferiori a 10 µm. Con la continua scalabilità dei carichi di lavoro AI, i guadagni prestazionali incentrati sul packaging sono importanti quanto la riduzione dei nodi front-end, sostenendo prezzi elevati per i substrati avanzati.
Domanda di miniaturizzazione nei dispositivi mobili e indossabili
Smartphone boards are shrinking while component counts rise, pressing suppliers to deliver thinner, denser, and more substrato flessibile constructions. Rigid-flex designs with polyimide cores help route high-speed buses around fold lines without cracking. Wearables further compress stack-ups, forcing the adoption of embedded passive components inside the core layers. Makers in China, South Korea, and Vietnam doubled orders for flexible laminates after 2024 design cycles, lifting utilization in flex substrate factories. Tighter component clearances heighten heat buildup; hence, metal-core variants with aluminum backing are entering high-end mobile segments. These dynamics keep substrate market revenue expanding even when handset unit volumes plateau because value per board creeps higher.
L'implementazione del 5G potenzia i substrati RF ad alta frequenza
Le stazioni base a onde millimetriche operano oltre i 28 GHz, richiedendo perdite dielettriche estremamente basse. Rogers Corporation ha commercializzato laminati a base di PTFE con Dk e Df stabili da -40 °C a 105 °C, adattandosi ai progetti di array di antenne multistrato. [2] AMD Inc., "Chiplet Architecture and Advanced Packaging", amd.com Gli OEM richiedono stack-impedence controllati con rugosità del rame inferiore a 2 µm per limitare la perdita di inserzione. I produttori di apparecchiature riducono contemporaneamente il costo delle schede integrando i core ad alta frequenza solo dove necessario, inserendoli tra prepreg meno costosi. Poiché la densificazione del 5G è scaglionata per regione, i fornitori di substrati godono di un flusso di entrate pluriennale mentre gli operatori effettuano gli aggiornamenti. Il Nord America e il Giappone hanno guidato la domanda iniziale nel 2024, mentre l'Europa e l'India aumentano gli ordini durante il periodo di previsione.
Adozione di substrati ceramici e metallici nell'elettronica di potenza dei veicoli elettrici
Gli inverter e i caricabatterie di bordo dei veicoli elettrici commutano a centinaia di kilohertz, creando punti caldi termici che superano la normale vetroresina epossidica. I substrati ceramici che utilizzano nitruro di alluminio offrono una conduttività termica superiore a 150 W/mK, isolando comunque le alte tensioni e consentendo di ridurre l'ingombro dei moduli. Produttori come Kyocera hanno qualificato le schede ceramiche per gradi di affidabilità nel settore automobilistico nei cicli di test del 2025, incrementando il portafoglio ordini per il lancio dei modelli del 2026. Nei casi di media potenza, i substrati con nucleo metallico e piastre in alluminio dissipano il calore a un terzo del costo della ceramica completa, supportando un mix di prodotti a più livelli. Poiché le vendite globali di veicoli elettrici si avvicinano al 40% dei volumi di veicoli nuovi nel 2030, ogni fornitore di moduli di potenza richiede una strategia di substrato termicamente migliorato, promuovendo l'adozione continua in tutte le fasce di prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura per resine ad alta Tg | -0.8% | Globale, con un impatto acuto sulla produzione nell'area APAC | A breve termine (≤ 2 anni) |
| Intensità CAPEX delle linee di substrato avanzate | -1.1% | Globale, concentrato nelle regioni manifatturiere avanzate | Medio termine (2-4 anni) |
| Rischio di lock-in tecnologico per le fabbriche di PCB legacy | -0.6% | Nord America ed Europa, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Pressione di sostenibilità sui laminati alogenati | -0.4% | Europa e Nord America, espandendosi nei mercati globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura per resine ad alto Tg
Solo una manciata di produttori chimici offre resine che resistono a temperature di transizione vetrosa superiori a 170 °C, quindi qualsiasi interruzione riduce la fornitura spot e fa impennare i prezzi. Le restrizioni commerciali sui precursori epossidici hanno aumentato i tempi di consegna a 24 settimane nel corso del 2024, costringendo i fornitori di substrati a detenere scorte di sicurezza più elevate. I costi di gestione delle scorte erodono i margini, soprattutto per le officine di piccole e medie dimensioni. I clienti dei settori automobilistico e aerospaziale richiedono schede ad alta Tg per i componenti sottocofano e avionici, quindi la sostituzione con il FR-4 standard non è fattibile. I fornitori negoziano contratti a lungo termine, ma rimangono vulnerabili alle perturbazioni geopolitiche attorno ai principali centri di produzione di resine nell'Asia orientale.
Intensità CAPEX delle linee di substrato avanzate
Una singola fabbrica avanzata di substrati in vetro richiede oltre 100 milioni di dollari in strumenti di litografia di precisione, incisione al plasma e metrologia, generando ammortamenti che possono superare i profitti operativi in periodi di contrazione. Le aziende di PCB più piccole faticano a finanziare gli aggiornamenti mantenendo al contempo i flussi di fatturato tradizionali, il che spinge a fusioni o chiusure di stabilimenti. I tempi di consegna delle attrezzature superano i 12 mesi, quindi la capacità produttiva non può essere aumentata rapidamente quando la domanda aumenta. L'elevato ostacolo agli investimenti rallenta la risposta del settore ai nuovi progetti, a volte affidando gli ordini a giganti verticalmente integrati che possono autofinanziare le espansioni. La scarsità di capitale quindi frena la crescita del mercato dei substrati, nonostante la forte spinta del mercato finale.
Analisi del segmento
Per tipo di substrato: i substrati in vetro guidano l'imballaggio di nuova generazione
Il FR-4 rigido ha mantenuto una quota di mercato del 54.98% nel 2025, riflettendo un'infrastruttura consolidata e bassi costi unitari. Il segmento si rivolge a notebook, televisori ed elettrodomestici di largo consumo che privilegiano il costo per pollice quadrato rispetto alle prestazioni all'avanguardia. Al contrario, i substrati in vetro registrano un CAGR del 5.54%, il tasso più rapido tra le tipologie, poiché gli acceleratori AI e le roadmap degli switch-ASIC ora impongono una densità di interconnessione fino a 10 volte superiore. Tale requisito spinge la domanda verso interposer in vetro capaci di tolleranze dimensionali più strette e un basso disallineamento CTE. I substrati ceramici occupano una nicchia stabile nei circuiti ad alta densità di potenza, mentre le schede con nucleo metallico si stanno affermando nell'illuminazione a LED e nei progetti di media potenza. Le strutture flessibili e rigido-flessibili detengono una quota nei telefoni pieghevoli e nei pannelli di infotainment per autoveicoli, dove i raggi di curvatura superano quelli delle schede rigide. Guardando al futuro, si prevede che le dimensioni del mercato dei substrati per le linee in vetro supereranno 1.07 miliardo di dollari entro il 2031, poiché le curve di apprendimento della resa riducono i costi per strato. I fornitori suddividono la capacità tra vetro ad alto spessore e FR-4 ottimizzato in termini di costi per coprire le oscillazioni cicliche.
Un numero crescente di fornitori di chip adotta il vetro per interposer di dimensioni reticolari, aumentando la visibilità degli ordini per le fabbriche di pannelli speciali e avviando partnership con i produttori di apparecchiature. I cicli di produzione pilota hanno prodotto densità di difetti inferiori a 50 ppm nel 2025, supportando incrementi di volume dal 2026 in poi. Tuttavia, il FR-4 rigido rimane rilevante per l'elettronica di consumo sensibile al prezzo e la sua ampia base di fornitura offre una leva negoziale agli OEM. Gli stack-up ibridi che laminano i nuclei di vetro all'interno di gusci di FR-4 emergono come una tecnologia ponte, aiutando i clienti a effettuare la transizione senza dover riprogettare completamente. Nel complesso, la coesistenza, piuttosto che la sostituzione diretta, definirà il mix di substrati dei prossimi cinque anni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i materiali avanzati sfidano il dominio dell'FR-4
Il vetro epossidico FR-4 ha detenuto una quota di fatturato del 41.88% nel 2025 grazie alla sua equilibrata resistenza meccanica, alla sua ignifugazione e al prezzo contenuto. I materiali in vetro, tuttavia, registrano il CAGR più elevato, pari al 5.42%, fino al 2031, consentendo linee/spazi più sottili e riducendo la deformazione nei substrati di grandi dimensioni. La resina BT offre costanti dielettriche inferiori, adatte ai collegamenti seriali ad alta velocità, consentendo l'utilizzo di schede di rete avanzate. Gli strati di poliimmide resistono a temperature di servizio continuo fino a 260 °C, supportando l'elettronica aerospaziale e di perforazione down-hole, dove l'FR-4 fallisce. Le piastre ceramiche di nitruro di alluminio o allumina raggiungono conduttività termiche superiori a 150 W/mK, rendendole indispensabili negli inverter per veicoli elettrici basati su SiC. I laminati con nucleo metallico combinano supporti in rame o alluminio con preimpregnato, offrendo una fase termica intermedia che bilancia costi e prestazioni per i driver LED.
Gli innovatori dei materiali adattano la chimica dei riempitivi per ridurre la tangente di perdita nelle bande mmWave, un attributo fondamentale per i moduli front-end 5G. La sostenibilità stimola la domanda di alternative prive di alogeni conformi alle normative RoHS e REACH, stimolando il lancio di prodotti incrementali da parte dei fornitori di resine. Man mano che l'integrazione eterogenea riduce le larghezze delle linee, la convergenza del coefficiente di dilatazione termica tra substrato e silicio diventa essenziale, conferendo al vetro un vantaggio in caso di elevati numeri di strati. Nel complesso, il mercato dei substrati continua a frammentarsi per famiglie di materiali, poiché nessuna singola opzione soddisfa tutti gli obiettivi di prestazioni e costi.
Per tecnologia di produzione: i metodi tradizionali affrontano la pressione del confezionamento avanzato
L'incisione e la laminazione di PCB hanno generato il 59.95% del fatturato del 2025, sostenute da attrezzature ammortizzate e da una vasta conoscenza ingegneristica. Queste tecniche sottrattive rimuovono il rame per delineare le tracce e pressare più core in uno stack. I tassi di rendimento superano il 98% per i prodotti di consumo a quattro strati, mantenendo bassi i costi per pannello. Il packaging a livello di wafer con fan-out, tuttavia, registra un CAGR del 5.62%, spinto dall'adozione di chiplet e dalla volontà di eliminare gli interposer in silicio. Gli strati di ridistribuzione (RDL) negli stack con fan-out raggiungono cablaggi inferiori a 10 µm e incorporano stampi sotto-riempimento per supportare il die. I processi di deposizione di film sottili, che utilizzano sputtering ed elettrodeposizione, si rivolgono a multistrati RF di nicchia in cui l'uniformità su pannelli di grandi dimensioni è fondamentale. La produzione additiva, come la stampa a getto d'aria, riduce gli sprechi di materiale durante la prototipazione e consente il routing conforme su forme complesse.
La costruzione embedded-die incorpora il silicio attivo all'interno di cavità fresate nel substrato, riducendo drasticamente l'induttanza parassita e i profili di altezza. Tuttavia, i test di affidabilità allungano il time-to-market, limitando l'adozione su larga scala fino al completamento delle qualifiche per il settore automobilistico, previsto per il 2026. Nel breve termine, i clienti selezionano la tecnologia in base al costo per I/O e alle prestazioni elettriche. Le schede dei dispositivi mobili di grandi dimensioni continueranno a funzionare su linee FR-4 incrementali, mentre gli acceleratori AI e gli switch di rete ad alta velocità si sposteranno su percorsi fan-out o su pannelli in vetro. Pertanto, la crescita delle dimensioni del mercato dei substrati dipende da configurazioni di produzione ibride che combinano l'incisione consolidata con celle RDL avanzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: la crescita dell'industria automobilistica mette alla prova la leadership informatica
I sistemi di elaborazione e archiviazione dati hanno assorbito il 29.22% delle spedizioni del 2025, riflettendo la costruzione di data center iperscalabili e i cicli di aggiornamento dei server aziendali. Ogni nuovo socket CPU integra interposer più grandi e più canali DDR, quindi le schede madri per server aggiungono livelli e area. Tuttavia, si prevede che il settore automobilistico e dei trasporti crescerà a un CAGR del 5.12% fino al 2031, la traiettoria più ripida tra i settori verticali. Il passaggio a trasmissioni elettriche a batteria e sistemi avanzati di assistenza alla guida moltiplica le unità di controllo elettronico per veicolo, molte delle quali richiedono substrati ceramici o con nucleo metallico per il margine termico. I controller di dominio per l'infotainment adottano la tecnologia rigido-flessibile per instradare i video su collegamenti LVDS attraverso cruscotti angusti.
L'elettronica di consumo rimane una base stabile, con smartphone e dispositivi indossabili che puntano su materiali flessibili e rigido-flessibili per ottenere formati sottili. L'automazione industriale adotta FR-4 e poliimmide di qualità superiore per resistere alle temperature e alle vibrazioni di fabbrica. I dispositivi medici adottano rivestimenti biocompatibili e geometrie di tracciamento strette per pompe impiantabili e cartucce diagnostiche. Le infrastrutture per le telecomunicazioni traggono vantaggio dalle implementazioni 5G che favoriscono laminati a bassa perdita nei sistemi di antenne attive. L'effetto netto è uno spostamento del portafoglio verso applicazioni ad alto valore e orientate alle prestazioni, rafforzando la crescita del contenuto in dollari anche laddove le spedizioni di unità rimangono stabili.
Analisi geografica
L'area Asia-Pacifico ha mantenuto una quota di fatturato del 37.92% nel 2025 e cresce a un CAGR del 5.29% fino al 2031 grazie alle economie di scala nelle catene di fornitura di Taiwan, Corea del Sud e Cina. Le coreane Samsung Electro-Mechanics e LG Innotek stanno aggiornando le linee di fan-out a livello di pannello, finanziate in parte da sovvenzioni nazionali per l'innovazione. Le taiwanesi Zhen Ding Technology e Unimicron sincronizzano le espansioni con le principali roadmap per GPU e ASIC di rete per garantire carichi pluriennali. I fornitori della Cina continentale perseguono l'indipendenza dai substrati in vetro per mitigare le incertezze sulle licenze di esportazione, organizzando consorzi sostenuti dal governo per localizzare gli utensili chiave.
Il Nord America assiste a una ripresa dell'attività grazie al CHIPS Act che prevede un credito d'imposta del 25% per gli investimenti in apparecchiature di packaging avanzato, riducendo l'effettiva intensità di capitale. Il Texas ha stanziato 1.4 miliardi di dollari in sovvenzioni per fabbriche di substrati co-localizzate con nuovi impianti di wafer, e l'Oregon prevede una spesa di 40 miliardi di dollari per i semiconduttori entro il 2030. Gli OEM apprezzano il near-shoring per la sicurezza della fornitura e tempi di progettazione più rapidi, spingendo i produttori di substrati a valutare impianti nazionali più piccoli ma con margini più elevati.
L'Europa si concentra sull'autonomia strategica, allineando i sussidi alla sua roadmap per l'elettrificazione del settore automobilistico. I substrati ceramici registrano una maggiore penetrazione perché i fornitori tedeschi di primo livello spostano internamente le linee di assemblaggio degli inverter. La proposta di regolamento sull'ecodesign dell'Unione Europea intensifica i controlli sui materiali alogenati, favorendo le alternative FR-4. La domanda guidata dalle politiche delinea un segmento di mercato premium che premia i fornitori rispettosi dell'ambiente.
In tutte le regioni, le fluttuazioni valutarie influenzano le decisioni di approvvigionamento e i colli di bottiglia logistici incentivano una maggiore prossimità all'assemblaggio finale. La diversificazione diluisce solo modestamente la quota dell'Asia-Pacifico, ma la concorrenza regionale genera molteplici nodi di crescita per il mercato dei substrati.
Panorama normativo
I produttori di substrati devono affrontare requisiti sovrapposti di qualificazione tecnica, conformità commerciale e sostenibilità che influenzano le catene di fornitura sia dei substrati organici avanzati che di quelli emergenti in vetro. Lo standard IPC-6921, pubblicato il 1° dicembre 2025, definisce i requisiti di qualificazione, prestazioni e accettazione per i prodotti di substrati organici per circuiti integrati (inclusi i substrati per wire bonding e flip chip). Ciò aumenta le aspettative in termini di controllo dei processi e audit dei fornitori nei programmi di fascia alta per il settore informatico e automobilistico.
Anche le spedizioni transfrontaliere e i cicli di qualificazione dei clienti sono influenzati dai controlli sulle esportazioni e dalle politiche industriali. Negli Stati Uniti, il Bureau of Industry and Security (BIS) ha aggiornato e chiarito le aspettative di conformità alle normative sull'amministrazione delle esportazioni per le catene di fornitura di circuiti integrati per il calcolo avanzato (in vigore dal 16 gennaio 2025) e ha rivisto la politica di revisione delle licenze per le esportazioni di semiconduttori verso la Cina nel gennaio 2026, aggiungendo oneri di conformità per i programmi legati ai substrati a supporto degli acceleratori di intelligenza artificiale. In Europa, il quadro normativo dell'European Chips Act, insieme alla proposta della Commissione europea per un Chips Act 2.0 successivo, previsto per giugno 2026, rafforza gli obiettivi di sovranità strategica e indica la possibilità di accelerare le procedure di autorizzazione e ampliare il supporto alla ricerca e sviluppo, fattori che possono influenzare la localizzazione delle nuove capacità produttive di substrati e di packaging avanzato.
Analisi della catena del valore
La catena del valore del substrato si estende dagli input a monte (resine epossidiche e BT, sistemi ad alta Tg, fogli di rame, tessuto in fibra di vetro, polveri ceramiche come allumina e AlN e film di accumulo speciali) fino alla fabbricazione intermedia (laminazione, imaging/incisione, foratura laser, placcatura e fasi di film sottile/RDL per il packaging avanzato, seguite da test di affidabilità ed elettrici). L'integrazione a valle comprende quindi OSAT, operazioni di packaging IDM e assemblaggio di schede OEM/ODM per il settore informatico, le infrastrutture di telecomunicazione e l'elettronica automobilistica.
Per i substrati organici per circuiti integrati di fascia alta, il film di assemblaggio Ajinomoto (ABF) rappresenta un collo di bottiglia cruciale. Ajinomoto detiene una quota di mercato del 90-95%, creando una dipendenza da un unico fornitore che si ripercuote sulla produzione di substrati ABF per CPU AI, GPU e chip di rete. L'espansione è ulteriormente limitata dalla disponibilità di attrezzature e materiali, poiché i nuovi impianti e strumenti per substrati avanzati richiedono tempi di consegna lunghi. I cicli di espansione della capacità produttiva relativa all'ABF sono stimati in circa 2.5-3 anni e l'utilizzo di materie prime speciali, come il tessuto in fibra di vetro a bassissima perdita, può ritardare l'avvio della produzione di 6-12 mesi. Recenti report di settore per il 2026 descrivono un ciclo di espansione incentrato sui substrati per circuiti integrati, in quanto il numero di strati dei chip AI e le dimensioni dei package aumentano, con il collo di bottiglia dell'offerta che si sposta dai wafer front-end e HBM verso i substrati ABF. Di conseguenza, i produttori si affidano sempre più a contratti a lungo termine per i materiali, all'integrazione verticale selettiva e a un allineamento più stretto con gli ecosistemi di packaging avanzato per migliorare la visibilità della domanda e ridurre il rischio di interruzioni.
Panorama competitivo
Il mercato dei substrati mostra una moderata concentrazione: i primi cinque operatori controllano circa il 55% del fatturato globale, offrendo agli acquirenti diverse opzioni e consentendo ai leader di realizzare economie di scala. Ibiden sfrutta l'integrazione verticale dalla sintesi della resina alla finitura del substrato, garantendo il controllo dei costi in caso di carenza di resina. Unimicron gestisce linee di confezionamento a livello di pannello che raggiungono una larghezza di linea di 25 µm, attraendo i fornitori di acceleratori di intelligenza artificiale che incrementano il numero di I/O. Samsung Electro-Mechanics progetta in collaborazione con gli OEM di smartphone substrati flessibili, riducendo i tempi di rampa per il lancio dei prodotti di punta. Le aziende più piccole si concentrano su materiali di nicchia come la ceramica al nitruro di alluminio o il PTFE a bassa perdita per evitare guerre di prezzo dirette.
Le mosse strategiche si concentrano sull'espansione della capacità produttiva e sulle licenze tecnologiche. LG Innotek ha stanziato 3 miliardi di dollari per la sua fabbrica Dream Factory, che abbina utensili con substrato in vetro alla capacità di fan-out. Ibiden ha stanziato 500 milioni di dollari per aggiungere celle con placcatura in vetro, rafforzando la sua posizione nei moduli di elaborazione per data center. Le startup implementano la produzione additiva per prototipare schede RF conformi in pochi giorni, offrendo ingegneria a valore aggiunto, sebbene manchino ancora di una produttività elevata. Le domande di brevetto per gli interposer in vetro sono più che raddoppiate nel 2024 su IEEE Xplore, a dimostrazione di una corsa all'innovazione tra operatori storici e sfidanti. Il potere contrattuale nella catena di fornitura si sposta verso aziende ben capitalizzate, in grado di assicurarsi scarse allocazioni di resina ad alta Tg e di finanziare programmi di sviluppo pluriennali.
I produttori di PCB tradizionali, incapaci di finanziare gli aggiornamenti, cercano partner per fusioni o abbandonano le linee di prodotti di base, rafforzando la concentrazione del mercato. Nel frattempo, gli specialisti di secondo livello trovano opportunità in substrati ceramici e ibridi per uso aerospaziale e nei veicoli elettrici. La competizione tra operatori di volume e innovatori specializzati mantiene fluide le dinamiche competitive e l'attività di fusioni e acquisizioni è elevata.
Leader del settore dei substrati
Ibiden Co., Ltd.
Unimicron Technology Corp.
Samsung Elettromeccanica Co., Ltd.
AT&S AG
LG Innotek Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Samsung Electro-Mechanics, Ibiden e Unimicron sono entrate a far parte della 3D Fabric Alliance di TSMC, rafforzando il coordinamento tra le roadmap dei substrati e i flussi di packaging avanzato per l'intelligenza artificiale e l'HPC. Questa iniziativa consolida la progettazione orientata alla producibilità guidata dall'ecosistema e può abbreviare i cicli di qualificazione per i substrati complessi utilizzati nei programmi di integrazione di chiplet e 3D.
- Febbraio 2026: Ibiden ha annunciato un piano di investimenti di capitale di 500 miliardi di yen per gli esercizi fiscali 2026-2028, incentrato su substrati per package di circuiti integrati ad alte prestazioni per l'intelligenza artificiale e server ad alte prestazioni, con l'avvio della produzione di massa a partire dall'esercizio fiscale 2027. L'entità del piano sottolinea l'intensità di capitale delle linee di substrati avanzati e segnala un'espansione della capacità e delle competenze, mirata a prodotti premium con un numero maggiore di strati.
- Febbraio 2026: Unimicron ha aumentato le spese in conto capitale per il 2026 a un livello record di 34 miliardi di dollari taiwanesi, di cui circa il 70% destinato all'espansione della capacità di produzione di substrati ABF e all'aggiornamento dei processi. L'investimento si concentra sulla parte più critica della catena di fornitura per pacchetti di intelligenza artificiale e di rete all'avanguardia e supporta una maggiore produttività e miglioramenti della resa nella produzione di substrati organici avanzati.
Ambito e metodologia
Lo studio traccia l'industria dei substrati in quattro categorie di base: PCB, FHE, SLP e SIP.
Una scheda a circuito stampato (PCB) collega componenti elettrici o elettronici tramite piste conduttrici e li supporta meccanicamente. Sono utilizzati in quasi tutti i prodotti elettronici, compresi i quadri elettrici passivi.
FHE è la convergenza di circuiti additivi, dispositivi passivi e sistemi di sensori generalmente realizzati utilizzando metodi di stampa e chip di silicio sottili e flessibili. Questi dispositivi si differenziano dall'elettronica tradizionale per dimensioni e flessibilità. La tecnologia trova applicazioni grazie alle economie e alle capacità uniche dei circuiti stampati che sono in grado di formare una nuova classe di dispositivi per i mercati dell’elettronica di consumo, dell’Internet delle cose (IoT), della medicina, della robotica e della comunicazione.
Il mercato dei PCB è segmentato per applicazione (informatica, beni di consumo, industriale/medico, comunicazioni, automobilistico e militare/aerospaziale). Il mercato dei PCB con substrato (SLP) è segmentato per applicazione (elettronica di consumo, automobilistico, comunicazioni e altre applicazioni). Il mercato dei sistemi nel pacchetto (SIP) è segmentato per applicazione (telecomunicazioni e infrastrutture (server e stazioni base), automobilistico e trasporti, mobile e beni di consumo, medico e industriale, aerospaziale e difesa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Rigido (FR-4) |
| flettere |
| Rigido-Flex |
| Ceramica |
| Vetro |
| altri tipi |
| Vetro epossidico (FR-4) |
| poliimmide |
| Resina BT |
| Ceramica (allumina, AlN) |
| Vetro |
| Nucleo metallico (Al, Cu) |
| Altri materiali |
| Incisione e laminazione di PCB |
| Deposizione di film sottile |
| Produzione additiva / Stampa |
| Confezionamento a livello di wafer fan-out |
| Morire incorporato |
| Altre tecnologie |
| Informatica e archiviazione dei dati |
| Elettronica di consumo |
| Automotive e trasporti |
| Industriale e medico |
| Telecomunicazioni e infrastrutture |
| Aerospazio e Difesa |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Taiwan | ||
| ASEAN | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di substrato | Rigido (FR-4) | ||
| flettere | |||
| Rigido-Flex | |||
| Ceramica | |||
| Vetro | |||
| altri tipi | |||
| Per materiale | Vetro epossidico (FR-4) | ||
| poliimmide | |||
| Resina BT | |||
| Ceramica (allumina, AlN) | |||
| Vetro | |||
| Nucleo metallico (Al, Cu) | |||
| Altri materiali | |||
| Per tecnologia di produzione | Incisione e laminazione di PCB | ||
| Deposizione di film sottile | |||
| Produzione additiva / Stampa | |||
| Confezionamento a livello di wafer fan-out | |||
| Morire incorporato | |||
| Altre tecnologie | |||
| Per settore degli utenti finali | Informatica e archiviazione dei dati | ||
| Elettronica di consumo | |||
| Automotive e trasporti | |||
| Industriale e medico | |||
| Telecomunicazioni e infrastrutture | |||
| Aerospazio e Difesa | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Taiwan | |||
| ASEAN | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei substrati nel 2026?
Nel 2026 il mercato dei substrati varrà 4.54 miliardi di dollari e si prevede che raggiungerà i 5.75 miliardi di dollari entro il 2031.
Quale tipo di substrato cresce più velocemente?
I substrati in vetro registrano il CAGR più elevato, pari al 5.54%, perché l'intelligenza artificiale e il calcolo ad alte prestazioni richiedono una maggiore densità di interconnessione.
Quale settore di utilizzo finale contribuirà alla crescita maggiore?
I settori automobilistico e dei trasporti registrano il CAGR più elevato, pari al 5.12%, mentre l'elettronica di potenza per veicoli elettrici favorisce l'adozione di substrati ceramici e con nucleo metallico.
Perché i substrati di vetro sono importanti per gli acceleratori di intelligenza artificiale?
Il vetro garantisce una densità di interconnessione 10 volte superiore rispetto alle schede organiche, supportando l'integrazione dei chiplet e un migliore allineamento dell'espansione termica.
In che modo gli incentivi governativi influenzano la capacità del substrato?
Programmi come il CHIPS Act statunitense e i programmi di sovvenzioni dell'UE riducono i costi di capitale, incoraggiando nuove fabbriche di imballaggi in Nord America e in Europa.


