

Dimensioni e quota di mercato dei mangimi per principianti
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 33 miliardo di dollari |
| Dimensione del mercato (2030) | 44.5 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.20% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
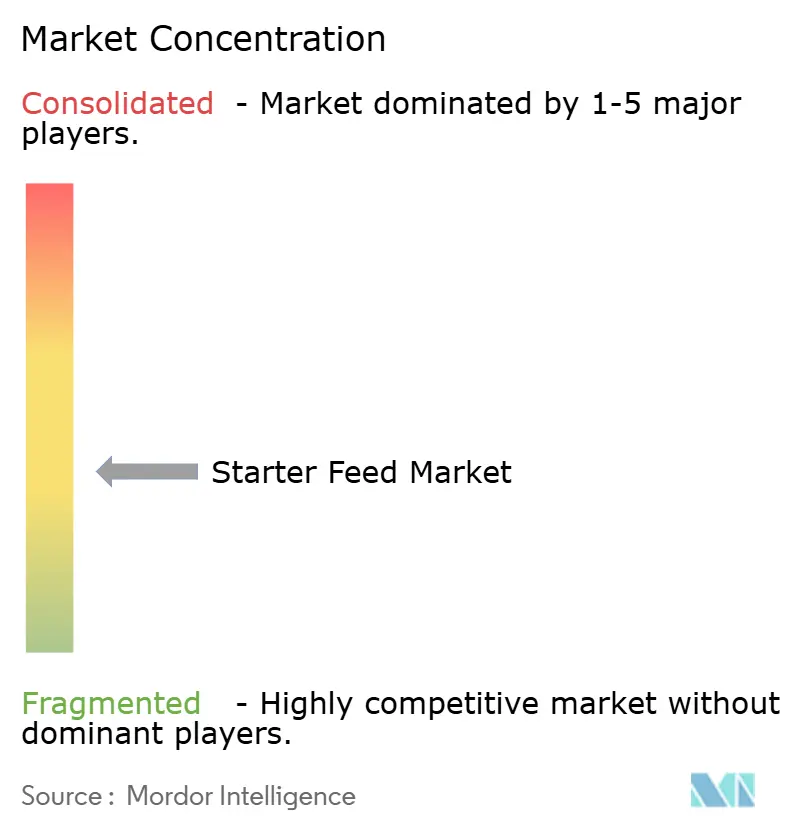
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|

Analisi di mercato dei mangimi per principianti di Mordor Intelligence
Il mercato dei mangimi starter è stimato in 33 miliardi di dollari nel 2025 e si prevede che raggiungerà i 44.5 miliardi di dollari entro il 2030, con un CAGR del 6.2%. La solida espansione del pollame nell'area Asia-Pacifico, la rapida intensificazione dell'acquacoltura nel Sud-Est asiatico e l'abbandono a livello mondiale dei promotori della crescita a base di antibiotici contribuiscono collettivamente a questa tendenza. Innovazioni nelle forme di mangime, come i micropellet di precisione, un uso più ampio di probiotici e fitogenici e i premi di tracciabilità basati sulla tecnologia blockchain, consentono ai fornitori di proteggere i margini anche in caso di fluttuazioni dei prezzi delle materie prime. Allo stesso tempo, i produttori di mangimi starter stanno ampliando i flussi di fatturato servendo le filiere di approvvigionamento di proteine funzionali per il latte artificiale e l'alimentazione sportiva, mentre i sistemi di alimentazione di precisione a livello di allevamento riducono gli sprechi e ottimizzano la conversione dei mangimi.
Punti chiave del rapporto
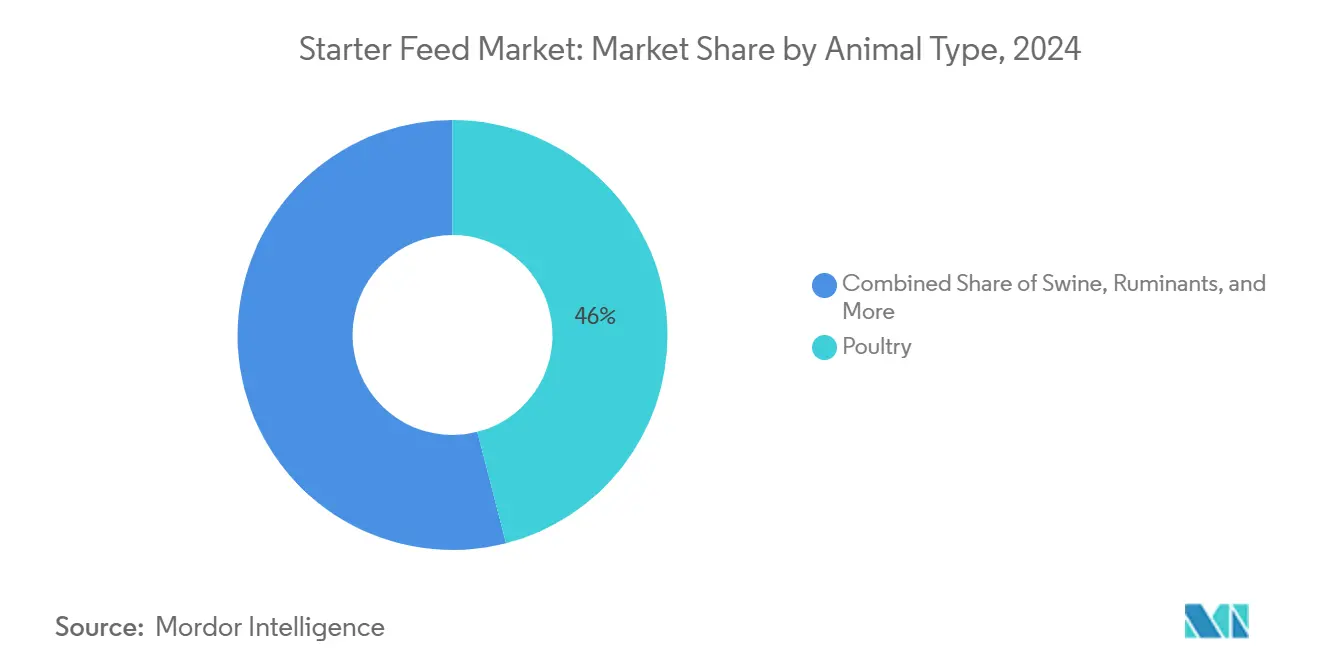
- Per tipologia di animale, nel 46 il pollame era in testa con il 2024% della quota di mercato dei mangimi per l'avviamento, mentre si prevede che l'acquacoltura registrerà il CAGR più rapido, pari al 9.5%, entro il 2030.
- Per tipologia di prodotto, nel 68 le formulazioni non medicate detenevano una quota del 2024% del mercato dei mangimi per l'avviamento, mentre il segmento medicato sta crescendo a un CAGR del 7.8% entro il 2030.
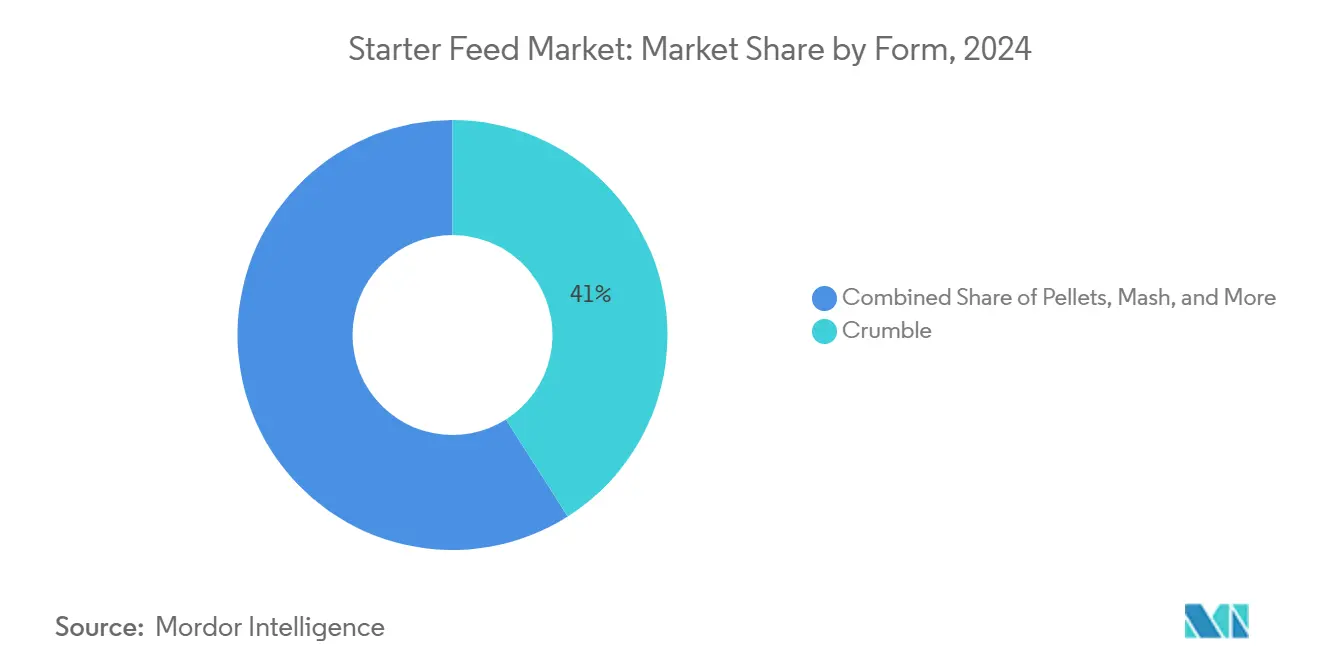
- In base alla forma, il tradizionale crumble ha rappresentato il 41% del mercato dei mangimi per principianti nel 2024, mentre il segmento dei pellet si sta espandendo a un CAGR dell'8.2% nello stesso arco di tempo.
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota di fatturato del 37% nel 2024 e si prevede che crescerà a un CAGR del 7.3% entro il 2030.
- Nel 2024, Cargill, Incorporated, ADM, Nutreco, Charoen Pokphand Foods PCL e Land O'Lakes, Inc. detenevano complessivamente circa il 40.2% della quota di mercato dei mangimi starter.
Tendenze e approfondimenti sul mercato globale dei mangimi per principianti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della produzione commerciale di pollame nell'area Asia-Pacifico | + 1.8% | Nucleo Asia-Pacifico e ricaduta in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Divieto di promotori della crescita antibiotici in Europa e negli Stati Uniti | + 1.2% | Nord America e Unione Europea, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente domanda di proteine animali funzionali negli alimenti per lattanti e nell'alimentazione sportiva | + 0.9% | Globale, con mercati premium leader | A lungo termine (≥ 4 anni) |
| Rapida espansione dell'acquacoltura commerciale nel Sud-est asiatico | + 1.1% | Asia-Pacifico e paesi emergenti in Sud America | Medio termine (2-4 anni) |
| Adozione a livello aziendale di sistemi di dosaggio di precisione dei micropellet | + 0.7% | Nord America e Unione Europea, Asia-Pacifico pilota | Medio termine (2-4 anni) |
| Premi di tracciabilità feed-to-fork abilitati dalla blockchain | + 0.5% | Unione Europea e Nord America, Asia-Pacifico selettiva | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della produzione commerciale di pollame nell'area Asia-Pacifico
L'aumento della capacità produttiva di polli da carne industriali in Cina, India e Sud-est asiatico sta aumentando drasticamente la domanda di mangimi starter. La produzione globale di carne di pollo è destinata a crescere del 2.5-3% nel 2025, con la maggior parte del volume extra generato dalla regione Asia-Pacifico. [1]Fonte: Dipartimento dell'agricoltura degli Stati Uniti, "Stime della domanda e dell'offerta agricola mondiale", usda.govSi prevede che l'Asia meridionale e sud-orientale sosterrà una crescita annua del pollame del 4-5% fino al 2030, alimentata dall'aumento dei redditi e dalla preferenza dei consumatori per proteine magre a prezzi accessibili. I maggiori integratori stanno finanziando impianti automatizzati che richiedono diete starter di precisione che garantiscano indici di conversione alimentare rigorosi durante le prime due settimane di crescita. I dati economici sono interessanti, considerando che il mangime rappresenta circa il 75% dei costi totali dei polli da carne in Messico, il che sottolinea perché le razioni starter ottimizzate influenzino direttamente la redditività. Con la crescita delle aziende commerciali, gli operatori adottano anche protocolli di biosicurezza che aumentano la domanda di mangimi starter privi di agenti patogeni, amplificando le opportunità per i fornitori in grado di convalidare la qualità su larga scala.
Divieto di antibiotici promotori della crescita in Europa e negli Stati Uniti
Le autorità di regolamentazione hanno rimosso gli antibiotici promotori della crescita (AGP) dalle diete per pollame e bestiame nell'Unione Europea e negli Stati Uniti, spingendo i produttori a riprogettare la nutrizione nella fase iniziale. La letteratura scientifica peer-reviewed mostra che oltre il 65% degli studi attuali sulla nutrizione del pollame si concentra su alternative come probiotici, prebiotici e fitogenici [2] Fonte: KA Alayande et al., “Alternatives to Antibiotic Growth Promoters for Poultry,” ScienceDirect, sciencedirect.com . L'innovazione si sta diffondendo e Trouw Nutrition e AgroCares stanno implementando scanner mobili a infrarossi vicini (NIR) che consentono la profilazione dei nutrienti in tempo reale e la riformulazione dei mangimi in azienda. Poiché i produttori non possono più fare affidamento sugli AGP per compensare le carenze igieniche, ora danno priorità ai mangimi starter con maggiore stabilità di conservazione, basso carico patogeno e ingredienti bioattivi che modulano la salute intestinale. La stessa logica normativa si sta diffondendo nelle giurisdizioni asiatiche, garantendo una crescita globale sostenuta per i mangimi starter speciali non medicati.
Crescente domanda di proteine animali funzionali negli alimenti per lattanti e nell'alimentazione sportiva
I marchi di nutrizione umana si riforniscono di proteine da pollame, latticini e acquacoltura con profili amminoacidici e bioattivi specifici. I mangimi per la fase iniziale, quindi, diventano una leva strategica per la differenziazione dei prodotti a valle. La partnership di Cargill con Nestlé Purina sull'agricoltura rigenerativa illustra come le specifiche dei mangimi per l'avvio siano collegate a narrative di sostenibilità che consentono prezzi al consumo più elevati. Gli integratori di prodotti lattiero-caseari e avicoli pagano per diete per l'avvio arricchite con micronutrienti che in seguito si traducono in una migliore funzionalità proteica nelle polveri di siero di latte e negli ingredienti isolati di pollo. Le regole "clean-label" che scoraggiano l'uso di additivi sintetici nell'alimentazione sportiva rafforzano la preferenza per componenti naturali dei mangimi per l'avvio, mentre la tracciabilità tramite blockchain aiuta a verificare il rispetto di rigorosi protocolli sugli ingredienti.
Rapida espansione dell'acquacoltura commerciale nel Sud-est asiatico
Il Sud-est asiatico è leader mondiale nel volume di acquacoltura e gli incubatoi locali si affidano a mangimi starter micro-pellet con galleggiabilità e densità nutrizionale precise. Le proiezioni dell'Organizzazione per l'Alimentazione e l'Agricoltura (FAO) mostrano che l'acquacoltura manterrà una crescita superiore a qualsiasi altro segmento proteico terrestre, alimentata da sistemi di allevamento di gamberi e tilapia che adottano sempre più tecnologie a ricircolo. L'acquisizione completa da parte di Nutreco dell'azienda tecnologica per l'acquacoltura Eruvaka sottolinea la richiesta del mercato per un'alimentazione basata su sensori che riduca gli sprechi e aumenti la sopravvivenza. Le barriere tecniche favoriscono i fornitori con competenze in estrusione e microincapsulazione, salvaguardando i margini in un contesto di crescita dei volumi. Le preoccupazioni sulla sostenibilità delle materie prime di origine marina incoraggiano alternative vegetali e monocellulari, ampliando ulteriormente la complessità delle formulazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della soia e del mais | -1.4% | Globale e acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Approvazioni rigorose per i mangimi medicati e limiti di residui | -0.8% | Unione Europea e Nord America, espandendosi all'area Asia-Pacifico | Medio termine (2-4 anni) |
| Contaminazione da micotossine nelle catene di approvvigionamento dell'Asia-Pacifico | -1.1% | Asia-Pacifico centrale e stagionale nei tropici | A breve termine (≤ 2 anni) |
| Concorrenza delle formulazioni di miscele fatte in casa in Sud America | -0.6% | Sud America e grandi operazioni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della soia e del mais
Le formulazioni dei mangimi di avviamento derivano tra il 60% e il 70% del loro costo dalla farina di soia e dal mais. L'Università dell'Illinois prevede un prezzo del mais di 4.40 USD al bushel e della soia di 11.20 USD al bushel per il periodo 2024-2025, ma permangono incertezze sulla domanda di biocarburanti, sulle fluttuazioni del raccolto argentino e sui premi di trasporto del Mar Nero [3] Fonte: Hongxia Jiao, “Corn and Soybeans Economics in 2024 and 2025,” farmdoc daily, illinois.edu . La copertura è difficile per i piccoli mulini privi di capacità finanziaria, creando una compressione dei margini e costringendo occasionalmente alla riformulazione delle razioni che può compromettere le prestazioni degli animali.
Approvazioni severe per mangimi medicati e limiti di residui
L'Unione Europea, gli Stati Uniti e ora alcune parti dell'Asia-Pacifico richiedono licenze separate per ciascun principio attivo farmaceutico incluso nei mangimi starter medicati. Il processo di approvazione richiede spesso 24-36 mesi e prevede studi sui residui, protocolli di conservazione a freddo e documentazione a livello di lotto. Questi requisiti aumentano i costi di conformità, scoraggiano i nuovi entranti e limitano il numero di composti approvati, limitando la flessibilità della formulazione. I produttori che affrontano epidemie specifiche per regione possono trovarsi senza opzioni legali di medicinali, creando shock di approvvigionamento e dipendenza da permessi di importazione di emergenza, costosi e burocraticamente complessi.
Analisi del segmento
Per tipo di animale: l'acquacoltura accelera sulla scala del pollame
La categoria avicola ha sostenuto il 46% delle dimensioni del mercato dei mangimi starter nel 2024, a testimonianza della sua filiera industrializzata e degli standard prestazionali uniformi. L'acquacoltura, sebbene più piccola, è destinata a crescere a un CAGR del 9.5%, il più rapido tra tutte le categorie, poiché i mangimi starter in micropellet consentono una maggiore sopravvivenza larvale negli allevamenti intensivi di gamberi e tilapia. In termini di valore, si prevede che la quota dell'acquacoltura nel mercato dei mangimi starter aumenterà, supportata dai progressi nella tecnologia di estrusione che migliorano la stabilità dell'acqua e la densità dei nutrienti. Le innovazioni nelle formulazioni di mangimi starter per suini mirate alla salute intestinale post-svezzamento stanno riducendo la mortalità e migliorando l'efficienza alimentare, mentre i mangimi starter per vitelli arricchiti con probiotici specifici per il rumine stanno guadagnando terreno tra le aziende lattiero-casearie focalizzate sul miglioramento della produzione di latte durante l'intero ciclo di vita.
Le esigenze tecniche variano notevolmente. L'acquacoltura richiede il controllo più rigoroso sulla galleggiabilità dei pellet, sulla polvere di sbriciolamento e sulla solubilità in acqua, aumentando le barriere all'ingresso rispetto al pollame o ai suini. Il pollame rimane l'ancora di mercato in termini di volume, offrendo ai fornitori economie di scala che si estendono anche ad altre linee di specie. Segmenti di nicchia come i mangimi per equini o conigli offrono opportunità personalizzate, ma non hanno la capacità produttiva necessaria per interessare le grandi multinazionali, lasciando il predominio agli specialisti regionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: Formule medicate di precisione Edge Forward
I mangimi starter non medicati costituivano il 68% del mercato dei mangimi starter, ma i prodotti medicati stanno crescendo più rapidamente, con un CAGR del 7.8%, grazie ad applicazioni selettive in aree geografiche a rischio di malattie. Negli incubatoi acquatici, ad esempio, i pellet microincapsulati di ossitetraciclina vengono impiegati durante specifiche epidemie di patogeni, con prezzi fino al 35% superiori rispetto agli equivalenti non medicati. Nel pollame, il sbriciolato con coccidiostatici rimane prevalente laddove la copertura vaccinale è incompleta.
La regolamentazione sta orientando la composizione laddove l'Europa approva probiotici, acidi organici e oli essenziali, mentre molti paesi dell'Asia-Pacifico consentono ancora l'inclusione di bassi livelli di antimicrobici. Le multinazionali proteggono l'esposizione mantenendo portafogli di ingredienti diversificati, che possono alternare tra additivi funzionali e prodotti farmaceutici approvati man mano che le leggi evolvono. Le tecnologie di incapsulamento e rilascio lento sono sempre più cruciali, poiché consentono un dosaggio preciso, rispettando al contempo i limiti di residui e riducendo al minimo l'impatto ambientale fuori target.
Per forma: i pellet sconvolgono la tradizionale roccaforte del crumble
Crumble ha mantenuto una quota del 41% nel 2024 grazie all'adozione globale di prodotti avicoli, e i volumi di micropellet stanno aumentando più rapidamente con un CAGR dell'8.2%. I micropellet hanno in genere un diametro compreso tra 0.5 mm e 1.2 mm, offrendo una maggiore densità apparente e una ridotta segregazione negli alimentatori automatici. Linee di estrusione come il sistema ANDRITZ Micro Fluid consentono l'inclusione di liquido post-pellet, migliorando la stabilità vitaminica e l'attività enzimatica. Il mash persiste tra i produttori attenti ai costi che dispongono di capacità di pellettizzazione in azienda, mentre i pellet standard da 2-3 mm vengono utilizzati per gli starter dei ruminanti, dove la masticazione facilita la degradazione meccanica.
Le tendenze all'automazione influenzano notevolmente la scelta della forma. I vivai e gli incubatoi automatizzati privilegiano una geometria uniforme del pellet per evitare ponti tra le tramogge. Di conseguenza, i fornitori in grado di produrre micropellet uniformi con una distribuzione granulometrica ristretta e una bassa percentuale di particelle fini ottengono lo status di fornitori preferiti tra gli integratori che orientano la propria attenzione verso l'alimentazione di precisione totale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico è in testa con il 37% del mercato dei mangimi starter nel 2024 e si prevede che si espanderà a un CAGR del 7.3% fino al 2030, che è anche la regione in più rapida crescita nel mercato. L'assorbimento dei mangimi starter beneficia dell'aumento del reddito disponibile, del passaggio della dieta urbana alle proteine animali e dell'espansione aggressiva dei complessi commerciali di pollame e acquacoltura. Il gruppo cinese New Hope Group è leader nella produzione con 28 milioni di tonnellate annue, a dimostrazione dei vantaggi di scala nell'acquisto degli ingredienti e nella ricerca e sviluppo. Tuttavia, la prevalenza delle micotossine rimane un rischio strutturale e l'88% dei campioni regionali è risultato positivo ad almeno una tossina, rendendo necessarie costose misure di mitigazione.
Il Nord America si colloca al secondo posto in termini di valore, grazie all'affermarsi delle certificazioni di alimentazione di precisione e sostenibilità. La nuova divisione Animal Nutrition and Health di Cargill riflette una svolta verso soluzioni sanitarie a più alto margine piuttosto che verso volumi di produzione più elevati. L'Europa segue, ma deve far fronte a crescenti costi di conformità, e il pollame ha raggiunto i 3.0 dollari al kg all'ingrosso a marzo 2025, con conseguente riduzione dei budget per i mangimi.
Il Sud America registra una forte crescita, sostenuta dal volume di esportazioni di pollame previsto per il Brasile nel 2025, pari a 5.4 milioni di tonnellate, e dai vantaggi in termini di costi dei cereali foraggeri. La crescita della miscelazione in azienda tra i grandi integratori limita la penetrazione dei mangimi commerciali. Medio Oriente e Africa, sebbene più piccoli in termini assoluti, mostrano una costante espansione, favorita dai programmi governativi di autosufficienza proteica e dagli investimenti in incubatoi greenfield, seppur frenata da sfide infrastrutturali e geopolitiche.

Panorama competitivo
La concentrazione del mercato dei mangimi starter è stata moderata, con i principali attori che detenevano una quota combinata di circa il 40.2% nel 2024. Cargill, Incorporated è leader con un'ampia rete di materie prime e modelli di digeribilità proprietari. ADM segue e deve affrontare un esame approfondito delle pratiche contabili del suo segmento Nutrition, limitando potenzialmente la capacità di investimento a breve termine. Nutreco sta sfruttando la ricerca sul microbioma attraverso la sua partecipazione in BiomEdit per fornire additivi differenziati. A livello regionale, Charoen Pokphand Foods PCL e JAPFA Ltd sfruttano la distribuzione locale e la tracciabilità tramite blockchain per ottenere prezzi premium, mentre attori di fascia media come De Heus Animal Nutrition si espandono attraverso lanci mirati di impianti in Indonesia.
New Hope Liuhe Co., Ltd, che ha iniziato la sua attività concentrandosi sui mangimi per animali, è oggi una delle più grandi aziende cinesi del settore. Con 15 milioni di tonnellate di mangimi venduti ogni anno a 250,000 consumatori, vanta la quota di mercato più ampia e gode di un enorme vantaggio competitivo in termini di tecnologia e marketing.
L'adozione della tecnologia è il campo di battaglia emergente. Gli operatori che investono in piattaforme di estrusione, dosaggio basato su sensori e tracciabilità stanno ottenendo multipli EBITDA più elevati rispetto ai concorrenti incentrati sui volumi. L'attività di M&A si concentra su aziende di additivi speciali e produttori regionali con una distribuzione consolidata ma privi di R&S avanzata, a indicare un consolidamento in corso bilanciato dall'innovazione localizzata.
Leader del settore dei mangimi per l'avviamento
-
Cargill, incorporata
-
ADM
-
nutreco
-
Chareon Pokphand Foods PCL
-
Land O'Lakes, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2024: AgroCares e Trouw Nutrition hanno rinnovato la partnership con NutriOpt On-site Adviser. La collaborazione combina i dati nutrizionali specie-specifici di Trouw per suini, ruminanti e pollame con la tecnologia di scansione NIR portatile di AgroCares. Questa integrazione consente un'analisi rapida in azienda delle materie prime e dei mangimi finiti. Le funzionalità combinate di database e scansione supportano il processo decisionale in tempo reale, migliorando l'efficienza operativa, la sostenibilità e le performance finanziarie di allevatori e mangimifici in tutto il mondo.
- Ottobre 2024: De Heus Animal Nutrition apre il suo quinto stabilimento produttivo a Purwodadi, Giava Centrale, aumentando la sua capacità produttiva mensile a 15,000 tonnellate. Lo stabilimento rafforza la capacità dell'azienda di fornire mangimi per bestiame e acquacoltura a Giava Centrale e nelle aree circostanti.
- Aprile 2024: Kalmbach Feeds annuncia un investimento di oltre 12 milioni di dollari per l'espansione del magazzino in Ohio, potenziando le capacità distributive e produttive per soddisfare la crescente domanda di mangimi commerciali. Questa espansione riflette l'impegno dell'azienda nel perseguire la leadership di mercato regionale e il miglioramento dell'efficienza operativa.
Ambito del rapporto sul mercato globale dei mangimi per principianti
| Pollame | graticola |
| Strato | |
| Altro pollame | |
| suino | |
| ruminanti | Bovini da carne |
| Bovini da latte | |
| Altri ruminanti | |
| Acquacoltura | Pesce |
| Gamberetto | |
| Altre specie di acquacoltura | |
| Altri animali |
| medicato |
| Non medicato |
| poltiglia |
| Crollare |
| Pastiglie |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Tailandia | |
| Vietnam | |
| Philippines | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di animale | Pollame | graticola |
| Strato | ||
| Altro pollame | ||
| suino | ||
| ruminanti | Bovini da carne | |
| Bovini da latte | ||
| Altri ruminanti | ||
| Acquacoltura | Pesce | |
| Gamberetto | ||
| Altre specie di acquacoltura | ||
| Altri animali | ||
| Per tipo di prodotto | medicato | |
| Non medicato | ||
| Per modulo | poltiglia | |
| Crollare | ||
| Pastiglie | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Tailandia | ||
| Vietnam | ||
| Philippines | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato globale dei mangimi per animali da allevamento entro il 2030?
Si prevede che il mercato dei mangimi per animali da avviamento raggiungerà i 44.5 miliardi di dollari entro il 2030.
Quale segmento animale crescerà più rapidamente entro il 2030?
Si prevede che i mangimi per l'acquacoltura cresceranno a un CAGR del 9.5%, il più alto tra tutti i tipi di animali.
In che modo la regolamentazione influisce sui mangimi medicinali per l'avvio dei vitelli?
I rigorosi limiti sui residui e i tempi di approvazione più lunghi nell'Unione Europea e negli Stati Uniti stanno limitando l'uso di routine, ma le formulazioni medicinali di precisione continuano a espandersi a un CAGR del 7.8% per il controllo mirato delle malattie.
Quale regione domina attualmente il mercato dei mangimi per animali da avviamento?
L'area Asia-Pacifico detiene il 37% del fatturato globale e si prevede che manterrà la leadership con un CAGR del 7.3% fino al 2030.


