

Dimensioni e quota di mercato del settore della vendita al dettaglio di abbigliamento sportivo
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 518.83 miliardo di dollari |
| Dimensione del mercato (2031) | 667.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.16% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato al dettaglio dell'abbigliamento sportivo a cura di Mordor Intelligence
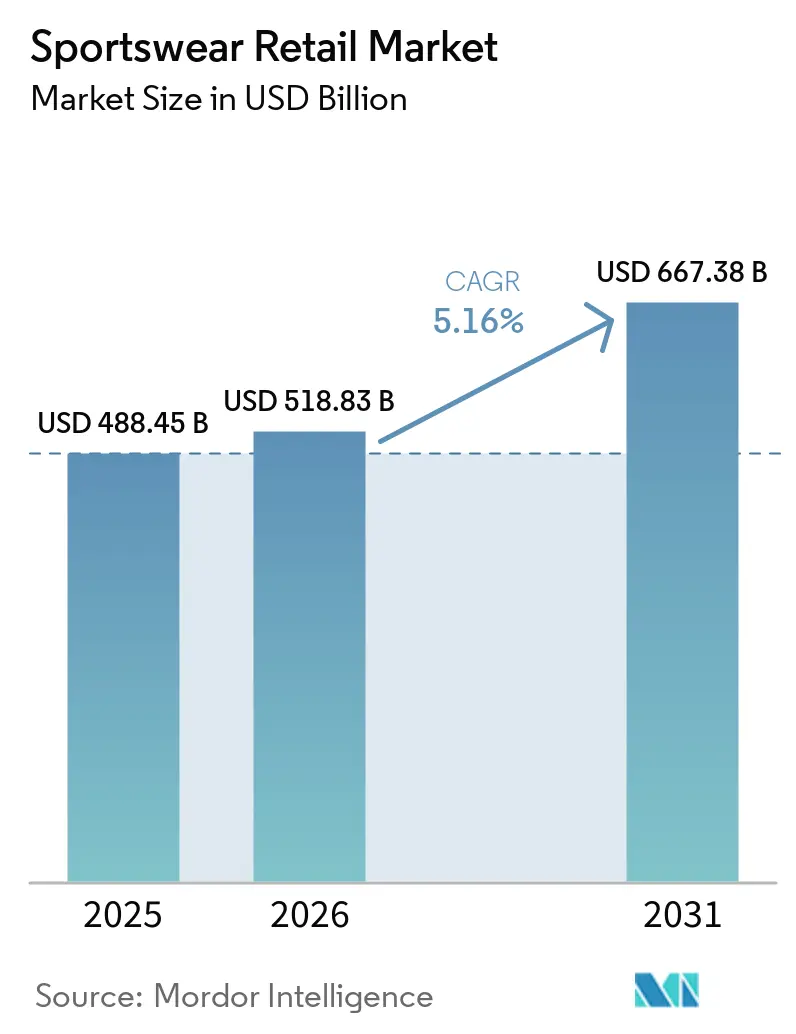
Si prevede che il mercato al dettaglio dell'abbigliamento sportivo aumenterà da 488.45 miliardi di dollari nel 2025 a 518.83 miliardi di dollari nel 2026, raggiungendo i 667.38 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.16% nel periodo 2026-2031.
Il mercato al dettaglio dell'abbigliamento sportivo è sostenuto da un ampio aumento dell'attività fisica regolare, che ha spostato la domanda dagli acquisti legati agli eventi verso un utilizzo quotidiano ripetuto. La Sports & Fitness Industry Association ha riferito che 250 milioni di americani hanno partecipato ad almeno un'attività sportiva, di fitness o ricreativa nel 2025, il livello più alto mai registrato, indicando che gli stili di vita attivi stanno raggiungendo una base di consumatori più ampia. La Health & Fitness Association ha affermato che 81 milioni di americani avevano un abbonamento in palestra nel 2025, con una penetrazione che ha raggiunto il 26.1% tra le persone di età pari o superiore a 6 anni, il che supporta una domanda di sostituzione costante per calzature, abbigliamento e accessori. Il mercato al dettaglio dell'abbigliamento sportivo sta anche assistendo a una maggiore domanda di prodotti premium, a una più rapida conversione al digitale e a una base di consumatrici femminili più ampia. Allo stesso tempo, la pressione sui margini dovuta a sconti, dazi e errori di inventario continua a separare gli operatori più forti da quelli più deboli. [1] Health & Fitness Association, “81 Million Americans Were Members of a Fitness Facility in 2025, New HFA Report Finds,” Health & Fitness Association, healthandfitness.org
Punti chiave del rapporto
- Per tipologia di prodotto, le calzature detenevano il 55.11% del mercato al dettaglio dell'abbigliamento sportivo nel 2025, mentre si prevede che l'abbigliamento crescerà a un tasso annuo composto del 7.53% fino al 2031.
- Per tipologia di sport, la corsa ha rappresentato il 30.34% del mercato al dettaglio dell'abbigliamento sportivo nel 2025 e si prevede che registrerà anche il CAGR più rapido, pari al 7.81%, fino al 2031.
- Per tipologia di utente finale, nel 2025 gli uomini detenevano il 45.67% del mercato al dettaglio dell'abbigliamento sportivo, mentre si prevede che il segmento femminile crescerà a un tasso annuo composto (CAGR) dell'8.00% fino al 2031.
- Per fascia di prezzo, nel 2025 il segmento di fascia media deteneva il 50.86% del mercato al dettaglio dell'abbigliamento sportivo, mentre si prevede che il segmento premium crescerà a un tasso annuo composto del 7.53% fino al 2031.
- Per canale di distribuzione, nel 2025 il commercio al dettaglio offline deteneva il 60.12% della quota di mercato dell'abbigliamento sportivo, mentre si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 12.55% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 35.77% della quota di mercato al dettaglio dell'abbigliamento sportivo nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della vendita al dettaglio di abbigliamento sportivo.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di abbigliamento sportivo casual e ad alte prestazioni | + 1.5% | Presente a livello globale, con una presenza consolidata in Nord America, Asia-Pacifico ed Europa occidentale. | A lungo termine (≥ 4 anni) |
| Espansione del retail omnicanale e modelli di inventario unificati. | + 0.9% | Nord America ed Europa in testa, la regione Asia-Pacifico in rapida espansione. | Medio termine (2-4 anni) |
| Valorizzazione dell'abbigliamento sportivo e posizionamento guidato dal marchio | + 0.8% | Nord America, Asia-Pacifico ed EMEA | Da medio termine (2-4 anni) a lungo termine (≥ 4 anni) |
| Crescita della partecipazione femminile al fitness e allo sport | + 1.0% | A livello globale, con il maggiore impatto incrementale in Nord America, Asia-Pacifico e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Espansione del private label e delle collaborazioni esclusive orientate al valore. | + 0.5% | Europa e Nord America, con una crescente diffusione nella regione Asia-Pacifico. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Commercio digitale, social selling e scoperta guidata dai creatori | + 0.8% | Asia-Pacifico, Nord America ed EMEA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di abbigliamento sportivo casual e ad alte prestazioni
Il mercato al dettaglio dell'abbigliamento sportivo sta beneficiando di un costante cambiamento nel modo in cui i consumatori si vestono per lavoro, tempo libero e attività fisica nello stesso giorno. L'abbigliamento sportivo non viene più acquistato solo per l'allenamento, poiché gli stessi prodotti vengono ora utilizzati per viaggiare, in contesti lavorativi informali e per l'uso quotidiano. La Sports & Fitness Industry Association ha affermato che 250 milioni di americani hanno partecipato ad almeno un'attività sportiva, di fitness o ricreativa nel 2025, indicando che la base di consumatori attivi si sta ampliando, anziché limitarsi a un aumento della spesa pro capite. Anche la Health & Fitness Association ha riportato che gli adulti della Generazione Z di età compresa tra i 18 e i 24 anni hanno registrato la più alta penetrazione di abbonamenti, pari al 35.5% nel 2025, un dato significativo perché questo gruppo spesso combina abbigliamento tecnico con abbigliamento casual e rinnova il proprio guardaroba più frequentemente. Di conseguenza, il mercato al dettaglio dell'abbigliamento sportivo sta assistendo a una domanda sostenuta per calzature, abbigliamento e accessori, piuttosto che a una crescita isolata di una singola linea di prodotti.
Espansione del retail omnicanale e modelli di inventario unificati.
Il mercato al dettaglio dell'abbigliamento sportivo si sta orientando verso un modello in cui la visibilità dell'inventario è più importante di una semplice distinzione tra online e offline. I rivenditori che non riescono a visualizzare le scorte tra negozi fisici e canali digitali spesso perdono vendite online, scontano le scorte in eccesso nei negozi e pagano di più per una gestione degli ordini inefficiente. Nell'aprile 2026, VF Corporation ha annunciato l'implementazione del Nedap Inventory Engine in tutto il suo portfolio di marchi globali e in oltre 1,500 negozi, con l'obiettivo di creare una visione unica e affidabile delle scorte per consentire una migliore esecuzione omnicanale. Questa mossa riflette un cambiamento più ampio nel mercato al dettaglio dell'abbigliamento sportivo, dove l'accuratezza delle scorte sta diventando fondamentale per la conversione, la protezione dei margini e la velocità di consegna. Le aziende che unificano l'inventario dei negozi con la domanda digitale sono in una posizione migliore per intercettare i picchi di domanda dovuti a eventi e la domanda di rifornimento di routine senza creare una forte pressione di sconto in seguito.
Valorizzazione dell'abbigliamento sportivo e posizionamento guidato dal marchio
Il mercato al dettaglio dell'abbigliamento sportivo continua a dimostrare che i consumatori sono disposti a pagare di più quando le promesse in termini di prestazioni, l'identità del marchio e la credibilità del prodotto sono chiare. On Holding ha riportato un fatturato netto di 743.8 milioni di franchi svizzeri (832 milioni di dollari) nel quarto trimestre del 2025, con una crescita dichiarata del 22.6% e una crescita a valuta costante del 30.6%, a dimostrazione che il posizionamento premium in termini di prestazioni ha continuato a crescere anche in un contesto di domanda più cauto. Lo stesso documento ha mostrato che le vendite dirette al consumatore hanno rappresentato il 41.8% del fatturato netto dell'intero anno e che i ricavi nella regione Asia-Pacifico sono aumentati del 110.9% a valuta costante, indicando una forte domanda a prezzo pieno e un maggiore controllo sulla presentazione del marchio. Adidas ha anche riportato un fatturato record per il 2025 di 24.8 miliardi di euro (29.17 miliardi di dollari) e prevede che l'utile operativo salirà a 2.3 miliardi di euro (2.7 miliardi di dollari) nel 2026, nonostante 400 milioni di euro (470 milioni di dollari) di oneri tariffari e valutari. Ciò dimostra che i prodotti di alta gamma con un forte posizionamento del marchio aiutano segmenti del mercato al dettaglio dell'abbigliamento sportivo a difendere i prezzi meglio rispetto alle offerte indifferenziate.
Crescita della partecipazione femminile al fitness e allo sport
Il mercato al dettaglio dell'abbigliamento sportivo sta guadagnando terreno grazie a una base di consumatrici più ampia e visibile, che spazia dall'attività fisica allo sport scolastico e alle competizioni professionistiche. La NCAA ha dichiarato che la partecipazione delle studentesse-atlete ai campionati nel 2024-25 ha raggiunto quota 242,341, con un aumento del 14% rispetto a 10 anni prima, a supporto della domanda a lungo termine di linee di prodotti orientate alle prestazioni. Nike ha rafforzato questa tendenza lanciando NikeSKIMS nel febbraio 2025 come marchio distinto per le donne, incentrato su vestibilità, prestazioni e inclusività, piuttosto che come una semplice estensione di una gamma esistente. Questo cambiamento è importante per il mercato al dettaglio dell'abbigliamento sportivo perché i marchi con uno sviluppo di prodotti specificamente dedicato alle donne sono in una posizione migliore per fidelizzare la clientela rispetto a quelli che offrono assortimenti maschili riadattati.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensa concorrenza sui prezzi e dipendenza dalle promozioni | -0.6% | Globale, più acuto in Nord America e in Europa occidentale | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Disallineamento delle scorte dovuto a cicli di tendenza rapidi | -0.4% | Globale, specializzata in abbigliamento sportivo casual e linee lifestyle. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Pressione sui margini derivante da logistica, resi e costi di evasione degli ordini. | -0.5% | A livello globale, con maggiore gravità nei mercati ad alta intensità di commercio elettronico. | Medio termine (2-4 anni) |
| Prodotti contraffatti e fughe di mercato parallele | -0.3% | Mercati online dell'Asia-Pacifico, del Medio Oriente e dell'Africa e globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensa concorrenza sui prezzi e dipendenza dalle promozioni
Il mercato al dettaglio dell'abbigliamento sportivo rimane esposto a un modello di prezzi in cui le frequenti promozioni possono indebolire la disciplina del marchio e rendere più difficile il successivo recupero dei prezzi. Lululemon ha riportato che l'utile operativo nel primo trimestre dell'anno fiscale 2026 è diminuito del 37% su base annua e che il margine lordo è sceso al 54.2%, a causa di maggiori sconti e problemi legati ai dazi doganali. Anche Adidas prevede un impatto negativo di 400 milioni di euro dovuto a dazi e fluttuazioni valutarie nel 2026, il che dimostra che la pressione sui costi non si limita ai marchi più deboli o alle fasce di prezzo più basse. Quando i prodotti vengono già venduti in un contesto fortemente promozionale, trasferire questi aumenti di costo ai consumatori diventa più difficile. Ciò mantiene parte del mercato al dettaglio dell'abbigliamento sportivo intrappolata tra l'aumento dei costi, l'incremento del traffico dovuto agli sconti e il rallentamento delle vendite a prezzo pieno.
Disallineamento delle scorte dovuto a cicli di tendenza rapidi
Il mercato al dettaglio dell'abbigliamento sportivo è esposto al rischio di inventario perché le tendenze dell'athleisure e degli assortimenti lifestyle possono evolversi più rapidamente rispetto ai tipici cicli di pianificazione. Lanci di nuovi prodotti, collaborazioni e tendenze di colore o silhouette di breve durata possono lasciare i marchi con scorte che non corrispondono più alla domanda attuale quando arrivano nei negozi. Lululemon ha dichiarato nel suo rapporto fiscale 2025 che i maggiori sconti hanno inciso sul margine di profitto lordo, riflettendo il costo di smaltimento delle merci in un mercato in cui il tempismo del prodotto è più importante che mai. Il lancio nel 2026 da parte di VF di un motore di gestione dell'inventario globale ha inoltre dimostrato che i gruppi leader continuano a investire massicciamente per migliorare l'accuratezza e l'allocazione delle scorte, il che indica che il problema è operativo e persistente piuttosto che temporaneo. Gli errori di inventario pesano sul mercato al dettaglio dell'abbigliamento sportivo attraverso stoccaggio eccessivo, riallocazioni, attività di svendita e finestre di lancio mancate.
Analisi del segmento
Per tipologia di prodotto: domina il settore delle calzature, ma l'abbigliamento cresce rapidamente.
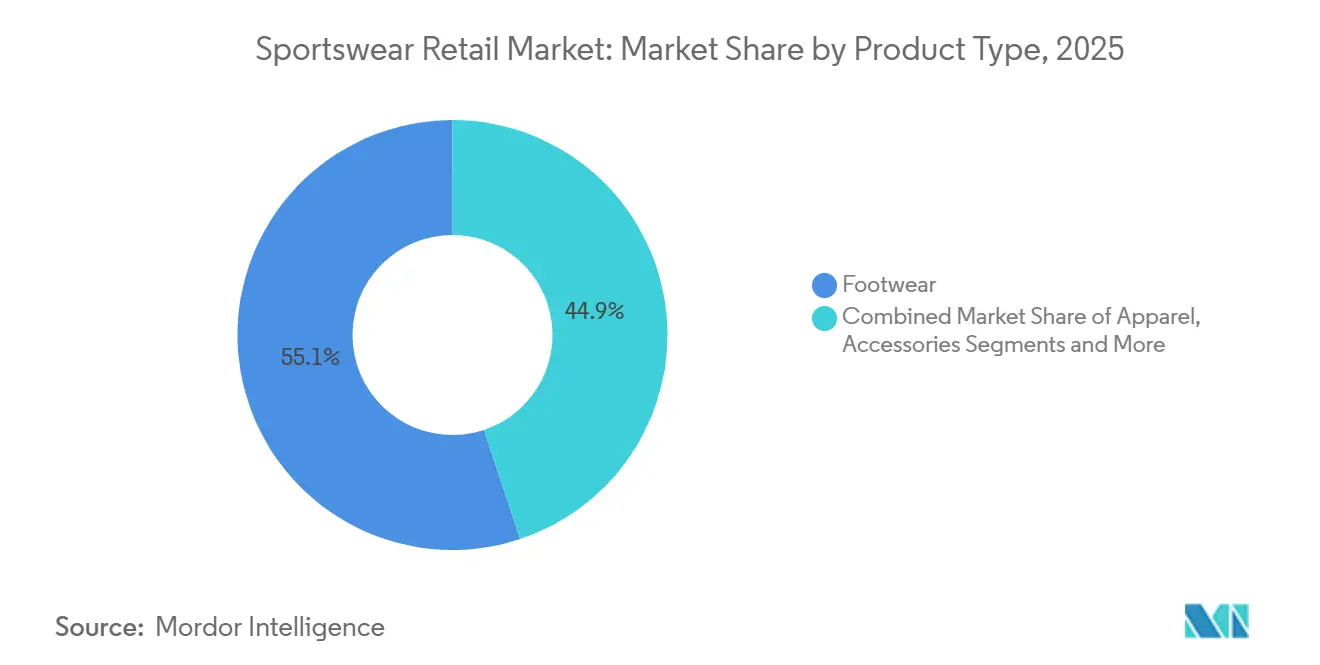
Nel 2025, le calzature rappresentavano il 55.11% del mercato al dettaglio dell'abbigliamento sportivo, mantenendosi saldamente al di sopra di tutte le altre categorie di prodotto. Questo primato riflette prezzi medi di vendita più elevati, una maggiore riconoscibilità del marchio e la frequente sostituzione delle scarpe in discipline come corsa, basket e allenamento. Le calzature rimangono inoltre la categoria in cui i consumatori comprendono più facilmente la tecnologia visibile del prodotto, il che contribuisce a sostenere prezzi premium. Tuttavia, si prevede che l'abbigliamento crescerà a un tasso annuo composto del 7.53% fino al 2031, a dimostrazione che la prossima ondata di domanda non si limiterà alle sole scarpe. Questa base di domanda in espansione significa che il mercato al dettaglio dell'abbigliamento sportivo è sempre più caratterizzato da acquisti di look completi piuttosto che da transazioni occasionali incentrate sulle sole calzature.
Nike ha inoltre ampliato la sua offerta di innovazione nel 2025 e nel 2026 con Aero-FIT, Air Milano, Nike Mind e Project Amplify, dimostrando che la corsa all'innovazione nel settore delle calzature rimane intensa, nonostante la crescita più rapida del settore dell'abbigliamento. Gli accessori e le altre attrezzature rappresentano ancora la quota di mercato più consistente e offrono un potenziale di riacquisto, soprattutto per l'allenamento e la corsa. I marchi con una solida offerta sia nel settore delle calzature che in quello dell'abbigliamento sono in una posizione migliore per aumentare il valore medio dello scontrino e fidelizzare i clienti all'interno del proprio ecosistema. Questo equilibrio è fondamentale nel settore della vendita al dettaglio di abbigliamento sportivo, perché la forza trasversale alle diverse categorie riduce la dipendenza da un singolo prodotto di punta o da un ciclo di tendenza di breve durata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di sport: la corsa ancora sia la scala che lo slancio
Nel 2025, il running rappresentava il 30.34% del mercato al dettaglio dell'abbigliamento sportivo, risultando il segmento sportivo più grande in termini di valore. Si prevede inoltre una crescita annua composta (CAGR) del 7.81% fino al 2031, a conferma della sua leadership sia in termini di dimensioni che di domanda futura. Il running rimane accessibile a tutte le fasce d'età e di reddito, mantenendo un'ampia partecipazione anche in un contesto in cui la spesa discrezionale diventa più selettiva. La categoria supporta inoltre frequenti aggiornamenti di prodotto per calzature, abbigliamento e accessori, contribuendo a mantenere cicli di acquisto regolari. Questa combinazione rende il running uno dei motori di domanda strutturalmente più importanti nel mercato al dettaglio dell'abbigliamento sportivo.
La National Sporting Goods Association ha riferito che la corsa e il jogging hanno superato i 50 milioni di partecipanti negli Stati Uniti nel 2025 per la prima volta dal 2020, confermando che la categoria si sta espandendo nuovamente a livello di massa. Il calcio rimane importante perché la domanda legata agli eventi può incrementare le vendite di scarpe, abbigliamento da allenamento e abbigliamento con licenza durante i principali tornei. Il basket e il golf continuano ad avere un forte peso a livello regionale, soprattutto in Nord America e nei ricchi mercati dell'Asia-Pacifico, dove il posizionamento del marchio e delle prestazioni è ben consolidato. Anche altri sport stanno guadagnando terreno, poiché sempre più consumatori adottano sport con racchetta, allenamento fitness e routine di attività ibride. Per il mercato al dettaglio dell'abbigliamento sportivo, ciò significa che la corsa rimane il segmento principale, ma le categorie di attività adiacenti stanno ampliando costantemente la base di domanda totale. [2] National Sporting Goods Association, “NSGA's Annual Sports Participation Study Emphasizes Overall Growth,” NSGA, nsga.org
Per utente finale: gli uomini guidano la quota di mercato, le donne definiscono la curva di crescita
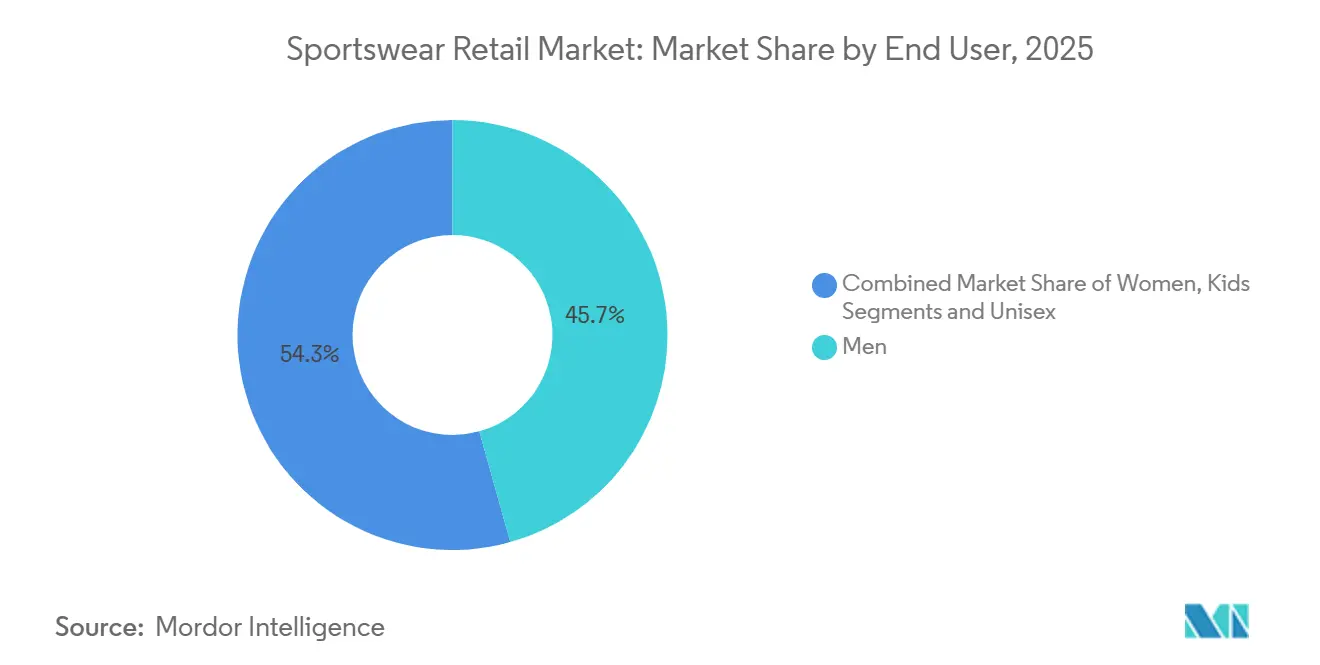
Nel 2025, il segmento maschile deteneva il 45.67% del mercato al dettaglio dell'abbigliamento sportivo, grazie all'ampia disponibilità di prodotti e a valori medi di transazione più elevati per le calzature. Questa posizione riflette la storica ricchezza degli assortimenti maschili dei marchi globali e la solida base di domanda nelle categorie sportive consolidate. Le donne, tuttavia, rappresentano il segmento di consumatori finali in più rapida crescita, con un CAGR dell'8.00% fino al 2031, a indicare una reale crescita della domanda piuttosto che un semplice spostamento da un gruppo di acquirenti all'altro. La forza del segmento femminile è legata alla partecipazione, alla visibilità e a un design dei prodotti più curato nelle categorie performanti. Ciò rende il mercato al dettaglio dell'abbigliamento sportivo più equilibrato rispetto al passato, con una crescita che ora proviene da segmenti di consumatori rimasti sottosviluppati per anni.
Nike SKIMS ha inoltre dimostrato che i principali marchi stanno ora trattando l'abbigliamento sportivo femminile come una piattaforma di crescita a sé stante, con vestibilità e architettura di prodotto dedicate. Il segmento bambini rappresenta ancora un'opportunità a lungo termine, poiché la partecipazione precoce allo sport spesso influenza le preferenze di marca e la domanda ripetuta in futuro. Il segmento unisex è ancora più piccolo in termini di valore, ma sta beneficiando di silhouette più semplici e linee di prodotti per l'allenamento e la corsa più versatili. In questo contesto, la crescita del segmento femminile è uno dei segnali più chiari che il mercato al dettaglio dell'abbigliamento sportivo si sta ampliando strutturalmente, anziché dipendere esclusivamente dalla domanda maschile tradizionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: la fascia media mantiene il livello minimo, la fascia premium offre maggiori opportunità.
Nel 2025, il segmento di fascia media controllava il 50.86% del mercato al dettaglio dell'abbigliamento sportivo, rimanendo al centro della domanda globale in termini di volume. Questo segmento beneficia di un'ampia partecipazione di marchi, di una vasta gamma di stili e di una base di consumatori che ricerca ancora la credibilità del prodotto senza necessariamente orientarsi verso fasce di prezzo premium. Si prevede tuttavia che il segmento premium crescerà a un tasso annuo composto (CAGR) del 7.53% fino al 2031, più rapidamente rispetto al mercato al dettaglio dell'abbigliamento sportivo nel suo complesso, a dimostrazione della continua disponibilità a pagare per prestazioni superiori e distinzione del marchio. Nel 2025, il segmento premium rappresentava il settore con il maggiore potenziale di crescita all'interno della struttura dei prezzi, mentre il segmento di massa (Mass Market) rimaneva importante per i volumi, ma subiva una maggiore pressione sui prezzi. Ciò significa che il mercato al dettaglio dell'abbigliamento sportivo per gli assortimenti di fascia premium sta crescendo più velocemente rispetto alla categoria nel suo complesso.
Adidas prevede inoltre un aumento dell'utile operativo nel 2026, nonostante le forti pressioni dovute a dazi e fluttuazioni valutarie, il che suggerisce che un mix di prodotti più efficace e la forza del marchio possono fornire un margine di sicurezza che i concorrenti di fascia inferiore potrebbero faticare a eguagliare. Il segmento Mass Market continua a servire gli acquirenti attenti al rapporto qualità-prezzo, ma è messo sotto pressione dalle offerte economiche dei rivenditori nella fascia bassa e dai marchi premium più accessibili nella fascia alta. La posizione più esposta è quella della fascia media, caratterizzata da prodotti non sufficientemente differenziati per vincere sul fronte del rapporto qualità-prezzo e non abbastanza distintivi per fidelizzare la clientela. È probabile che questa dinamica continui a influenzare la distribuzione della crescita nel mercato al dettaglio dell'abbigliamento sportivo nelle diverse fasce di prezzo nei prossimi 5 anni.
Per canale di distribuzione: il fisico custodisce il presente, il digitale riscrive il futuro.
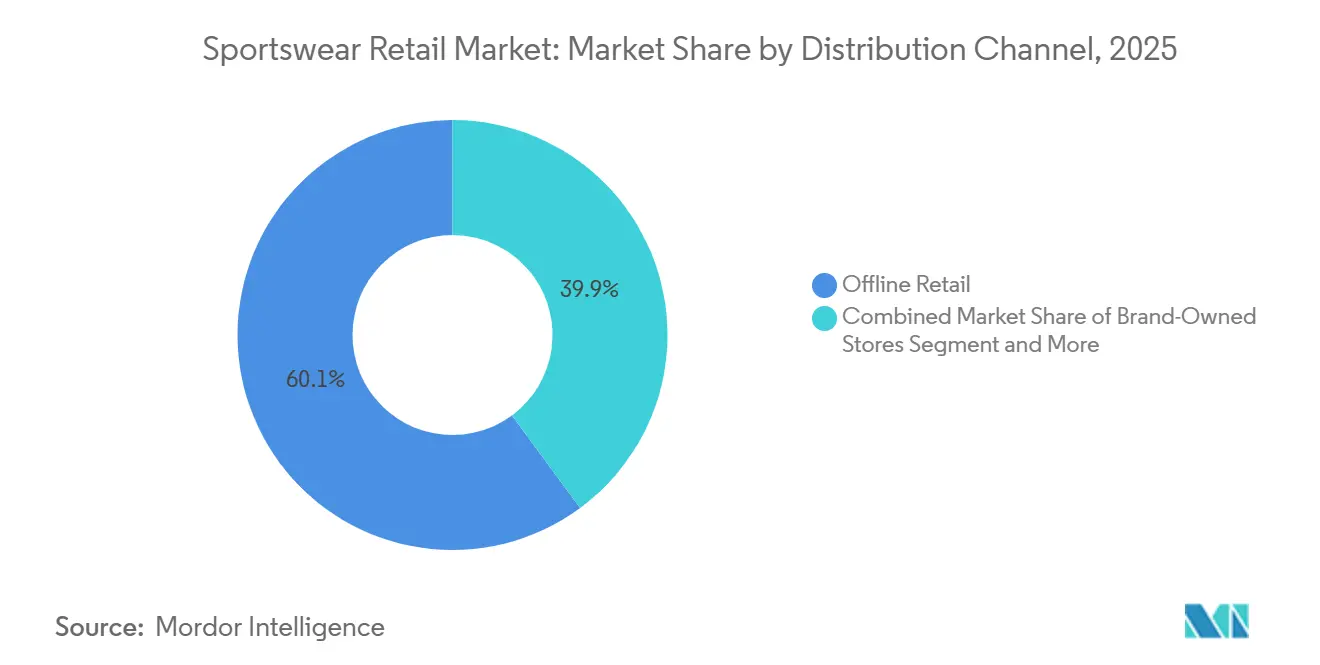
Nel 2025, il retail offline deteneva il 60.12% della quota di mercato del retail di abbigliamento sportivo, a dimostrazione del fatto che i negozi fisici continuano ad avere un ruolo fondamentale negli acquisti di questo settore. I consumatori continuano a frequentare i negozi per verificare la vestibilità, provare i prodotti, interagire con la community e acquistare immediatamente, soprattutto per calzature e articoli di valore più elevato. I negozi monomarca svolgono inoltre un ruolo preponderante nella presentazione, nel servizio e nella vendita a prezzo pieno, anche quando la vendita finale è supportata dalla navigazione online. Lululemon ha chiuso l'anno fiscale 2025 con 811 negozi a livello globale, dopo averne aperti 44 nuovi, e prevede di aprirne altri 40-45 nel 2026, a conferma che il retail fisico rimane un canale di crescita per i marchi più affermati. Il mercato del retail di abbigliamento sportivo, pertanto, rimane dominato dai negozi fisici in termini di dimensioni, anche se i formati digitali assumono un ruolo sempre più importante nella scoperta e nel rifornimento dei prodotti.
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) del 12.55% fino al 2031, diventando così il canale di distribuzione in più rapida crescita nel mercato dell'abbigliamento sportivo. Questo ritmo riflette una migliore gestione degli ordini, ecosistemi direct-to-consumer più solidi e una base di acquirenti più giovane, a proprio agio nel passare dai contenuti all'acquisto senza recarsi in un negozio fisico. L'aggiornamento di Myntra sul social commerce del 2025 ha mostrato che lo shopping guidato dai creatori rappresenta già il 10% del fatturato della piattaforma, un segnale utile per l'India che indica come la domanda digitale stia diventando sempre più guidata dalla community e misurabile. Anche la quota del 41.8% di vendite direct-to-consumer di On Holding dimostra come i canali digitali supportino sia la disciplina dei prezzi sia l'acquisizione dei dati dei clienti. Di conseguenza, il mercato dell'abbigliamento sportivo al dettaglio per i canali digitali si sta espandendo più rapidamente rispetto al mercato basato sui negozi fisici, anche se questi ultimi rappresenteranno ancora la quota maggiore nel 2025.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
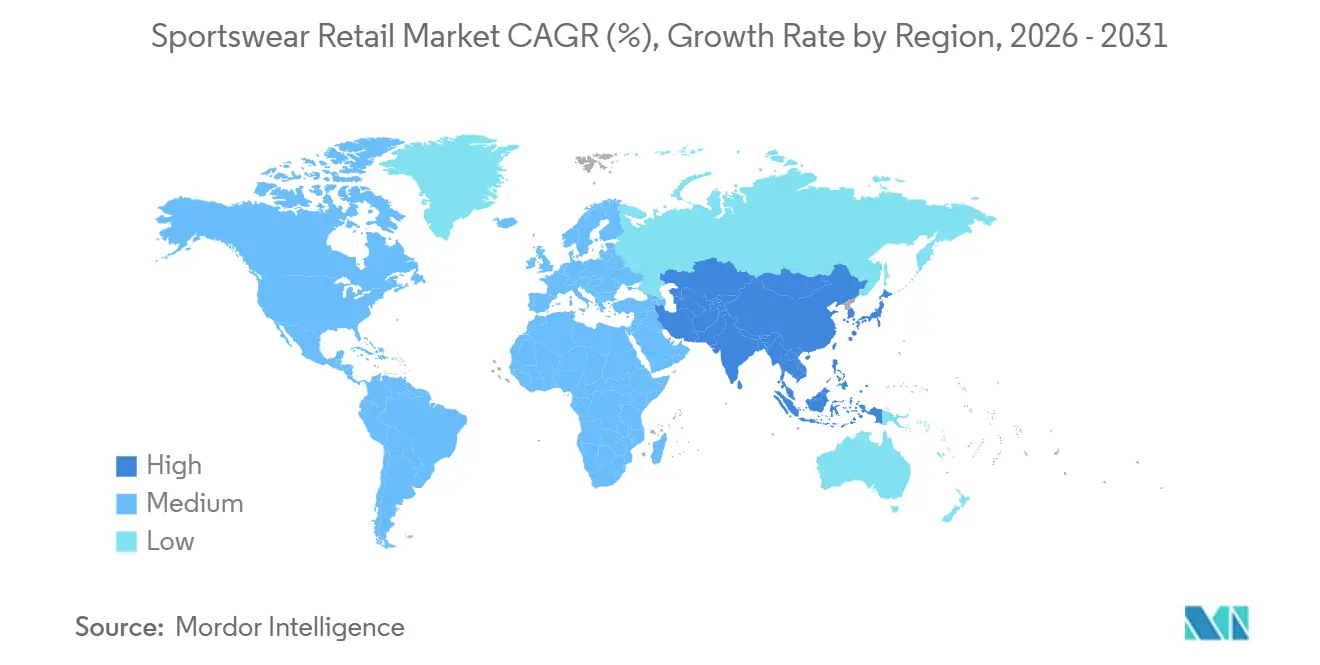
Nel 2025, la regione Asia-Pacifico rappresentava il 35.77% del mercato al dettaglio dell'abbigliamento sportivo e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.12% fino al 2031, diventando così il mercato regionale più grande e in più rapida crescita. La Cina rimane importante per le economie di scala, mentre l'India si distingue per il suo potenziale di domanda, il coinvolgimento digitale e la crescente rilevanza per le strategie globali dei marchi. L'India aggiunge anche un importante elemento locale, poiché il commercio guidato dai creatori è già significativo negli acquisti di abbigliamento sportivo e moda, con Myntra che riporta che il social commerce ha rappresentato il 10% del fatturato nel 2025. Questo rende l'Asia-Pacifico la zona di espansione più chiara per il mercato al dettaglio dell'abbigliamento sportivo, con l'India particolarmente rilevante per i marchi che mirano a una crescita dei volumi a medio termine.
Il Nord America rimane una delle regioni commercialmente più sviluppate nel mercato della vendita al dettaglio di abbigliamento sportivo, con una forte penetrazione dei marchi, un'elevata partecipazione al fitness e un'infrastruttura avanzata per la vendita diretta al consumatore. La Sports & Fitness Industry Association ha confermato che 250 milioni di americani hanno partecipato ad almeno un'attività sportiva, di fitness o ricreativa nel 2025, il che mantiene il bacino di consumatori potenziali insolitamente ampio. Anche la Health & Fitness Association ha riportato 81 milioni di abbonamenti in palestra nel 2025, a supporto di una forte domanda di sostituzione e trasversale alle categorie. Allo stesso tempo, la regione mostra la tensione più evidente tra la domanda di prodotti premium e la pressione promozionale, con sconti e dazi che pesano sulla redditività dei principali marchi. Ciò significa che il Nord America rimane essenziale per il mercato della vendita al dettaglio di abbigliamento sportivo, ma è anche il luogo in cui la disciplina dei prezzi viene messa alla prova in modo più evidente.
L'Europa continua a detenere una quota significativa del mercato al dettaglio dell'abbigliamento sportivo grazie a sistemi di vendita al dettaglio consolidati e a una forte partecipazione agli sport di club e all'aperto. Adidas ha registrato un fatturato record di 24.8 miliardi di euro (29.17 miliardi di dollari) nel 2025 e prevede che la forte crescita delle vendite e degli utili continuerà nel 2026, a supporto dell'idea che la domanda europea rimanga resiliente nonostante le pressioni sui costi. Il Sud America continua a essere guidato dalla domanda legata al calcio, soprattutto in Brasile, dove il consumo di abbigliamento e calzature rimane legato alla cultura sportiva tanto quanto allo stile. Il Medio Oriente e l'Africa rimangono più piccoli in termini di quota, ma una base demografica più giovane e la crescente infrastruttura sportiva supportano le loro prospettive a lungo termine. In queste regioni, il mercato al dettaglio dell'abbigliamento sportivo è ancora disomogeneo in termini di maturità, ma gli investimenti dei marchi continuano a seguire la combinazione di crescita della partecipazione, espansione del reddito e cultura sportiva locale. [3] Sports & Fitness Industry Association, “Participation Hits New High but Majority of Americans Not Yet Meeting Recommended Guidelines of 150 Minutes of Weekly Activity,” SFIA, sfia.org
Panorama competitivo
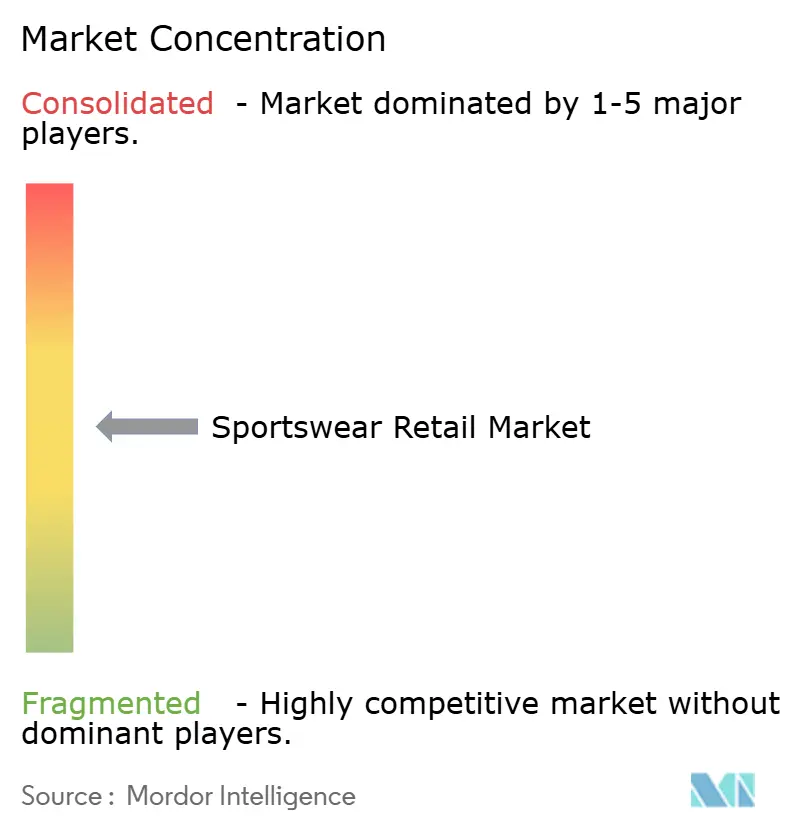
Il mercato al dettaglio dell'abbigliamento sportivo è moderatamente concentrato, con Nike e Adidas che insieme detengono un'ampia quota delle vendite globali. Allo stesso tempo, la parte restante è distribuita tra marchi specializzati, brand premium e aziende regionali. Questa struttura conferisce ai due marchi principali vantaggi in termini di economie di scala per quanto riguarda approvvigionamento, marketing, presenza al dettaglio e sviluppo del prodotto. Ciononostante, il settore non è chiuso, poiché i marchi emergenti possono ancora affermarsi concentrandosi su un'identità specifica incentrata sulle prestazioni e generando domanda attraverso canali di vendita diretta al consumatore. I risultati di Holding del 2025 hanno dimostrato l'efficacia di questa strategia, con una forte crescita delle vendite globali e una quota del 41.8% di vendite dirette al consumatore, che ha supportato il controllo dei prezzi e la visibilità del marchio. Questo mantiene competitivo il mercato al dettaglio dell'abbigliamento sportivo, nonostante i principali marchi globali rimangano fortemente influenti.
I grandi player stanno rispondendo attraverso l'innovazione di prodotto, il controllo dei canali di distribuzione e mosse strutturali mirate, piuttosto che affidandosi esclusivamente alla portata della pubblicità. Nike ha ampliato la sua piattaforma di innovazione prevista per il 2025 e il 2026, includendo il Project Amplify, descritto come il primo sistema di calzature motorizzate al mondo per la corsa e la camminata. Il record di fatturato combinato di Adidas per il 2025 e l'obiettivo di crescita degli utili per il 2026 suggeriscono che l'azienda sta gestendo mix di prodotti, prezzi ed esecuzione operativa con maggiore stabilità rispetto a molti concorrenti. L'accordo di ANTA per l'acquisizione di una quota del 29.06% in PUMA per 1.5 miliardi di euro è anche uno dei segnali più chiari che il consolidamento globale nell'abbigliamento sportivo rimane attivo e che i gruppi cinesi stanno perseguendo un ruolo internazionale più importante. Queste mosse dimostrano che il mercato al dettaglio dell'abbigliamento sportivo è plasmato sia dalla costruzione organica del marchio che dal riposizionamento guidato da capitali.
L'efficienza dei canali di vendita sta diventando altrettanto importante quanto la qualità del prodotto nel determinare chi conquista quote di mercato. La decisione di Vanity Fair di implementare il sistema di gestione dell'inventario Nedap in oltre 1,500 negozi nel 2026 ha dimostrato che l'accuratezza dell'inventario e il servizio omnicanale sono ormai strumenti competitivi fondamentali, non più semplici funzioni di supporto. Anche il piano di Lululemon di aprire da 40 a 45 nuovi negozi nel 2026 ha evidenziato come l'espansione fisica sia ancora rilevante, soprattutto se abbinata a un posizionamento premium e a un flusso di prodotti ben organizzato. Nike SKIMS ha aggiunto un ulteriore elemento di competizione creando una nuova piattaforma femminile in grado di competere simultaneamente in termini di vestibilità, stile e prestazioni. Nel complesso, queste azioni suggeriscono che il mercato retail dell'abbigliamento sportivo continuerà a premiare le aziende che combinano credibilità del prodotto, controllo digitale e un'esecuzione operativa più efficiente.
Leader del settore della vendita al dettaglio di abbigliamento sportivo
NIKE, Inc.
adidas ad es.
Cougar SE
JD Sports Fashion plc
Decathlon SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: On Holding AG ha presentato la sua prima collezione di calzature e abbigliamento interamente realizzata in collaborazione con l'attrice Zendaya, con la regia di Spike Jonze, segnando l'espansione della loro partnership pluriennale da semplice testimonial a co-creazione. La collezione è stata lanciata a livello globale tramite on.com, i negozi On e rivenditori selezionati, rafforzando la strategia di On Holding AG di raggiungere un pubblico più giovane ed estendere la propria presenza oltre il settore delle corse performanti, entrando nel segmento lifestyle.
- Aprile 2026: VF Corporation, società madre di The North Face, Vans e Timberland, ha annunciato una partnership strategica con Nedap per implementare il Nedap Inventory Engine in tutto il suo portafoglio di marchi globali, con l'obiettivo di fornire una visione unica e affidabile dell'inventario a supporto delle performance omnicanale. L'implementazione colma una delle lacune operative più critiche del settore: la visibilità in tempo reale delle scorte a livello di singolo articolo su tutti i canali fisici e digitali.
- Gennaio 2026: ANTA Sports Products ha raggiunto un accordo per acquisire una partecipazione del 29.06% in PUMA SE da Groupe Artemis per 1.5 miliardi di euro (1.7 miliardi di dollari) in contanti, diventando il maggiore azionista di PUMA.
- Febbraio 2025: NIKE, Inc. e SKIMS hanno annunciato il lancio di NikeSKIMS, un marchio indipendente destinato al segmento globale dell'abbigliamento sportivo e fitness femminile, con particolare attenzione all'innovazione in termini di vestibilità, prestazioni e inclusività.
Ambito del rapporto sul mercato globale della vendita al dettaglio di abbigliamento sportivo
| Calzature |
| Abbigliamento |
| Accessories |
| Altri articoli sportivi |
| Golf |
| Calcio |
| Pallacanestro |
| Baseball |
| corsa |
| Altri tipi di sport |
| Uomo |
| Donna |
| Bambini |
| Unisex |
| Premium |
| Mid-Range |
| Mercato di massa |
| Vendita al dettaglio offline |
| Negozi di proprietà del marchio |
| Vendita al dettaglio online |
| Commercio sociale e dei creatori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Calzature | |
| Abbigliamento | ||
| Accessories | ||
| Altri articoli sportivi | ||
| Per tipo di sport | Golf | |
| Calcio | ||
| Pallacanestro | ||
| Baseball | ||
| corsa | ||
| Altri tipi di sport | ||
| Per utente finale | Uomo | |
| Donna | ||
| Bambini | ||
| Unisex | ||
| Per fascia di prezzo | Premium | |
| Mid-Range | ||
| Mercato di massa | ||
| Per canale di distribuzione | Vendita al dettaglio offline | |
| Negozi di proprietà del marchio | ||
| Vendita al dettaglio online | ||
| Commercio sociale e dei creatori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori trainano la crescita del settore della vendita al dettaglio di abbigliamento sportivo fino al 2031?
La crescita è sostenuta da una maggiore partecipazione al fitness e allo sport, da una domanda più elevata da parte delle donne, da una maggiore accettazione di prodotti premium e da tassi di conversione online più rapidi. Si prevede che il settore raggiungerà i 667.38 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.16%.
Quale categoria di prodotti contribuisce maggiormente al fatturato?
Nel 2025, le calzature sono rimaste la categoria più importante con una quota del 55.11%, grazie ai prezzi medi di vendita più elevati e ai frequenti cicli di sostituzione.
Quale gruppo di consumatori si sta espandendo più rapidamente?
Il segmento femminile è quello degli utenti finali in più rapida crescita, con un CAGR dell'8.00% fino al 2031, sostenuto dalla crescente partecipazione e dalla maggiore attenzione dei marchi alla vestibilità e alle prestazioni.
Perché la corsa è così importante per la domanda di abbigliamento sportivo?
Nel 2025 la corsa deteneva una quota di mercato del 30.34% e si prevede che crescerà a un tasso annuo composto del 7.81% fino al 2031, risultando così il segmento sportivo più ampio e in più rapida crescita tra quelli analizzati nel rapporto.
Quanto sono importanti i canali digitali per le vendite future?
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 12.55% fino al 2031, ben al di sopra del ritmo di crescita complessivo del settore, nonostante il commercio al dettaglio offline mantenga ancora la quota maggiore con il 60.12% nel 2025.
Perché la regione Asia-Pacifico è fondamentale per l'espansione a lungo termine?
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato del 35.77% e si prevede che crescerà a un tasso annuo composto dell'8.12% fino al 2031, con India e Cina che si distinguono per dimensioni, coinvolgimento digitale e potenziale di espansione del marchio.


