

Dimensioni e quota del mercato della carta speciale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
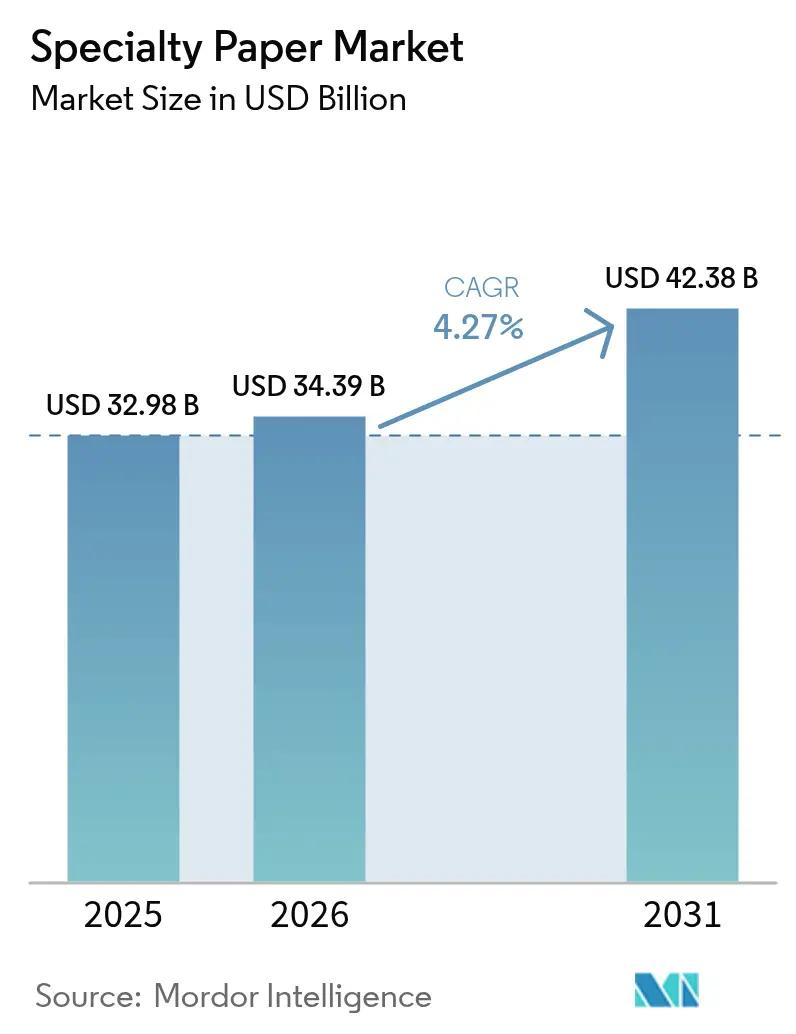
| Dimensione del mercato (2026) | 34.39 miliardo di dollari |
| Dimensione del mercato (2031) | 42.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.27% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della carta speciale di Mordor Intelligence
Il mercato della carta speciale è stato valutato a 32.98 miliardi di dollari nel 2025 e si stima che crescerà dai 34.39 miliardi di dollari del 2026 ai 42.38 miliardi di dollari entro il 2031, con un CAGR del 4.27% durante il periodo di previsione (2026-2031). Questa traiettoria riflette la transizione globale verso imballaggi a base di fibre, l'accresciuto controllo normativo delle plastiche monouso e l'aumento dei requisiti di funzionalità intelligenti nelle etichette e nei dispositivi elettronici. Il consolidamento tra i principali produttori, esemplificato dalle fusioni multimiliardarie nel settore degli imballaggi, sta generando efficienze di scala, sbloccando al contempo una più ampia copertura geografica. L'Europa è attualmente leader della domanda, ma l'area Asia-Pacifico si sta espandendo più rapidamente grazie alla penetrazione dell'e-commerce, all'aumento della capacità produttiva e alla crescita della produzione di dispositivi elettronici. La volatilità delle materie prime e le normative sugli additivi chimici rimangono rischi chiave, che pongono l'accento sulla proprietà integrata della cellulosa e sulle tecnologie di rivestimento agili.
Punti chiave del rapporto
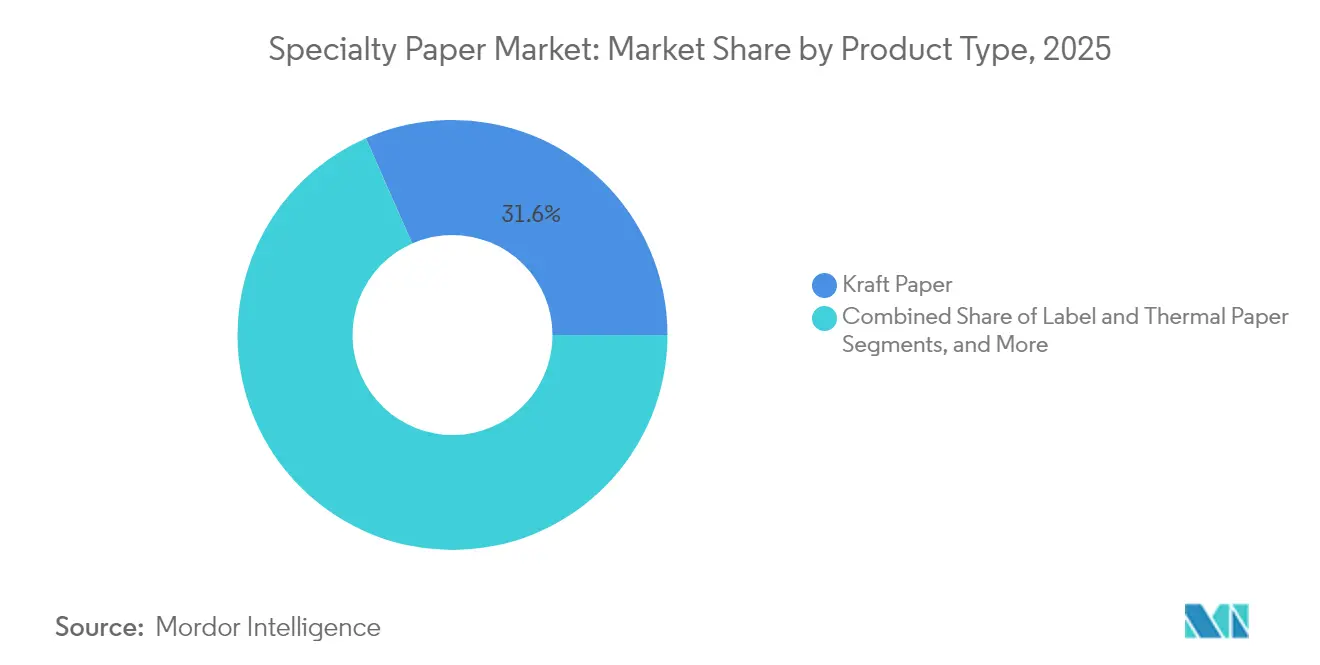
- Per tipologia di prodotto, nel 31.60 la carta kraft rappresentava il 2025% della quota di mercato della carta speciale, mentre la carta release-liner è destinata a crescere a un CAGR del 6.18% entro il 2031.
- In base alla materia prima, nel 48.40 la fibra vergine ha rappresentato il 2025% della quota di mercato della carta speciale; si prevede che la fibra riciclata aumenterà a un CAGR del 5.15% fino al 2031.
- In base alla funzionalità, le carte barriera e antigrasso hanno rappresentato il 58.10% del fatturato nel 2025, mentre si prevede che le carte antimicrobiche cresceranno a un CAGR del 5.10% entro il 2031.
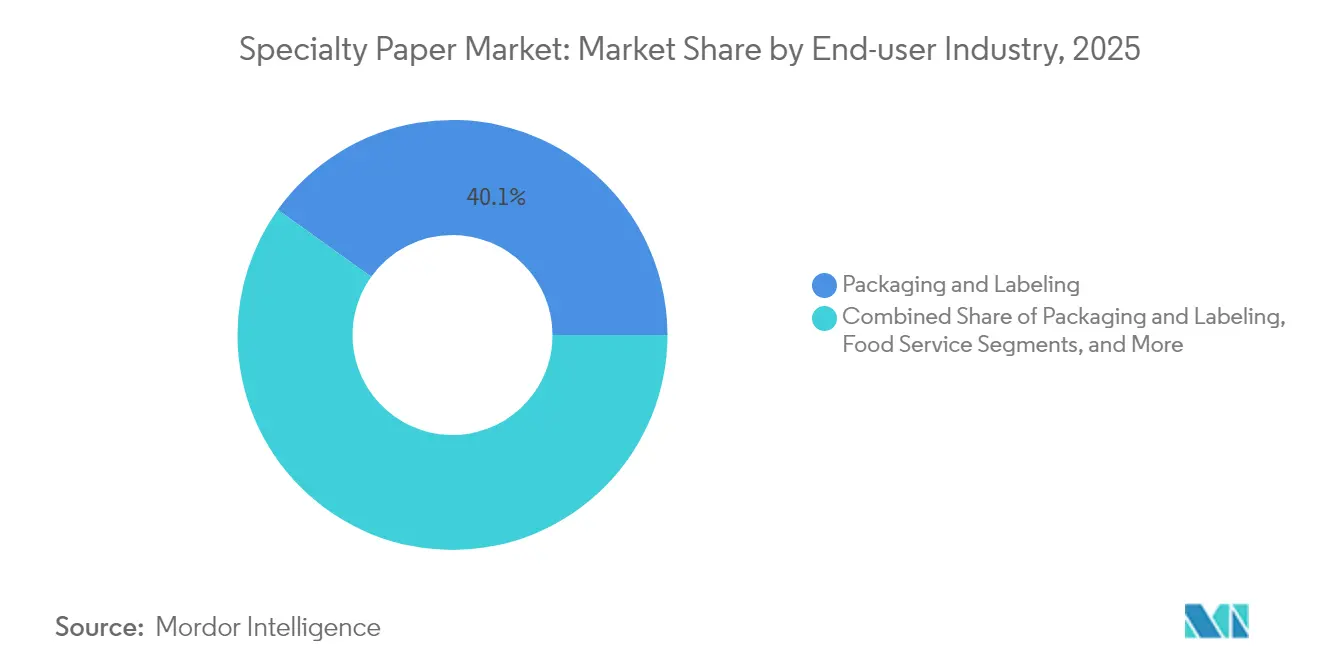
- In base al settore di utilizzo finale, il settore dell'imballaggio e dell'etichettatura è stato il primo con una quota del 40.10% nel 2025, mentre il settore medico e sanitario è il segmento in più rapida crescita con un CAGR del 5.45%.
- In base al formato, nel 52.70 i fogli hanno dominato con una quota del 2025% del mercato della carta speciale; si prevede che i rotoli registreranno un CAGR del 5.55% nel periodo di previsione.
- In termini geografici, l'Europa ha conquistato il 32.70% della quota di mercato della carta speciale nel 2025; l'area Asia-Pacifico sta avanzando a un CAGR del 6.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della carta speciale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'e-commerce spinge per un packaging sostenibile | + 0.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Il settore della ristorazione passa ai monouso in fibra | + 0.6% | Mercato sviluppato in tutto il mondo | A breve termine (≤ 2 anni) |
| Domanda di release liner con etichetta intelligente | + 0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Substrati flessibili per l'elettronica stampata | + 0.3% | Primarie Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Documenti di sicurezza per l'industria farmaceutica | + 0.2% | Hub globali | Medio termine (2-4 anni) |
| Rivestimenti antigrasso senza PFAS | + 0.5% | Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'e-commerce spinge per un packaging sostenibile
La rapida crescita del commercio al dettaglio online sta accelerando la "cartacizzazione" degli imballaggi secondari e terziari, poiché i marchi stanno gradualmente eliminando la plastica per soddisfare i mandati di Responsabilità Estesa del Produttore [1] International Paper, "2025 Sustainability Report", internationalpaper.com . I rivenditori ora specificano fibre certificate, formati riciclabili e gradi di kraft a grammatura inferiore che riducono i costi di trasporto senza compromettere l'integrità del carico. L'evasione continua degli ordini alimenta la domanda di buste in kraft stampabili e imbottiture in fibra stampata, ancorando aumenti di volume stabili in tutte le categorie di spedizione. I produttori con risorse kraft integrate ottengono margini di profitto più elevati perché possono adattare i flussi di cellulosa alle varianti di e-commerce ad alta crescita, mitigando al contempo gli shock delle materie prime.
Il settore della ristorazione passa ai monouso in fibra
I divieti legislativi sull'uso della plastica monouso in Europa, Nord America e nelle principali città asiatiche hanno innescato una rapida migrazione verso posate, bicchieri e contenitori in fibra. I progressi nella chimica barriera antigrasso consentono ora ai contenitori di carta di tollerare oli e salse piccanti, consentendo ai ristoranti fast food di raggiungere gli obiettivi di compostabilità. I contratti a livello di catena danno priorità al contenuto riciclato post-consumo, supportando una più ampia infrastruttura di raccolta e riciclo. La visibilità dei volumi nei canali di ristorazione incoraggia l'ammodernamento di più macchine presso le cartiere specializzate in cupstock e carte MG leggere, incrementando l'utilizzo delle risorse.
Aumento della domanda di release-liner per etichette intelligenti
I programmi di packaging connesso nel settore retail e della logistica integrano etichette RFID e NFC per automatizzare il monitoraggio dell'inventario e migliorare il coinvolgimento degli acquirenti. I nuovi inserti plastic-free, come la piattaforma PaperMark di Trimco, si basano su carta release-liner certificata FSC che offre stabilità dimensionale per una fustellatura precisa. La penetrazione della stampa digitale, che raggiungerà il 10% del volume di etichette entro il 2029, aumenta i requisiti di qualità per i supporti release, promuovendo aggiornamenti delle specifiche che privilegiano i gradi speciali rispetto alla glassine di base. Con l'espansione dell'evasione degli ordini omnicanale, le iniziative di riciclo dei liner guadagnano terreno, estendendo le credenziali di economia circolare sia per i converter che per i proprietari di marchi.
Substrati flessibili per elettronica stampata
I progressi nella stampa ora depositano polimeri conduttivi e grafene su carta patinata, consentendo la realizzazione di sensori, batterie e antenne a costi contenuti per dispositivi indossabili e packaging. Le sperimentazioni pilota in Corea del Sud e Giappone dimostrano la compatibilità della produttività roll-to-roll con le linee flessografiche tradizionali, riducendo le barriere all'adozione. La parità di prestazioni con i film polimerici in termini di raggio di curvatura e resistenza all'umidità è raggiungibile grazie ai rivestimenti multistrato, aprendo una nuova frontiera per i gradi ad alto margine di profitto, pensati appositamente per le catene di fornitura dell'elettronica.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo della cellulosa e shock dell'offerta | -0.7% | Globale, con un impatto acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Inasprimento della normativa sugli additivi chimici | -0.4% | Europa e Nord America principalmente | Medio termine (2-4 anni) |
| Pellicole plastiche monomateriale ad alta trasparenza | -0.3% | Globale, più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Lenta adozione della stampa a getto d'inchiostro nei mercati emergenti | -0.2% | Mercati emergenti, in particolare America Latina e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della cellulosa e shock dell'offerta
Il benchmark Northern Bleached Softwood Kraft ha raggiunto i 1,380 euro per tonnellata metrica nell'aprile 2024, dopo che le proteste sindacali in Finlandia e gli incidenti in cartiera hanno ridotto l'offerta, con conseguente compressione dei margini del settore specializzato. I picchi dei prezzi spot costringono i trasformatori non integrati ad adeguare i prezzi trimestralmente, con il rischio di abbandono dei clienti. Le interruzioni nella produzione di fibre legate al clima e la limitata capacità produttiva greenfield suggeriscono una volatilità persistente, rafforzando il valore strategico dei contratti captive per la produzione di cellulosa o di trucioli a lungo termine.
Inasprimento della normativa sugli additivi chimici
Le agenzie UE e statunitensi stanno eliminando gradualmente PFAS, inchiostri a base di oli minerali e alcuni biocidi, costringendo gli stabilimenti ad accelerare i processi di ricerca e sviluppo per sistemi barriera conformi. La convalida della conformità e le sperimentazioni su scala industriale aumentano i costi e rallentano l'implementazione commerciale, gravando sulle aziende più piccole che non dispongono di capacità di formulazione. La conseguente pressione potrebbe accelerare il consolidamento, ma anche aumentare i costi di passaggio da un fornitore all'altro, rafforzando i rapporti con i titolari dei marchi che richiedono una continuità normativa garantita.
Analisi del segmento
Per tipo di prodotto: la carta kraft mantiene la scala mentre il release-liner guadagna ritmo
Le qualità Kraft hanno generato il maggiore contributo al fatturato, con una quota di mercato del 31.60% nel settore delle carte speciali nel 2025, sostenute da sacchi industriali, sacchetti per la spesa e dalle fiorenti buste per l'e-commerce. La sola cartiera di Karlsborg, in Svezia, produce 335,000 tonnellate di carta kraft per sacchi all'anno, a riprova dell'economia di scala che sostiene questa posizione. La crescita si sta ora orientando verso la carta release-liner, con un CAGR previsto del 6.18% fino al 2031, grazie alla forza delle etichette abilitate alla tecnologia RFID e alla crescente adozione della stampa digitale. Le etichette intelligenti richiedono spessori ultra-lisci e densità calibrata, indirizzando i convertitori verso substrati di liner ingegnerizzati e allontanandoli dalle opzioni di base. Le carte decorative e per laminazione rimangono di dimensioni considerevoli, ma subiscono la pressione delle pellicole decorative digitali, mentre le carte filtranti e di sicurezza mantengono la loro rilevanza di nicchia grazie a rigorosi criteri prestazionali e caratteristiche anticontraffazione integrate.
La domanda strutturale di fibre ad alta purezza e di un più rigoroso controllo dell'umidità consolida gli impegni di capacità produttiva kraft a lungo termine, nonostante le innovazioni nei liner acquisiscano valore incrementale. I produttori diversificano le qualità per proteggersi dalle oscillazioni cicliche, ma le allocazioni di capitale ora privilegiano la flessibilità del coating per cogliere le opportunità offerte dai liner. Questa biforcazione all'interno del mercato delle carte speciali favorisce un mix di portafoglio in cui i volumi di kraft tradizionali finanziano gli aggiornamenti tecnologici dei liner di prossima generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materia prima: la fibra riciclata guadagna terreno nonostante il predominio delle fibre vergini
Nel 48.40, la fibra vergine rappresentava il 2025% del mercato della carta speciale, a causa delle soglie di resistenza alla trazione e alla porosità richieste da etichette premium, carta di sicurezza e fascette medicali. Tuttavia, la fibra riciclata sta registrando un CAGR del 5.15% fino al 2031, poiché i requisiti dell'economia circolare normalizzano i rapporti di contenuto recuperato e le qualità di cellulosa riciclata marrone raggiungono specifiche idonee per imballaggi con rivestimento barriera. Le dimensioni del mercato della carta speciale legate a composizioni sintetiche e ibride rimangono modeste, ma questi materiali consentono proprietà uniche come la resistenza ai solventi per le guarnizioni automobilistiche.
Le paste non legnose ricavate da bambù e residui agricoli stanno progredendo grazie a nuovi processi enzimatici che mitigano la contaminazione da silice. La parità di costo con i trucioli di legno duro rimane un obiettivo difficile da raggiungere, limitando le dimensioni di scala, ma le dichiarazioni di carbonio dei proprietari dei marchi stanno incentivando i volumi di sperimentazione. Le cartiere dotate di sistemi a doppia fibra possono alternare le ricette di fornitura per compensare i picchi di prezzo della pasta, migliorando la resilienza durante i cicli volatili.
Per funzionalità/rivestimento: gradi barriera piombo; antimicrobico aumenta rapidamente
Le carte barriera e antigrasso hanno conquistato una quota di mercato del 58.10% nel settore delle carte speciali nel 2025, riflettendo una diffusione capillare nel settore degli imballaggi per fast food e dei surgelati. Le scadenze per il ritiro dei PFAS hanno catalizzato gli investimenti in carte barriera a base di alghe e prive di oli minerali, certificate per il contatto con grassi e acidi. Le carte antimicrobiche, sebbene in volumi più ridotti, stanno registrando un CAGR del 5.10%, grazie all'adozione da parte degli ospedali di involucri antibatterici, in un contesto di protocolli di controllo delle infezioni più stringenti.
I rivestimenti conduttivi e antistatici stanno ottenendo ordini pilota da parte degli assemblatori di componenti elettronici, a dimostrazione di una fusione tra la carta e le sostanze chimiche funzionali, un tempo esclusive dei polimeri. I segmenti dei prodotti resistenti all'acqua e ignifughi registrano una crescita moderata, legata alla segnaletica esterna e alle guarnizioni industriali. I fornitori si differenziano grazie a stazioni di rivestimento modulari che consentono rapidi cambi di prodotto chimico, consentendo una conformità agile alle diverse normative di sicurezza regionali.
Per settore di utilizzo finale: il packaging domina; il settore medico accelera
Le applicazioni di imballaggio ed etichettatura hanno mantenuto una quota di mercato del 40.10% nel 2025, grazie all'e-commerce, ai formati pronti per lo scaffale e alla personalizzazione che hanno incrementato i volumi di produzione di liner in cartone ondulato, astucci pieghevoli e laminati per etichette. Si prevede che il segmento medicale e sanitario supererà la crescita con un CAGR del 5.45%, trainato dall'aumento dei lanci di farmaci biologici che richiedono strutture in carta e lamina ad alta barriera e antimanomissione. I punti vendita della ristorazione stimolano la domanda di prodotti speciali grazie a bicchieri compostabili e involucri antigrasso, mentre i volumi di stampa e pubblicazione continuano a migrare verso i media digitali.
La domanda di laminati decorativi e carte da rivestimento per legno ingegnerizzato nel settore dell'edilizia persiste, sebbene il rallentamento economico possa frenarne l'assorbimento a breve termine. I supporti filtranti industriali per i trasporti e l'energia mantengono nicchie difendibili, con una crescente trazione nei prototipi di separatori per celle a combustibile a idrogeno. Questa diversificazione degli utenti finali consolida il mercato delle carte speciali contro gli shock settoriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: i fogli prevalgono; i rotoli superano la crescita
I fogli hanno rappresentato il 52.70% del fatturato nel 2025, elemento fondamentale per la stampa offset e i flussi di lavoro dei converter specializzati che favoriscono l'efficienza del taglio. Le bobine, tuttavia, sono sulla buona strada per un CAGR del 5.55%, poiché le linee ad alta velocità per etichette, nastri adesivi e inlay RFID ottimizzano la produttività continua della bobina. I converter citano minori scarti di rifilo e cambi di lavoro più rapidi nell'approvvigionamento di bobine master, spingendo gli stabilimenti ad aggiornare i diametri di avvolgimento e delle bobine.
Prodotti convertiti come sacchetti, nastri e tazze per la vendita al dettaglio continuano ad acquisire valore a valle, con i produttori di macchine che segnalano un flusso di ordini costante per le apparecchiature di formatura a nido d'ape e plissettatura. Il passaggio ai rotoli rispecchia l'imperativo dell'automazione nel mercato delle carte speciali, spingendo i produttori a monte a garantire profili di umidità CD rigorosi che salvaguardino la stabilità della bobina anche a velocità di linea elevate.
Analisi geografica
Mercato europeo della carta speciale
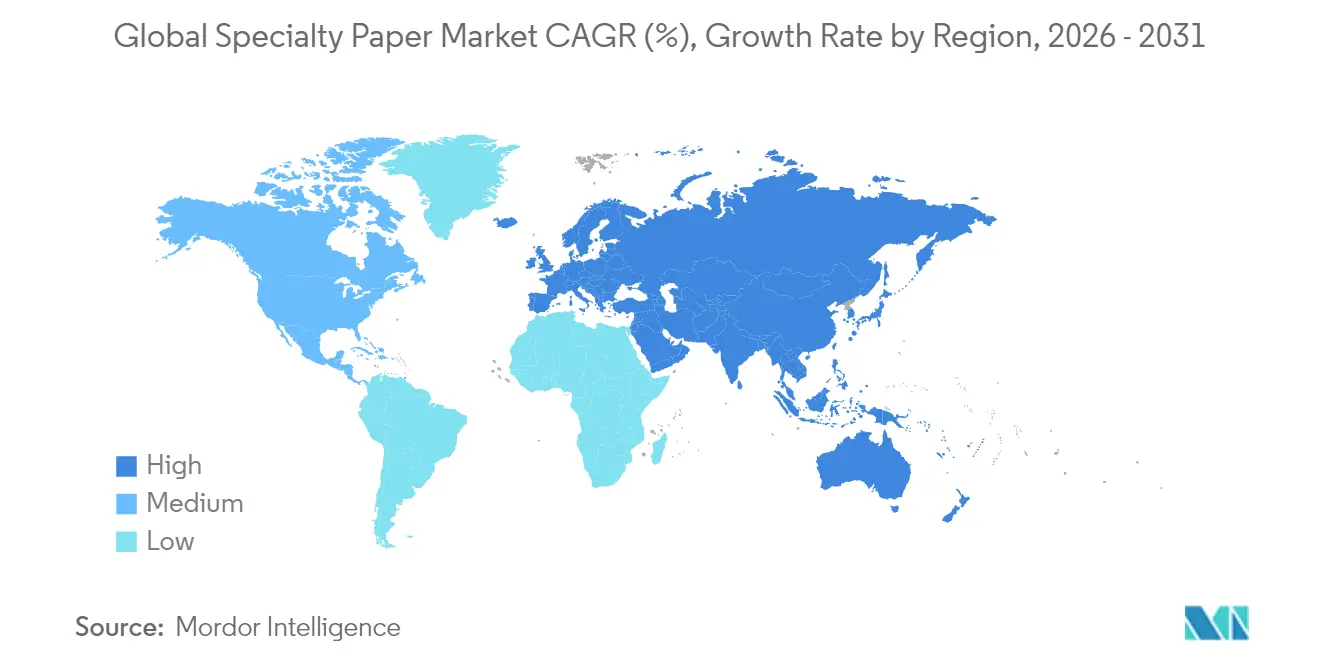
L'Europa si è confermata il principale contributore regionale, con una quota di mercato del 32.70% nel settore delle carte speciali nel 2025, sostenuta da rigorose normative ambientali che accelerano la conversione dalla plastica alla fibra. La produzione mensile di carta e cartone si è ripresa dallo shock energetico del 2023, grazie all'ottimizzazione delle configurazioni di cogenerazione (CHP) e alla stipula di contratti per l'energia elettrica rinnovabile da parte degli stabilimenti. Germania e Francia sono leader nell'adozione di inchiostri ecologici e nell'eliminazione graduale degli oli minerali, indirizzando il flusso degli ordini verso materiali per etichette a bassa migrazione. Tuttavia, l'inflazione dei costi energetici ha accelerato la chiusura di alcune capacità produttive, tra cui lo stabilimento di Ettringen di UPM, la cui cessazione è prevista per luglio 2025. Il consolidamento, come l'acquisizione di Steyrermühl da parte del Gruppo Heinzel, segnala un restringimento della base patrimoniale, orientata verso qualità a margine più elevato.
Mercato della carta speciale nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.05% al 2031. La ripresa della domanda di cartone per imballaggio in Cina e l'espansione di Nine Dragons Paper in Malesia illustrano un riallineamento della capacità produttiva verso sud che attinge ai mercati ASEAN limitrofi, prevedendo una crescita del cartone del 4% all'anno. Le catene di fornitura di elettronica in Giappone e Corea del Sud stimolano la domanda di carte conduttive e antistatiche, mentre l'aumento del reddito disponibile in India incrementa le qualità speciali per la ristorazione. I governi regionali indirizzano gli stimoli verso le infrastrutture di raccolta della carta da macero, ampliando la disponibilità di fibre riciclate che alimentano le conversioni locali di prodotti speciali.
Mercato della carta speciale in Nord America
Il Nord America registra una crescita costante a una cifra media, poiché il nearshoring e l'automazione del packaging compensano i segmenti maturi dell'editoria. Programmi di investimento come l'espansione da 2 miliardi di dollari di Kimberly-Clark sottolineano la fiducia nell'economia a lungo termine della capacità produttiva nel settore tissue e delle specialità. Allo stesso tempo, mega-fusioni come Smurfit WestRock consolidano l'integrazione nel settore del cartone ondulato, consentendo sinergie di costo e una più ampia copertura di clientela. Il Sud degli Stati Uniti attrae progetti greenfield nel settore della cellulosa grazie alla vicinanza alle foreste e alle tariffe energetiche competitive, supportando modelli integrati meglio posizionati per resistere alle oscillazioni dei prezzi della cellulosa.
Panorama normativo
La regolamentazione sta accelerando la sostituzione della plastica con le fibre, inasprendo al contempo i requisiti chimici per le tipologie speciali utilizzate nel settore alimentare e degli imballaggi. Nell'Unione Europea, il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026, stabilendo un quadro armonizzato che supporta i requisiti di riciclabilità e include restrizioni relative agli imballaggi a contatto con gli alimenti (comprese le disposizioni relative ai PFAS). Per le cartiere, le aziende di rivestimento e gli esportatori che operano in Europa, ciò si traduce in requisiti di specifica e documentazione più stringenti.
Negli Stati Uniti, le normative FDA relative al contatto con gli alimenti per carta e cartone rimangono un punto di riferimento fondamentale per la conformità nelle applicazioni con rivestimenti antigrasso e barriera, con la norma 21 CFR 176.170 che disciplina i componenti utilizzati a contatto con alimenti acquosi e grassi. La normativa richiede procedure di autorizzazione pre-commercializzazione appropriate per le sostanze utilizzate nella produzione di carta e nei rivestimenti. Con le normative UE sugli imballaggi e la supervisione della FDA in vigore, le aziende si trovano ad affrontare una maggiore necessità di test di migrazione validati, una tracciabilità più rigorosa delle materie prime e una riformulazione più rapida, poiché le sostanze chimiche di barriera si stanno evolvendo verso sistemi privi di PFAS e a bassa migrazione.
Analisi della catena del valore
La catena del valore della carta speciale inizia con l'approvvigionamento delle fibre (vergini e riciclate), prosegue con la produzione di pasta di cellulosa e la fabbricazione della carta, seguita da miglioramenti funzionali attraverso fasi di rivestimento, collatura e trasformazione che adattano le tipologie di carta a imballaggi barriera e resistenti al grasso, rivestimenti antiaderenti e involucri per il settore sanitario. L'integrazione verticale e i programmi di sviluppo multi-parte collegano sempre più la sicurezza dell'approvvigionamento delle fibre a monte con i requisiti prestazionali a valle, contribuendo a mitigare la volatilità dei prezzi della pasta di cellulosa e a ridurre i tempi di qualificazione per le tipologie di carta ad alte prestazioni.
I fornitori di rivestimenti e additivi sono vicini al punto di controllo della conformità, poiché le prestazioni di barriera e la conformità normativa (migrazione a contatto con gli alimenti, sistemi senza PFAS, inchiostri a basso odore e bassa migrazione) sono spesso i fattori determinanti per l'accettazione da parte dei trasformatori e dei proprietari dei marchi. La collaborazione e l'integrazione sono visibili nelle partnership che collegano la produzione di carta con l'innovazione nel packaging o nella trasformazione, tra cui Stora Enso e Matrix Pack (partnership strategica per la scalabilità delle tecnologie di imballaggio in fibra formata) e UPM con Royal Vaassen (sviluppo del concetto di carta barriera a base di fibre), nonché nello sviluppo di capacità regionali come la partnership tra Naini Papers e PrimeFiber Global Paper Solutions per sviluppare carte speciali per imballaggi di produzione locale in India. I colli di bottiglia riguardano l'esposizione ai costi energetici e delle materie prime negli stabilimenti, la disponibilità limitata di soluzioni barriera ad alte prestazioni che siano anche riciclabili e le mutevoli definizioni di sostenibilità che complicano gli acquisti e le dichiarazioni in etichetta nelle diverse regioni.
Panorama competitivo
Una moderata concentrazione caratterizza il mercato delle carte speciali, con i principali produttori che continuano a fondersi, alla ricerca di sicurezza in termini di scala e di fibre. L'acquisizione di DS Smith da parte di International Paper per 7.2 miliardi di dollari e l'operazione di fusione Smurfit Kappa-WestRock per un valore di 11.2 miliardi di dollari sono un esempio di questa ondata di consolidamento che orienta i portafogli verso la crescita del settore del packaging, allontanandoli dal declino delle carte grafiche. L'integrazione verticale, dalla produzione di legname alla trasformazione, protegge i margini grazie alla cellulosa captive e garantisce la continuità dell'approvvigionamento ai proprietari di marchi globali.
La capacità tecnologica sta emergendo come un fattore di differenziazione più netto del semplice tonnellaggio. Il Materials Group di Avery Dennison registra performance superiori concentrandosi su etichette autoadesive e intelligenti di alta qualità, dimostrando come la scienza degli adesivi e l'innovazione dei liner creino resilienza nonostante le più ampie pressioni del mercato. Le cartiere aggiornano le spalmature per una flessibilità multi-chimica, consentendo rapidi passaggi tra processi antigrasso, antimicrobici e conduttivi senza tempi di fermo prolungati.
Gli specialisti più piccoli difendono la propria quota di mercato puntando a nicchie ad alta barriera, come le azioni di sicurezza per banconote o i laminati ignifughi, dove gli ostacoli all'ingresso scoraggiano la mercificazione. Tuttavia, l'aumento dei costi di conformità e la volatilità degli input potrebbero indurre un ulteriore consolidamento o alleanze strategiche volte a ridurre i colli di bottiglia a livello di stabilimento e a ridurre le perdite di R&D.
Leader del settore della carta speciale
Stora Enso Oyj
Mondi plc
Nippon Paper Industries Co., Ltd.
SAPPI Limited
International Paper Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Stora Enso ha lanciato Performa Natura Aqua, un cartone pieghevole con rivestimento a dispersione (GC2) progettato per il confezionamento di prodotti alimentari e da forno. Il prodotto risponde alle esigenze di prestazioni di barriera pur mantenendo una struttura a base di fibre, in linea con la scelta dei proprietari dei marchi di abbandonare i formati ad alto contenuto di plastica e con i controlli più stringenti sulle sostanze chimiche nelle applicazioni a contatto con gli alimenti.
- Settembre 2025: UPM Specialty Papers ha stretto una partnership con Royal Vaassen per sviluppare il concept Barryrwrap, una soluzione di carta barriera riciclabile a base di fibre, destinata a sostituire la plastica e l'alluminio negli imballaggi alimentari. La collaborazione unisce la progettazione del substrato al know-how di trasformazione a valle, riducendo i tempi di qualificazione per gli imballaggi in carta ad alta barriera.
- Luglio 2024: La scarsità di offerta di pasta di cellulosa Kraft di conifere sbiancata nel Nord Europa si è protratta anche nel 2024, contribuendo alla forte volatilità dei prezzi, culminata con il benchmark NBSK a 1,380 euro per tonnellata metrica nell'aprile 2024, a seguito di interruzioni di fornitura. Ciò ha incrementato il valore delle posizioni integrate nel mercato della pasta di cellulosa e dei contratti a lungo termine per le fibre, a vantaggio dei produttori e dei trasformatori di carta speciale che puntano alla stabilità dei margini.
Ambito del rapporto sul mercato globale della carta speciale
Le carte speciali sono carte di qualità superiore progettate per scopi specifici. Possiedono caratteristiche e proprietà specifiche, insieme alla competenza nelle tecnologie di stampa e nel design. Il mercato della carta speciale è segmentato per applicazione (imballaggio ed etichettatura, servizi di ristorazione, stampa e pubblicazioni, edilizia e costruzioni) e per area geografica (Nord America [Stati Uniti, Canada], Europa [Germania, Regno Unito, Francia, resto d'Europa], Asia-Pacifico [Cina, India, Giappone, resto dell'Asia-Pacifico], America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| carta kraft |
| Carta protettiva |
| Etichette e carta termica |
| Carta decorativa e plastificante |
| Carta da filtro e di sicurezza |
| Altro |
| Fibra vergine |
| Fibra riciclata |
| Fibra sintetica |
| Compositi ibridi |
| Barriera e antigrasso |
| Resistente all'acqua |
| Anti-microbico |
| Conduttivo e antistatico |
| Ignifugo |
| Altre funzionalità/Rivestimento |
| Imballaggio ed etichettatura |
| Attori del settore |
| Stampa e pubblicazione |
| Edilizia e costruzione |
| Non Food & Automotive |
| Medico e Sanitario |
| Altre industrie di utenti finali |
| Rotoli |
| Lenzuola |
| Prodotti convertiti (sacchetti, nastri, tazze e altro) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di prodotto | carta kraft | ||
| Carta protettiva | |||
| Etichette e carta termica | |||
| Carta decorativa e plastificante | |||
| Carta da filtro e di sicurezza | |||
| Altro | |||
| Per materia prima | Fibra vergine | ||
| Fibra riciclata | |||
| Fibra sintetica | |||
| Compositi ibridi | |||
| Per funzionalità/rivestimento | Barriera e antigrasso | ||
| Resistente all'acqua | |||
| Anti-microbico | |||
| Conduttivo e antistatico | |||
| Ignifugo | |||
| Altre funzionalità/Rivestimento | |||
| Per settore degli utenti finali | Imballaggio ed etichettatura | ||
| Attori del settore | |||
| Stampa e pubblicazione | |||
| Edilizia e costruzione | |||
| Non Food & Automotive | |||
| Medico e Sanitario | |||
| Altre industrie di utenti finali | |||
| Per modulo | Rotoli | ||
| Lenzuola | |||
| Prodotti convertiti (sacchetti, nastri, tazze e altro) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della carta speciale?
Nel 34.39 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 42.38 miliardi di dollari entro il 2031.
Quale regione sta crescendo più velocemente?
La regione Asia-Pacifico registra la crescita più elevata, con un CAGR del 6.05% fino al 2031.
Quale tipologia di prodotto genera maggiori ricavi?
La carta kraft rimane il segmento di prodotto più grande, detenendo il 31.60% della quota di mercato del 2025.
Perché sono importanti i rivestimenti privi di PFAS?
I divieti normativi in vigore dal 2025 costringono le aziende del settore della ristorazione e dell'imballaggio ad adottare prodotti chimici alternativi antigrasso, incrementando la domanda di nuove carte barriera.


