

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 174.19 miliardo di dollari |
| Dimensione del mercato (2031) | 220.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
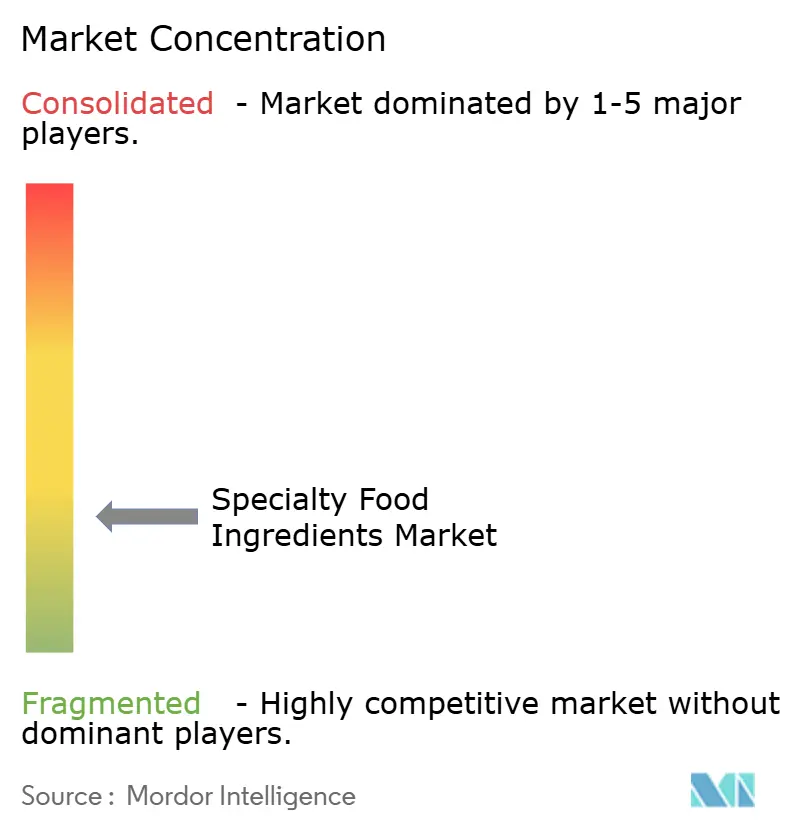
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti alimentari speciali di Mordor Intelligence
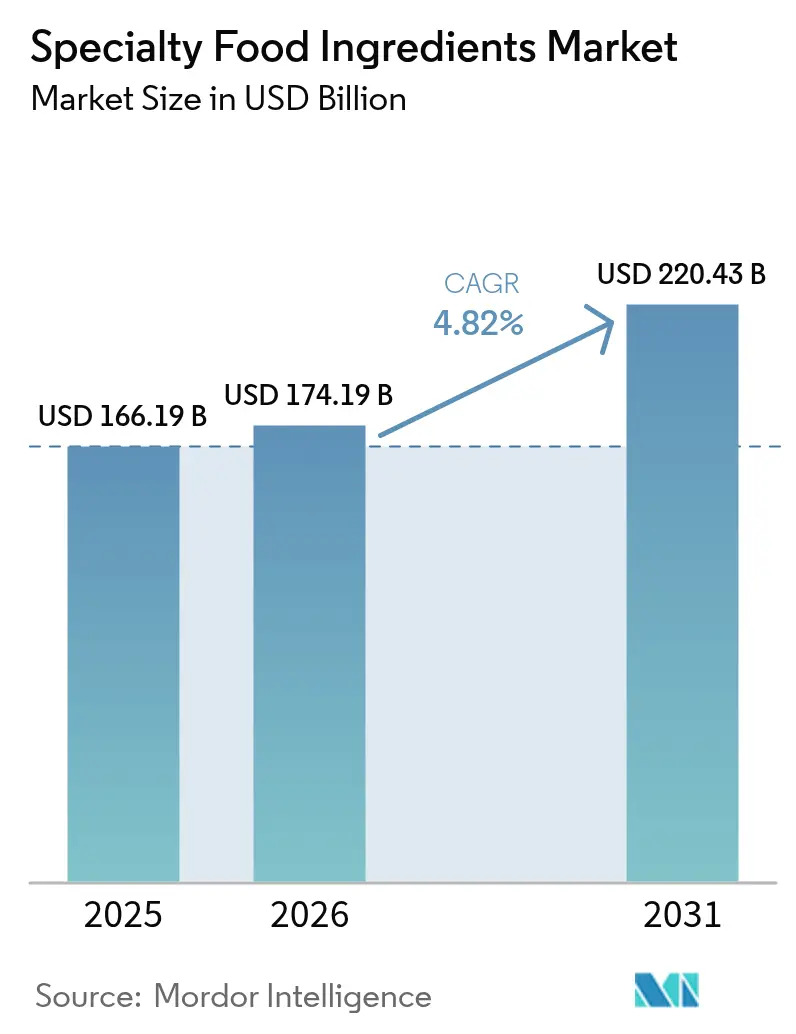
Il mercato globale degli ingredienti alimentari speciali è in costante espansione, passando da 166.19 miliardi di dollari nel 2025 a 174.19 miliardi di dollari nel 2026, e si prevede che raggiungerà i 220.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.82% nel periodo 2026-2031. Questa crescita è trainata principalmente dalla trasformazione dell'industria alimentare, che sta passando dalla fornitura di semplice nutrimento all'offerta di prodotti a valore aggiunto e orientati alle prestazioni. I consumatori esaminano sempre più attentamente le liste degli ingredienti e optano per alimenti in linea con le esigenze di gestione della salute, nutrizione preventiva e specifiche preferenze dietetiche. Questa tendenza sta incrementando la domanda di fibre funzionali, conservanti naturali, coloranti di origine vegetale, dolcificanti alternativi e componenti bioattivi per l'arricchimento nutrizionale. Inoltre, i rapidi cicli di innovazione di prodotto e i frequenti lanci di nuovi prodotti spingono le aziende a utilizzare ingredienti speciali per garantire uniformità, stabilità e attrattiva sensoriale nella produzione su larga scala.
Punti chiave del rapporto
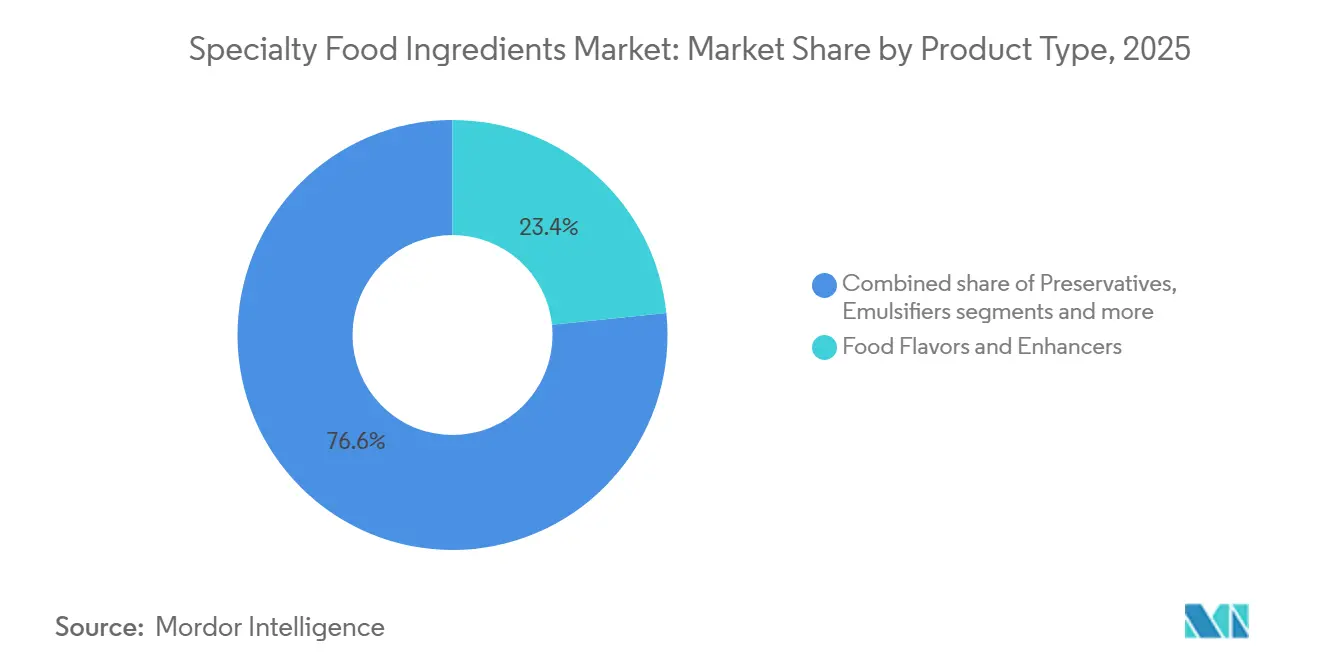
- Per tipologia di prodotto, gli aromi e gli esaltatori di sapidità alimentari hanno dominato il mercato degli ingredienti alimentari speciali con il 23.26% nel 2025, mentre si prevede che gli ingredienti alimentari funzionali registreranno il CAGR più rapido, pari al 4.91%, fino al 2031.
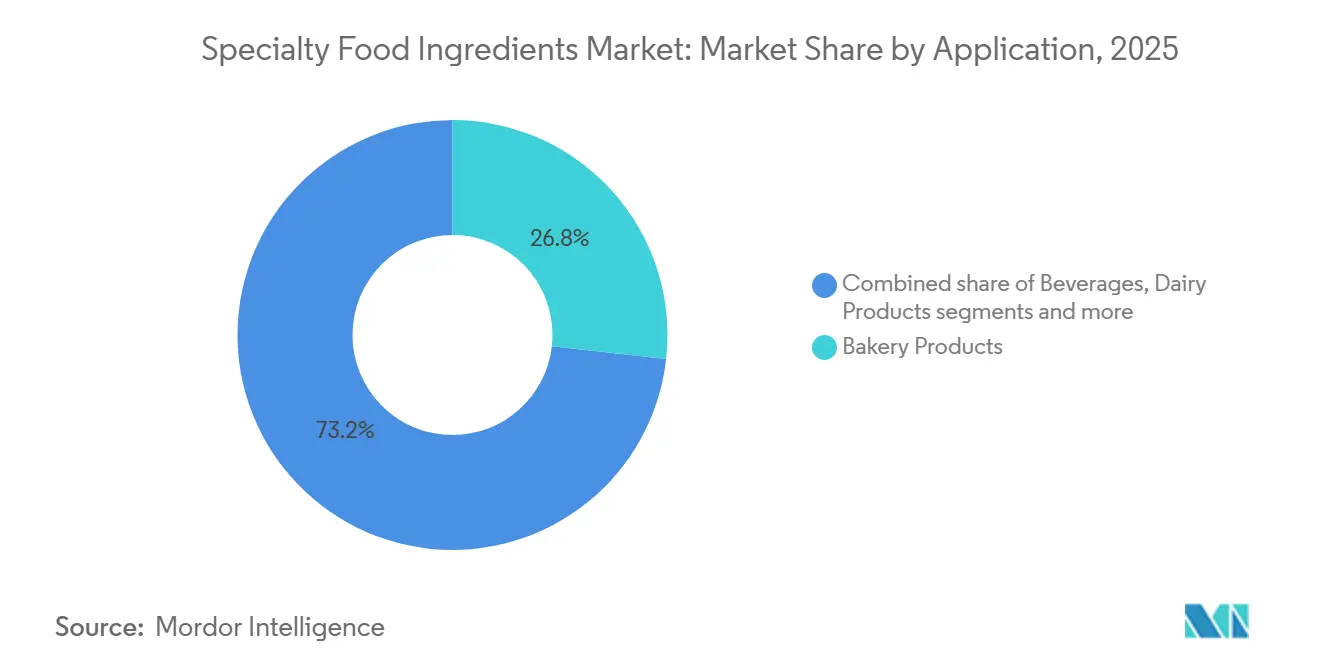
- Per applicazione, nel 2025 i prodotti da forno rappresentavano il 26.78% del mercato degli ingredienti alimentari speciali, mentre si prevede che il settore degli alimenti e delle bevande a base vegetale crescerà a un CAGR del 5.86% tra il 2026 e il 2031.
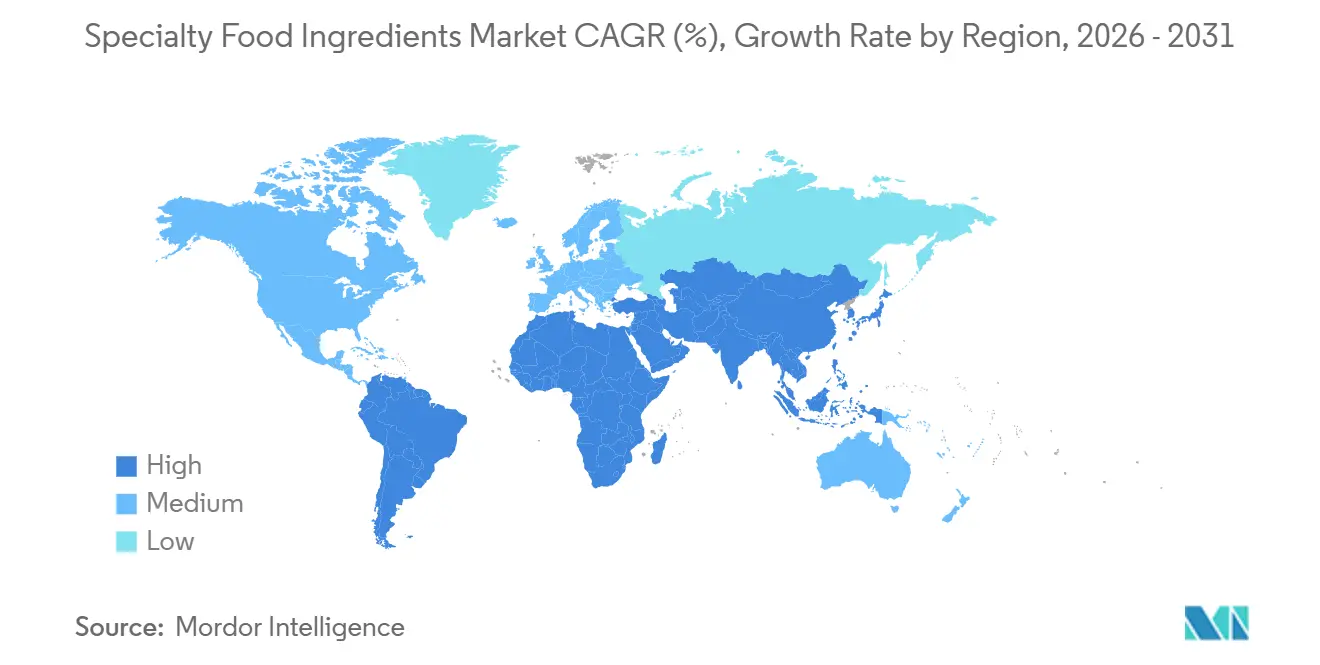
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 31.04% nel 2025, mentre la regione Asia-Pacifico è destinata a crescere più rapidamente con un CAGR del 5.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti alimentari speciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consapevolezza della salute e del benessere | + 0.9% | Globale, con effetti pronunciati in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Domanda dei consumatori per ingredienti clean-label | + 0.8% | Centro del Nord America e dell'Europa, in espansione verso i centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione delle diete vegane, vegetariane e a base vegetale | + 0.7% | Asia-Pacifico, Nord America e Nord Europa | Medio termine (2-4 anni) |
| Approvvigionamento etico e pratiche agricole sostenibili | + 0.6% | Europa e Nord America, con ricadute in America Latina | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella lavorazione degli alimenti | + 0.5% | Globale, guidato dai centri di produzione del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita degli alimenti trasformati e confezionati | + 0.4% | Asia-Pacifico e Medio Oriente, con una domanda matura ma stabile in Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Consapevolezza della salute e del benessere
La consapevolezza della salute e del benessere è un fattore chiave del mercato degli ingredienti alimentari speciali, poiché la crescente prevalenza di malattie croniche influenza le aspettative dei consumatori riguardo agli alimenti di uso quotidiano. I consumatori stanno progressivamente collegando la dieta a risultati di salute a lungo termine e optano per prodotti progettati per supportare l'equilibrio metabolico, la gestione del peso, la salute digestiva e il sistema immunitario. Questa tendenza sta spingendo i produttori a riformulare i prodotti utilizzando fibre funzionali, dolcificanti a basso indice glicemico, proteine vegetali, probiotici, acidi grassi omega e arricchimento di micronutrienti. Ad esempio, l'International Diabetes Federation segnala che, al 2024, circa 589 milioni di adulti di età compresa tra 20 e 79 anni convivono con il diabete a livello globale, evidenziando crescenti preoccupazioni sulla gestione della glicemia e sulla qualità della dieta. [1]Fonte: Federazione Internazionale del Diabete, "The Diabetes Atlas", idf.orgDi conseguenza, i produttori alimentari si affidano sempre più a ingredienti speciali per ridurre il contenuto di zucchero, migliorare la funzionalità nutrizionale e allinearsi al posizionamento dei prodotti incentrato sulla salute, determinando così una crescita significativa nel mercato degli ingredienti alimentari speciali.
Domanda dei consumatori per ingredienti clean-label
La crescente domanda di prodotti clean-label da parte dei consumatori sta trainando la crescita del mercato globale degli ingredienti alimentari speciali. Gli acquirenti stanno dando priorità ad alimenti con elenchi di ingredienti riconoscibili, minimamente lavorati e trasparenti. Questa tendenza ha portato a un calo dell'uso di conservanti artificiali, coloranti sintetici e additivi dal nome chimico, spingendo i produttori a riformulare i prodotti con aromi naturali, coloranti vegetali, conservanti derivati dalla fermentazione e fibre funzionali. Tuttavia, questo cambiamento presenta sfide tecniche, poiché l'eliminazione degli additivi tradizionali può influire sulla stabilità, sul gusto, sulla consistenza e sulla durata di conservazione del prodotto. Per affrontare queste problematiche, i produttori alimentari si affidano a ingredienti speciali come antiossidanti naturali, sistemi enzimatici, idrocolloidi ed estratti botanici per replicare la funzionalità degli additivi convenzionali, mantenendo al contempo gli standard clean-label. Inoltre, le richieste di clean-label enfatizzano elenchi di ingredienti più brevi e formulazioni prive di allergeni, aumentando la necessità di soluzioni di ingredienti avanzate che garantiscano contemporaneamente conservazione, emulsione e qualità sensoriale.
Espansione delle diete vegane, vegetariane e a base vegetale
La crescente adozione di modelli alimentari vegani, vegetariani e a base vegetale sta determinando una crescita significativa nel mercato globale degli ingredienti alimentari speciali. Poiché i consumatori riducono sempre più il consumo di alimenti di origine animale per motivi di salute, etici e ambientali, i produttori alimentari si trovano ad affrontare la sfida di replicare le proprietà sensoriali e nutrizionali tradizionalmente fornite da carne, uova e latticini. Le materie prime di origine vegetale da sole spesso non sono in grado di fornire naturalmente una struttura, un'emulsione, una succosità, un legame o una complessità di sapore paragonabili, rendendo cruciali i sistemi di ingredienti avanzati. Ad esempio, secondo l'International Food Information Council (IFIC), circa il 55% degli americani nel 2024 ha dichiarato di seguire un modello alimentare vegano, vegetariano o a base vegetale per motivi di salute, evidenziando un notevole cambiamento nelle preferenze alimentari. [2]Fonte: International Food Information Council (IFIC), "2024 IFIC Food & Health SURVEY", ific.orgCon la transizione delle diete a base vegetale da nicchia a mainstream, i produttori sono tenuti a migliorare costantemente il gusto, l'aspetto e la funzionalità, stimolando così una maggiore domanda di ingredienti alimentari speciali e supportando una crescita sostenuta del mercato.
Approvvigionamento etico e pratiche agricole sostenibili
La crescente attenzione all'approvvigionamento etico e alle pratiche agricole sostenibili è un fattore determinante nel mercato degli ingredienti alimentari speciali. Consumatori e produttori alimentari stanno dando sempre più priorità alla responsabilità ambientale e alla trasparenza della catena di approvvigionamento. I marchi alimentari si trovano ad affrontare crescenti pressioni per garantire la tracciabilità, l'uso responsabile del territorio e la riduzione al minimo dell'impatto ambientale, il che porta a un passaggio a materie prime prodotte in modo sostenibile. Tra queste, ingredienti botanici coltivati responsabilmente, cacao e vaniglia certificati, oli non derivanti dalla deforestazione e alternative derivate dalla fermentazione. Per rispondere a queste esigenze, i produttori stanno incorporando ingredienti speciali con certificazioni di sostenibilità, derivati da risorse rinnovabili o prodotti utilizzando processi biotecnologici che riducono l'utilizzo di acqua, suolo e sostanze chimiche. L'approvvigionamento sostenibile aumenta inoltre la fiducia dei marchi e garantisce la conformità agli standard di approvvigionamento dei rivenditori, rendendo gli ingredienti certificati e tracciabili commercialmente vantaggiosi.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione per ingredienti speciali naturali e biologici | -0.6% | Globale, più acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Diversi standard di sicurezza alimentare ed etichettatura | -0.5% | Globale, con frammentazione tra Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Stabilità degli ingredienti e durata di conservazione limitata | -0.4% | Globale, particolarmente impegnativo nelle regioni tropicali e subtropicali | Medio termine (2-4 anni) |
| Sfide tecniche nella formulazione | -0.3% | Globale, con un impatto maggiore nelle applicazioni alimentari funzionali e a base vegetale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione per ingredienti speciali naturali e biologici
Gli elevati costi di produzione associati agli ingredienti speciali naturali e biologici rappresentano un freno significativo al mercato globale degli ingredienti alimentari speciali. A differenza degli additivi convenzionali, gli ingredienti di origine naturale richiedono spesso una coltivazione controllata, pratiche agricole certificate, una raccolta selettiva e complessi processi di estrazione o purificazione, tutti fattori che contribuiscono a maggiori costi di produzione. Inoltre, gli standard di certificazione biologica impongono requisiti di conformità, tracciabilità e auditing, aumentando ulteriormente i costi operativi e limitando la scalabilità. Gli ingredienti naturali tendono inoltre ad avere rese inferiori, una maggiore variabilità stagionale e condizioni di conservazione più rigorose, che fanno aumentare i costi di lavorazione e di garanzia della qualità. Questi elevati costi di produzione vengono trasferiti ai produttori alimentari, rendendo i prodotti clean-label o biologici più costosi da produrre e difficili da stabilire a prezzi competitivi in segmenti di mercato sensibili ai costi.
Diversi standard di sicurezza alimentare ed etichettatura
Le differenze nelle normative sulla sicurezza alimentare e nei requisiti di etichettatura tra i vari Paesi rappresentano un ostacolo significativo al mercato globale degli ingredienti alimentari speciali. Le autorità di regolamentazione delle diverse regioni dispongono di processi di approvazione, limiti di utilizzo e regole distinti per comprovare le dichiarazioni relative ad additivi, composti bioattivi e ingredienti funzionali. Di conseguenza, un ingrediente approvato in una regione potrebbe richiedere ulteriori test, riformulazioni o una nuova registrazione prima di poter essere commercializzato in un'altra. Ciò si traduce in tempi di approvazione più lunghi, costi di documentazione più elevati e maggiori sfide di conformità per produttori e fornitori. Le aziende devono modificare formulazioni, etichettature e dichiarazioni sulla salute per allinearle agli standard locali, complicando i lanci di prodotti a livello globale e ritardando i cicli di innovazione. I produttori di ingredienti più piccoli sono particolarmente colpiti, poiché spesso non dispongono delle competenze normative e delle risorse necessarie per gestire queste complessità.
Analisi del segmento
Per tipo di prodotto: ingredienti funzionali guidano l'innovazione
Si prevede che il segmento degli aromi e degli esaltatori di sapidità rappresenterà il 23.26% del mercato degli ingredienti alimentari speciali nel 2025, il che lo rende un contributo significativo. L'innovazione alimentare moderna pone sempre più l'accento sulle esperienze sensoriali rispetto a focus tradizionali come la nutrizione o la conservazione. Negli alimenti confezionati, nelle bevande, nei prodotti a base vegetale e nelle offerte riformulate "better for you", i produttori fanno affidamento sugli aromi e sugli ingredienti che modulano il gusto per mantenere l'accettazione da parte dei consumatori. Poiché le aziende alimentari riducono zucchero, sale e grassi per allinearsi alle tendenze "clean label" e salutistiche, i prodotti spesso perdono appetibilità. Gli esaltatori di sapidità svolgono un ruolo fondamentale nel ripristinare la sensazione in bocca e il gusto generale, consentendo la riformulazione senza compromettere la soddisfazione del consumatore.
Si prevede che il segmento degli ingredienti alimentari funzionali crescerà a un CAGR del 4.91% nel periodo 2026-2031, trainando significativamente il mercato degli ingredienti alimentari speciali. Questa crescita è alimentata da un cambiamento strutturale nella percezione del cibo da parte dei consumatori, che si sta spostando dall'alimentazione di base a un'attenzione alla salute preventiva e alla gestione del benessere quotidiano. La crescente consapevolezza dell'immunità, della salute digestiva, dell'equilibrio metabolico e della prevenzione a lungo termine delle malattie ha portato i consumatori a esaminare attentamente le liste degli ingredienti e a preferire prodotti contenenti componenti bioattivi scientificamente convalidati. Di conseguenza, i produttori stanno incorporando nutrienti come probiotici, prebiotici, fibre alimentari, steroli vegetali, acidi grassi omega, isolati proteici, vitamine e fortificanti minerali per migliorare il valore nutrizionale e supportare affermazioni sulla salute credibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la formulazione basata sulle piante aumenta la complessità
Nel 2025, il segmento dei prodotti da forno ha rappresentato il 26.78% della quota di mercato, dominando il mercato degli ingredienti alimentari speciali. Questa posizione dominante è attribuita al ruolo fondamentale degli ingredienti funzionali nelle formulazioni dei prodotti da forno, essenziali per ottenere struttura, consistenza, stabilità a scaffale e qualità sensoriale. A differenza di altre categorie alimentari, i sistemi di panificazione sono altamente sensibili all'equilibrio delle formulazioni, rendendo necessario l'uso di enzimi, emulsionanti, sistemi di lievitazione, ammorbidenti per l'impasto, aromi, dolcificanti e idrocolloidi. Questi ingredienti garantiscono volume costante, morbidezza della mollica, ritenzione di umidità e freschezza prolungata. Inoltre, le crescenti tendenze di riformulazione, come la riduzione dello zucchero, la sostituzione dei grassi, la modifica del glutine e lo sviluppo di prodotti clean-label, hanno aumentato la dipendenza dagli ingredienti speciali.
Il segmento degli alimenti e delle bevande a base vegetale, con una crescita prevista a un CAGR del 5.86% fino al 2031, si sta affermando come un'area applicativa ad alta intensità di innovazione per gli ingredienti alimentari speciali. Le formulazioni alternative in questo segmento devono replicare le proprietà sensoriali, nutrizionali e funzionali tradizionalmente fornite dai componenti di origine animale. A differenza dei prodotti convenzionali, le matrici a base vegetale spesso non possiedono una struttura intrinseca, una capacità legante, un comportamento emulsionante e un sapore caratteristico. Per affrontare queste sfide, sono necessari sistemi di ingredienti complessi, tra cui proteine vegetali, stabilizzanti, idrocolloidi, emulsionanti, aromi naturali, soluzioni coloranti ed enzimi modificatori della consistenza. Ad esempio, secondo il Good Food Institute (GFI), l'industria globale dei prodotti a base vegetale valeva circa 8.1 miliardi di dollari nel 2024, a dimostrazione di un forte spostamento dei consumatori verso fonti proteiche alternative. [3]Fonte: Good Food Institute (GFI), "L'industria alimentare a base vegetale si sta evolvendo", gfi.orgQuesta adozione continua spinge i produttori alimentari a perfezionare costantemente la consistenza, la stabilità e il gusto dei prodotti, obiettivi ottenibili solo attraverso l'uso di sistemi di ingredienti specializzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato nordamericano degli ingredienti alimentari speciali
Nel 2025, il Nord America rappresentava il 31.04% della quota di mercato globale degli ingredienti alimentari speciali, trainata da un settore manifatturiero alimentare maturo e orientato all'innovazione. La regione beneficia della forte domanda dei consumatori di formulazioni premium, clean-label e funzionalmente migliorate, spingendo le aziende alimentari ad adottare sistemi di ingredienti avanzati al posto di additivi di base. I produttori stanno attivamente riformulando i prodotti per ridurre i componenti artificiali, migliorare i profili nutrizionali e introdurre caratteristiche sensoriali differenziate. Ciò ha aumentato la dipendenza da enzimi, aromi naturali, ingredienti di fortificazione bioattivi e modificatori di consistenza. Un'etichettatura chiara, la differenziazione dei prodotti e la presenza di grandi fornitori multinazionali di ingredienti supportano la ricerca e la commercializzazione continue di nuovi ingredienti speciali, rafforzando la posizione di leadership di mercato della regione.
Mercato degli ingredienti alimentari speciali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 5.61% nel periodo 2026-2031, affermandosi come il mercato in più rapida espansione per gli ingredienti alimentari speciali. Fattori come l'aumento dei redditi della classe media, la rapida urbanizzazione e la graduale occidentalizzazione delle abitudini alimentari stanno determinando un aumento del consumo di alimenti confezionati, trasformati e pronti all'uso che richiedono stabilizzazione, conservazione e ottimizzazione sensoriale. Allo stesso tempo, la crescente consapevolezza sanitaria sta incoraggiando i produttori a fortificare gli alimenti e migliorare la qualità degli ingredienti, portando a una maggiore adozione di additivi funzionali, coloranti naturali e soluzioni clean-label. L'espansione delle industrie di trasformazione alimentare nazionali e il rapido ritmo dell'innovazione di prodotto nelle economie in via di sviluppo stanno spingendo ulteriormente i fornitori di ingredienti ad ampliare le attività, posizionando la regione come un motore di crescita chiave per il mercato degli ingredienti alimentari speciali.
Mercato degli ingredienti alimentari speciali in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa rappresentano mercati significativi ma strutturalmente distinti per gli ingredienti alimentari speciali. I rigorosi standard normativi europei e i dettagliati processi di approvazione degli ingredienti orientano le formulazioni dei prodotti verso ingredienti speciali di alta qualità, sicuri e tracciabili. Ciò incoraggia l'adozione di additivi naturali certificati e sistemi enzimatici avanzati. In Sud America, guidati da Brasile, Argentina e Colombia, la modernizzazione del settore alimentare trasformato sta guidando una costante adozione di ingredienti speciali, poiché i produttori cercano una maggiore stabilità a scaffale e una maggiore coerenza del prodotto nei canali di vendita al dettaglio in espansione. Nel frattempo, Medio Oriente e Africa stanno registrando una domanda crescente, trainata dall'espansione della capacità produttiva alimentare, dal potenziamento delle infrastrutture di vendita al dettaglio e dal crescente interesse per alimenti confezionati con una maggiore durata di conservazione e una qualità stabile. Ciò ha portato a un maggiore utilizzo di soluzioni con ingredienti per la conservazione, la consistenza e l'esaltazione del sapore in tutta la regione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione degli ingredienti alimentari speciali è influenzata da regimi regionali specifici per additivi alimentari, coloranti ed etichettatura, il che crea una frammentazione in termini di conformità per i lanci di prodotti a livello globale. Nell'Unione Europea, il Regolamento (UE) 2026/196 della Commissione (gennaio 2026) ha modificato le specifiche per diversi idrocolloidi e agenti testurizzanti ampiamente utilizzati (tra cui gomma di semi di carruba, gomma di guar, gomma arabica, gomma di xantano, pectine e sodio ottenil succinato di amido), con disposizioni transitorie valide fino al 2026 che incidono sulle scorte, sulla qualificazione dei fornitori e sugli aggiornamenti della documentazione.
Negli Stati Uniti, le azioni della FDA sugli additivi coloranti e le normative in corso del Programma Alimentare influenzano i percorsi di riformulazione per i coloranti e i sistemi di aromatizzazione con etichetta pulita. Nel febbraio 2026, la FDA ha approvato l'uso esteso dell'estratto di spirulina come additivo colorante (21 CFR 73.530) e l'agenzia ha anche indicato un'accelerazione delle procedure di revisione per le alternative coloranti naturali come il blu di gardenia (genipina), incoraggiando al contempo l'eliminazione graduale dei coloranti sintetici tradizionali. Per quanto riguarda le tecnologie emergenti degli ingredienti, la FAO ha osservato che molti mercati affidano ancora la supervisione alla legislazione alimentare esistente e alla nuova governance della sicurezza alimentare, piuttosto che a quadri normativi dedicati e autonomi, rendendo i dossier, la documentazione a supporto delle dichiarazioni e i requisiti per la commercializzazione transfrontaliera fortemente dipendenti dalla giurisdizione.
Analisi della catena del valore
La catena del valore degli ingredienti alimentari speciali inizia con materie prime agricole e di origine biologica (cereali, semi oleosi, legumi, derivati caseari, estratti vegetali) e prodotti della fermentazione, per poi passare attraverso l'estrazione, la raffinazione e la lavorazione enzimatica o fermentativa, seguite dalla miscelazione e dal supporto alla formulazione specifica per le diverse applicazioni. Gli ingredienti vengono infine destinati ai produttori di alimenti e bevande e ai canali di distribuzione multilivello.
I grandi fornitori si differenziano in genere grazie a reti di approvvigionamento globali, produzione su larga scala e assistenza tecnica tramite laboratori applicativi. Gli innovatori di nicchia, invece, commercializzano più spesso attraverso licenze, produzione a contratto e partnership strategiche, che consentono loro di servire diverse aree geografiche senza dover costruire una capacità produttiva interna completa. Le recenti iniziative indicano un maggiore controllo degli input e una catena di approvvigionamento più resiliente e regionalizzata: Tate & Lyle ha stretto una partnership con Manus (gennaio 2025) per garantire una fornitura verticalmente integrata di stevia Reb M ad elevata purezza, che comprende la coltivazione in Perù e la lavorazione ad Augusta, in Georgia, al fine di ridurre l'esposizione a dazi e rischi geopolitici. Nel settore delle proteine e delle fibre, Ingredion e Lantmannen (novembre 2024) hanno collaborato attorno a un impianto di isolamento proteico di pisello in Svezia, e Dohler ha costituito una joint venture per la fibra di agrumi con FGF Trapani (novembre 2024), incentrata sull'approvvigionamento di limoni siciliani per rafforzare la qualità e la continuità. Per quanto riguarda i coloranti naturali, Michroma ha stretto una partnership con CJ CheilJedang (settembre 2025) per ampliare la produzione commerciale sfruttando la presenza operativa di CJ CheilJedang in diversi paesi, a testimonianza della dipendenza del settore dalla produzione distribuita e da piattaforme industriali consolidate per una più rapida espansione.
Panorama competitivo
Il mercato globale degli ingredienti alimentari speciali è caratterizzato da una struttura competitiva moderatamente frammentata, composta da un mix di conglomerati multinazionali di ingredienti e fornitori specializzati e tecnologicamente avanzati. Tra i principali attori del mercato figurano Archer Daniels Midland Company, Cargill, Incorporated, Kerry Group plc, International Flavors & Fragrances Inc. e Tate & Lyle PLC. Queste aziende competono su diversi fronti, tra cui prezzi, competenza formulativa, capacità di conformità normativa, supporto di laboratorio applicativo e affidabilità della supply chain globale. Le aziende più grandi sfruttano ampie reti di approvvigionamento di materie prime e team di assistenza tecnica per assistere i produttori alimentari nella riformulazione dei prodotti, mentre le aziende di medie dimensioni si concentrano spesso su tecnologie di nicchia come la fermentazione, l'ingegneria enzimatica o l'estrazione botanica.
Le strategie competitive sul mercato rientrano generalmente in due categorie distinte. Le aziende orientate alla scala privilegiano l'integrazione verticale, che comprende l'approvvigionamento agricolo, la lavorazione, la produzione di ingredienti e lo sviluppo di applicazioni. Questo approccio garantisce la sicurezza dell'approvvigionamento, l'efficienza dei costi e la capacità di fornire soluzioni personalizzate ai principali marchi alimentari. Al contrario, gli innovatori focalizzati agiscono come specialisti tecnologici, sviluppando composti funzionali ad alto valore aggiunto, ingredienti per la fermentazione di precisione o sistemi proprietari di modulazione del gusto. Queste innovazioni vengono commercializzate attraverso accordi di licenza, iniziative di sviluppo congiunto o partnership strategiche di co-formulazione con i produttori alimentari.
Si stanno aprendo opportunità significative nell'innovazione alimentare di nuova generazione. Le aziende produttrici di ingredienti stanno esplorando sempre più biomateriali strutturali e di supporto essenziali per la produzione di carne coltivata, nonché soluzioni nutrizionali personalizzate che utilizzano ingredienti bioattivi su misura per profili metabolici o genetici individuali. Inoltre, gli ingredienti riciclati derivati da flussi collaterali della lavorazione alimentare, come concentrati di fibre, estratti di coloranti naturali e proteine funzionali, stanno guadagnando terreno man mano che la sostenibilità diventa una priorità sempre più elevata. Queste aree emergenti stanno promuovendo collaborazioni tra aziende biotecnologiche, produttori alimentari e fornitori di ingredienti.
Leader del settore degli ingredienti alimentari speciali
-
Archer Daniels Midland Company
-
Cargill, incorporata
-
Kerry Group plc
-
International Flavours & Fragrances Inc.
-
Tate & Lyle PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: ADM ha inaugurato ad Apucarana, in Brasile, uno stabilimento di produzione di premiscele e additivi per mangimi di 7,500 metri quadrati, con una capacità annua di 40,000 tonnellate. Il progetto amplia la presenza produttiva regionale di ADM e consente di ridurre i tempi di consegna per i clienti che si affidano a miscele di ingredienti ad alte prestazioni nei settori alimentare e nutrizionale.
- Maggio 2026: ADM ha lanciato otto nuove soluzioni di ingredienti proteici a base di soia e piselli in Nord America ed Europa. Queste aggiunte hanno ampliato il suo portafoglio di proteine vegetali per applicazioni in cui la formulazione è orientata a fattori determinanti, come la solubilità, la consistenza e il posizionamento nutrizionale, che influenzano l'accettazione del prodotto.
- Novembre 2024: Ingredion ha avviato una collaborazione a lungo termine con Lantmannen per sviluppare in Svezia uno stabilimento all'avanguardia per la produzione di isolato proteico di pisello. La partnership rafforza le opzioni di approvvigionamento europee per le formulazioni a base vegetale e promuove l'integrazione a monte della filiera attraverso un modello di cooperativa agricola.
Ambito del rapporto sul mercato globale degli ingredienti alimentari speciali
Gli ingredienti alimentari speciali offrono vantaggi tecnologici e funzionali e forniscono ai consumatori un’ampia gamma di opzioni alimentari gustose, sicure, salutari, convenienti, di qualità e prodotte in modo sostenibile.
Il mercato degli ingredienti alimentari speciali è segmentato per tipologia di prodotto (ingredienti alimentari funzionali, amidi e testurizzati speciali, dolcificanti, aromi e esaltatori di sapidità, acidificanti, conservanti, emulsionanti, coloranti, enzimi, proteine, grassi e oli speciali, idrocolloidi e polisaccaridi alimentari, agenti antiagglomeranti, lievito e glicerina alimentare), applicazione (prodotti da forno, bevande, carne, pollame e frutti di mare, latticini, dolciumi, grassi e oli, condimenti/salse/marinate, pasta, zuppe e noodles, alimenti preparati, alimenti e bevande a base vegetale e altre applicazioni) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni e previsioni di mercato in termini di valore (USD) e volume (tonnellate).
Per tipo di prodotto
| Ingrediente alimentare funzionale |
| Amidi e testurizzati speciali |
| Dolcificante |
| Sapori alimentari e potenziatori |
| Acidulanti |
| conservanti |
| Emulsionanti |
| coloranti |
| Enzimi |
| Proteine |
| Grassi e oli speciali |
| Idrocolloidi e polisaccaridi alimentari |
| Agenti Antiagglomeranti |
| Altro |
Per applicazione
| Prodotti da forno |
| Bevande |
| Carne, pollame e frutti di mare |
| Latticini |
| Confetteria |
| Grassi e oli |
| Condimenti/Condimenti/Salse/Marinata |
| Pasta, Zuppa e Tagliatelle |
| Cibo preparato |
| Alimenti e bevande a base vegetale |
| Altre applicazioni |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Ingrediente alimentare funzionale | |
| Amidi e testurizzati speciali | ||
| Dolcificante | ||
| Sapori alimentari e potenziatori | ||
| Acidulanti | ||
| conservanti | ||
| Emulsionanti | ||
| coloranti | ||
| Enzimi | ||
| Proteine | ||
| Grassi e oli speciali | ||
| Idrocolloidi e polisaccaridi alimentari | ||
| Agenti Antiagglomeranti | ||
| Altro | ||
| Per applicazione | Prodotti da forno | |
| Bevande | ||
| Carne, pollame e frutti di mare | ||
| Latticini | ||
| Confetteria | ||
| Grassi e oli | ||
| Condimenti/Condimenti/Salse/Marinata | ||
| Pasta, Zuppa e Tagliatelle | ||
| Cibo preparato | ||
| Alimenti e bevande a base vegetale | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli ingredienti alimentari speciali entro il 2031?
Si prevede che il mercato raggiungerà i 220.43 miliardi di dollari entro il 2031, con un CAGR del 4.82%.
Quale categoria di prodotti si prevede sarà quella che si espanderà più rapidamente entro il 2031?
Si prevede che gli ingredienti alimentari funzionali cresceranno a un CAGR del 4.91%, poiché i marchi aggiungeranno probiotici, fibre e fitosteroli agli alimenti più comuni.
Perché la regione Asia-Pacifico è considerata la regione in crescita più interessante?
L'aumento del reddito disponibile, l'urbanizzazione e l'occidentalizzazione delle diete stanno determinando un CAGR del 5.61%, superando tutte le altre regioni in termini di crescita assoluta.
In che modo le future normative della FDA sulla parte anteriore delle confezioni influenzeranno la domanda di ingredienti?
Le norme che impongono la divulgazione di informazioni ben visibili sulla presenza di zuccheri e sodio aggiunti accelereranno l'adozione di dolcificanti naturali e di sistemi di aromi a basso contenuto di sodio.


