

Dimensioni e quota del mercato dell'olio di soia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
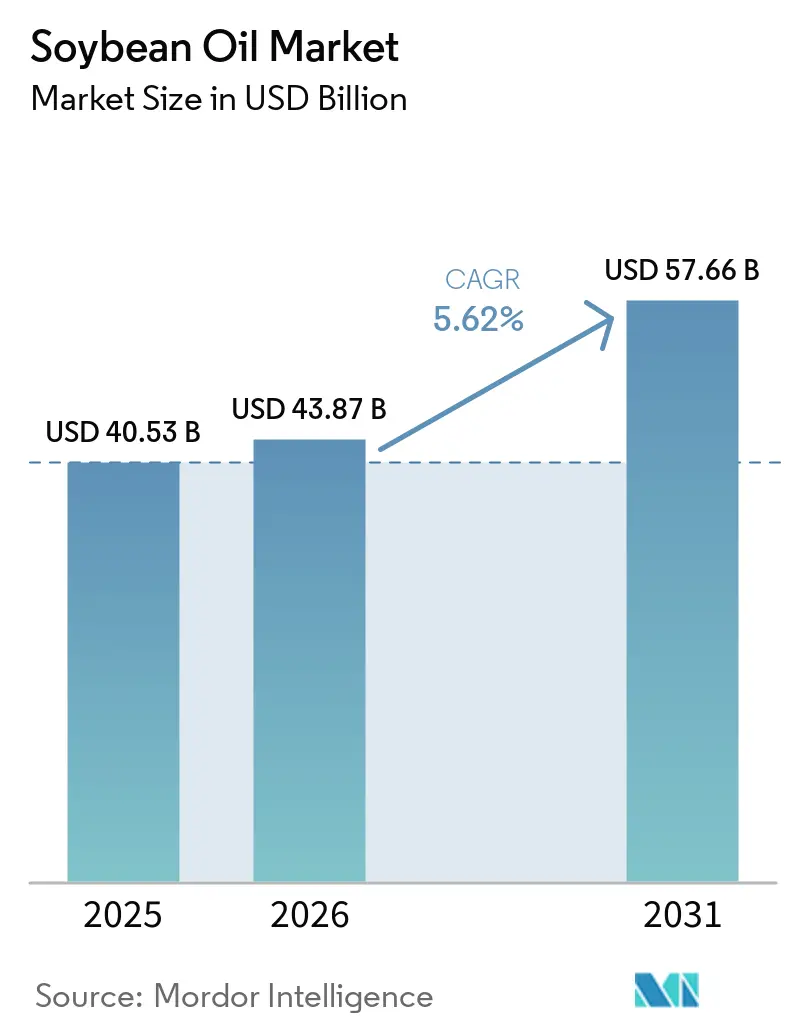
| Dimensione del mercato (2026) | 43.87 miliardo di dollari |
| Dimensione del mercato (2031) | 57.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.62% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'olio di soia di Mordor Intelligence
Il mercato dell'olio di soia aveva un valore di 40.53 miliardi di dollari nel 2025 e si stima che crescerà da 43.87 miliardi di dollari nel 2026 a 57.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.62% durante il periodo di previsione (2026-2031). La crescente domanda da parte delle raffinerie di diesel rinnovabile, dei produttori di alimenti a base vegetale e dei produttori di oleochimici industriali sta ampliando la diversificazione degli usi finali, mentre il nuovo Regolamento UE sulla deforestazione sta spingendo i rivenditori e i trasformatori a garantire catene di approvvigionamento tracciabili e certificate. L'aumento della capacità di frantumazione in Brasile e Argentina sta compensando la più lenta espansione in Nord America, mantenendo la produzione globale su una traiettoria ascendente. I progressi tecnologici, come le cultivar ad alto contenuto di acido oleico e l'estrazione assistita da enzimi, stanno riducendo i costi di lavorazione e prolungando la durata di conservazione del prodotto. Gli obblighi in materia di energie rinnovabili negli Stati Uniti, in Canada, in Brasile e nell'Unione Europea garantiscono una domanda minima strutturale di materie prime per i biocarburanti, proteggendo il mercato dell'olio di soia dalle fluttuazioni cicliche del consumo alimentare.
Punti chiave del rapporto
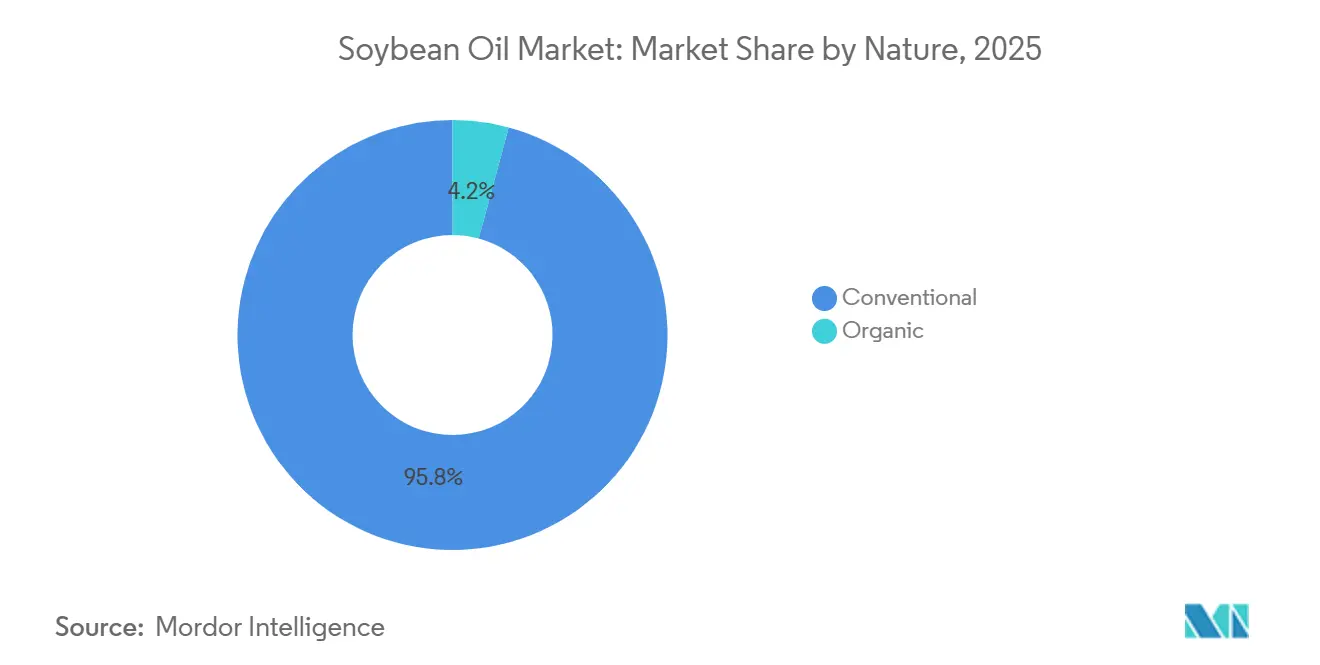
- Per sua natura, l'olio di soia convenzionale ha dominato il mercato dell'olio di soia con il 95.78% nel 2025, mentre le varianti biologiche stanno avanzando a un CAGR del 7.46% fino al 2031.
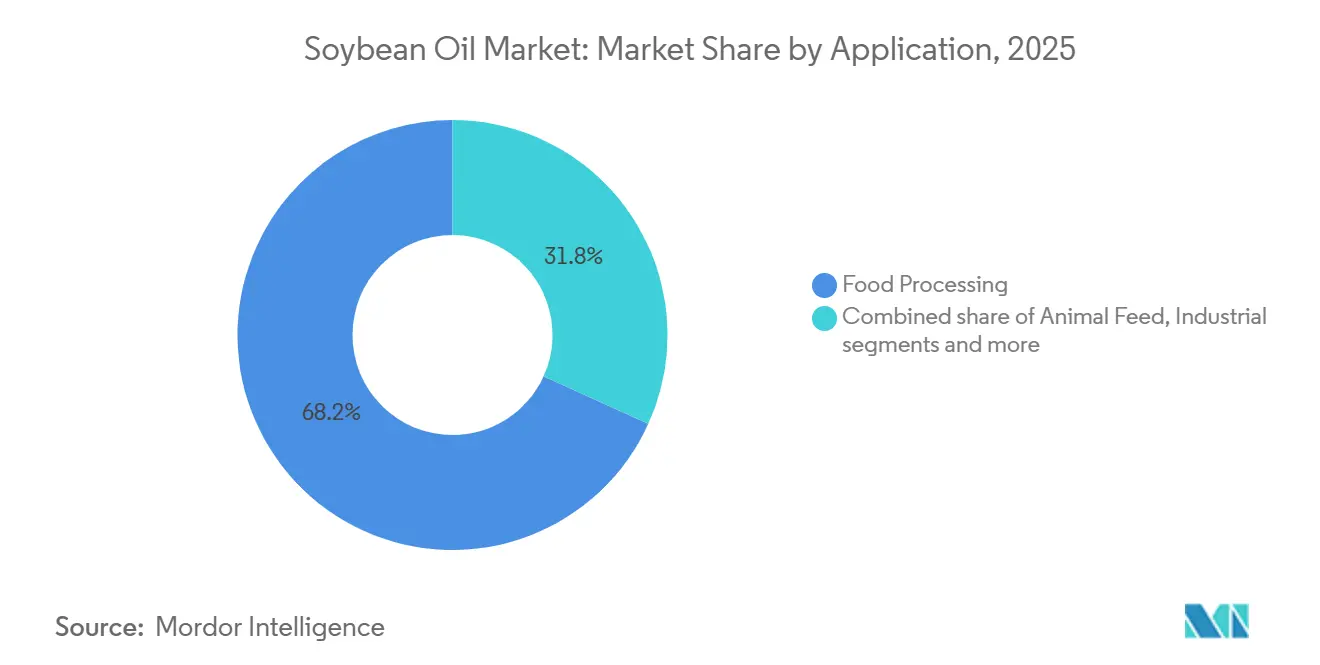
- Per quanto riguarda l'utente finale, nel 2025 la trasformazione alimentare ha rappresentato il 68.23% del mercato dell'olio di soia, mentre si prevede che le applicazioni industriali registreranno l'espansione più rapida, con un CAGR del 5.82% tra il 2026 e il 2031.
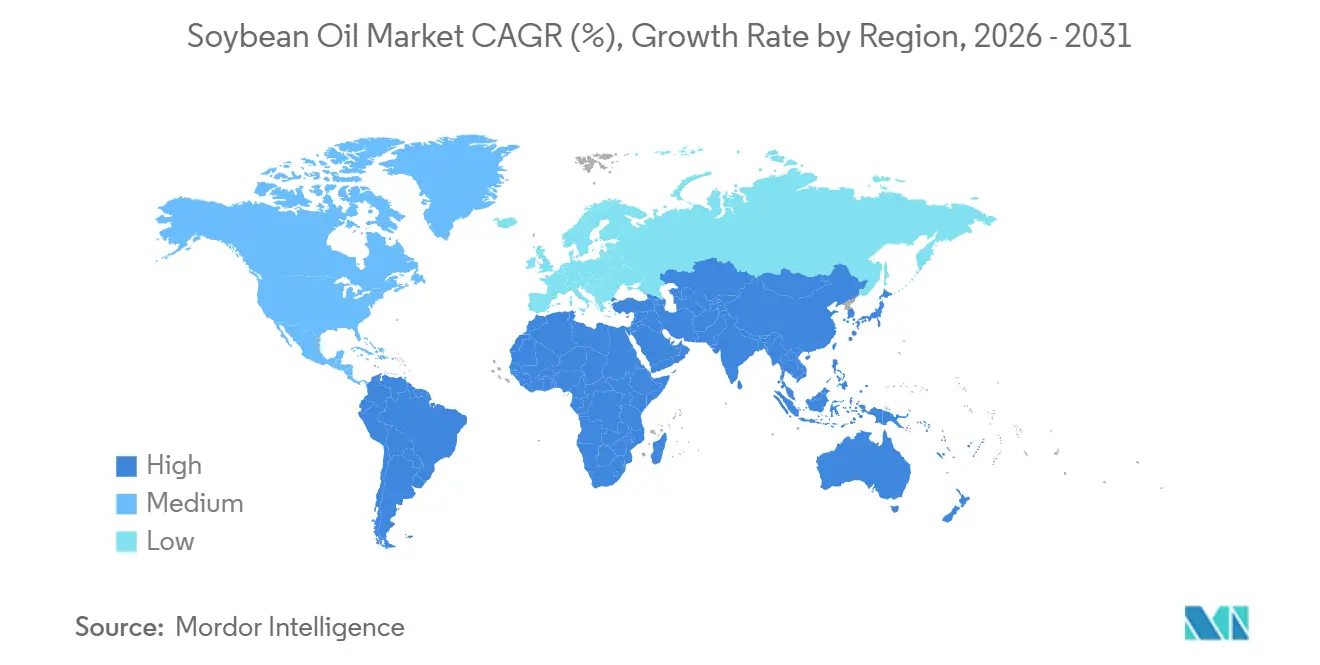
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 42.77% del volume globale del 2025, ma la regione del Medio Oriente e dell'Africa è destinata a registrare il CAGR regionale più elevato, pari al 6.69% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'olio di soia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consumo globale di alimenti trasformati e pronti | + 1.2% | Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Aumento della domanda di proteine a supporto delle attività di frantumazione della soia | + 1.5% | Cina, India, Asia sud-orientale | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella coltivazione e lavorazione della soia | + 0.8% | Nord, Sudamerica | Medio termine (2-4 anni) |
| Espansione dei mercati alimentari vegani e a base vegetale | + 0.9% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Crescita nelle applicazioni industriali | + 1.0% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Politiche governative che promuovono l'energia rinnovabile a sostegno della domanda di olio di soia | + 1.3% | Nord America, Europa, Brasile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consumo globale di alimenti trasformati e pronti
L'urbanizzazione e le famiglie con doppio reddito stanno accelerando la domanda di alimenti confezionati a lunga conservazione che si basano sull'olio di soia raffinato per consistenza, sensazione al palato e maggiore durata di conservazione. L'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) ha documentato che il consumo globale pro capite di oli vegetali è aumentato da 24.1 chilogrammi nel 2020 a 26.3 chilogrammi nel 2025, con l'olio di soia che rappresenta il 28% del volume incrementale, poiché i produttori di prodotti da forno hanno riformulato i prodotti per eliminare i grassi parzialmente idrogenati a seguito dei divieti sui grassi trans in oltre 50 paesi [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Riepilogo del mercato delle colture oleaginose", FAO.org . I produttori di snack in India e Indonesia stanno passando dall'oleina di palma a miscele di olio di soia per soddisfare le preferenze dei consumatori per l'etichettatura "salutare per il cuore", anche se le prove cliniche di esiti cardiovascolari differenziali rimangono controverse. Nel 2025, le catene di ristorazione del Nord America hanno aumentato gli acquisti di olio di soia dell'11%, grazie all'adozione da parte dei ristoranti a servizio rapido di varietà ad alto contenuto di acido oleico. Questo ha sostenuto il mercato dell'olio di soia, poiché questi oli resistono al 30% in più di cicli di frittura rispetto agli oli di qualità standard, riducendo la frequenza di sostituzione dell'olio e i costi di smaltimento dei rifiuti, secondo il Servizio di Ricerca Economica del Dipartimento dell'Agricoltura degli Stati Uniti (USDA). Il rispetto degli standard del Codex Alimentarius per i grassi alimentari garantisce che l'olio di soia raffinato soddisfi i requisiti del commercio internazionale, facilitando le spedizioni transfrontaliere verso i mercati del Medio Oriente e dell'Africa, dove la produzione interna di semi oleosi è inferiore alla crescita dei consumi.
Aumento della domanda di proteine a supporto delle attività di frantumazione della soia
L'aumento della produzione zootecnica e dell'acquacoltura in Asia genera una domanda sostenuta di farina di soia, il principale sottoprodotto dell'estrazione dell'olio, creando un incentivo economico per i frantumatori a massimizzare la produzione anche quando i margini dell'olio si comprimono. La Cina ha importato 100 milioni di tonnellate di soia nel 2025, di cui il 78% destinato alla lavorazione interna per l'alimentazione di suini e pollame, producendo così 18 milioni di tonnellate di olio di soia come sottoprodotto che sostituisce le importazioni di olio di palma o confluisce nella miscelazione del biodiesel, secondo la dogana cinese. Il Centro nazionale indiano per lo sviluppo della catena del freddo ha previsto che il consumo di carne di pollame crescerà del 6.8% all'anno fino al 2030, rendendo necessari ulteriori 4 milioni di tonnellate di farina di soia e producendo 800,000 tonnellate di olio che eserciteranno pressione sui prezzi interni a meno che i canali di esportazione non si espandano. Il collegamento tra la catena del valore delle proteine e quella dell'olio implica che l'offerta di olio di soia sul mercato dell'olio di soia sia parzialmente anelastica rispetto ai segnali di domanda specifici dell'olio; Le aziende di frantumazione danno priorità ai margini di profitto derivanti dalla farina di soia, e l'olio diventa un prodotto di scarto il cui prezzo deve essere adeguato al mercato. Questa dinamica spiega perché i prezzi dell'olio di soia in Brasile siano stati scambiati con uno sconto del 15% rispetto ai futures del Chicago Board of Trade durante il primo trimestre del 2025, poiché le elevate richieste di frantumazione per soddisfare la domanda cinese di farina di soia hanno inondato le scorte nazionali di olio.
Progressi tecnologici nella coltivazione e lavorazione della soia
Gli strumenti di agricoltura di precisione, la semina a tasso variabile, l'applicazione di nutrienti guidata da satellite e la modellazione predittiva delle malattie hanno portato la resa media della soia negli Stati Uniti da 50.2 bushel per acro nel 2020 a 52.8 bushel nel 2025, aumentando la produzione di olio per ettaro senza espandere l'area coltivata, secondo il Servizio nazionale di statistica agricola dell'USDA [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Statistiche sulla produzione agricola", USDA.gov . I selezionatori hanno commercializzato varietà di soia ad alto contenuto di acido oleico che contengono il 75% di acido oleico rispetto al 23% nei fagioli convenzionali, estendendo la durata dell'olio di frittura del 50% e consentendo prezzi premium nei canali di ristorazione; Corteva Agriscience ha riferito che la superficie coltivata a soia ad alto contenuto di acido oleico Plenish negli Stati Uniti ha raggiunto 1.2 milioni di acri nel 2025, il triplo del livello del 2023. Secondo il Journal of the American Oil Chemists' Society, il miglioramento dell'efficienza di estrazione con solventi, il lavaggio in controcorrente, la filtrazione a membrana per il recupero dell'esano e i progetti pilota di estrazione acquosa assistita da enzimi hanno ridotto il consumo energetico del processo del 12% tra il 2020 e il 2025, diminuendo l'intensità di carbonio dell'olio di soia e migliorandone la competitività sul mercato. L'adozione della spettroscopia nel vicino infrarosso per la misurazione in tempo reale del contenuto di olio durante la frantumazione consente ai trasformatori di ottimizzare le impostazioni delle presse e massimizzare la resa in olio, una capacità che gli impianti regionali più piccoli stanno integrando per competere con i vantaggi delle multinazionali.
Espansione dei mercati alimentari vegani e a base vegetale
I produttori di analoghi di carne e latticini stanno formulando prodotti con olio di soia per conferire una sensazione di grasso al palato e proprietà emulsionanti, creando un segmento di nicchia nel mercato dell'olio di soia che tollera prezzi più elevati rispetto alle applicazioni di frittura standard. Unilever ha rivelato nel suo rapporto di sostenibilità del 2025 che gli hamburger vegetali e le creme spalmabili senza lattosio hanno consumato 45,000 tonnellate di olio di soia a livello globale, con un aumento del 34% rispetto al 2024, poiché l'azienda ha riformulato le ricette per sostituire l'olio di cocco e ridurre il contenuto di grassi saturi. Le vendite al dettaglio di alimenti vegetali in Europa sono cresciute del 18% nel 2025, con l'olio di soia che si è rivelato un'alternativa economicamente vantaggiosa agli oli di girasole e di colza, che hanno subito interruzioni di approvvigionamento dalla regione del Mar Nero, secondo l'Associazione europea degli alimenti vegetali. La certificazione ProTerra o della Tavola Rotonda sulla Soia Responsabile offre garanzie di tracciabilità che attraggono i marchi rivolti a consumatori attenti all'ambiente, sebbene il sovrapprezzo per l'olio certificato, pari a circa 50 dollari a tonnellata rispetto ai gradi convenzionali, ne limiti l'adozione alle linee di prodotti premium. La traiettoria di crescita del segmento dipende dalla capacità degli alimenti a base vegetale di superare il 5% del consumo proteico totale nei principali mercati, una soglia che richiederebbe il raddoppio dei volumi di olio di soia rispetto agli attuali livelli di applicazione specialistica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificarsi della concorrenza degli oli vegetali alternativi | -1.1% | Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| Volatilità dei prezzi e dell'offerta di soia | -0.9% | Globale; economie dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Gli elevati costi di produzione incidono sui margini di profitto | -0.7% | Nord America, Europa | Medio termine (2-4 anni) |
| La disponibilità limitata di terreni coltivabili limita la produzione | -0.5% | Sud e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificarsi della concorrenza degli oli vegetali alternativi
I produttori di olio di palma, di colza e di girasole stanno aumentando la produzione e riducendo i prezzi dell'olio di soia in applicazioni chiave, esercitando pressione sul mercato dell'olio di soia in segmenti sensibili al prezzo come la frittura nel settore della ristorazione e i lubrificanti industriali. Indonesia e Malesia hanno aumentato la produzione combinata di olio di palma nel 2025, con l'oleina di palma raffinata scambiata con uno sconto di 120 dollari USA per tonnellata metrica rispetto all'olio di soia nei mercati spot di Rotterdam durante la seconda metà del 2025. La capacità di lavorazione della colza in Canada è aumentata di 1.2 milioni di tonnellate metriche nel 2024-2025 grazie all'entrata in funzione di nuovi impianti da parte di Richardson International e Viterra nel Saskatchewan, posizionando l'olio di colza per catturare la domanda aggiuntiva da parte delle raffinerie di diesel rinnovabile che ne apprezzano il minore contenuto di grassi saturi e le superiori prestazioni a basse temperature. Secondo il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), le esportazioni di olio di girasole da Russia e Ucraina sono risalite a 6.8 milioni di tonnellate metriche nell'annata commerciale 2024/2025, a seguito del rinnovo della Black Sea Grain Initiative, ripristinando l'approvvigionamento per gli acquirenti europei e mediorientali che avevano temporaneamente optato per l'olio di soia durante l'interruzione delle forniture nel periodo 2022-2023. La minaccia di sostituzione è più acuta nei mercati con una scarsa preferenza dei consumatori per specifici tipi di olio, dove le decisioni di acquisto si basano sul costo unitario di fornitura piuttosto che sull'origine o sugli attributi di sostenibilità.
Volatilità dei prezzi e dell'offerta di soia
La variabilità dei rendimenti dovuta alle condizioni meteorologiche, le tensioni commerciali geopolitiche e i flussi speculativi di materie prime generano oscillazioni di prezzo che comprimono i margini dei trasformatori e scoraggiano i contratti di fornitura a lungo termine, minando gli investimenti nella capacità di frantumazione e nelle infrastrutture di raffinazione. I futures sull'olio di soia del Chicago Board of Trade sono stati scambiati in un intervallo di 450 dollari per tonnellata metrica durante il 2025, oscillando tra 980 e 1,430 dollari, a causa della siccità in Argentina, delle minacce di dazi tra Stati Uniti e Cina e dei cambiamenti nelle preferenze relative alle materie prime per il diesel rinnovabile, che hanno influenzato negativamente il sentiment di mercato. Il raccolto di soia brasiliano del 2024/2025 è risultato inferiore del 6% rispetto alle previsioni iniziali a causa della scarsità di precipitazioni indotta da La Niña nel Mato Grosso e nel Rio Grande do Sul, riducendo il rapporto scorte/consumi globali al 26.4%, il livello più basso dal 2020/2021, e innescando un'impennata dei prezzi del 19% nel marzo 2025. I trasformatori che operano con margini di lavorazione ridotti, in genere tra i 30 e i 50 dollari per tonnellata, si trovano ad affrontare pressioni sul capitale circolante nel mercato dell'olio di soia quando i costi della soia aumentano più rapidamente di quanto si adeguino i prezzi dell'olio e della farina, costringendo alcuni impianti regionali a fermare la capacità produttiva durante i periodi di spread di lavorazione negativi. La volatilità scoraggia i produttori alimentari dall'impegnarsi in contratti di olio di soia a prezzo fisso con orizzonti temporali superiori a 6 mesi, frammentando il mercato e impedendo l'efficienza nella determinazione dei prezzi che supporterebbe rendimenti stabili sugli investimenti.
Analisi del segmento
Per natura: la certificazione biologica genera premi di nicchia
Nel 2025, l'olio di soia convenzionale rappresentava il 95.78% del mercato, a testimonianza del suo vantaggio in termini di costi e dell'ampia accettazione nei canali della ristorazione, dell'industria e della vendita al dettaglio, mentre l'olio di soia biologico si sta espandendo a un tasso di crescita annuo composto (CAGR) del 7.46% fino al 2031 nel mercato dell'olio di soia, poiché i rivenditori europei e i marchi nordamericani di alimenti naturali richiedono approvvigionamenti certificati senza deforestazione e non OGM. Negli Stati Uniti, la superficie coltivata a soia biologica ha raggiunto i 210,000 acri nel 2025, rispetto ai 175,000 acri del 2023, ma rappresenta ancora meno dello 0.3% della superficie totale coltivata a soia, limitando l'offerta e mantenendo prezzi maggiorati di 400-600 dollari per tonnellata metrica rispetto alle qualità convenzionali, secondo il Programma Nazionale Biologico dell'USDA. Nel 2025, il mercato degli alimenti biologici dell'Unione Europea è cresciuto del 12%, con l'olio di soia utilizzato in creme spalmabili, condimenti e latte artificiale biologici certificati che spunta prezzi sugli scaffali superiori del 30-50% rispetto ai prodotti convenzionali equivalenti. Questo margine incentiva i trasformatori a separare le lavorazioni di soia biologica, nonostante la complessità logistica, secondo il rapporto sull'agricoltura biologica della Commissione Europea. L'olio convenzionale beneficia delle economie di scala nelle fasi di lavorazione, raffinazione e distribuzione, consentendo alle multinazionali di offrire una qualità costante a prezzi competitivi ai consumatori del mercato di massa, che privilegiano la funzionalità rispetto agli aspetti di sostenibilità.
La certificazione biologica secondo il Programma Nazionale Biologico dell'USDA, il Regolamento Biologico dell'UE o standard equivalenti richiede la verifica da parte di terzi dell'assenza di OGM nei semi, la coltivazione senza pesticidi sintetici e la gestione separata lungo tutta la catena di approvvigionamento, con un conseguente aumento dei costi di conformità e audit pari a 80-120 dollari per tonnellata, costi che i piccoli produttori faticano ad assorbire. Le certificazioni ProTerra e Round Table on Responsible Soy offrono garanzie intermedie di sostenibilità, approvvigionamento senza deforestazione, pratiche lavorative eque e ridotto utilizzo di prodotti agrochimici, senza il sovrapprezzo completo del biologico, creando un mercato dell'olio di soia a più livelli in cui gli acquirenti scelgono il livello di certificazione più in linea con il posizionamento del loro marchio e la loro disponibilità a pagare. Wilmar International ha riferito nel suo aggiornamento sulla sostenibilità del 2025 che il 18% dei suoi volumi di olio di soia era dotato di certificazione di sostenibilità di terze parti, rispetto all'11% del 2023, in quanto i clienti europei hanno risposto al Regolamento UE sulla deforestazione che vieta le importazioni legate alla conversione delle foreste dopo dicembre 2020 (Rapporto sulla sostenibilità di Wilmar 2025). Il CAGR del 7.46% del segmento biologico probabilmente si modererà se le varietà convenzionali ad alto contenuto di acido oleico raggiungeranno la parità funzionale nelle applicazioni di frittura e cottura al forno, riducendo la giustificazione prestazionale per i premi del biologico.
Per utente finale: i guadagni industriali superano quelli della lavorazione alimentare
La trasformazione alimentare ha registrato una quota del 68.23% nel 2025, trainata da applicazioni di panetteria, pasticceria e creme spalmabili, dove l'olio di soia offre un sapore neutro, un'emulsione stabile e la conformità ai requisiti di eliminazione dei grassi trans. Tuttavia, le applicazioni industriali stanno crescendo a un CAGR del 5.82% fino al 2031, poiché le raffinerie di diesel rinnovabile, i produttori di oleochimica e i produttori di bioplastiche diversificano i portafogli di materie prime. I produttori di margarina e sostituti del burro hanno preferito l'olio di soia per il basso contenuto di grassi saturi e la sua capacità di cristallizzare in consistenze plastiche, con l'eliminazione graduale delle alternative parzialmente idrogenate. Il settore della panetteria e della pasticceria è trainato da preparati per torte, biscotti e ripieni per pasticceria che richiedono oli con minima interferenza di sapore e stabilità ossidativa durante la conservazione a scaffale. La ristorazione, con ristoranti fast food e cucine istituzionali, sta adottando l'olio di soia ad alto contenuto di acido oleico per prolungare i cicli di frittura e ridurre la frequenza di smaltimento dell'olio, un cambiamento accelerato dall'aumento dei costi di gestione dei rifiuti nei mercati urbani.
Nel 2025, le vendite al dettaglio di olio di soia imbottigliato sono cresciute modestamente, limitate dalla preferenza dei consumatori per gli oli di oliva, avocado e cocco nei mercati sviluppati, mentre le applicazioni nell'alimentazione animale, principalmente l'olio di soia aggiunto alle razioni di pollame e suini per la densità energetica, hanno registrato una crescita, con una quota variabile in base ai prezzi degli ingredienti dei mangimi e alle dimensioni delle mandrie. Si prevede che le applicazioni industriali, che comprendono biodiesel, diesel rinnovabile, oleochimici e usi tecnici, cresceranno nel mercato dell'olio di soia entro il 2031, con l'inasprirsi delle normative sui carburanti rinnovabili e l'accelerazione della sostituzione dei prodotti petrolchimici. Archer Daniels Midland ha rivelato nel suo documento 10-K del 2025 che le vendite di materie prime per il diesel rinnovabile sono cresciute del 31% su base annua, rappresentando ora il 14% dei suoi volumi di olio di soia in Nord America, poiché le raffinerie hanno miscelato l'olio di soia con olio da cucina esausto e sego per ottimizzare i punteggi di intensità di carbonio secondo lo standard californiano sui carburanti a basse emissioni di carbonio. La categoria "Altri", che comprende cosmetici, prodotti farmaceutici e lubrificanti speciali, è un segmento di nicchia in cui le proprietà ipoallergeniche e la biodegradabilità dell'olio di soia giustificano un prezzo più elevato, ma si trova a dover affrontare la concorrenza di oli speciali come l'olio di jojoba e l'olio di argan.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dell'olio di soia nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 42.77% del mercato dell'olio di soia, trainata dalla capacità di lavorazione annua della Cina pari a 18.5 milioni di tonnellate e dalla crescita annua del 6.2% del consumo pro capite di olio commestibile in India; tuttavia, la forte dipendenza della regione dalle importazioni di soia (la Cina importava l'85% della sua soia da Brasile e Stati Uniti) espone i produttori alla volatilità dei costi di trasporto e ai rischi commerciali geopolitici. Nel gennaio 2025, l'Amministrazione statale cinese per la regolamentazione del mercato ha inasprito gli standard di qualità per l'olio di soia raffinato, imponendo valori massimi di perossido pari a 5 milliequivalenti per chilogrammo e vietando alcuni additivi antiossidanti, costringendo le raffinerie nazionali ad aggiornare le apparecchiature di deodorizzazione e filtrazione con un costo stimato a livello di settore di 340 milioni di dollari, secondo la stessa amministrazione. Le importazioni indiane di olio di soia hanno raggiunto 3.8 milioni di tonnellate metriche nell'anno commerciale 2024/2025, integrando la produzione interna di 1.2 milioni di tonnellate metriche, poiché le politiche governative hanno oscillato tra l'aumento delle tariffe di importazione per proteggere gli agricoltori e la loro riduzione per contenere l'inflazione alimentare, secondo il Ministero del Commercio del Governo indiano [3] Fonte: Ministero del Commercio del Governo indiano, "Trade Data", commerce.gov.in . Le nazioni del Sud-est asiatico, tra cui Indonesia, Vietnam e Thailandia, stanno espandendo la capacità di frantumazione interna per ridurre la dipendenza dalle importazioni di olio raffinato, con il Vietnam che ha commissionato 2 nuovi impianti per una capacità annua totale di 1.5 milioni di tonnellate metriche nel 2024-2025, come affermato dal Ministero dell'Agricoltura e dello Sviluppo Rurale del Vietnam. Giappone e Corea del Sud, mercati maturi con consumi stabili, stanno spostando gli acquisti verso olio di soia certificato sostenibile per allinearsi agli impegni ESG aziendali, creando una domanda differenziata che richiede premi di 30-50 dollari USA per tonnellata metrica.
Il mercato dell'olio di soia nelle Americhe
Nel 2025, il Nord America e il Sud America hanno fornito collettivamente una quota significativa delle esportazioni globali di olio di soia, con gli Stati Uniti che hanno esportato 1.4 milioni di tonnellate metriche, principalmente verso Messico, America Centrale e Caraibi, mentre Brasile e Argentina hanno spedito 2.8 milioni di tonnellate metriche verso Cina, India e Unione Europea. La produzione brasiliana di olio di soia ha raggiunto i 10.2 milioni di tonnellate metriche nel 2025, con il 65% consumato a livello nazionale per la miscelazione di biodiesel nell'ambito del mandato B14 che richiede un contenuto di biodiesel del 14% nel gasolio, una politica che ha assorbito la produzione incrementale di frantumazione e ha sostenuto i prezzi interni del petrolio, secondo l'Agenzia nazionale brasiliana del petrolio, del gas naturale e dei biocarburanti [4] Fonte: Istituto brasiliano di geografia e statistica, “Statistiche agricole”, ibge.gov.br . La struttura fiscale argentina in materia di esportazioni, con un'aliquota del 33% sulla soia e del 31% sull'olio di soia, incentiva la lavorazione interna, con una conseguente produzione di olio pari a 5.1 milioni di tonnellate nel 2025, di cui 4.3 milioni di tonnellate esportate. Questo rende l'Argentina il maggiore esportatore mondiale di olio di soia, nonostante si classifichi al terzo posto nella produzione di soia, secondo la Borsa dei Cereali di Buenos Aires. Gli Stati Uniti hanno destinato una quota crescente di olio di soia alla produzione di diesel rinnovabile, con un consumo interno di biocarburanti in aumento a 5.2 milioni di tonnellate nel 2025 rispetto ai 3.8 milioni di tonnellate del 2023, riducendo le scorte esportabili e aumentando i prezzi interni rispetto alle origini sudamericane, come riportato dal Servizio di Ricerca Economica dell'USDA.
Mercato dell'olio di soia in EMEA
Il Regolamento dell'Unione Europea sulla Deforestazione, in vigore da dicembre 2024, impone agli importatori di dimostrare, tramite dati di geolocalizzazione, che la soia non è stata coltivata su terreni deforestati dopo dicembre 2020. Questo onere di conformità ha favorito i fornitori dotati di sistemi di tracciabilità consolidati e svantaggiato i piccoli esportatori brasiliani privi di capacità di monitoraggio satellitare. Il mercato dell'olio di soia in Medio Oriente e Africa si sta espandendo a un tasso di crescita annuo composto (CAGR) del 6.69% fino al 2031, trainato dalla crescita demografica media del 2.3% annuo, dall'aumento dei redditi che orienta le diete verso alimenti trasformati e dalle iniziative governative per la sicurezza alimentare che sovvenzionano le importazioni di oli commestibili per stabilizzare i prezzi al dettaglio. L'Egitto ha importato 680,000 tonnellate di olio di soia nel 2025, finanziate in parte tramite prestiti della Banca Mondiale per la sicurezza alimentare, mentre l'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in impianti di frantumazione nazionali per trasformare la soia importata e ridurre la dipendenza dalle spedizioni di olio raffinato. Nel 2025 il consumo di olio di soia in Nigeria è cresciuto del 14% grazie all'espansione della capacità produttiva degli impianti di trasformazione locali per servire il mercato dell'Africa occidentale. Tuttavia, le carenze infrastrutturali, le strutture portuali inadeguate, l'instabilità dell'approvvigionamento elettrico e la limitata disponibilità di celle frigorifere continuano ad aumentare i costi logistici e a favorire l'importazione di olio raffinato rispetto alla produzione nazionale nelle regioni costiere.
Panorama competitivo
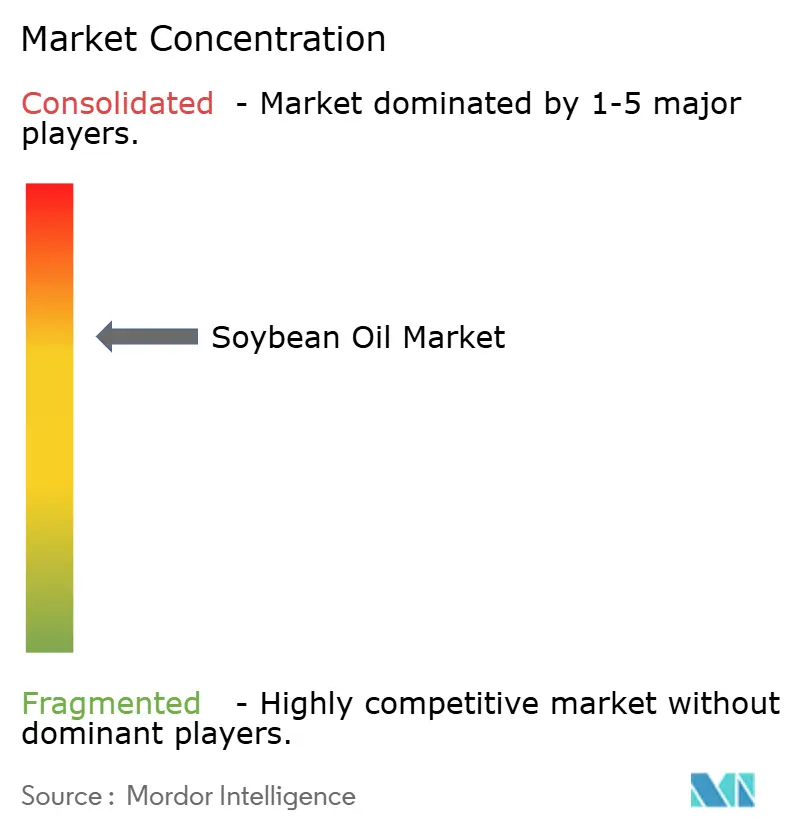
Il mercato dell'olio di soia presenta una concentrazione moderata, il che indica che i primi 5 operatori, Bunge, Cargill, Wilmar, ADM e Richardson, controllano una quota significativa della capacità di frantumazione globale, pur dovendo competere con una base frammentata di cooperative regionali, imprese statali e trasformatori indipendenti che sfruttano i vantaggi dell'approvvigionamento locale e il sostegno governativo. Le strategie adottate nel settore dell'olio di soia si concentrano sull'integrazione verticale, con le aziende leader che si assicurano l'approvvigionamento di soia attraverso contratti con gli agricoltori e reti di approvvigionamento, gestiscono impianti di frantumazione in prossimità delle regioni di produzione per minimizzare i costi di trasporto e investono nella raffinazione a valle e nella produzione di oli speciali per ottenere margini a valore aggiunto. L'annuncio di Bunge, nel gennaio 2025, di un ampliamento da 200 milioni di dollari presso il suo impianto di Morrinhos in Brasile, esemplifica la corsa alla capacità produttiva in Sud America, dove la vicinanza alla più grande regione produttrice di soia al mondo e una logistica di esportazione favorevole verso Asia ed Europa giustificano l'impiego di capitali nonostante la volatilità ciclica dei margini di frantumazione.
Le vendite di materie prime rinnovabili per il diesel di Cargill, cresciute del 28% nel 2025 fino a rappresentare il 12% dei volumi di olio di soia nordamericano, dimostrano come le aziende consolidate si stiano orientando verso applicazioni industriali che offrono margini più stabili e contratti di fornitura a lungo termine rispetto ai volatili mercati delle materie prime alimentari. Le opportunità di mercato inesplorate includono olio di soia biologico certificato e ad alto contenuto di acido oleico per applicazioni alimentari di alta gamma, tecnologie di estrazione enzimatiche e acquose che riducono l'uso di esano e migliorano i profili di sostenibilità, e marchi di vendita al dettaglio diretta al consumatore che bypassano i canali di distribuzione tradizionali. I nuovi operatori dirompenti nel settore dell'olio di soia, come le cooperative regionali in Brasile, stanno sfruttando la fedeltà degli agricoltori e la conoscenza del mercato locale per competere con le multinazionali, mentre Granol S/A ha ampliato la sua capacità di frantumazione del 15% nel 2024 per servire i produttori nazionali di biodiesel.
Le aziende emergenti focalizzate sulla tecnologia stanno sperimentando la filtrazione a membrana e l'estrazione con CO2 supercritica per produrre olio di soia di grado farmaceutico, che spunta prezzi da 3 a 5 volte superiori rispetto alle materie prime raffinate. La Round Table on Responsible Soy ha certificato 4.2 milioni di tonnellate di produzione di soia nel 2025, rispetto ai 3.1 milioni di tonnellate del 2023, creando un pool di approvvigionamento tracciabile che i trasformatori possono commercializzare agli acquirenti europei e nordamericani con premi legati alla sostenibilità, sebbene il tasso di adozione della certificazione, pari al 2-3%, ne limiti l'impatto sul mercato a breve termine. I depositi di brevetti nel periodo 2024-2025 si sono concentrati sui processi di estrazione dell'olio assistiti da enzimi, che aumentano la resa del 2-4% e riducono il consumo energetico. ADM, Bunge e Wilmar detengono complessivamente 18 brevetti attivi in questo settore, a testimonianza di una corsa agli armamenti tecnologici nell'industria dell'olio di soia per ridurre i costi di lavorazione e differenziarsi in termini di impatto ambientale.
Leader del settore dell'olio di soia
Bungee limitato
Cargill Incorporated
Wilmar International Ltd
Compagnia Archer-Daniels-Midland,
Richardson internazionale limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: Scoular ha inaugurato un nuovo impianto per la spremitura di semi oleosi di colza e soia a Goodland, Kansas. Progettato per processare 11 milioni di bushel di semi oleosi all'anno, l'impianto migliora le opportunità di mercato per i coltivatori di soia locali, incrementando al contempo la capacità di lavorazione della regione.
- Luglio 2024: Louis Dreyfus ha annunciato il rilancio del suo marchio di oli commestibili, "Vibhor", segnando un passo significativo nell'espansione del portafoglio prodotti. La linea di prodotti rinnovata include una varietà di oli come quelli di soia, palmoleina, semi di cotone e senape, oltre al pregiato vanaspati.
- Marzo 2024: Nabil Group ha presentato il nuovo marchio di olio di soia, Foodella, durante un evento di lancio ufficiale tenutosi presso la Padma Hall del Grand Riverview Hotel di Rajshahi. L'evento ha segnato una tappa significativa per l'azienda, che amplia il proprio portafoglio prodotti nel mercato degli oli commestibili.
Ambito del rapporto sul mercato globale dell'olio di soia
L'olio di soia è un olio vegetale estratto dai semi di soia. Il mercato dell'olio di soia è segmentato in base alla natura, all'applicazione e all'area geografica. Per natura, si divide in biologico e convenzionale. Per applicazione, il mercato è segmentato in trasformazione alimentare, ristorazione, mangimi, industria e altre applicazioni. La trasformazione alimentare è ulteriormente segmentata in creme spalmabili, prodotti da forno e dolciumi e altre applicazioni di trasformazione alimentare. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il valore di mercato è espresso in milioni di dollari e il volume in litri.
| Convenzionale |
| Organic |
| Fabbricazione di prodotti alimentari | Spalmabili |
| Panetteria e Confetteria | |
| Altro | |
| Servizio di ristorazione | |
| Settore Retail | |
| Nutrizione Animale | |
| Industriale | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Norvegia | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Dalla natura | Convenzionale | |
| Organic | ||
| Per utente finale | Fabbricazione di prodotti alimentari | Spalmabili |
| Panetteria e Confetteria | ||
| Altro | ||
| Servizio di ristorazione | ||
| Settore Retail | ||
| Nutrizione Animale | ||
| Industriale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Norvegia | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'olio di soia nel 2026?
Si stima che ammonti a 43.87 miliardi di dollari e che sia destinato a raggiungere gli 57.66 miliardi di dollari entro il 2031.
Cosa determina la domanda di olio di soia nei combustibili rinnovabili?
Mandati nazionali come lo US Renewable Fuel Standard e lo California Low Carbon Fuel Standard incanalano l'olio di soia nel biodiesel e nel diesel rinnovabile, garantendo una base di domanda industriale stabile.
Quale regione consuma più olio di soia?
L'area Asia-Pacifico è in testa con il 42.77% del volume globale del 2025, grazie all'imponente settore della frantumazione in Cina e al crescente consumo di olio commestibile in India.
Perché l'olio di soia biologico cresce più velocemente?
I rivenditori in Europa e Nord America stanno inasprendo gli standard di sostenibilità e le forniture certificate biologiche o a deforestazione zero generano prezzi maggiorati che attraggono i trasformatori.
In che modo i progressi tecnologici incidono sui costi di produzione?
La genetica ad alto contenuto di acido oleico, l'estrazione assistita da enzimi e la filtrazione a membrana aumentano la resa dell'olio e riducono il consumo di energia, abbassando i costi unitari e l'intensità di carbonio.


