

Dimensioni e quota di mercato delle celle a combustibile a ossido solido (SOFC)
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
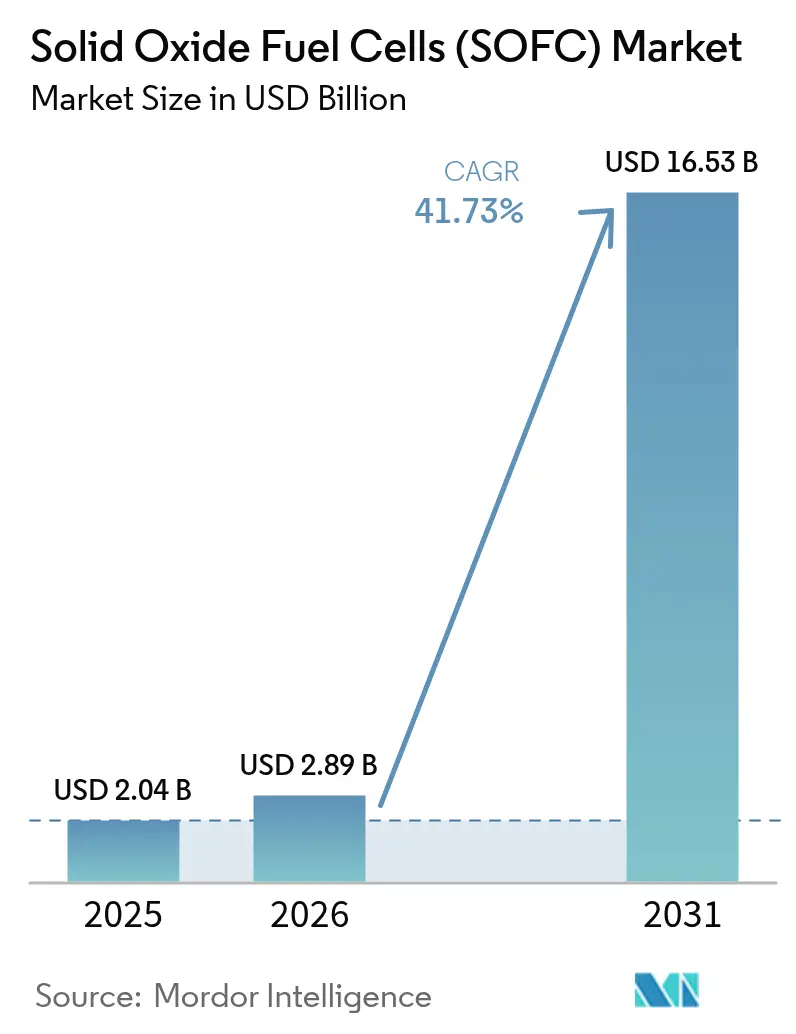
| Dimensione del mercato (2026) | 2.89 miliardo di dollari |
| Dimensione del mercato (2031) | 16.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 41.73% CAGR |
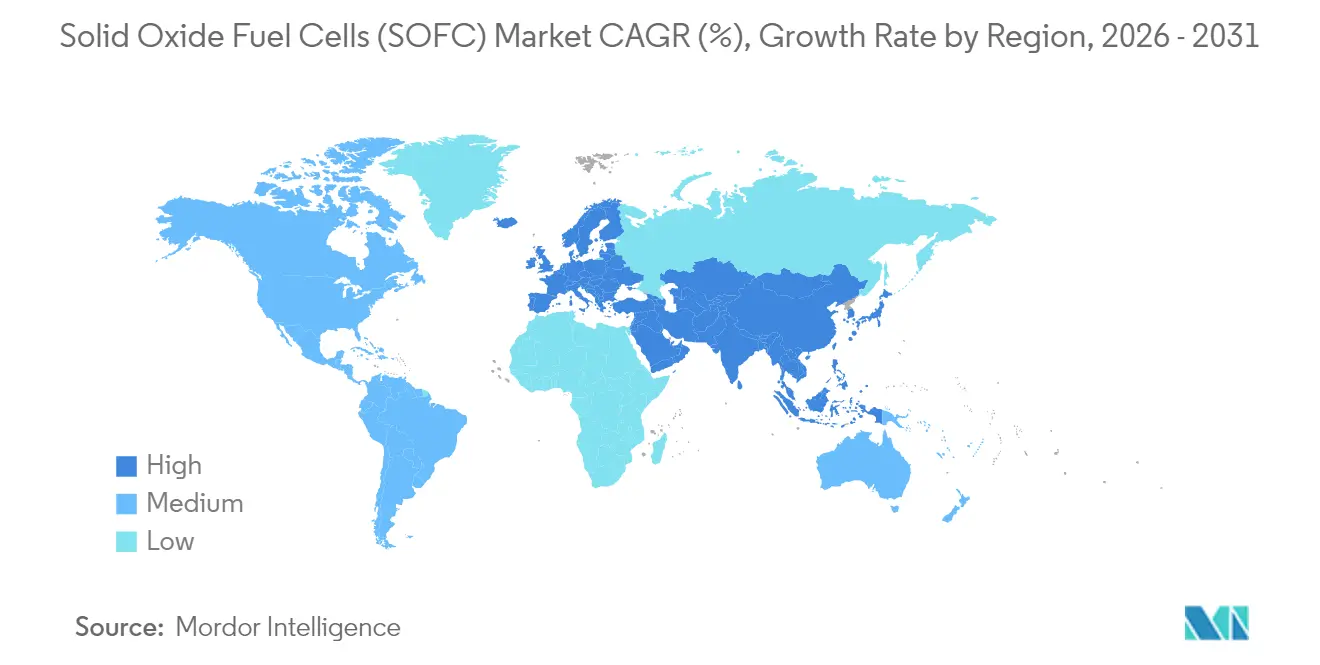
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
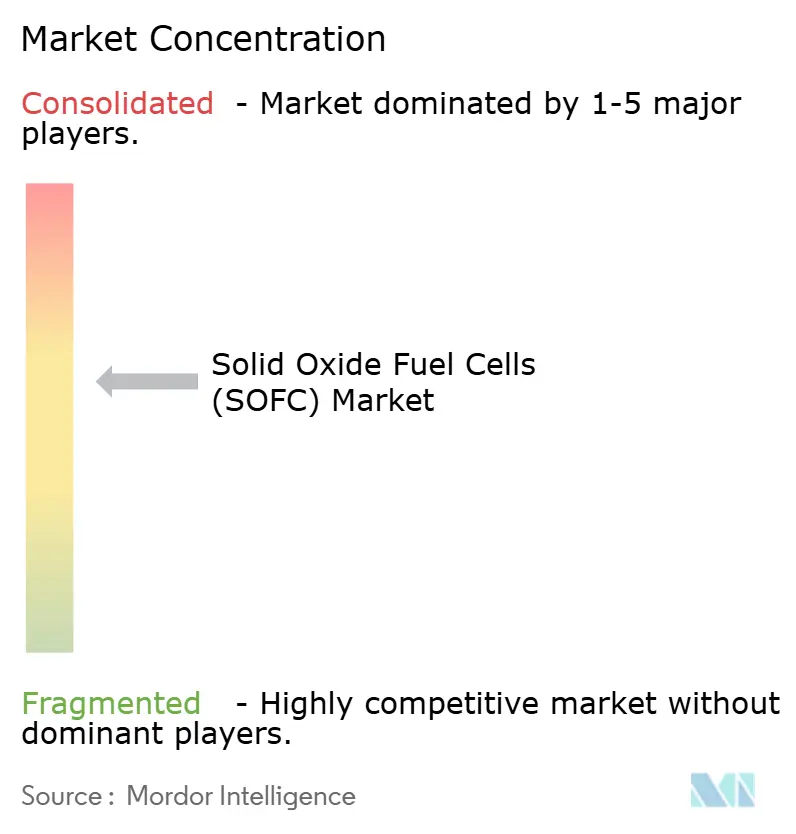
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle celle a combustibile a ossido solido (SOFC) di Mordor Intelligence
Il mercato delle celle a combustibile a ossido solido (SOFC) aveva un valore di 2.04 miliardi di dollari nel 2025 e si prevede che crescerà da 2.89 miliardi di dollari nel 2026 a 16.53 miliardi di dollari entro il 2031, con un CAGR del 41.73% durante il periodo di previsione (2026-2031).
Negli Stati Uniti, gli incentivi fiscali in aumento, i rimborsi di lunga data del programma Ene-Farm in Giappone e la domanda aziendale di generazione in loco resiliente stanno rafforzando una roadmap tecnologica che mira a ridurre i costi degli stack ceramici e ad aumentarne la durata. Gli operatori di data center nordamericani continuano a sostituire i sistemi di backup a diesel con microreti SOFC ad alta efficienza, mentre i responsabili politici asiatici finanziano progetti pilota residenziali e di pubblica utilità per accelerare l'adozione dell'idrogeno a livello nazionale. Modularità, flessibilità del combustibile e compatibilità con l'integrazione del calore di cattura del carbonio si stanno rivelando fattori di differenziazione decisivi, anche se i fornitori sono in corsa per automatizzare l'assemblaggio degli stack e qualificare gli elettroliti privi di scandio. [1] Dipartimento dell'Energia degli Stati Uniti, "Ufficio Tecnologie per l'Idrogeno e le Celle a Combustibile", energy.gov
Punti chiave del rapporto
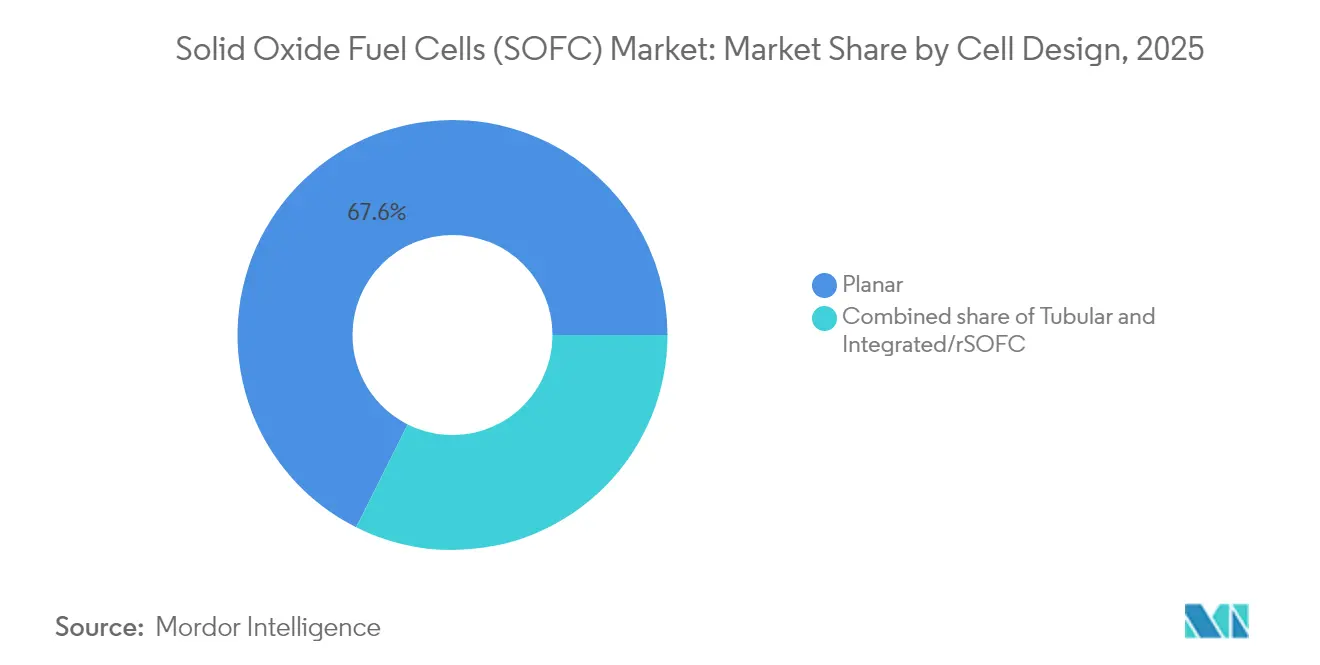
- In base alla progettazione delle celle, nel 2025 le architetture planari detenevano il 67.60% della quota di mercato delle celle a combustibile a ossidi solidi, mentre si prevede che le pile integrate e reversibili cresceranno a un CAGR del 48.30% entro il 2031.
- Per applicazione, l'energia stazionaria ha generato il 74.15% dei ricavi nel 2025; l'energia portatile e la microenergia stanno avanzando a un CAGR del 47.60% fino al 2031.
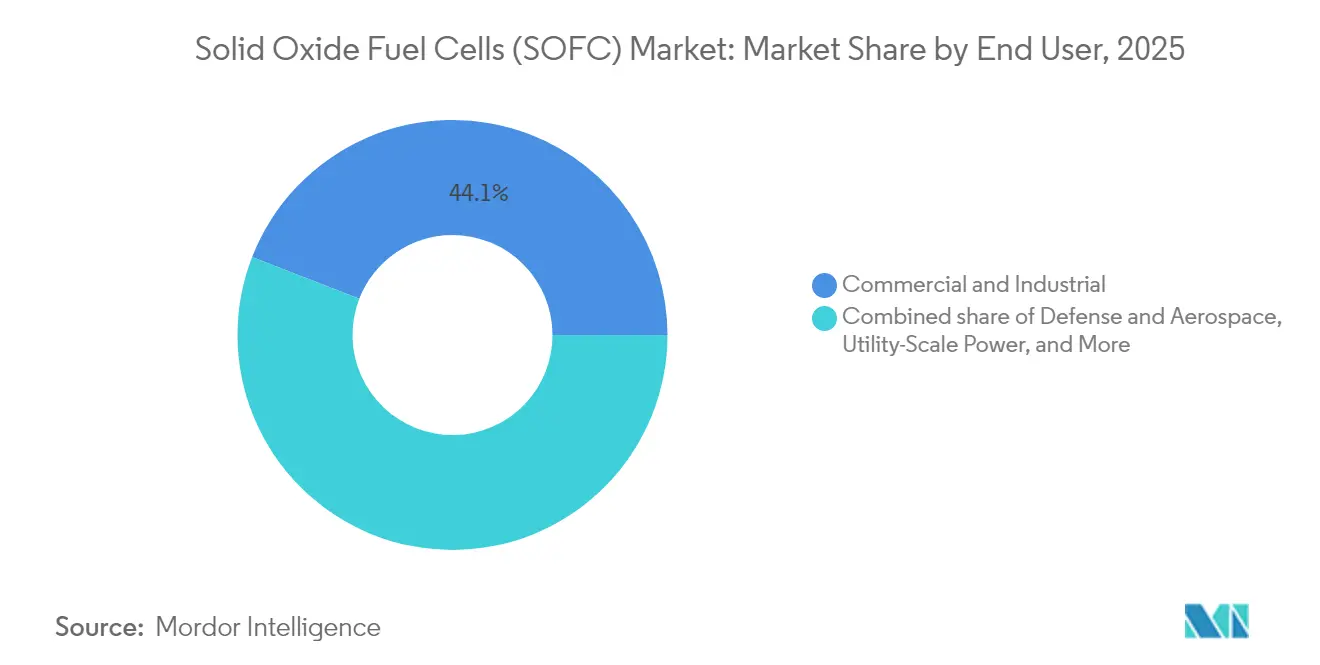
- Per utente finale, gli impianti commerciali e industriali hanno generato il 44.10% della domanda del 2025, ma gli acquisti nei settori della difesa e dell'aerospaziale sono in espansione a un CAGR del 46.20% fino al 2031.
- In termini geografici, il Nord America ha registrato il 74.65% dei ricavi nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 48.90%, il ritmo regionale più rapido fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle celle a combustibile a ossidi solidi (SOFC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi governativi e obblighi di zero emissioni nette | + 8.2% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Esigenze di resilienza dei data center e delle microreti | + 7.5% | Nord America, nucleo APAC | A breve termine (≤ 2 anni) |
| Espansione dell'infrastruttura dell'idrogeno verde | + 6.8% | Globale, primi guadagni in UE, California e Giappone | A lungo termine (≥ 4 anni) |
| Forni industriali predisposti per la cattura del carbonio | + 5.1% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Spostamento della potenza ausiliaria marittima | + 4.3% | Rotte di spedizione globali, cantieri APAC | Medio termine (2-4 anni) |
| Emersione delle SOFC reversibili | + 5.6% | Europa, California, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I sussidi governativi e gli obblighi Net-Zero accelerano l'implementazione delle SOFC fisse
I crediti d'imposta federali per gli investimenti fino al 30% e i crediti per la produzione di idrogeno di 3 dollari al chilogrammo stanno comprimendo i periodi di ammortamento, spingendo i campus commerciali ad adottare la cogenerazione SOFC. La roadmap tedesca per l'idrogeno da 9 miliardi di euro e l'estensione dei sussidi giapponesi fino al 2025 sostengono grandi ordini di acquisto e stimolano le linee di produzione di massa che portano i costi degli stack ceramici verso l'obiettivo di 1,000 dollari per kilowatt. [2] US Internal Revenue Service, “Energy Investment and Hydrogen Production Credits,” irs.gov
Data Center e microreti richiedono energia resiliente e ad alta efficienza
Gli operatori hyperscale richiedono un uptime del 99.999% e vedono le microreti SOFC come una via per decarbonizzare la generazione di riserva e ridurre la dipendenza dal diesel. L'impianto da 200 kilowatt del Georgia Tech dimostra il funzionamento in parallelo alla rete con un'efficienza elettrica del 60%, mentre Bloom Energy riporta che le vendite ai data center rappresentano già il 38% del fatturato, con dimensioni medie degli ordini che tendono a 1 megawatt. [3] Georgia Institute of Technology, “SOFC Microgrid Installation,” gatech.edu
L'espansione dell'infrastruttura dell'idrogeno verde sfrutta la flessibilità del combustibile SOFC
Sette hub regionali dell'idrogeno negli Stati Uniti e l'obbligo europeo di utilizzare il 42.5% di idrogeno rinnovabile aumentano i progetti pilota di miscelazione in pipeline, in linea con la capacità delle SOFC di funzionare con il 5-100% di idrogeno. Il programma Hydrogen Shot del Dipartimento dell'Energia mira a ridurre i costi di produzione a 1 dollaro al chilogrammo entro il 2030, una soglia che consentirebbe alle pile a idrogeno di competere con le turbine a gas durante le fasce orarie di picco dei prezzi.
Forni industriali predisposti per la cattura del carbonio che adottano il recupero del calore di scarico SOFC
I gas di scarico delle SOFC ad alta temperatura a 600-800 °C possono rigenerare i solventi nei sistemi di cattura delle ammine, portando il costo livellato della rimozione della CO₂ al di sotto dei 50 dollari a tonnellata. I progetti pilota nei settori siderurgico e petrolchimico registrano efficienze combinate superiori all'85%, ma i costi di capitale rimangono superiori del 40% rispetto alle turbine tradizionali, segnalando un potenziale di espansione una volta che il prezzo del carbonio si rafforzerà.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di stack ceramici e ostacoli al cap-ex | -5.3% | Global | A breve termine (≤ 2 anni) |
| Degrado della durabilità a 600-800 °C | -3.8% | Siti globali ad alto tasso di ciclabilità | Medio termine (2-4 anni) |
| Zirconia stabilizzata con scandia a prezzo volatile | -2.9% | Fornitura globale, cinese e russa | Medio termine (2-4 anni) |
| Incertezza di autorizzazione per le miscele H₂-NG | -2.1% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di stack ceramici e ostacoli al Cap-Ex
La fabbricazione di ceramica rappresenta ancora quasi il 60% del costo del sistema, mantenendo i prezzi di installazione tra i 4,000 e i 6,000 dollari al kilowatt. Le roadmap del Dipartimento dell'Energia puntano a una riduzione dei costi del 75% entro il 2030 attraverso l'automazione e l'utilizzo di elettroliti alternativi, ma i fornitori attuali rimangono vincolati ai volumi, con margini lordi inferiori al 30%.
Durata/degradazione a 600-800 °C di intervallo operativo
La durata dello stack deve raddoppiare per raggiungere gli obiettivi di 40,000 ore. La migrazione del cromo, l'ingrossamento del nichel e la delaminazione degli elettrodi causano una perdita di prestazioni dello 0.2-1.0% ogni 1,000 ore, costringendo i fornitori a investire in rivestimenti barriera, strati di ceria drogata con gadolinio e analisi di manutenzione predittiva. [4] Journal of Power Sources, “SOFC Cathode Degradation Studies,” sciencedirect.com
Analisi del segmento
Per progettazione cellulare: la dominanza planare affronta la rottura reversibile delle SOFC
Nel 2025, le pile planari hanno rappresentato il 67.60% della quota di mercato delle celle a combustibile a ossidi solidi, grazie alla loro elevata densità di potenza e alla compatibilità con le linee di serigrafia. Le celle tubolari rimangono apprezzate per la loro tolleranza agli shock termici, ma rappresentano circa il 20% del fatturato. Si prevede che i progetti reversibili integrati cresceranno del 48.30% in termini di CAGR sulla base della domanda di accumulo stagionale. Il prototipo da 3 kilowatt di FuelCell Energy ha raggiunto un'efficienza di elettrolisi dell'85%, confermando la prontezza tecnica per progetti pilota multi-megawatt, mentre Sunfire ha ottenuto 215 milioni di euro per la produzione di moduli da 10 megawatt entro il 2027.
I produttori lavorano per eliminare le fragili guarnizioni in vetro nelle pile planari, estendere la durata oltre le 60,000 ore e aumentare la produttività automatizzata. Le piattaforme tubolari evitano guasti alle guarnizioni, ma riducono la densità di potenza e aumentano la complessità di lavorazione. La cella supportata in acciaio di Ceres Power aggiunge guarnizioni compressive che riducono lo stress del ciclo termico e riducono i costi dei materiali del 30%. Con la convergenza dei fornitori verso un prezzo di 1,000 dollari per kilowatt, le pile reversibili potrebbero ridefinire la leadership nella progettazione, spostando il mercato delle celle a combustibile a ossidi solidi verso architetture ibride power-to-gas.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'energia stazionaria consolida la crescita mentre i segmenti portatili accelerano
I sistemi fissi hanno generato il 74.15% del fatturato del 2025, sostenuti da microreti universitarie, cogenerazione industriale e implementazioni residenziali Ene-Farm che sfruttano la cogenerazione di calore ed energia. Si prevede che le spedizioni di dispositivi portatili e micro-power aumenteranno del 47.60% di CAGR fino al 2031, con l'adozione da parte delle agenzie di difesa di generatori silenziosi da 1-10 kilowatt e la sostituzione dei gruppi elettrogeni diesel da parte delle torri per telecomunicazioni nelle regioni remote. Le APU per i trasporti, che ora rappresentano circa il 15% della domanda, iniziano a penetrare nelle nicchie marittime e aeronautiche, ma l'intensità di capitale ne limita ancora l'adozione su larga scala.
Gli acquirenti di dispositivi fissi beneficiano di risparmi sui costi di domanda, ricavi derivanti da certificati rinnovabili e tariffe di regolamentazione della frequenza, che comprimono il periodo di ammortamento a meno di sei anni nei mercati con tariffe elevate. I dispositivi portatili non beneficiano di questi ricavi dalla rete, quindi la parità di costo si basa su risparmi logistici e riduzione del peso, soprattutto per i carichi utili militari e per i sensori. Le comprovate riduzioni del consumo di carburante sul campo mantengono il mercato delle celle a combustibile a ossidi solidi attraente in diversi cicli di lavoro.
Per utente finale: i siti commerciali sono in testa, aumentano gli ordini della difesa
Gli impianti commerciali e industriali hanno fornito il 44.10% delle spedizioni del 2025, sfruttando un'efficienza elettrica del 55-60% e un elevato sfruttamento del calore di scarto. Gli acquisti per il settore difesa e aerospaziale stanno aumentando del 46.20% CAGR, grazie al funzionamento silenzioso e alla capacità multicombustibile che soddisfano le esigenze logistiche delle basi avanzate. Le installazioni residenziali, dominate dal Giappone, rappresentano il 25% del volume unitario, ma solo il 12% dei ricavi a causa delle dimensioni ridotte dei sistemi. I progetti su scala industriale superiori a 10 megawatt rimangono rari, rappresentando meno del 5% della capacità.
I contratti decennali di acquisto di energia di Bloom Energy trasferiscono il rischio di performance e stabilizzano i flussi di cassa, mentre gli acquirenti militari accettano prezzi maggiorati per la flessibilità del carburante che elimina i convogli di carburante pericolosi. L'adozione residenziale al di fuori del Giappone rimane contenuta, a 15,000-25,000 dollari per sistema, tuttavia le estensioni dei sussidi e l'abbinamento con pompe di calore potrebbero aumentare i tassi di adozione da parte dei consumatori. La diversificazione del mix di clienti intensifica la concorrenza, poiché i fornitori personalizzano i pacchetti di finanziamento e assistenza nel mercato delle celle a combustibile a ossidi solidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha registrato un fatturato del 74.65% nel 2025, grazie a oltre 1 gigawatt di installazioni Bloom Energy e a un programma di sovvenzioni federali da 750 milioni di dollari per la produzione di elettrolizzatori e celle a combustibile. Il programma di incentivi per l'autogenerazione della California ammonta a 1.50 dollari per watt, riducendo il ritorno sull'investimento commerciale a meno di sei anni. Il Canada fornisce crediti di conformità ai sensi delle sue normative sui combustibili puliti, mentre il Messico gestisce un progetto pilota da 10 megawatt per miniere remote; i ritardi nelle autorizzazioni rimangono un ostacolo.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 48.90% entro il 2031. La giapponese Ene-Farm ha superato le 500,000 unità residenziali entro il 2024 e punta a 5.3 milioni entro il 2030, sostenendo le curve di apprendimento della produzione di massa. Il Renewable Portfolio Standard della Corea del Sud classifica le centrali elettriche SOFC come rinnovabili, consentendo un redditizio scambio di certificati che sottoscrivono nuovi progetti da 40 megawatt. La Cina allinea i progetti pilota SOFC al suo 14° Piano Quinquennale per la generazione distribuita, ma la scarsa copertura del gasdotto ne rallenta l'implementazione su larga scala.
L'Europa rappresenta circa il 12% del fatturato, trainata da Germania, Regno Unito e paesi nordici che collegano le SOFC allo stoccaggio di idrogeno e all'eolico offshore. La strategia tedesca sull'idrogeno da 9 miliardi di euro crea una domanda di base per pile reversibili che entrano nei mercati dell'energia elettrica e del gas. Il Regno Unito garantisce livelli minimi di fatturato attraverso contratti per differenza, mentre Danimarca e Norvegia testano la generazione di idrogeno accoppiata all'eolico offshore. America Latina, Medio Oriente e Africa detengono collettivamente una quota inferiore al 3%, ma Brasile, Arabia Saudita e Sudafrica stanno preparando capacità pilota che potrebbero aprire nuove opportunità di esportazione e di resilienza della rete nel mercato delle celle a combustibile a ossidi solidi.
Panorama normativo
Il sostegno politico alla diffusione delle SOFC è sempre più legato ai quadri normativi per l'idrogeno pulito, la generazione distribuita e la produzione a zero emissioni nette. Negli Stati Uniti, gli incentivi citati nel rapporto (crediti per investimenti energetici fino al 30% e crediti per la produzione di idrogeno pulito fino a 3 USD/kg) operano in parallelo con le iniziative del Dipartimento dell'Energia (DOE) che includono percorsi reversibili per le SOFC destinati alla produzione di idrogeno ed energia elettrica, con la pianificazione del DOE per il 2026 allineata a traguardi che riguardano test su larga scala di R-SOFC per la produzione di idrogeno. Insieme, questi elementi influenzano la redditività dei progetti per la produzione di energia elettrica in loco a fini commerciali, le microreti predisposte per l'idrogeno e le prime dimostrazioni di rSOFC.
In Europa, il Regolamento (UE) 2024/1735 (Net-Zero Industry Act) istituisce un quadro normativo incentrato sul rafforzamento della produzione nazionale di tecnologie a zero emissioni nette, direttamente rilevante per le decisioni relative alla localizzazione di stack e sistemi SOFC. Sul fronte della ricerca e sviluppo e della dimostrazione, il Programma di lavoro annuale 2026 della Clean Hydrogen Joint Undertaking prevede il proseguimento dei finanziamenti pubblici per l'ampliamento della tecnologia di produzione dell'idrogeno, a supporto dei progressi negli elettrolizzatori con livelli di maturità tecnologica (TRL) più elevati e nei relativi processi ad alta temperatura. Nel Regno Unito, i cicli di assegnazione dell'idrogeno, HAR3 nel 2025 e HAR4 nel 2026, definiscono inoltre una cadenza precisa per la strutturazione dei contratti di fornitura e acquisto di idrogeno per i casi d'uso di SOFC e rSOFC con flessibilità di combustibile.
Analisi della catena del valore
La catena del valore delle SOFC si estende dai materiali e componenti a monte fino all'integrazione del sistema. Gli input a monte includono polveri e substrati di elettrolita ceramico, materiali per elettrodi, interconnessioni metalliche o ceramiche e sigillanti vetroceramici, seguiti dalla produzione delle celle e dall'assemblaggio dello stack (inclusi sigillatura, rivestimenti e integrazione del collettore), e infine dall'integrazione del sistema ausiliario e dell'elettronica di potenza in sistemi preconfezionati per applicazioni stazionarie, portatili e marittime emergenti. In pratica, le fasi di fabbricazione della ceramica e di lavorazione dello stack dominano l'economia di produzione, mentre i requisiti di qualificazione, inclusi quelli di sicurezza e conformità alla qualità dell'idrogeno a cui si fa riferimento nel contesto del rapporto, aggiungono esigenze di infrastrutture di test e documentazione che favoriscono i produttori su larga scala e gli integratori esperti.
Sul versante a valle, i progetti si muovono sempre più attraverso fornitori di servizi energetici e grandi integratori in grado di gestire autorizzazioni, EPC, O&M e strutture commerciali basate sulle prestazioni per data center e siti industriali. L'attività di partnership riflette questo cambiamento: Centrica e Ceres hanno stretto un accordo per implementazioni on-site di celle a combustibile ed elettrolisi multi-gigawatt nel Regno Unito e in Europa, mentre Centrica e Delta Electronics hanno introdotto una soluzione di alimentazione off-grid a celle a combustibile destinata a data center e industrie ad alta intensità energetica. Per l'espansione nel settore marittimo e offshore, MODEC, Eld Energy e Delta stanno anche sviluppando un percorso di sviluppo per moduli di alimentazione marini/offshore SOFC, aggiungendo un livello di integrazione per la robustezza, la certificazione marittima e le architetture di alimentazione di bordo.
Panorama competitivo
Il mercato delle celle a combustibile a ossido solido rimane moderatamente concentrato: Bloom Energy, Mitsubishi Power, Ceres Power, Sunfire e FuelCell Energy controllano circa il 60% della capacità mondiale. Bloom gestisce uno stabilimento da 400 megawatt, Mitsubishi mantiene internamente la lavorazione della ceramica e Ceres concede in licenza la sua proprietà intellettuale relativa alle celle in acciaio a Bosch, Weichai e Doosan. I depositi di brevetti si concentrano sui rivestimenti barriera al cromo e sulla diagnostica basata sull'apprendimento automatico, con Bloom e Ceres che detengono ciascuna più di 800 brevetti attivi. [7] US Patent and Trademark Office, “SOFC Patent Database,” uspto.gov
I nuovi entranti come Elcogen e Convion si concentrano sull'elettrolisi reversibile e sulle unità ausiliarie marine. Elcogen segnala una degradazione inferiore allo 0.3% ogni 1,000 ore grazie agli strati di ceria drogati con gadolinio, offrendo garanzie di 10 anni che riducono i cicli di sostituzione tradizionali. Gli stack reversibili pressurizzati di Sunfire operano a 10-30 bar, migliorando l'efficienza di andata e ritorno fino a 12 punti percentuali e riducendo l'ingombro del BOP.
L'integrazione digitale è ora un fattore di differenziazione chiave: l'aggiornamento software di Bloom consente ai suoi server di guadagnare 40-60 dollari per kilowattora-anno nei mercati di regolamentazione della frequenza della California, risparmiando 18 mesi di ammortamento. La conformità ai codici di sicurezza IEC 62282 e alle norme sulla qualità dell'idrogeno ISO 14687 richiede un'infrastruttura di test rigorosa che favorisca gli operatori su larga scala. Le prospettive di sviluppo includono l'alimentazione ausiliaria per oltre 100,000 navi oceaniche, ibridi SOFC-CCS nell'industria pesante e lo stoccaggio stagionale di idrogeno, nessuno dei quali è ancora commercializzato su scala industriale.
Leader del settore delle celle a combustibile a ossidi solidi (SOFC)
Bloom Energy Corp.
Potenza Mitsubishi
Ceres Power Holdings PLC
Sunfire GmbH
FuelCell Energy Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Bloom Energy e Brookfield hanno ampliato la loro partnership per le infrastrutture di intelligenza artificiale, creando un accordo quadro da 25 miliardi di dollari per la creazione e il finanziamento rapido di soluzioni energetiche per le infrastrutture di IA. L'ampiezza della piattaforma di finanziamento supporta implementazioni multi-sito di maggiori dimensioni e contribuisce a mantenere strutture di progetto replicabili per i clienti dei data center. Inoltre, rafforza il ruolo dei capitali di terzi nella trasformazione dei sistemi SOFC in offerte standardizzate di "power-as-a-service" (energia come servizio).
- Aprile 2026: Bloom Energy e Oracle hanno ampliato la loro partnership strategica tramite un accordo quadro di servizi per l'implementazione di sistemi a celle a combustibile fino a 2.8 GW, con 1.2 GW iniziali già contrattualizzati. L'accordo crea un segnale di domanda di grandi volumi e distribuito geograficamente, che può influenzare la pianificazione della produzione di stack e la qualificazione dei fornitori nell'intero ecosistema di Bloom. Inoltre, rafforza il ruolo delle SOFC come opzione di alimentazione primaria per i campus di data center in rapida crescita che devono affrontare i vincoli di interconnessione alla rete.
- Luglio 2025: Doosan Fuel Cell ha avviato la produzione di massa di sistemi di alimentazione a celle a combustibile basati sulla tecnologia Ceres presso il suo stabilimento SOFC a Jeollabuk-do, in Corea del Sud. Il passaggio dalla fase di sviluppo alla produzione di massa amplia l'offerta disponibile per progetti commerciali e di pubblica utilità e supporta le strategie di localizzazione nella regione Asia-Pacifico. L'avvio della produzione convalida inoltre il modello di produzione basato su licenze che Ceres utilizza con diversi partner industriali.
Ambito del rapporto sul mercato globale delle celle a combustibile a ossidi solidi (SOFC)
Una cella a combustibile è una cella elettrochimica che converte il combustibile in elettricità. Ogni cella a combustibile ha due elettrodi (un anodo e un catodo) che contribuiscono a produrre elettricità. In una cella a combustibile a ossidi solidi (SOFC), il catodo converte le molecole di ossigeno in ioni di ossigeno. Quindi, l'elettrolita consente il passaggio degli ioni di ossigeno verso l'anodo, impedendo la progressione degli elettroni. All'anodo, gli ioni di ossigeno reagiscono elettrochimicamente con il combustibile, rilasciando elettroni in un circuito esterno e producendo elettricità. Il rapporto di mercato sulle celle a combustibile a ossidi solidi (SOFC) include:
| Planar |
| Tubolare |
| Integrato/rSOFC |
| Potenza stazionaria |
| Gruppo propulsore e APU per il trasporto |
| Portatile e micro-energetico |
| Residenziale |
| Commerciale e Industriale |
| Energia su scala industriale |
| Difesa e aerospaziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per progettazione cellulare | Planar | |
| Tubolare | ||
| Integrato/rSOFC | ||
| Per Applicazione | Potenza stazionaria | |
| Gruppo propulsore e APU per il trasporto | ||
| Portatile e micro-energetico | ||
| Per utente finale | Residenziale | |
| Commerciale e Industriale | ||
| Energia su scala industriale | ||
| Difesa e aerospaziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle celle a combustibile a ossidi solidi nel 2026?
Nel 2026 il mercato delle celle a combustibile a ossidi solidi valeva 2.89 miliardi di dollari e si prevede che raggiungerà i 16.53 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per la tecnologia degli ossidi solidi?
Si prevede che tra il 2026 e il 2031 il mercato crescerà a un CAGR del 41.73%, il più alto tra le principali piattaforme a celle a combustibile.
Quale regione è leader nelle attuali implementazioni?
Il Nord America detiene il 74.65% del fatturato del 2025 grazie al forte sostegno politico e alle considerevoli installazioni di data center.
Quale segmento applicativo si sta espandendo più rapidamente?
Si prevede che i sistemi portatili e di micro-alimentazione, in particolare i generatori per la difesa e i sistemi di backup per le telecomunicazioni, cresceranno a un CAGR del 47.60% entro il 2031.
Quale fattore limita maggiormente un'adozione più ampia?
L'ostacolo principale resta l'elevato costo delle pile in ceramica, con i sistemi attuali che costano tra i 4,000 e i 6,000 dollari al kilowatt, ben al di sopra dell'obiettivo di 1,000 dollari.
Chi sono i fornitori dominanti oggi?
Bloom Energy, Mitsubishi Power, Ceres Power, Sunfire e FuelCell Energy controllano congiuntamente circa il 60% della capacità produttiva.


