

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
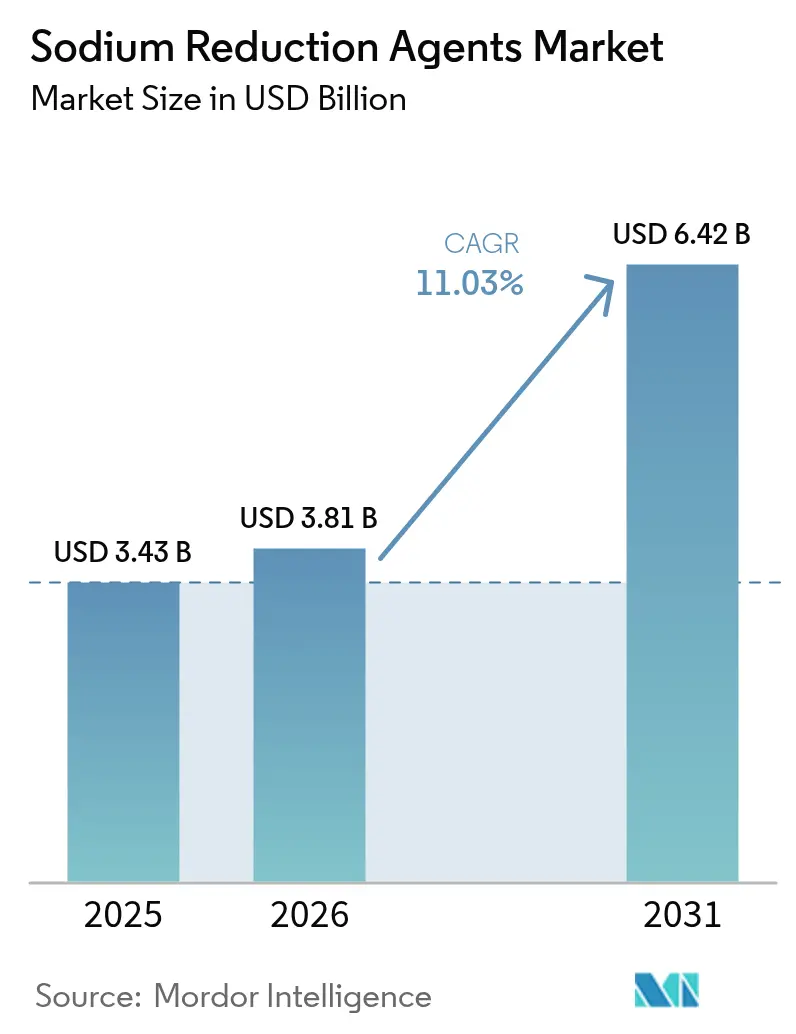
| Dimensione del mercato (2026) | 3.81 miliardo di dollari |
| Dimensione del mercato (2031) | 6.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.03% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
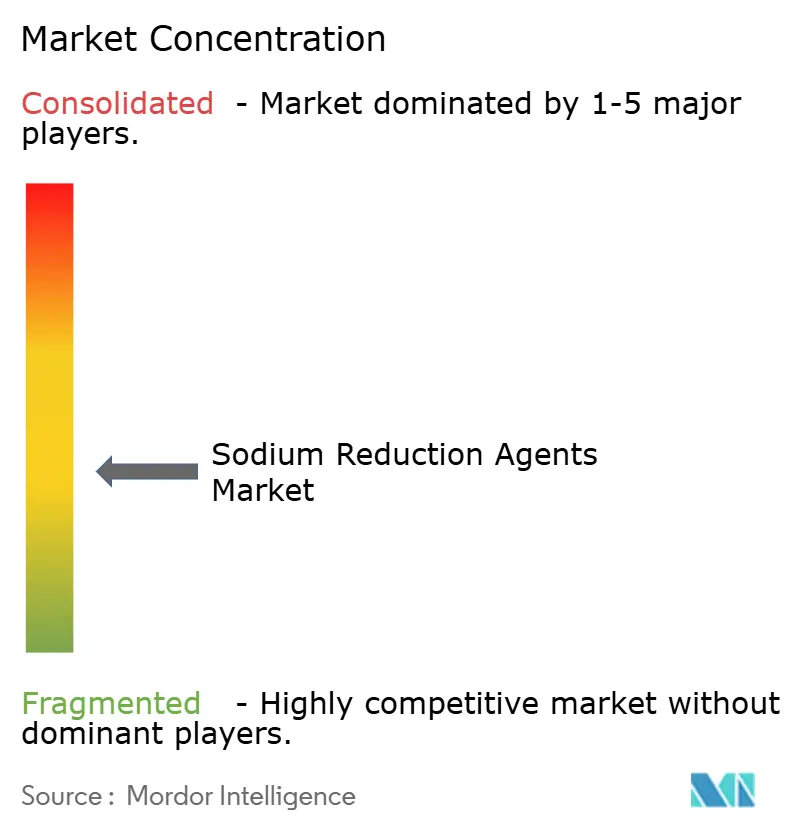
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli agenti di riduzione del sodio di Mordor Intelligence
Il mercato degli agenti di riduzione del sodio è stato valutato a 3.43 miliardi di dollari nel 2025 e si stima che crescerà da 3.81 miliardi di dollari nel 2026 a 6.42 miliardi di dollari entro il 2031, con un CAGR dell'11.03% durante il periodo di previsione (2026-2031). Ciò riflette un forte tasso di crescita annuo composto (CAGR) dell'11.19%. Questa crescita è trainata da una combinazione di fattori, tra cui una supervisione normativa più rigorosa, la crescente prevalenza dell'ipertensione e l'impegno delle aziende verso iniziative ambientali, sociali e di governance (ESG). Questi elementi stanno spingendo collettivamente i produttori alimentari a riformulare i prodotti alimentari trasformati. Sali minerali a base di potassio, estratti di lievito e sistemi enzimatici innovativi sono in prima linea in questo processo di riformulazione, fungendo da strumenti essenziali per ottenere la riduzione del sodio. Inoltre, l'implementazione di severe normative sull'etichettatura frontale in regioni come Nord America, Europa, Asia-Pacifico e Medio Oriente sta ulteriormente incrementando la domanda di soluzioni per la riduzione del sodio. I fornitori di ingredienti si stanno concentrando sempre più sullo sviluppo di prodotti che non solo offrano benefici misurabili per la salute, ma mantengano anche la qualità del sapore, consentendo loro di supportare una strategia di prezzo premium nel mercato degli agenti di riduzione del sodio. Le aziende in grado di combinare efficacemente competenze tecniche, una profonda conoscenza dei requisiti normativi regionali e tecnologie avanzate di mascheramento del sapore si stanno posizionando per ottenere un vantaggio competitivo in questo mercato in evoluzione.
Punti chiave del rapporto
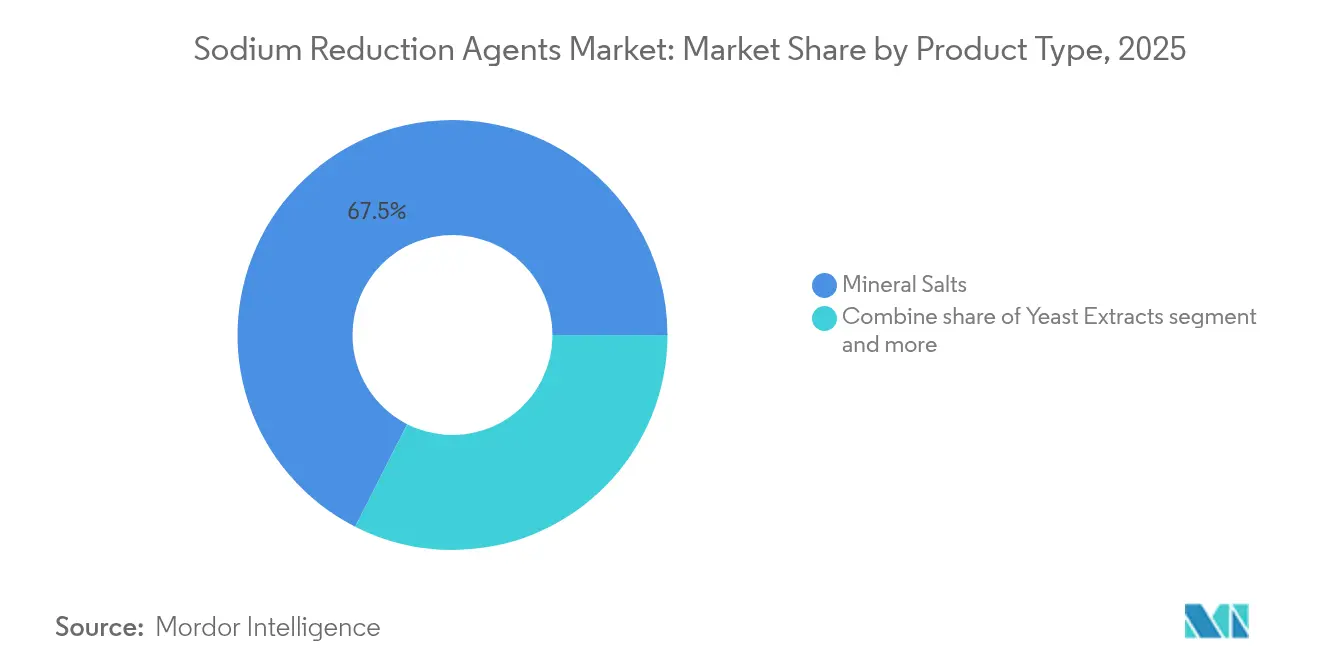
- Per tipologia di prodotto, i sali minerali hanno dominato il mercato degli agenti di riduzione del sodio nel 2025, assicurandosi il 67.52% della quota. Gli estratti di lievito, beneficiando di un posizionamento clean-label, sono destinati a crescere al ritmo più rapido, con un CAGR previsto del 11.85% fino al 2031.
- In base alla forma, le forme in polvere sono destinate a dominare il 59.78% del mercato, mentre i formati liquidi, essenziali per salse e marinate per la loro necessità di una dispersione uniforme e di un rapido rilascio del sapore, sono sulla buona strada per un CAGR del 12.18%.
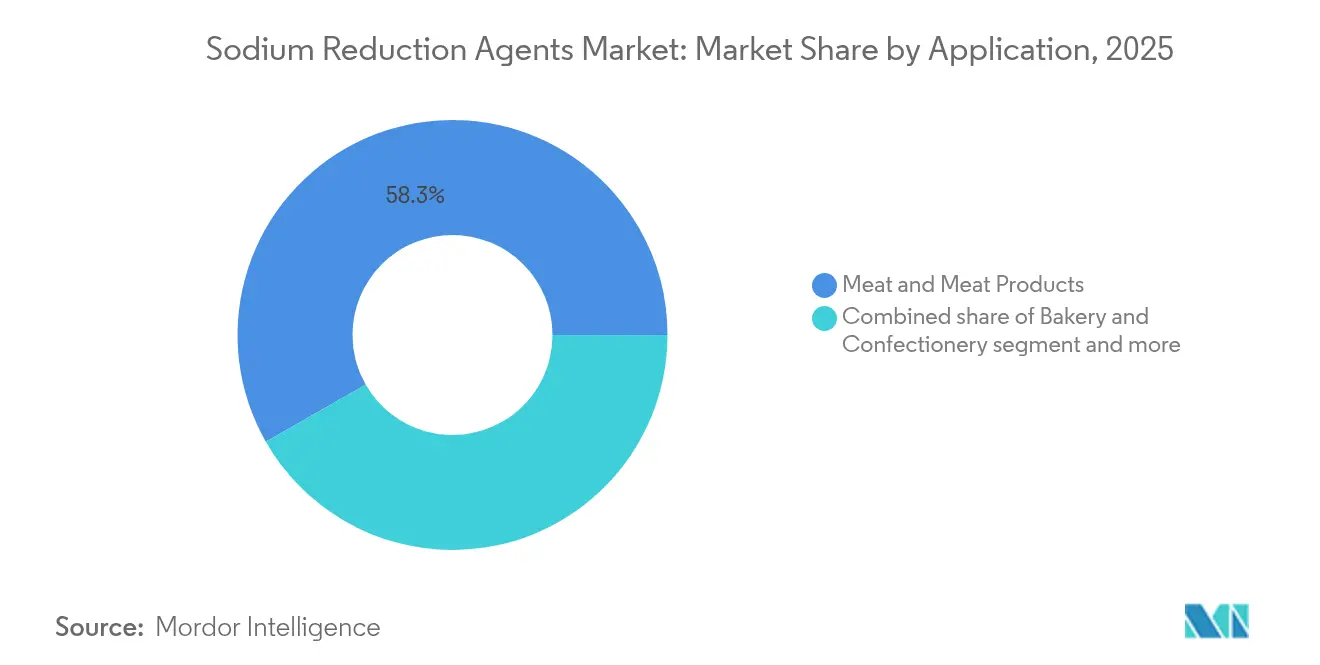
- Per applicazione, si prevede che la carne e i prodotti a base di carne, che rappresentano il 58.26% dei ricavi delle applicazioni nel 2025, cresceranno a un CAGR dell'11.72%, evidenziando le loro sfide nella riduzione del sodio e nel controllo microbico.
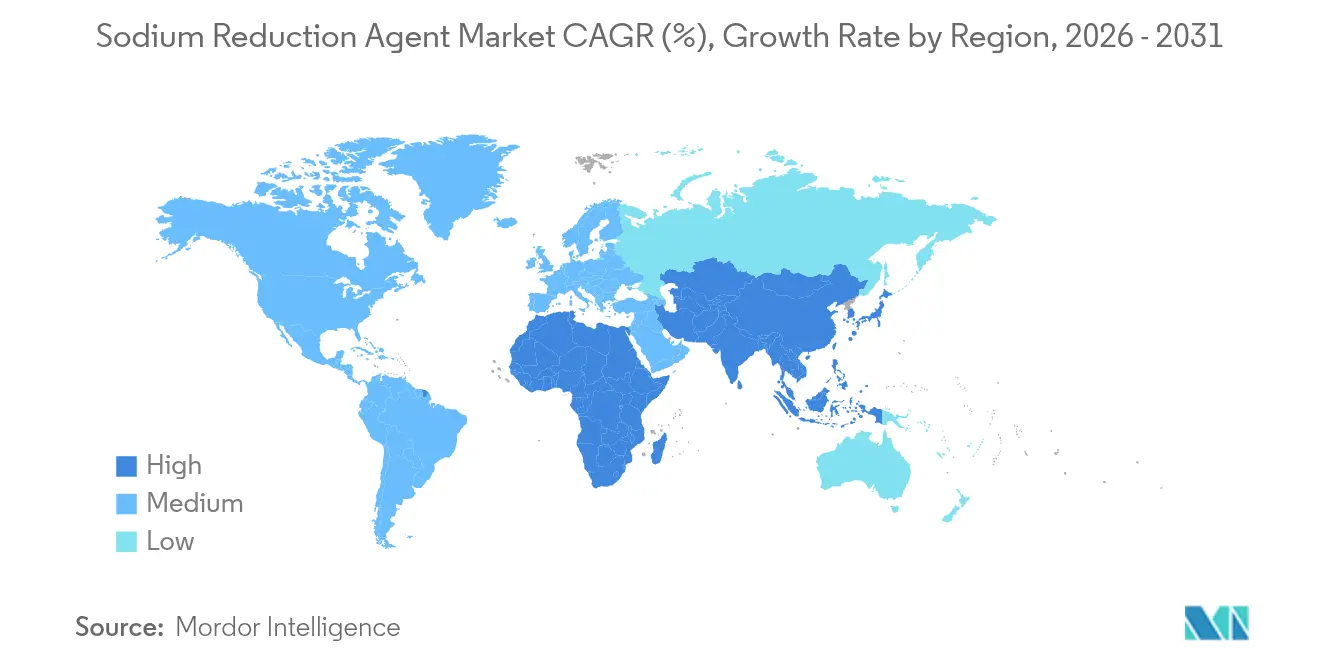
- In termini geografici, il Nord America ha guidato il mercato nel 2025 con il 36.12% del valore, ma l'Asia-Pacifico è destinata a superare il primato con la crescita più rapida, con un CAGR dell'11.36%, trainata da un nuovo quadro nazionale per la riduzione del sale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli agenti di riduzione del sodio
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impatto dell'ipertensione e delle malattie cardiovascolari sulla domanda di ingredienti per la riduzione del sodio | + 2.3% | Globale, con un impatto acuto in Nord America, Europa e nella regione del Mediterraneo orientale | Medio termine (2-4 anni) |
| Obiettivi normativi di riduzione del sodio e loro influenza sulla riformulazione degli alimenti | + 2.1% | Nord America, Europa, Stati membri dell'OPS (Americhe), Arabia Saudita, Asia-Pacifico emergente | A breve termine (≤ 2 anni) |
| Cambiamento nelle preferenze di riduzione del sodio guidato dai consumatori | + 1.5% | Nord America, Europa occidentale, Asia-Pacifico urbana (Cina, Giappone, Australia) | Medio termine (2-4 anni) |
| Salute aziendale e impegni ESG che guidano l'adozione di SRI | + 1.4% | Globale, guidata da multinazionali alimentari con sede in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Progressi nelle prestazioni del sapore dei sali minerali | + 1.8% | Globale, con ricerca e sviluppo concentrati in Nord America ed Europa; rapida adozione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Etichettatura pulita e posizionamento naturale di estratti di lievito e sistemi umami a base vegetale | + 1.9% | Nord America, Europa, Asia-Pacifico urbana; espansione in Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impatto dell'ipertensione e delle malattie cardiovascolari sulla domanda di ingredienti per la riduzione del sodio
Ridurre l'assunzione globale di sodio dall'attuale media di 3,400 milligrammi (mg) al giorno ai 2,300 mg raccomandati dall'Organizzazione Mondiale della Sanità (OMS) potrebbe prevenire circa 2.5 milioni di decessi all'anno, principalmente dovuti a ipertensione e malattie cardiovascolari. Nella regione del Mediterraneo orientale, il 38% degli adulti di età compresa tra 30 e 79 anni soffre di ipertensione, e oltre la metà (51%) non è consapevole della propria condizione [1] Fonte: Organizzazione Mondiale della Sanità, "Linee guida e materiali di sensibilizzazione", emro.who.int . Ciò crea un'opportunità significativa, poiché i tassi di diagnosi migliorano e le campagne di salute pubblica aumentano la consapevolezza. In risposta a questa sfida sanitaria, i produttori alimentari stanno ripensando il loro approccio agli agenti per la riduzione del sodio. Questi agenti non sono più considerati semplici spese, ma strumenti fondamentali per mitigare i rischi, evitare sanzioni normative e proteggere la reputazione del marchio nei mercati in cui i prodotti ad alto contenuto di sodio sono soggetti ad etichette di avvertimento sulla parte anteriore della confezione. Il cloruro di potassio offre un vantaggio unico: non solo riduce il contenuto di sodio, ma aumenta anche l'assunzione di potassio. Questo aspetto è particolarmente importante, poiché la maggior parte degli americani consuma solo la metà della quantità di potassio raccomandata. Di conseguenza, il cloruro di potassio è sempre più riconosciuto come una soluzione clinica fondamentale nelle formulazioni alimentari. Inoltre, i formulisti stanno dando priorità agli ingredienti che offrono benefici misurabili per la salute rispetto a quelli che apportano solo lievi miglioramenti al gusto. Questo cambiamento di strategia avvantaggia i fornitori in grado di offrire dati clinici validati, studi di biodisponibilità e profili organolettici completi.
Obiettivi normativi di riduzione del sodio e loro influenza sulla riformulazione degli alimenti
La bozza aggiornata delle linee guida della Food and Drug Administration (FDA) statunitense sugli obiettivi volontari di riduzione del sodio, insieme agli standard per i pasti scolastici del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), sta innescando un'ondata di riformulazione in tutto il Nord America. Questi standard richiedono una riduzione del 15% del sodio per i pranzi e del 10% per le colazioni entro luglio 2027. Analogamente, l'Organizzazione Panamericana della Sanità (PAHO) ha introdotto obiettivi regionali di riduzione del sodio nel febbraio 2021, puntando a una riduzione del 15% entro il 2022 e del 30% entro il 2025 in 18 paesi. Tuttavia, al 2025, solo il 47% degli alimenti confezionati rispettava l'obiettivo del 2022. In Argentina, la Legge 26.905 ha raggiunto un tasso di conformità del 93.7% tra i prodotti regolamentati. Tuttavia, la legge esclude gli alimenti ad alto contenuto di sodio come i condimenti per carne e pesce (in media 13,500 mg per 100 g) e la farina lievitante (in media 757 mg per 100 g), creando opportunità per gli agenti di riduzione del sodio in queste categorie non regolamentate. In prospettiva, l'Autorità saudita per gli alimenti e i farmaci (SFDA) richiederà a ristoranti e caffè di etichettare gli alimenti ad alto contenuto di sale a partire dal 1° luglio 2025. Questa normativa estende gli sforzi di riduzione del sodio oltre i prodotti confezionati al settore della ristorazione [2] Fonte: World Obesity Federation, “Saudi Arabia Policies, Interventions and Actions,” data.worldobesity.org . Il contrasto tra le misure volontarie in regioni come il Nord America e alcune parti d'Europa, e le normative obbligatorie in Argentina, Arabia Saudita e Perù (che includono l'etichettatura sulla parte anteriore della confezione), sta alimentando la domanda di piattaforme flessibili per la riduzione del sodio. Queste piattaforme possono essere adattate per soddisfare specifici standard regionali senza richiedere una riformulazione estesa.
Cambiamento nelle preferenze di riduzione del sodio guidato dai consumatori
I consumatori sono più propensi ad accettare prodotti a basso contenuto di sodio quando i cambiamenti vengono apportati gradualmente e in modo sottile, piuttosto che attraverso riformulazioni improvvise che possono portare al rifiuto del gusto. La ricerca dimostra che sostituire il 25-30% del sale con cloruro di potassio nei prodotti da forno può ridurre significativamente i livelli di sodio senza comprometterne il gusto. Questa scoperta ha portato a un consenso nel settore a favore dei metodi di sostituzione parziale. Tuttavia, nonostante questi sforzi, la consapevolezza dei consumatori non si è tradotta in effettive abitudini di acquisto. Ad esempio, uno studio dell'Organizzazione Panamericana della Sanità (PAHO) condotto in 34 paesi delle Americhe ha rivelato che, mentre 26 nazioni hanno avviato iniziative di sensibilizzazione dei consumatori, nessuna ha lanciato campagne sui mass media volte a modificare i comportamenti [3] Fonte: Organizzazione Panamericana della Sanità, "Mapping Dietary Salt/Sodium Reduction Policies", paho.org . Ciò evidenzia un divario significativo tra l'educazione dei consumatori e la promozione dell'azione. Con una mossa che potrebbe influenzare le decisioni di acquisto, la Food and Drug Administration (FDA) statunitense ha approvato nel dicembre 2020 l'etichetta "sale di potassio" come alternativa più adatta ai consumatori rispetto a "cloruro di potassio". I fornitori, tra cui Cargill, stanno monitorando attentamente questo cambiamento. Nel frattempo, i formulisti stanno integrando la riduzione del sodio in strategie più ampie di etichettatura pulita. Stanno promuovendo estratti di lievito e sistemi umami di origine vegetale come esaltatori di sapidità "naturali", evitando le note chimiche associate ai sali minerali. Questo approccio attrae i consumatori attenti alla salute, diffidenti nei confronti di elenchi di ingredienti con termini eccessivamente tecnici.
Salute aziendale e impegni ESG che promuovono l'adozione di SRI
Le aziende alimentari globali stanno integrando gli obiettivi di riduzione del sodio nei quadri di riferimento ambientali, sociali e di governance (ESG), riconoscendo la riformulazione come un fattore di rischio significativo che attira l'attenzione degli investitori e richiede una rendicontazione pubblica. Mars si è impegnata a ridurre i livelli di sodio nel suo portafoglio prodotti europeo per soddisfare i parametri di riferimento dell'Organizzazione Mondiale della Sanità (OMS). Analogamente, Unilever e Nestlé hanno incluso obiettivi di riduzione del sodio nei loro report annuali di sostenibilità, collegando questi obiettivi alla retribuzione dei dirigenti attraverso indicatori chiave di prestazione (KPI) per la salute e la nutrizione. Questa transizione da impegni volontari a obiettivi misurabili e verificabili sta determinando una domanda costante di agenti riduttori di sodio con tracciabilità e convalida di terze parti. Gli investitori istituzionali stanno applicando sempre più criteri ESG che penalizzano le aziende che non rispettano i parametri di salute pubblica. La filiera del sale di grado farmaceutico, evidenziata dalla nomina di Brenntag Specialties a dicembre 2024 come distributore globale del cloruro di sodio APISAL e del cloruro di potassio ad alta purezza di K+S, dimostra l'allineamento degli agenti riduttori di sodio di grado alimentare con gli standard nutrizionali medici. Questo allineamento consente agli sviluppatori di prodotti di rivendicare purezza di grado clinico e conformità normativa per applicazioni sia alimentari che farmaceutiche. Le aziende che allineano le proprie strategie di riduzione del sodio agli obiettivi scientifici o ai programmi "Best Buy" dell'OMS per la prevenzione delle malattie non trasmissibili (NCD) ottengono un migliore accesso a finanziamenti vincolati alla sostenibilità e a spazi sugli scaffali dei negozi al dettaglio nei mercati in cui i governi promuovono portafogli di prodotti più salutari.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide del gusto e dell'accettazione da parte dei consumatori | -1.2% | Globale, più acuto nei mercati emergenti con esposizione limitata ai prodotti a ridotto contenuto di sodio | A breve termine (≤ 2 anni) |
| Difficoltà tecniche nel sostituire il ruolo multifunzionale del sale | -0.9% | Globale, in particolare nelle applicazioni di lavorazione della carne, latticini e prodotti da forno | Medio termine (2-4 anni) |
| Costi più elevati degli ingredienti e della riformulazione | -0.7% | Mercati emergenti (Sud America, Medio Oriente e Africa, parti dell'Asia-Pacifico) e categorie sensibili ai costi | A breve termine (≤ 2 anni) |
| Consapevolezza e priorità limitate nei mercati emergenti | -0.6% | Sud America, Medio Oriente e Africa, Asia-Pacifico rurale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide del gusto e dell'accettazione da parte dei consumatori
Le note amare e metalliche del cloruro di potassio, soprattutto se utilizzato con livelli di sostituzione superiori al 30%, rappresentano un ostacolo sensoriale significativo per una più ampia accettazione. Questa sfida è evidente nelle applicazioni dal sapore neutro, come il pollame da gastronomia, dove il condimento fatica a mascherare la deviazione del sapore. I formulatori hanno osservato che, mentre i prodotti conditi, come i bastoncini di carne, possono sopportare una riduzione di sodio fino al 50%, i prodotti leggermente aromatizzati vengono rifiutati dai consumatori se superano una sostituzione del 25-30%. Nell'ottobre 2024, l'Institute for the Advancement of Food and Nutrition Sciences ha evidenziato i limiti della semplice rimozione del sodio. Ha sottolineato il ruolo sensoriale cruciale del sale: esaltare il sapore, ridurre l'amaro e potenziare la dolcezza. Ciò sottolinea la necessità di strategie olistiche, soluzioni tecnologiche integrate, mascheratori di sapore ed educazione dei consumatori. I mercati emergenti mostrano una spiccata sensibilità alle deviazioni del sapore. Ciò è dovuto in gran parte al fatto che i consumatori di queste regioni non hanno avuto un'introduzione graduale ai prodotti a basso contenuto di sodio. Tali dinamiche non solo allungano i tempi di riformulazione, ma richiedono anche investimenti significativi da parte dei produttori in test sensoriali localizzati e lanci di prodotto iterativi. Una svista lampante è l'assenza di campagne mediatiche volte a modificare il comportamento in tutti i 34 stati membri dell'OPS. Questa lacuna è critica: senza una corretta preparazione dei consumatori, anche le riformulazioni tecnicamente più solide si basano su un terreno instabile. Se i messaggi di salute pubblica non ricalibrano le aspettative di gusto, questi prodotti rischiano il fallimento del mercato.
Difficoltà tecniche nella sostituzione del ruolo multifunzionale del sale
Oltre a migliorare il sapore, il sale svolge molteplici funzioni, tra cui l'azione antimicrobica, la capacità di legare l'acqua, la solubilizzazione delle proteine e la modifica della consistenza. Queste funzioni rendono difficile trovare sostituti efficaci nei prodotti a base di carne, latticini e prodotti da forno. Ad esempio, le tradizionali formulazioni di pancetta e prosciutto utilizzano il sale per raggiungere una shelf life di 56 giorni. Al contrario, le versioni a ridotto contenuto di sale, con solo il 2.3% di sale, possono raggiungere una shelf life di soli 28 giorni, aumentando il rischio di Clostridium botulinum (un batterio nocivo) e riducendo il controllo microbico. Nei formaggi naturali, la sostituzione del cloruro di sodio (sale da cucina) con il cloruro di potassio può influire sulla sua capacità di combattere la Listeria. Allo stesso modo, la sostituzione del lattato di sodio con il lattato di potassio o l'utilizzo di alternative "clean-label" come il grano coltivato al posto del propionato di sodio può influire sulla crescita microbica. Queste modifiche richiedono una rigorosa convalida attraverso challenge test e studi sulla shelf-life. Inoltre, per ottenere un'attività antimicrobica equivalente, spesso sono necessarie quantità maggiori di aceto tamponato di potassio rispetto all'aceto tamponato di sodio. Quando si riducono o si sostituiscono ingredienti ad alto contenuto di sodio, è fondamentale mantenere i livelli dei componenti attivi per garantire la sicurezza e la qualità del prodotto.
Analisi del segmento
Per tipo di prodotto: prevalgono i sali minerali, prevalgono gli estratti di lievito
Nel 2025, i sali minerali detenevano una quota di mercato significativa, pari al 67.52%, in gran parte grazie alla versatilità e all'economicità del cloruro di potassio (KCl) come sostituto diretto del cloruro di sodio (NaCl) in varie applicazioni. Il cloruro di potassio consente riduzioni di sodio del 25-50% nelle formulazioni a base di carne e del 10-25% nei prodotti da forno. Prodotti come le linee Potassium Pro e FlakeSelect di Cargill offrono varianti con particelle ingegnerizzate che migliorano la solubilità, migliorano l'aderenza topica e mantengono la percezione della salinità a dosaggi inferiori. Altri sali minerali, come il solfato di magnesio, il lattato di potassio e il cloruro di calcio, soddisfano esigenze specifiche. Ad esempio, il lattato di potassio prolunga la durata di conservazione delle carni lavorate contribuendo alla riduzione del sodio, mentre il cloruro di calcio migliora la consistenza dei latticini e delle verdure in scatola.
Si prevede che gli estratti di lievito cresceranno a un tasso di crescita annuo composto (CAGR) del 11.85% dal 2026 al 2031, rendendoli la tipologia di prodotto in più rapida crescita. Questa crescita è alimentata dal loro appeal "clean-label" e dai profili aromatici ricchi di umami, che contribuiscono a mascherare il sapore metallico del cloruro di potassio. Aziende come Angel Yeast, Ohly e Corbion hanno ampliato la loro offerta con estratti di lievito di origine naturale che escludono proteine vegetali idrolizzate, in linea con le preferenze dei consumatori per elenchi di ingredienti più semplici e riconoscibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per forma: la polvere conduce, il liquido accelera
Nel 2025, le forme in polvere e granuli rappresentavano il 59.78% della quota di mercato, a dimostrazione della loro forte presenza in prodotti come miscele di spezie secche, preparati per prodotti da forno e spezie per carni. Queste forme sono preferite per la loro eccellente fluidità, disperdibilità e stabilità a scaffale. Ad esempio, la linea FlakeSelect di Cargill e i sali in fiocchi Alberger mostrano progressi nel segmento delle polveri, concentrandosi su soluzioni ingegnerizzate con particelle che migliorano la superficie e amplificano la percezione della salinità. Ciò consente ai produttori di ottenere i profili sensoriali desiderati riducendo al contempo i livelli di sodio.
Si prevede che le forme liquide cresceranno a un tasso di crescita annuo composto (CAGR) del 12.18% dal 2026 al 2031, segnando la crescita più rapida tra tutte le forme. La loro crescente adozione è trainata dalla loro efficacia in applicazioni come salse, marinate, condimenti e salamoie per iniezione, dove la dispersione uniforme e il rapido rilascio del sapore sono cruciali. Gli estratti di lievito liquidi e le soluzioni di lattato di potassio liquido consentono un dosaggio preciso e risolvono i problemi di polvere e manipolazione spesso associati alle polveri, soprattutto nelle linee di produzione automatizzate. Inoltre, l'industria lattiero-casearia e dei surgelati utilizza sempre più agenti riduttori di sodio liquidi nelle formulazioni di formaggio fuso e gelato. I fosfati emulsionanti liquidi e i sali minerali liquidi si integrano perfettamente nei processi produttivi esistenti, garantendo l'efficienza operativa.
Per applicazione: Prodotti a base di carne, condimenti riformulati
Carne e prodotti a base di carne rappresentavano il 58.26% della domanda nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.72% fino al 2031. Questa crescita sottolinea la duplice sfida della categoria: il sale svolge un ruolo fondamentale nella protezione antimicrobica e nella capacità di legare l'acqua, ma le carni lavorate contribuiscono in modo significativo all'assunzione di sodio nella popolazione. Ad esempio, le formulazioni standard di pancetta e prosciutto includono in genere circa il 3.5% di sale per raggiungere una durata di conservazione di 56 giorni, mentre le versioni a ridotto contenuto di sale con il 2.3% di sale offrono una durata di conservazione di soli 28 giorni. Ciò evidenzia l'equilibrio necessario tra la riduzione dei livelli di sodio e il mantenimento della sicurezza alimentare. Secondo Cargill, i prodotti a base di carne più stagionati, come i bastoncini di carne, possono sopportare una riduzione di sodio fino al 50%, mentre il pollame da gastronomia leggermente aromatizzato può tollerare solo una riduzione del 25-30% prima di raggiungere la soglia di rifiuto da parte dei consumatori.
Il lattato di potassio sta guadagnando terreno nelle carni lavorate grazie alla sua duplice funzionalità: prolunga la durata di conservazione e contribuisce alla riduzione del sodio, garantendo sia la sicurezza alimentare che la conformità normativa con un unico ingrediente. Condimenti, spezie e salse rappresentano un'altra priorità per la riformulazione a causa del loro elevato contenuto di sodio. Prodotti come salse, intingoli, sughi e condimenti presentano livelli medi di sodio di 7.8 milligrammi per kilocaloria (mg per kcal), i più alti tra tutte le categorie alimentari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Nord America ha guidato il mercato con il 36.12% del valore di mercato nel 2025, trainato da misure normative e iniziative aziendali. Gli obiettivi volontari di riduzione del sodio della Food and Drug Administration (FDA) degli Stati Uniti e i prossimi standard per i pasti scolastici del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), che richiedono una riduzione del 15% di sodio nei pranzi e del 10% nelle colazioni entro luglio 2027, contribuiscono in modo significativo. Inoltre, gli impegni aziendali in materia ambientale, sociale e di governance (ESG) delle multinazionali alimentari con sede nella regione stanno accelerando gli sforzi per la riduzione del sodio. L'approvazione da parte della FDA, nel dicembre 2020, dell'utilizzo del termine "sale di potassio" sulle etichette degli ingredienti ha anche ridotto la resistenza dei consumatori al cloruro di potassio, con fornitori come Cargill che ne monitorano attentamente l'impatto sulle intenzioni di acquisto. In Canada, gli obiettivi volontari di riduzione del sodio e l'obbligo di etichettatura frontale a partire da gennaio 2026 stanno accelerando la riformulazione nelle categorie di carni lavorate, prodotti da forno e latticini. Nel frattempo, il coinvolgimento del Messico nelle iniziative di riduzione del sodio dell'Organizzazione Panamericana della Sanità (OPS) e la crescente domanda di prodotti salutari da parte della classe media stanno espandendo il mercato oltre gli Stati Uniti e il Canada. Nonostante questi progressi, la pressione sui costi nei segmenti della ristorazione e dei marchi privati rimane una sfida per l'adozione di soluzioni multi-ingrediente.
Si prevede che la regione Asia-Pacifico crescerà al ritmo più rapido, con un tasso di crescita annuo composto (CAGR) dell'11.36% dal 2026 al 2031. Questa crescita è alimentata dai quadri nazionali per la riduzione del sale e dalle iniziative di etichettatura frontale in paesi chiave come Cina, India, Giappone e Australia. In Cina, le iniziative sanitarie nazionali e le linee guida del Ministero della Salute, del Lavoro e del Welfare giapponese stanno spingendo le aziende alimentari nazionali e multinazionali a riformulare i prodotti per soddisfare gli standard di conformità locali. Ciò ha creato una domanda di agenti riduttori di sodio specifici per condimenti tradizionali ad alto contenuto di sodio come la salsa di soia e il miso. In India, la Food Safety and Standards Authority of India (FSSAI) sta sviluppando parametri di riferimento per il sodio per gli alimenti confezionati, mentre l'organismo australiano per gli standard alimentari ha allineato i propri obiettivi alle linee guida per la riduzione del sodio dell'Organizzazione Mondiale della Sanità (OMS). Questi sforzi normativi stanno incoraggiando la riformulazione in tutta la regione, rendendo l'Asia-Pacifico un'area di crescita chiave per le soluzioni di riduzione del sodio.
L'Europa sta assistendo a progressi costanti, supportati dai parametri di riferimento dell'OMS per la riduzione del sodio, dalle linee guida volontarie di FoodDrinkEurope e da iniziative specifiche per Paese, come il programma di riduzione del sodio del Regno Unito e la strategia del Ministero Federale dell'Alimentazione e dell'Agricoltura (BMEL) della Germania. Queste misure hanno portato a una graduale riformulazione in tutte le categorie di alimenti trasformati. Ad esempio, Mars si è impegnata a ridurre il sodio in linea con i parametri di riferimento dell'OMS in tutto il suo portafoglio europeo, riflettendo l'enfasi della regione sulla responsabilità aziendale e sulle partnership per la salute pubblica. Inoltre, le discussioni dell'Unione Europea sull'etichettatura frontale della confezione e la potenziale armonizzazione degli obiettivi di sodio tra gli Stati membri stanno creando chiarezza normativa, a vantaggio dei primi utilizzatori di agenti riduttori di sodio.
In Sud America, i progressi rimangono disomogenei. La legge argentina 26.905 ha raggiunto il 93.7% di conformità tra i prodotti interessati, ma la legge esclude categorie ad alto contenuto di sodio come condimenti per carne e pesce e farine lievitanti, limitandone l'impatto complessivo. Ciò evidenzia le difficoltà nel raggiungere una riduzione completa del sodio in tutta la regione, nonostante alcuni progressi nella conformità.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione sta influenzando sempre più la riformulazione dei prodotti per la riduzione del sodio, con le linee guida globali ancorate all'obiettivo dell'Organizzazione Mondiale della Sanità (OMS) di una riduzione relativa del 30% dell'assunzione media di sale nella popolazione entro il 2030 (prorogata rispetto alla precedente scadenza del 2025). Nel maggio 2026, l'OMS ha lanciato un pacchetto tecnico SHAKE rinnovato che enfatizza un'azione politica strutturata, inclusi programmi di riformulazione, etichettatura sulla parte anteriore della confezione e controlli sulla commercializzazione. Ciò rafforza i percorsi guidati dai governi che si traducono in segnali di domanda più chiari per sistemi di ingredienti a riduzione del sodio negli alimenti confezionati e nella ristorazione.
A livello nazionale, i produttori si trovano di fronte a una più ampia varietà di approcci, sia volontari che in fase di bozza o obbligatori. Negli Stati Uniti, la FDA ha promosso gli obiettivi volontari di riduzione del sodio di Fase II attraverso una bozza di linee guida (Edizione 2) che copre 163 categorie di alimenti, estendendo il precedente quadro di Fase I e mantenendo la pressione per la riformulazione sulle principali categorie di alimenti trasformati. Nel luglio 2026, la NAFDAC nigeriana ha pubblicato la bozza del Regolamento sulla riduzione del sodio negli alimenti trasformati e preconfezionati del 2026, che delinea fasi di riduzione progressive (15% e 30%), dimostrando come i mercati emergenti stiano formalizzando i requisiti che possono aumentare l'adozione di sali minerali, estratti di lievito e piattaforme di modulazione degli aromi progettate per soddisfare specifiche soglie di sodio e requisiti di etichettatura.
Analisi della catena del valore
La catena del valore degli agenti per la riduzione del sodio inizia a monte con i produttori di sali minerali (in particolare cloruro di potassio e altri sali di potassio, calcio e magnesio), estratti di lievito e sistemi saporiti derivati dalla fermentazione, nonché tecnologie abilitanti come i cristalli di sale microstrutturati e gli ingredienti per la modulazione del gusto. I produttori e i miscelatori di ingredienti forniscono polveri, granuli e liquidi standardizzati alle aziende di trasformazione alimentare, che poi effettuano riformulazioni specifiche per le diverse applicazioni, in particolare per le categorie in cui il sale svolge molteplici ruoli funzionali, tra cui l'esaltazione del sapore, il legame con l'acqua, la solubilizzazione delle proteine e il controllo microbico, soprattutto nella lavorazione della carne, nei prodotti da forno, nei latticini e nei condimenti ad alto contenuto di sodio.
A metà della filiera, i servizi tecnici e i laboratori applicativi supportano i trasformatori nel bilanciare gli obiettivi di sodio con l'accettazione sensoriale e la convalida della durata di conservazione, spesso utilizzando la sostituzione parziale (miscele di NaCl/KCl) supportata da sistemi di mascheramento dell'amaro e dell'umami. A valle, i distributori e i partner di canale supportano la disponibilità regionale e le esigenze di documentazione, mentre la conformità è regolata da parametri di etichettatura e di categoria influenzati da organismi come la FDA statunitense e l'OMS. I colli di bottiglia permangono laddove le note sgradevoli del sale di potassio, le interazioni di processo e i vincoli microbiologici richiedono prove iterative e test di sfida, il che aumenta i tempi di sviluppo e favorisce i fornitori in grado di fornire sistemi di ingredienti integrati e supporto alla formulazione.
Panorama competitivo
Il mercato degli agenti riduttori di sodio è moderatamente frammentato, il che indica che nessuna singola azienda domina il settore. Al contrario, diversi fornitori di ingredienti, tra cui Kerry Group, DSM-Firmenich, Cargill, Givaudan, Angel Yeast, Tate & Lyle, Ingredion e International Flavors & Fragrances (IFF), competono sfruttando la propria competenza nella formulazione, la conoscenza delle normative regionali e le tecnologie avanzate di mascheramento degli aromi. Prodotti come le linee Potassium Pro e FlakeSelect di Cargill, la piattaforma Tastesense Salt di Kerry e il portfolio di estratti di lievito di DSM-Firmenich evidenziano il passaggio del settore dai semplici sostituti del sale a soluzioni innovative che combinano gusto, funzionalità e requisiti di etichettatura pulita in un unico sistema di ingredienti.
Aziende più piccole come Nu-Tek Natural Ingredients e Advanced Food Systems si stanno concentrando su metodi di lavorazione proprietari a base di sali di potassio che riducono l'amaro senza ricorrere a bloccanti dell'amaro. Queste soluzioni sono particolarmente interessanti per i formulatori che danno priorità alle dichiarazioni di etichettatura pulita rispetto alle considerazioni di costo. Esistono anche opportunità inesplorate nelle piattaforme di riduzione del sodio basate su enzimi che idrolizzano le proteine per rilasciare peptidi saporiti, particelle di sale microstrutturate che migliorano la percezione del sapore salato grazie a una maggiore superficie, e fosfati emulsionanti a base di potassio che possono sostituire i fosfati di sodio nei formaggi fusi e nei prodotti lattiero-caseari.
L'esperienza di Ajinomoto nei glutammati e i progressi di Ohly negli estratti di lievito posizionano queste aziende in modo da soddisfare la crescente domanda nei mercati asiatici, dove l'intensità dell'umami è un fattore chiave per la preferenza di gusto. Il panorama competitivo si sta spostando dalla semplice fornitura di ingredienti all'offerta di servizi di riformulazione integrati. Le aziende che forniscono test sensoriali, convalida della shelf-life, documentazione di conformità normativa e supporto tecnico specifico per l'applicazione stanno stringendo partnership a lungo termine con i produttori alimentari che devono affrontare complesse normative sulla riduzione del sodio. La conformità agli obiettivi aggiornati di riduzione del sodio dell'Organizzazione Panamericana della Sanità (OPS) per il 2022 e il 2025 rimane disomogenea, con solo il 47% degli alimenti confezionati che soddisfano i parametri di riferimento del 2022. Ciò sottolinea la continua necessità di agenti di riduzione del sodio di nuova generazione che bilancino funzionalità tecnica, appeal sensoriale ed economicità in diverse applicazioni alimentari.
Leader del settore degli agenti di riduzione del sodio
Kerry Group plc
DSM-Firmenich
Cargil Inc.
Givaudan SA
Lievito d'angelo Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Griffith Foods ha lanciato Craveable Impact: Sodium Solutions, posizionando la piattaforma per offrire riduzioni sostanziali del sodio negli snack e nelle applicazioni proteiche, mantenendo al contempo la qualità organolettica. Il lancio evidenzia la domanda di sistemi pronti all'uso che combinino la modulazione del gusto con la riduzione del sodio, anziché affidarsi alla semplice sostituzione del sale.
- Ottobre 2025: dsm-firmenich ha inaugurato il Van Marken Food Innovation Center a Delft, nei Paesi Bassi, per accelerare i progetti di trasformazione alimentare, tra cui la riduzione del sale. L'ampliamento della struttura rafforza la capacità dell'azienda di sviluppare e implementare su larga scala soluzioni per la riduzione del sodio e la modulazione del sapore, con il supporto della co-creazione con i clienti in Europa.
- Aprile 2024: Kerry ha lanciato Tastesense Salt, un sale studiato per offrire un sapore salato e sapido senza aumentare il contenuto di sodio, ripristinando l'intensità, la corposità e la persistenza del gusto salato. Questo lancio ha ampliato la gamma di strumenti a disposizione dei produttori alimentari che desiderano ridurre il sodio, gestendo al contempo l'accettazione sensoriale nei prodotti riformulati.
Ambito del rapporto sul mercato globale degli agenti di riduzione del sodio
Il mercato globale degli ingredienti per la riduzione del sodio è segmentato per tipo di prodotto e applicazione. In base al tipo di prodotto, il mercato è segmentato in aminoacidi e glutammati, sali minerali, estratti di lievito e altri. I sali minerali sono ulteriormente suddivisi in cloruro di potassio, solfato di magnesio, lattato di potassio e cloruro di calcio. In base all'applicazione, il mercato è segmentato in prodotti da forno e dolciumi, condimenti, condimenti e salse, latticini e alimenti surgelati, carne e prodotti a base di carne, snack e altri. Sulla base della geografia, lo studio analizza il mercato degli ingredienti per la riduzione del sodio nei mercati emergenti e consolidati in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Per tipo di prodotto
| Amminoacidi e Glutammati | |
| Sali minerali | Cloruro di potassio |
| Solfato di magnesio | |
| Lattato di potassio | |
| Cloruro di calcio | |
| Estratti di lievito | |
| Altro |
Per modulo
| Polvere / Granuli |
| Liquido |
Per Applicazione
| Panetteria e Confetteria |
| Condimenti, Condimenti e Salse |
| Latticini e surgelati |
| Carne e prodotti a base di carne |
| Spuntini/Snacks |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Amminoacidi e Glutammati | |
| Sali minerali | Cloruro di potassio | |
| Solfato di magnesio | ||
| Lattato di potassio | ||
| Cloruro di calcio | ||
| Estratti di lievito | ||
| Altro | ||
| Per modulo | Polvere / Granuli | |
| Liquido | ||
| Per Applicazione | Panetteria e Confetteria | |
| Condimenti, Condimenti e Salse | ||
| Latticini e surgelati | ||
| Carne e prodotti a base di carne | ||
| Spuntini/Snacks | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli agenti di riduzione del sodio?
Il mercato è valutato a 3.81 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.42 miliardi di dollari entro il 2031.
Quale tipologia di prodotto detiene la quota di mercato più ampia tra gli agenti di riduzione del sodio?
I sali minerali, in particolare il cloruro di potassio, hanno rappresentato il 67.52% del fatturato del 2025.
Perché gli estratti di lievito stanno diventando sempre più popolari nella riduzione del sodio?
Gli estratti di lievito conferiscono un sapore umami pulito che maschera le note metalliche dei sali di potassio e si prevede che cresceranno a un CAGR del 11.85% entro il 2031.
Quale regione crescerà più rapidamente nell'adozione di agenti di riduzione del sodio?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.36% dal 2026 al 2031, poiché Cina, India e Giappone adotteranno rigide misure di riduzione del sale.


