

Dimensioni e quota del mercato dei social network
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 210.66 miliardo di dollari |
| Dimensione del mercato (2031) | 411.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.32% CAGR |
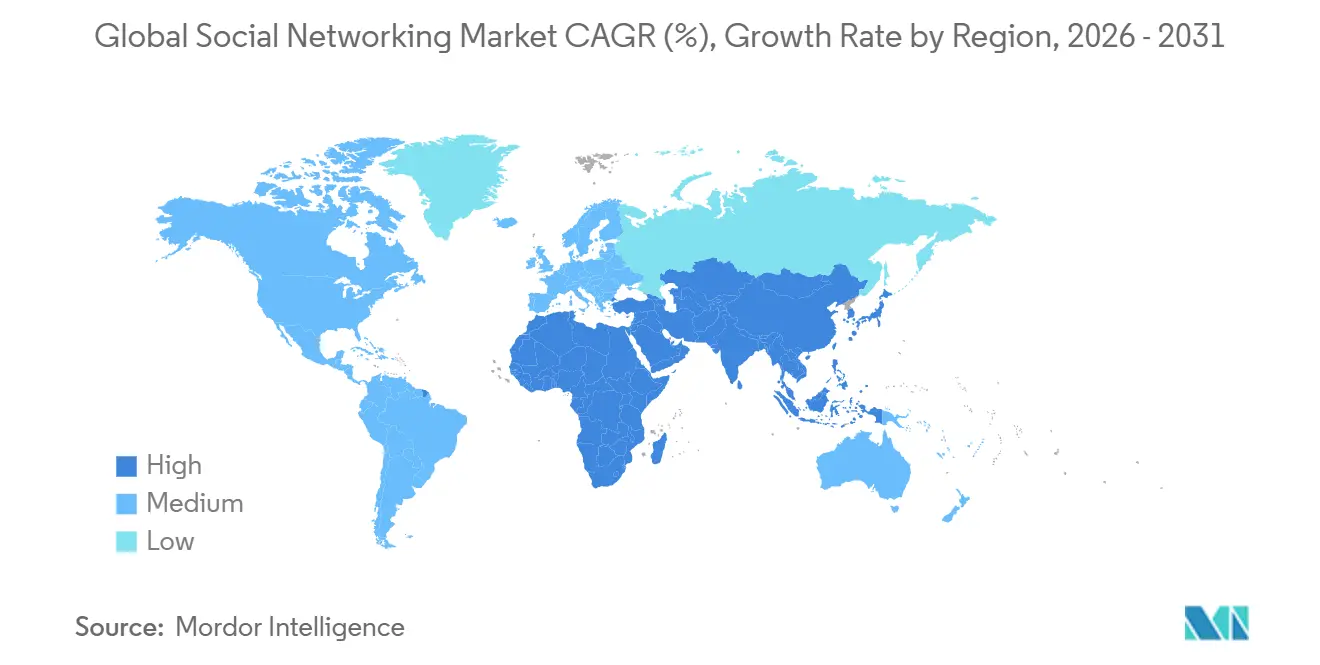
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei social network di Mordor Intelligence
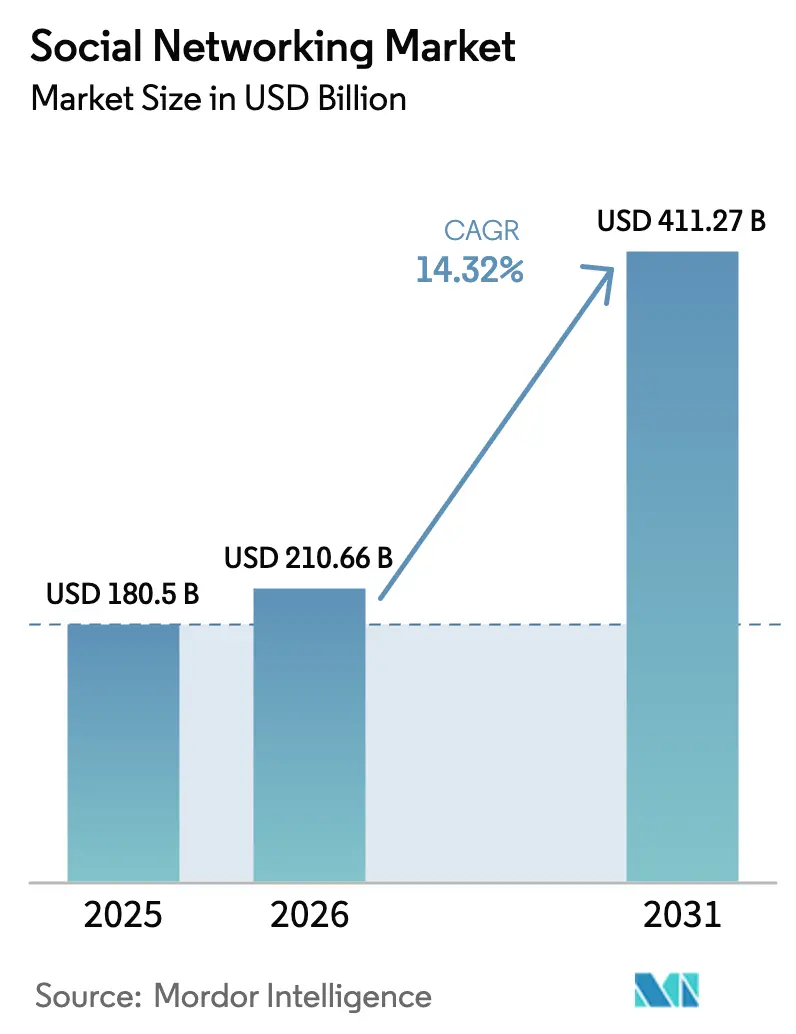
Si prevede che il mercato dei social network aumenterà da 180.5 miliardi di dollari nel 2025 a 210.66 miliardi di dollari nel 2026 e raggiungerà i 411.27 miliardi di dollari entro il 2031, con un CAGR del 14.32% nel periodo 2026-2031.
La pubblicità rimane il principale motore di fatturato, ma modelli orientati ai creatori, come beni virtuali e mance, stanno rapidamente prendendo piede man mano che le piattaforme diversificano i flussi di guadagno. Gli smartphone rappresentano la maggior parte delle sessioni utente, ma i display indossabili e gli smartwatch stanno aprendo nuove superfici per interazioni rapide e a basso attrito. La frammentazione delle piattaforme si sta intensificando con l'acquisizione di finanziamenti da parte di reti decentralizzate, mentre l'engagement della Generazione Z si sposta verso video di breve durata e messaggi di gruppo privati. L'Asia-Pacifico è in testa per fatturato, il Medio Oriente e l'Africa registrano la crescita più rapida e le normative in Europa, Australia e Stati Uniti stanno ridefinendo i costi di conformità e la progettazione dei prodotti.
Punti chiave del rapporto
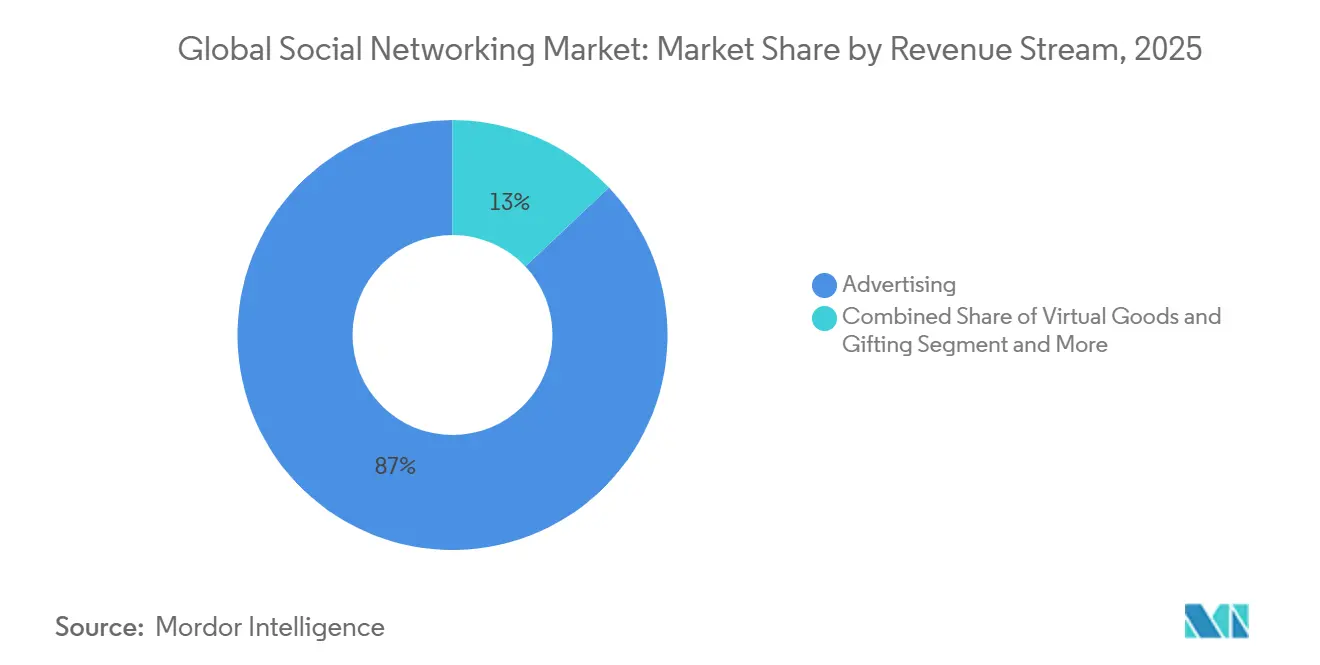
- In termini di flusso di entrate, nel 2025 la pubblicità ha dominato l'87.03% della quota di mercato globale dei social network; i beni virtuali e i regali stanno crescendo a un CAGR del 14.89% fino al 2031.
- In base al tipo di dispositivo, gli smartphone hanno catturato il 78.21% delle sessioni nel 2025, mentre si prevede che i dispositivi indossabili cresceranno a un CAGR del 15.72% entro il 2031.
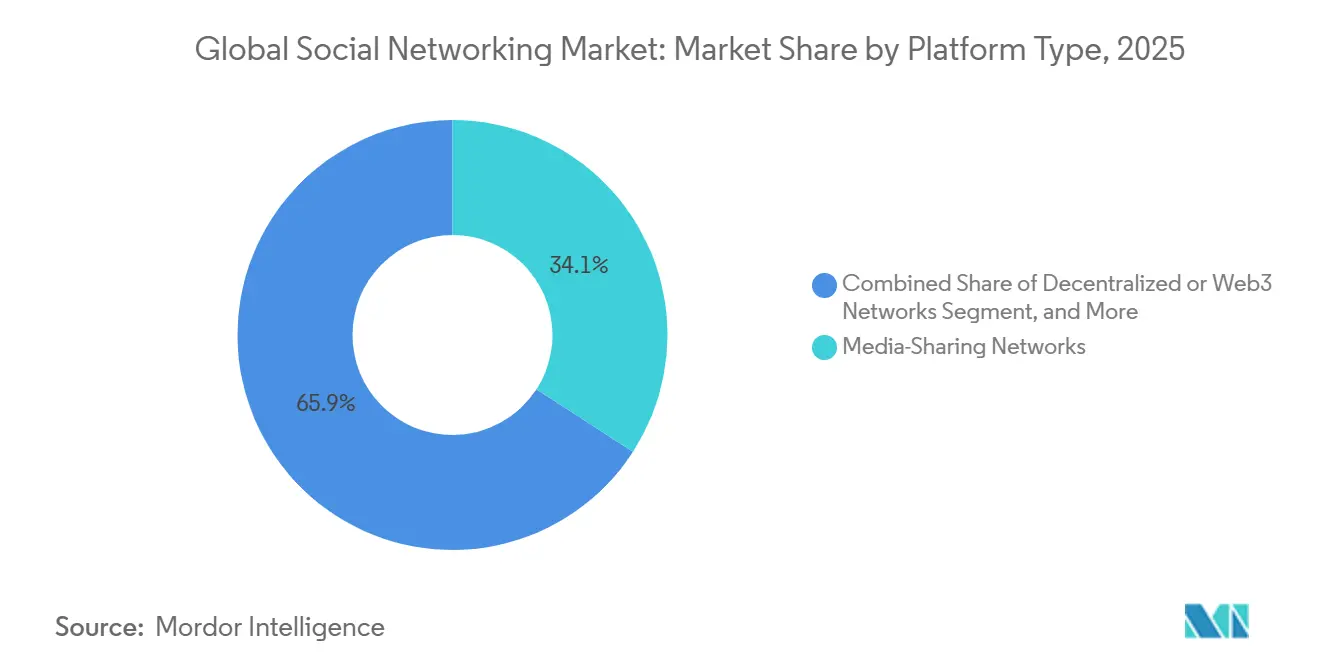
- Per tipologia di piattaforma, le reti di condivisione multimediale hanno rappresentato il 34.14% dei ricavi del 2025; si prevede che le reti decentralizzate cresceranno a un CAGR del 15.23% nel periodo 2026-2031.
- In base alla fascia demografica degli utenti, la fascia 25-34 rappresentava il 31.44% degli utenti attivi nel 2025; il segmento 13-24 è in crescita a un CAGR del 16.01% fino al 2031.
- In termini geografici, l'Asia Pacifica ha generato il 34.83% del fatturato globale nel 2025, mentre Medio Oriente e Africa sono sulla buona strada per un CAGR del 15.81% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei social network
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione di Internet mobile | + 2.30% | Globale, con accelerazione nell'Asia meridionale e nell'Africa subsahariana | Medio termine (2-4 anni) |
| Aumento della spesa pubblicitaria digitale sui social media | + 3.10% | Nord America, Europa, Asia Pacifico | A breve termine (≤ 2 anni) |
| Adozione di video di breve durata in tutte le regioni | + 2.80% | Globale, guidato da Asia Pacifico e America Latina | A breve termine (≤ 2 anni) |
| Espansione degli strumenti di Social Commerce e Live Shopping | + 2.50% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sul Nord America | Medio termine (2-4 anni) |
| Protocolli sociali decentralizzati e adozione dell'ID blockchain | + 1.40% | I primi ad adottare il Nord America e l'Europa, seguiti dall'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Influencer dei media sintetici che sbloccano nuovi modelli di coinvolgimento | + 1.20% | Globale, con partnership di marca concentrate in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione di Internet mobile
Nel 2025, gli utenti globali di smartphone hanno raggiunto i 5.7 miliardi e gli abbonamenti 5G hanno superato 1.9 miliardi di connessioni, portando il consumo medio mensile di dati a 25 gigabyte nei mercati sviluppati. [1] GSMA Intelligence, “Global Mobile Trends,” gsma.com Il primo accesso a Internet avviene ora principalmente tramite dispositivi Android economici, con la sola India che ha aggiunto 120 milioni di utenti di smartphone tra il 2023 e il 2025. [2] McKinsey and Company, “Digital Trends in Emerging Markets,” mckinsey.com Le piattaforme che offrono app leggere e modalità di fallback 3G conquistano quote di mercato nelle regioni con larghezza di banda limitata, come dimostrato dalla media giornaliera di 3 ore e 32 minuti sui social media nelle Filippine nel 2025. Queste condizioni rafforzano la capacità del mercato globale dei social network di raggiungere nuovi utenti senza dipendenza dal desktop.
Aumento della spesa pubblicitaria digitale sui social media
Instagram ha fornito più della metà delle entrate pubblicitarie di Meta negli Stati Uniti nel 2025, poiché i marchi hanno reindirizzato i budget verso Stories, Reels e schede Shop che uniscono la scoperta dei contenuti al checkout. [3] “Meta Reports Third Quarter 2025 Results,” Meta Platforms, investor.fb.com I modelli di machine learning hanno ridotto il costo per acquisizione sulle piattaforme Meta del 18% su base annua, convalidando le allocazioni di budget basate sulle prestazioni. Snap ha registrato 1.5 miliardi di dollari di entrate nel terzo trimestre del 2025, con le lenti di realtà aumentata che hanno generato il 22% delle impressioni e tassi di clic superiori del 30% rispetto alle unità statiche. Lo slancio della spesa supporta una monetizzazione sostenuta nel mercato globale dei social network.
Adozione di video di breve durata in tutte le regioni
Gli utenti di TikTok nel Sud-est asiatico hanno trascorso in media 45 ore al mese sull'app nel 2025, superando le 38 ore di YouTube e le 29 ore di Instagram. I feed algoritmici offrono ai micro-creatori con meno di 10,000 follower una reach smisurata, alimentando un aumento del 79% dei compensi della creator economy nel 2025. Instagram Reels e YouTube Shorts hanno coinvolto 2.1 miliardi di utenti mensili nel 2025, spingendo le piattaforme tradizionali a dare priorità ai video verticali. La fidelizzazione del formato è alla base di una solida crescita del tempo di utilizzo per il mercato globale dei social network.
Espansione degli strumenti di Social Commerce e Live Shopping
Negli Stati Uniti, le vendite del social-commerce sono cresciute da 31.7 miliardi di dollari nel 2023 a 67.8 miliardi di dollari nel 2026, trainate dal pagamento con un clic e dai flussi di dati generati dagli influencer. Il valore lordo delle merci in Cina ha raggiunto i 4.9 trilioni di CNY (680 miliardi di dollari) nel 2024, con Douyin e Kuaishou che hanno dominato il 58% dell'attività. Gli Emirati Arabi Uniti hanno registrato un tasso di conversione del social-commerce del 73% nel 2025, il più alto al di fuori dell'Asia. Lo shopping in tempo reale rafforza la profondità dei ricavi del mercato globale dei social network, al di là della pubblicità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione delle normative sulla privacy e sulla sicurezza dei dati | -2.10% | Europa e Nord America, con l’Asia Pacifica che adotta quadri simili | A breve termine (≤ 2 anni) |
| Controllo antitrust globale delle piattaforme dominanti | -1.60% | Nord America ed Europa, con ripercussioni sull'Asia Pacifica | Medio termine (2-4 anni) |
| Saturazione dell'attenzione dell'utente e affaticamento del coinvolgimento | -1.30% | Globale, più pronunciato in Nord America e in Europa | Medio termine (2-4 anni) |
| Bias algoritmici e disinformazione danneggiano la sicurezza del marchio | -1.10% | Globale, con maggiore sensibilità in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione delle normative sulla privacy e sulla sicurezza dei dati
L'Unione Europea ha multato Meta per 251 milioni di euro (268 milioni di dollari) nel 2024 per violazioni del GDPR, portando le sanzioni cumulative a 1.2 miliardi di euro (1.28 miliardi di dollari) dal 2018. Il divieto di accesso ai minori di 16 anni in Australia, in vigore dal 10 dicembre 2025, obbliga le piattaforme a implementare livelli di verifica dell'età e ad accettare rischi di violazione per 49.5 milioni di dollari australiani (32.7 milioni di dollari). Gli investimenti in conformità nella localizzazione dei dati, nella gestione del consenso e negli audit aumentano le strutture di costo nel mercato globale dei social network.
Controllo antitrust globale delle piattaforme dominanti
Un giudice federale degli Stati Uniti ha stabilito nel 2024 che Google deteneva un monopolio illegale nella ricerca e nella pubblicità online. Indagini parallele nel Regno Unito e nell'Unione Europea spingono Meta e ByteDance ad aprire le interfacce di programmazione delle applicazioni e ad adottare la portabilità dei dati. Questi procedimenti iniettano incertezza nei processi di fusione e potrebbero imporre soluzioni strutturali che diluiscono gli effetti di rete nel mercato globale dei social network.
Analisi del segmento
Per flusso di entrate: il peso della pubblicità affronta la spinta alla diversificazione
La pubblicità ha generato l'87.03% dei ricavi del 2025, confermando la sua enorme influenza sul mercato globale dei social network. Meta ha registrato 50.1 miliardi di dollari di vendite pubblicitarie nel terzo trimestre del 2025, dopo che le modifiche algoritmiche hanno ridotto il costo per clic, aiutando gli inserzionisti a garantire costi di acquisizione inferiori a 5 dollari. Le dimensioni del mercato globale dei social network legate alla spesa pubblicitaria sono ancora superiori ad altre leve, ma l'esposizione al rischio è in crescita.
I beni virtuali e i regali rappresentano il flusso in più rapida crescita, con un CAGR del 14.89% fino al 2031. I pagamenti di 2.5 miliardi di dollari ai creator di TikTok nel 2024 dimostrano come i pagamenti diretti da utente a creator possano essere scalabili senza scambi pubblicitari gatekeeper. Gli abbonamenti stanno acquisendo rilevanza, con Snapchat+ che genera 150 milioni di dollari di ricavi trimestrali da 17 milioni di utenti. Il remix dei ricavi riduce la ciclicità nel settore globale dei social network e sblocca flussi di cassa prevedibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di dispositivo: i dispositivi indossabili aggiungono punti di accesso ambientali
Gli smartphone hanno mantenuto il 78.21% delle sessioni utente nel 2025, consolidando il loro ruolo di interfaccia dominante nel mercato globale dei social network. Tablet e computer desktop hanno detenuto quote modeste legate a video di lunga durata e networking professionale.
Tuttavia, si prevede che i dispositivi indossabili e gli "altri" fattori di forma registreranno un CAGR del 15.72% entro il 2031. L'integrazione di Messenger di Meta nei visori Quest e negli ecosistemi di notifica degli smartwatch più ampi consente risposte rapide e input vocale-testo. Per le dimensioni del mercato globale dei social network attribuite ai dispositivi indossabili, la sincronizzazione tra dispositivi e la gestione delle identità a bassa latenza rimangono fattori limitanti, ma l'adozione nelle regioni ad alto reddito segnala uno spostamento verso un ambiente di rete sempre attivo.
Per tipo di piattaforma: le reti decentralizzate rompono i giardini recintati
Nel 2025, le reti di condivisione multimediale guidate da Instagram, TikTok e YouTube rappresentavano il 34.14% del fatturato totale. Mentre le app di messaggistica, i network professionali e le community di nicchia mantengono un seguito dedicato, si prevede che i protocolli Web3 decentralizzati cresceranno a un CAGR del 15.23% fino al 2031.
Nel 2024, Lens Protocol e Farcaster hanno raccolto complessivamente 77 milioni di dollari, supportando social graph di proprietà degli utenti che sfidano i tradizionali modelli di lock-in. Sebbene la quota di Web3 nel mercato globale dei social network rimanga modesta, il suo slancio crescente sta spingendo gli operatori affermati ad adattarsi, in particolare aprendo le API e migliorando la portabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per demografia dell'utente: la generazione Z modifica le metriche di coinvolgimento
Nel 2025, gli utenti di età compresa tra 25 e 34 anni rappresentavano il 31.44% degli utenti attivi, con un conseguente aumento significativo degli abbonamenti premium su piattaforme come LinkedIn e Snapchat+. L'orientamento professionale e il potere d'acquisto di questa fascia demografica li hanno resi un target chiave per le piattaforme che mirano a monetizzare attraverso offerte premium. Nel frattempo, la fascia di età 13-24 anni, il segmento in più rapida crescita, si sta espandendo a un CAGR del 16.01%.
La loro forte preferenza per video di breve durata e messaggi privati sta spingendo le piattaforme ad adattarsi, dando priorità a metriche di coinvolgimento come "tempo di visualizzazione" e "conteggio messaggi" rispetto a metriche tradizionali come "Mi piace". Questo cambiamento riflette l'evoluzione del comportamento degli utenti e la necessità delle piattaforme di rimanere rilevanti in un mercato competitivo. Inoltre, con la Generazione Z che sta sempre più normalizzando i contenuti generati dall'intelligenza artificiale, si prevede che gli influencer sintetici acquisiranno una posizione più solida nel panorama globale dei social network, rimodellando il modo in cui brand e utenti interagiscono all'interno di queste piattaforme.
Analisi geografica
Mercato dei social network nella regione Asia-Pacifico
L'Asia-Pacifico ha generato il 34.83% del fatturato del 2025, trainato dagli ecosistemi di super-app cinesi e dai 120 milioni di nuovi utenti di smartphone in India nel periodo 2023-2025. L'utilizzo di TikTok nel Sud-est asiatico ha superato le 45 ore al mese e l'Indonesia ha dedicato il 42.6% del tempo online ai social media. Le dimensioni del mercato globale dei social network attribuibili alla regione sono destinate a un'ulteriore crescita, con l'adozione sempre più diffusa di interfacce vernacolari e pagamenti integrati.
Mercato dei social network in Medio Oriente e Africa
Si prevede che Medio Oriente e Africa registreranno un CAGR del 15.81% entro il 2031, il più rapido a livello globale. La penetrazione dei social media in Arabia Saudita ha raggiunto il 111% nel 2025, mentre gli Emirati Arabi Uniti hanno registrato un tasso di conversione del social-commerce del 73%. L'ampliamento dei data center nell'ambito di Vision 2030, per un valore di 2.7 miliardi di dollari, riduce la latenza per lo shopping in tempo reale e la realtà aumentata, ampliando la capacità di monetizzazione.
Il mercato dei social network in America, Europa, Africa e Oceania
Nord America ed Europa rimangono leader di fatturato grazie all'elevato fatturato medio per utente, ma le loro basi di utenti mature comportano una crescita a una sola cifra. Le spese normative legate al GDPR, al CCPA e alle azioni antitrust in sospeso moderano i margini. Sud America e Africa vantano una più rapida espansione della base utenti; la penetrazione del Brasile ha superato il 70% nel 2025 e la popolazione giovane della Nigeria presenta un ampio potenziale di crescita, ma presenta ritardi nella monetizzazione dovuti a lacune infrastrutturali e a un reddito disponibile inferiore. Il divieto australiano per i minori di 16 anni dimostra come la regolamentazione regionale possa limitare il pubblico raggiungibile in mercati altrimenti ad alto valore.
Panorama normativo
La regolamentazione si sta inasprendo in materia di responsabilità delle piattaforme, trasparenza e sicurezza dei minori, il che sta aumentando i costi di conformità e di progettazione dei prodotti per i fornitori di social network. In Europa, il Digital Services Act (DSA) sta imponendo requisiti di rischio sistemico alle piattaforme online di grandi dimensioni, tra cui la trasparenza della pubblicità e l'accesso ai dati dei ricercatori. Nel luglio 2026, la Commissione europea ha accettato un piano d'azione di X per affrontare le problematiche di conformità al DSA, rafforzando l'impegno in materia di applicazione della legge.
Il Regno Unito sta passando da un approccio legislativo a uno operativo nell'ambito del quadro normativo dell'Online Safety Act. Il regolamento Online Safety Act 2023 (Commencement No. 7) Regulations 2026 è entrato in vigore il 7 aprile 2026, stabilendo l'obbligo per i servizi da utente a utente di segnalare i contenuti relativi allo sfruttamento e all'abuso sessuale dei minori (CSEA) alla National Crime Agency. Ofcom ha inoltre pubblicato una tabella di marcia che prevede ulteriori segnalazioni sull'efficacia dei sistemi di verifica dell'età, programmate per luglio 2026. A livello intergovernativo, il Consiglio d'Europa ha adottato la raccomandazione CM/Rec(2026)4 nell'aprile 2026, e il G7 e l'Unione Europea hanno concordato, nel giugno 2026, principi comuni incentrati sulla protezione dei minori nei servizi digitali, a sostegno di una più ampia convergenza sulle aspettative in materia di sicurezza fin dalla progettazione.
Panorama competitivo
Le Meta Platform dominano il mercato degli utenti attivi giornalieri, con 3.43 miliardi di utenti attivi nel terzo trimestre del 2025, e sfruttano l'acquisto di annunci pubblicitari unificato su Facebook, Instagram, WhatsApp e Messenger. YouTube di Alphabet rimane il più grande hub di video di lunga durata, mentre TikTok di ByteDance ha pagato 2.5 miliardi di dollari ai creator nel 2024 per garantirsi la fornitura. Insieme, i tre principali attori si aggiudicano la maggior parte della spesa pubblicitaria che fluisce attraverso il mercato globale dei social network.
I contendenti di secondo livello si concentrano sull'intensità di nicchia piuttosto che sulla scala. Telegram ha registrato il suo primo profitto nel 2024 con un fatturato di 1 miliardo di dollari, convalidando un percorso di abbonamento con funzionalità premium. Discord ha presentato in via riservata una domanda di offerta pubblica iniziale (IPO) nel dicembre 2025, rivelando 231 milioni di utenti attivi mensili e 725 milioni di dollari di fatturato ricorrente annuo, il 54% dei quali proviene da community non legate al gaming. Reddit, LinkedIn e campioni regionali come Kuaishou e Line aggiungono ulteriore frammentazione.
Cluster di innovazione in spazi vuoti attorno a reti decentralizzate, micro-comunità professionali e strumenti di influencer sintetici. Lens Protocol e Farcaster esemplificano lo slancio di finanziamento dietro i grafici di proprietà degli utenti. Nel frattempo, il lancio di Meta Verified da parte di Meta nel 2024 e il livello premium di Snap sottolineano il passaggio a flussi di entrate ricorrenti. Gli investimenti nel machine learning, in particolare nella raccomandazione di contenuti e nel targeting pubblicitario, rimangono fattori di differenziazione competitiva chiave, sebbene gli imminenti obblighi di interoperabilità potrebbero smorzare i vantaggi dei dati proprietari.
Leader del settore dei social network
YouTube
ByteDance
Meta
Snap Inc.
Pinterest Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
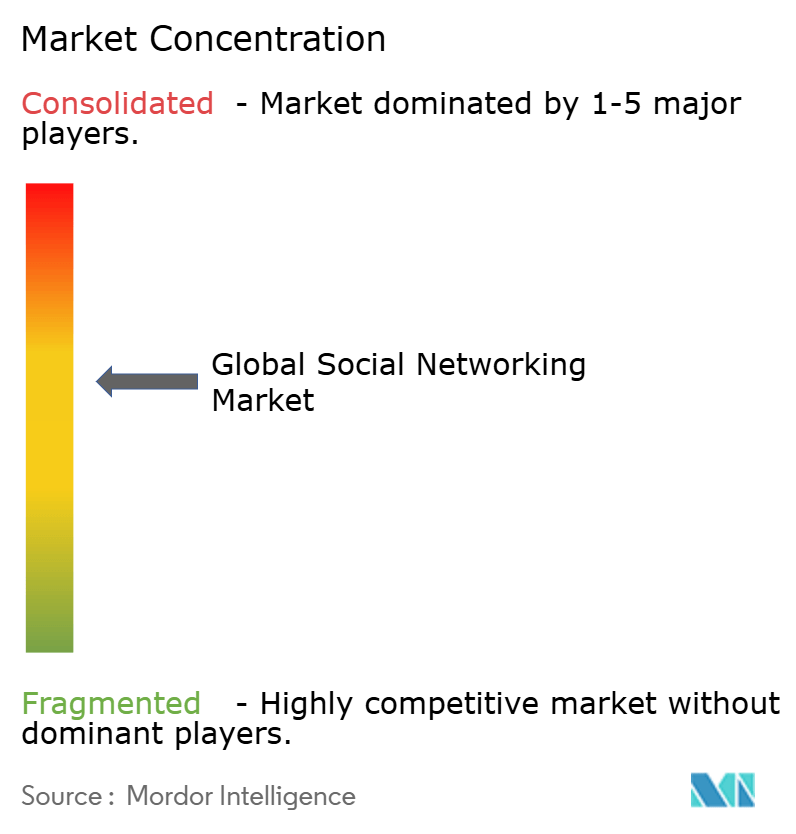
Recenti sviluppi del settore
- Luglio 2026: Meta ha introdotto Muse Image tramite Meta AI e ha evidenziato il lavoro in corso sui modelli generativi correlati, ampliando il set di strumenti di creazione in-app a disposizione di utenti e creatori. L'aggiornamento supporta cicli di fornitura e coinvolgimento dei contenuti più elevati, aggiungendo al contempo ulteriori tipologie di inventario per inserzionisti e collaborazioni con i brand.
- Giugno 2026: Snap Inc. ha presentato gli occhiali per la realtà aumentata SPECS e ha annunciato nuovi strumenti di sviluppo per la creazione di esperienze, tra cui aggiunte a Lens Studio e un Native Development Kit. Questo espande l'ecosistema di Snap per dispositivi indossabili e sviluppatori, collegando la creazione di contenuti social all'informatica indossabile come ulteriore superficie di interazione accanto agli smartphone.
- Novembre 2024: l'ITU ha riportato che la penetrazione globale di Internet ha raggiunto il 68% con 5.5 miliardi di utenti, rafforzando la base di utenti potenziali per la crescita dei social network nei mercati emergenti. Una maggiore connettività favorisce l'interazione da dispositivi mobili e offre una maggiore scalabilità per i modelli di monetizzazione finanziati dalla pubblicità e guidati dai creatori.
Ambito e metodologia
Un sito di social networking/messaggistica è una piattaforma online in cui gli utenti creano social network o relazioni sociali con altri con interessi personali o professionali simili, hobby, background o connessioni nella vita reale. L'attività di utilizzo di una piattaforma online specializzata per tenersi in contatto, connettersi e collaborare con individui, colleghi, amici e familiari che la pensano allo stesso modo è nota come social networking. Poiché sono commercializzati in vari paesi e hanno disponibilità, accettazione e attrattiva in tutto il mondo, gli SNS globali, come Facebook e Instagram, hanno tutte le caratteristiche intrinseche dei marchi internazionali.
Il mercato dei social network è segmentato per tipo (pubblicità, acquisto in-app, app a pagamento), per store (Apple, Google) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Pubblicità |
| Acquisti in-app |
| Abbonamenti |
| Beni virtuali e regali |
| Smartphone |
| Tavoletta |
| Desktop o laptop |
| Indossabili e altri |
| Social Network tradizionali |
| Reti di condivisione multimediale |
| App di messaggistica o comunicazione |
| Reti professionali |
| Reti di nicchia e basate sugli interessi |
| Reti decentralizzate o Web3 |
| 13-24 anni |
| 25-34 anni |
| 35-44 anni |
| 45 + anni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| UAE | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per flusso di entrate | Pubblicità | |
| Acquisti in-app | ||
| Abbonamenti | ||
| Beni virtuali e regali | ||
| Per tipo di dispositivo | Smartphone | |
| Tavoletta | ||
| Desktop o laptop | ||
| Indossabili e altri | ||
| Per tipo di piattaforma | Social Network tradizionali | |
| Reti di condivisione multimediale | ||
| App di messaggistica o comunicazione | ||
| Reti professionali | ||
| Reti di nicchia e basate sugli interessi | ||
| Reti decentralizzate o Web3 | ||
| Per dati demografici dell'utente (fascia d'età) | 13-24 anni | |
| 25-34 anni | ||
| 35-44 anni | ||
| 45 + anni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale dei social network nel 2026?
Nel 2026 il mercato ha generato un fatturato di 210.66 miliardi di dollari, con un obiettivo di 411.27 miliardi di dollari entro il 2031, con un CAGR del 14.32%.
Quale flusso di entrate sta crescendo più velocemente?
Si prevede che i beni e i regali virtuali cresceranno a un CAGR del 14.89% entro il 2031, poiché le piattaforme integreranno mance e oggetti da collezione digitali.
Quale categoria di dispositivi registrerà la crescita maggiore?
Si prevede che i dispositivi indossabili, tra cui gli smartwatch e i display indossabili sulla testa, registreranno un CAGR del 15.72% nel periodo 2026-2031.
Quale regione è leader nel fatturato del mercato?
Nel 2025, l'area Asia-Pacifico ha contribuito per il 34.83% al fatturato globale, trainata dagli ecosistemi di super-app della Cina e dalla crescente base di smartphone dell'India.
In che modo le normative sulla privacy dei dati incidono sul settore?
Le multe cumulative per il GDPR e il Digital Services Act che superano i 2 miliardi di dollari e il divieto di accesso ai minori di 16 anni imposto dall'Australia dimostrano costi di conformità più elevati e una verifica più rigorosa dell'età degli utenti.
Chi sono i giocatori dominanti?
Meta Platforms, Alphabet e ByteDance catturano la maggior parte della spesa pubblicitaria globale, mentre Telegram, Discord e le reti decentralizzate emergenti esercitano una pressione competitiva.


