

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
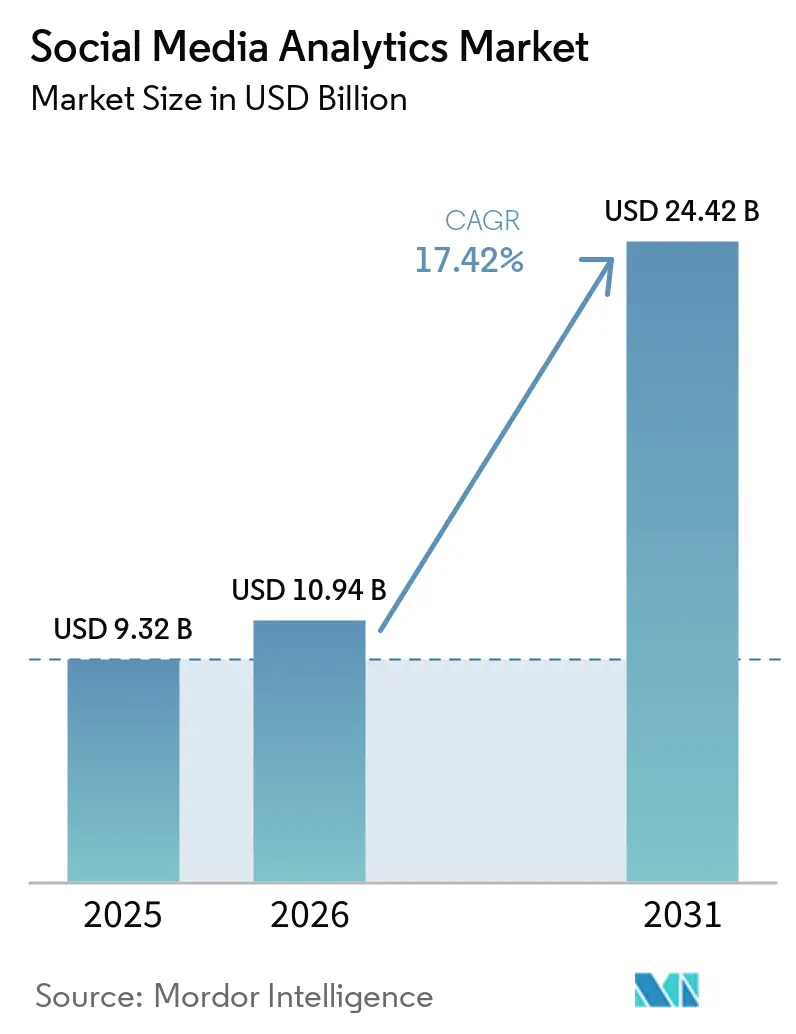
| Dimensione del mercato (2026) | 10.94 miliardo di dollari |
| Dimensione del mercato (2031) | 24.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.42% CAGR |
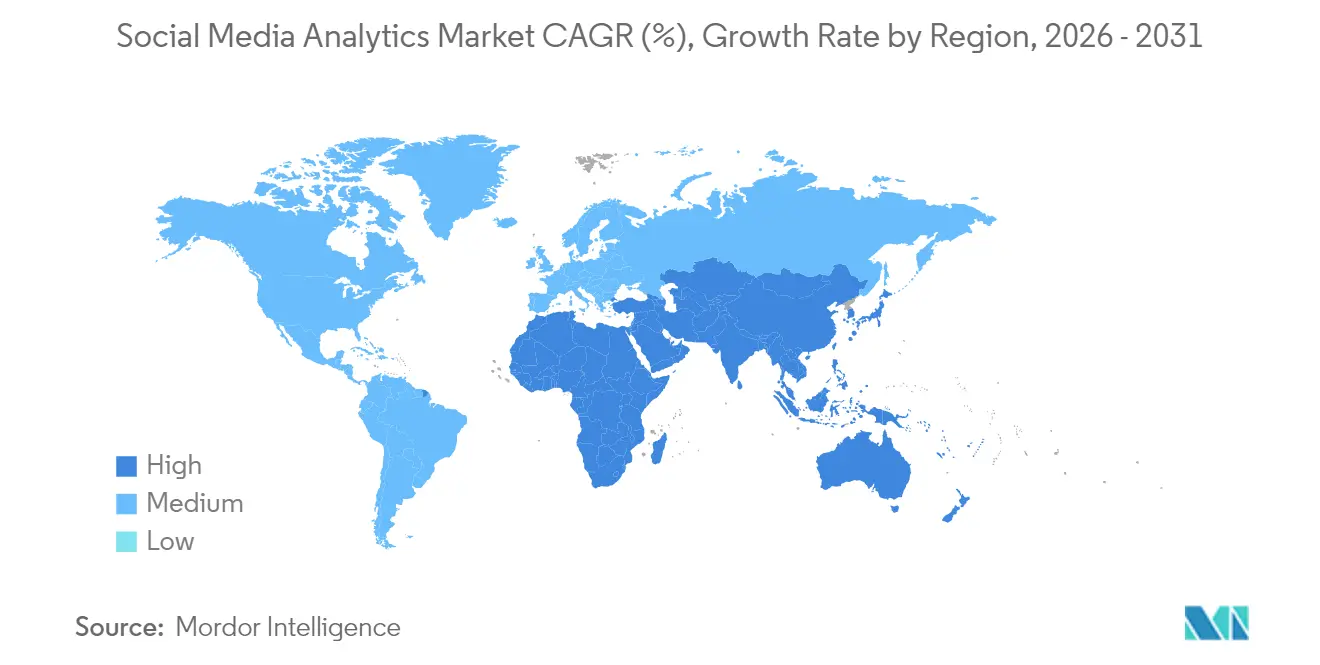
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
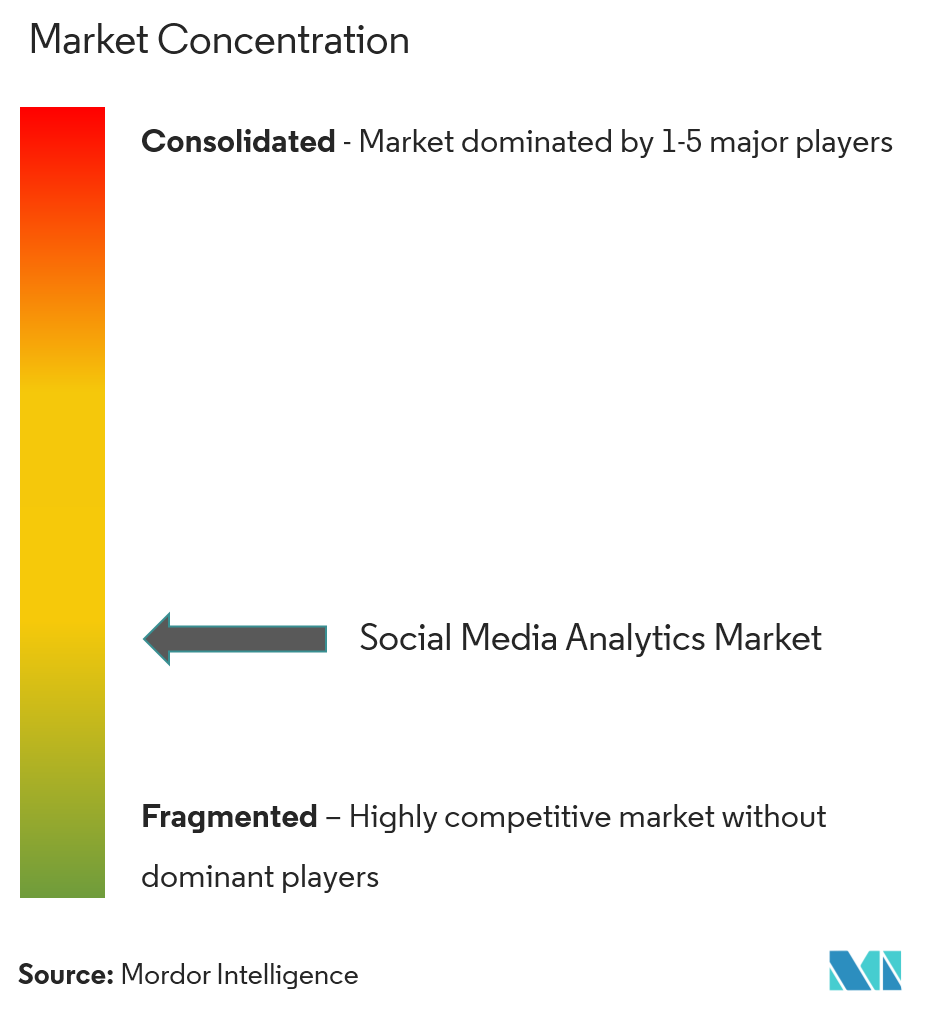
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi dei social media di Mordor Intelligence
Si prevede che il mercato dell'analisi dei social media crescerà da 9.32 miliardi di dollari nel 2025 a 10.94 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.42 miliardi di dollari entro il 2031, con un CAGR del 17.42% nel periodo 2026-2031. La crescente domanda aziendale di rilevamento del sentiment in tempo reale, modellazione comportamentale predittiva e misurazione del ROI delle campagne è alla base di questa espansione. [1] Adobe Inc., “2025 AI and Digital Trends,” adobe.com La crescita riflette anche una svolta decisiva dal monitoraggio del marchio autonomo verso motori di analisi unificati basati sull'IA che acquisiscono testo, immagini, audio e video su larga scala. L'accelerazione della migrazione al cloud, la proliferazione del commercio sociale e i nuovi mandati sulla privacy dei dati stanno rimodellando le roadmap delle soluzioni. I fornitori in grado di combinare l'elaborazione multimodale, la governance trasparente dei modelli e i connettori dati specifici del dominio stanno conquistando quote di mercato, poiché gli acquirenti consolidano strumenti puntuali in stack integrati per l'esperienza del cliente. L'intensità competitiva rimane elevata perché i costi di passaggio sono modesti e i cicli di dimostrazione del valore sono brevi; di conseguenza, le roadmap di prodotto enfatizzano il continuo riaddestramento dei modelli e i copiloti GenAI integrati per sostenere la differenziazione.
Punti chiave del rapporto
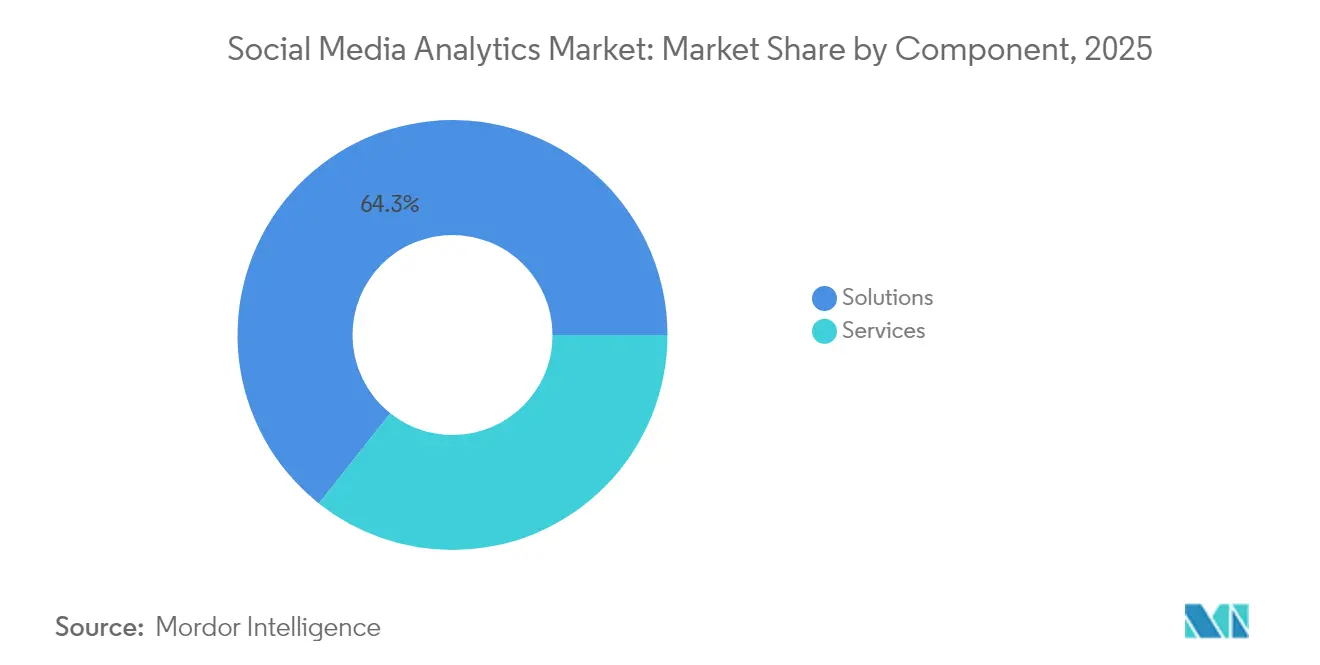
- Per componente, le soluzioni hanno guidato la quota di fatturato del 64.32% nel 2025; i servizi si stanno espandendo a un CAGR del 22.65% fino al 2031, riflettendo la complessità di implementazione dei casi d'uso di GenAI.
- In base alla modalità di implementazione, il cloud ha raggiunto il 71.25% della quota di mercato dell'analisi dei social media nel 2025 e si prevede che crescerà a un CAGR del 21.25% con l'aumento delle esigenze di scalabilità.
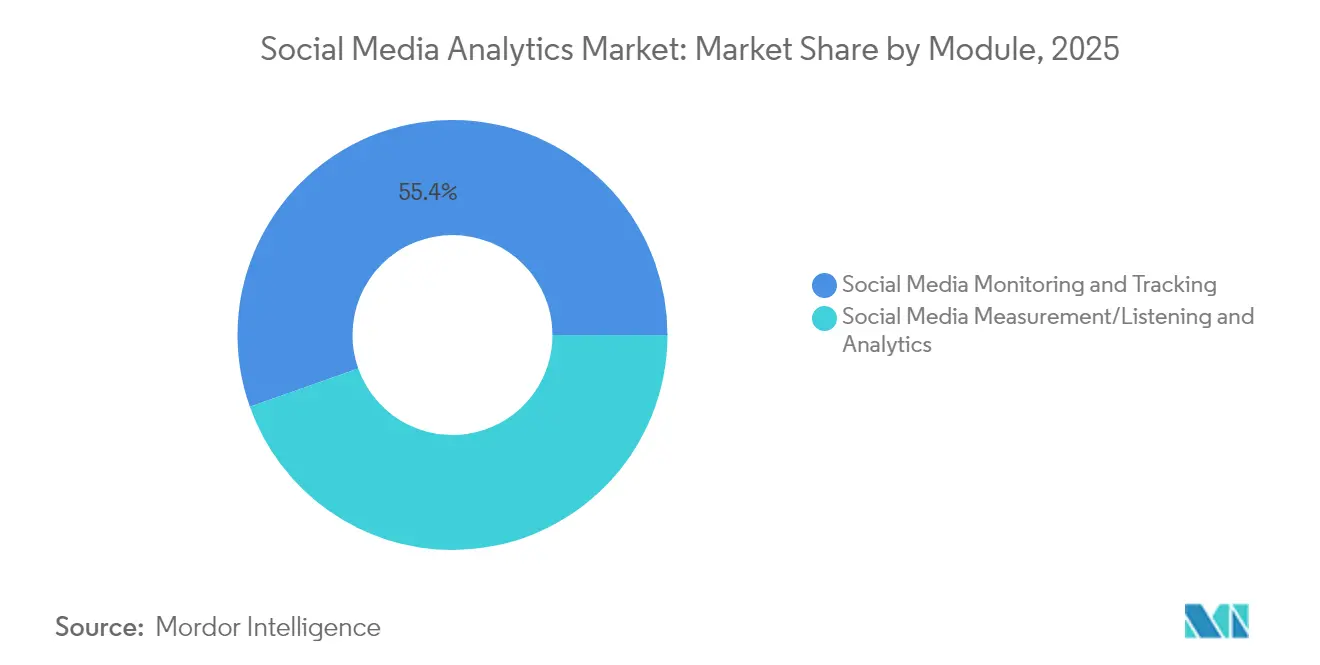
- Per modulo, Monitoraggio e Tracciamento hanno detenuto una quota del 55.42% nel 2025, mentre Misurazione/Ascolto e Analisi hanno registrato il CAGR più rapido, pari al 19.62% entro il 2031.
- In base al settore di utilizzo finale, nel 21.65 il commercio al dettaglio e l'e-commerce rappresentavano il 2025% del mercato dell'analisi dei social media; si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 24.14%.
- In termini geografici, il Nord America ha rappresentato il 37.55% del fatturato del 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 20.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'analisi dei social media
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita esponenziale del numero di utenti dei social media | + 4.2% | Globale, con l'APAC in testa alla crescita | Medio termine (2-4 anni) |
| I motori di analisi basati su GenAI stimolano l'upsell in Nord America | + 3.8% | Nord America e UE | A breve termine (≤ 2 anni) |
| Accelerazione del monitoraggio del ROI del commercio sociale in-app | + 3.1% | Globale, concentrato in APAC e Nord America | Medio termine (2-4 anni) |
| Mandati di misurazione della sicurezza del marchio da parte degli inserzionisti globali (USA e UE) | + 2.4% | Nord America e UE, effetto di ricaduta sull'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita esponenziale del numero di utenti dei social media
Nel 2025, oltre 5.24 miliardi di individui si sono impegnati sui canali social, espandendo i volumi di dati e spingendo il mercato dell'analisi dei social media verso architetture cloud scalabili in grado di analizzare miliardi di interazioni quotidiane. [2] Socialinsider Research, “2025 Social Media Benchmarks,” socialinsider.io L'aumento del coinvolgimento basato sui video su TikTok, con tassi di interazione medi del 2.50% rispetto allo 0.50% su Instagram, costringe i fornitori a incorporare classificatori di immagini e video, soppiantando gli strumenti di sentiment basati solo sul testo. Gli operatori sanitari sfruttano questo aumento di utenti per monitorare i segnali di salute pubblica, con il 90% degli adulti statunitensi che reperiscono informazioni sanitarie sulle piattaforme social. La diversità dei dati rafforza il vendor lock-in perché le ontologie di dominio proprietarie e i modelli linguistici migliorano la precisione nel tempo. Tuttavia, la necessità di eliminare i bot duplicati e le interazioni false aumenta i costi di elaborazione e richiede un continuo perfezionamento degli algoritmi.
I motori di analisi basati su GenAI stimolano l'upsell in Nord America
Le aziende nordamericane investono massicciamente in GenAI per trasformare il monitoraggio passivo in una guida predittiva. Il 99.68% dei marketer regionali definisce GenAI rivoluzionaria per la personalizzazione dei contenuti. I modelli di trasformazione avanzati ora rilevano la disinformazione con una precisione del 136,150%, aumentando la fedeltà complessiva dei dati. I progetti pilota del settore bancario che hanno applicato reti a memoria a lungo termine (Long Short-Term Memory) a 91 post social hanno raggiunto una precisione di classificazione del sentiment dei clienti del 12%, consentendo offerte di campagne micro-segmentate. Tuttavia, solo il XNUMX% delle aziende segnala un ROI chiaro di GenAI, creando opportunità di consulenza e servizi gestiti per i provider in grado di colmare il divario di competenze. I fornitori che implementano interfacce di addestramento dei modelli a basso codice e dashboard di spiegazione sono nella posizione migliore per acquisire ricavi derivanti dall'espansione.
Accelerazione del monitoraggio del ROI del commercio sociale in-app
Il mercato dell'analisi dei social media risponde alla progettazione di piattaforme incentrate sul commercio, come dimostrano TikTok, Instagram e WeChat che offrono la possibilità di effettuare il pagamento direttamente dal dispositivo. Le vendite di social commerce negli Stati Uniti sono destinate a raggiungere gli 80 miliardi di dollari nel 2025, richiedendo modelli di attribuzione in tempo reale che chiariscano quale creatività, influencer o sconto abbia contribuito alla conclusione di una transazione. Gli inserzionisti dell'area Asia-Pacifico investono già 77 miliardi di dollari in posizionamenti sui social media, con una crescita annua del 15%, alimentando la domanda di analisi per visualizzazioni multi-touch del funnel. I brand di e-commerce che applicano analisi di coorte granulari registrano un coinvolgimento superiore del 75%, ma devono risolvere il problema dell'armonizzazione dei dati a livello di SKU tra le diverse piattaforme. I fornitori che integrano l'identificazione univoca del prodotto e le metriche di riacquisto a vita del cliente aumentano le probabilità di rinnovo.
Mandati di misurazione della sicurezza del marchio da parte degli inserzionisti globali
Le norme del Digital Services Act dell'UE, entrate in vigore nel febbraio 2024, impongono alle piattaforme di rivelare i processi di moderazione dei contenuti, aumentando la domanda di analisi di livello audit che tracciano il rischio di adiacenza e l'esposizione alla disinformazione. [3] Commissione europea, "Digital Services Act", ec.europa.eu. Una ricerca dell'Imperial College mostra che il 37% del traffico web del 2024 era costituito da attività di bot dannosi, con un aumento del 5% rispetto al 2023. Gli inserzionisti ora richiedono, prima dell'offerta, l'evitamento di contenuti estremisti o fraudolenti, spingendo i motori di analisi a incorporare punteggi dei bot e classificatori contestuali. I fornitori che si certificano secondo gli standard GARM e offrono tassonomie configurabili per la sicurezza del marchio godono dello status di fornitore preferenziale presso gli uffici acquisti delle agenzie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe sulla privacy che limitano la granularità dei dati | -2.8% | UE e Nord America, espansione globale | A lungo termine (≥ 4 anni) |
| Il divario di competenze analitiche per l'interpretazione dei dati multimodali ostacola il mercato | -2.1% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| La distorsione delle metriche del sentiment dovuta a bot e traffico falso ostacola il mercato | -1.7% | Globale, concentrato su piattaforme ad alto coinvolgimento | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe sulla privacy che limitano la granularità dei dati
L'applicazione del GDPR ha ridotto del 14.79% la capacità di tracciamento di terze parti per gli editori dell'UE, costringendo le piattaforme a sviluppare analisi che garantiscano la privacy, come l'apprendimento federato. Il California Consumer Privacy Act estende vincoli simili a tutti gli Stati Uniti. La politica "Pay or Okay" di Meta illustra come i framework di consenso riducano la disponibilità dei dati e complichino l'unione degli utenti tra piattaforme. I fornitori in grado di fornire insight aggregati a livello di coorte, tutelando al contempo la privacy individuale, rispettano la normativa e riducono l'esposizione dei clienti al rischio.
Lacuna nelle competenze analitiche per l'interpretazione dei dati multimodali
I modelli multimodali basati su Transformer richiedono competenze nella fusione cross-modale raramente riscontrabili nei team di marketing tradizionali. La MuSe Challenge del 2024 ha registrato un coefficiente di correlazione di soli 0.3573 sui compiti di percezione, sottolineando la difficoltà interpretativa. [4] Contributori di arXiv, "MuSe 2024 Multimodal Sentiment Analysis Challenge", arxiv.org La scarsità di talenti allunga i cicli di implementazione e aumenta il costo totale di proprietà. Le roadmap dei fornitori danno priorità all'ingegneria automatizzata delle funzionalità, all'etichettatura drag-and-drop e ai servizi di modelli gestiti per colmare questo divario di capacità.
Analisi del segmento
Per componente: i servizi accelerano nonostante il predominio delle soluzioni
Le soluzioni hanno contribuito al 64.32% del fatturato del 2025, sottolineando il loro ruolo di punto di ingresso nel mercato dell'analisi dei social media. Le licenze in abbonamento offrono margini prevedibili, ma le aziende ora si trovano ad affrontare ritardi di implementazione che favoriscono l'utilizzo dei servizi. Si prevede che i servizi cresceranno a un CAGR del 22.65%, poiché le aziende cercano di calibrare i modelli, progettare tassonomie e mappare le normative. Questo aumento dimostra come le dimensioni del mercato dell'analisi dei social media per l'implementazione e l'ottimizzazione superino i costi base delle piattaforme, soprattutto quando i flussi di lavoro GenAI richiedono un'ingegneria rapida e personalizzata. Il fatturato di Sprinklr di 796.4 milioni di dollari nell'anno fiscale 25, in aumento rispetto ai 618.2 milioni di dollari dell'anno fiscale 23, dimostra il modello a doppio flusso di software e consulenza.
L'impulso ai servizi professionali deriva anche dalle sfumature verticali della conformità. I clienti del settore sanitario richiedono l'allineamento HIPAA, mentre i clienti del settore bancario richiedono la spiegabilità dei modelli per le decisioni relative al rischio di credito. I fornitori che mettono in comune esperti di settore con data scientist riducono il time-to-value e aumentano la quota di mercato. Di conseguenza, i partner di consulenza sviluppano congiuntamente prezzi basati sui risultati, legati all'aumento delle conversioni o alla riduzione del churn, allineando gli incentivi e incrementando i ricavi ricorrenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di distribuzione: la supremazia del cloud rafforza il cambiamento infrastrutturale
Il cloud ha conquistato il 71.25% della quota di mercato dell'analisi dei social media nel 2025 e si prevede che manterrà un CAGR del 21.25% fino al 2031, grazie alla scalabilità automatica e alla sicurezza gestita. I cluster GPU elastici elaborano flussi video e modelli di trasformazione in modo più conveniente rispetto alla maggior parte delle alternative on-premise. Le opzioni ibride persistono nei settori vincolati da regole di residenza dei dati, ma gli investimenti in hyperscaler nelle aree regionali riducono le barriere di sovranità. Le dimensioni del mercato dell'analisi dei social media per i carichi di lavoro cloud si espanderanno, man mano che le dashboard in tempo reale diventeranno strumenti operativi a livello di consiglio di amministrazione.
I provider cloud-native sfruttano l'implementazione continua per rilasciare settimanalmente nuove funzionalità che perfezionano il rilevamento dei bot, la copertura linguistica e i modelli di conformità. L'integrazione con ecosistemi di data warehouse più ampi come Snowflake e Databricks consente una visibilità unificata di marketing, vendite e servizi. Al contrario, le installazioni on-premise legacy presentano difficoltà con il versioning dei modelli e la latenza delle patch, aumentando il rischio operativo.
Per modulo: l'analisi delle misurazioni guadagna nonostante la leadership nel monitoraggio
Monitoraggio e tracciamento mantengono una quota di fatturato del 55.42%, poiché gli avvisi relativi alla menzione del brand e il rilevamento delle crisi rimangono elementi chiave. Ciononostante, si prevede che Misurazione/Ascolto e Analisi crescerà a un CAGR del 19.62%, poiché i dirigenti richiedono prove che le campagne si traducano in pipeline, dimensioni del carrello o risultati per i pazienti. Il mercato dell'analisi dei social media per i moduli predittivi è in crescita perché GenAI riduce la latenza dell'analisi da giorni a minuti. I progetti bancari registrano già un'accuratezza di classificazione del 91%, consentendo il ripristino del servizio in giornata.
La crescita è alimentata anche dall'attribuzione cross-channel. Con l'integrazione delle funzionalità di e-commerce nei feed social, i marketer insistono sui report di incremento a livello di SKU. I moduli di misurazione ora incorporano grafici di risoluzione dell'identità e integrazioni con il catalogo prodotti. I fornitori che offrono un tagging unificato su media a pagamento, guadagnati e di proprietà beneficiano dello slancio del cross-selling, aumentando il valore medio dei contratti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: l'impennata del settore sanitario mette alla prova la leadership del commercio al dettaglio
Il commercio al dettaglio e l'e-commerce hanno rappresentato il 21.65% del fatturato del 2025 grazie all'adozione precoce dell'analisi degli influencer e del checkout tramite social commerce. Tuttavia, si prevede che il settore sanitario e delle scienze biologiche guideranno l'espansione con un CAGR del 24.14%, poiché gli ospedali monitorano il sentiment dei pazienti, il dibattito sui vaccini e l'aderenza al percorso di cura. Questo cambiamento indica una maggiore diffusione del settore dell'analisi dei social media nei flussi di lavoro mission-critical. Le iniziative per la salute della popolazione dipendono dal rilevamento quasi in tempo reale delle informazioni sulle epidemie, mentre le aziende farmaceutiche monitorano le segnalazioni di eventi avversi secondo rigide linee guida di farmacovigilanza.
Per i rivenditori, la deprecazione dei dati proprietari post-cookie accelera l'affidamento ai set di dati social per la personalizzazione. Al contrario, le istituzioni sanitarie attribuiscono grande importanza all'accuratezza clinica e alla sicurezza dei dati. I fornitori che rispondono con pipeline conformi all'HIPAA e modelli di riconoscimento delle entità mediche acquisiscono quote di mercato. L'apprendimento intersettoriale avviene man mano che le metodologie di test A/B per il settore retail guidano l'ottimizzazione del coinvolgimento dei pazienti, mentre le tutele della privacy in ambito sanitario influenzano i framework di consenso per il settore retail.
Analisi geografica
Mercato nordamericano dell'analisi dei social media
Il Nord America ha guidato il mercato dell'analisi dei social media con un fatturato del 37.55% nel 2025, sostenuto da sofisticati ecosistemi pubblicitari digitali e dalle prime implementazioni di GenAI. Oltre il 75% della spesa pubblicitaria negli Stati Uniti è online, il che favorisce l'uso pervasivo di strumenti di social listening nell'orchestrazione delle campagne omnicanale. Le aziende devono affrontare crescenti oneri di conformità a causa delle normative sulla privacy a livello statale, stimolando la domanda di framework di analisi basati sulle policy. Nonostante la maturità, la crescita continua man mano che i brand estendono l'utilizzo dal marketing alla valutazione del rischio, delle relazioni con gli investitori e della cultura aziendale.
Mercato dell'analisi dei social media nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR regionale più elevato, pari al 20.85% fino al 2031, grazie all'adozione su larga scala del social commerce da parte delle popolazioni orientate al mobile. La spesa pubblicitaria sui social media di 77 miliardi di dollari della regione nel 2024, in crescita del 15% su base annua, consolida gli investimenti nel sentiment multilinguistico e nel rilevamento delle frodi legate agli influencer. L'innovazione dell'ecosistema cinese, come la vendita in diretta streaming di Taobao, si estende al Sud-est asiatico, creando una domanda di analisi innovative. La diversità multilingue dell'India richiede inoltre ontologie adattabili, stimolando partnership per lo sviluppo di modelli linguistici locali.
Mercato dell'analisi dei social media in EMEA e America Latina
L'Europa registra una crescita costante perché il GDPR e il Digital Services Act costringono le aziende a cercare alternative di analisi conformi piuttosto che abbandonare la generazione di insight. I fornitori che integrano la gestione del consenso, l'elaborazione su dispositivo e la reportistica sulla privacy differenziale ampliano la pipeline tra gli acquirenti cauti. Nel frattempo, America Latina, Medio Oriente e Africa iniziano ad adottare soluzioni di analisi cloud pronte all'uso con l'aumento della penetrazione di Internet. I cluster urbani in Brasile e negli Stati del Golfo rispecchiano comportamenti di mercato avanzati, accelerando l'adozione del mercato dell'analisi dei social media senza dover sostenere ingenti spese di localizzazione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le implementazioni di analisi dei social media vengono rimodellate dai requisiti di privacy, sicurezza online e trasparenza dell'IA, che influenzano quali dati possono essere raccolti, come possono essere elaborati e come devono essere divulgati i risultati generati dall'IA. In Europa, il Digital Services Act (in vigore da febbraio 2024, secondo il contesto del rapporto) aumenta la richiesta di reportistica di livello audit sulla sicurezza del marchio e sulla trasparenza delle piattaforme, e l'EU AI Act introduce obblighi di trasparenza dell'IA. Il rapporto rileva che questi obblighi culminano nell'applicabilità dei requisiti di trasparenza dell'articolo 50 a partire da agosto 2026, tra cui l'etichettatura dei contenuti generati dall'IA e la segnalazione dei deepfake. Di conseguenza, i fornitori si concentrano sempre più sui controlli di provenienza, sugli strumenti di interpretabilità e sui flussi di lavoro conformi alle normative per l'analisi multimodale dei contenuti.
Nel Regno Unito, i codici di condotta guidati da Ofcom hanno stabilito che le piattaforme dovranno implementare processi di verifica dell'età a partire da luglio 2025, innalzando così il livello di conformità per i programmi di analisi che coinvolgono contenuti rivolti ai giovani e segnali di verifica dell'età. Negli Stati Uniti, la governance a livello federale e statale continua a definire l'uso consentito dei dati. Nel febbraio 2026, l'OMB ha approvato la raccolta da parte dell'USCIS degli identificativi dei social media su diversi moduli di immigrazione (autorizzazione PRA 1615-0169), indicando un approccio più formalizzato alla gestione degli identificativi social nei flussi di lavoro governativi, nella tenuta dei registri e nei controlli di sicurezza. Nel complesso, questi sviluppi supportano un passaggio dal tracciamento granulare e incentrato sull'identità verso analisi che preservano la privacy (report aggregati/di coorte, minimizzazione) e una governance più rigorosa per le informazioni social assistite da GenAI.
Analisi della catena del valore
La catena del valore inizia con le fonti di dati primarie (social network e canali correlati come podcast e piattaforme per creatori) e prosegue con l'accesso e l'acquisizione (API delle piattaforme, partner di dati con licenza e connettori gestiti). La fase successiva è quella dell'elaborazione e dell'arricchimento, che include il rilevamento della lingua, l'estrazione di entità, la valutazione di bot e frodi e la classificazione multimodale di testo, immagini, audio e video. I livelli di archiviazione e analisi utilizzano sempre più piattaforme dati cloud, ad esempio Snowflake, BigQuery e Databricks, prima che le informazioni vengano attivate in ambienti CX, CRM, ad-tech e BI. Anche le agenzie e i partner di servizi svolgono un ruolo importante lungo tutta la catena, occupandosi della progettazione della tassonomia, della mappatura della conformità, della calibrazione del modello e dell'integrazione, in linea con il contesto del report secondo cui la crescita dei servizi è legata alla complessità dell'implementazione di GenAI.
I colli di bottiglia tendono a concentrarsi sulla volatilità dell'accesso ai dati e sui costi operativi. La deriva dello schema della piattaforma, l'evoluzione dei limiti di frequenza delle API e le modifiche ai token o alle autorizzazioni aumentano il carico di lavoro per la manutenzione dei connettori. La documentazione citata nel report indica che i team possono dedicare dal 40% al 60% del tempo di ingegneria alla manutenzione delle pipeline di dati social anziché alla creazione di nuove analisi. Con il passaggio delle aziende dalle esportazioni batch ai casi d'uso in tempo reale, le architetture di elaborazione in streaming (ad esempio Apache Flink con indicizzazione veloce o livelli di ricerca come Elasticsearch) vengono utilizzate più spesso per supportare il monitoraggio in frazioni di secondo e una risposta più rapida alle crisi. Le partnership che aggiungono segnali di tipo first-party alle suite aziendali, inclusa l'integrazione di Sprinklr con CreatorIQ per la creator intelligence prevista per marzo 2026, dimostrano come i fornitori mirino a ridurre la frammentazione tra misurazione a pagamento, organica e basata sui creator, operando al contempo entro i limiti delle API.
Panorama competitivo
Il mercato dell'analisi dei social media rimane moderatamente frammentato; i primi cinque fornitori detengono ben meno del 40% del fatturato combinato, preservando la leva finanziaria degli acquirenti. I fornitori di software aziendale tradizionali capitalizzano sulle basi installate per effettuare vendite incrociate di moduli di analisi, mentre gli specialisti finanziati da venture capital competono sulla profondità della ricerca sull'intelligenza artificiale. La strategia di prodotto ora ruota attorno all'ingestione multimodale, a modelli spiegabili e a kit di conformità predefiniti per il settore sanitario, finanziario e pubblico.
Sprinklr dimostra il valore dell'ampiezza della piattaforma: il fatturato dell'anno fiscale 25 è salito a 796.4 milioni di dollari, offrendo marketing, servizi e ricerca su un unico stack. Adobe amplifica le risorse di Creative Cloud con componenti aggiuntivi di social listening che alimentano strumenti di design generativo, accorciando i cicli dei contenuti. Aziende innovative come Dataminr sfruttano il rilevamento di notizie ad alta frequenza per applicazioni di sicurezza e gestione delle crisi. Nel frattempo, le startup basate sull'intelligenza artificiale integrano le API di OpenAI per fornire analisi conversazionali in poche ore anziché settimane, minacciando i tassi di rinnovo tradizionali.
Le partnership strategiche plasmano la differenziazione. Oracle si allinea a TikTok per l'attribuzione del commercio, mentre Vertex AI di Google Cloud accelera l'implementazione dei modelli all'interno di Talkwalker. Anche la specializzazione verticale si intensifica: Brandwatch persegue benchmark per i beni di consumo, mentre YouScan punta al rilevamento del logo visivo per i marchi automobilistici. La pressione al consolidamento è in aumento, poiché gli investitori di private equity cercano di integrare le piattaforme per raggiungere efficienze di scala.
Leader del settore dell'analisi dei social media
Sprinklr
Oracle Corporation
Synthesio (Esagono Cremisi)
Brandwatch
NetBase Solutions Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Sprinklr ha annunciato l'acquisizione di ViralMoment per rafforzare l'intelligence multimodale sui clienti, in particolare per quanto riguarda i contenuti social incentrati sui video. L'accordo amplia la capacità di Sprinklr di analizzare e sfruttare le informazioni provenienti da video di breve formato e canali gestiti dai creator, allineando le roadmap di prodotto all'evoluzione del mercato verso l'analisi multimodale.
- Novembre 2025: Brandwatch ha ampliato la copertura dei dati su diverse piattaforme, tra cui Threads, YouTube, TikTok e LinkedIn, e ha aggiunto funzionalità come l'analisi delle trascrizioni dei podcast e il chatbot Ask Iris basato sull'intelligenza artificiale. Una copertura più ampia e l'integrazione di analisi conversazionali aumentano i costi di transizione per le aziende che consolidano le informazioni provenienti da social media, media e consumatori in un numero inferiore di piattaforme.
- Dicembre 2024: Brandwatch ha lanciato React Score, un sistema di punteggio basato sull'intelligenza artificiale, per il monitoraggio in tempo reale della reputazione del marchio, utilizzando una combinazione di metodi di IA generativi e proprietari. Segnali di reputazione più rapidi supportano la risposta alle crisi e la misurazione continua della sicurezza del marchio, rafforzando la domanda di monitoraggio a bassa latenza e di punteggi interpretabili nelle implementazioni aziendali.
Ambito e metodologia
L'analisi dei social media combina strumenti di monitoraggio, misurazione e analisi per scoprire i sentimenti degli utenti e identificare le tendenze chiave nel mercato studiato. L'implementazione dell'analisi dei social media consente agli utenti di estrarre e decifrare grandi quantità di dati da varie piattaforme di social media, come Facebook, Twitter e Instagram, tra gli altri. Aiuta le aziende a scoprire il sentimento dei clienti su marchi, tendenze, preoccupazioni dei clienti, efficacia delle campagne di marketing dell'organizzazione e informazioni sulla concorrenza.
Il mercato dell’analisi dei social media è segmentato per tipo (software (SaaS e on-premise), servizi (professionali e gestiti)), modulo (monitoraggio e monitoraggio dei social media, misurazione/ascolto e analisi dei social media), settore dell’utente finale. (Media e intrattenimento, IT e telecomunicazioni, BFSI, vendita al dettaglio (incluso il commercio elettronico), viaggi e ospitalità, altri settori per gli utenti finali (sanità, servizi pubblici, ecc.)) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa).Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per componente
| Soluzioni |
| Servizi |
Per modalità di distribuzione
| Cloud |
| On-premise |
Per modulo
| Monitoraggio e monitoraggio dei social media |
| Misurazione/ascolto e analisi dei social media |
Per settore degli utenti finali
| Media and Entertainment |
| IT e telecomunicazioni |
| BFSI |
| Vendita al dettaglio ed e-commerce |
| Viaggi e ospitalità |
| Sanità e scienze della vita |
| Altre industrie di utenti finali |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | GCC |
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Soluzioni | ||
| Servizi | |||
| Per modalità di distribuzione | Cloud | ||
| On-premise | |||
| Per modulo | Monitoraggio e monitoraggio dei social media | ||
| Misurazione/ascolto e analisi dei social media | |||
| Per settore degli utenti finali | Media and Entertainment | ||
| IT e telecomunicazioni | |||
| BFSI | |||
| Vendita al dettaglio ed e-commerce | |||
| Viaggi e ospitalità | |||
| Sanità e scienze della vita | |||
| Altre industrie di utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | GCC | |
| Turchia | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'analisi dei social media?
Il mercato è valutato a 10.94 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.42 miliardi di dollari entro il 2031.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 20.85% grazie all'adozione del social commerce basato sui dispositivi mobili e all'aumento dei budget pubblicitari.
Perché i servizi crescono più velocemente delle licenze software?
Le aziende necessitano del supporto di esperti per l'ottimizzazione di GenAI, la mappatura della conformità e l'integrazione di dati multimodali, spingendo i servizi a un CAGR del 22.65%.
In che modo le normative sulla privacy incidono sulle capacità di analisi?
Il GDPR e le leggi statunitensi a livello statale riducono la granularità dei dati, stimolando la domanda di analisi che tutelano la privacy e che si basano sull'apprendimento federato e sul reporting aggregato.
Quale settore di utilizzo finale presenta il potenziale di crescita più elevato?
Si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 24.14%, poiché i fornitori adotteranno l'ascolto sociale per coinvolgere i pazienti e sorvegliare la salute pubblica.
Quale caratteristica emergente differenzia le piattaforme leader?
I copiloti GenAI integrati che convertono i segnali social grezzi in indicazioni predittive e raccomandazioni creative stanno diventando funzionalità imprescindibili.


